

Dimensioni e quota di mercato dei registratori ad anello impiantabili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.49 miliardo di dollari |
| Dimensione del mercato (2031) | 2.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.94% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei registratori ad anello impiantabili di Mordor Intelligence
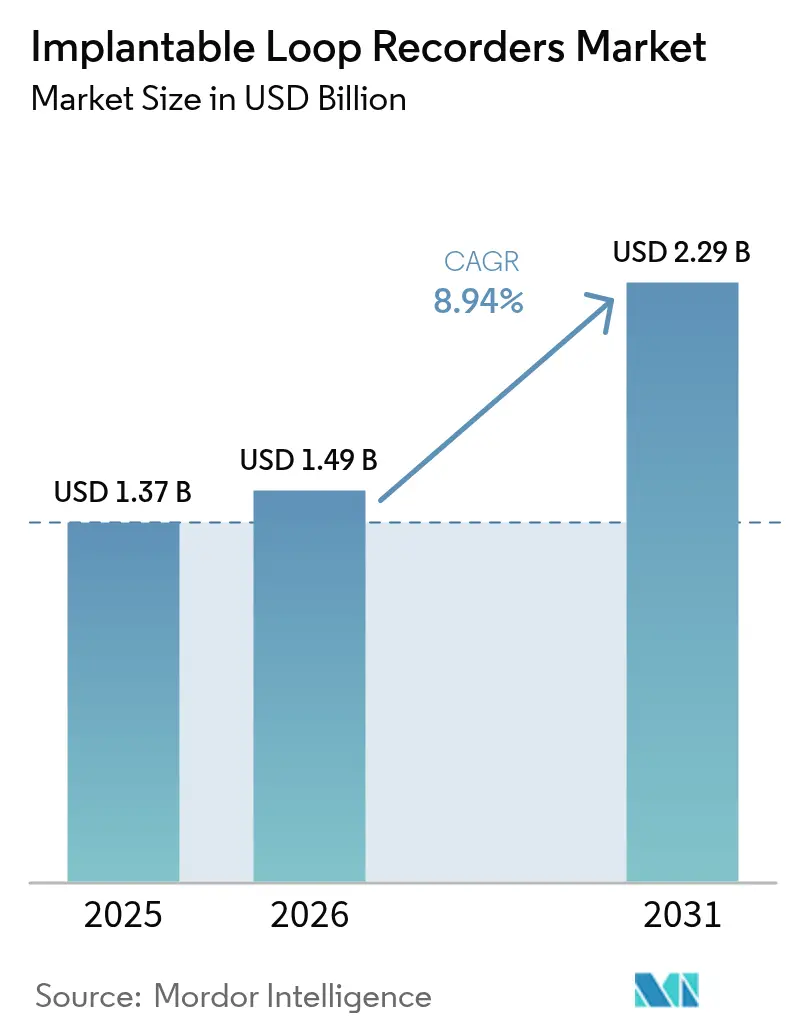
Si prevede che il mercato dei registratori di eventi cardiaci impiantabili (ICR) crescerà da 1.37 miliardi di dollari nel 2025 a 1.49 miliardi di dollari nel 2026, per poi raggiungere i 2.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.94% nel periodo 2026-2031. Questa crescita accelerata è dovuta all'aumento della prevalenza delle malattie cardiovascolari, alla rapida miniaturizzazione dei dispositivi e all'ampliamento delle politiche di rimborso che incentivano il monitoraggio a lungo termine del ritmo cardiaco sia in ambito ambulatoriale che ospedaliero. L'adozione è più forte laddove il monitoraggio dell'ictus criptogenico rivela la fibrillazione atriale nel 28.2% dei pazienti entro 36 mesi, consentendo un inizio più precoce della terapia anticoagulante. Gli ospedali si affidano alla comprovata utilità clinica, ma la domanda si sta rapidamente spostando verso modelli remoti, poiché la telemetria Bluetooth elimina la necessità di monitor al letto del paziente. L'intensità competitiva aumenta con l'introduzione da parte di Medtronic, Abbott e Boston Scientific di batterie con durata di sei anni, analisi delle aritmie basate sull'intelligenza artificiale e connettività cloud senza intoppi.
Punti chiave del rapporto
- Per indicazione, la sincope/presincope deteneva il 45.98% della quota di mercato dei registratori di eventi cardiaci impiantabili nel 2025; l'ictus criptogenico è destinato a registrare la crescita più rapida, con un CAGR del 10.59% fino al 2031.
- In base all'utente finale, gli ospedali hanno generato un fatturato del 62.83% nel 2025, mentre si prevede che i programmi di monitoraggio domiciliare e remoto cresceranno a un CAGR del 10.97% entro il 2031.
- In termini geografici, il Nord America ha contribuito per il 46.92% alle vendite del 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 10.62% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei registratori a loop impiantabili
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di fibrillazione atriale e ictus criptogenetico | + 2.80% | Globale, con un impatto maggiore sulle popolazioni anziane del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Crescente preferenza per il monitoraggio del ritmo cardiaco ambulatoriale a lungo termine | + 2.10% | Globale, particolarmente forte nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Progressi tecnologici nella miniaturizzazione e nella telemetria Bluetooth | + 1.90% | Globale, guidato da hub di innovazione negli Stati Uniti, nell'UE e in Giappone | Medio termine (2-4 anni) |
| Espansione favorevole dei rimborsi negli Stati Uniti e nell'UE | + 1.50% | Nord America ed Europa principalmente | A breve termine (≤ 2 anni) |
| Analisi predittiva basata sull'intelligenza artificiale per l'aritmia asintomatica | + 1.20% | Inizialmente mercati sviluppati, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Il sistema di pagamento a pacchetto per l'ictus del CMS spinge gli ospedali verso gli IRL (Integrated Research Linked) | + 0.80% | Stati Uniti principalmente | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di fibrillazione atriale e ictus criptogenetico
L'aumento del rischio di fibrillazione atriale nel corso della vita dal 24.2% al 30.9% nelle regioni sviluppate intensifica la domanda di sorveglianza cardiaca prolungata [1] Fonte: Marios Vizirianakis, “Temporal Trends in Lifetime Risks of Atrial Fibrillation,” BMJ, bmj.com . I registratori di eventi impiantabili rilevano la fibrillazione atriale precedentemente nascosta nel 19.5% dei casi di ictus criptogenico nei registri nazionali, consentendo una prevenzione secondaria più precoce attraverso l'anticoagulazione. I tradizionali studi Holter di 24 ore non rilevano molti eventi parossistici, mentre la rilevazione mediana emerge 7.9 mesi dopo l'inserimento del dispositivo, sottolineando il valore clinico del monitoraggio continuo. Di conseguenza, i neurologi collaborano sempre più con gli elettrofisiologi per impiantare registratori nelle unità ictus prima della dimissione per ridurre gli eventi ricorrenti. Questo slancio epidemiologico è alla base dell'adozione a lungo termine sia in ambito ospedaliero che ambulatoriale.
Crescente preferenza per il monitoraggio del ritmo cardiaco ambulatoriale a lungo termine
La resa diagnostica aumenta notevolmente quando la sorveglianza cardiaca si estende da 24 ore a 7 giorni, amplificando l'accuratezza della quantificazione delle contrazioni ventricolari premature. I dispositivi di monitoraggio esteso rappresentano ora il 40% dei monitor cardiaci connessi nelle cliniche statunitensi, mentre la telemetria mobile contribuisce per un altro 20%, indicando un significativo superamento degli studi Holter brevi. I medici apprezzano una migliore rilevazione delle aritmie nei pazienti con sintomi lievi, che si traduce in un inizio precoce della terapia e in un minor numero di ricoveri non programmati. I sistemi sanitari documentano anche i benefici economici derivanti dalla riduzione dei test duplicati e da percorsi diagnostici più brevi. Questi vantaggi sono in linea con gli incentivi dei pagatori che rimborsano l'impianto monoprocedura e la revisione dei dati pluriennale, accelerando la transizione verso modalità di monitoraggio continuo.
Progressi tecnologici nella miniaturizzazione e nella telemetria Bluetooth
Le recenti innovazioni progettuali riducono i profili dei registratori a loop impiantabili a meno di 3 cm, prolungando al contempo la durata della batteria fino a sei anni. I collegamenti Bluetooth Low Energy consentono l'esportazione dei dati in tempo reale verso smartphone, eliminando i trasmettitori al letto del paziente e favorendo una maggiore aderenza alle cure da parte del paziente. I sensori sensibili al movimento catturano segnali chiari durante l'esercizio, colmando le lacune diagnostiche riscontrate in ambito ambulatoriale. Questi miglioramenti favoriscono l'attivazione immediata, un follow-up semplificato e interventi clinici più rapidi. Inoltre, aprono la strada a programmi domiciliari basati su rapidi caricamenti su cloud e dashboard di triage automatizzate, riducendo il carico di lavoro del personale nelle cliniche di elettrofisiologia.
Analisi predittiva basata sull'intelligenza artificiale per l'aritmia asintomatica
Gli algoritmi di deep learning raggiungono ora una sensibilità del 96.2% e una specificità del 94.5% nel rilevamento della fibrillazione atriale, integrando i tracciati ECG di superficie con gli elettrogrammi intracardiaci. I modelli predittivi prevedono l'insorgenza dell'aritmia con quasi 31 minuti di anticipo e con un'accuratezza dell'83%, offrendo ai medici una finestra terapeutica per regolare la terapia farmacologica o pianificare una revisione urgente. L'intelligenza artificiale riduce inoltre gli avvisi di falsi positivi dal 75% nei dispositivi legacy al 18% nelle piattaforme di nuova generazione, riducendo il tempo dedicato a revisioni non necessarie. Il riconoscimento di pattern basato su cloud si integra con i sistemi di cartelle cliniche elettroniche ospedaliere, creando un ciclo di feedback chiuso in cui i dati del dispositivo informano i piani di assistenza immediata. Questo passaggio dalla gestione reattiva delle aritmie a quella proattiva rafforza la proposta di valore clinico del mercato dei registratori a loop impiantabili.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di dispositivi e impianti | -1.80% | Globale, particolarmente acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Rischio di infezione, erosione della tasca e falsi positivi | -1.20% | Global | A breve termine (≤ 2 anni) |
| Onere di gestione dei dati nelle cliniche di elettrofisiologia | -0.90% | Mercati sviluppati con elevata penetrazione dei dispositivi | Medio termine (2-4 anni) |
| Crescente preoccupazione per la sicurezza informatica e la privacy dei pazienti. | -0.70% | Globale, accentuato nei mercati regolamentati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di dispositivi e impianti
Le spese per le procedure rimangono un ostacolo importante, con i tariffari australiani che indicano AUD 175.75 (USD 117.8) per il solo inserimento, mentre i prezzi dei dispositivi variano da USD 11,329 in su per i sistemi abilitati all'IA. Le pressioni sul bilancio si intensificano poiché i tariffari dei medici statunitensi prevedono tagli tariffari del 2.93% nel 2025, comprimendo i margini degli ospedali [2] Fonte: Centers for Medicare & Medicaid Services, “Medicare Physician Fee Schedule Final Rule 2025,” cms.gov . Molti mercati emergenti destinano scarsi fondi cardiaci alla rivascolarizzazione di base, lasciando una capacità limitata per i registratori premium nonostante l'aumento dell'incidenza cardiovascolare. I fornitori tentano di contrastare la sensibilità ai prezzi attraverso modelli di leasing e contratti basati sulle prestazioni, ma gli ostacoli all'accessibilità economica frenano ancora il ritmo di adozione al di fuori delle regioni ad alto reddito.
Onere di gestione dei dati nelle cliniche di elettrofisiologia
Sebbene l'intelligenza artificiale riduca il rumore, il monitoraggio remoto genera comunque volumi elevati di avvisi che richiedono la revisione da parte del medico. Storicamente, tre quarti delle notifiche erano falsi positivi, gravando il personale con un triage che richiedeva molto tempo. I recenti aggiornamenti del firmware hanno ridotto questa percentuale al 18%, ma le cliniche devono investire in personale dedicato per la supervisione dei dati, la consulenza ai pazienti e la pianificazione dei follow-up. Gli studi più piccoli, soprattutto nelle aree rurali, segnalano difficoltà nel flusso di lavoro quando si espandono oltre poche decine di dispositivi. Senza un supporto informatico scalabile, alcune strutture esitano ad ampliare i programmi di impianto, moderando la diffusione a breve termine del mercato dei registratori a loop impiantabili.
Analisi del segmento
Per indicazione: leadership nella sincope e aumento della prevenzione dell'ictus
Nel 45.98, la sincope/presincope ha mantenuto il 2025% della quota di mercato dei loop recorder impiantabili, grazie alla sua elevata resa diagnostica rispetto ai test tradizionali con tavolo basculante o Holter. I medici considerano la cattura continua del ritmo cardiaco il gold standard quando uno svenimento inspiegabile mette a repentaglio la guida o la sicurezza sul lavoro. I dati relativi agli impianti rivelano aritmie gestibili fino al 33% dei casi di sincope entro 12 mesi, consentendo interventi di pacemaker o ablazione che riducono i ricoveri ripetuti. Si prevede che le dimensioni del mercato dei loop recorder impiantabili per applicazioni in caso di sincope cresceranno costantemente, con l'invecchiamento della popolazione che aumenta l'incidenza di eventi neurocardiogeni.
L'ictus criptogenetico sta avanzando con un CAGR del 10.59%, superando altre indicazioni grazie a prove convincenti che il 28.2% dei pazienti impiantati sviluppa fibrillazione atriale latente entro tre anni. Gli specialisti dell'ictus stanno sempre più integrando i registratori durante il ricovero per accelerare le decisioni sulla terapia anticoagulante, una pratica supportata dalle linee guida neurologiche aggiornate. Gli enti pagatori riconoscono compensazioni di costo derivanti dagli ictus ricorrenti evitati, facilitando una copertura più ampia. Nell'orizzonte di previsione, la crescita guidata dall'ictus continuerà ad aumentare i volumi totali di impianti, riducendo il divario di quota con la sincope.
Il rilevamento della fibrillazione atriale al di fuori del contesto dell'ictus rimane una nicchia considerevole in cui i registratori confermano le palpitazioni sintomatiche quando l'ECG di superficie fallisce. Il monitoraggio post-procedura dopo l'isolamento della vena polmonare sfrutta anche la visibilità pluriennale per valutare il successo dell'ablazione. Palpitazioni e altre aritmie beneficiano della cattura estesa dell'ectopia ventricolare e dei disturbi del ritmo ereditari nelle coorti più giovani che rifiutano dispositivi esterni ingombranti. Nel complesso, l'evoluzione delle evidenze mantiene tutte le indicazioni in territorio positivo, sostenendo un portafoglio di domanda equilibrato per i produttori.
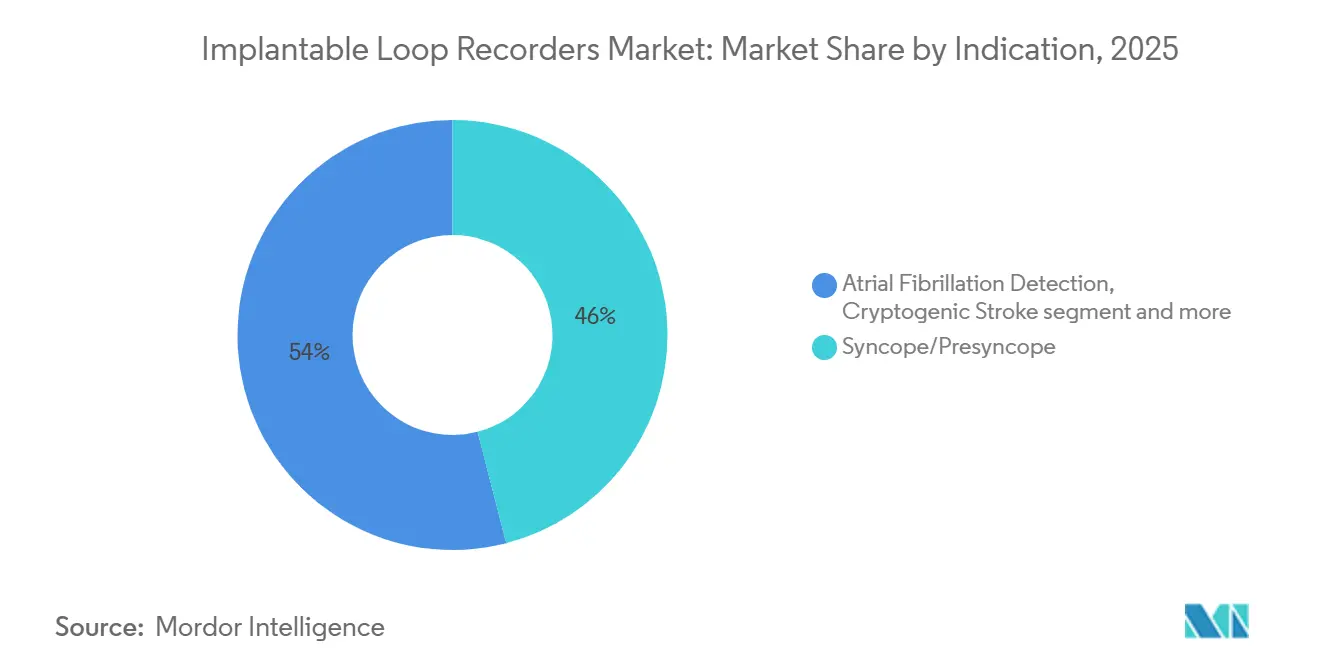
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per utente finale: predominio ospedaliero e rapida espansione dell'assistenza domiciliare
Gli ospedali hanno fornito il 62.83% dei volumi di impianti del 2025 grazie ai laboratori di elettrofisiologia interni, al supporto anestesiologico e alla capacità di osservazione postoperatoria immediata. Le dimensioni del mercato dei loop recorder impiantabili per gli ospedali rimangono considerevoli, poiché i pazienti con comorbilità complesse richiedono spesso flussi di lavoro in regime di degenza. I centri di formazione gestiscono anche centri di dispositivi che aggregano grandi set di dati per l'addestramento all'intelligenza artificiale, rafforzando i modelli di impianto centralizzati.
Si prevede che i programmi di monitoraggio domiciliare e remoto cresceranno dell'10.97% di CAGR fino al 2031, il tasso più rapido tra gli utenti finali. La telemetria Bluetooth e le app per smartphone consentono dimissioni in giornata con caricamento automatico sul cloud, riducendo gli spostamenti per i pazienti anziani o rurali. I sistemi sanitari considerano i percorsi domiciliari come leve per ridurre gli accessi al pronto soccorso, preservando al contempo la vigilanza clinica. I centri e le cliniche cardiologiche mantengono una crescita moderata specializzandosi in servizi dedicati esclusivamente alle aritmie, garantendo un impianto tempestivo in ambito ambulatoriale. I centri chirurgici ambulatoriali registrano un aumento del volume di procedure laddove gli enti pagatori incentivano la chirurgia in giornata, ma si affidano alle reti di monitoraggio remoto a valle per chiudere il cerchio. Insieme, le strutture di assistenza diversificate aumentano la disponibilità totale dei canali e l'accesso agevole ai dispositivi in tutti i segmenti demografici.
Analisi geografica
Mercato nordamericano dei registratori di eventi impiantabili
Il Nord America ha rappresentato il 46.92% del fatturato mondiale nel 2025, supportato dalle Medicare National Coverage Determinations che rimborsano gli impianti per le indicazioni di sincope, ictus e fibrillazione atriale. L'ampia infrastruttura cardiologica, l'elevata consapevolezza pubblica e l'ampia accettazione della telemedicina sostengono la crescita dei volumi. I consorzi di acquisto negoziano prezzi all'ingrosso, ma il mercato dei loop recorder impiantabili rimane orientato al valore grazie agli incentivi di pagamento basati sui risultati che premiano la prevenzione dell'ictus e la riduzione delle riammissioni.
Mercato europeo dei registratori di loop impiantabili
L'Europa mantiene una costante espansione attraverso sistemi sanitari universali che enfatizzano la cardiologia preventiva. Germania, Regno Unito e Francia consolidano la domanda regionale con ampie capacità di elettrofisiologia e approvazioni armonizzate dei dispositivi ai sensi del Regolamento MDR. Le iniziative transnazionali condividono i dati dei registri, accelerando la produzione di evidenze e standardizzando i protocolli di cura. Gli stati dell'Europa meridionale e orientale adottano i registratori impiantabili più gradualmente, con l'evoluzione della parità di rimborso, ma la penetrazione complessiva continua ad aumentare parallelamente all'invecchiamento demografico.
Mercato dei registratori di eventi impiantabili in APAC, Sud America e Medio Oriente e Africa
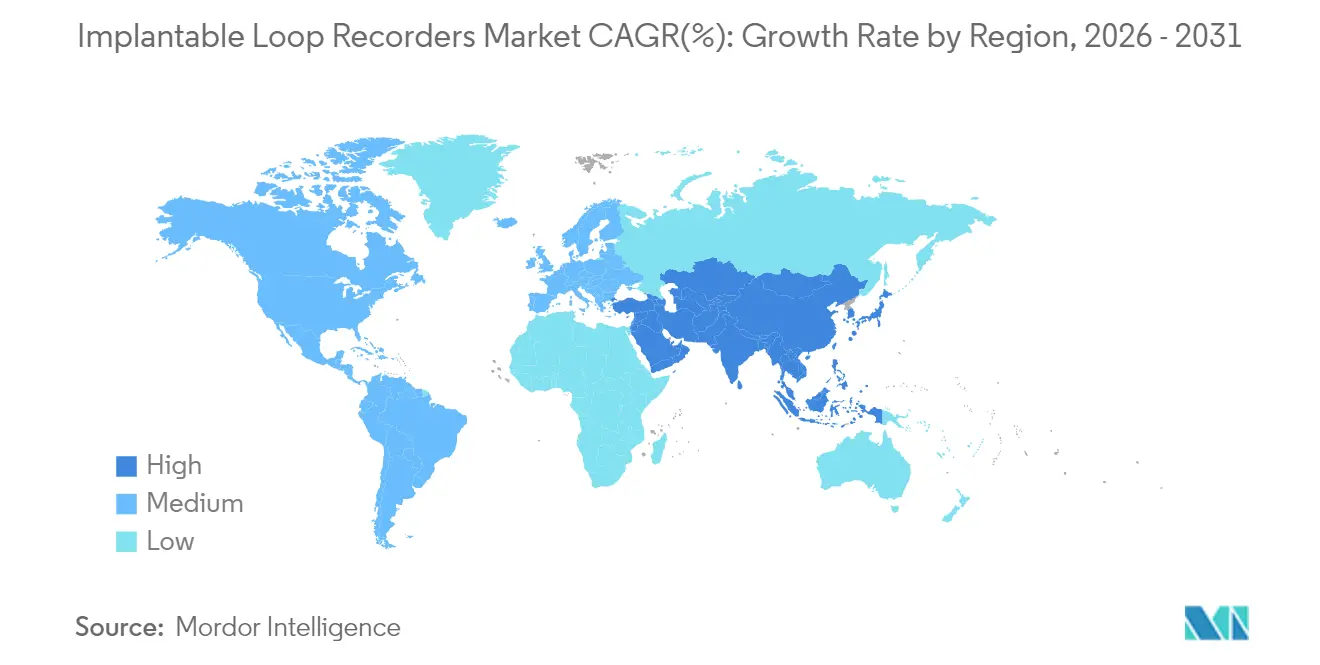
L'area Asia-Pacifico mostra la traiettoria più elevata, con un CAGR del 10.62% fino al 2031. Gli ospedali urbani in Cina e Giappone integrano rapidamente registratori miniaturizzati nelle stroke unit, sfruttando le politiche nazionali che danno priorità alla gestione delle malattie non trasmissibili. Le città indiane di primo livello mostrano una crescente adozione tra i consumatori della classe media che cercano servizi di cardiologia privati. I sistemi assicurativi governativi di diverse nazioni del Sud-Est asiatico avviano rimborsi pilota, incoraggiando un uso clinico più ampio. Nonostante l'eterogeneità del finanziamento sanitario e della distribuzione dei medici, la domanda regionale cumulativa aumenta rapidamente, riflettendo l'ampia base di pazienti e la crescente prevalenza delle malattie cardiovascolari. Sud America, Medio Oriente e Africa osservano una fase iniziale di adozione, dove i centri terziari guidano l'introduzione della tecnologia, ma i vincoli economici e infrastrutturali ne frenano la quota a breve termine.

Panorama competitivo
Il mercato dei loop recorder impiantabili è moderatamente concentrato. Medtronic, Abbott e Boston Scientific occupano posizioni di rilievo grazie a linee di prodotto consolidate, a un ampio portfolio di studi clinici e a una copertura commerciale globale. La piattaforma Reveal LINQ di Medtronic beneficia di una consolidata esperienza con i medici e di un solido ecosistema di supporto. Il lancio di Assert-IQ da parte di Abbott, avvenuto sei anni fa, eleva gli standard di durata della batteria e sfrutta la connettività smartphone per differenziarne l'usabilità. Boston Scientific capitalizza sull'integrazione mCRM, combinando monitor impiantabili con stimolazione e defibrillazione senza elettrocateteri per una suite olistica di gestione del ritmo.
La competizione strategica si concentra sull'estensione della longevità, sulla riduzione del rumore di allerta e sull'integrazione di algoritmi di intelligenza artificiale che predicono l'insorgenza di aritmie. I fornitori investono in perfezionamenti algoritmici che comprimono i tassi di falsi positivi, segnalando al contempo gli eventi che richiedono un intervento immediato. Le partnership con aziende di analisi cloud accelerano i servizi basati sui dati che vengono venduti insieme all'hardware. Partecipanti emergenti come iRhythm Technologies e Angel Medical Systems si concentrano su soluzioni ambulatoriali specializzate o su impianti per il rilevamento di ischemia, ritagliandosi segmenti di nicchia all'interno del più ampio settore dei loop recorder impiantabili.
Le tappe normative delineano il posizionamento. Le approvazioni del marchio CE per i pacemaker leadless bicamerali e le innovazioni della FDA nell'ablazione a campo pulsato creano sinergie di cross-selling per le aziende che offrono portfolio cardiaci completi. Le barriere di proprietà intellettuale relative alla crittografia della telemetria e agli aggiornamenti del firmware aumentano la difendibilità degli operatori storici, con l'inasprimento degli standard di sicurezza informatica. Nel periodo di previsione, economie di scala, piattaforme integrate e set di dati ricchi di evidenze determineranno la fidelizzazione delle quote di mercato, mentre i nuovi entranti agili spingeranno l'innovazione nella miniaturizzazione dei sensori e nell'analisi predittiva.
Leader del settore dei registratori a loop impiantabili
Abbott
Medtronic
BIOTRONIC
Boston Scientific Corporation
Vettoriale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2025: Abbott ha lanciato lo studio cardine ASCEND CSP per valutare un elettrocatetere ICD con stimolazione del sistema di conduzione
- Marzo 2024: Abbott ha ricevuto il marchio CE per il monitor cardiaco inseribile Assert-IQ, caratterizzato da una durata della batteria di sei anni e connettività Bluetooth avanzata.
- Gennaio 2024: Medtronic ha ottenuto il marchio CE per i pacemaker senza fili Micra AV2 e VR2, con una durata della batteria superiore del 40% e un obiettivo di 16-17 anni di servizio.


Ambito e metodologia
Nell'ambito del rapporto, un registratore di loop impiantabile, noto anche come monitor cardiaco inseribile, è un dispositivo di monitoraggio elettrocardiografico (ECG) sottocutaneo a derivazione singola utilizzato per la diagnosi in pazienti con episodi ricorrenti di sincope inspiegabili a lungo termine. monitoraggio nei pazienti a rischio con fibrillazione atriale documentata e stratificazione del rischio nei pazienti con infarto miocardico sostenuto.
Il mercato dei registratori di loop impiantabili è segmentato per tipo di applicazione (aritmia cardiaca, fibrillazione atriale e sincope cardiaca), utenti finali (ospedali, centri cardiaci e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio- Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Sincope/Presincope |
| Rilevazione della fibrillazione atriale |
| Ictus criptogenico |
| Palpitazioni e altre aritmie |
| Ospedali |
| Centri e cliniche cardiache |
| Centri di chirurgia ambulatoriale (ASC) |
| Programmi di monitoraggio domiciliare e remoto |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per indicazione | Sincope/Presincope | |
| Rilevazione della fibrillazione atriale | ||
| Ictus criptogenico | ||
| Palpitazioni e altre aritmie | ||
| Per utente finale | Ospedali | |
| Centri e cliniche cardiache | ||
| Centri di chirurgia ambulatoriale (ASC) | ||
| Programmi di monitoraggio domiciliare e remoto | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni del mercato dei registratori ad anello impiantabili e le relative prospettive di crescita?
Il mercato dei registratori di eventi cardiaci impiantabili valeva 1.49 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.94%.
Quale indicazione domina oggi il mercato?
La sincope/presincope rappresenta il 45.98% del fatturato globale, a testimonianza dell'ampia adozione clinica per la valutazione degli svenimenti inspiegabili.
Quale segmento si sta espandendo più rapidamente?
Il monitoraggio dell'ictus criptogenetico mostra la maggiore diffusione, con un tasso di crescita annuo composto (CAGR) del 10.59%, in quanto consente di individuare la fibrillazione atriale occulta in quasi un terzo dei pazienti entro tre anni.
Per quanto tempo i dispositivi moderni possono monitorare i ritmi cardiaci?
I sistemi più avanzati ora garantiscono una sorveglianza continua fino a sei anni, raddoppiando il benchmark di tre anni delle generazioni precedenti.
Quali regioni prevedono la crescita futura più elevata?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.62% fino al 2031, mentre il Nord America rimarrà il mercato più grande con una quota del 46.92%.
Pagina aggiornata l'ultima volta il:



