

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
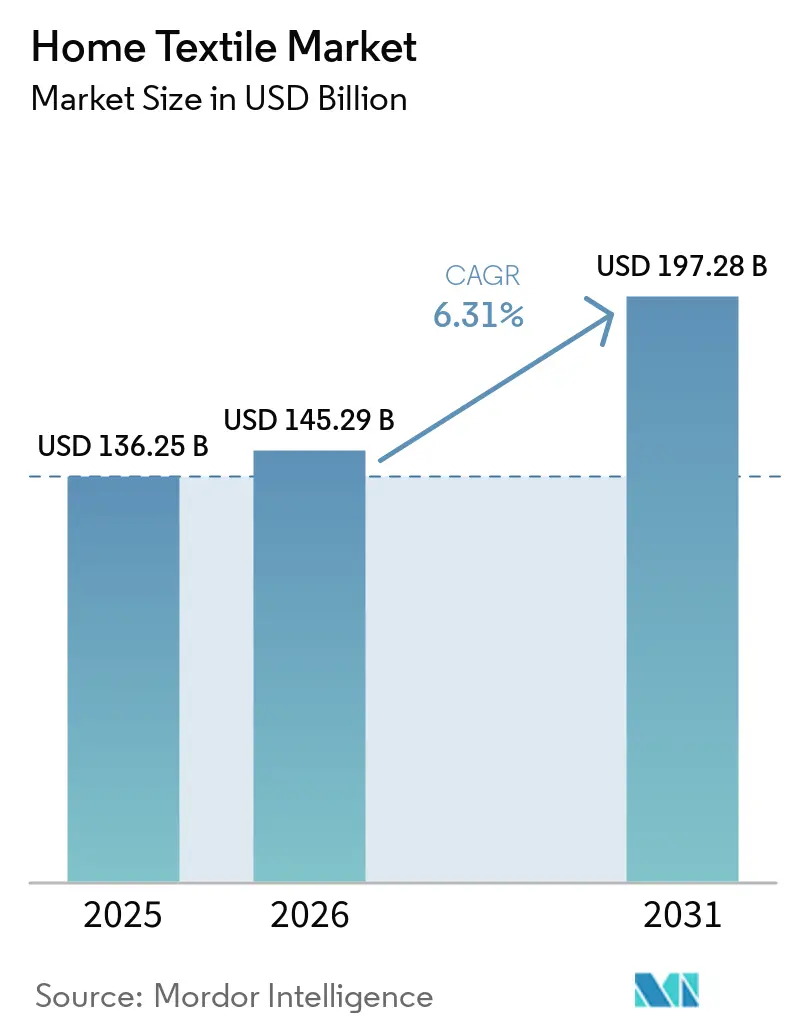
| Dimensione del mercato (2026) | 145.29 miliardo di dollari |
| Dimensione del mercato (2031) | 197.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
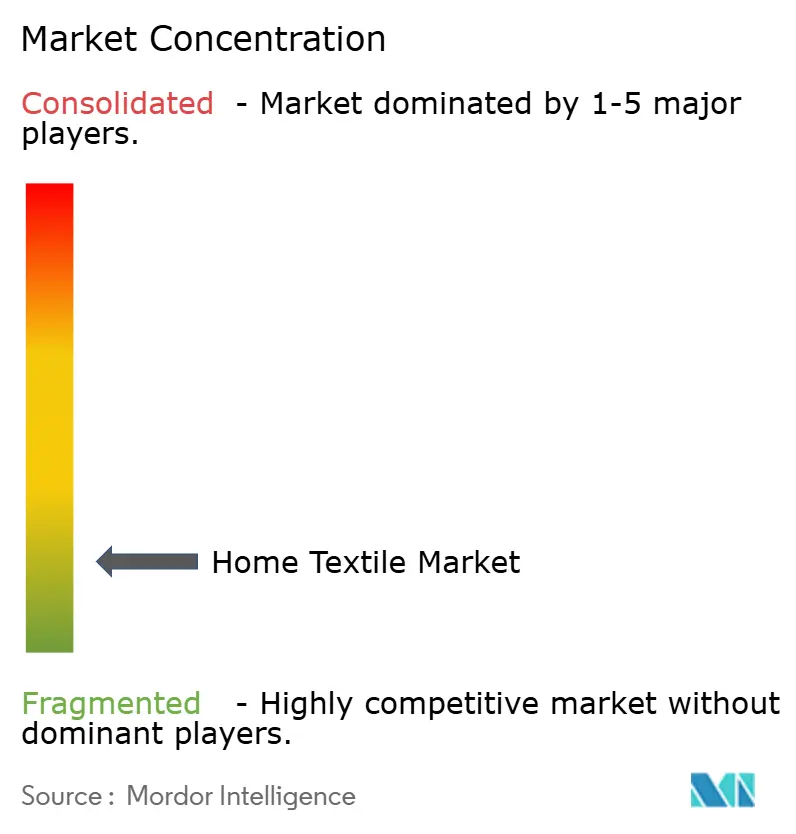
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei tessili per la casa di Mordor Intelligence
Il mercato globale dei tessili per la casa ha raggiunto i 145.29 miliardi di dollari nel 2026, in aumento rispetto ai 136.25 miliardi di dollari del 2025, e si prevede che raggiungerà i 197.28 miliardi di dollari entro il 2031, con un CAGR del 6.31%. La crescita è supportata dal costante passaggio a biancheria da letto performante che gestisce umidità, temperatura e allergeni, nonché dal crescente interesse dei consumatori per fibre naturali e speciali con credenziali di sostenibilità credibili. I marchi direct-to-consumer continuano a riprogettare le catene di fornitura tradizionali attraverso l'integrazione verticale, il nearshoring e una presenza retail selettiva per migliorare la velocità e il controllo del merchandising. L'area Asia-Pacifico ha dominato nel 2025 e guida l'espansione regionale, sostenuta dalla crescita della classe media, dagli investimenti in parchi tessili su larga scala e dall'espansione delle reti retail omnicanale che migliorano l'accessibilità nelle città di secondo e terzo livello. I segnali normativi nell'Unione Europea in materia di responsabilità estesa del produttore e passaporti digitali dei prodotti stanno spingendo verso un'adozione anticipata di software di tracciabilità e di eco-design, spingendo i produttori a bilanciare la conformità con il posizionamento premium dei prodotti.
Punti chiave del rapporto
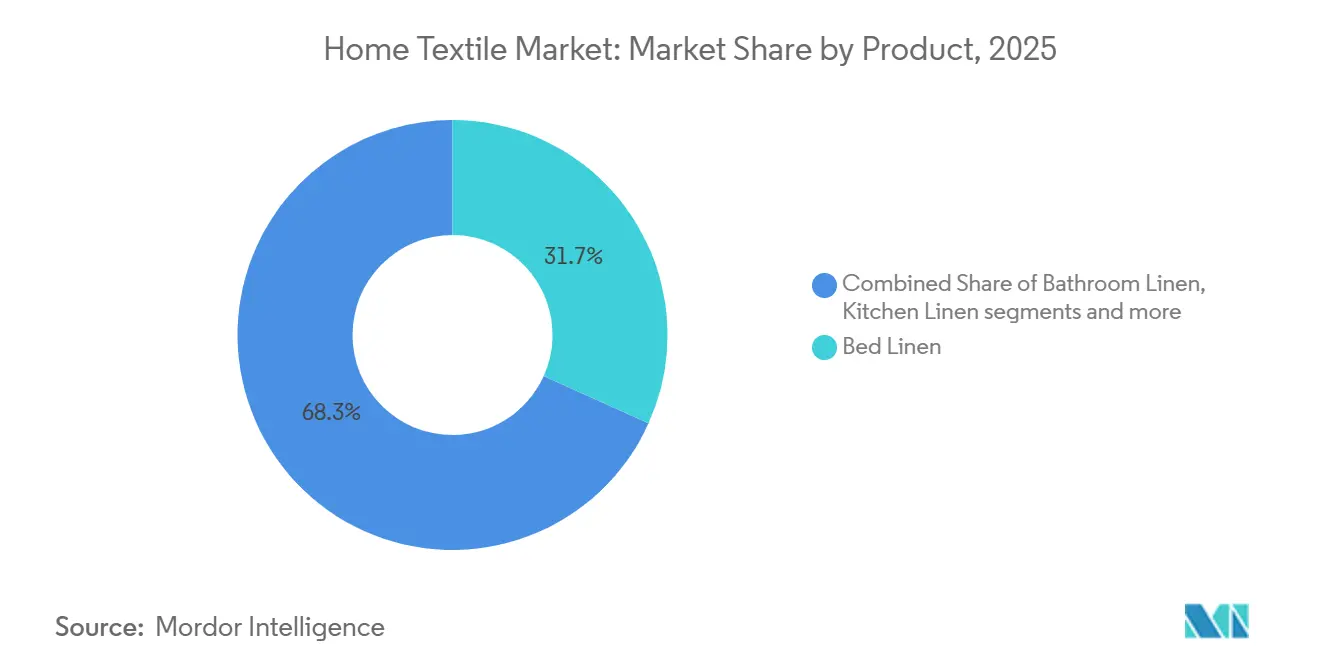
- Per prodotto, la biancheria da letto ha dominato con una quota di fatturato del 31.74% nel 2025, mentre si prevede che la biancheria da bagno crescerà a un CAGR del 7.92% entro il 2031.
- Per quanto riguarda il materiale, il cotone ha detenuto una quota del 57.12% nel 2025, mentre si prevede che il lino crescerà a un CAGR del 7.42% fino al 2031.
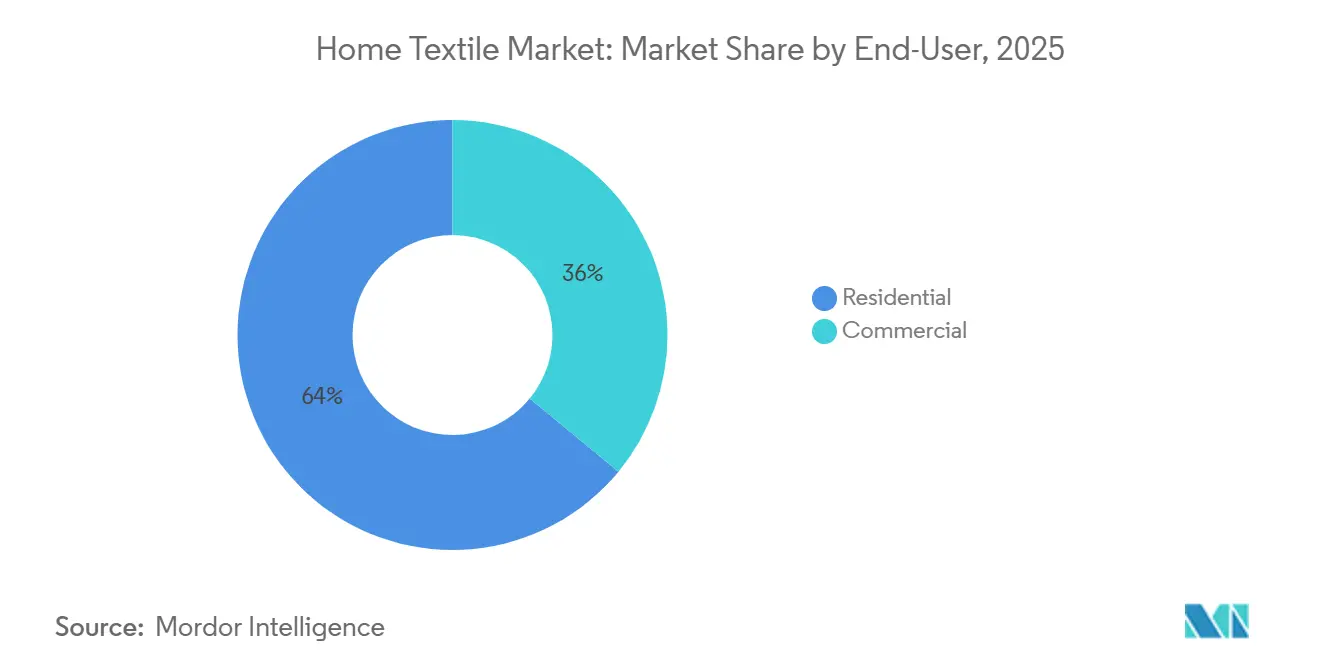
- Per quanto riguarda l'utente finale, il settore residenziale ha rappresentato il 64.03% del volume nel 2025 e si prevede che crescerà a un CAGR del 6.12% fino al 2031.
- Per canale di distribuzione, i negozi specializzati detenevano una quota del 43.88% nel 2025 e si prevede che i canali online cresceranno a un CAGR dell'8.45% fino al 2031.
- In termini geografici, l'area Asia-Pacifico deteneva una quota del 45.08% nel 2025 e si prevede che crescerà a un CAGR dell'8.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei tessili per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di biancheria da letto per il benessere del sonno e le prestazioni (rinfrescante, ipoallergenica, antimicrobica) | + 0.8% | Globale, concentrato in Nord America, Europa occidentale e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Premiumizzazione tramite fibre naturali e miscele speciali (lino, bambù, lyocell) | + 0.9% | Globale, Europa per il lino, Nord America e Asia-Pacifico per il lyocell e il bambù | Medio termine (2-4 anni) |
| Espansione delle catene di vendita al dettaglio organizzate e specializzate nei mercati emergenti | + 0.7% | Nucleo Asia-Pacifico con ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| L'espansione della classe media nell'area Asia-Pacifico aumenta la spesa pro capite per i tessili per la casa | + 1.2% | Mercati dell'Asia-Pacifico, tra cui India e Cina | A lungo termine (≥ 4 anni) |
| Fibre cellulosiche di origine biologica e artificiali che si stanno indebolendo nei tessuti per la casa | + 0.6% | Globale, con crescita della capacità in Cina, India e Vietnam | A lungo termine (≥ 4 anni) |
| Politiche di circolarità tessile (EPR/DPP) che orientano la progettazione e la tracciabilità dei prodotti | + 0.5% | Prima l'Europa, poi la graduale diffusione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di biancheria da letto per il benessere del sonno e le prestazioni (rinfrescante, ipoallergenica, antimicrobica)
La domanda dei consumatori di biancheria da letto rinfrescante, antimicrobica e ipoallergenica continua ad aumentare, poiché gli acquirenti collegano la qualità del sonno alla salute e alle prestazioni quotidiane. I marchi hanno integrato tecnologie a cambiamento di fase e traspiranti in lenzuola e coprimaterassi per ridurre il disagio termico durante il sonno, il che giustifica i prezzi elevati delle linee ad alte prestazioni [1] National Sleep Foundation, “Bedding and Sleep Quality Evidence,” Sleep Foundation, sleepfoundation.org . Le roadmap di prodotto si stanno espandendo attraverso partnership e trasferimenti tecnologici dalle prestazioni sportive e dal monitoraggio della salute ai tessuti per la casa, e i team stanno testando soluzioni di modulazione termica in ambienti ad alte prestazioni. Le finiture antimicrobiche basate su sostanze chimiche agli ioni d'argento continuano ad affrontare i problemi di sensibilità e igiene nelle case con più occupanti o con animali domestici, il che ne migliora l'adozione in Nord America e nelle aree urbane dell'Asia-Pacifico. Le aziende stanno abbinando l'innovazione dei materiali all'espansione dei canali attraverso siti web diretti e negozi di proprietà, il che accorcia i cicli di feedback per l'iterazione e il rifornimento del prodotto. L'effetto netto è un costante spostamento verso la biancheria da letto ad alte prestazioni nel mercato dei tessuti per la casa nei livelli di prezzo medio e premium, migliorando la resilienza della categoria nei cicli economici.
Premiumizzazione tramite fibre naturali e miscele speciali (lino, bambù, lyocell)
Il lino, il lyocell e il lyocell a base di bambù stanno guadagnando terreno grazie alla loro piacevolezza al tatto, alla traspirabilità e a una credibile narrativa di sostenibilità che risuona con i consumatori europei e nordamericani. Programmi di fibre di marca come il TENCEL contribuiscono a tradurre il recupero dei solventi a ciclo chiuso e il minore utilizzo di risorse in affermazioni di prodotto riconoscibili per la biancheria da letto e i prodotti imbottiti. Le miscele speciali stanno ampliando i casi d'uso nel raffreddamento e nella gestione dell'umidità, il che supporta un livello premium per lenzuola e imbottiture nel mercato tessile per la casa. I primi ad adottare il lyocell di bambù tracciabile dimostrano una forte intenzione di riacquisto e la disponibilità a pagare per benefici ambientali verificati, il che supporta le strategie di prezzo guidate dal marchio. I piani di capacità produttiva dei principali fornitori di fibre cellulosiche fino al 2025 sono in linea con la crescente domanda da parte dei marchi di biancheria da letto di prodotti differenziati per fibre che offrono comfort e sostenibilità. Il risultato è una graduale e sostenuta tendenza alla premiumizzazione che fa aumentare i prezzi medi di vendita nel mercato globale dei tessuti per la casa, dove la tracciabilità e le certificazioni di terze parti sono visibili nel punto vendita.
Incrostazioni di fibre cellulosiche biologiche e artificiali nei tessuti per la casa
La produzione globale di cellulosa rigenerata è aumentata nel 2024, poiché i marchi di biancheria da letto e tappezzeria hanno cercato materie prime rinnovabili con un minore impatto ambientale, supportate dagli investimenti dei grandi fornitori in sistemi efficienti a ciclo chiuso che recuperano i solventi e riducono le emissioni [2] Lenzing AG, “TENCEL Technology and 2024 Sustainability Update,” Lenzing, lenzing.com . L'estensione dei prodotti ad applicazioni di imbottitura e tappezzeria ha ampliato la scelta dei materiali per piumini, cuscini e tessuti per mobili, contribuendo a diversificare la dipendenza del mercato tessile per la casa dal cotone e dai poliesteri generici, supportando al contempo cambiamenti più ampi nel settore tessile globale . I programmi di espansione dei fornitori miravano alla crescita della capacità entro la metà del decennio, in linea con l'adozione a valle di fibre di origine naturale in Nord America ed Europa. I programmi politici in India e i quadri commerciali in Vietnam stanno plasmando nuove decisioni sulla capacità nelle catene del valore basate sul bambù, aggiungendo resilienza geografica alle strategie di approvvigionamento di cellulosa in tutta l'Asia-Pacifico. I marchi a valle della filiera produttiva stanno sperimentando l'utilizzo di materiali riciclati nei tessuti per materassi e coprimaterassi al fine di raggiungere gli obiettivi di riduzione dei rifiuti, aggiungendo una dimensione di sostenibilità alla progettazione dei prodotti nel mercato tessile per la casa. Questi sviluppi, nel loro insieme, supportano un cambiamento a lungo termine nella composizione dei materiali verso le fibre cellulosiche e i materiali riciclati, offrendo una differenziazione dei prodotti in termini di prestazioni e impatto ambientale.
Politiche di circolarità tessile (EPR/DPP) che orientano la progettazione e la tracciabilità dei prodotti
La direttiva quadro sui rifiuti modificata dell'Unione europea è entrata in vigore nell'ottobre 2025 e richiede agli Stati membri di attuare schemi di responsabilità estesa del produttore per i tessili entro l'aprile 2028, il che sta accelerando la pianificazione per l'ecodesign e il ritiro da parte dei marchi che vendono nella regione [3] Commissione europea, "Passaporto digitale del prodotto e linee guida EPR", Commissione europea, europa.eu . Si prevede che l'iniziativa del passaporto digitale del prodotto della Commissione europea pubblicherà atti delegati nel 2027, con implementazioni graduali a partire dalla metà del 2028, richiedendo dati a livello di articolo sul contenuto di fibre, l'origine e le opzioni di fine vita a cui consumatori e riciclatori possano accedere. I primi ad agire stanno allineando i sistemi della catena di approvvigionamento e l'etichettatura dei prodotti per prepararsi al DPP e all'EPR, incorporando la tracciabilità nella progettazione e nell'imballaggio e integrando la gestione dell'acqua e dell'energia nelle operazioni. I produttori stanno investendo in energia rinnovabile e tecnologie di produzione circolare per ridurre le emissioni operative e allinearsi ai criteri di approvvigionamento dei grandi acquirenti, il che crea un vantaggio competitivo in termini di prestazioni e conformità nel mercato dei tessuti per la casa. La preparazione alla conformità sta modificando le strutture dei costi e le tempistiche per i marchi più piccoli, spingendoli a collaborare con fornitori di soluzioni per gestire l'acquisizione e la rendicontazione dei dati su portafogli multimarca. A lungo termine, si prevede che la trasparenza e l'economia circolare si integrino negli assortimenti, inizialmente in Europa, per poi diffondersi in altre regioni attraverso le politiche dei rivenditori e gli accordi commerciali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Barriere commerciali e volatilità tariffaria sulle importazioni tessili | -0.9% | Globale, con esposizione acuta nei corridoi degli Stati Uniti | A breve termine (≤ 2 anni) |
| La sostituzione con pavimenti in superficie dura riduce la domanda di tappeti e moquette | -0.4% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| La riciclabilità e la complessità delle miscele di fibre aumentano l'onere della riprogettazione e della conformità | -0.3% | Prima l'Europa, poi i mercati più ampi | A lungo termine (≥ 4 anni) |
| Passaporto digitale dei prodotti e costi di conformità alla due diligence per le PMI | -0.2% | L'Europa è la prima con potenziale espansione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Barriere commerciali e volatilità tariffaria sulle importazioni tessili
L'inflazione dei costi dovuta alle modifiche tariffarie ha messo sotto pressione i margini dei fornitori orientati all'esportazione che vendono negli Stati Uniti, spingendo diversi produttori a trasferire i costi incrementali ai clienti o ad adeguare gli assortimenti per ridurre i prezzi medi di vendita nel breve termine. Le aziende stanno diversificando la produzione e l'esposizione al fatturato, con l'obiettivo di ridurre l'eccessiva dipendenza da un unico mercato e, al contempo, espandendosi in Europa, Medio Oriente e India per compensare la volatilità. Le reti di produzione multinazionali offrono flessibilità per instradare gli ordini e gestire i mutevoli regimi doganali, contribuendo a stabilizzare i tempi di consegna e i livelli di servizio nel mercato dei tessili per la casa. I fornitori stanno inoltre rafforzando la capacità produttiva nordamericana per supportare la biancheria da letto e le categorie correlate, il che migliora la velocità di distribuzione per i programmi di riassortimento. Si prevede che gli accordi commerciali in fase di negoziazione o recentemente conclusi supporteranno strategie di esportazione a lungo termine dall'India verso partner chiave in Europa e nel Regno Unito, migliorando il mix regionale per i principali fornitori. Queste misure, nel complesso, mitigano la volatilità a breve termine dovuta alle tariffe e migliorano la flessibilità strategica per le aziende che servono sia i canali di marca che quelli delle private label.
Costi di conformità al passaporto digitale dei prodotti e alla due diligence per le PMI
I requisiti per il passaporto digitale dei prodotti, a partire dall'Europa, aggiungeranno ulteriori fasi di raccolta dati ed etichettatura per ciascun prodotto, aumentando la complessità per le aziende con un'ampia gamma di SKU e portafogli multimarca. Le piccole e medie imprese si trovano ad affrontare un carico amministrativo relativamente più elevato a causa della conformità EPR e DPP, che può gravare sui flussi di cassa e richiedere aggiornamenti ai sistemi informativi e ai flussi di lavoro di onboarding dei fornitori. Gli esportatori che vendono in Europa stanno integrando progetti di tracciabilità e di scarico zero di liquidi nei loro piani di investimento per allinearsi alle normative in vigore e alle aspettative dei clienti in termini di sostenibilità. I portafogli multimarca richiedono implementazioni e governance dei dati specifiche per ogni marchio, il che aumenta i costi del software e le spese generali di gestione dei fornitori rispetto ai concorrenti monomarca. Nel breve termine, si prevede che i programmi di conformità saranno introdotti gradualmente per categoria di prodotto e area geografica, il che darà ai marchi il tempo di testare e perfezionare le soluzioni di etichettatura e reporting digitale. Nel lungo termine, la conformità sarà una capacità di base nel mercato dei tessili per la casa e le aziende che la adotteranno in tempi rapidi saranno in grado di catturare la preferenza dei rivenditori e la fiducia dei consumatori.
Analisi del segmento
Per applicazione: la biancheria da bagno è in forte espansione nelle ristrutturazioni alberghiere
La biancheria da letto ha rappresentato il 31.74% del fatturato del 2025, mentre si prevede che la biancheria da bagno sarà l'applicazione in più rapida crescita, con un CAGR del 7.92% fino al 2031, a dimostrazione dei cicli di sostituzione sostenuti e degli aggiornamenti alla spugna antimicrobica introdotti dal settore dell'ospitalità. Nel mercato dei tessili per la casa, i programmi di asciugamani e accappatoi beneficiano della differenziazione di prodotto in termini di prestazioni di asciugatura rapida e caratteristiche igieniche, che supportano gli assortimenti premium nei canali alberghieri e benessere. I produttori stanno allineando capacità e automazione per servire gli acquirenti istituzionali con qualità costante e tempi di consegna affidabili, il che contribuisce ad acquisire contratti e ordini ripetuti. Un nuovo impianto di produzione di asciugamani con robotica e controllo qualità basato sull'intelligenza artificiale viene utilizzato per supportare l'espansione in Asia-Pacifico, Africa, Australia e Medio Oriente, a dimostrazione di una domanda sostenuta di programmi di prodotti da bagno incentrati sul settore dell'ospitalità. I portafogli prodotti sono sempre più organizzati attorno a temi di benessere e sostenibilità, in linea con i criteri di approvvigionamento alberghiero e il posizionamento del retail specializzato.
La domanda di tappeti e moquette rimane strutturalmente sensibile ai cambiamenti nelle preferenze per i pavimenti nei mercati maturi, il che incoraggia i leader di categoria a privilegiare gamme per esterni, lavabili in lavatrice e per l'ospitalità commerciale, che prevedono cicli di sostituzione più rapidi nel mercato dei tessili per la casa. Gli investimenti in efficienza energetica e di processo contribuiscono alla resilienza operativa, mentre collezioni e formati che soddisfano le aspettative di manutenzione e durata stanno guadagnando quote negli spazi commerciali. Il trend positivo della biancheria da bagno è ulteriormente rafforzato dal passaggio da ambienti spa e benessere a bagni residenziali, dove le caratteristiche antimicrobiche e di asciugatura rapida supportano una proposta di valore che va oltre la semplice morbidezza. Con il proseguimento dei cicli di ristrutturazione del settore alberghiero in Medio Oriente e in alcune parti dell'Asia-Pacifico, i fornitori con attività allineate ai criteri ESG e innovazioni in spugna premium sono ben posizionati per catturare la crescita. Insieme, questi cambiamenti applicativi favoriscono collezioni per il bagno e gli spazi di servizio con finiture performanti e chiare credenziali di sostenibilità in linea con le specifiche degli acquirenti in tutte le regioni.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: i premi del lino superano il volume del cotone
Il cotone ha rappresentato il 57.12% del fatturato del 2025, a testimonianza della sua diffusione e familiarità, mentre si prevede che il lino crescerà a un CAGR del 7.42%, grazie alla differenziazione basata su design e certificazioni che gli consentirà di conquistare quote di mercato premium nel settore dei tessuti per la casa. Le fibre cellulosiche di marca si stanno espandendo nelle applicazioni di imbottitura e rivestimento, offrendo caratteristiche di prestazioni e sostenibilità che aiutano i marchi ad ampliare il mix di materiali oltre il cotone e i materiali sintetici convenzionali. Il rilancio del prodotto, che enfatizza le credenziali del lino europeo e le finiture artigianali, continua a riscuotere successo tra i consumatori premium in Nord America ed Europa. I programmi di tracciabilità del lyocell di bambù stanno garantendo elevati tassi di riacquisto laddove le affermazioni di sostenibilità e comfort sono validate e comunicate in modo efficace. Le innovazioni brevettate nei filati e nelle finiture stanno contribuendo a far sì che i tessuti per il bagno offrano maggiore assorbimento e asciugatura più rapida, rafforzando ulteriormente la narrativa del marchio nei segmenti premium.
Le strategie di approvvigionamento del cotone si stanno adattando alle differenze di costo e all'esposizione ai dazi doganali, il che sta portando alcuni operatori integrati a bilanciare gli input di cotone provenienti dagli Stati Uniti e dall'India, preparandosi al contempo all'espansione in settori verticali di prodotto adiacenti. Gli investimenti in contenuti riciclati per i tessuti di materassi e coprimaterassi continuano, poiché i marchi perseguono obiettivi di riduzione dei rifiuti e comunicano le prestazioni di raffreddamento attraverso marchi di fibre riciclate riconoscibili nel mercato tessile per la casa. L'espansione della capacità produttiva di lino e lyocell da parte dei principali fornitori si allinea alla crescente domanda di prodotti traspiranti, resistenti e certificati come sostenibili per la biancheria da letto e i rivestimenti. I cambiamenti di imballaggio e di processo, inclusi materiali alternativi a base di fibre e una maggiore automazione, riducono ulteriormente gli sprechi e accorciano i tempi di consegna, migliorando così il costo di servizio e la coerenza del prodotto [4] Trident Limited, “Integrated Annual Report 2024-25,” Trident Limited, tridentindia.com . Questi cambiamenti nei materiali sono alla base della premiumizzazione, pur mantenendo una base accessibile in assortimenti a base di cotone che soddisfano le aspettative di valore e durata.
Per utente finale: il residenziale domina, il commerciale accelera
Gli utenti finali residenziali hanno rappresentato il 64.03% del volume del 2025 e si prevede un CAGR del 6.12% fino al 2031, sostenuto dai cicli di ristrutturazione delle case in Nord America e dall'aumento della spesa discrezionale nei centri urbani dell'Asia-Pacifico nel mercato dei tessili per la casa. Le strategie di espansione nazionale in India stanno aggiungendo punti vendita al dettaglio alle catene premium per collezioni di biancheria da letto e da bagno di marca, aumentando la visibilità tra le famiglie con redditi più elevati. Il commercio al dettaglio specializzato sta aggiungendo esperienze curate, consulenza personalizzata e storytelling del marchio per rafforzare le caratteristiche dei prodotti e sostenere valori medi di transazione più elevati. I marchi nativi digitali stanno integrando le vetrine online con negozi di proprietà che mettono in risalto le qualità tattili e aiutano i consumatori a fare scelte consapevoli sui materiali. Questo mix di presenza digitale e in negozio migliora il controllo dell'assortimento e la cadenza di riassortimento durante i periodi di picco della domanda nel mercato dei tessili per la casa.
Gli utenti finali commerciali stanno accelerando, guidati da progetti nei settori dell'ospitalità e dell'assistenza sanitaria che danno priorità a caratteristiche antimicrobiche, ad asciugatura rapida e barriera ai fluidi nei tessuti per il bagno e la biancheria da letto. Le aziende con capacità di produzione di imbottiti e prodotti per il bagno stanno registrando un maggiore slancio nei canali contrattuali rispetto alla vendita al dettaglio di biancheria da letto negli Stati Uniti, colpita dai dazi, a dimostrazione di una domanda favorevole nei progetti e nei cicli di ristrutturazione immobiliare. L'allineamento ESG attraverso un elevato riciclo dell'acqua e l'utilizzo di energie rinnovabili sta rafforzando il posizionamento dei fornitori presso i gruppi alberghieri globali che impongono criteri di sostenibilità negli appalti. La domanda di tessuti antimicrobici e performanti da parte del settore sanitario istituzionale è in crescita nella regione Asia-Pacifico, a supporto di programmi a margine più elevato in cliniche e strutture di assistenza specialistica. Nei prossimi anni, si prevede che i volumi residenziali rimarranno il punto di riferimento, mentre i programmi commerciali offriranno un miglioramento del mix attraverso specifiche orientate alle prestazioni all'interno del mercato dei tessili per la casa.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: Online sconvolge la roccaforte delle specialità
I negozi specializzati hanno rappresentato il 43.88% delle vendite del 2025, supportati da servizi di merchandising esperienziale e consulenza, mentre i canali online sono destinati a crescere a un CAGR dell'8.45% fino al 2031, poiché i consumatori danno priorità alla praticità, alla trasparenza dei prezzi e alle relazioni dirette con i marchi nel mercato dei tessili per la casa. I marchi si stanno affidando a marchi in licenza e di proprietà nell'e-commerce per diversificare i ricavi e raggiungere segmenti a valore aggiunto, espandendo la portata oltre i tradizionali programmi all'ingrosso. I modelli nativi digitali hanno costruito una scala concentrandosi su un numero limitato di prodotti di punta, prezzi trasparenti e cicli di aggiornamento dei prodotti reattivi che riflettono il feedback in tempo reale. Alcuni marchi stanno aggiungendo negozi fisici per migliorare la valutazione tattile e costruire comunità locali attraverso eventi e partnership di design che rafforzano le affermazioni di qualità e sostenibilità. L'espansione della gamma e gli investimenti in capacità produttiva da parte dei produttori nordamericani di cuscini e protezioni forniscono supporto dal lato dell'offerta per i programmi di private label e di marca presso i partner commerciali.
Le funzionalità di e-commerce sono ormai fondamentali per le categorie di biancheria da letto e articoli di uso quotidiano, dove la rapidità di evasione degli ordini e la facilità di reso favoriscono gli acquisti ripetuti nel mercato dei tessili per la casa. I canali digitali migliorano anche la sperimentazione degli assortimenti e la micro-segmentazione, consentendo ai marchi di personalizzare colori, materiali e confezioni in base alle preferenze regionali senza dover gestire ingenti scorte in negozio. I negozi specializzati continuano a promuovere la conversione premium in lino e lyocell attraverso prove tattili e consulenze, mentre i marketplace digitali supportano fasce di prezzo base e promozioni per gli assortimenti a base di cotone. Le strategie di espansione europea dei principali produttori stanno aggiungendo leadership commerciale senior e presenza in fiere per consolidare le partnership con i negozi specializzati. Con la maturazione dei modelli omnicanale, è probabile che la quota di mercato continui a spostarsi online, mentre i punti vendita fisici supportano un maggiore coinvolgimento e un posizionamento premium nel mercato dei tessili per la casa.
Analisi geografica
Mercato tessile per la casa in Asia-Pacifico ed Europa
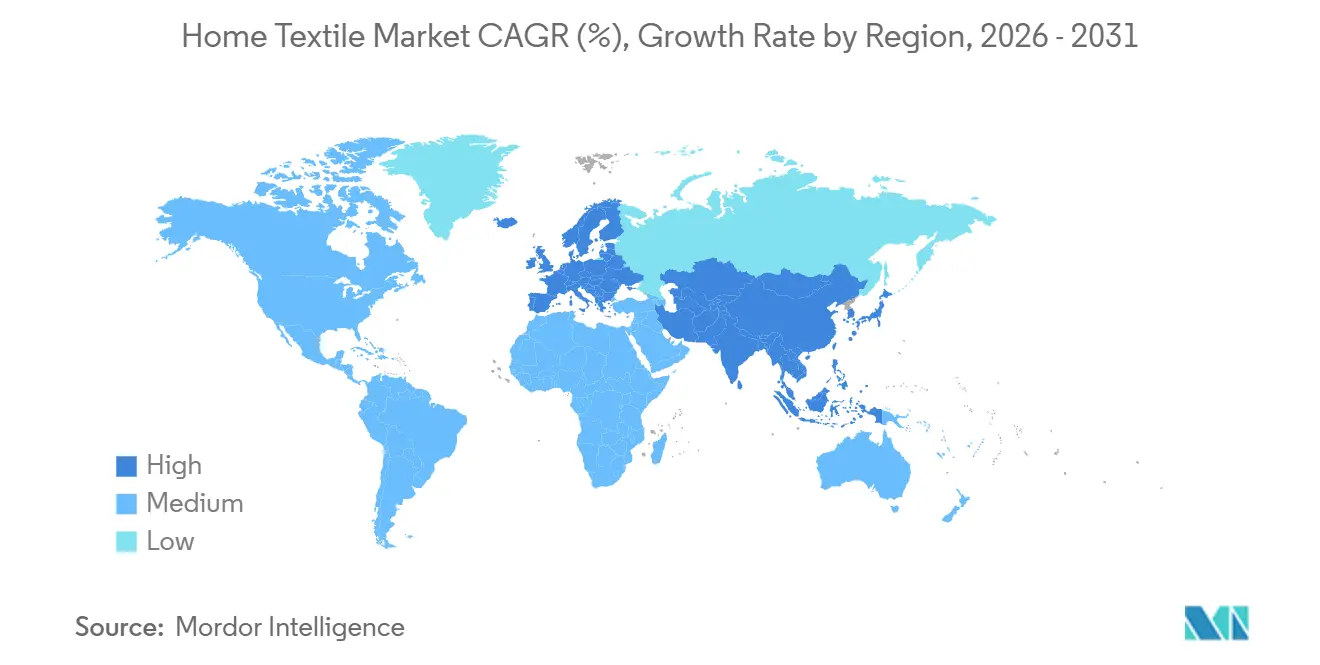
L'Asia-Pacifico rappresenta l'attuale ancora di domanda e produzione, rappresentando il 45.08% della base globale nel 2025 e in linea con un CAGR dell'8.12% fino al 2031 nel mercato dei tessili per la casa. La domanda è sostenuta dall'aumento dei redditi urbani, dalla maturazione dei formati di vendita al dettaglio e dalle infrastrutture di parchi sostenute dal governo che aggregano filatura, tessitura, lavorazione e logistica in singoli campus. L'India sta rafforzando il suo posizionamento attraverso sette parchi PM-MITRA e un budget tessile aumentato, entrambi a sostegno di investimenti end-to-end e creazione di posti di lavoro legati alla crescita delle esportazioni. Le prospettive di esportazione sono inoltre legate ai progressi negli accordi commerciali tra UE e Regno Unito che riducono gli svantaggi tariffari per categorie come biancheria da letto, biancheria da bagno, tendaggi e tappezzeria. L'espansione regionale dell'e-commerce e una più ampia copertura del commercio al dettaglio specializzato continuano ad ampliare l'accesso nelle città di Livello 2 e Livello 3, aumentando la penetrazione di categoria per i programmi di biancheria da letto e da bagno nel mercato dei tessili per la casa.
Mercato europeo dei tessili per la casa
La traiettoria dell'Europa è ancorata alla premiumizzazione e alla prontezza normativa, con una previsione di CAGR del 5.80% che riflette la domanda dei consumatori di lino europeo, cotone biologico e catene di approvvigionamento verificabili. La Direttiva quadro sui rifiuti dell'UE, entrata in vigore nell'ottobre 2025, stabilisce una tempistica chiara per l'estensione della responsabilità del produttore entro aprile 2028, spingendo marchi e fornitori a investire in sistemi di progettazione circolare e di raccolta differenziata. Si prevede che i passaporti digitali dei prodotti entreranno in vigore gradualmente a partire dalla metà del 2028, a seguito di atti delegati del 2027 che daranno priorità alla governance dei dati, alle etichette a livello di articolo e all'interoperabilità transfrontaliera per il mercato dei tessili per la casa. I principali fornitori stanno anticipando i tempi con collezioni a tema sostenibilità, una leadership europea rafforzata e la partecipazione ai principali eventi commerciali per espandere le partnership con i negozi specializzati. Queste iniziative supportano la realizzazione dei prezzi e la preferenza a lungo termine degli acquirenti nei canali premium europei.
Il mercato dei tessuti per la casa nelle Americhe, in Medio Oriente e Africa e in Oceania
Il profilo di crescita del 4.70% del Nord America riflette la volatilità legata ai dazi, la cautela degli inventari dei rivenditori e i cambiamenti a livello di categoria a favore dei programmi di biancheria da letto e da bagno ad alte prestazioni nel mercato dei tessili per la casa. Per mitigare l'esposizione alle importazioni e servire gamme ad alto tasso di riassortimento, i fornitori stanno commissionando a stabilimenti statunitensi la produzione di cuscini, protezioni e SKU correlate che richiedono tempi di ciclo rapidi. Questo coesiste con i continui investimenti in automazione e operazioni digitali da parte di produttori di lunga data che servono sia portafogli di private label che di marchi. Il Medio Oriente e il Sud America mantengono uno slancio costante, trainato dall'ospitalità e dall'urbanizzazione, mentre Africa e Oceania avanzano più lentamente a causa dei vincoli infrastrutturali. In tutte le regioni, conformità, tracciabilità e materiali di alta qualità continuano a definire la differenziazione competitiva nel mercato dei tessili per la casa.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Panorama competitivo
Il mercato dei tessili per la casa è frammentato, consentendo a marchi e produttori specializzati di crescere concentrandosi sulla differenziazione delle prestazioni, sui materiali premium e sulla tracciabilità, che rafforzano il posizionamento di categoria. I player del direct-to-consumer hanno ridimensionato il loro business grazie a strategie mirate di prodotti di punta, prezzi trasparenti e lanci online-first che in seguito si estendono al retail di proprietà per esperienze tattili. I marchi specializzati che hanno ampliato il numero di negozi nel 2025 hanno registrato ottime performance nel retail, supportate da assortimenti curati e un servizio di alto livello che rafforza le affermazioni sulla qualità. Dal punto di vista produttivo, l'integrazione verticale, l'automazione e la riduzione dei tempi di consegna sono chiare priorità per i leader che cercano di proteggere i margini e migliorare i livelli di servizio. L'espansione europea con una leadership dedicata e la presenza in fiere e saloni specializzati fa parte di una strategia più ampia per catturare la domanda del retail specializzato nei mercati premium.
I fornitori esposti all'export stanno riequilibrando il mix geografico e l'attenzione ai prodotti per mitigare i rischi tariffari, rafforzando al contempo la resilienza nel mercato dei tessili per la casa. Acquisizioni strategiche e licenze di marchi negli Stati Uniti hanno ampliato il portafoglio nel settore della biancheria da letto di servizio e potenziato la distribuzione, supportate dall'avvio di stabilimenti nazionali in diversi stati. Le trasformazioni del modello operativo che consolidano le divisioni e semplificano gli stabilimenti stanno generando risparmi multimilionari per migliorare la competitività e il servizio. Gli investimenti dei produttori nordamericani di biancheria da letto in robotica e sistemi basati sull'intelligenza artificiale nel 2024 e nel 2025 stanno migliorando l'efficienza e la qualità, aumentando al contempo la capacità di soddisfare la crescente domanda dei partner commerciali. Gli impegni per la sostenibilità, tra cui un elevato riciclo dell'acqua e l'adozione di energie rinnovabili, stanno emergendo come fattori competitivi nelle categorie guidate dagli acquisti.
Il piano competitivo si concentra su tre temi di rinforzo. In primo luogo, la differenziazione del prodotto attraverso tecnologie performanti, fibre traspiranti di alta qualità ed etichette ecologiche credibili rafforza la fiducia nel marchio e la realizzazione dei prezzi nel mercato dei tessili per la casa. In secondo luogo, il controllo della supply chain attraverso l'integrazione verticale, il nearshoring e l'automazione riduce i tempi di consegna e soddisfa le esigenze di riassortimento per le categorie di servizi. In terzo luogo, la conformità ai regolamenti EPR e DPP dell'UE crea barriere all'ingresso e premia i primi utilizzatori che possono dimostrare la tracciabilità su larga scala. Le aziende che operano su questi fronti sono posizionate per guadagnare quote di mercato senza fare affidamento su sconti elevati, supportate da strategie omnicanale che bilanciano l'efficienza online con l'engagement in negozio.
Leader del settore tessile per la casa
Welspun Living Ltd.
Mohawk Industries, Inc. (Tappeti e tessuti)
Springs Global SA
Gruppo Tridente
Luolai Lifestyle Technology Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Trident Limited ha accelerato l'espansione europea del settore tessile per la casa con investimenti strategici e ha presentato la sua "collezione TG" a Heimtextil 2026 di Francoforte, concentrandosi su design contemporaneo, sostenibilità e innovazione per i mercati europei. L'azienda ha nominato direttori dedicati per Germania e Francia per migliorare il coinvolgimento dei clienti, in quanto gli accordi di libero scambio proposti tra India e Regno Unito e India e UE migliorano le prospettive commerciali.
- Novembre 2025: Boll & Branch ha ampliato la propria presenza retail a 15 negozi in tutto il paese con nuove aperture a Charlotte, nella Carolina del Nord, e Bethesda, nel Maryland, quasi raddoppiando il proprio portafoglio retail in un anno. I negozi al dettaglio hanno registrato ottime performance, con un fatturato in crescita di quasi il 60% su base annua e piani di continua espansione nel 2026.
- Luglio 2025: Indo Count Industries ha lanciato il marchio statunitense storico "Wamsutta" direttamente al consumatore, in seguito all'acquisizione nell'anno fiscale 2024-25, e ha segnalato un potenziale di fatturato di 100 milioni di dollari in tre anni attraverso marchi di proprietà e in licenza.
- Aprile 2025: Ralph Lauren ha presentato la sua Home Collection e ha debuttato alla Milano Design Week con la Canyon Road Collection autunno 2025, caratterizzata da materiali naturali e dalla collaborazione con gli artisti tessili Diné Naiomi e Tyler Glasses.
Ambito del rapporto sul mercato globale dei tessili per la casa
I tessili per la casa si riferiscono a tessuti e indumenti specificatamente destinati a valorizzare l'arredamento di un ambiente residenziale. Il rapporto fornisce un’analisi completa del mercato dei tessili per la casa, comprendente una valutazione di fattori economici e contributi settoriali, una panoramica del panorama del mercato, una stima delle dimensioni del mercato per segmenti critici, un’identificazione delle tendenze emergenti all’interno dei segmenti di mercato, un’esplorazione di dinamiche di mercato ed esame delle spese logistiche da parte delle industrie utilizzatrici finali.
Il mercato è segmentato per prodotto, canale di distribuzione e area geografica. Il mercato è ulteriormente segmentato per prodotto in biancheria da letto e copriletto, biancheria da bagno, biancheria da cucina, tappezzeria, tende e rivestimenti per pavimenti. Il mercato è ulteriormente segmentato per canale di distribuzione in supermercati/ipermercati, negozi specializzati, online e altri canali di distribuzione. E per area geografica, Nord America, America Latina, Europa, Asia-Pacifico, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni per i tessili per la casa in valore (USD) per tutti i segmenti di cui sopra.
Per Applicazione
| Biancheria da Letto |
| Biancheria da bagno |
| Biancheria da cucina |
| Tappezzeria |
| Altri (tappeti e moquette) |
Per materiale
| Cotone |
| Lino |
| Fibre sintetiche |
| Altri materiali (lana, canapa, seta, iuta, bambù) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| disconnesso | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | |
| Negozi specializzati | |
| Altri canali offline | |
| Online |
Per regione
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per Applicazione | Biancheria da Letto | |
| Biancheria da bagno | ||
| Biancheria da cucina | ||
| Tappezzeria | ||
| Altri (tappeti e moquette) | ||
| Per materiale | Cotone | |
| Lino | ||
| Fibre sintetiche | ||
| Altri materiali (lana, canapa, seta, iuta, bambù) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | disconnesso | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | ||
| Negozi specializzati | ||
| Altri canali offline | ||
| Online | ||
| Per regione | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dei tessili per la casa?
Nel 2025 il mercato dei tessili per la casa aveva una dimensione di 136.25 miliardi di dollari e si prevede che raggiungerà i 197.28 miliardi di dollari entro il 2031, con un CAGR del 6.31% nel periodo 2026-2031.
In quale regione si concentra la domanda nel mercato dei tessili per la casa e con quale rapidità sta crescendo?
L'area Asia-Pacifico ha rappresentato il 45.08% del fatturato del 2025 e si prevede che crescerà a un CAGR dell'8.12% fino al 2031, superando tutte le altre regioni.
Quali applicazioni stanno determinando una crescita incrementale nel mercato dei tessili per la casa?
Nel 2025, la biancheria da letto ha guidato il fatturato, mentre la biancheria da bagno è l'applicazione in più rapida crescita, con un CAGR del 7.92%, trainata dalle ristrutturazioni nel settore dell'ospitalità e dall'innovazione antimicrobica.
In che modo le normative europee incidono sul mercato dei tessili per la casa?
La direttiva quadro sui rifiuti dell'UE richiede l'EPR entro aprile 2028 e si prevede che i passaporti digitali per i prodotti saranno introdotti gradualmente a partire dalla metà del 2028, accelerando gli investimenti nella tracciabilità e nell'eco-design.
Quali strategie utilizzano i fornitori per gestire la volatilità delle tariffe?
Le aziende stanno ampliando la capacità produttiva degli Stati Uniti per la fornitura di servizi di pubblica utilità, diversificando la presenza nelle diverse regioni e riequilibrando l'esposizione ai ricavi per ridurre il rischio legato al singolo mercato.
Quali materiali stanno guadagnando terreno nei segmenti premium?
Il lino e le fibre cellulosiche artificiali, come il lyocell a base di TENCEL, stanno facendo progressi in termini di prestazioni e sostenibilità, supportando il posizionamento premium.


