

Dimensioni e quota di mercato dell'istruzione superiore
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.26 trilioni di dollari |
| Dimensione del mercato (2031) | 2.93 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.37% CAGR |
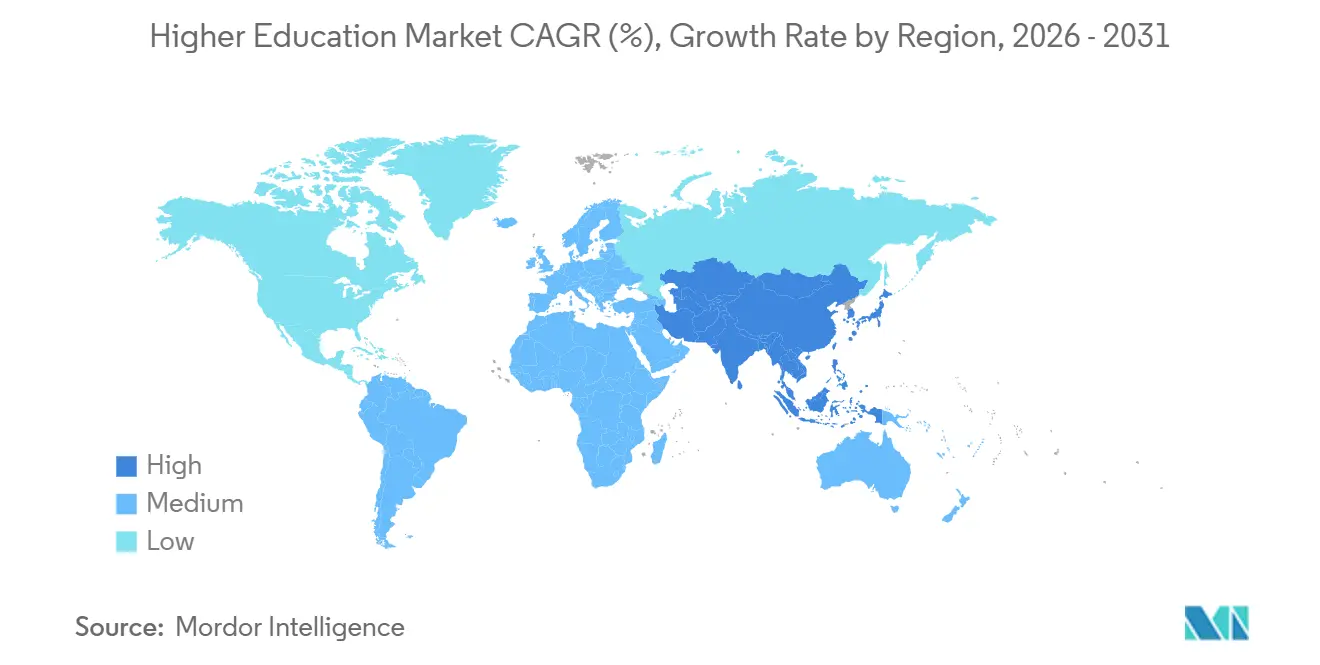
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
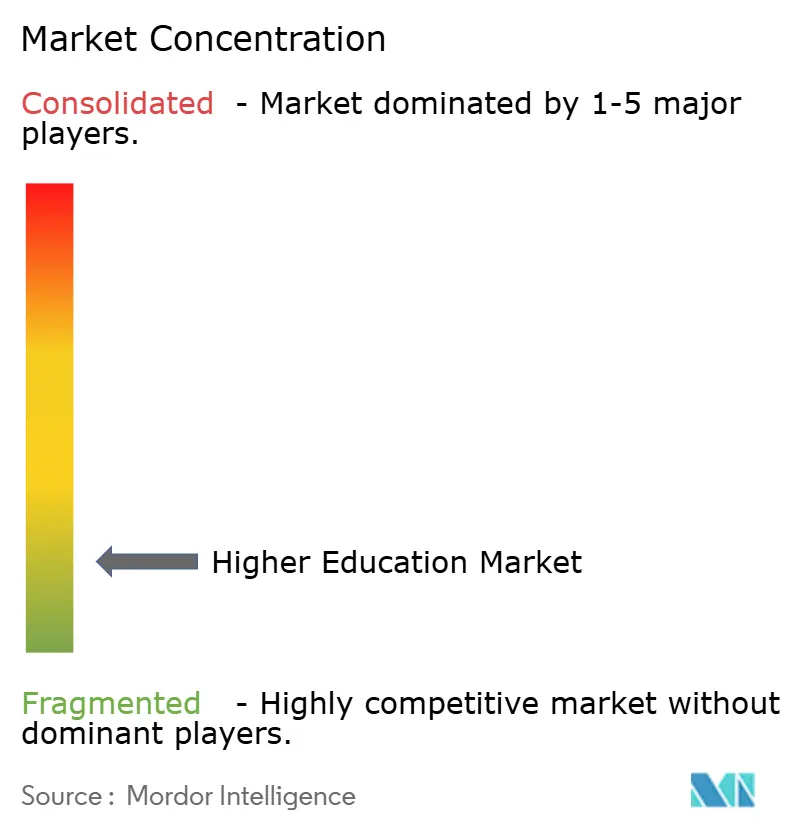
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'istruzione superiore a cura di Mordor Intelligence
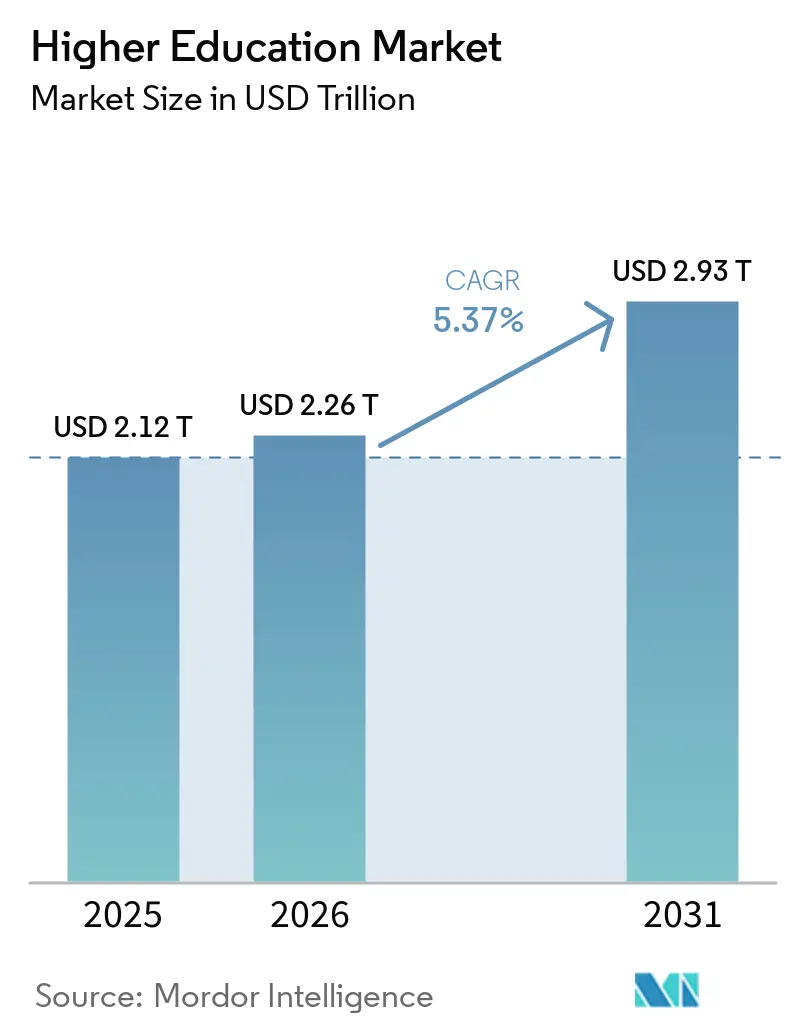
Si prevede che il mercato dell'istruzione superiore crescerà da 2.12 trilioni di dollari nel 2025 e 2.26 trilioni di dollari nel 2026 a 2.93 trilioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.37% tra il 2026 e il 2031.
Nel 2024, le iscrizioni globali hanno raggiunto i 269 milioni di studenti, a dimostrazione del fatto che l'accesso all'istruzione superiore ha continuato ad ampliarsi in base al reddito, alla geografia e all'età. I cambiamenti nel mercato del lavoro, l'espansione demografica nelle economie emergenti e una più rapida transizione verso l'erogazione digitale e ibrida stanno sostenendo il mercato globale dell'istruzione superiore nel 2026. Il modello tradizionale di laurea a tempo pieno rappresenta ancora la principale fonte di entrate. Tuttavia, le credenziali a ciclo breve stanno conquistando una quota maggiore degli investimenti istituzionali e della domanda di studenti nel mercato globale dell'istruzione superiore. L'adozione dell'IA sta anche cambiando il modo in cui gli istituti gestiscono la consulenza, i servizi agli studenti e i costi operativi, con un'adozione istituzionale in aumento dal 49% nel 2024 al 66% nel 2025. La mobilità studentesca internazionale rimane un importante canale di domanda per il mercato globale dell'istruzione superiore. Tuttavia, i flussi studenteschi si stanno spostando verso destinazioni con politiche più aperte, il che sta cambiando il modo in cui gli istituti reclutano ed espandono. [1] UNESCO, “Record Number of Higher Education Students Highlights Global Need for Recognition of Qualifications,” UNESCO, unesco.org
Punti chiave del rapporto
- Per livello di istruzione, i corsi di laurea triennale detenevano il 60.12% della quota di mercato globale dell'istruzione superiore nel 2025, mentre si prevede che la formazione professionale ed executive registrerà la crescita più rapida, con un CAGR del 6.43% fino al 2031.
- In termini di proprietà, nel 2025 gli istituti pubblici rappresentavano il 62.62% del mercato globale dell'istruzione superiore, mentre si prevede che gli istituti privati a scopo di lucro cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 6.23%, fino al 2031.
- Per modalità di erogazione, la didattica in presenza ha rappresentato il 72.71% del mercato globale dell'istruzione superiore nel 2025, mentre si prevede che la didattica ibrida crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 6.97% fino al 2031.
- Dal punto di vista geografico, il Nord America ha guidato il mercato globale dell'istruzione superiore con il 34.32% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.12%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'istruzione superiore
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di micro-certificazioni e programmi a ciclo breve in linea con le esigenze professionali | + 0.8% | Diffusione globale, con la massima intensità in Nord America ed Europa occidentale, e ripercussioni nelle aree urbane dell'Asia-Pacifico, del Medio Oriente e dell'Africa. | Medio termine (2-4 anni) |
| Espansione del reclutamento di studenti transfrontalieri in entrata nei campus principali | + 0.7% | Mercati di origine dell'Asia-Pacifico, tra cui India, Cina e Sud-est asiatico, con domanda reindirizzata verso Germania, Francia ed Emirati Arabi Uniti. | A breve termine (≤ 2 anni) |
| Diffusione capillare di infrastrutture ibride per campus e software per esperienze digitali. | + 0.9% | Diffusione globale, con la maggiore adozione in Nord America e Nord Europa e una diffusione più rapida in America Latina e Asia meridionale e orientale. | Medio termine (2-4 anni) |
| Promuovere politiche e finanziamenti pubblici per il reinserimento degli adulti nell'istruzione e la riqualificazione professionale. | + 0.6% | Nord America, Europa, Giappone e Corea del Sud, con crescente rilevanza in America Latina. | Medio termine (2-4 anni) |
| Istituzione di sedi fisiche di filiali internazionali in centri emergenti | + 0.5% | India, Arabia Saudita, Emirati Arabi Uniti, Malesia e Singapore come mercati ospitanti, con Regno Unito, Stati Uniti e Australia come sistemi di esportazione. | A lungo termine (≥ 4 anni) |
| Integrazione istituzionale di curricula basati sulla collaborazione con il settore industriale e sulla co-progettazione | + 0.6% | Inizialmente Nord America e Nord Europa, con una prevista espansione in India, Singapore e Australia. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di micro-certificazioni e programmi a ciclo breve in linea con le esigenze professionali
La domanda di formazione a ciclo breve è diventata una delle leve di crescita più evidenti per il mercato globale dell'istruzione superiore. Coursera ha riportato che il 94% dei datori di lavoro è disposto a offrire stipendi iniziali più elevati ai candidati in possesso di micro-credenziali e il 92% ha affermato che i lavoratori entry-level con micro-credenziali ottengono risultati migliori rispetto ai colleghi senza. Lo stesso cambiamento è visibile a livello istituzionale, dove l'88% dei corsi di formazione continua online e professionale negli Stati Uniti offre ora micro-credenziali e l'85% le progetta specificamente per lo sviluppo della forza lavoro, rispetto al 55% del 2021. Questo sta modificando la composizione dei ricavi del mercato globale dell'istruzione superiore, poiché questi programmi passano dalla progettazione al lancio più rapidamente rispetto ai corsi di laurea completi. Inoltre, favorisce gli istituti che possono aggiornare rapidamente i programmi di studio e allineare i contenuti alle esigenze del mercato del lavoro senza lunghi cicli di approvazione. Il portfolio di Certificazioni Professionali di Livello Base di Coursera è cresciuto del 32% su base annua e il numero totale di iscrizioni ha superato i 20 milioni, a dimostrazione che la formazione a ciclo breve è ormai un canale di volume e di ricavi consolidato, piuttosto che un formato di prova.
Espansione del reclutamento di studenti transfrontalieri in entrata nei campus principali
Il reclutamento transfrontaliero rimane un motore di grande valore per il mercato globale dell'istruzione superiore, poiché gli studenti internazionali continuano a sostenere sia le tasse universitarie che l'utilizzo dei campus. I dati dell'UNESCO hanno mostrato che quasi 7.3 milioni di studenti hanno studiato all'estero in tutto il mondo nel 2023, confermando che la mobilità rimane strutturalmente importante anche se le politiche diventano meno prevedibili. L'attuale cambiamento non è tanto dovuto a un calo della domanda complessiva, quanto piuttosto a un reindirizzamento della domanda verso destinazioni ricettive nell'Europa continentale e nei nuovi hub asiatici. La Germania ha registrato un aumento del 6% delle iscrizioni di studenti internazionali nel semestre invernale 2024/25, raggiungendo quasi 402,000 studenti, con India e Cina che rimangono i principali mercati di provenienza extra-UE. Per gli istituti nel mercato globale dell'istruzione superiore, questo cambiamento premia la flessibilità nell'erogazione dei corsi in lingua straniera, le partnership locali e reti di reclutamento più equilibrate. Conferisce inoltre all'India una posizione più forte nell'influenzare gli studenti in uscita, poiché i modelli di mobilità indiana stanno contribuendo a definire quali sistemi ospitanti otterranno quote di mercato nella prossima fase del reclutamento internazionale.
Diffusione capillare di infrastrutture ibride per campus e software per esperienze digitali.
La didattica ibrida non è più una soluzione temporanea nel mercato globale dell'istruzione superiore. Viene ora considerata un modello infrastrutturale pianificato che supporta sia gli studenti tradizionali che i lavoratori adulti. Grand Canyon Education ha riportato che le iscrizioni ai campus ibridi presso gli istituti partner sono aumentate del 18.7% nel 2025, trainate dai programmi accelerati di infermieristica e assistenza sanitaria. Questo dato è significativo perché dimostra che la crescita della didattica ibrida si sta estendendo a settori regolamentati e legati al mondo del lavoro, non solo all'istruzione generale. Anche la componente tecnologica alla base di questo modello si sta espandendo rapidamente: Ellucian serve quasi 3,000 istituti in 50 paesi e raggiunge oltre 21 milioni di studenti attraverso la sua piattaforma. Ciononostante, il 56% degli istituti intervistati da Ellucian nel 2025 ha identificato la sicurezza e la privacy dei dati come il principale ostacolo all'adozione dell'intelligenza artificiale, a dimostrazione del fatto che l'espansione digitale nel mercato globale dell'istruzione superiore è sempre più legata alla qualità della governance e alla spesa per il software.
Promuovere politiche e finanziamenti pubblici per il reinserimento degli adulti nell'istruzione e la riqualificazione professionale.
Il reinserimento degli studenti adulti nel mondo del lavoro sta ampliando il bacino di utenza del mercato globale dell'istruzione superiore. Governi e datori di lavoro considerano gli istituti di istruzione superiore come partner per la riqualificazione professionale, soprattutto in contesti di persistente carenza di manodopera. Nell'area iberoamericana, le iscrizioni regionali hanno superato i 34 milioni di studenti e gli istituti sono sotto pressione per modernizzare la propria offerta formativa al fine di raggiungere gli studenti di prima generazione e gli adulti che vivono in aree rurali e periurbane. La stessa logica si osserva nelle economie in via di invecchiamento, dove i finanziamenti pubblici per la riqualificazione professionale sostengono iscrizioni più stabili rispetto al tradizionale ciclo di laurea. Ciò sta creando un ruolo più incisivo per le divisioni di formazione continua, i corsi di formazione manageriale e i certificati sponsorizzati dalle aziende all'interno del mercato globale dell'istruzione superiore. Sta inoltre spingendo gli istituti in India e in altri sistemi emergenti a collegare più direttamente l'offerta accademica all'occupabilità e all'avanzamento di carriera.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crisi di accessibilità delle tasse universitarie e forte sensibilità al debito studentesco | -0.8% | In primo luogo il Nord America, con successive espansioni nel Regno Unito, in Australia e nei sistemi dell'Asia-Pacifico, caratterizzati da commissioni più elevate. | A breve termine (≤ 2 anni) |
| Debolezza demografica e calo della popolazione giovanile nazionale | -0.6% | Europa occidentale, Giappone, Corea del Sud, Cina rurale e parti dell'Europa orientale | A lungo termine (≥ 4 anni) |
| Visti, fluttuazioni delle politiche migratorie e attriti geopolitici transfrontalieri | -0.9% | Canada, Regno Unito, Australia e Stati Uniti, con Germania e Francia che fungono da contrappesi parziali | A breve termine (≤ 2 anni) |
| Persistente carenza di personale docente e vincoli in termini di uniformità qualitativa. | -0.4% | A livello globale, con le pressioni più forti nei settori STEM, infermieristico e delle scienze applicate in Asia-Pacifico e nell'Africa subsahariana. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crisi di accessibilità delle tasse universitarie e forte sensibilità al debito studentesco
La pressione sui costi sta rimodellando la domanda nel mercato globale dell'istruzione superiore, soprattutto per i corsi post-laurea e quelli a prezzo elevato. Gli studenti valutano sempre più i programmi in base al loro effettivo ritorno sull'investimento in termini di carriera, piuttosto che basandosi esclusivamente sul prestigio dell'istituto. Questo spinge gli istituti a dimostrare i risultati occupazionali attraverso stage, partnership con le aziende e trasparenza salariale. Nel mercato globale dell'istruzione superiore, i soli sconti non risolvono il problema, poiché gli studenti sono sempre più cauti nei confronti dei programmi con rendimenti incerti. Il risultato è una maggiore propensione verso titoli di studio più brevi, più economici e più facilmente collegabili ai risultati sul mercato del lavoro. Questo è uno dei motivi per cui il mercato globale dell'istruzione superiore sta assistendo a una maggiore crescita dei certificati professionali, dell'apprendimento ibrido e dei formati supportati dalle aziende, rispetto alla pura espansione accademica.
Debolezza demografica e calo della popolazione giovanile nazionale
Il rallentamento demografico rappresenta un freno, seppur più lento, ma significativo per il mercato globale dell'istruzione superiore. I sistemi consolidati, con una popolazione giovanile in calo, non possono più contare sulla tradizionale domanda di studenti universitari per sostenere la stessa crescita di volume di prima. Ciò è particolarmente rilevante laddove gli istituti hanno elevati costi fissi e una flessibilità limitata nelle modalità di erogazione. Questo spiega anche perché molti fornitori nel mercato globale dell'istruzione superiore stiano ponendo maggiore enfasi sugli studenti adulti, sugli studenti internazionali e sui titoli di studio flessibili. La pressione non è uniforme, poiché i sistemi emergenti continuano ad accogliere nuovi studenti, mentre i sistemi più consolidati si trovano ad affrontare un calo delle immatricolazioni nazionali. Questa disomogeneità demografica rischia di ampliare il divario tra le regioni ad alta e bassa crescita nel mercato globale dell'istruzione superiore nel periodo di previsione.
Analisi del segmento
Per livello di istruzione: la formazione professionale traina i ricavi premium in un contesto di pressione sul mercato dei corsi di laurea triennale.
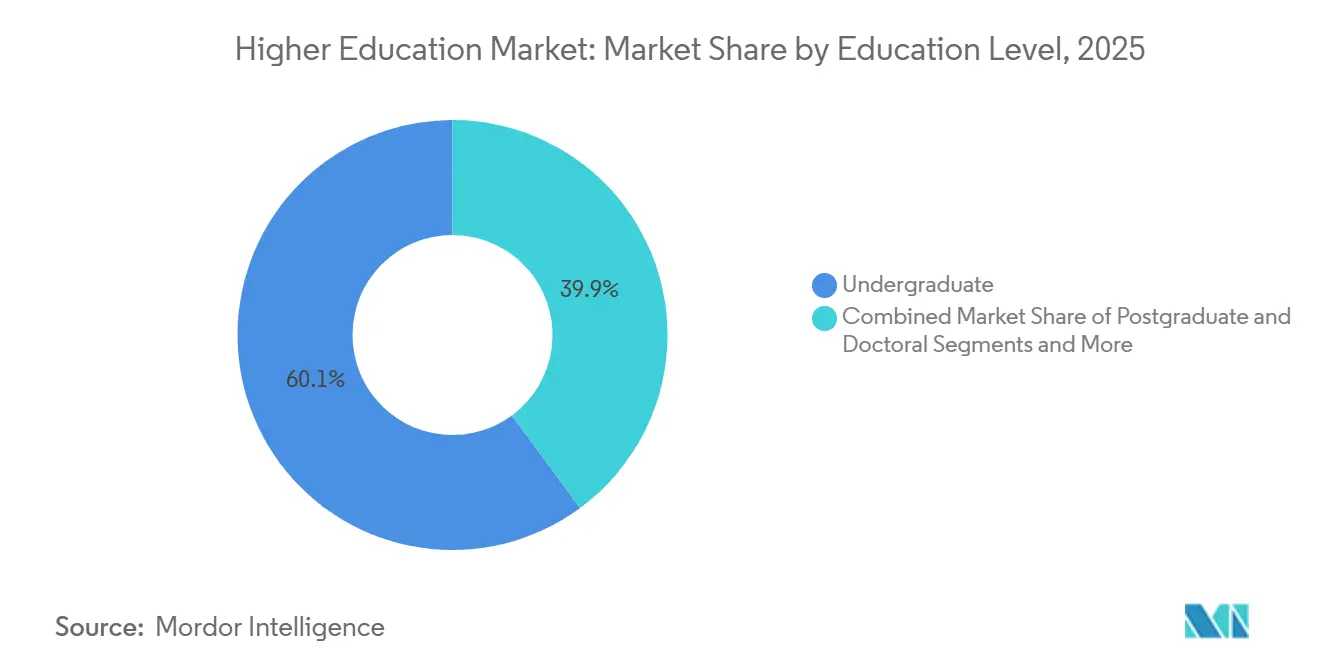
Nel 2025, i corsi di laurea triennale detenevano il 60.12% della quota di mercato globale dell'istruzione superiore, rappresentando la principale fonte di entrate per livello di istruzione. Tale posizione riflette ancora l'ampiezza delle infrastrutture per i corsi di laurea a tempo pieno, i canali di finanziamento pubblico e il ruolo centrale della laurea triennale nella maggior parte dei sistemi nazionali. I dati sulle tendenze globali del 2026 dell'UNESCO mostravano che i corsi di laurea triennale rappresentavano l'85% delle iscrizioni globali ai livelli ISCED da 6 a 8, mentre i corsi di laurea magistrale rappresentavano il 13% e i dottorati il 2%. L'ampia base di studenti iscritti ai corsi di laurea triennale implica che anche modeste variazioni nei tassi di accesso, di permanenza o di prezzo abbiano ancora un impatto significativo sul mercato globale dell'istruzione superiore. Significa anche che la pressione esercitata dalle coorti di giovani più maturi si farà sentire con maggiore probabilità prima nei sistemi con una forte presenza di corsi di laurea triennale, anche quando la domanda globale complessiva rimane positiva.
Si prevede che la formazione professionale ed executive crescerà a un tasso annuo composto (CAGR) del 6.43% dal 2026 al 2031, diventando il segmento formativo in più rapida crescita nel mercato globale dell'istruzione superiore. Questa crescita è sostenuta dalla domanda dei datori di lavoro di competenze in intelligenza artificiale, sviluppo della leadership e continua trasformazione della forza lavoro. Cicli di programma più brevi e una definizione più chiara degli obiettivi di apprendimento conferiscono a questo segmento un profilo commerciale più forte rispetto ai percorsi accademici più lunghi. Il settore globale dell'istruzione superiore sta inoltre assistendo a una maggiore allocazione di budget per la formazione non accademica, poiché i datori di lavoro possono implementarla più rapidamente in team e funzioni aziendali. La domanda di corsi post-laurea e di dottorato rimane importante per gli istituti orientati alla ricerca. Tuttavia, questi non offrono lo stesso volume di iscrizioni della formazione universitaria di primo livello né la stessa velocità di risposta della formazione professionale. In termini pratici, ciò rende il mercato globale dell'istruzione superiore più dipendente dalla dimensione della formazione universitaria di primo livello per la stabilità e dalla formazione professionale per la crescita incrementale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di proprietà: gli operatori a scopo di lucro superano il mercato nel contesto della razionalizzazione del portafoglio del settore pubblico.
Nel 2025, le istituzioni pubbliche rappresentavano il 62.6% del mercato globale dell'istruzione superiore, a sottolineare la continua influenza delle economie di scala e dei sussidi sul settore. Le università pubbliche rimangono centrali perché vantano il maggior numero di iscritti, la più ampia offerta formativa e, in molti Paesi, la più solida legittimità a livello nazionale. La loro posizione è particolarmente importante nel mercato globale dell'istruzione superiore, dove l'ampliamento dell'accesso, i mandati di ricerca e gli obiettivi di sviluppo regionale sono strettamente legati all'offerta pubblica. Allo stesso tempo, le istituzioni pubbliche si trovano spesso ad affrontare processi di approvazione dei programmi più lenti e strutture amministrative più complesse. Ciò rende più difficile per loro rispondere tempestivamente quando la domanda si sposta verso nuove competenze, titoli di studio di breve durata o modalità di erogazione ibride.
Si prevede che gli istituti privati a scopo di lucro cresceranno a un tasso di crescita annuo composto (CAGR) del 6.2% fino al 2031, diventando così il segmento di proprietà in più rapida crescita nel mercato globale dell'istruzione superiore. Negli Stati Uniti, le iscrizioni agli istituti a scopo di lucro sono cresciute a un CAGR del 3.5% dal 2021 al 2025, rispetto allo 0.5% per il settore nel suo complesso, a testimonianza della maggiore velocità di lancio dei programmi in ambito sanitario, di cybersecurity e tecnologico. Laureate Education ha registrato un totale di 498,000 studenti iscritti nel 2025 e un fatturato di 1.7 miliardi di dollari, in crescita del 9% su base annua, grazie all'espansione completamente online in Perù e alla crescita delle iscrizioni in Messico. Gli istituti privati senza scopo di lucro continuano a subire le pressioni strutturali più evidenti a causa della mancanza di sussidi pubblici e spesso anche della minore velocità di esecuzione rispetto agli operatori a scopo di lucro. Nel mercato globale dell'istruzione superiore, ciò rende la strategia di proprietà strettamente legata alla disciplina dei costi, alla chiarezza del portafoglio e alla capacità di collegare i programmi all'occupabilità.
In base alla modalità di erogazione: l'espansione ibrida riscrive la logica degli investimenti nei campus
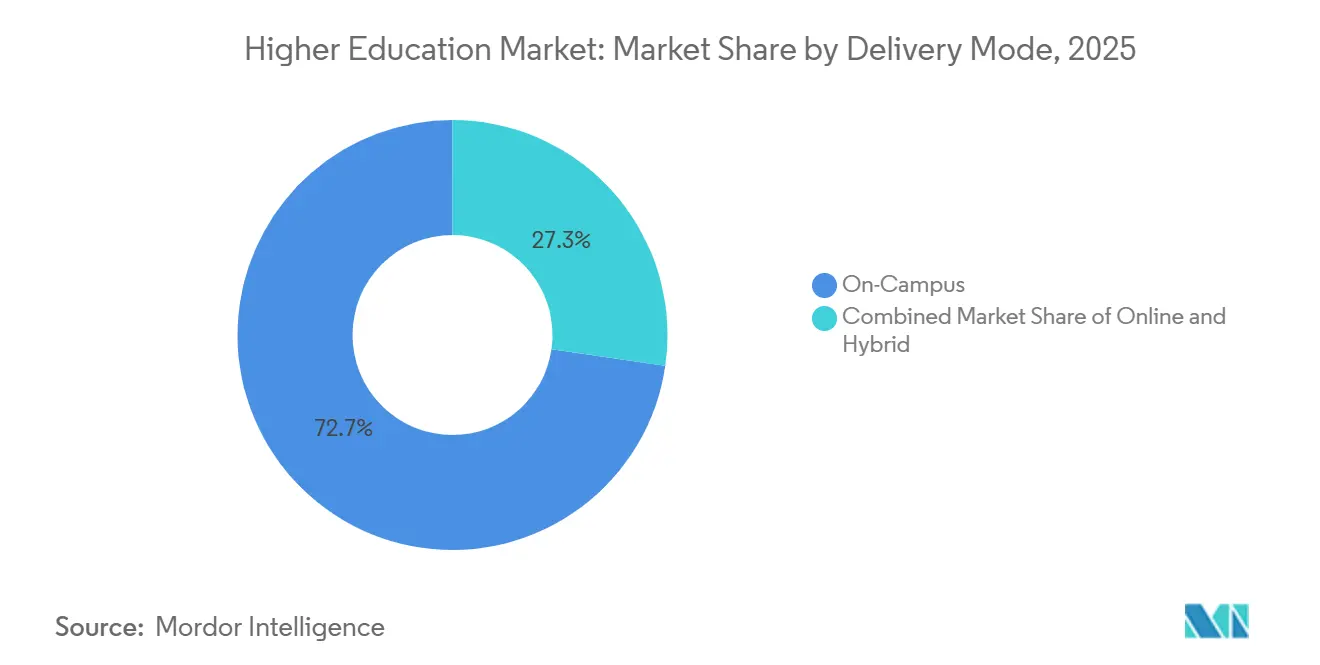
Nel 2025, la didattica in presenza rappresentava il 72.7% del mercato globale dell'istruzione superiore, confermando che i campus fisici rimangono il contesto principale per l'erogazione dei corsi di laurea. Lo studio residenziale è ancora importante perché combina didattica, vita studentesca, formazione dell'identità e comunicazione istituzionale in un unico modello. Ciononostante, si prevede che la didattica ibrida crescerà a un tasso annuo composto del 7% fino al 2031, diventando la modalità in più rapida crescita nel mercato globale dell'istruzione superiore. Le università partner di Grand Canyon Education hanno registrato una crescita del 18.7% nelle iscrizioni ai corsi ibridi nel 2025, trainata dai programmi accelerati di infermieristica e assistenza sanitaria. Ciò dimostra che la crescita della didattica ibrida non si limita alle discipline a basso contatto e viene ora utilizzata anche in settori che richiedono una formazione pratica strutturata.
La didattica online è diventata parte integrante del mercato globale dell'istruzione superiore, soprattutto per i professionisti e gli studenti adulti. I dati del NCES hanno mostrato che nell'autunno del 2024 il 58% degli studenti degli istituti privati a scopo di lucro era iscritto a corsi a distanza, rispetto al 28% degli istituti pubblici e al 21% degli istituti privati senza scopo di lucro. Gli istituti con diverse modalità di erogazione riescono a fidelizzare gli studenti in modo più efficace, poiché possono spostare gli studenti tra i vari formati anziché perderli completamente. Il settore globale dell'istruzione superiore si sta quindi muovendo verso un modello in cui campus fisici, sistemi digitali e servizi per gli studenti collaborano anziché competere per la priorità. Questo spiega anche perché software, strumenti di consulenza e piattaforme per l'esperienza degli studenti stiano diventando sempre più cruciali per la qualità dell'erogazione nel mercato globale dell'istruzione superiore. [2] National Center for Education Statistics, “Fast Facts: Distance Learning,” NCES, nces.ed.gov
Analisi geografica
Nel 2025, il Nord America deteneva il 34.32% della quota di mercato globale dell'istruzione superiore, risultando la regione con il maggior fatturato. La regione continua a beneficiare di un'elevata concentrazione di università di ricerca, di strutture di finanziamento consolidate e di una solida reputazione istituzionale che attrae studenti sia nazionali che internazionali. Allo stesso tempo, il mercato globale dell'istruzione superiore in Nord America è sottoposto a una pressione operativa maggiore e più evidente rispetto al passato, poiché il reclutamento internazionale è diventato meno prevedibile e gli istituti stanno esaminando con maggiore attenzione i propri programmi accademici. Il controllo dei costi, la ristrutturazione e le discussioni sulle fusioni stanno diventando parte integrante del contesto operativo, in misura minore rispetto a quando i flussi internazionali e la domanda di laureati erano più consistenti. Ciò significa che il Nord America rimane un attore importante e influente nel mercato globale dell'istruzione superiore, ma non è più immune al rallentamento della crescita delle iscrizioni e al maggiore controllo sulla sostenibilità finanziaria.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.12% dal 2026 al 2031, diventando così il segmento regionale a più rapida crescita del mercato globale dell'istruzione superiore. L'India è una delle ragioni principali di questa prospettiva, poiché il Paese punta a raggiungere un tasso di iscrizione lordo del 50% entro il 2035 e sta aprendo il proprio sistema alle sedi distaccate di università straniere. Entro ottobre 2025, 9 campus universitari del Regno Unito avevano ottenuto l'approvazione in India e l'Università di Southampton ha inaugurato il suo campus di Nuova Delhi nel settembre 2025, con l'obiettivo di accogliere 5,000 studenti. Ciò conferisce al mercato globale dell'istruzione superiore un solido percorso di crescita incentrato sull'India, poiché la domanda interna, le riforme politiche e l'ingresso di istituzioni straniere si muovono tutti nella stessa direzione.
Europa, Medio Oriente e Africa stanno beneficiando del riorientamento della domanda di studenti internazionali nel mercato globale dell'istruzione superiore. La Germania ha registrato quasi 402,000 studenti internazionali nel semestre invernale 2024/25, con un aumento del 6%, mentre l'India ha rappresentato il 37.6% della coorte di laureati extra-UE in Germania. La Germania ha anche registrato la più alta quota di laureati STEM nell'UE, pari al 35.5%, rafforzando ulteriormente la sua posizione come destinazione per studenti internazionali qualificati. Parallelamente, i mercati ospitanti del Golfo stanno utilizzando campus distaccati e investimenti educativi su larga scala per accrescere il loro profilo nel mercato globale dell'istruzione superiore, mentre l'Europa sta beneficiando di un ambiente di reclutamento relativamente aperto. [3] Governo del Regno Unito, "La strategia di istruzione internazionale del Regno Unito 2026", Governo del Regno Unito, gov.uk
Panorama competitivo
Il mercato globale dell'istruzione superiore rimane frammentato, con ricavi e iscrizioni distribuiti tra università pubbliche, istituzioni private, operatori online e fornitori di tecnologie. Le istituzioni pubbliche detengono ancora la quota maggiore del sistema, ma la crescita più rapida proviene da formati e modelli di proprietà che si evolvono più velocemente. Il comportamento competitivo nel 2025 e nel 2026 ha seguito due direttrici: istituzioni sotto pressione finanziaria che esplorano il consolidamento, mentre operatori orientati alla crescita espandono le capacità digitali, transfrontaliere e di collegamento con le aziende. Per questo motivo il mercato globale dell'istruzione superiore sta mostrando sia mosse difensive, come fusioni e ristrutturazioni, sia mosse offensive, come sedi distaccate e espansione basata su piattaforme. La competizione non è più definita solo dal prestigio del campus, perché flessibilità, occupabilità e scalabilità dell'erogazione sono ora fattori più importanti per diverse categorie di studenti.
Un chiaro esempio è Laureate Education, che ha aumentato le iscrizioni a 498,000 studenti nel 2025 e il fatturato a 1.7 miliardi di dollari grazie all'espansione online in Perù e alla crescita in Messico. Un altro esempio è Grand Canyon Education, dove le iscrizioni ai corsi ibridi sono aumentate del 18.7% e quelle online dell'8.7%, con quasi un terzo dei nuovi studenti online provenienti direttamente da aziende partner. Anche Ellucian ha rafforzato il suo ruolo infrastrutturale nel mercato globale dell'istruzione superiore attraverso una piattaforma basata sull'intelligenza artificiale che ora serve quasi 3,000 istituzioni e oltre 21 milioni di studenti in 50 paesi. Questi esempi dimostrano che la forza competitiva è sempre più legata ai sistemi operativi, all'erogazione multiformato e alla capacità di collaborare con le aziende, oltre che al patrimonio istituzionale.
L'espansione transfrontaliera sta diventando un fattore di differenziazione competitiva sempre più importante nel mercato globale dell'istruzione superiore. L'ingresso dell'Università di Southampton a Nuova Delhi le ha permesso di consolidare la propria presenza fisica in uno dei mercati con la maggiore domanda studentesca a lungo termine. Anche il King's College di Londra e la Cranfield University hanno avviato un processo di fusione nel maggio 2026, a dimostrazione di come la scalabilità, la complementarietà delle competenze e la resilienza siano priorità crescenti per gli istituti consolidati. Nel mercato globale dell'istruzione superiore, l'accreditamento e la conformità normativa assumono un'importanza sempre maggiore, poiché lo status normativo incide sulla credibilità del reclutamento internazionale e sulla fattibilità della crescita transfrontaliera. Questo mantiene il mercato competitivo, evitando la concentrazione nelle mani di pochi operatori, poiché la maggior parte delle regioni vanta ancora un'ampia gamma di fornitori e i diversi modelli competono a condizioni differenti.
Leader del settore dell'istruzione superiore
Laureate Education, Inc.
Formazione strategica, Inc.
Istituto di istruzione Grand Canyon, Inc.
Adtalem Global Education Inc.
Società educativa Perdoceo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: il King's College di Londra e la Cranfield University hanno firmato un accordo formale, primo passo verso la fusione, con l'obiettivo di completare l'integrazione a partire da agosto 2027. L'unione è pensata per creare un'università di ricerca con due sedi, a cavallo tra Londra e il corridoio di crescita Oxford-Cambridge, combinando l'ampiezza del King's College in ambito clinico e umanistico con le competenze di Cranfield nei settori della difesa, dell'ingegneria e dei legami con l'industria.
- Febbraio 2026: Grand Canyon Education ha pubblicato i risultati del quarto trimestre 2025 che mostrano un aumento del 18.7% delle iscrizioni ai campus ibridi, escludendo le sedi chiuse o in fase di completamento dei corsi, e un aumento dell'8.7% delle iscrizioni ai corsi online, con circa un terzo dei nuovi studenti online provenienti direttamente da aziende partner.
- Luglio 2025: L'Università di Southampton ha inaugurato la sua sede distaccata di Nuova Delhi con un primo gruppo di studenti, diventando il primo istituto straniero ad ottenere la piena approvazione nell'ambito del quadro normativo della Commissione per le sovvenzioni universitarie indiana (University Grants Commission) per le sedi distaccate all'estero. L'università punta ad avere 5,000 studenti nel campus di Delhi.
- Marzo 2025: Il consorzio guidato da EQT ha completato l'acquisizione di Nord Anglia Education per 14.5 miliardi di dollari, con co-investitori tra cui Neuberger Berman Private Markets, CPP Investments, CF Alba e Dubai Holding. L'operazione ha rispecchiato la costante fiducia degli investitori nella solidità dei ricavi del settore dell'istruzione internazionale di alta qualità.
Ambito del rapporto sul mercato globale dell'istruzione superiore
| studente universitario |
| postlaurea |
| Dottorato |
| Formazione professionale e dirigenziale |
| Istituzioni pubbliche |
| Istituzioni private senza scopo di lucro |
| Istituzioni private a scopo di lucro |
| Nel campus |
| Online |
| IBRIDO |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per livello di istruzione | studente universitario | |
| postlaurea | ||
| Dottorato | ||
| Formazione professionale e dirigenziale | ||
| Per proprietà | Istituzioni pubbliche | |
| Istituzioni private senza scopo di lucro | ||
| Istituzioni private a scopo di lucro | ||
| Per modalità di consegna | Nel campus | |
| Online | ||
| IBRIDO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore globale dell'istruzione superiore entro il 2031?
Si prevede che il mercato globale dell'istruzione superiore raggiungerà i 2.93 miliardi di dollari entro il 2031, rispetto ai 2.26 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.4% nel periodo 2026-2031.
Quale regione registrerà la crescita più rapida nel settore dell'istruzione superiore entro il 2031?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.1%, sostenuto in larga misura dall'espansione delle iscrizioni in India e dall'apertura delle politiche universitarie per gli studenti stranieri.
Quale livello di istruzione si sta espandendo più rapidamente?
La formazione professionale ed executive è il segmento di istruzione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.4% fino al 2031.
Perché la didattica ibrida sta prendendo piede nelle università?
La didattica ibrida è in crescita perché offre agli studenti maggiore flessibilità e aiuta gli istituti a servire sia gli studenti che frequentano i corsi in presenza, sia gli studenti adulti lavoratori. Si prevede una crescita del 7% entro il 2031.
Perché l'India è così importante per la crescita futura?
L'India rappresenta un centro di domanda fondamentale perché punta a raggiungere un tasso di iscrizione lordo del 50% entro il 2035 e consente inoltre l'apertura di sedi distaccate di istituti stranieri, ampliando così le opportunità sia a livello nazionale che internazionale.
Quali cambiamenti stanno modificando la concorrenza tra università e istituti di istruzione?
La competizione si sta spostando verso l'occupabilità, l'erogazione digitale, le partnership con le aziende e la presenza transfrontaliera, piuttosto che basarsi esclusivamente sulla reputazione consolidata o sulle dimensioni del campus.


