

Dimensioni e quota di mercato del fintech sanitario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
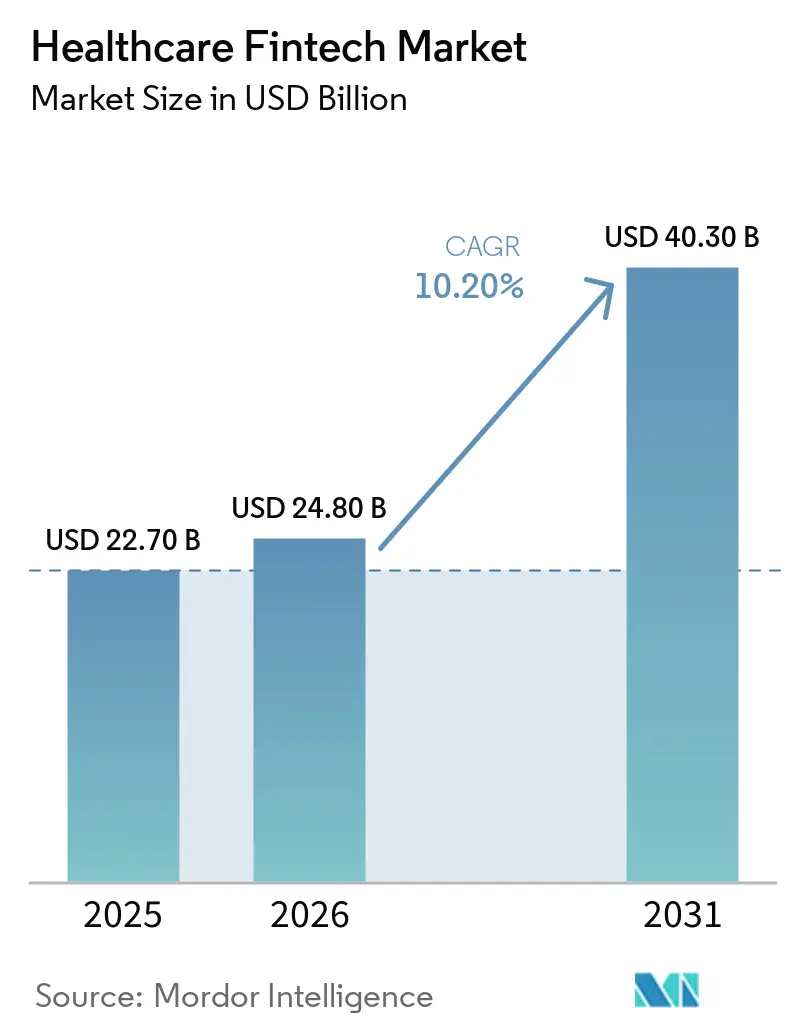
| Dimensione del mercato (2026) | 24.80 miliardo di dollari |
| Dimensione del mercato (2031) | 40.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.20% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del fintech sanitario a cura di Mordor Intelligence
Si prevede che il mercato fintech del settore sanitario crescerà da 22.7 miliardi di dollari nel 2025 a 24.8 miliardi di dollari nel 2026, raggiungendo i 40.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.2% nel periodo 2026-2031. L'aumento della spesa sanitaria sta incrementando il numero e la complessità delle transazioni finanziarie tra pazienti, fornitori di servizi sanitari, assicuratori, datori di lavoro e partner di pagamento, soprattutto quando la responsabilità del pagamento è suddivisa tra più parti e le informazioni devono essere trasferite con precisione tra i rispettivi sistemi amministrativi. La spesa sanitaria nazionale degli Stati Uniti ha raggiunto i 5.7 trilioni di dollari nel 2025, con una crescita del 7.3% rispetto al 2024, e si prevede che raggiungerà i 6.0 trilioni di dollari nel 2026, il che accresce la necessità di flussi di lavoro finanziari affidabili nel settore sanitario. Le piattaforme più grandi stanno rafforzando la propria posizione grazie alla scalabilità delle transazioni, alle relazioni di rete, ai controlli di sicurezza e alle capacità di automazione, mentre i clienti aziendali spesso cercano sistemi meno complessi in grado di gestire le attività finanziarie correlate per l'intera base clienti interconnessa. Al contempo, le piattaforme software stanno integrando strumenti di accettazione dei pagamenti, finanziamento e gestione dei benefit nei flussi di lavoro clinici e amministrativi, consentendo di avvicinare le attività finanziarie alle informazioni che le generano. Ciò crea spazio per fornitori specializzati nel mercato fintech sanitario, in grado di migliorare una parte specifica del processo di pagamento delle cure, connettersi con i sistemi esistenti e soddisfare i rigorosi requisiti in materia di privacy, integrazione e operatività.
Punti chiave del rapporto
- Per tipologia di servizio, nel 2025 il finanziamento dei servizi sanitari al consumo deteneva il 29.1% della quota di mercato del fintech sanitario, mentre si prevede che i pagamenti B2B nel settore sanitario e la contabilità fornitori cresceranno a un tasso annuo composto del 14.4% fino al 2031.
- In termini di acquirenti economici, nel 2025 i fornitori di servizi sanitari detenevano il 42.3% della quota di mercato del fintech sanitario, mentre si prevede che pazienti e consumatori individuali cresceranno a un tasso di crescita annuo composto (CAGR) del 12.6% fino al 2031.
- Per canale, le vendite dirette alle imprese detenevano il 37.8% della quota di mercato del fintech sanitario nel 2025, mentre si prevede che l'integrazione embedded/API/OEM crescerà a un CAGR del 16.2% fino al 2031.
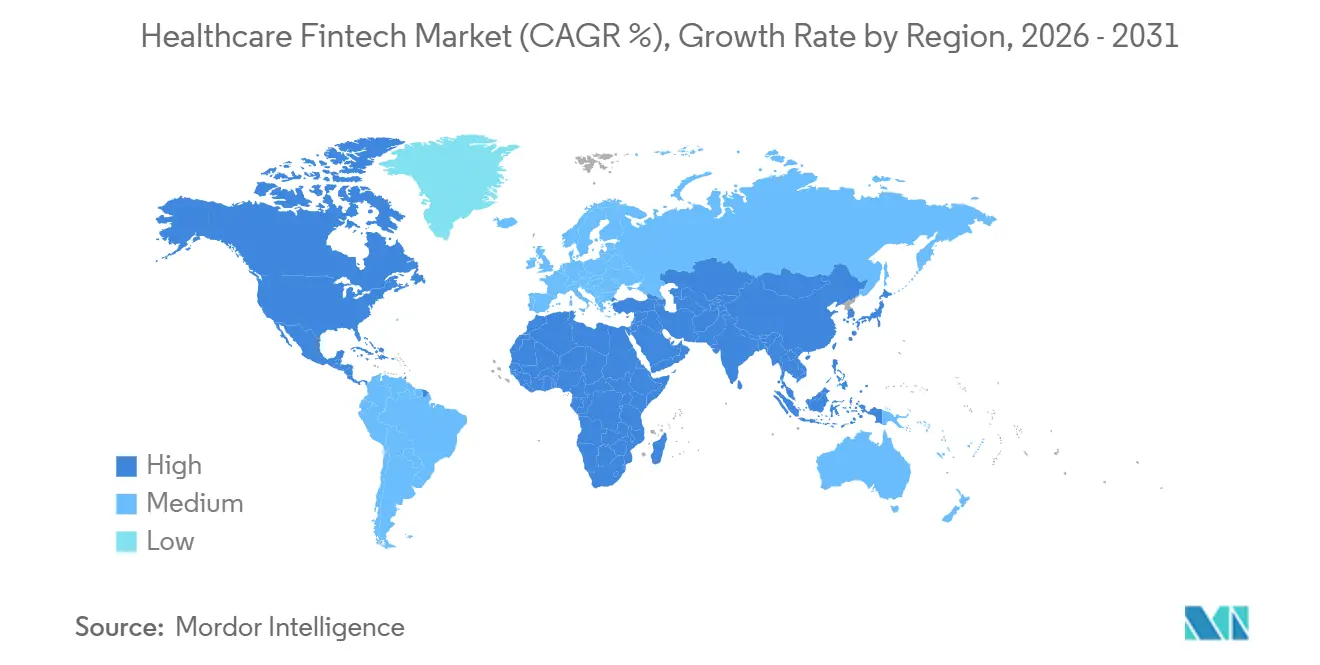
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 78.9% della quota di mercato del fintech sanitario, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del fintech sanitario.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
| Aumento dei costi sanitari e responsabilità finanziaria del paziente | + 2.8% | Nord America, con effetti secondari in Europa e nella regione Asia-Pacifico man mano che i modelli di ripartizione dei costi si evolvono | Medio termine (2-4 anni) |
| Digitalizzazione dei pagamenti sanitari e delle transazioni finanziarie | + 1.8% | Globale, con una forte concentrazione in Nord America e nella regione Asia-Pacifico per l'adozione della piattaforma. | A breve termine (≤ 2 anni) |
| Flussi di lavoro complessi relativi a ricavi, richieste di rimborso e pagamenti nel settore sanitario | + 1.5% | Nord America ed Europa, in particolare i mercati con sistemi sanitari multi-pagatore. | Medio termine (2-4 anni) |
| Esperienze finanziarie integrate lungo tutto il percorso di cura | + 1.0% | Nord America, Europa occidentale e Corea del Sud | Medio termine (2-4 anni) |
| Espansione dell'erogazione di assistenza sanitaria digitale e a distanza | + 0.8% | Regione Asia-Pacifico, con ripercussioni sul Medio Oriente, l'Africa e il Sud America. | A lungo termine (≥ 4 anni) |
| Pagamenti e finanziamenti integrati specifici per il settore sanitario | + 1.2% | Diffusione globale, con la più rapida adozione negli ecosistemi del software embedded in Asia-Pacifico e Nord America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi sanitari e crescente responsabilità finanziaria dei pazienti
L'esposizione finanziaria dei pazienti rimane una fonte di domanda costante per il mercato fintech sanitario, poiché la compartecipazione alle spese pone una maggiore responsabilità di pagamento direttamente sulle famiglie, spesso nel momento in cui le cure sono necessarie. La franchigia media per la copertura individuale per i partecipanti ai piani aziendali ha raggiunto i 1,886 dollari nel 2025 e il 34% dei lavoratori assicurati aveva franchigie superiori a 2,000 dollari [1] KFF, “2025 Employer Health Benefits Survey,” KFF, kff.org . Gli iscritti a piani con franchigia elevata avevano una probabilità inferiore del 4.7% di ricevere le cure raccomandate rispetto alle persone senza tali piani, il che conferisce agli strumenti finanziari un ruolo nell'aiutare i pazienti a procedere con il trattamento necessario. Un tribunale federale ha annullato la norma sulla segnalazione del credito per i debiti medici nel luglio 2025, lasciando l'esposizione creditizia dei pazienti soggetta a continua incertezza politica. I fornitori hanno bisogno di riscossioni più rapide quando i pazienti hanno saldi più elevati, soprattutto quando i pagamenti ritardati influiscono sul follow-up, sulla pianificazione della liquidità e sul carico di lavoro del personale. Il finanziamento al consumo, i piani di pagamento e una fatturazione digitale chiara possono favorire l'accesso dei pazienti alle cure, offrendo al contempo agli operatori sanitari un processo più organizzato per la gestione dei pagamenti diretti.
Digitalizzazione dei pagamenti sanitari e delle transazioni finanziarie
Gli strumenti di pagamento digitali stanno spostando il lavoro del ciclo di fatturazione dal follow-up verso controlli anticipati, decisioni automatizzate e una registrazione più rapida dei pagamenti in tutte le operazioni dei fornitori. Circa l'80% dei sistemi sanitari stava esplorando, sperimentando o implementando strumenti di intelligenza artificiale generativa nel ciclo di fatturazione e il 27% li stava già utilizzando su larga scala [2] Healthcare Financial Management Association, “The Revenue Cycle of the Future, AI Boom and Workflow Redesigns Accelerate Rev Cycle Transformation,” HFMA, hfma.org . Questa adozione offre ai fornitori motivi più validi per connettere pagamento, rimessa, codifica e gestione dei rifiuti all'interno dello stesso processo operativo, invece di passare le informazioni tra team separati. I flussi di lavoro automatizzati possono identificare le informazioni incomplete prima che le richieste di rimborso passino alle code di revisione manuale più lente, dove i ritardi possono creare ulteriore lavoro sia per il personale che per i pazienti. Le infrastrutture di pagamento in tempo reale e le interfacce di programmazione delle applicazioni possono ridurre il tempo tra la valutazione, la rimessa, la registrazione e la disponibilità delle informazioni per il follow-up finanziario. Il mercato fintech sanitario trae vantaggio quando queste funzionalità diventano strumenti operativi di routine, integrati nei processi esistenti del ciclo di fatturazione, anziché rimanere progetti pilota tecnologici isolati.
La crescente complessità dei flussi di lavoro relativi a ricavi, richieste di rimborso e pagamenti nel settore sanitario.
I processi di pagamento e di rimessa nel settore sanitario rimangono complessi perché le informazioni relative alle richieste di rimborso, i trasferimenti di fondi e la riconciliazione contabile spesso seguono percorsi diversi nei sistemi degli enti pagatori e dei fornitori di servizi sanitari. Gli avvisi di rimessa elettronica e i bonifici elettronici possono arrivare separatamente, mentre i lotti di pagamento possono contenere numerose richieste di rimborso con dettagli contestuali limitati che il personale deve interpretare. Nel 2025, oltre il 41% delle organizzazioni sanitarie si affidava ancora principalmente a flussi di lavoro manuali per la riconciliazione dei pagamenti. Ciò offre ai team finanziari un valido motivo operativo per adottare strumenti di abbinamento, automazione dei flussi di lavoro e dati di rimessa più completi che possano essere utilizzati senza ripetuti interventi manuali. Questo spiega anche perché i fornitori di servizi sanitari stiano valutando sistemi che collegano i dati degli enti pagatori con i conti dei pazienti, i registri contabili interni, le informazioni sui rifiuti di pagamento e l'attività di richiesta di rimborso in corso. Il mercato fintech del settore sanitario può crescere grazie alla capacità dei fornitori di ridurre questo carico di lavoro amministrativo di routine senza obbligare i fornitori a sostituire i sistemi principali già utilizzati dai team clinici e finanziari.
Crescente adozione di soluzioni integrate di pagamento e finanziamento specifiche per il settore sanitario
La finanza integrata sta rendendo i pagamenti una funzionalità del software sanitario, anziché un'interazione separata con un fornitore che obbliga gli utenti ad abbandonare il loro normale flusso di lavoro. Si prevede che il canale Embedded/API/OEM crescerà a un CAGR del 16.2% fino al 2031, il tasso più rapido tra i modelli di canale nel mercato FinTech sanitario. Il software sanitario può integrare l'accettazione dei pagamenti, le opzioni di finanziamento e la gestione delle prestazioni nello stesso flusso di lavoro utilizzato dal personale di front-office, dai team finanziari, dai medici e dai pazienti. Questo approccio può ridurre i passaggi di consegne tra i sistemi clinici, amministrativi e finanziari, aiutando le organizzazioni a presentare le opzioni finanziarie più vicino all'evento di cura o fatturazione rilevante. Può anche spostare il controllo del cliente verso le cartelle cliniche elettroniche e le piattaforme di gestione dello studio medico che gestiscono il flusso di lavoro quotidiano e mantengono il rapporto principale con l'utente. I fornitori con solide interfacce applicative possono partecipare a questi flussi di lavoro senza richiedere a ogni fornitore di installare una piattaforma finanziaria autonoma o di gestire un ulteriore processo separato con un fornitore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Privacy, sicurezza e rischi informatici relativi ai dati sanitari e finanziari | -1.5% | Il problema è di portata globale, più acuto in Nord America a causa dei requisiti HIPAA e sempre più rilevante nella regione Asia-Pacifico alla luce dei nuovi quadri normativi sulla privacy. | A breve termine (≤ 2 anni) |
| Integrazione complessa con i sistemi sanitari e finanziari preesistenti | -1.0% | Nord America ed Europa, in particolare i mercati con sistemi di cartelle cliniche elettroniche diversificati. | Medio termine (2-4 anni) |
| Ecosistemi frammentati di pagatori, fornitori e sistemi di rimborso | -0.8% | Nord America e Sud America | A lungo termine (≥ 4 anni) |
| Complessi requisiti normativi nei settori sanitario e dei servizi finanziari. | -0.6% | A livello globale, con i costi di conformità più elevati in Nord America e nell'Unione Europea. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Privacy, sicurezza e rischi informatici relativi ai dati sanitari e finanziari
La sicurezza informatica rappresenta un vincolo fondamentale, poiché le piattaforme finanziarie sanitarie gestiscono dati sensibili relativi a pazienti, pagamenti, richieste di rimborso e identità in diverse organizzazioni interconnesse. La violazione dei dati di Change Healthcare ha colpito 192.7 milioni di persone e ha dimostrato come un'interruzione presso un fornitore di infrastrutture di pagamento possa interrompere le richieste di rimborso e la fatturazione in tutte le reti di fornitori [3] Nixon Peabody, “The Change Healthcare Cybersecurity Breach, Impact on Healthcare Providers,” Nixon Peabody, nixonpeabody.com . I fornitori devono rispettare gli obblighi in materia di privacy sanitaria e i requisiti di sicurezza delle carte di pagamento, dimostrando al contempo controlli affidabili durante l'approvvigionamento, l'implementazione e le operazioni in corso. Questi requisiti aumentano i costi e i tempi necessari per acquisire clienti aziendali, poiché gli acquirenti necessitano di prove che le informazioni sensibili rimangano protette in ogni fase di elaborazione. Aumentano inoltre il valore dei fornitori affermati in grado di documentare le pratiche di sicurezza, la pianificazione della continuità operativa, la preparazione agli audit e le procedure di risposta a un incidente significativo. Il mercato fintech sanitario, pertanto, privilegia le funzionalità di sicurezza integrate nella progettazione del prodotto, nella supervisione dei fornitori, nei processi operativi e nei materiali di garanzia per i clienti.
Integrazione complessa con i sistemi sanitari e finanziari preesistenti
L'integrazione rimane complessa quando i fornitori di servizi sanitari utilizzano diversi sistemi di cartelle cliniche elettroniche, gestione dello studio, fatturazione e pagamento, acquistati in momenti diversi per esigenze operative differenti. Una discrepanza tra i dati degli ordini di acquisto, delle fatture e delle cartelle cliniche dei pazienti può ritardare un pagamento anche quando ciascun sistema sembra funzionare correttamente. I fornitori più piccoli si trovano ad affrontare un onere maggiore perché potrebbero non disporre di personale in grado di gestire l'implementazione, le eccezioni manuali, la mappatura dei dati e il coordinamento con diversi fornitori di tecnologia. Ciò può ritardare l'adozione anche laddove il valore finanziario dell'automazione sia evidente, poiché l'immediata esigenza di implementazione ricade su team già oberati di lavoro. Connettori preconfigurati e architetture basate su API (Application Programming Interface) possono abbreviare i tempi di implementazione, ridurre le modifiche manuali e migliorare la capacità di un fornitore di servire gli studi medici indipendenti. Il mercato fintech sanitario deve quindi trovare un equilibrio tra l'ampiezza dell'offerta di prodotti e la praticità di implementazione in ambienti tecnologici eterogenei e con capacità di implementazione interne limitate.
Analisi del segmento
Per funzione: l'automazione B2B supera la crescita del finanziamento al consumo
Nel 2025, il finanziamento sanitario al consumo deteneva il 29.1% della quota di mercato del fintech sanitario, risultando la categoria funzionale più ampia e dimostrando la portata della responsabilità diretta del paziente nel pagamento. Questa categoria riflette l'ampio utilizzo di prodotti di credito al paziente in sistemi ospedalieri, studi medici specialistici e ambulatori, dove le decisioni terapeutiche possono creare un'esigenza di pagamento immediata. CareCredit, PatientFi, PayZen e AccessOne hanno soddisfatto diverse esigenze dei mutuatari, dai piani di pagamento rateale al momento della cura ai prestiti medici a lungo termine, con ogni approccio che affronta una specifica situazione di accessibilità economica. I pagamenti dei pazienti, la facilitazione dei pagamenti e la gestione dei conti da parte del consumatore rappresentano altri elementi importanti del mix funzionale e collegano i pazienti con le operazioni finanziarie dei fornitori. La gestione dei conti di risparmio sanitario (HSA) ha continuato ad espandersi, poiché datori di lavoro e titolari di conti utilizzano questi strumenti per gestire le spese mediche ammissibili e accantonare fondi prima che le cure vengano erogate. HealthEquity ha segnalato 10.7 milioni di conti di risparmio sanitario a luglio 2026, in aumento dell'8% su base annua, con un patrimonio di 38 miliardi di dollari.
Si prevede che i pagamenti B2B nel settore sanitario e la contabilità fornitori cresceranno a un tasso annuo composto (CAGR) del 14.4% fino al 2031, il più alto tra le categorie funzionali. La dimensione del mercato fintech sanitario per questa funzione è supportata dalla necessità di allineare più rapidamente le informazioni sui sinistri, i dettagli dei pagamenti, la registrazione dei pagamenti e i registri contabili interni. I sistemi separati per pagamenti e rimesse hanno comportato per i team contabili dei fornitori un lavoro di riconciliazione di routine che può essere automatizzato, soprattutto quando i batch contengono molti sinistri o registrazioni di pagamento. L'elaborazione automatizzata, i metodi di pagamento in tempo reale e la corrispondenza dei pagamenti supportata dall'IA affrontano questo carico di lavoro aiutando il personale a identificare più rapidamente le informazioni rilevanti. MediStreams ha registrato un record nel 2025 dopo aver ampliato la connettività dell'interfaccia di programmazione delle applicazioni (API) per l'acquisizione diretta e la categorizzazione intelligente dei flussi di dati dei pagatori. I sistemi relativi a sinistri, idoneità e rimesse rimangono fondamentali perché supportano i flussi di lavoro di prevenzione dei rifiuti e di autorizzazione preventiva che influiscono sull'accuratezza e sulla velocità dei pagamenti. Le piattaforme più grandi e i fornitori più recenti stanno integrando queste funzionalità in offerte più ampie per l'intero ciclo di fatturazione, supportando l'espansione del mercato fintech sanitario.
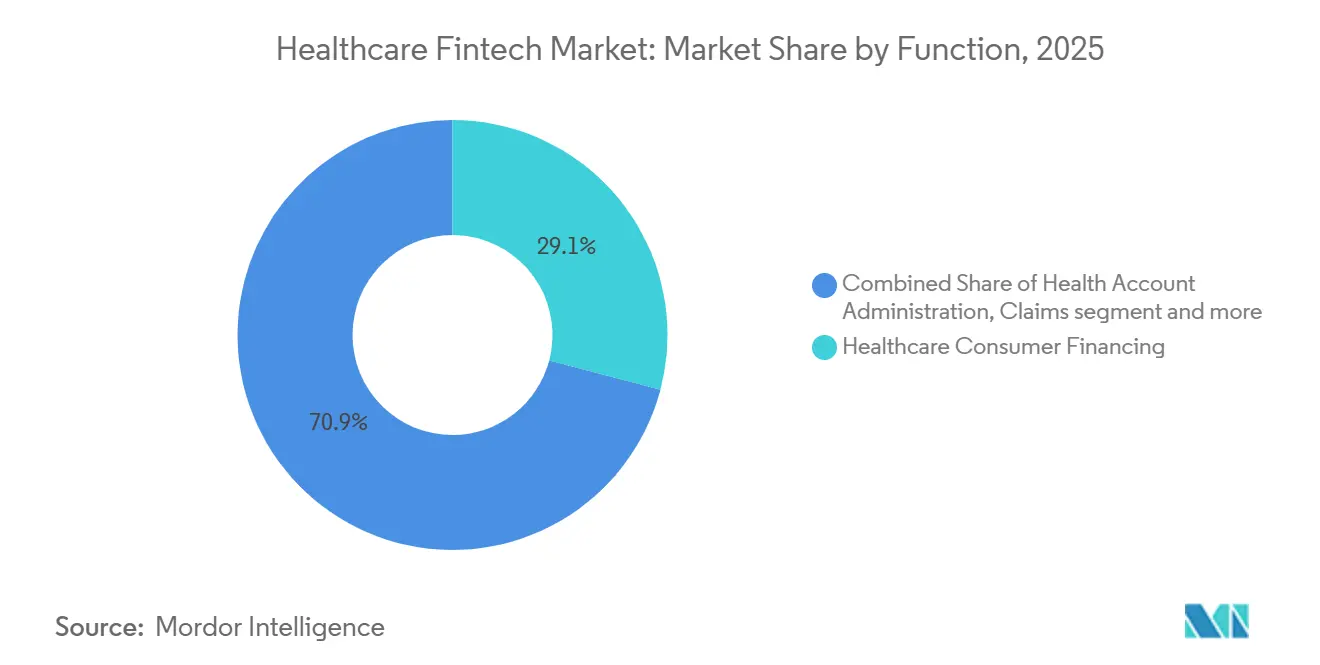
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
A cura di Economic Buyer: i fornitori dominano, i pazienti trainano la crescita
Nel 2025, i fornitori di servizi sanitari detenevano il 42.3% della quota di mercato del fintech sanitario, a testimonianza dei loro flussi di pagamento ampi e complessi che coinvolgono molteplici rapporti finanziari. I fornitori acquistano strumenti per la gestione del ciclo di fatturazione, il coinvolgimento dei pazienti, la facilitazione dei pagamenti e la contabilità fornitori per gestire rimborsi, incassi e follow-up operativo. Le loro decisioni di spesa sono influenzate dai pagamenti degli enti pagatori, dai trasferimenti tra strutture, dalla fatturazione ai pazienti, dagli obblighi verso i fornitori e dalla necessità di rendere ogni processo visibile al personale responsabile. Waystar ha elaborato 7.5 miliardi di transazioni di pagamento sanitario all'anno per conto di 30,000 clienti, che rappresentano oltre 1 milione di fornitori. Le sue soluzioni di intelligenza artificiale hanno impedito rifiuti di pagamento per un valore di 15.5 miliardi di dollari nel 2025, a dimostrazione della portata finanziaria delle operazioni del ciclo di fatturazione dei fornitori. Anche gli enti pagatori, i datori di lavoro e gli sponsor dei piani sanitari acquistano servizi di verifica dell'ammissibilità, instradamento dei pagamenti e amministrazione delle prestazioni, che aggregano elevati volumi di transazioni dai loro assicurati.
Si prevede che il numero di pazienti e consumatori individuali crescerà a un tasso annuo composto (CAGR) del 12.6% fino al 2031, più rapidamente rispetto ad altre categorie di acquirenti. Questa crescita riflette la struttura dei sistemi assicurativi che richiede a molti pazienti di agire come pagatori diretti per le cure di routine e di valutare le opzioni di pagamento insieme alle decisioni cliniche. Nel 2024, il 58% degli americani con assicurazione privata era iscritto a piani sanitari con franchigia elevata e la franchigia individuale media era di 2,418 dollari. Ogni visita medica può quindi comportare una decisione finanziaria per il paziente, che riguarda le tempistiche di pagamento, il finanziamento, l'assistenza, la chiarezza della fatturazione o l'utilizzo dei fondi disponibili nel conto di previdenza. Cedar ha lanciato la sua piattaforma Kora nell'agosto 2026 per gestire le notifiche di fatturazione tramite voce e messaggi di testo bidirezionali. L'azienda ha affermato che la piattaforma ha generato 1.5 miliardi di interazioni con i pazienti e 13.6 miliardi di dollari di pagamenti elaborati. Questi strumenti sono pensati per rendere la comunicazione relativa alla fatturazione più reattiva, aiutando al contempo i fornitori a recuperare i crediti e supportando la crescita in questo segmento del mercato fintech sanitario sempre più incentrato sul paziente.
Per canale: l'integrazione embedded ridefinisce il mercato
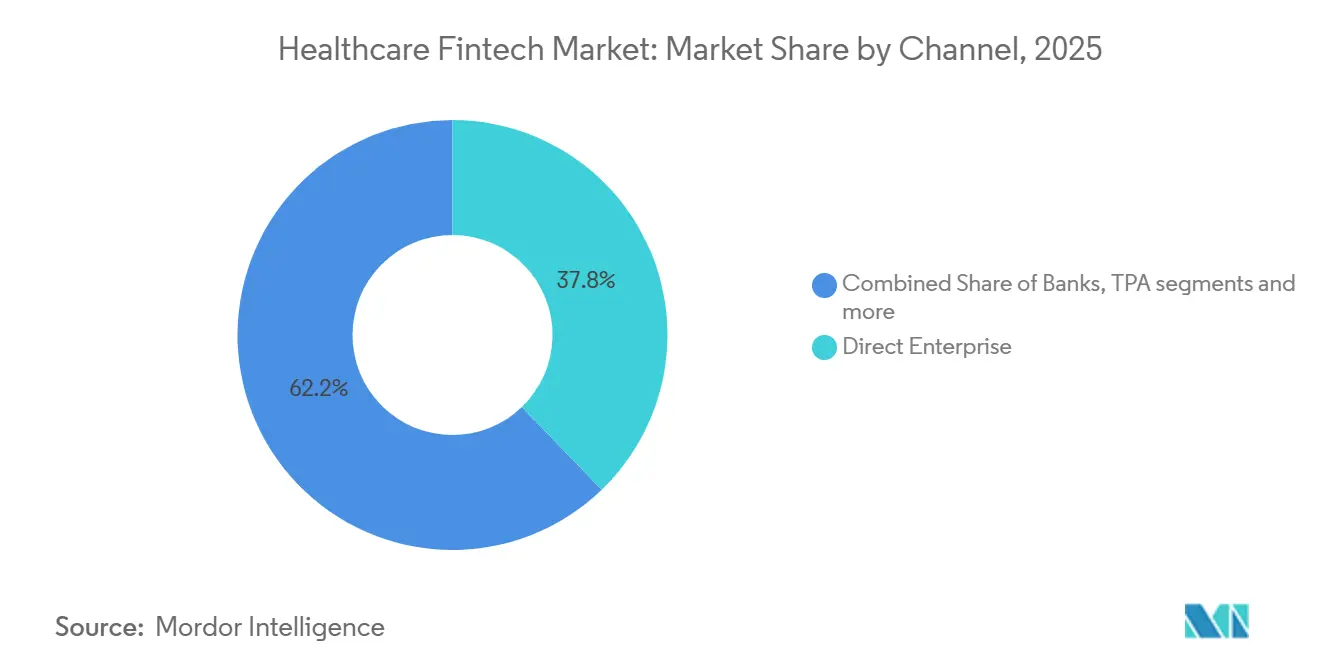
Nel 2025, le vendite dirette alle aziende detenevano il 37.8% del fatturato del canale e la quota di mercato leader nel settore fintech sanitario. I sistemi sanitari e i grandi gruppi di professionisti si riforniscono comunemente tramite contratti di vendita diretta e contratti aziendali strutturati che prevedono revisioni finanziarie, tecnologiche, di sicurezza e operative. Questi contratti possono garantire entrate stabili e costi di cambio elevati per i fornitori una volta che una piattaforma viene integrata nei flussi di fatturazione o pagamento. Le banche o gli emittenti partner e gli amministratori terzi rimangono intermediari importanti per i conti di risparmio sanitario, i piani di rimborso sanitario e i conti di spesa flessibili. Le loro consolidate relazioni possono rallentare i cambiamenti del canale, ma possono anche limitare il ritmo degli aggiornamenti delle funzionalità e ridurre la visibilità dei nuovi prodotti specialistici. La vendita diretta rimane rilevante laddove i fornitori necessitano di un supporto dettagliato per l'implementazione, revisioni della sicurezza, contratti aziendali e una chiara responsabilità per le prestazioni del servizio in corso.
Si prevede che l'integrazione embedded/API/OEM crescerà a un CAGR del 16.2% fino al 2031. La crescita del mercato fintech sanitario per questo canale è supportata quando una piattaforma software include l'accettazione dei pagamenti o il finanziamento all'interno del suo flusso di lavoro esistente e presenta questi servizi attraverso schermate familiari. La relazione principale con il cliente può quindi essere con il fornitore di cartelle cliniche elettroniche o di gestione dello studio medico piuttosto che con il fornitore di tecnologia finanziaria, cambiando il modo in cui i fornitori raggiungono gli utenti. Questa struttura può mantenere l'economia delle transazioni riducendo al contempo la necessità di una relazione di vendita aziendale separata o di un'esperienza di prodotto autonoma. Flywire ha riportato un volume totale di pagamenti pari a 8.2 miliardi di dollari nel secondo trimestre del 2026, in aumento del 38.2% su base annua[4]. La sua piattaforma per l'esperienza finanziaria del paziente ha implementazioni di elaborazione dei pagamenti presso più clienti e offre agli utenti un altro modo per gestire l'attività di pagamento all'interno dei flussi di lavoro dei fornitori. L'opportunità del canale dipende da una maggiore adozione dei pagamenti all'interno delle piattaforme che già gestiscono i flussi di lavoro di fornitori e pazienti, supportando l'espansione del mercato fintech sanitario.
Analisi geografica
Mercato Fintech sanitario del Nord America
Nel 2025, il Nord America deteneva il 78.9% della quota di mercato del fintech sanitario, grazie alla struttura assicurativa multi-payer degli Stati Uniti, all'elevata compartecipazione alle spese da parte dei pazienti e all'ampio utilizzo delle cartelle cliniche elettroniche. L'onere amministrativo della regione crea domanda di gestione del ciclo dei ricavi, facilitazione dei pagamenti, conti di previdenza e finanziamento dei pazienti. La struttura a pagamento unico del Canada limita il fabbisogno di finanziamento dei pazienti, ma supporta comunque l'automazione dei pagamenti ai fornitori e i conti di previdenza per i datori di lavoro. Il Messico contribuisce alla domanda regionale grazie al suo variegato contesto di pagatori e fornitori. Piattaforme statunitensi come Optum e Waystar operano su scala di sistema, mentre PayZen e PatientFi si concentrano più direttamente sulle esigenze finanziarie dei pazienti. La franchigia media di 1,886 dollari USA per i piani assicurativi aziendali nel 2025 illustra l'esposizione dei pazienti che supporta questi servizi.
Mercato Fintech sanitario in Europa e Sud America
L'Europa ha un ruolo più circoscritto ma distinto nel mercato fintech sanitario, poiché le esigenze di pagamento variano a seconda dei sistemi nazionali di finanziamento sanitario. Il modello britannico, incentrato sul Servizio Sanitario Nazionale (NHS), privilegia l'efficienza amministrativa e gli strumenti di pagamento legati al personale rispetto al finanziamento al consumo. Il quadro normativo tedesco, misto tra assicurazione pubblica e privata, crea una domanda più diversificata nei flussi di lavoro finanziari. Lo Spazio europeo dei dati sanitari (HED) supporta l'interoperabilità e i modelli di rimborso basati sul valore per la sanità digitale. Il Sud America si trova ancora in una fase iniziale, ma la frammentazione degli accordi assicurativi privati crea una domanda di convalida delle richieste di rimborso e di intermediazione dei pagamenti. Osigu si è concentrata sull'America Latina, collegando oltre 130 ospedali ed elaborando 12 milioni di transazioni all'anno.
Mercato del fintech sanitario nella regione Asia-Pacifico e in Medio Oriente
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 14.7% fino al 2031, il tasso regionale più rapido nel mercato fintech sanitario. La crescita del mercato fintech sanitario nella regione è supportata dall'espansione delle infrastrutture sanitarie digitali e da ecosistemi di pagamento digitali consolidati. La missione digitale Ayushman Bharat dell'India ha superato i 900 milioni di ID sanitari univoci nel luglio 2026, creando una solida base digitale per interazioni sanitarie autenticate. L'infrastruttura di pagamento indiana può supportare la riscossione dei pagamenti dai pazienti e l'erogazione dei fondi ai fornitori attraverso sistemi consolidati in tempo reale. La Cina dispone di reti di pagamento mature come Alipay e WeChat Pay, in grado di supportare i servizi di pagamento sanitario. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando capacità di sanità digitale, sebbene la loro portata a breve termine rimanga inferiore a quella del Nord America e dell'Asia-Pacifico. Le normative in materia di privacy, pagamenti e finanza aumentano i requisiti di accesso in tutta la regione e favoriscono i fornitori in grado di dimostrare la conformità.
Panorama competitivo
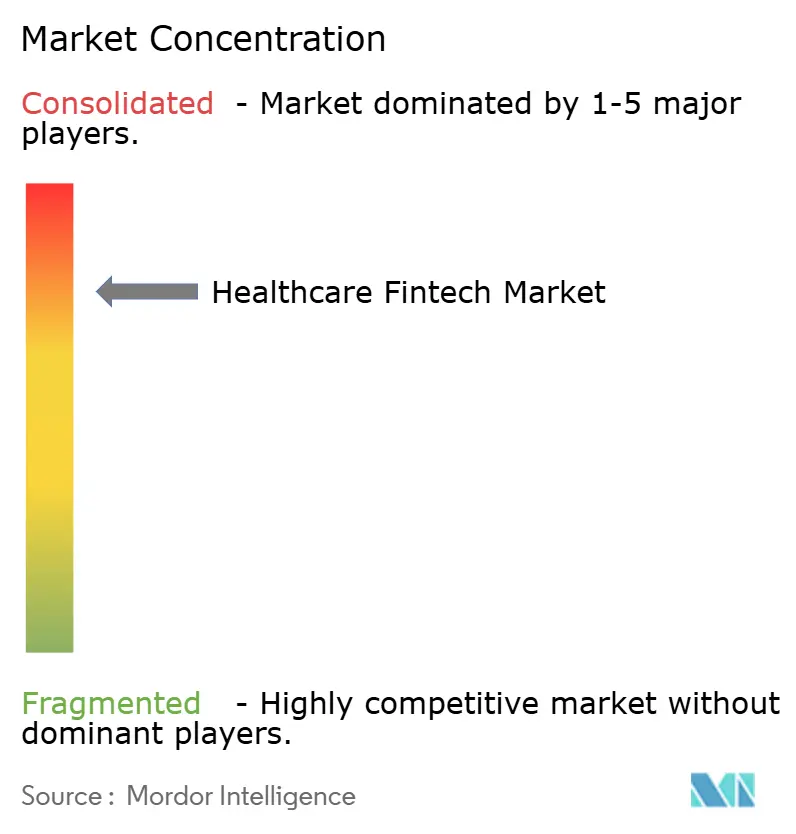
Il mercato fintech sanitario presenta un'elevata concentrazione nelle funzioni di gestione del ciclo dei ricavi e di connettività con gli enti pagatori, mentre il finanziamento dei pazienti e i pagamenti integrati rimangono più frammentati. Optum, Waystar e Zelis detengono posizioni di forza grazie alla scalabilità delle transazioni, alle relazioni con gli enti pagatori e al patrimonio di dati accumulato. Questi vantaggi rendono più difficile per i fornitori più piccoli competere per gli appalti aziendali di ampio respiro e conquistare quote di mercato nel settore fintech sanitario. Nell'agosto 2026, Waystar ha lanciato funzionalità agentiche basate su AltitudeAI, tra cui una funzione autonoma di reinvio delle richieste di rimborso che interpreta le risposte degli enti pagatori e reinvia le richieste ammissibili. Il lancio ha dimostrato come le piattaforme consolidate stiano utilizzando l'automazione per rafforzare il proprio ruolo nelle attività quotidiane del ciclo dei ricavi. Le aspettative in materia di sicurezza e conformità rafforzano questa posizione, poiché i clienti necessitano di fornitori in grado di supportare processi finanziari sensibili e ad alto volume.
Zelis ha acquisito Rivet nel gennaio 2026 per aggiungere l'analisi del ciclo di fatturazione alla sua infrastruttura di pagamento. L'azienda ha poi lanciato ZAPP Edge, che combina l'attività della rete di pagamento con la visibilità dei pagamenti dei sinistri e le informazioni sulle tendenze di rifiuto. L'acquisizione di Iodine Software da parte di Waystar per 1.25 miliardi di dollari ha ampliato le sue capacità di intelligenza artificiale per la documentazione clinica e la gestione dell'utilizzo[4]. Queste mosse dimostrano che i fornitori leader stanno aggiungendo funzionalità di dati, analisi e automazione attorno ai loro sistemi di transazione. Questa strategia supporta ruoli di piattaforma più ampi invece di offerte ristrette per singola transazione e può contribuire alla crescita delle dimensioni del mercato fintech sanitario. Aumenta anche la pressione sui fornitori specializzati affinché si differenzino attraverso una distribuzione più semplice o un vantaggio di flusso di lavoro mirato.
Esistono ancora opportunità nel finanziamento integrato nei flussi di lavoro di fatturazione delle cartelle cliniche elettroniche e nelle infrastrutture di pagamento business-to-business internazionali. Spesso i fornitori di servizi sanitari non possono accedere direttamente alle opzioni di finanziamento all'interno dell'interfaccia della visita clinica, creando un divario tra l'erogazione delle cure e il processo decisionale finanziario. Al di fuori del Nord America, alcuni mercati non dispongono delle infrastrutture di compensazione e di rimessa presenti negli Stati Uniti. Cedar, Phreesia e Flywire competono attraverso strumenti per l'esperienza del paziente e la facilitazione dei pagamenti, progettati sulla base di modelli software di nuova generazione. Phreesia ha registrato pagamenti gestiti per 1.626 miliardi di dollari nel secondo trimestre del 2026, a dimostrazione delle opportunità di transazione disponibili con l'espansione del mercato fintech sanitario.
Leader del settore Fintech sanitario
Optum
Zelis
Disponibilità
Flywire
InstaMed
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Waystar ha lanciato le funzionalità agentiche basate su AltitudeAI, tra cui il primo sistema autonomo di reinvio delle richieste di rimborso del settore, in grado di interpretare le risposte degli enti pagatori, applicare le regole specifiche di ciascun ente e reinviare le richieste ammissibili senza intervento umano, con l'obiettivo di accelerare le prestazioni di gestione dei crediti dei fornitori.
- Agosto 2026: Cedar ha lanciato la piattaforma Kora, una suite di intelligenza artificiale agentiva che sostituisce il suo singolo agente di fatturazione con un sistema multi-agente per il recupero dei ricavi dai pazienti, la riduzione dei costi di riscossione e l'assistenza finanziaria, basandosi su 1.5 miliardi di interazioni con i pazienti e 13.6 miliardi di dollari di pagamenti elaborati in passato.
- Aprile 2026: Waystar ha lanciato una soluzione di recupero crediti basata sull'intelligenza artificiale, progettata per identificare e recuperare i ricavi persi dai fornitori a causa di rettifiche post-pagamento da parte degli enti pagatori, intervenendo su un segmento del ciclo di fatturazione precedentemente poco automatizzato.
- Gennaio 2026: Zelis ha acquisito Rivet, una piattaforma di analisi del ciclo di fatturazione, per integrare l'analisi dei pagamenti dei sinistri e delle tendenze di rifiuto basata sull'intelligenza artificiale nella propria infrastruttura di pagamento per gli enti pagatori.
Ambito del rapporto sul mercato globale del fintech sanitario
Il mercato globale del fintech sanitario comprende prodotti e servizi finanziari basati sulla tecnologia che supportano il flusso, la gestione e il finanziamento del denaro nell'intero ecosistema sanitario, tra cui pagamenti digitali da parte dei pazienti, fatturazione medica ed elaborazione dei sinistri, gestione del ciclo dei ricavi, integrità dei pagamenti, prestiti sanitari e finanziamenti per i pazienti, conti di risparmio sanitario, transazioni finanziarie legate alle assicurazioni e soluzioni automatizzate di pagamento e rimborso. Queste tecnologie connettono pazienti, operatori sanitari, assicuratori, datori di lavoro e istituzioni finanziarie per rendere le transazioni sanitarie più rapide, trasparenti, sicure ed efficienti, riducendo al contempo i costi amministrativi e migliorando l'accesso al finanziamento sanitario.
Il mercato FinTech per il settore sanitario è segmentato per funzione (amministrazione dei conti sanitari gestita direttamente dal consumatore, finanziamento sanitario per i consumatori e altro), acquirente economico (fornitori di servizi sanitari e altro), canale (vendita diretta alle imprese, partner bancari/emittenti, TPA/broker, soluzioni integrate/API/OEM) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Amministrazione del conto sanitario diretto dal consumatore |
| Finanziamento sanitario al consumo |
| Pagamenti dei pazienti e agevolazione dei pagamenti sanitari |
| Procedure per richieste di rimborso, ammissibilità e trasferimento dei fondi |
| Pagamenti B2B nel settore sanitario e contabilità fornitori |
| Fornitori di servizi sanitari |
| Pagatori sanitari |
| Datori di lavoro e sponsor del piano |
| Pazienti e consumatori individuali |
| Impresa diretta |
| Partner banca/emittente |
| Amministratore di terze parti/Broker/Consulente previdenziale |
| Integrato/API/OEM |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per funzione | Amministrazione del conto sanitario diretto dal consumatore | |
| Finanziamento sanitario al consumo | ||
| Pagamenti dei pazienti e agevolazione dei pagamenti sanitari | ||
| Procedure per richieste di rimborso, ammissibilità e trasferimento dei fondi | ||
| Pagamenti B2B nel settore sanitario e contabilità fornitori | ||
| Da Economic Buyer | Fornitori di servizi sanitari | |
| Pagatori sanitari | ||
| Datori di lavoro e sponsor del piano | ||
| Pazienti e consumatori individuali | ||
| Per canale | Impresa diretta | |
| Partner banca/emittente | ||
| Amministratore di terze parti/Broker/Consulente previdenziale | ||
| Integrato/API/OEM | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il fintech nel settore sanitario fino al 2031?
Si prevede che il settore crescerà a un tasso annuo composto del 10.2% dal 2026 al 2031, raggiungendo i 40.3 miliardi di dollari entro il 2031, grazie alla digitalizzazione dei flussi di lavoro finanziari nel settore sanitario.
Quali fattori stanno spingendo l'adozione delle tecnologie finanziarie nel settore sanitario?
Franchigie più elevate a carico dei pazienti, processi di rimborso complessi e un utilizzo sempre maggiore di strumenti di pagamento digitali stanno favorendo l'adozione di tali tecnologie nelle interazioni tra fornitori di servizi sanitari, assicuratori e pazienti.
Quale funzione del fintech sanitario sta crescendo più rapidamente?
Si prevede che i pagamenti B2B nel settore sanitario e la contabilità fornitori cresceranno a un tasso annuo composto del 14.4% fino al 2031, sostenuti dalla necessità di automatizzare la riconciliazione dei pagamenti.
Chi è il principale acquirente di queste soluzioni?
Nel 2025, i fornitori di servizi sanitari rappresentavano il 42.3% del mix di acquirenti economici, in quanto gestiscono processi complessi di rimborso, fatturazione, riscossione, pagamenti ai fornitori e altri flussi finanziari.
Perché gli strumenti di pagamento integrati stanno acquisendo importanza nel settore sanitario?
Si prevede che l'integrazione embedded/API/OEM crescerà a un tasso annuo composto del 16.2% perché inserisce pagamenti e finanziamenti all'interno dei flussi di lavoro software già utilizzati da fornitori e pazienti.
Quale regione sta crescendo più rapidamente nel settore delle tecnologie finanziarie per l'assistenza sanitaria?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.7% fino al 2031, grazie all'espansione delle infrastrutture sanitarie digitali e delle capacità di pagamento in tempo reale nei mercati chiave.


