

Dimensioni e quota di mercato dell'e-commerce nel settore sanitario.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
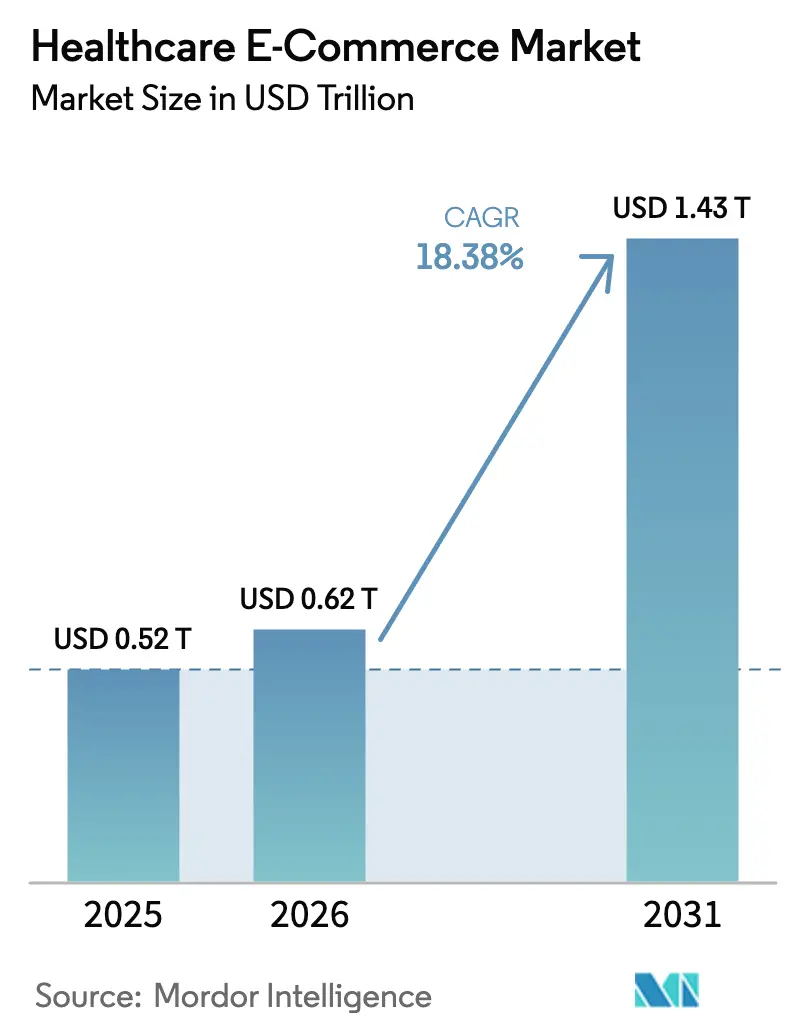
| Dimensione del mercato (2026) | 0.62 trilioni di dollari |
| Dimensione del mercato (2031) | 1.43 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 18.38% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
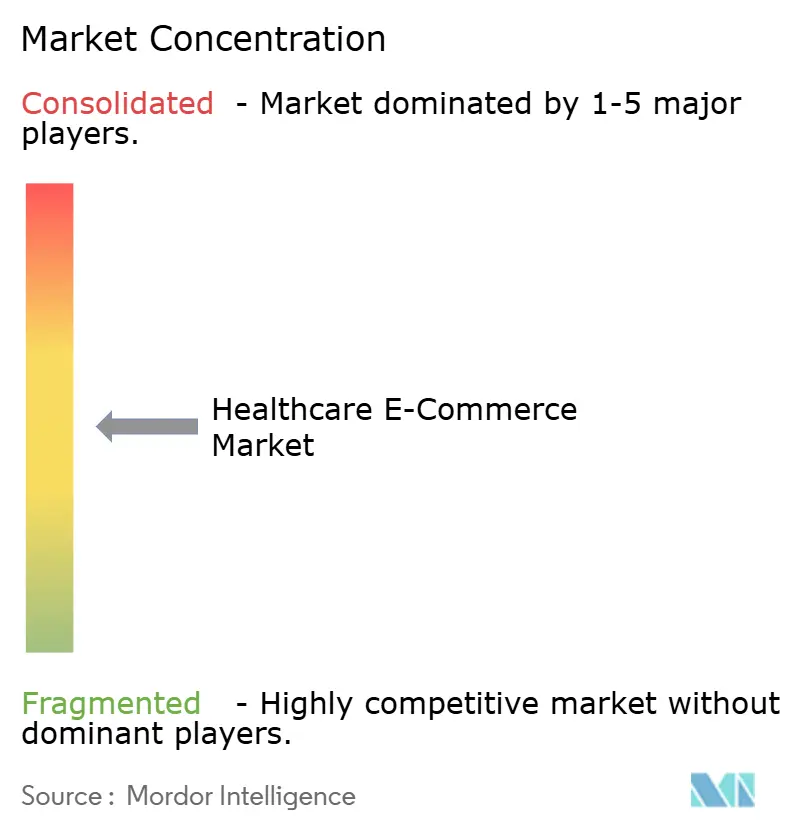
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'e-commerce nel settore sanitario a cura di Mordor Intelligence
Si stima che il mercato dell'e-commerce sanitario nel 2026 raggiungerà un valore di 0.62 trilioni di dollari, in crescita rispetto ai 0.52 trilioni di dollari del 2025, con proiezioni che indicano 1.43 trilioni di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) del 18.38% nel periodo 2026-2031. La crescita continua ad accelerare grazie alla modernizzazione delle normative sulla telemedicina da parte degli enti regolatori, all'intensificarsi dell'integrazione tra cliniche e punti vendita da parte dei giganti della tecnologia e alla crescente richiesta da parte dei consumatori di percorsi di cura digitali fluidi. Il sistema di registrazione a tre livelli per la telemedicina proposto dalla DEA sta creando percorsi chiari per la prescrizione online di sostanze controllate, mentre gli ottimi ricavi di Amazon nel quarto trimestre del 2024 confermano che le grandi aziende possono monetizzare i negozi online dedicati al settore sanitario, affiancandoli alle attività di vendita al dettaglio. I farmaci da prescrizione rimangono la categoria con il volume di vendite più elevato, ma i dispositivi medici connessi e i materiali di consumo stanno crescendo più rapidamente, grazie alla diagnostica domiciliare e ai dispositivi indossabili che sfumano il confine tra trattamento e monitoraggio. Al contempo, i servizi di assistenza domiciliare stanno guadagnando terreno poiché le popolazioni che invecchiano prediligono i modelli di supporto virtuale rispetto alle strutture istituzionali, spingendo gli operatori tradizionali a passare dai punti vendita fisici all'erogazione di servizi di assistenza tramite piattaforme.
Punti chiave del rapporto
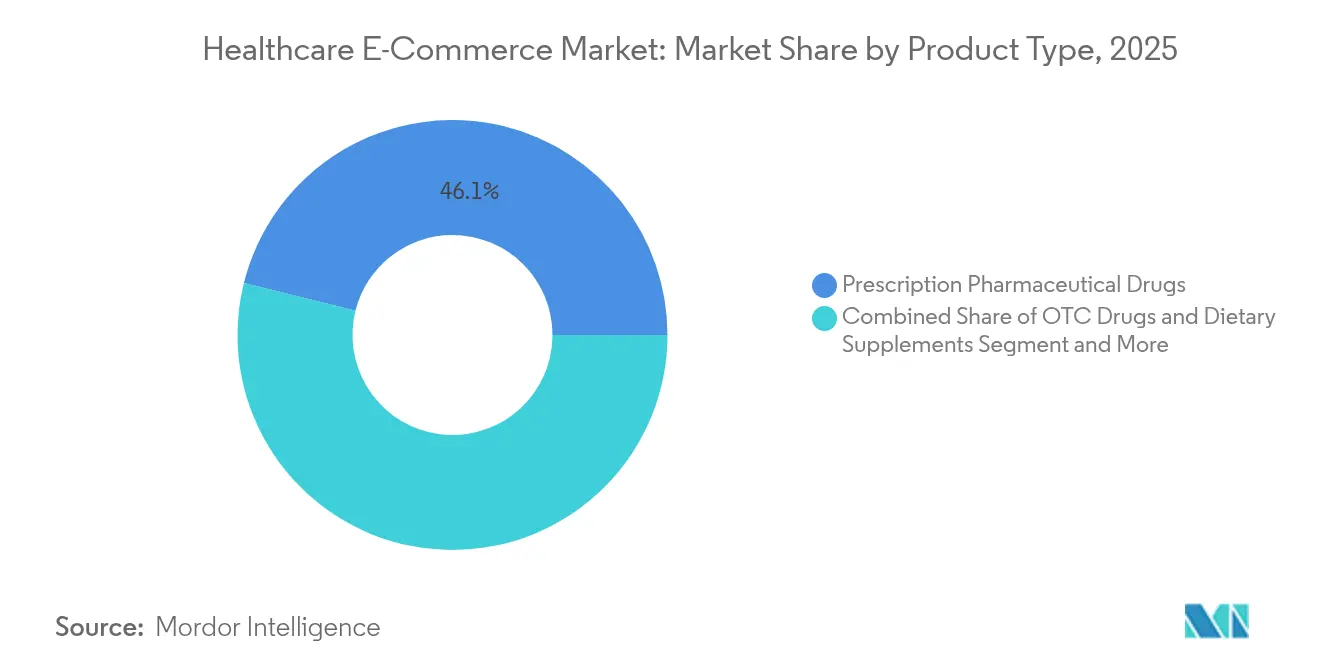
- Per tipologia di prodotto, i farmaci da prescrizione hanno dominato il mercato dell'e-commerce sanitario con una quota del 46.12% nel 2025, mentre si prevede che i dispositivi medici e i materiali di consumo cresceranno a un tasso annuo composto (CAGR) del 19.24% fino al 2031.
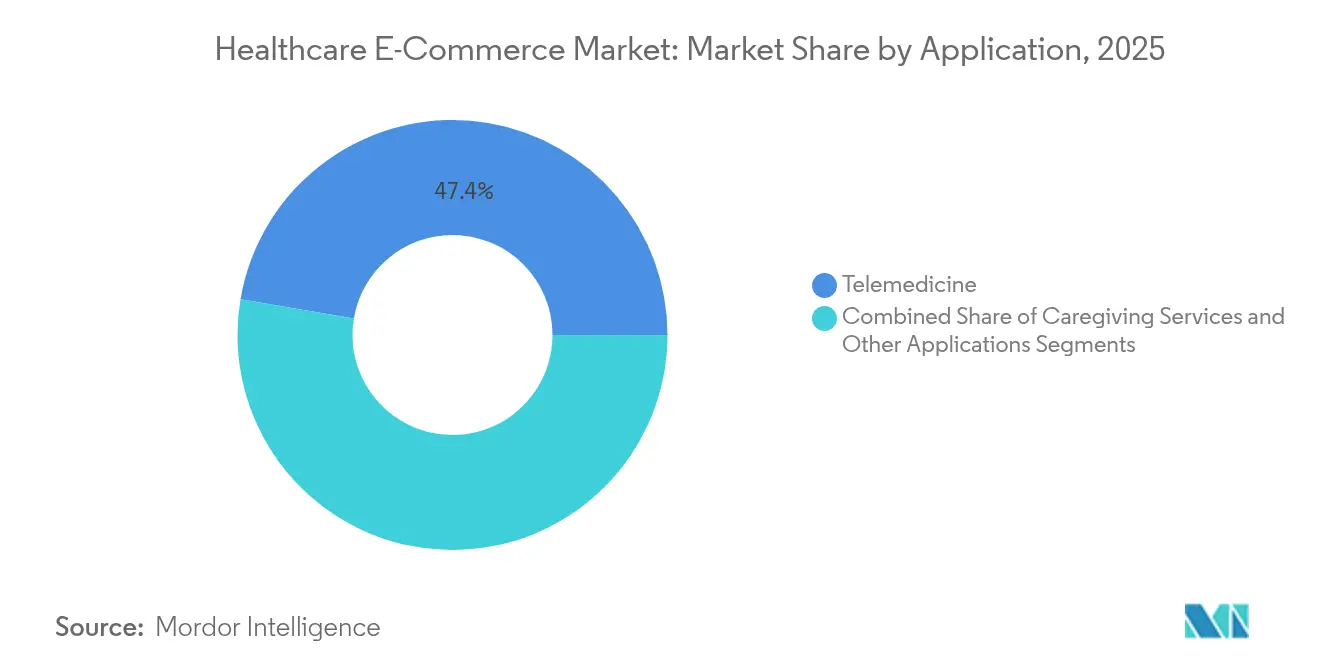
- Per quanto riguarda le applicazioni, la telemedicina ha rappresentato il 47.35% del mercato dell'e-commerce sanitario nel 2025; i servizi di assistenza domiciliare sono destinati a registrare la crescita più rapida, con un CAGR del 20.31% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota di fatturato del 39.55% nel mercato dell'e-commerce sanitario, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 20.58% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'e-commerce sanitario.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione di Internet e smartphone | + 3.2% | Globale, con l'impatto più forte in APAC e MEA | Medio termine (2-4 anni) |
| L'aumento dei costi sanitari favorisce l'accessibilità online | + 4.1% | Nord America ed Europa al centro, in espansione verso i mercati emergenti | A lungo termine (≥ 4 anni) |
| L'accettazione della farmacia elettronica da parte dei consumatori è stata accelerata dalla pandemia | + 2.8% | Globale, con slancio sostenuto nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Robotica per la micro-evasione degli ordini che consente consegne urbane in meno di 2 ore | + 2.4% | Centri urbani del Nord America e dell'Europa, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Strumenti di aderenza basati sull'intelligenza artificiale che migliorano la conformità al rifornimento | + 1.9% | Globale, con adozione anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Le leggi sulla corsia preferenziale per le prescrizioni elettroniche sbloccano le vendite transfrontaliere | + 3.1% | Nord America ed Europa, con quadri normativi emergenti nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione di Internet e smartphone
La copertura della banda larga mobile continua ad ampliarsi e i dispositivi mobili accessibili raggiungono ora prezzi accettati dai consumatori del mercato di massa nel Sud-est asiatico e in Africa. Questa connettività consente videoconsulenze e prescrizioni di farmaci in tempo reale in territori con bassa densità di cliniche, creando gli effetti di rete che promuovono le piattaforme pionieristiche. Le crescenti implementazioni del 5G aggiungono larghezza di banda per lo scambio di dati clinici avanzati, rafforzando l'aspettativa che le interazioni quotidiane in ambito sanitario debbano essere incentrate sullo smartphone. Il passaggio a esperienze sanitarie incentrate sul mobile modifica radicalmente le aspettative dei consumatori, richiedendo una perfetta integrazione tra monitoraggio sanitario, consulenza e distribuzione dei prodotti all'interno di ecosistemi digitali unificati.
L'aumento dei costi sanitari favorisce l'accessibilità online
Negli Stati Uniti, la spesa diretta continua ad aumentare, spingendo le famiglie a confrontare i prezzi tra le farmacie online. Amazon ha introdotto un abbonamento a prezzi fissi per patologie come la disfunzione erettile, riducendo i prezzi delle cliniche tradizionali e mettendo in luce margini di profitto poco trasparenti. Modelli di vendita diretta al consumatore come Cost Plus Drugs aggirano i PBM e pubblicano i costi di acquisizione, il che trova riscontro nei mercati in cui le franchigie assicurative rendono i consumatori sensibili ai prezzi in contanti. Poiché si prevede che la spesa sanitaria nazionale raggiungerà i 485 miliardi di dollari nel 2025, la competitività dei prezzi online sta diventando una leva fondamentale sia per i contribuenti che per i pazienti.
L'accettazione della farmacia elettronica da parte dei consumatori è stata accelerata dalla pandemia
I lockdown hanno normalizzato l'assistenza virtuale e modificato le strutture delle preferenze; il 90% dei nuovi utenti di telemedicina prevede di continuare a utilizzare i servizi anche dopo la pandemia. La continuità normativa è importante: la DEA ha esteso le flessibilità della telemedicina fino al 2025, garantendo che i medici possano continuare a prescrivere senza esami di persona. [1] Fonte: Centers for Medicare & Medicaid Services, “Medicare Prescription Drug Benefit Program; Health IT Standards,” federalregister.gov I fornitori segnalano una maggiore aderenza alla terapia farmacologica tra i pazienti che utilizzano strumenti digitali, il che incoraggia ulteriormente gli assicuratori a rimborsare i canali virtuali. Le organizzazioni sanitarie segnalano che i pazienti che hanno adottato servizi digitali durante la pandemia dimostrano tassi di coinvolgimento più elevati e una migliore aderenza ai protocolli di trattamento, creando risultati clinici che giustificano il continuo investimento nelle capacità di e-commerce.
Robotica per la micro-evasione degli ordini che consente consegne urbane in meno di 2 ore
Walgreens ora gestisce centri robotizzati che evadono 16 milioni di prescrizioni al mese, riducendo i costi di evasione degli ordini del 13% e consentendo la consegna in giornata a oltre 5,000 punti vendita. Allo stesso tempo, operatori di droni come Zipline distribuiscono forniture per i programmi di assistenza domiciliare ospedaliera, dimostrando che i dispositivi medici possono essere consegnati con la stessa rapidità dei generi alimentari. Questi investimenti abituano i pazienti urbani ad aspettarsi un accesso quasi immediato alle terapie per patologie croniche e acute, rendendo la velocità di consegna un fattore di differenziazione competitivo nel mercato dell'e-commerce sanitario.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza normativa e ostacoli alla conformità dei farmaci | -2.7% | Globale, con il maggiore impatto nei mercati emergenti | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.8% | Globale, con applicazione più rigorosa in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Aumento dei costi di acquisizione della pubblicità digitale | -1.4% | Nord America ed Europa, espandendosi nei mercati competitivi dell'area APAC | A breve termine (≤ 2 anni) |
| PBM / Pressione sui margini dei grossisti sulle farmacie elettroniche | -2.3% | Il nucleo del Nord America, con sfide emergenti in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
La crescente sofisticazione delle minacce informatiche che prendono di mira i dati sanitari crea rischi operativi e costi di conformità che limitano la crescita della piattaforma e l'adozione da parte dei consumatori. I dati sanitari rimangono un obiettivo primario del ransomware; 725 violazioni hanno colpito il settore statunitense solo nel 2023. L'Health Infrastructure Security and Accountability Act ora impone audit annuali, gonfiando i budget di conformità per le farmacie ospitate nel cloud. [2] Fonte: Maynard Nexsen, “Health Infrastructure Security and Accountability Act,” maynardnexsen.com La risposta normativa include requisiti obbligatori di notifica delle violazioni e potenziali sanzioni per la non conformità, creando rischi operativi continui che limitano l'espansione della piattaforma e aumentano i costi di acquisizione dei clienti.
Aumento dei costi di acquisizione della pubblicità digitale
L'inventario pubblicitario si è ridotto poiché gli operatori storici e i nuovi arrivati si contendono online gli stessi segmenti di pazienti. La massiccia campagna pubblicitaria nazionale di Amazon in televisione e streaming a supporto della consegna delle prescrizioni in giornata ha stabilito un parametro di riferimento per i costi che gli operatori di nicchia non possono eguagliare. Le associazioni di categoria dei PBM hanno lanciato contro-campagne sollecitando riforme dei prezzi, gonfiando ulteriormente i prezzi delle offerte sui canali social. [3] Fonte: Zoey Becker, “PBMs call out big drugmakers in new digital ads,” Fierce Pharma, fiercepharma.com Il passaggio a modelli pubblicitari basati sulle prestazioni, in cui le piattaforme devono dimostrare risultati sanitari misurabili per giustificare gli investimenti di marketing, aumenta la complessità e il costo delle campagne di acquisizione clienti, limitando potenzialmente la portata ai pazienti che potrebbero beneficiare di alternative di e-commerce.
Analisi del segmento
Per tipo di prodotto: le prescrizioni digitali consolidano la domanda, i dispositivi accelerano le vendite aggiuntive
Nel 2025, i farmaci da prescrizione hanno generato il 46.12% del fatturato del mercato dell'e-commerce sanitario, grazie alla maturazione dei sistemi di prescrizione elettronica e al cambiamento delle abitudini dei consumatori, che hanno consolidato gli ordini online. Si prevede tuttavia che i dispositivi medici e i materiali di consumo cresceranno a un tasso annuo composto (CAGR) del 19.24% fino al 2031, il più alto tra tutte le categorie. Monitor per la glicemia connessi, inalatori intelligenti e diagnostica domiciliare dimostrano come i dispositivi tradizionali si stiano evolvendo in servizi ricchi di dati, intensificando il coinvolgimento sulla piattaforma. Il Digital Health Advisory Committee della FDA, creato nel 2024, offre linee guida che incoraggiano l'integrazione dell'intelligenza artificiale nel software dei dispositivi, riducendo l'ambiguità normativa. Ortesi e tutori personalizzati stampati in 3D differenziano ulteriormente i cataloghi online dagli inventari fisici, supportando prezzi premium e modelli di rifornimento basati su abbonamento.
La connettività IoT facilita anche i promemoria automatici per il rifornimento, garantendo che i prodotti di consumo ad alto margine rimangano disponibili senza l'intervento del paziente. Gli integratori da banco beneficiano del marketing tramite influencer e dei pacchetti di abbonamento per il benessere, ampliando il pubblico di riferimento. Con la digitalizzazione della produzione, i lotti di dimensioni ridotte diventano economicamente vantaggiosi, consentendo a prodotti di nicchia come i dispositivi medici anallergici di prosperare nel mercato dell'e-commerce sanitario. Grazie a questi fattori positivi, i leader del settore stanno investendo nell'analisi predittiva per prevedere i picchi di domanda legati a disturbi stagionali, riducendo le rotture di stock e migliorando la soddisfazione del cliente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Plateau della telemedicina, ampliamento dei servizi di assistenza
Nel 2025, la telemedicina ha mantenuto una quota del 47.35% del mercato dell'e-commerce sanitario, grazie alla parità di rimborso e alla rinnovata familiarità dei pazienti con le videoconsulenze. Tuttavia, i servizi di assistenza domiciliare sono destinati a crescere con un CAGR del 20.31% fino al 2031, a testimonianza del desiderio dei consumatori di un supporto olistico e della reale carenza di personale nelle strutture di assistenza a lungo termine tradizionali. Le piattaforme ora integrano la gestione dei farmaci, la consegna dei pasti e il coordinamento degli assistenti in dashboard unificate, alleggerendo il carico amministrativo per le famiglie.
La pressione demografica intensifica questa tendenza: gli adulti con più di 60 anni rappresentano già il 22% della popolazione ASEAN e continueranno ad aumentare. Il servizio di logistica di Uber Health, lanciato nel 2024, dimostra come gli operatori non tradizionali possano colmare le lacune nel settore dei trasporti e monetizzare attraverso modelli di pagamento a corsa o in abbonamento. I robot sociali basati sull'intelligenza artificiale, come ElliQ, estendono la compagnia e il monitoraggio comportamentale, a dimostrazione dell'ampiezza dei servizi non clinici che ora si integrano perfettamente nell'offerta del mercato dell'e-commerce sanitario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dell'e-commerce sanitario
Il Nord America domina con il 39.55% del fatturato del 2025, grazie a un percorso di rimborso ben definito per le prescrizioni digitali, un'ampia copertura assicurativa e la familiarità dei consumatori con l'acquisto con un solo clic. La proposta di licenza strutturata per la telemedicina della DEA, unitamente agli standard di interoperabilità dei CMS, riduce il rischio di conformità, mantenendo la fiducia degli investitori. Il servizio di prescrizione in giornata di Amazon raggiunge quasi metà della popolazione statunitense, a dimostrazione di come una logistica affidabile amplifichi la fedeltà della piattaforma. La concorrenza tra i PBM rimane un ostacolo strutturale, ma stimola anche l'innovazione nei modelli di prezzo trasparenti e incoraggia un nuovo dibattito sulle politiche che potrebbe avvantaggiare i nuovi operatori digitali.
Mercato dell'e-commerce sanitario nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 20.58% dal 2026 al 2031. Gli incentivi governativi per la digitalizzazione dell'assistenza primaria, come il sistema ospedaliero online cinese, stanno colmando le lacune di accesso nelle province remote. I finanziamenti di venture capital continuano ad affluire: startup indonesiane, vietnamite e filippine operanti nel settore della salute hanno raccolto ciascuna finanziamenti a nove cifre nel 2024, concentrandosi su app per il triage mobile, la farmacia online e le malattie croniche. Con l'aumento della spesa sanitaria discrezionale da parte dei consumatori della classe media, gli operatori di piattaforme personalizzano le interfacce in lingua locale e i portafogli mobili per acquisire quote di mercato.
Mercato dell'e-commerce sanitario in EMEA e Sud America
Europa, Medio Oriente e Africa e Sud America mostrano una preparazione eterogenea. Gli Stati del Consiglio di Cooperazione del Golfo non dispongono ancora di leggi armonizzate in materia di farmacia online, il che genera sia vantaggi per i pionieri, sia ambiguità in termini di conformità che scoraggiano gli investitori conservatori. In Sud America, Brasile e Messico guidano l'adozione attraverso partnership pubblico-private per la telemedicina, ma la complessità logistica e la minore penetrazione delle carte di credito rallentano i tassi di conversione al momento del pagamento rispetto ai paesi concorrenti.

Panorama competitivo
La concorrenza si sta intensificando, con rivenditori, assicuratori e aziende tecnologiche che si contendono il primato delle piattaforme nel mercato dell'e-commerce sanitario. Amazon ha riorganizzato la sua divisione sanitaria in sei unità specializzate nel 2025 per semplificare il processo decisionale e accelerare l'integrazione con i partner, in seguito all'acquisizione di One Medical per 3.9 miliardi di dollari. CVS Health ha registrato un fatturato di 97.71 miliardi di dollari nel quarto trimestre del 2024 e sfrutta la base clienti della sua controllata assicurativa Aetna per offrire servizi di farmacia digitale a tariffe agevolate. Walgreens sta rispondendo con nodi di micro-evasione robotizzati che riducono i costi unitari e liberano i farmacisti per la consulenza clinica, una strategia che dovrebbe gestire il 40% del volume delle prescrizioni entro la fine del 2025.
Il private equity sta abbracciando temi di consolidamento: Sycamore Partners ha concordato l'acquisto di Walgreens per 23.7 miliardi di dollari a marzo 2025, scommettendo sul fatto che una revisione della supply chain ad alta intensità di capitale possa generare valore in un contesto di proprietà privata. Concorrenti specializzati come GoodRx hanno implementato vetrine white-label per i supermercati regionali, catturando il traffico dei consumatori in cerca di premi fedeltà legati agli acquisti di generi alimentari. Nel frattempo, l'espansione europea di Hims & Hers dimostra che i modelli di telemedicina basati sui marchi possono essere rapidamente scalabili una volta ottenute le autorizzazioni normative.
In tutte le regioni, l'intelligenza artificiale sta diventando un elemento fondamentale. Le piattaforme integrano modelli generativi per automatizzare i promemoria di rifornimento, i controlli di idoneità e l'ottimizzazione dei formulari. Le linee guida della FDA del 2024 sui piani di controllo delle modifiche hanno chiarito la documentazione di sicurezza, incoraggiando un'implementazione agile degli aggiornamenti degli algoritmi. Con l'aumento dei costi di capitale, gli operatori di fascia media stanno stringendo alleanze di acquisto ed esplorando hub congiunti di micro-evasione degli ordini per ottenere vantaggi di scala paragonabili a quelli dei leader di categoria.
Leader del settore dell'e-commerce sanitario
-
Amazon (Farmacia Amazon)
-
Walmart, Inc.
-
Owens & Minor Inc
-
Alibaba Salute
-
CVS Caremark
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Wheel e Amazon Pharmacy hanno presentato un modulo integrato per l'accesso ai farmaci che integra il pagamento delle prescrizioni nei flussi di lavoro delle visite virtuali.
- Febbraio 2025: Health-E Commerce ha stretto una partnership con LifeMD per offrire ai clienti FSA e HSA Store uno sconto del 50% sui farmaci contro l'obesità.
- Gennaio 2025: Teladoc Health ha aderito al programma Health Benefits Connector di Amazon, consentendo ai lavoratori idonei di iscriversi autonomamente ai programmi per il diabete e l'ipertensione direttamente dal proprio account Amazon.
- Febbraio 2024: NextPlat Corp ha lanciato in Cina i negozi online a marchio OPKO Health. Questo nuovo negozio online offre prodotti per il benessere, inclusi nutraceutici e integratori, al pubblico cinese.
Ambito del rapporto sul mercato globale dell'e-commerce sanitario
Secondo l'ambito del rapporto, l'e-commerce sanitario si riferisce all'acquisto e alla vendita online di prodotti, servizi e prodotti farmaceutici sanitari attraverso piattaforme digitali e mercati online.
Il mercato dell'e-commerce sanitario è segmentato per tipologia di prodotto, applicazione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in farmaci, prodotti per la salute e il benessere e dispositivi medici. Per applicazione, il mercato è segmentato in telemedicina, servizi di assistenza domiciliare e altri. Il rapporto include anche le dimensioni del mercato e le previsioni per i principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Farmaci da prescrizione |
| Farmaci da banco e integratori alimentari |
| Dispositivi medici e materiali di consumo |
| Prodotti per il benessere e la cura della persona |
| Telemedicina |
| Servizi di assistenza |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Farmaci da prescrizione | |
| Farmaci da banco e integratori alimentari | ||
| Dispositivi medici e materiali di consumo | ||
| Prodotti per il benessere e la cura della persona | ||
| Per Applicazione | Telemedicina | |
| Servizi di assistenza | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'e-commerce nel settore sanitario?
Il mercato dell'e-commerce nel settore sanitario aveva un valore di 0.62 trilioni di dollari nel 2026 e si prevede che crescerà fino a raggiungere 1.43 trilioni di dollari entro il 2031.
Quale categoria di prodotti è in testa alle vendite dell'e-commerce nel settore sanitario?
I farmaci da prescrizione detengono la quota maggiore, pari al 46.12% nel 2025, trainati dalla maturità dell'infrastruttura di prescrizione elettronica e dalla familiarità dei consumatori.
Perché l'area Asia-Pacifico è il mercato regionale in più rapida crescita?
La rapida adozione degli smartphone, le politiche governative di supporto e la crescente spesa sanitaria della classe media spingono la regione verso un CAGR del 20.58% tra il 2026 e il 2031.
In che modo la robotica influenza la logistica delle farmacie online?
I centri di micro-evasione degli ordini dotati di robot possono elaborare milioni di prescrizioni al mese, riducendo i costi del 13% e consentendo la consegna in giornata ai clienti urbani.
Quali cambiamenti normativi potrebbero rimodellare la prescrizione digitale?
Gli standard per le prescrizioni elettroniche del CMS e i livelli di registrazione per la telemedicina proposti dalla DEA standardizzeranno i flussi di lavoro elettronici e, una volta pienamente implementati, potrebbero aprire nuove opportunità di evasione degli ordini oltre confine.


