

Dimensioni e quota di mercato della vendita al dettaglio di generi alimentari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
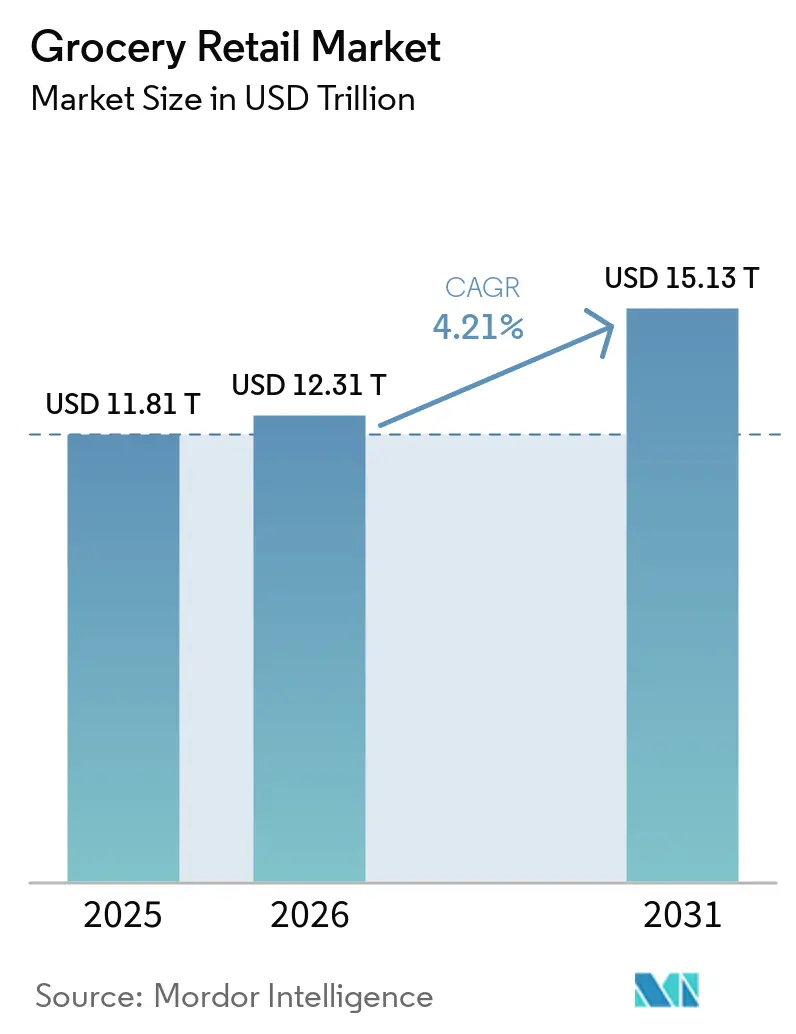
| Dimensione del mercato (2026) | 12.31 trilioni di dollari |
| Dimensione del mercato (2031) | 15.13 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 4.21% CAGR |
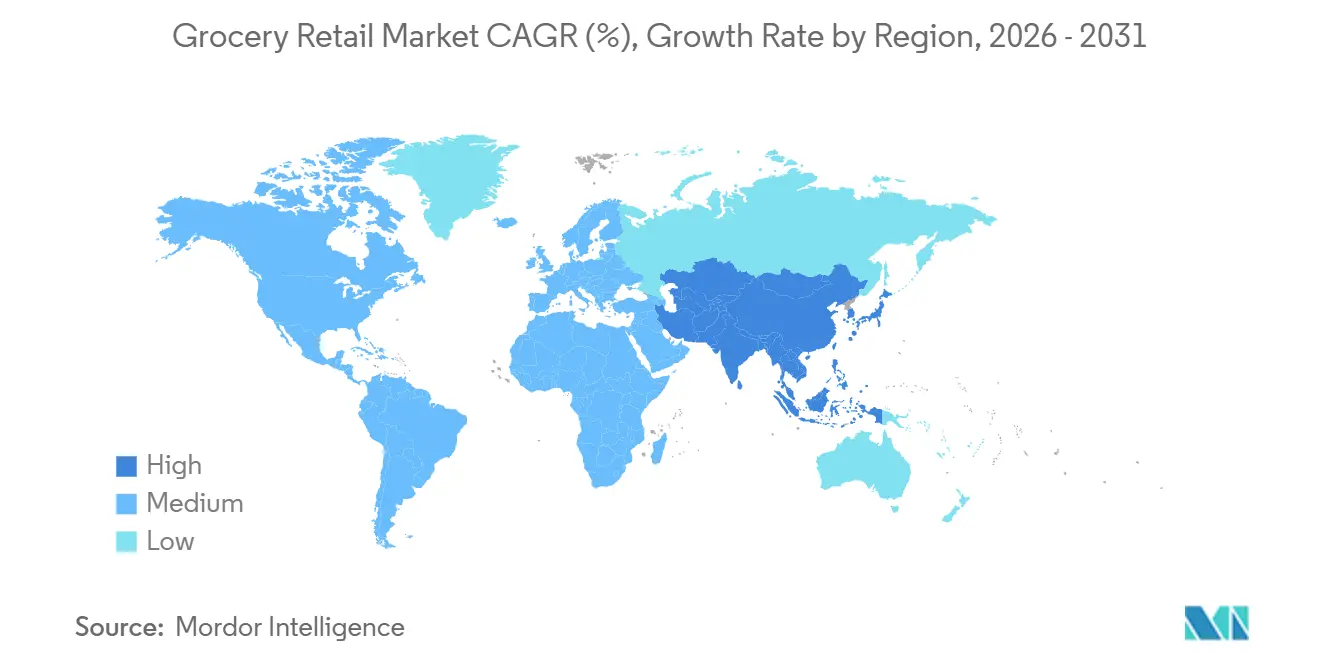
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
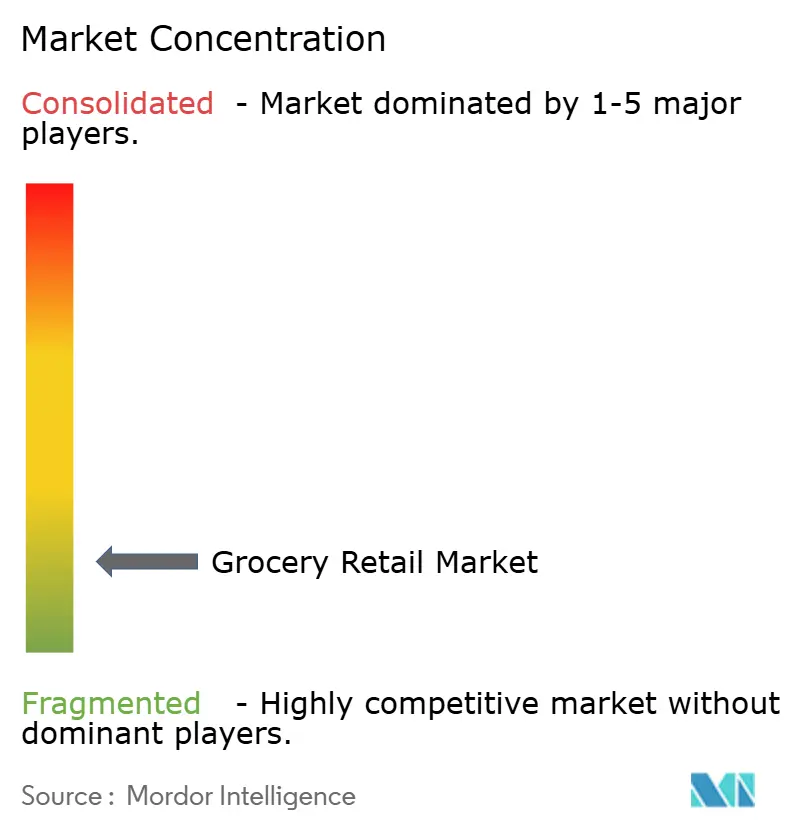
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della vendita al dettaglio di generi alimentari a cura di Mordor Intelligence
Il mercato globale della vendita al dettaglio di generi alimentari valeva 11.81 trilioni di dollari nel 2025 e si stima che crescerà da 12.31 trilioni di dollari nel 2026 a 15.13 trilioni di dollari entro il 2031, con un CAGR del 4.21% durante il periodo di previsione (2026-2031). Il mercato continua a crescere poiché il cibo rimane una parte non discrezionale della spesa delle famiglie, mantenendo stabile la domanda anche quando i budget dei consumatori sono sotto pressione. Nel febbraio 2026, la spesa media settimanale dei consumatori per generi alimentari è stata di 169 dollari per famiglia negli Stati Uniti, a testimonianza dell'importanza quotidiana della categoria e della resilienza della domanda ricorrente [1] Food Industry Association, “Food Industry Facts,” FMI, fmi.org . I rivenditori stanno rimodellando le proprie operazioni con l'ordinazione digitale, l'evasione degli ordini in giornata, la crescita dei marchi privati e la modernizzazione dei negozi che diventano priorità fondamentali. Le aziende che gestiscono dati, evasione degli ordini e prezzi con maggiore disciplina proteggono i margini in modo più efficace, mentre quelle con capacità digitali e di catena di approvvigionamento più deboli si trovano ad affrontare una maggiore pressione competitiva. Il mercato offre chiare opportunità di crescita grazie agli alimenti freschi, agli acquirenti aziendali e a modelli di evasione degli ordini più rapidi, mentre l'inflazione dei costi, le perdite e l'intensità di manodopera rimangono i principali fattori limitanti per le prestazioni.
Punti chiave del rapporto
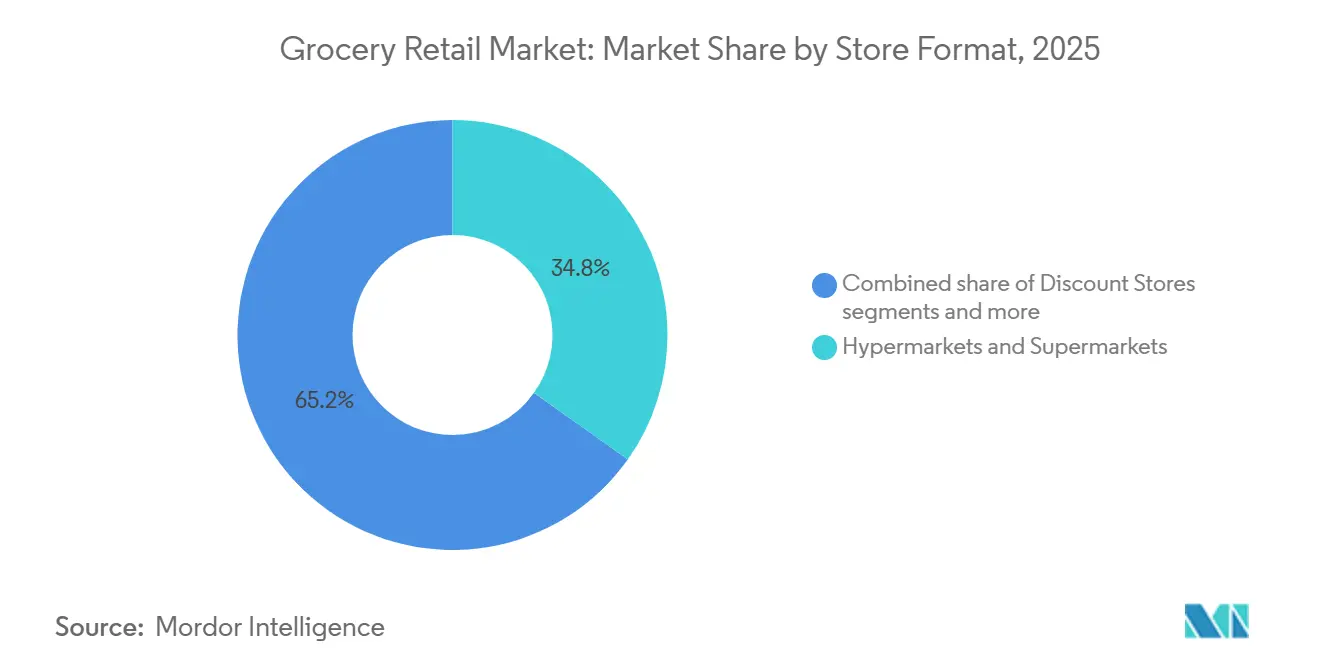
- Per tipologia di punto vendita, nel 2025 ipermercati e supermercati detenevano una quota del 34.82% del mercato globale della vendita al dettaglio di generi alimentari, mentre si prevede che la spesa online registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.43%, entro il 2031.
- Per tipologia di prodotto, gli alimenti confezionati rappresentavano una quota del 30.31% del mercato globale della vendita al dettaglio di generi alimentari nel 2025, mentre si prevede che gli alimenti freschi cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 6.21%, entro il 2031.
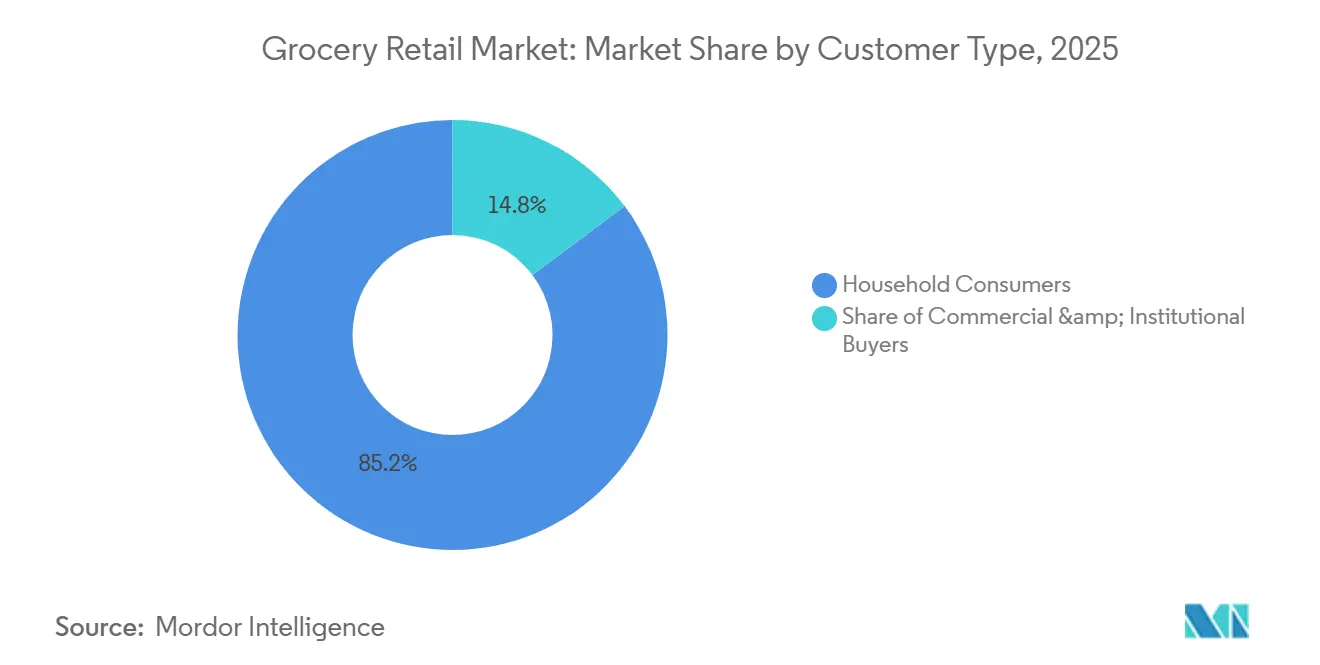
- Per tipologia di cliente, i consumatori domestici rappresentavano una quota dell'85.24% del mercato globale della vendita al dettaglio di generi alimentari nel 2025, mentre si prevede che gli acquirenti commerciali e istituzionali cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 5.12%, entro il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 40.14% del mercato globale della vendita al dettaglio di generi alimentari nel 2025 e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più elevato, pari al 5.97%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della vendita al dettaglio di generi alimentari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione omnicanale della spesa alimentare ed espansione delle consegne rapide | + 1.0% | Presente a livello globale, con una presenza più forte in Nord America, Europa occidentale e regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Penetrazione del mercato dei marchi privati ed espansione dei margini di profitto | + 0.7% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Ottimizzazione dell'assortimento e dei prezzi basata sui dati | + 0.4% | Vantaggio globale derivante dall'essere tra i primi ad agire in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Formalizzazione dei mercati emergenti e penetrazione del commercio moderno | + 0.8% | Nucleo dell'area Asia-Pacifico, con ripercussioni in Sud America, Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Riduzione delle perdite grazie all'inventario automatizzato e alla prevenzione degli sprechi | + 0.3% | Adozione globale e più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Salute, benessere e domanda di alimenti freschi di alta qualità | + 0.5% | Globale, guidato da Nord America, Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione omnicanale della spesa alimentare ed espansione delle consegne rapide
Il mercato globale della vendita al dettaglio di generi alimentari si sta spostando verso un modello operativo in cui i clienti si aspettano che negozi, app, ritiro e consegna funzionino come un unico servizio connesso. L'attività di e-commerce di Walmart negli Stati Uniti ha raggiunto una quota significativa delle vendite nazionali totali nel 2025 ed è diventata redditizia per la prima volta, indicando che le economie di scala stanno iniziando a migliorare l'economia digitale nel mercato. Il servizio di consegna rapida Whoosh di Tesco ha registrato una forte crescita nell'anno fiscale 2025/26 e ha esteso la copertura alla maggior parte delle famiglie nel Regno Unito, dimostrando che l'evasione rapida sta diventando una parte standard della spesa alimentare piuttosto che un servizio di nicchia [2] Tesco PLC, "Preliminary Results 2025/26", Tesco PLC, tescoplc.com . Ahold Delhaize ha riportato un notevole aumento delle vendite online negli Stati Uniti a tassi di cambio costanti nel primo trimestre del 2026, con un'ampia quota di tali ordini evasi tramite consegna in giornata, riflettendo la crescente accettazione da parte dei clienti di modelli di evasione più rapidi. I rivenditori che possiedono o gestiscono in modo rigoroso l'evasione degli ordini, la visibilità delle scorte e i dati dei clienti stanno generando una maggiore domanda ripetuta e una struttura dei costi più difendibile.
Penetrazione del mercato dei marchi privati ed espansione dei margini di profitto
Il private label rimane una delle leve più efficaci per aumentare i margini e il valore nel mercato globale della vendita al dettaglio di generi alimentari. Negli Stati Uniti, le vendite in dollari dei marchi del distributore hanno raggiunto i 282.8 miliardi di dollari nel 2025 e, secondo la PLMA, i marchi del distributore hanno rappresentato quasi la metà di tutti gli aumenti di fatturato nel settore della vendita al dettaglio negli Stati Uniti in quell'anno [3] Private Label Manufacturers Association, “Store Brands, A Bright Beacon,” PLMA, plma.com . Ciò indica che il private label supporta sia la percezione del valore da parte del cliente sia la crescita del rivenditore. Il private label offre ai rivenditori un maggiore controllo su prezzi, assortimento e margine lordo contemporaneamente. Consente inoltre agli operatori di reagire più rapidamente quando aumentano i costi dei prodotti di marca o quando i consumatori diventano più attenti al prezzo. Nel mercato globale della vendita al dettaglio di generi alimentari, i solidi programmi di private label non sono più strumenti puramente difensivi; stanno diventando centrali per la fidelizzazione, la creazione di un carrello della spesa e la gestione delle categorie.
Ottimizzazione dell'assortimento e dei prezzi basata sui dati
Il mercato globale della grande distribuzione alimentare si affida sempre più a decisioni basate sui dati per quanto riguarda assortimento, rifornimento e targeting dei clienti. Tesco ha distribuito quasi 100 milioni di offerte Clubcard personalizzate a 1.5 milioni di clienti da marzo 2026, dimostrando come i rivenditori stiano utilizzando i dati di fidelizzazione per migliorare la pertinenza delle offerte, anziché affidarsi esclusivamente a sconti generici. Albertsons ha completato l'implementazione della soluzione di rifornimento di prodotti freschi basata sull'intelligenza artificiale di Afresh in tutti i reparti di prodotti freschi di oltre 2,200 punti vendita nell'ottobre 2025, a testimonianza di una più ampia spinta verso ordini più accurati e minori sprechi di inventario. La continua crescita a doppia cifra di Ahold Delhaize online negli Stati Uniti evidenzia ulteriormente il valore di una migliore gestione degli ordini, della disponibilità dei prodotti e delle consegne in giornata. Decisioni più efficaci in materia di prezzi e assortimento non solo aumentano le vendite, ma riducono anche gli sconti, migliorano la rotazione delle scorte e aiutano i rivenditori a proteggere i margini in un contesto di trasparenza dei prezzi.
Formalizzazione dei mercati emergenti e penetrazione del commercio moderno
Il mercato globale della vendita al dettaglio di generi alimentari conserva un significativo potenziale di formalizzazione nelle economie emergenti, in particolare dove l'acquisto tradizionale di prodotti alimentari rimane predominante e la penetrazione della vendita al dettaglio organizzata è ancora in fase di sviluppo. Si prevede che l'Asia registrerà la maggiore crescita assoluta in termini di volume di vendita di generi alimentari a livello globale entro il 2030, raggiungendo i 4.6 miliardi di dollari con un tasso di crescita annuo composto (CAGR) del 5%, il che indica che la crescita su larga scala continuerà a provenire da questa parte del mercato. Si prevede che il commercio tradizionale rappresenterà ancora il 72% delle vendite incrementali in Asia, il che significa che l'espansione della vendita al dettaglio moderna si sta verificando parallelamente ai canali tradizionali, anziché sostituirli. Di conseguenza, le reti di negozi, gli ordini digitali, i pagamenti e le catene di approvvigionamento dovranno funzionare sia in strutture formali che informali per diversi anni. Le ampie prospettive di crescita nelle economie emergenti supportano un'espansione sostenuta del mercato, ma gli operatori avranno bisogno di format localmente pertinenti, servizi di evasione degli ordini a prezzi accessibili e un'affidabile catena del freddo per trasformare questa opportunità in una quota di mercato duratura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Margini operativi ridotti e alta intensità di lavoro | -0.7% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Deperibilità, sprechi e pressioni sui costi della catena del freddo | -0.4% | Diffusa a livello globale, con particolare gravità nella regione Asia-Pacifico, in Medio Oriente e in Africa. | Medio termine (2-4 anni) |
| Inflazione dei costi di affitto, energia e distribuzione | -0.5% | Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| La trasparenza dei prezzi e i bassi costi di cambio fornitore intensificano la concorrenza. | -0.3% | A livello globale, con maggiore incidenza nei mercati maturi. | A breve termine (≤ 2 anni) o a medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Margini operativi ridotti e alta intensità di lavoro
Il mercato della vendita al dettaglio di generi alimentari rimane uno dei segmenti del commercio al consumo con i margini di profitto più ristretti. Secondo FMI, l'utile netto medio della vendita al dettaglio di prodotti alimentari si è attestato all'1.7% nel 2024, lasciando poco margine agli operatori per assorbire l'inflazione del lavoro, l'aumento dei costi di trasporto o la volatilità dei prezzi dei prodotti alimentari senza dover adeguare le operazioni di negozio. I risultati del primo trimestre 2026 di Kroger hanno mostrato un calo del margine lordo dal 23.0% al 22.7% su base annua, dovuto all'aumento dei costi di trasporto, alla deflazione dei prezzi delle uova e agli investimenti programmati nel personale, a dimostrazione di quanto rapidamente i margini possano ridursi in questo mercato. FMI ha inoltre rilevato che le casse self-service rappresentavano il 35% di tutte le transazioni nei supermercati statunitensi nel 2024, indicando che l'automazione è diventata una necessità per molti operatori che cercano di gestire i costi del lavoro. I rivenditori più grandi possono investire in automazione e strumenti di pianificazione, mentre le catene più piccole affrontano le stesse pressioni sui costi con una minore capacità di effettuare investimenti equivalenti.
Deperibilità, sprechi e pressioni sui costi della catena del freddo
La deperibilità rimane un vincolo strutturale all'espansione dei margini nel mercato globale della vendita al dettaglio di generi alimentari. L'Università di Portsmouth e ECR Retail Loss hanno stimato che il costo nascosto degli alimenti invenduti e in eccedenza raggiunge i 90 miliardi di euro (98.1 miliardi di dollari) all'anno, con i relativi costi che assorbono fino all'1.8% del fatturato. Avery Dennison ha riferito nel 2026 che la riduzione degli sprechi alimentari lungo la catena di approvvigionamento globale della vendita al dettaglio rappresenta un'opportunità di valore annuale di 540 miliardi di dollari, indicando l'entità delle perdite finanziarie nelle operazioni quotidiane [4] Università di Portsmouth, "Nuova ricerca rivela il costo nascosto della gestione degli alimenti invenduti e in eccedenza", Università di Portsmouth, port.ac.uk. Uno studio del 2025 di Sustainability sugli sconti sugli alimenti freschi ha inoltre dimostrato che il solo sconto non risolve il problema, poiché una tempistica inadeguata e previsioni deboli continuano a erodere i profitti. Il controllo della catena del freddo, l'accuratezza del rifornimento e il monitoraggio delle scadenze rimangono implementati in modo disomogeneo nel mercato globale della vendita al dettaglio di generi alimentari, mantenendo elevata la pressione sui costi legati agli sprechi.
Analisi del segmento
Per formato del negozio: discount e canali digitali stanno ridefinendo il mix
Ipermercati e supermercati hanno mantenuto la loro posizione di formato più diffuso nel mercato globale della vendita al dettaglio di generi alimentari, rappresentando il 34.82% del fatturato globale nel 2025. Ciò riflette la densità dei punti vendita, l'ampio assortimento di prodotti e il ruolo persistente della spesa settimanale per fare scorta in molti paesi. La spesa online è il formato in più rapida crescita, con un CAGR previsto del 5.43% fino al 2031, a dimostrazione che la comodità digitale sta conquistando una quota crescente del mercato globale della vendita al dettaglio di generi alimentari. I formati fisici non stanno perdendo importanza, poiché i principali operatori continuano a investire in negozi, ristrutturazioni e logistica locale. I piani di Walmart per la ristrutturazione di oltre 650 negozi e l'apertura di circa 20 nuovi punti vendita entro il 2026 e l'inizio del 2027 dimostrano che la capacità fisica rimane fondamentale per la competitività dei principali operatori in questo mercato.
Si prevede che la spesa alimentare online crescerà a un tasso annuo composto (CAGR) del 5.43% fino al 2031, grazie al crescente spostamento degli acquisti di routine e urgenti verso i canali digitali. Il servizio Whoosh di Tesco ha superato i 400 milioni di sterline (508 milioni di dollari) di vendite nell'anno fiscale 2025/26, a testimonianza del ruolo sempre più importante delle consegne rapide nel soddisfare la domanda di prodotti di prima necessità e di prodotti più comodi. Il modello di consegna in giornata di Ahold Delhaize ha rappresentato oltre il 90% delle sue vendite online negli Stati Uniti nel primo trimestre del 2026, sottolineando l'importanza della velocità di consegna come requisito competitivo. I formati tradizionali e di prossimità continuano a svolgere un ruolo importante, rispondendo alle esigenze di prossimità e alle dimensioni ridotte del carrello della spesa, soprattutto nei mercati in cui lo shopping locale è ancora radicato. Il mercato della vendita al dettaglio di generi alimentari si sta muovendo verso un formato ibrido, in cui le reti di negozi, il click-and-collect e la consegna in giornata si completano a vicenda anziché entrare in competizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: gli alimenti freschi guadagnano terreno, mentre gli alimenti confezionati mantengono le loro dimensioni.
Nel 2025, gli alimenti confezionati rappresentavano il 30.31% del mercato globale della vendita al dettaglio di generi alimentari, risultando il segmento di prodotto più ampio. La sua posizione dominante è supportata da una maggiore durata di conservazione, un'ampia copertura di marchi, una logistica più semplice e una forte presenza di marchi privati in tutte le categorie di prodotti di uso quotidiano. Si prevede che gli alimenti freschi cresceranno al tasso di crescita annuale composto (CAGR) più rapido, pari al 6.21% entro il 2031, trainati dalla crescente domanda dei consumatori di prodotti più sani, minimamente trasformati e di provenienza locale. Questa crescita è dovuta al crescente interesse per gli alimenti minimamente trasformati, a una maggiore consapevolezza in materia di salute e a una maggiore attenzione da parte dei rivenditori al reparto dei prodotti freschi. L'Organic Trade Association ha riportato che i prodotti ortofrutticoli biologici freschi hanno raggiunto i 22.7 miliardi di dollari nel 2025, a testimonianza della forte domanda che le categorie di prodotti freschi possono generare quando qualità, valore nutrizionale e affidabilità vengono chiaramente comunicati ai consumatori.
Anche la gestione operativa dei prodotti freschi sta diventando più semplice grazie al miglioramento delle previsioni e del rifornimento da parte dei rivenditori. Il rapporto OTA del 2026 ha mostrato una crescita organica più robusta in categorie come alimenti e latte artificiale per neonati, legumi e verdure essiccate e carne bovina biologica, indicando che la domanda si sta diffondendo in diverse sottocategorie legate all'alimentazione. PLMA ha riportato che i prodotti refrigerati a marchio del distributore sono cresciuti del 6.1% in termini di fatturato nel 2025, suggerendo che i consumatori accettano sempre più le offerte dei rivenditori nelle categorie affini ai prodotti freschi. Il lancio completo del programma Afresh da parte di Albertsons nei reparti panetteria, gastronomia, carne, pesce e frutta e verdura dimostra che la crescita dei prodotti freschi è sempre più legata a una migliore gestione delle scorte e alla riduzione degli sprechi. Gli alimenti confezionati rimarranno il segmento più ampio in termini di volume, ma i prodotti freschi stanno diventando un fattore trainante sempre più importante per il traffico nei punti vendita, la differenziazione e il miglioramento del mix di categorie a lungo termine.
Per tipologia di cliente: la domanda delle famiglie è dominante, mentre gli acquisti istituzionali aumentano.
Nel 2025, i consumatori privati hanno rappresentato la quota maggiore del valore, pari all'85.24%, confermandosi come il segmento di clientela dominante nel mercato globale della vendita al dettaglio di generi alimentari. Questa posizione si mantiene stabile poiché l'acquisto di cibo è un'attività di routine e frequente, distribuita tra tutte le fasce di reddito. Secondo FMI, a febbraio 2026 le famiglie statunitensi hanno speso in media 169 dollari a settimana per la spesa alimentare. FMI ha inoltre rilevato che nel 2024 il valore medio di un carrello della spesa online era di 108 dollari, rispetto ai 45.70 dollari di un carrello acquistato in negozio, a dimostrazione del fatto che gli acquisti digitali da parte delle famiglie tendono a essere transazioni più consistenti e pianificate. La domanda delle famiglie continua a trainare i volumi, ma le modalità con cui le famiglie distribuiscono la spesa tra visite in negozio, ritiro in loco e consegna a domicilio stanno modificando le dinamiche economiche e le priorità di evasione degli ordini dei punti vendita.
Si prevede che gli acquirenti commerciali e istituzionali cresceranno a un tasso annuo composto del 5.12% entro il 2031, diventando così il segmento di clientela in più rapida crescita nel mercato globale della vendita al dettaglio di generi alimentari. Questo segmento comprende operatori del settore della ristorazione, mense aziendali, strutture sanitarie e acquirenti del settore alberghiero, tutti soggetti che stanno adottando sempre più processi digitali di approvvigionamento e rifornimento. L'acquisizione di Jetro Restaurant Depot da parte di Sysco per 29.1 miliardi di dollari, annunciata nel marzo 2026, evidenzia la crescente importanza del canale cash-and-carry e B2B per le grandi aziende di distribuzione alimentare. Poiché gli acquirenti aziendali danno priorità alla disponibilità affidabile e alla semplificazione degli ordini, la distinzione tra la fornitura per il settore della ristorazione e il più ampio mercato della vendita al dettaglio di generi alimentari si sta facendo meno netta, posizionando la domanda istituzionale come un importante motore di crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la regione Asia-Pacifico rappresentava il 40.14% del mercato globale della vendita al dettaglio di generi alimentari e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più elevato, pari al 5.97%, entro il 2031. IGD stima che la regione raggiungerà i 4.6 trilioni di dollari entro il 2030, con un CAGR del 5%, e che il commercio tradizionale rappresenterà il 72% delle vendite incrementali. La crescita è trainata non solo dalle economie di scala, ma anche dalla graduale formalizzazione dei canali di distribuzione, dal miglioramento della distribuzione e da un accesso digitale più costante.
In Nord America si sta assistendo a un cambiamento dei canali di distribuzione più marcato rispetto alla pura espansione dei consumi. I supermercati detenevano una quota di mercato del 34.2%, mentre si prevede che la spesa alimentare online crescerà a un tasso annuo composto del 10.6%, raggiungendo l'11.4% entro il 2030. I programmi di ristrutturazione dei negozi hanno ampliato le reti fisiche e una previsione di inflazione del 3.2% per il cibo consumato a casa entro il 2026 riflette la crescente importanza della struttura dei prezzi, dei marchi privati e della logistica omnicanale.
Il mercato europeo della grande distribuzione alimentare sta crescendo in un contesto disciplinato e attento ai costi. In Germania, il fatturato del settore alimentare è cresciuto del 3.4% nel 2025 e i principali operatori hanno annunciato importanti investimenti e piani di espansione della rete di punti vendita. In Sud America, il piano di Carrefour prevede l'apertura di altri 70 negozi Atacadão in Brasile entro il 2030, portando la rete a 455 negozi. In entrambe le regioni, il mercato è caratterizzato dall'efficienza dei formati, dalla pressione sui prezzi e da un'espansione selettiva in formati scalabili.
Panorama competitivo
Il mercato globale della vendita al dettaglio di generi alimentari è altamente frammentato, con una concorrenza distribuita tra rivenditori multinazionali, catene di supermercati regionali, discount, club all'ingrosso e piattaforme digitali dedicate alla spesa alimentare. Nessun singolo operatore domina il mercato a livello globale. La competizione si concentra sulla vendita omnicanale, sull'espansione dei marchi privati, sull'efficienza della catena di approvvigionamento e sull'utilizzo dei dati dei clienti per migliorare la fidelizzazione e il comportamento d'acquisto. I rivenditori stanno integrando i punti vendita fisici con le piattaforme digitali per migliorare la comodità, ottimizzare l'evasione degli ordini e offrire esperienze di acquisto personalizzate. Gli investimenti nella modernizzazione dei negozi, nell'automazione e nelle promozioni basate sui dati stanno rafforzando il coinvolgimento dei clienti e migliorando al contempo l'efficienza operativa.
Il panorama competitivo si sta evolvendo attraverso acquisizioni, partnership ed espansioni geografiche mirate, consentendo alle aziende di ampliare la presenza sul mercato, diversificare i formati di vendita al dettaglio e rafforzare le capacità distributive. La vendita al dettaglio a prezzi scontati, i formati di magazzino e i modelli di supermercati focalizzati sul rapporto qualità-prezzo continuano a guadagnare terreno, poiché i consumatori danno priorità alla convenienza e alla praticità. I rivenditori stanno inoltre investendo in servizi di consegna in giornata, ritiro in negozio e gestione avanzata delle scorte per migliorare la qualità del servizio e la resilienza operativa. Il successo competitivo nel mercato globale della vendita al dettaglio di generi alimentari dipenderà sempre più dalla capacità di bilanciare efficienza dei costi, innovazione digitale, resilienza della catena di approvvigionamento ed esperienze personalizzate per i clienti, mantenendo al contempo un'elevata disponibilità di prodotti e offerte di valore.
Leader del settore della vendita al dettaglio di generi alimentari
Walmart Inc.
Costco Wholesale Corporation
Gruppo Schwarz
Aldi Einkauf SE e Co. oHG
Carrefour SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Lidl GB ha annunciato un importante investimento per l'apertura di oltre 50 nuovi punti vendita entro 12 mesi, creando quasi 2,000 posti di lavoro. Questa espansione segue la serie di 33 mesi consecutivi in cui il rivenditore si è affermato come il supermercato in più rapida crescita nel Regno Unito, con le prime aperture previste ad Abbots Langley, Warrington e Thornbury.
- Aprile 2026: Empire Company Limited (società madre di Sobeys) ha annunciato un accordo per l'acquisizione di Mayrand Food Group Inc., un rivenditore cash-and-carry/ingrosso con sede in Quebec che gestisce diversi punti vendita di grandi dimensioni nella Grande Montréal, entrando così nel segmento dei supermercati discount e dei supermercati all'ingrosso del Quebec.
- Aprile 2026: Walmart ha annunciato l'intenzione di ristrutturare centinaia di Supercenter e negozi Neighborhood Market e di aprire circa 20 nuovi punti vendita tra il 2026 e l'inizio del 2027. Questo si inserisce nel suo impegno ad aprire o convertire nuove sedi nell'arco di cinque anni.
- Marzo 2026: Sysco Corporation ha annunciato un accordo definitivo per l'acquisizione di Jetro Restaurant Depot in una transazione del valore di circa 29.1 miliardi di dollari, segnando l'ingresso di Sysco nel canale di ristorazione cash-and-carry.
Ambito del rapporto sul mercato globale della vendita al dettaglio di generi alimentari
| Ipermercati e Supermercati |
| MINIMARKET |
| Discount |
| Vendita al dettaglio di generi alimentari online |
| Negozi di alimentari tradizionali |
| Altri formati di negozio (cash-and-carry, club all'ingrosso, ecc.) |
| Cibo confezionato |
| Cibo fresco |
| Bevande |
| Latticini e prodotti surgelati |
| Prodotti per la cura personale e della casa |
| Altri tipi di prodotto |
| Consumatori domestici |
| Acquirenti commerciali e istituzionali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per formato del negozio | Ipermercati e Supermercati | |
| MINIMARKET | ||
| Discount | ||
| Vendita al dettaglio di generi alimentari online | ||
| Negozi di alimentari tradizionali | ||
| Altri formati di negozio (cash-and-carry, club all'ingrosso, ecc.) | ||
| Per tipo di prodotto | Cibo confezionato | |
| Cibo fresco | ||
| Bevande | ||
| Latticini e prodotti surgelati | ||
| Prodotti per la cura personale e della casa | ||
| Altri tipi di prodotto | ||
| Per tipologia di cliente | Consumatori domestici | |
| Acquirenti commerciali e istituzionali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale della vendita al dettaglio di generi alimentari?
Il mercato globale della vendita al dettaglio di generi alimentari ha raggiunto un valore di 12.31 trilioni di dollari nel 2026 e si prevede che raggiungerà i 15.13 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.21%.
Quale regione è leader nel mercato globale della vendita al dettaglio di generi alimentari?
La regione Asia-Pacifico si conferma leader con una quota del 40.14% nel 2025 ed è anche la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.97% fino al 2031.
Quale formato di negozio sta crescendo più rapidamente nel settore della vendita al dettaglio di generi alimentari?
La vendita di generi alimentari online è il formato di negozio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.43% fino al 2031, supportato da servizi di consegna, ritiro in negozio e modelli di evasione degli ordini più rapidi.
Quale categoria di prodotti si sta espandendo più rapidamente?
Gli alimenti freschi rappresentano il segmento di prodotto in più rapida crescita, con un CAGR del 6.21% fino al 2031, sostenuto dalla maggiore domanda di prodotti freschi, biologici e nutrizionalmente accurati.
Perché i marchi privati stanno diventando sempre più importanti per i rivenditori?
I marchi privati supportano sia il valore che il margine. Le vendite di marchi del distributore negli Stati Uniti hanno raggiunto i 282.8 miliardi di dollari nel 2025 e, secondo la PLMA, i marchi del distributore hanno rappresentato il 47% di tutti gli aumenti di fatturato nel settore della vendita al dettaglio negli Stati Uniti in quell'anno.
Qual è la sfida più grande per i rivenditori di generi alimentari oggi?
I margini di profitto ridotti rimangono il problema principale. FMI ha riportato un utile netto medio per la vendita al dettaglio di prodotti alimentari pari solo all'1.7% nel 2024, mentre i costi del lavoro, dei trasporti, degli sprechi e dell'inflazione continuano a esercitare pressione sugli utili.


