

Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
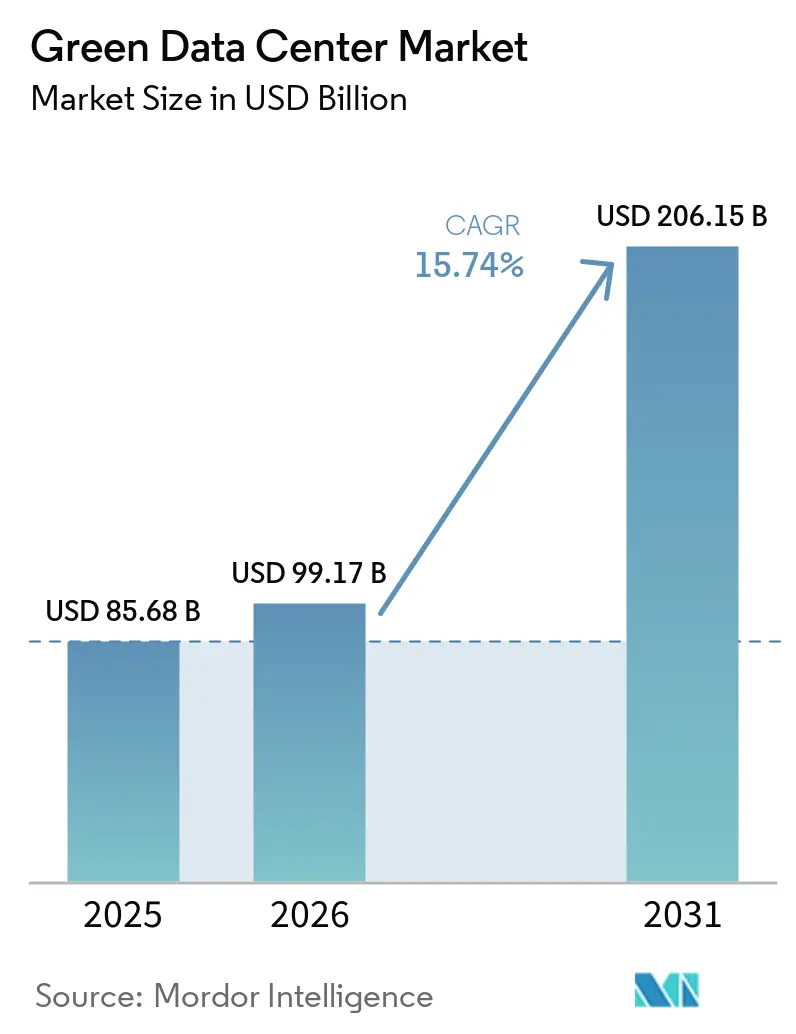
| Dimensione del mercato (2026) | 99.17 miliardo di dollari |
| Dimensione del mercato (2031) | 206.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.74% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
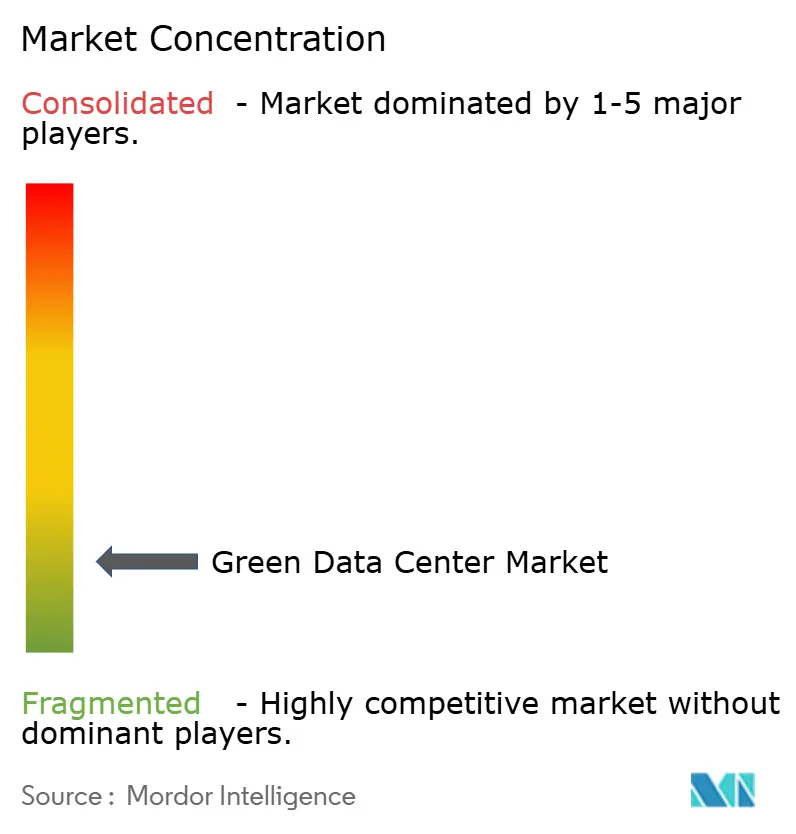
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei data center verdi di Mordor Intelligence
Il mercato dei data center ecocompatibili aveva un valore di 85.68 miliardi di dollari nel 2025 e si stima che crescerà da 99.17 miliardi di dollari nel 2026 a 206.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.74% durante il periodo di previsione (2026-2031).
Gli operatori stanno accelerando gli investimenti in contratti di acquisto di energia rinnovabile, sistemi di raffreddamento a liquido e software di gestione energetica basati sull'intelligenza artificiale, al fine di contenere l'aumento dei costi dell'elettricità e al contempo rispettare i più stringenti requisiti ESG. I fornitori di cloud hyperscale influenzano gli standard tecnologici prenotando in anticipo portafogli di energia rinnovabile multi-gigawatt e pubblicando progetti di riferimento open-source per il raffreddamento a liquido, successivamente adottati dagli operatori di colocation. Gli enti regolatori dei paesi OCSE ora utilizzano come benchmark per gli impianti un PUE (Power Use Effectiveness) pari o inferiore a 1.3, incentivando rapidi interventi di ammodernamento e nuove costruzioni che integrano il riutilizzo del calore di scarto e sistemi di alimentazione predisposti per l'idrogeno. L'interesse per gli investimenti beneficia anche dei prezzi maggiorati dei crediti per l'energia rinnovabile basati sulla localizzazione, che compensano una parte dei costi iniziali per le costruzioni ecocompatibili, mentre la crescita dei carichi di lavoro legati all'intelligenza artificiale sostiene la domanda di campus ad alta densità dotati di refrigeranti a basso GWP (potenziale di riscaldamento globale).
Punti chiave del rapporto
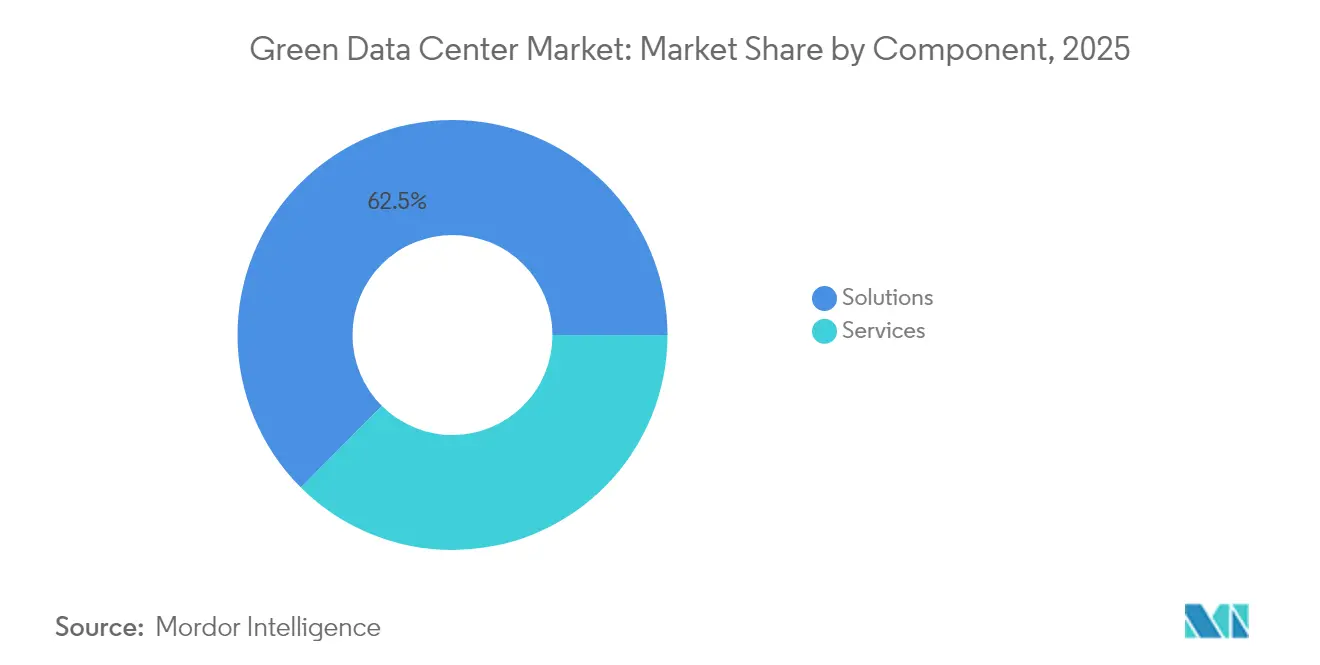
- Per componente, le soluzioni hanno conquistato il 62.54% della quota di mercato dei data center ecologici nel 2025; si prevede che i servizi cresceranno a un CAGR del 15.38% entro il 2031.
- In base alla tipologia di data center, la colocation ha mantenuto il 36.62% dei ricavi nel 2025, mentre gli hyperscaler stanno crescendo a un CAGR del 16.21% fino al 2031.
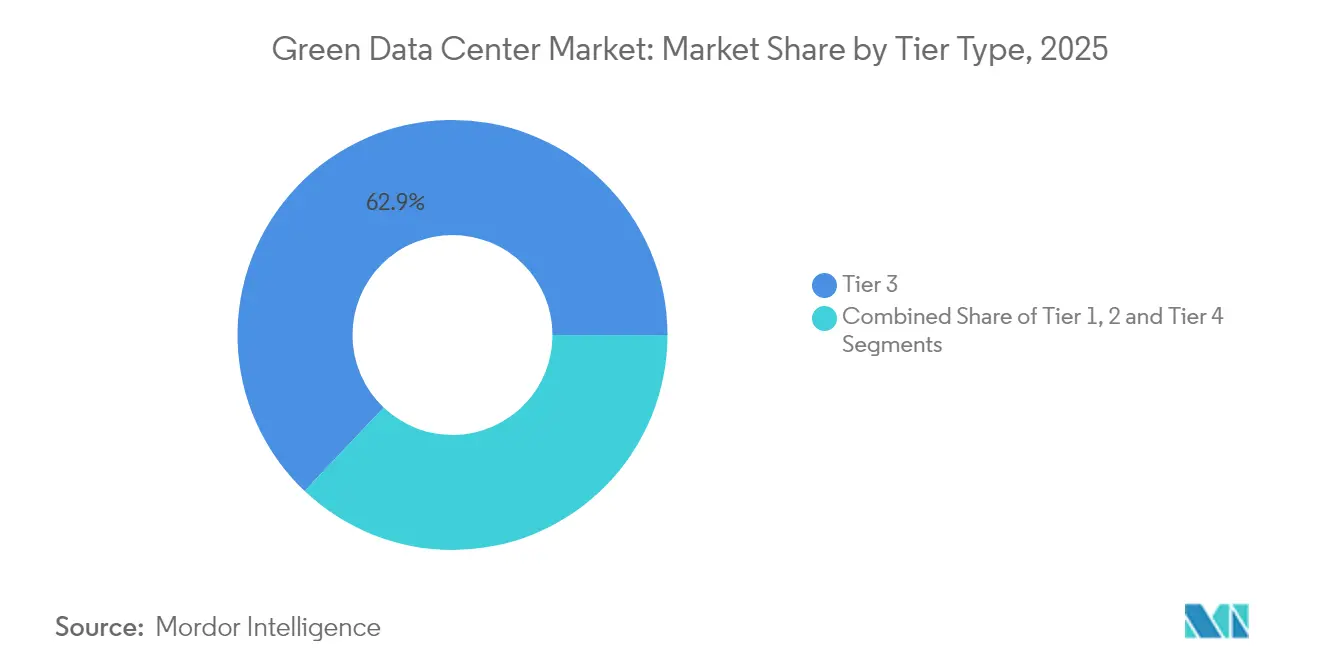
- In base alla classificazione dei livelli, il Livello 3 ha rappresentato il 62.93% dei ricavi del 2025; si prevede che il Livello 4 registrerà un CAGR del 15.86% entro il 2031.
- Per settore verticale, telecomunicazioni e IT hanno guidato la spesa con il 26.88% del 2025; i carichi di lavoro della pubblica amministrazione sono destinati a crescere a un CAGR del 16.74% fino al 2031.
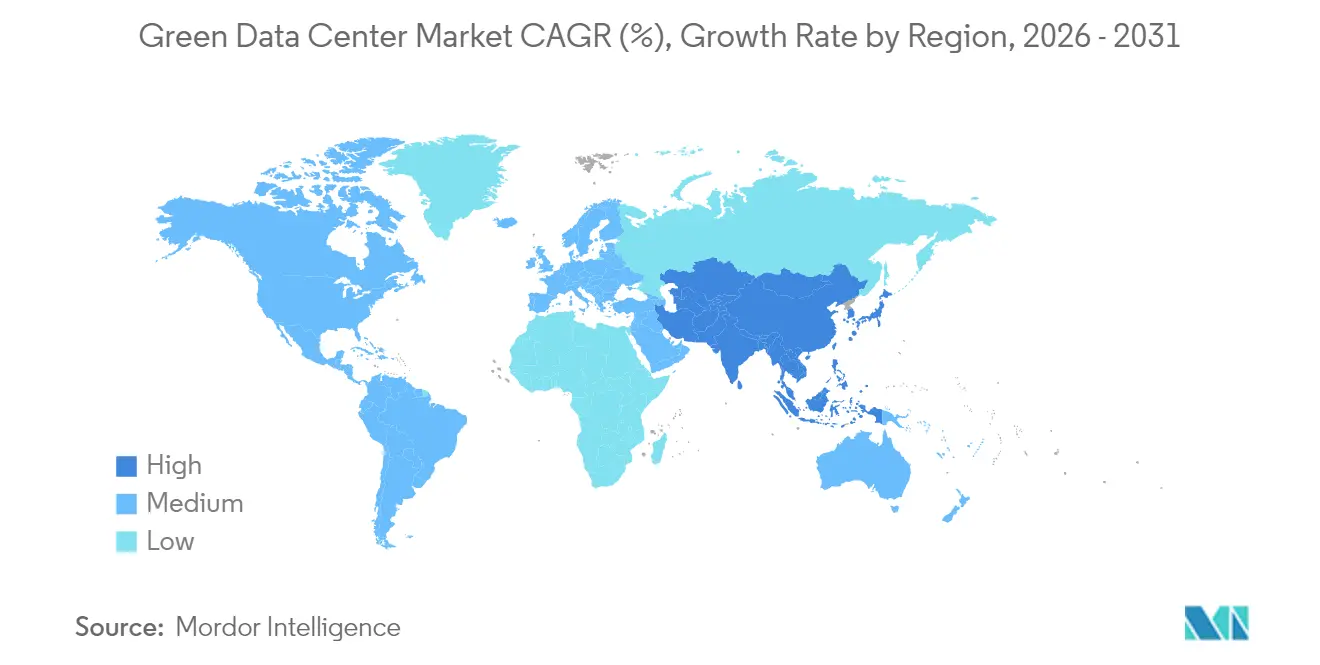
- In termini geografici, il Nord America ha rappresentato il 26.14% del fatturato del 2025; si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 22.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei data center verdi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le infrastrutture cloud su larga scala passano al 100% di energia rinnovabile | + 3.2% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Spinta normativa per un PUE ≤ 1.3 nelle economie OCSE | + 2.8% | Nord America e UE, espansione in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progetti pilota di celle a combustibile a idrogeno in loco in campus con potenza superiore a 10 MW (2025-2028) | + 1.9% | Mercati principali del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Riutilizzo del calore di scarto del carico di lavoro dell'intelligenza artificiale per le reti di teleriscaldamento | + 2.1% | Regioni nordiche dell'UE, in espansione verso il Nord America | Medio termine (2-4 anni) |
| Monetizzazione dei crediti per l'energia rinnovabile basata sulla posizione | + 1.7% | Globale, con adozione anticipata in Nord America | A breve termine (≤ 2 anni) |
| Ecosistemi chiavi in mano per il raffreddamento a liquido da alleanze server-OEM | + 2.5% | Globale, guidato da implementazioni su larga scala | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le implementazioni cloud su larga scala passano al 100% di energia rinnovabile
Il mercato dei data center verdi sta beneficiando degli operatori hyperscale che ora stipulano contratti per progetti eolici, solari e ibridi a batteria di dimensioni ben superiori al loro consumo diretto. Amazon ha raggiunto il 100% di energia rinnovabile a livello aziendale entro il 2024, Microsoft si è impegnata a operare a emissioni negative di carbonio entro il 2030 e Google convoglia l'energia rinnovabile in eccesso in progetti di teleriscaldamento municipale che monetizzano ulteriormente il calore di scarto. [1] Google Sustainability, “Finland Data Center Heat Re-use Project,” Google, google.com Queste strategie aiutano gli operatori a garantirsi un'elettricità a prezzi stabili, a creare un reddito di copertura attraverso la vendita di crediti di energia rinnovabile e a stabilire modelli di approvvigionamento che i proprietari di immobili per il colocation seguono successivamente
Spinta normativa per un PUE ≤ 1.3 nelle economie OCSE
Le nuove direttive dell'UE e i codici energetici statunitensi aggiornati richiedono una rendicontazione trasparente del PUE (Power Usage Effectiveness), dell'efficienza nell'uso dell'acqua e dell'intensità di carbonio nel mercato dei data center ecocompatibili. La legge tedesca sull'efficienza energetica impone la divulgazione dei dati sull'efficienza del raffreddamento, mentre AWS ha riportato un PUE globale di 1.15 nel 2024, dimostrando che la conformità è fattibile quando si combinano la pianificazione dei carichi di lavoro basata sull'intelligenza artificiale e il raffreddamento a liquido . Gli operatori che effettuano l'ammodernamento in anticipo ottengono risparmi sui costi grazie al minore consumo energetico delle ventole e alla riduzione della ridondanza meccanica, migliorando la competitività al momento del rinnovo dei contratti di colocation. Le sanzioni per la non conformità aumentano ogni anno fiscale, creando una corsa a breve termine per la messa in funzione di apparecchiature a basso consumo energetico.
Progetti pilota di celle a combustibile a idrogeno in loco in campus con potenza superiore a 10 MW (2025-2028)
Microsoft, in collaborazione con Caterpillar, e Bloom Energy stanno testando sistemi a membrana a scambio protonico multi-megawatt che possono sostituire i gruppi di backup diesel e alimentare i mercati di bilanciamento della rete durante le finestre di bassa produzione di energia rinnovabile. [2] ECL, "Panoramica del progetto pilota sulle celle a combustibile a idrogeno", ECL, ecl.com Sebbene l'attuale prezzo del combustibile a idrogeno gonfi le spese operative, gli incentivi previsti dai crediti d'imposta per la produzione di idrogeno pulito riducono il divario. I primi progetti pilota dimostrano un reddito da servizi ancillari che compensa parzialmente il costo del capitale, posizionando l'idrogeno come un percorso credibile a lungo termine per l'eliminazione delle emissioni di ambito 1.
Riutilizzo del calore di scarto per le reti di teleriscaldamento tramite AI
Con densità di rack superiori a 80 kW, il raffreddamento a liquido sottrae calore di alta qualità che le utility nordiche catturano per i circuiti di riscaldamento comunali. Equinix ha esteso il suo programma di esportazione del calore a diverse aree metropolitane europee, mentre HPE integra i moduli di scambio termico direttamente sui vassoi a bordo macchina. La monetizzazione del calore di scarto trasforma un centro di costo in una fonte di reddito, riducendo i tempi di ammortamento per i retrofit ad alta densità. Gli stakeholder urbani sostengono questi progetti, poiché decarbonizzano i propri portafogli di riscaldamento senza investire in caldaie separate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premio CAPEX iniziale (30-40%) rispetto alle ristrutturazioni di siti industriali dismessi | -2.3% | Globale, particolarmente acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Capacità limitata della rete elettrica verde nelle economie emergenti | -1.8% | Mercati emergenti APAC, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Scarsità di diritti di riciclo dell'acqua in prossimità dei centri urbani | -1.1% | Nord America Sud-ovest, centri urbani APAC | Medio termine (2-4 anni) |
| Volatilità della catena di approvvigionamento per refrigeranti a basso GWP (R-718, R-1234yf) | -1.4% | Globale, con concentrazione nelle implementazioni di raffreddamento avanzate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Premio CAPEX iniziale (30-40%) rispetto ai retrofit di siti industriali esistenti
L'isolamento ad alte prestazioni, il cablaggio strutturato progettato per rack raffreddati a immersione e i sistemi solari e di accumulo in loco aumentano i costi di costruzione fino al 40% rispetto agli involucri convenzionali. Input costruttivi come il calcestruzzo a basse emissioni di carbonio e le pareti termiche a cambiamento di fase rimangono limitati dall'offerta nel 2025, aggiungendo rischi di tempi di realizzazione per le implementazioni del mercato dei data center ecosostenibili. Gli operatori più piccoli spesso puntano su retrofit di efficienza incrementale anziché su edifici completamente ecosostenibili, rallentando l'aumento di capacità complessiva fino alla normalizzazione dei prezzi dei componenti.
Capacità limitata della rete elettrica verde nelle economie emergenti
Il potenziale delle risorse rinnovabili nel Sud-est asiatico, in Medio Oriente e in alcune parti dell'America Latina è elevato, tuttavia l'infrastruttura di trasmissione è in ritardo rispetto alla domanda di acquisto di energia. Gli sviluppatori negoziano accordi solari privati o installano turbine a gas per i picchi di domanda come soluzioni di transizione, entrambe le quali aumentano l'intensità effettiva di carbonio e rallentano la selezione dei siti da parte degli hyperscaler. Le partnership con le utility per cofinanziare le energie rinnovabili della rete possono mitigare il divario, ma i tempi di esecuzione si estendono oltre i cicli di consegna standard dei campus, rallentando i tassi di adozione del mercato dei data center verdi. [3] African Data Center Association, “Renewable Grid Challenges in Emerging Markets,” africadca.org
Analisi del segmento
Per componente: le soluzioni dominano nonostante l'accelerazione dei servizi
Le soluzioni hanno generato il 62.54% del fatturato del 2025, rafforzando la leadership del mercato dei data center green in termini di intensità di capitale. Gli operatori hanno dato priorità alle apparecchiature di condizionamento dell'energia, ai refrigeratori con recupero di calore e al software DCIM basato sull'intelligenza artificiale per soddisfare i requisiti di efficienza, mentre le linee di raffreddamento liquido-chip hanno registrato una crescita a due cifre nelle spedizioni di unità. I servizi, sebbene inferiori in valore assoluto, sono previsti in un CAGR del 15.38%, poiché i proprietari degli impianti si avvalgono di specialisti per audit di sostenibilità del ciclo di vita, orchestrazione dei carichi di lavoro basata sull'intelligenza artificiale e reporting ESG.
Gli aggiornamenti al sistema di alimentazione, inclusi moduli UPS con efficienza del 98% e interfacce per reti intelligenti, hanno rafforzato la resilienza e ridotto i costi operativi. Le soluzioni di raffreddamento sono passate da unità di trattamento aria a pavimento sopraelevato a scambiatori di calore a porta posteriore abbinati a circuiti di acqua calda. Sul fronte dei servizi, i partner di integrazione ora offrono in bundle dashboard per la contabilità del carbonio e piattaforme per lo scambio di certificati di energia rinnovabile. Questa professionalizzazione della gestione della sostenibilità segna un miglioramento strutturale nel settore dei data center ecocompatibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di data center: gli hyperscaler guidano la trasformazione
Nel 2025, le aziende di colocation detenevano il 36.62% della spesa, poiché le imprese continuavano ad adottare strategie di outsourcing. Tuttavia, gli hyperscaler hanno superato il settore con un CAGR del 16.21%, ampliando le dimensioni complessive del mercato dei data center ecocompatibili per la capacità di proprietà. I loro PPA (Power Purchase Agreement) da miliardi di dollari e i sistemi di immersione personalizzati hanno dettato le curve di adozione tecnologica, con ripercussioni anche sulle suite di colocation per il settore retail.
Gli operatori aziendali sono rimasti costanti, aggiornando le risorse brownfield con pod di contenimento e sistemi di accumulo a batteria modulari per soddisfare gli obiettivi di emissione a livello di scheda. Le micro-strutture edge, sebbene ancora in fase nascente, hanno adottato sistemi di raffreddamento passivo e UPS alimentati a energia solare per supportare l'elaborazione dei dati 5G nei siti cellulari. Il peso degli acquisti dei principali fornitori di cloud mantiene le curve di costo dei fornitori di componenti in discesa, riducendo indirettamente le barriere per i fornitori di secondo livello.
Per tipo di livello: il livello 4 emerge nonostante il predominio del livello 3
Il Tier 3 ha rappresentato il 62.93% del fatturato del 2025, riflettendo il suo profilo equilibrato di uptime e costi all'interno del mercato dei data center green. Tuttavia, si prevede che il Tier 4 crescerà a un CAGR del 15.86%, poiché l'analisi basata sull'intelligenza artificiale, il clearing fintech e i centri di comando del settore pubblico richiedono una disponibilità del 99.995%, in linea con gli obiettivi di zero emissioni nette.
I campus di livello 4 nel mercato dei data center ecocompatibili integrano ora due fonti di energia rinnovabile indipendenti, circuiti di raffreddamento a liquido ridondanti e manutenzione predittiva basata sull'intelligenza artificiale per ottimizzare l'energia inutilizzata. Gli operatori di livello 1 e 2 sono sottoposti a pressioni per l'aggiornamento; molti adottano UPS modulari con volano e raffreddamento evaporativo diretto per ridurre i divari di efficienza. Questo percorso di migrazione sostiene gli ordini dei fornitori di apparecchiature, soprattutto per gli aggiornamenti del software di controllo che armonizzano le architetture tra i diversi livelli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore verticale: il governo accelera oltre la leadership nelle telecomunicazioni
Nel mercato dei data center ecocompatibili, i servizi di telecomunicazione e IT hanno contribuito per il 26.88% al fatturato del 2025, trainati dalla virtualizzazione di rete e dai nodi di distribuzione dei contenuti che richiedono un hosting ultra-efficiente. Si prevede che i carichi di lavoro governativi, sebbene storicamente conservativi, cresceranno del 16.74% annuo composto (CAGR) grazie alla stipula da parte delle agenzie di contratti decennali rinnovabili per conformarsi ai budget federali sulle emissioni di carbonio. Questo cambiamento amplia la domanda potenziale di servizi di colocation certificati e sostenibili.
Il settore sanitario concentra l'attenzione sull'hosting delle cartelle cliniche elettroniche all'interno di strutture a zero emissioni di carbonio, mentre le società di servizi finanziari integrano criteri ambientali negli audit dei fornitori terzi. Il settore manifatturiero accelera l'implementazione di gemelli digitali all'edge, sfruttando micro-siti a bassa latenza e a risparmio energetico. I leader dello streaming multimediale negoziano PPA rinnovabili a lungo termine per compensare l'aumento dei carichi di elaborazione di transcodifica, espandendo collettivamente il mercato dei data center ecosostenibili.
Analisi geografica
Mercato dei data center verdi del Nord America
Nel 2025, il Nord America ha rappresentato il 26.14% del fatturato, grazie a una produzione affidabile da fonti rinnovabili, a solidi incentivi fiscali e alla concentrazione di attività hyperscale in Virginia, Oregon e Texas. Le normative statali impongono informative ESG dettagliate, favorendo l'adozione precoce di sistemi di gestione energetica basati sull'intelligenza artificiale, che a loro volta spingono il mercato regionale dei data center ecocompatibili verso una maggiore maturità tecnologica.
Mercato APAC Green Data Center
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 22.86% fino al 2031, grazie all'iniziativa giapponese per i data center a impatto zero, alla politica indiana di sovranità dei dati e alle zone per le energie rinnovabili in Australia, che stimoleranno la realizzazione di nuove infrastrutture. I colli di bottiglia della rete elettrica nel Sud-est asiatico hanno incentivato gli accordi per impianti solari con accumulo a batteria e connessioni private, ponendo la regione in una posizione favorevole per un rapido miglioramento dell'efficienza una volta che gli aggiornamenti delle interconnessioni saranno completati.
Mercato dei data center verdi in Europa
L'Europa mantiene un ruolo centrale attraverso politiche unificate come il Climate Neutral Data Center Operator Pact. I campus nordici sfruttano il raffreddamento quasi gratuito e un'ampia disponibilità di energia idroelettrica, esportando calore nelle reti comunali e riducendo così il PUE effettivo a 1.1. L'Europa meridionale accelera i progetti di solare ibrido e i PPA aziendali tedeschi alimentano l'adozione del multicloud a Francoforte. Nel complesso, la coerenza delle politiche regionali sostiene lo slancio degli investimenti nel mercato dei data center verdi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
L'ecosistema dei fornitori nel mercato dei data center ecocompatibili mostra una moderata concentrazione, con Schneider Electric, Vertiv e Dell Technologies che si concedono in licenza reciproca brevetti relativi al raffreddamento a liquido e integrano soluzioni DCIM basate sull'intelligenza artificiale nelle loro offerte end-to-end. L'acquisizione di Motivair da parte di Schneider estende il controllo verticale sulla produzione di piastre di raffreddamento, mentre Vertiv collabora con NVIDIA per kit di immersione pronti per il montaggio su rack che semplificano l'implementazione di cluster basati sull'IA.
Dell, HPE e Cisco integrano API di telemetria che facilitano la mappatura termica dinamica, differenziando le apparecchiature attraverso il software anziché basandosi esclusivamente sull'efficienza hardware. Gli operatori storici del colocation Equinix e Digital Realty emettono obbligazioni verdi e joint venture per finanziare fasi di espansione di oltre 1 GW che consolidano il mercato dei data center ecosostenibili nelle regioni mature.
I disruptor emergenti guidano l'innovazione di nicchia: Edged Energy commercializza sistemi di raffreddamento senza acqua per aree aride, Green Edge Compute posiziona micro-siti urbani che monetizzano il calore di scarto e Stack Infrastructure promuove moduli prefabbricati pronti per l'idrogeno. Questi sfidanti mantengono i prezzi disciplinati e accelerano la diffusione della conoscenza, bilanciando il potere di mercato tra gli operatori storici.
Leader del settore dei data center verdi
Fujitsu Ltd
Cisco Systems Inc.
Hewlett Packard Enterprise Co.
Dell Technologies Inc.
Hitachi Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: NTT DATA annuncia un'espansione pluriennale da 10 miliardi di dollari, con 370 MW di capacità raffreddata a liquido e una riduzione delle emissioni del 26%.
- Gennaio 2025: Edged Data Centers ha inaugurato una sede a Irving, in Texas, erogando 24 MW su una piattaforma senza acqua, riducendo il consumo annuo di acqua di 95 milioni di galloni.
- Dicembre 2025: CoreWeave ha stretto una partnership con Dell per i server PowerEdge XE9712 raffreddati a liquido, ottenendo prestazioni pari a 1.4 exaFLOPS a livello rack.
- Ottobre 2025: Equinix ha costituito una joint venture xScale da 15 miliardi di dollari con GIC e CPP Investments, con l'obiettivo di realizzare infrastrutture hyperscale da 1.5 GW.
Ambito del rapporto sul mercato globale dei data center verdi
Un data center green è un repository per l'archiviazione, la gestione e la distribuzione dei dati, in cui i sistemi meccanici, elettrici, di illuminazione e informatici sono progettati per fornire la massima efficienza energetica e il minimo impatto ambientale. La costruzione e il funzionamento di un data center verde includono tecnologie e strategie avanzate.
Il mercato dei data center verdi è segmentato per servizio (integrazione di sistema, servizio di monitoraggio e servizio professionale), soluzione (alimentazione, server, software di gestione, tecnologie di rete, raffreddamento e altre soluzioni), utente (fornitori di colocation, fornitori di servizi cloud e imprese), settore verticale (sanità, servizi finanziari, governo, telecomunicazioni e IT e altri settori verticali) e geografia.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Per componente
| Per servizio | System Integration |
| Servizi di monitoraggio | |
| Servizi professionali | |
| Altri servizi | |
| Per soluzione | Potenza |
| Raffreddamento | |
| Server | |
| Apparecchiature di rete | |
| Software di gestione | |
| Altre soluzioni |
Per tipo di data center
| Fornitori di colocation |
| Hyperscaler/fornitori di servizi cloud |
| Enterprise ed Edge |
Per tipo di livello
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
Per settore verticale
| Settore Sanitario |
| BFSI |
| Enti Pubblici |
| Telecomunicazioni e IT |
| Produzione |
| Media and Entertainment |
| Altri verticali |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia_Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Per servizio | System Integration | |
| Servizi di monitoraggio | |||
| Servizi professionali | |||
| Altri servizi | |||
| Per soluzione | Potenza | ||
| Raffreddamento | |||
| Server | |||
| Apparecchiature di rete | |||
| Software di gestione | |||
| Altre soluzioni | |||
| Per tipo di data center | Fornitori di colocation | ||
| Hyperscaler/fornitori di servizi cloud | |||
| Enterprise ed Edge | |||
| Per tipo di livello | Livello 1 e 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Per settore verticale | Settore Sanitario | ||
| BFSI | |||
| Enti Pubblici | |||
| Telecomunicazioni e IT | |||
| Produzione | |||
| Media and Entertainment | |||
| Altri verticali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Olanda | |||
| Resto d'Europa | |||
| Asia_Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato dei data center ecologici nel 2031?
Si prevede che il mercato raggiungerà i 206.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.74%.
Quale regione si prevede crescerà più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 22.86%, trainata dallo sviluppo delle energie rinnovabili e dalle iniziative di trasformazione digitale.
Perché gli hyperscaler sono fondamentali per la crescita del mercato?
Gli hyperscaler sottoscrivono PPA rinnovabili multimiliardari e stabiliscono standard tecnologici, come progetti aperti di raffreddamento a liquido, che i fornitori secondari adottano in seguito, accelerando la diffusione complessiva sul mercato.
Come monetizzano gli operatori gli investimenti nella sostenibilità?
Nei mercati maturi, gli impianti vendono crediti per energia rinnovabile basati sulla posizione geografica e, nei climi più freddi, convertono il calore di scarto in entrate alimentando le reti di teleriscaldamento locali.


