

Dimensioni e quota di mercato degli alimenti preparati senza glutine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.64 miliardo di dollari |
| Dimensione del mercato (2031) | 12.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.66% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
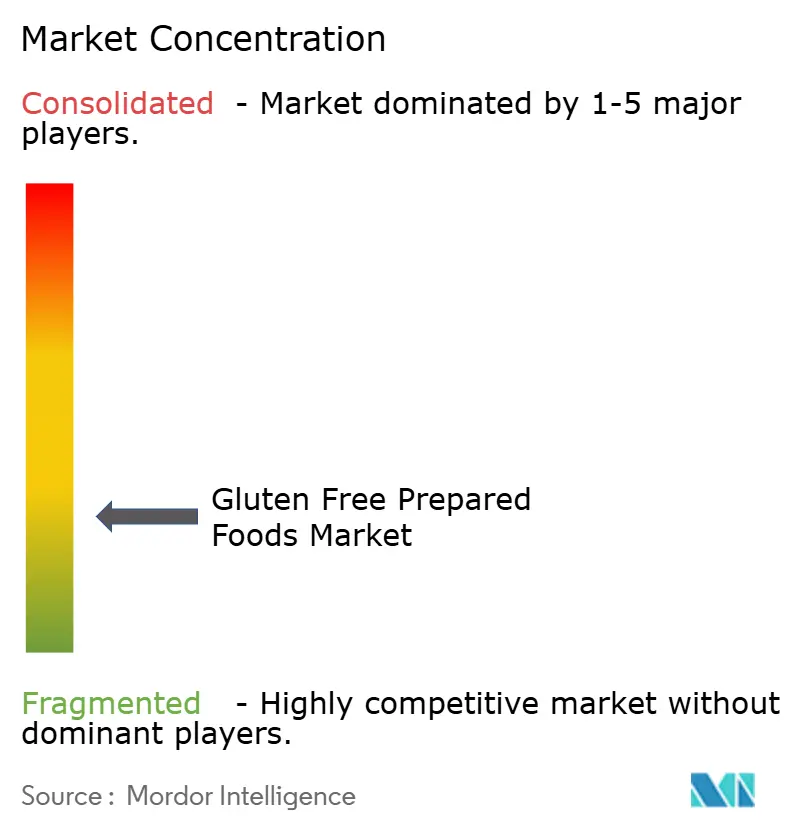
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli alimenti preparati senza glutine di Mordor Intelligence
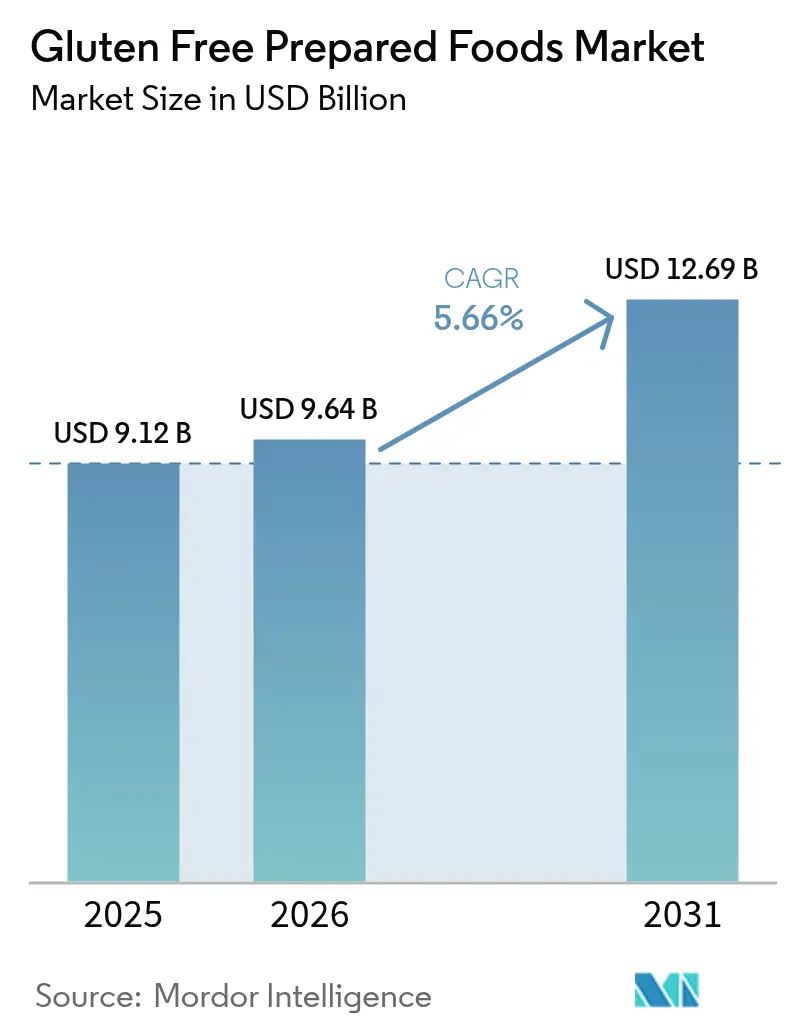
Il mercato degli alimenti pronti senza glutine è in costante espansione, passando da 9.12 miliardi di dollari nel 2025 a 9.64 miliardi di dollari nel 2026, e si prevede che raggiungerà i 12.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.66% nel periodo 2026-2031. Questa crescita è trainata principalmente dall'aumento delle diagnosi di disturbi correlati al glutine e dalla maggiore consapevolezza medica in merito alla gestione dietetica, che ha creato una solida base di consumatori che si affidano a prodotti certificati senza glutine per l'alimentazione quotidiana. Inoltre, la crescente domanda di alimenti pronti che soddisfano specifiche restrizioni dietetiche è un fattore significativo che contribuisce alla crescita del mercato. I progressi nella scienza della formulazione e nelle tecnologie di trasformazione alimentare hanno migliorato il gusto, la consistenza e la conservabilità dei prodotti senza glutine, riducendo il divario qualitativo con gli alimenti tradizionali e favorendo gli acquisti ripetuti.
Punti chiave del rapporto
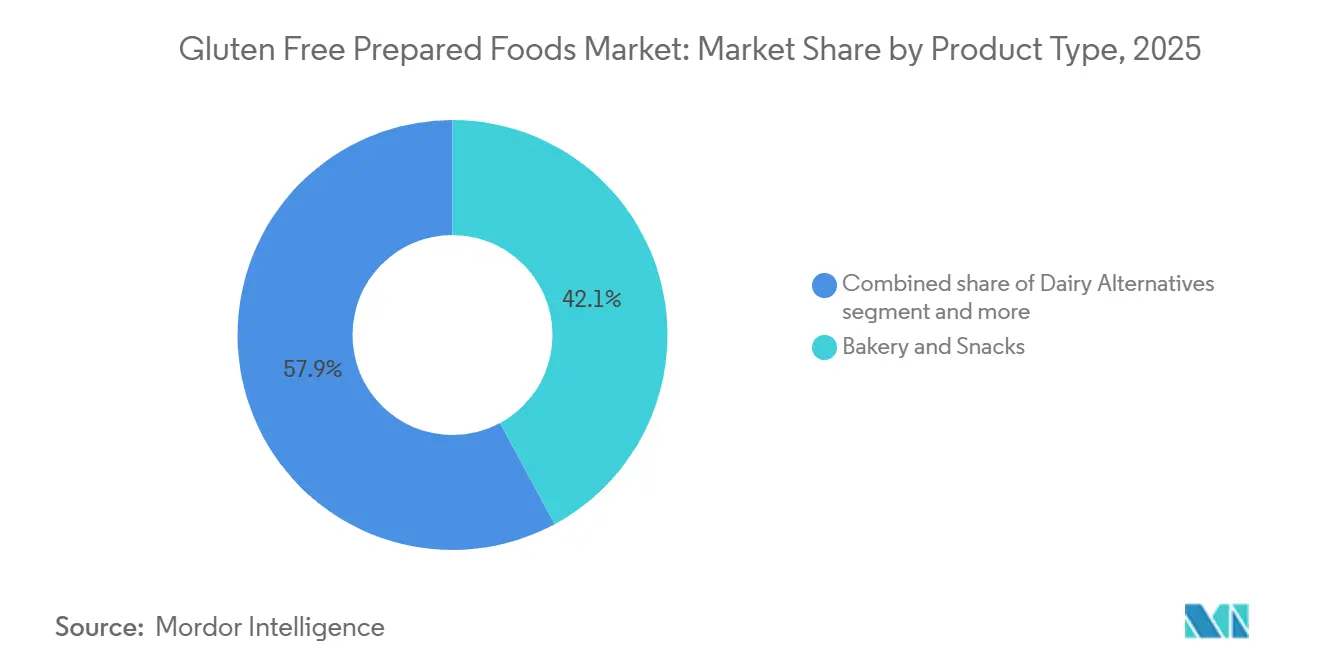
- Per tipologia di prodotto, nel 2025 i prodotti da forno e gli snack hanno dominato il mercato degli alimenti senza glutine con il 42.12% della quota di mercato, mentre si prevede che i piatti pronti cresceranno a un CAGR del 6.71% entro il 2031.
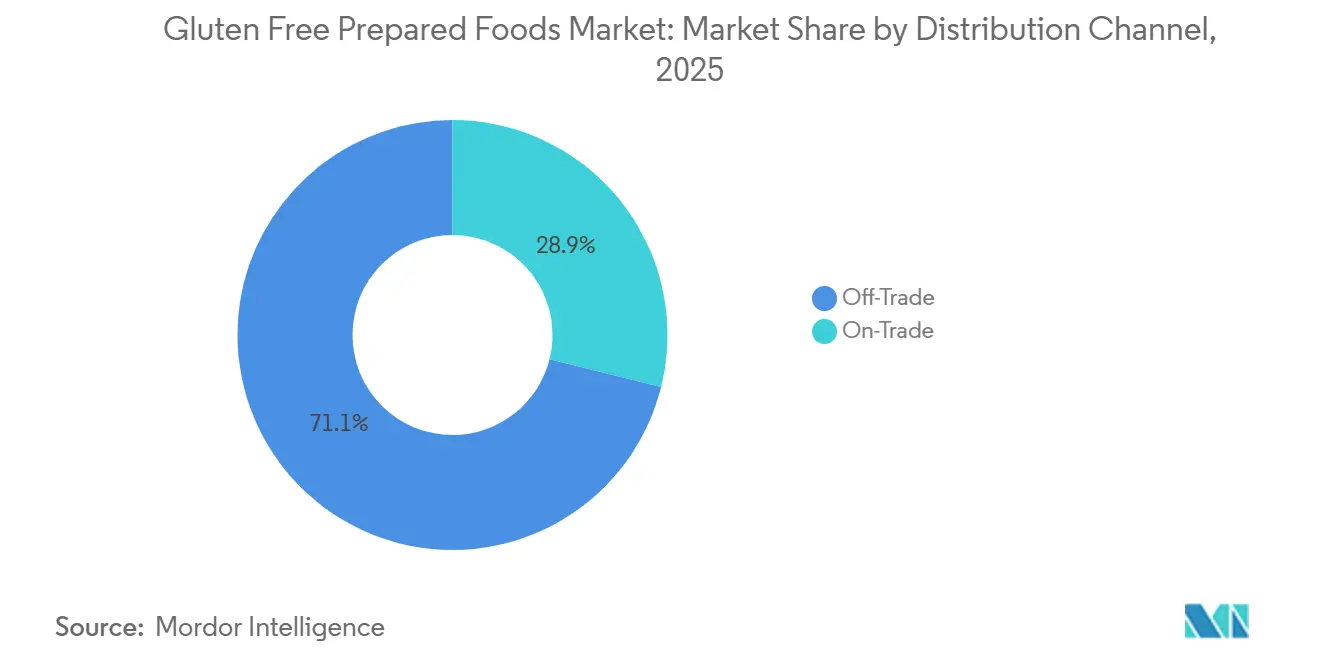
- Per canale di distribuzione, nel 2025 il settore Off-Trade deteneva il 71.12% del mercato degli alimenti senza glutine, mentre quello On-Trade sta crescendo a un CAGR del 5.75% fino al 2031.
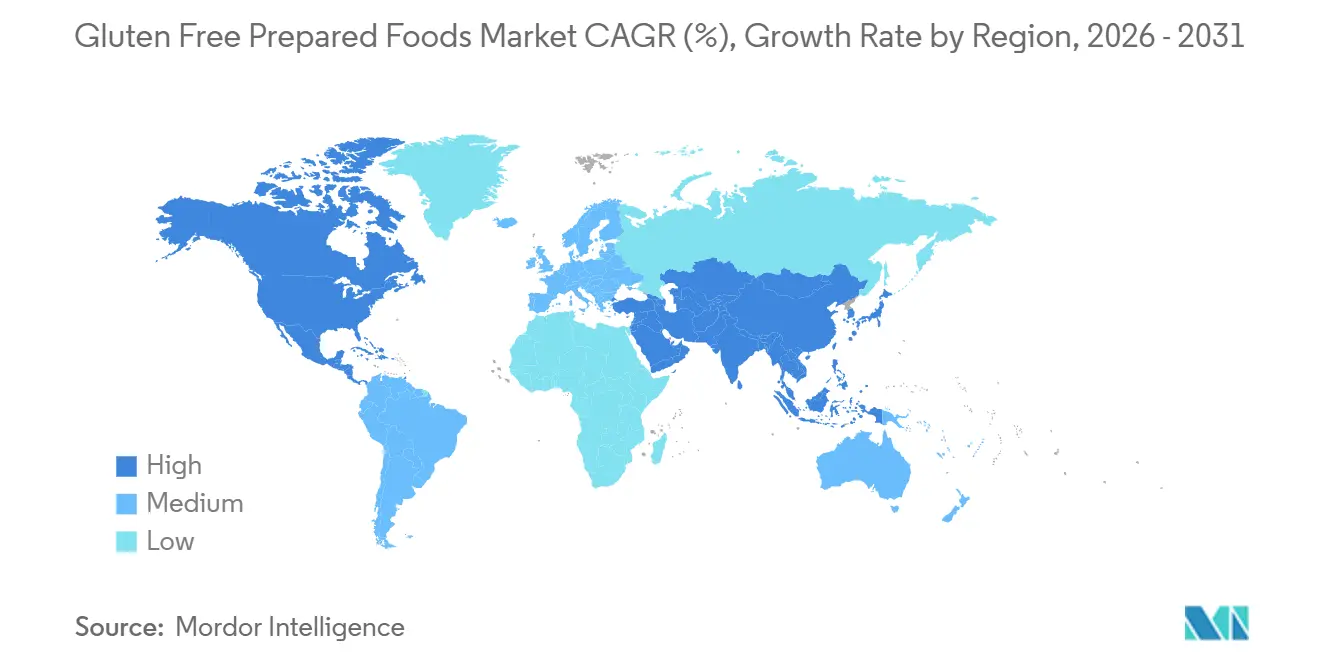
- In termini geografici, il Nord America ha rappresentato il 38.18% dei ricavi del 2025, mentre si prevede che l'Asia-Pacifico crescerà a un CAGR del 6.58% tra il 2026 e il 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti preparati senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza della celiachia | + 0.8% | Globale, con un impatto acuto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Adozione di uno stile di vita sano e benessere | + 1.2% | Globale, guidato da Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Richiesta di pasti pronti e convenienti | + 1.0% | Centro del Nord America e dell'Europa, in espansione verso i centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione di prodotto e miglioramento del gusto e della consistenza | + 0.9% | Globale, con concentrazione di Ricerca e Sviluppo (R&S) in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Progressi tecnologici nella lavorazione degli alimenti senza glutine | + 0.7% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle tendenze clean-label e allergen-free | + 0.6% | Nord America ed Europa, con ricaduta sui segmenti premium dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della celiachia
L'aumento della prevalenza e della diagnosi di celiachia sono fattori chiave del mercato globale degli alimenti preparati senza glutine. Le persone a cui viene diagnosticata questa condizione devono evitare rigorosamente e permanentemente il glutine per prevenire danni intestinali e complicazioni a lungo termine per la salute. A differenza delle scelte alimentari basate sullo stile di vita, questa necessità crea una domanda costante e insostituibile di alimenti preparati certificati senza glutine, poiché i pazienti si affidano a prodotti sicuri e chiaramente etichettati per la gestione alimentare quotidiana. Ad esempio, secondo Beyond Celiac, circa 1 americano su 133 è affetto da celiachia, rappresentando una base di consumatori significativa che richiede prodotti senza glutine come necessità medica. [1]Fonte: Beyond Celiac, "Celiachia: fatti in breve", beyondceliac.comQuesta domanda sostenuta sostiene la crescita continua del mercato, poiché gli alimenti preparati senza glutine sono essenziali per mantenere la salute e prevenire complicazioni, stimolando così l'espansione del mercato globale degli alimenti preparati senza glutine.
Adozione di uno stile di vita sano e benessere
La crescente adozione di abitudini alimentari incentrate sulla salute e sul benessere sta trainando il mercato, poiché i consumatori associano sempre più le diete senza glutine al comfort digestivo, al mangiare sano e alla gestione preventiva della salute. Un segmento considerevole di consumatori acquista ora alimenti senza glutine senza una condizione medica diagnosticata, integrandoli in scelte di vita più ampie come un'alimentazione "clean label", la gestione del peso e la consapevolezza della salute intestinale. Questa tendenza estende il mercato oltre i consumatori con restrizioni mediche, favorendo un maggior numero di prove di prodotto, acquisti ripetuti e una maggiore penetrazione della categoria nei pasti e negli snack confezionati di uso quotidiano. Ad esempio, secondo IfD Allensbach, circa 2.23 milioni di persone in Germania hanno acquistato prodotti senza glutine nel 2025, rispetto ai 2.16 milioni del 2024, riflettendo una crescente adozione volontaria piuttosto che un consumo esclusivamente medico. [2]Fonte: IfD Allensbach, "Numero di persone in Germania che hanno acquistato prodotti senza glutine", ifd-allensbach.deQuesta domanda, guidata dallo stile di vita, gioca un ruolo significativo nella crescita del mercato, poiché gli alimenti preparati senza glutine stanno passando dall'essere un'esigenza dietetica specializzata a una categoria di prodotti per la salute e il benessere più diffusa.
Richiesta di pasti pronti e convenienti
La crescente domanda di cibi pronti è trainata dai consumatori che cercano soluzioni per i pasti che richiedano una preparazione minima, rispettando al contempo rigide restrizioni dietetiche. Chi segue una dieta senza glutine spesso incontra difficoltà nella cucina casalinga, come la necessità di controllare attentamente gli elenchi degli ingredienti, evitare fonti nascoste di glutine ed evitare il contatto incrociato durante la preparazione. I pasti senza glutine pronti al consumo e da riscaldare e servire affrontano queste problematiche offrendo prodotti sicuri e pre-formulati con etichettatura verificata. Queste opzioni consentono ai consumatori di risparmiare tempo mantenendo il rispetto delle norme dietetiche. Questa praticità è particolarmente significativa per professionisti, studenti e famiglie che cercano soluzioni per pasti veloci senza compromettere la salute. In risposta a ciò, i produttori stanno ampliando il loro portfolio prodotti per includere opzioni surgelate e a lunga conservazione, supportate da tecnologie di conservazione avanzate, etichettatura chiara degli allergeni e pratiche di produzione dedicate al senza glutine.
Innovazione di prodotto e miglioramento del gusto e della consistenza
L'innovazione continua dei prodotti e il miglioramento della qualità sensoriale sono fattori chiave che guidano il mercato globale degli alimenti preparati senza glutine. In passato, i prodotti senza glutine venivano spesso criticati per essere secchi, densi o friabili a causa dell'assenza del legame naturale e dell'elasticità del glutine. Per risolvere questo problema, i produttori alimentari stanno utilizzando farine alternative come riso, sorgo e ingredienti a base di legumi, insieme a tecniche di lavorazione specializzate, per replicare al meglio la struttura, la morbidezza e la consistenza dei prodotti convenzionali. I progressi nella scienza delle formulazioni, inclusi sistemi di grassi ottimizzati, miscele di amidi e tecnologie di ritenzione dell'umidità, hanno ridotto significativamente il divario qualitativo tra alimenti senza glutine e tradizionali. Ciò ha aumentato la soddisfazione dei consumatori e incoraggiato gli acquisti ripetuti. Ad esempio, nel gennaio 2026, Tate's Bake Shop ha ampliato la sua linea di biscotti senza glutine introducendo prodotti a base di farina di riso, burro e cioccolato. Questi biscotti sono anche senza frutta a guscio, prodotti in uno stabilimento dedicato e certificati dal Gluten-Free Food Program.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi dei prodotti più elevati rispetto agli alimenti convenzionali | -0.9% | Globale, più acuto nell'Asia-Pacifico e in Sud America, aree sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Limitazioni di gusto e consistenza | -0.6% | Globale, con un impatto maggiore nelle applicazioni di ristorazione/on-trade | Medio termine (2-4 anni) |
| Rischio di contaminazione incrociata durante la lavorazione | -0.4% | Globale, in particolare negli ambienti con strutture condivise | A lungo termine (≥ 4 anni) |
| Rigorosi requisiti normativi di etichettatura | -0.3% | Nord America ed Europa, con un impatto emergente nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi dei prodotti più elevati rispetto agli alimenti convenzionali
Il prezzo più elevato rispetto agli alimenti convenzionali continua a rappresentare un freno significativo per il mercato degli alimenti preparati senza glutine. I prodotti senza glutine richiedono materie prime specializzate, tra cui farina di riso, sorgo, miglio, quinoa e ingredienti a base di legumi, che richiedono un'attenta lavorazione e manipolazione per evitare contaminazioni. Inoltre, i produttori spesso utilizzano linee di produzione dedicate, applicano rigorosi protocolli di pulizia ed effettuano regolarmente test sul glutine per conformarsi agli standard di certificazione. Queste misure aggiuntive di produzione e garanzia della qualità aumentano la complessità della produzione e fanno lievitare i costi complessivi del prodotto. Di conseguenza, gli alimenti preparati senza glutine presentano generalmente un prezzo notevolmente più elevato, scoraggiando gli acquisti frequenti, soprattutto tra i consumatori che non hanno una necessità medica per seguire una dieta senza glutine. Il costo più elevato limita anche gli acquisti d'impulso e riduce la sperimentazione del prodotto tra i nuovi consumatori, rallentandone l'adozione su larga scala.
Limitazioni di gusto e consistenza
Le sfide legate al gusto e alla consistenza continuano a rappresentare un limite significativo nel mercato globale degli alimenti preparati senza glutine. Il glutine svolge un ruolo funzionale essenziale negli alimenti convenzionali, fornendo elasticità, struttura e ritenzione di umidità. In sua assenza, molti prodotti incontrano difficoltà nel raggiungere una morbidezza, una masticabilità e un volume comparabili, con il risultato di consistenze spesso friabili, secche o dense. Nonostante i progressi nelle tecniche di formulazione, alcuni consumatori percepiscono ancora i prodotti da forno e preparati senza glutine come meno soddisfacenti rispetto ai loro omologhi tradizionali. Questa percezione può ostacolare gli acquisti ripetuti e la fedeltà al marchio a lungo termine. I produttori hanno cercato di affrontare questi problemi incorporando miscele di amidi, gomme e additivi proteici. Tuttavia, queste alternative non sempre replicano completamente le qualità sensoriali dei prodotti a base di grano e talvolta possono alterare i profili aromatici. Di conseguenza, i consumatori che acquistano per la prima volta alimenti preparati senza glutine possono provare, ma spesso tornano alle opzioni convenzionali a meno che non abbiano specifiche restrizioni dietetiche.
Analisi del segmento
Per tipo di prodotto: i piatti pronti guidano l'innovazione oltre la panetteria tradizionale
Il segmento dei prodotti da forno e degli snack, che nel 2025 rappresentava il 42.12% del fatturato globale degli alimenti preparati senza glutine, è uno dei principali motori del mercato. Ciò è dovuto al ruolo essenziale dei sostituti del glutine in questa categoria, dove la sua assenza è più evidente. I prodotti da forno convenzionali si basano in larga misura sulla farina di frumento per struttura, elasticità e volume. Di conseguenza, i consumatori che adottano diete senza glutine cercano attivamente alternative adatte, generando una domanda costante e ricorrente. I produttori hanno risposto a questa domanda sviluppando formulazioni che utilizzano ingredienti a base di farina di riso, sorgo, miglio, mais, grano saraceno e legumi. Questi vengono combinati con idrocolloidi e proteine vegetali per replicare la funzionalità del glutine, migliorando significativamente la morbidezza, la stabilità a scaffale e la palatabilità complessiva rispetto ai prodotti precedenti.
Il segmento dei piatti pronti, che dovrebbe crescere a un CAGR del 6.71% fino al 2031, è uno dei settori in più rapida crescita nel mercato degli alimenti preparati senza glutine. Questa crescita è alimentata dalla crescente domanda da parte dei consumatori di soluzioni per pasti completi che rispettino rigide restrizioni dietetiche senza richiedere la preparazione casalinga. Chi segue una dieta senza glutine spesso incontra difficoltà nella preparazione di pasti sicuri a causa del rischio di esposizione accidentale al glutine durante la manipolazione e la cottura degli ingredienti. I piatti pronti preparati professionalmente e chiaramente etichettati offrono un'alternativa affidabile. Per soddisfare questa domanda, i produttori alimentari stanno investendo in linee di produzione dedicate al senza glutine, stabilimenti certificati e rigorosi protocolli di test. Queste misure garantiscono la sicurezza e l'affidabilità dei prodotti, rafforzando la fiducia dei consumatori e incoraggiando gli acquisti ripetuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'accelerazione del commercio al dettaglio segnala la trasformazione del settore della ristorazione
Il canale di distribuzione off-trade ha rappresentato il 71.12% delle vendite di alimenti preparati senza glutine nel 2025. Questo canale traina il mercato, poiché i consumatori che gestiscono restrizioni dietetiche legate al glutine preferiscono ambienti di acquisto controllati e trasparenti. I punti vendita al dettaglio, inclusi supermercati, ipermercati, negozi di alimenti biologici, farmacie e piattaforme di vendita online di generi alimentari, forniscono elenchi dettagliati degli ingredienti, dichiarazioni sugli allergeni ed etichette certificate senza glutine. Queste caratteristiche consentono agli acquirenti di valutare i prodotti con sicurezza ed evitare l'esposizione accidentale al glutine. Inoltre, la presentazione a scaffale in corsie dedicate ai prodotti senza glutine o salutari migliora la visibilità dei prodotti, semplifica i confronti e incoraggia il cambio di marca e la sperimentazione di nuovi prodotti.
Si prevede che il canale di distribuzione on-trade crescerà a un CAGR del 5.75% fino al 2031, acquisendo importanza nel mercato degli alimenti preparati senza glutine. Gli operatori della ristorazione offrono sempre più opzioni di menu specifiche per soddisfare i consumatori con restrizioni dietetiche dovute a esigenze mediche o allo stile di vita. Ristoranti, bar, catene di fast food e fornitori di catering per istituzioni stanno ampliando i menu senza glutine e implementando procedure di preparazione standardizzate, come superfici di cottura separate, utensili dedicati e protocolli di verifica degli ingredienti, per ridurre al minimo i rischi di contatto incrociato e costruire la fiducia dei consumatori. La crescita di questo segmento è ulteriormente supportata dall'espansione globale del settore della ristorazione. Ad esempio, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha riportato che le vendite dei punti vendita di ristorazione hanno raggiunto 1.52 trilioni di dollari nel 2024, riflettendo la crescente diversificazione dei menu e una maggiore attenzione alle esigenze dietetiche speciali. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti (USDA), "Industria della ristorazione", usda.gov.
Analisi geografica
Mercato nordamericano degli alimenti preparati senza glutine
Nel 2025, il Nord America rappresentava il 38.18% delle vendite globali di alimenti preparati senza glutine, diventando il principale mercato regionale. Questa posizione dominante è attribuita a una forte consapevolezza clinica e a pratiche consolidate di gestione dietetica. La regione presenta un alto tasso di diagnosi di disturbi correlati al glutine, supportato da professionisti sanitari, dietisti e gruppi di sostegno ai pazienti, che promuove l'aderenza a lungo termine alle diete senza glutine. Standard di etichettatura chiari, ampi programmi di certificazione di terze parti e un'elevata partecipazione dei rivenditori consentono ai consumatori di identificare facilmente i prodotti conformi, aumentando la fiducia negli acquisti e il consumo ripetuto. Inoltre, i produttori della regione lanciano frequentemente nuove formulazioni con un gusto migliorato, profili nutrizionali arricchiti e un posizionamento "clean-label". I rivenditori supportano ulteriormente il mercato dedicando sezioni specifiche ai prodotti senza glutine, migliorando la visibilità dei prodotti e incoraggiando le sperimentazioni.
Mercato degli alimenti preparati senza glutine nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo del 6.58%. La consapevolezza della salute digestiva e delle intolleranze alimentari sta migliorando rapidamente tra le popolazioni urbane. Fattori come l'aumento delle diagnosi di sensibilità al grano, il cambiamento delle abitudini alimentari e una maggiore esposizione alle tendenze sanitarie globali stanno spingendo i consumatori a esplorare diete specializzate. La regione beneficia del consumo tradizionale di cereali naturalmente privi di glutine come riso e miglio, semplificando la formulazione dei prodotti per i produttori e garantendo l'accettazione culturale tra i consumatori. I produttori locali stanno introducendo pasti e snack preparati senza glutine adattati alle esigenze regionali, mentre l'espansione di moderne piattaforme di vendita al dettaglio e di e-commerce sta migliorando l'accessibilità e l'educazione dei consumatori.
Mercato degli alimenti preparati senza glutine in Europa, Sud America e Medio Oriente
Il mercato europeo degli alimenti preparati senza glutine è fortemente influenzato dal suo contesto normativo strutturato e dai quadri di certificazione, che rafforzano la fiducia dei consumatori. Rigide soglie di etichettatura per la dicitura "senza glutine" e norme standardizzate per la divulgazione degli allergeni incoraggiano i produttori a mantenere la conformità e una qualità costante. Nel Regno Unito, i programmi di certificazione supportati dalle linee guida sanitarie nazionali contribuiscono in modo significativo all'adozione sul mercato. Ad esempio, Coeliac UK, il cui accreditamento è riconosciuto dal Servizio Sanitario Nazionale, segnala che oltre 3,000 locali di ristorazione nel paese sono accreditati per la dicitura "senza glutine". Il Sud America sta vivendo una graduale adozione di alimenti preparati senza glutine, con l'aumento della consapevolezza delle intolleranze alimentari e della salute digestiva, in particolare nei centri urbani. In Medio Oriente, la domanda è trainata principalmente dalla crescente consapevolezza alimentare, dall'espansione delle moderne infrastrutture di vendita al dettaglio e dalla crescente importanza degli alimenti speciali certificati.
Panorama normativo
I requisiti di etichettatura senza glutine e i controlli sugli allergeni rimangono fondamentali per la conformità dei produttori di alimenti preparati, soprattutto per quanto riguarda la gestione del rischio di contaminazione incrociata e la documentazione a supporto delle dichiarazioni riportate sulle confezioni. Negli Stati Uniti, la definizione di "senza glutine" della FDA, ai sensi del 21 CFR 101.91, è un punto di riferimento per l'accesso al mercato, richiedendo che gli alimenti etichettati come "senza glutine" contengano meno di 20 ppm di glutine. Tale soglia supporta test di routine, controlli validati da parte dei fornitori e pratiche di segregazione in stabilimenti di produzione condivisi.
Nel 2026, l'attenzione normativa si è intensificata sulla contaminazione incrociata da glutine e sull'etichettatura precauzionale. La FDA ha avviato una richiesta formale di informazioni (pubblicata nel gennaio 2026, con scadenza per la presentazione dei commenti il 22 aprile 2026) sull'etichettatura e la prevenzione della contaminazione incrociata da glutine negli alimenti confezionati, indicando una tendenza verso aspettative più esplicite in materia di controlli e pratiche di etichettatura. A livello internazionale, la Commissione del Codex Alimentarius FAO/OMS ha adottato nuove linee guida per l'etichettatura precauzionale degli allergeni (PAL) nel luglio 2026, utilizzando un approccio armonizzato basato sul rischio e rafforzando al contempo il parametro di riferimento globale per i prodotti senza glutine inferiore a 20 ppm. Per i marchi che vendono in diverse aree geografiche, ciò accresce l'importanza di programmi documentati di valutazione del rischio e di gestione degli allergeni.
Panorama competitivo
Il mercato degli alimenti preparati senza glutine è moderatamente frammentato, con produttori specializzati in prodotti senza glutine e grandi aziende alimentari confezionate diversificate. Gli specialisti del senza glutine puntano sulla certificazione, sulla competenza nella formulazione e sulla creazione di fiducia nel marchio, mentre le multinazionali alimentari sfruttano la produzione su larga scala, le capacità di approvvigionamento e le reti di distribuzione globali per espandere la propria presenza sul mercato. Tra i principali attori del mercato figurano Dr. Schär AG, General Mills, Inc., The Hain Celestial Group, Inc., The Kraft Heinz Company e Conagra Brands, Inc. La concorrenza sul mercato è caratterizzata da una duplice struttura: gli specialisti si concentrano sulla credibilità medica e sull'autenticità del prodotto, mentre i grandi produttori alimentari competono su prezzi, presenza sugli scaffali e varietà di prodotti in diverse categorie di alimenti preparati.
Uno sviluppo strategico significativo nel settore è il passaggio delle multinazionali all'integrazione di formulazioni senza glutine nei portafogli di prodotti tradizionali. Anziché trattare il senza glutine come un segmento di nicchia della salute, le aziende stanno riformulando i prodotti esistenti e lanciando varianti senza glutine con marchi principali consolidati. Questa strategia aiuta a mantenere la fedeltà al marchio tra i consumatori con restrizioni dietetiche, attraendo al contempo acquirenti attenti alla salute. Anche i rivenditori stanno contribuendo a questa tendenza espandendo l'offerta di alimenti preparati senza glutine a marchio privato, intensificando la concorrenza sia per i marchi specializzati premium che per i produttori di alimenti confezionati di marca. Di conseguenza, la differenziazione si sta evolvendo oltre la semplice etichettatura "senza glutine" per includere fattori come il gusto, l'arricchimento nutrizionale, gli ingredienti "clean label" e una più ampia compatibilità alimentare, comprese opzioni a base vegetale e adatte agli allergeni.
La tecnologia gioca un ruolo fondamentale nel promuovere la competitività nel mercato degli alimenti preparati senza glutine. I produttori stanno investendo in sistemi di ingredienti avanzati, tecnologie enzimatiche e miscele di idrocolloidi per replicare l'elasticità e la struttura del glutine, migliorando la consistenza e la stabilità a scaffale degli alimenti preparati. Linee di produzione dedicate, sistemi di controllo della contaminazione incrociata e capacità di analisi del glutine sono essenziali per mantenere gli standard di certificazione e la fiducia dei consumatori. Inoltre, le innovazioni nel packaging, come le tecnologie di conservazione in atmosfera modificata e surgelata, consentono una maggiore durata di conservazione e una migliore qualità del prodotto durante la distribuzione.
Leader del settore degli alimenti preparati senza glutine
-
Dr.Schär AG
-
General Mills, Inc.
-
Il Hain Celestial Group Inc.
-
L'azienda Kraft Heinz
-
Conagra Brands, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: La Commissione FAO/OMS del Codex Alimentarius ha adottato nuove linee guida per l'etichettatura precauzionale degli allergeni (PAL), stabilendo un approccio armonizzato e basato sul rischio per le diciture "può contenere", pur mantenendo il parametro di riferimento inferiore a 20 ppm per i prodotti senza glutine. L'aggiornamento pone maggiore enfasi sulla valutazione formale del rischio allergenico e sulla relativa documentazione per gli alimenti preparati senza glutine venduti in diversi mercati, inasprendo le aspettative sui controlli della contaminazione incrociata e sulla gestione delle dichiarazioni.
- Maggio 2026: Felicia ha avviato le attività in un nuovo stabilimento di produzione di pasta senza glutine di 65,000 piedi quadrati a London, Ontario, grazie a un investimento di 55 milioni di dollari e progettato per una capacità produttiva annua iniziale di 15,000 tonnellate. Il sito rafforza l'offerta regionale di pasta senza glutine e di prodotti alimentari pronti correlati, contribuendo a scalare la distribuzione e a ridurre la dipendenza da catene di approvvigionamento transfrontaliere più lunghe.
- Ottobre 2024: Goodles ha lanciato una linea di pasta senza glutine a base di mais, riso integrale e ceci, con 8 grammi di proteine e 3 grammi di fibre per porzione. Questa iniziativa riflette la continua riformulazione dei prodotti verso alimenti base senza glutine ad alto contenuto proteico e più salutari, che possono essere utilizzati come componenti dei pasti, favorendo una maggiore integrazione nei piatti pronti e nella dispensa.
Ambito del rapporto sul mercato globale degli alimenti preparati senza glutine
Un alimento preparato che non contiene ingredienti contenenti glutine. In base alla tipologia di prodotto, il mercato è segmentato in prodotti da forno, latticini, prodotti dolciari, salse, condimenti e spezie e altre tipologie di prodotti. In base al canale di distribuzione, il mercato è segmentato in "on-trade" e "off-trade". Il segmento "off-trade" è ulteriormente segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Inoltre, lo studio fornisce un'analisi del mercato degli alimenti preparati senza glutine nei mercati emergenti e consolidati di tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di dollari).
| Panetteria e snack | Biscotti |
| Cookies | |
| torte | |
| Altro | |
| Alternative ai latticini | |
| Confetteria | |
| Salse, condimenti e condimenti | |
| Pasti pronti | |
| Zuppe e Brodi | |
| Altro |
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Panetteria e snack | Biscotti |
| Cookies | ||
| torte | ||
| Altro | ||
| Alternative ai latticini | ||
| Confetteria | ||
| Salse, condimenti e condimenti | ||
| Pasti pronti | ||
| Zuppe e Brodi | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli alimenti senza glutine entro il 2031?
Si prevede che raggiungerà i 12.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.66% dal 2026 al 2031.
Quale categoria di prodotti si sta espandendo più rapidamente?
I piatti pronti sono in testa alla crescita, con un CAGR del 6.71% grazie ai progressi nella lavorazione che migliorano la consistenza e la durata di conservazione.
Quale quota detiene oggi Off-Trade?
Il settore NOff-Trade detiene il 71.12% delle vendite del 2025, sostenuto dalle corsie dei supermercati e dall'accelerazione degli abbonamenti online.
Quale regione offre il maggiore potenziale di crescita?
Si prevede che l'area Asia-Pacifico crescerà del 6.58% annuo, poiché la Cina e l'India urbane combinano redditi crescenti con una maggiore consapevolezza diagnostica.


