

Dimensioni e quota del mercato della pasta senza glutine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
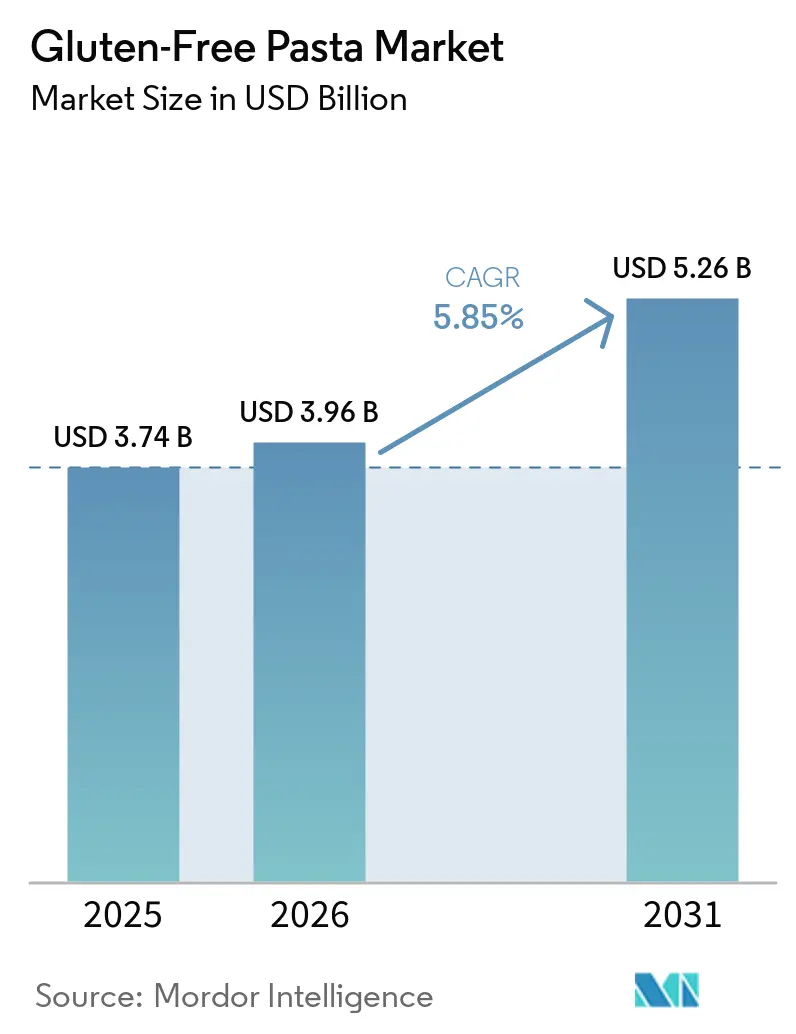
| Dimensione del mercato (2026) | 3.96 miliardo di dollari |
| Dimensione del mercato (2031) | 5.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
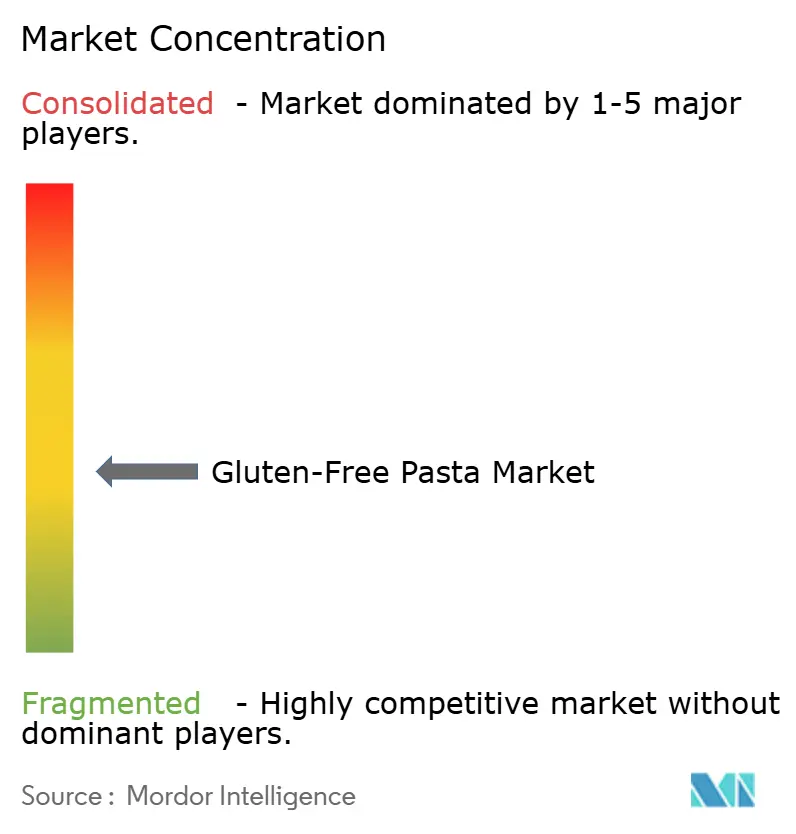
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della pasta senza glutine di Mordor Intelligence
Si prevede che il mercato della pasta senza glutine crescerà da 3.74 miliardi di dollari nel 2025 a 3.96 miliardi di dollari nel 2026, per poi raggiungere i 5.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.85% nel periodo 2026-2031. L'espansione del mercato è attribuibile principalmente alla maggiore consapevolezza dei consumatori riguardo alle patologie legate al glutine, in particolare la celiachia e la sensibilità al glutine non celiaca, unitamente a una crescente propensione verso un'alimentazione sana e priva di allergeni. La domanda di mercato è trainata sia da esigenze mediche che da cambiamenti dello stile di vita orientati al benessere. Le aziende produttrici stanno rafforzando la propria posizione di mercato attraverso iniziative di miglioramento del prodotto, concentrandosi sul perfezionamento delle proprietà organolettiche e della composizione nutrizionale mediante l'incorporazione di fonti di cereali alternative, tra cui riso, mais, quinoa, miglio e legumi. La traiettoria del mercato è inoltre influenzata dalla crescente adozione di prodotti alimentari a base vegetale e con etichetta pulita, soprattutto tra le fasce demografiche più giovani e le popolazioni urbane. La penetrazione nel mercato è stata facilitata da ampie reti di distribuzione che comprendono supermercati, ipermercati e i canali di e-commerce in rapida espansione.
Punti chiave del rapporto
- In base al tipo di ingrediente, nel 46.12 i prodotti a base di riso hanno dominato il mercato della pasta senza glutine con il 2025%, mentre si prevede che i prodotti a base di miglio registreranno un CAGR del 6.74% entro il 2031.
- Per tipologia di prodotto, nel 66.55 i formati secchi rappresentavano il 2025% del mercato della pasta senza glutine; si prevede che le varianti istantanee cresceranno a un CAGR del 7.05%.
- Per quanto riguarda il formato, gli spaghetti hanno dominato con una quota di fatturato del 77.62% nel 2025, mentre i maccheroni hanno registrato la crescita più rapida con un CAGR del 6.62%.
- Per canale di distribuzione, i supermercati/ipermercati hanno controllato il 55.10% delle vendite nel 2025; la vendita al dettaglio online sta avanzando a un CAGR del 6.85%.
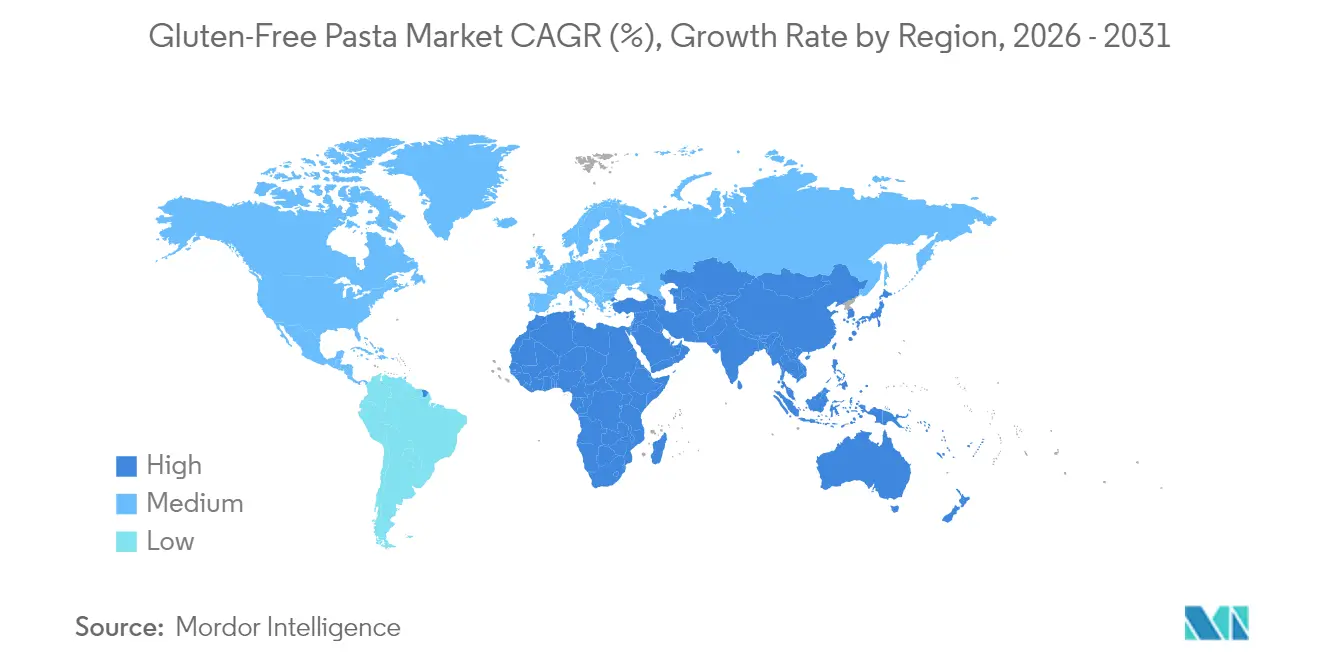
- In termini geografici, l'Europa ha rappresentato il 38.55% del fatturato globale nel 2025, mentre l'area Asia-Pacifico è destinata a crescere a un CAGR del 6.89% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pasta senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di diete senza glutine come scelte di vita | + 1.2% | Globale, con un impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Miglioramento del gusto e della consistenza delle proposte di pasta senza glutine | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Lancio di pasta multi-ingrediente che soddisfa le esigenze nutrizionali | + 0.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Aumentare la prevalenza della celiachia e dell'intolleranza al glutine | + 1.1% | Global | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile nei paesi in via di sviluppo | + 1.0% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella produzione di pasta senza glutine | + 0.7% | Globale, guidato da Europa e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di diete senza glutine come scelte di vita
Il mercato della pasta senza glutine mostra una significativa espansione attribuibile all'adozione diffusa di preferenze alimentari senza glutine come scelta di stile di vita. Questa crescita del mercato è principalmente guidata da una maggiore consapevolezza della salute tra i consumatori, dall'evoluzione dei modelli alimentari e da una maggiore consapevolezza dei potenziali benefici per la salute derivanti dal consumo di alimenti senza glutine, in particolare tra le persone senza diagnosi di celiachia o sensibilità al glutine. La percezione dei consumatori riguardo alla pasta senza glutine si è evoluta sostanzialmente, con molte persone che la considerano un'alternativa nutrizionale superiore, correlandone il consumo a una migliore funzione digestiva e a migliori risultati generali in termini di salute, estendendo così la penetrazione del mercato oltre la necessità medica. Secondo GS1 Italy, i prodotti alimentari senza glutine hanno rappresentato l'11.1% del valore totale delle vendite alimentari in Italia nel 2023, a dimostrazione della sostanziale penetrazione nel mercato mainstream e dell'adozione orientata allo stile di vita dei prodotti alimentari senza glutine, in particolare la pasta [1] Fonte: GS1 Italy, “Immagino Observatory, Fifteenth Edition 2024”, servizi.gs1it.org . Questa traiettoria di mercato si allinea con la crescente domanda dei consumatori di alternative a base vegetale, prodotti alimentari biologici e offerte con etichetta pulita, poiché la pasta senza glutine, prodotta con ingredienti alternativi, soddisfa sia i requisiti nutrizionali sia le diverse esigenze dietetiche.
Gusto e consistenza migliorati nelle proposte di pasta senza glutine
Il mercato mostra una crescita sostanziale, trainata da significativi progressi nella formulazione dei prodotti, in particolare nel miglioramento del gusto e della consistenza. In precedenza, i tradizionali prodotti a base di pasta senza glutine incontravano una notevole resistenza del mercato a causa di proprietà organolettiche non ottimali, tra cui profili di gusto compromessi, attributi di consistenza incoerenti e una diversificazione limitata del prodotto rispetto alle alternative convenzionali a base di grano. Le innovazioni tecnologiche contemporanee nelle metodologie di lavorazione alimentare, unite allo sviluppo sofisticato degli ingredienti, hanno trasformato radicalmente i parametri di qualità del prodotto, facilitando la penetrazione del mercato sia tra i consumatori per necessità mediche che tra i gruppi demografici orientati allo stile di vita. L'evoluzione del mercato è sostanzialmente attribuita all'integrazione strategica di composizioni alternative di cereali, tra cui riso integrale, lenticchie, quinoa, mais e ceci, spesso utilizzate in combinazioni precise per ottimizzare l'integrità strutturale, le caratteristiche sensoriali e la composizione nutrizionale. Ad esempio, nel gennaio 2024, Suma Wholefoods ha introdotto una nuova gamma di pasta d'avena prodotta con farine di avena, mais e riso al posto del grano convenzionale.
Lancio di pasta multi-ingrediente che soddisfa le esigenze nutrizionali
Il mercato della pasta senza glutine dimostra un potenziale di crescita significativo grazie all'introduzione strategica di formulazioni multi-ingrediente progettate per soddisfare diverse esigenze nutrizionali. L'espansione del mercato è principalmente attribuibile alla crescente prevalenza dell'intolleranza al glutine, unita alla sostanziale adozione di preferenze alimentari a base vegetale. Le aziende produttrici stanno implementando strategie avanzate di sviluppo prodotto, concentrandosi in particolare su formulazioni innovative di miscele di cereali per soddisfare queste esigenze in continua evoluzione dei consumatori. Ad esempio, nel giugno 2024, Nuttee Bean Co. ha introdotto la sua offerta premium, Favalicious Fava Protein Pasta, una formulazione specializzata a base di fave composta da tre ingredienti essenziali. Il prodotto offre un notevole valore nutrizionale con 19 grammi di contenuto proteico, 16 grammi di fibre alimentari e mantiene 13 carboidrati netti per porzione, nel rispetto delle specifiche senza glutine, non OGM, vegane e senza zuccheri. Questa iniziativa di sviluppo prodotto corrisponde direttamente alle preferenze in evoluzione dei segmenti di consumatori attenti alla salute, in particolare i Millennial e la Generazione Z, che dimostrano una crescente domanda di opzioni nutrizionali clean-label e ad alto contenuto proteico.
Aumentare la prevalenza della celiachia e dell'intolleranza al glutine
La crescente prevalenza della celiachia e della sensibilità al glutine non celiaca sta trainando la crescita del mercato della pasta senza glutine. Le preoccupazioni per la salute legate a queste condizioni stanno influenzando le scelte alimentari dei consumatori. Una maggiore consapevolezza tra i professionisti medici e il pubblico ha portato a diagnosi più frequenti. In Italia, secondo il Ministero della Salute, nel 265,000 circa 2023 persone erano affette da celiachia, con la Lombardia che ha registrato il numero più alto, con oltre 49,200 casi. [2]Fonte: Ministero della Salute, "Relazione annuale al Parlamento sulla celiachia – Annualità 2023", static.celiachia.it Gli individui con sensibilità al glutine non celiaca manifestano sintomi come disturbi gastrointestinali, mal di testa e affaticamento quando consumano glutine. La necessità di gestire queste condizioni attraverso diete senza glutine ha aumentato la domanda di alternative, tra cui la pasta. Le campagne di sensibilizzazione pubblica e le raccomandazioni dietetiche degli operatori sanitari hanno ulteriormente sottolineato l'importanza dei prodotti senza glutine. Si prevede che questi fattori creeranno opportunità di crescita per il mercato della pasta senza glutine durante il periodo di previsione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo più alto rispetto alla pasta convenzionale | -1.3% | Globale, più pronunciato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Consapevolezza limitata dei consumatori nei mercati emergenti | -0.8% | Asia-Pacifico, Medio Oriente e Africa, America Latina | Medio termine (2-4 anni) |
| Requisiti normativi rigorosi per la certificazione senza glutine | -0.5% | Globale, variabile a seconda della giurisdizione | A lungo termine (≥ 4 anni) |
| Concorrenza di altri prodotti di pasta alternativi | -0.7% | Globale, intensificandosi nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo più alto rispetto alla pasta convenzionale
Il prezzo elevato della pasta senza glutine crea significative barriere alla penetrazione del mercato, soprattutto nei segmenti sensibili al prezzo e nelle economie emergenti, dove il limitato reddito disponibile limita l'adozione di alimenti speciali. I prodotti a base di pasta senza glutine hanno un prezzo superiore del 50-100% rispetto alla pasta convenzionale a base di grano a causa dei costi più elevati delle materie prime, dei processi di produzione specializzati e dei volumi di produzione inferiori che limitano le economie di scala. Le normative della Food and Drug Administration (FDA) per l'etichettatura senza glutine richiedono che i prodotti contengano meno di 20 parti per milione di glutine, il che richiede impianti di produzione dedicati e protocolli di test approfonditi che aumentano i costi operativi. Questo divario di prezzo diventa più significativo durante le crisi economiche, quando i consumatori si concentrano sugli acquisti essenziali piuttosto che sui prodotti alimentari di alta qualità. Tuttavia, il progresso delle tecnologie di produzione e l'aumento dei volumi di produzione potrebbero ridurre i costi, riducendo potenzialmente la differenza di prezzo tra la pasta senza glutine e quella convenzionale durante il periodo di previsione.
Consapevolezza limitata dei consumatori nei mercati emergenti
Un freno significativo per il mercato della pasta senza glutine, in particolare nei mercati emergenti, è la scarsa consapevolezza dei consumatori riguardo all'intolleranza al glutine, alla celiachia e ai benefici delle diete senza glutine. Nonostante la crescente prevalenza di disturbi correlati al glutine in tutto il mondo, molti consumatori nelle regioni in via di sviluppo rimangono ignari degli impatti del glutine sulla salute e della disponibilità di alternative senza glutine, il che ostacola la penetrazione e la crescita del mercato. Nei paesi dell'Asia-Pacifico, dell'Africa e in alcune parti dell'America Latina, le diete senza glutine sono spesso fraintese o non ampiamente riconosciute a meno che non siano prescritte da un medico, il che limita la potenziale base di consumatori a coloro che hanno condizioni di salute confermate. Molti consumatori in queste regioni associano i prodotti senza glutine alle tendenze dimagranti o alle diete di lusso, generando scetticismo o disinteresse. La situazione è ulteriormente complicata dalla scarsa trasparenza delle etichette, dall'inadeguata supervisione normativa e dalle limitate iniziative di sanità pubblica volte a promuovere la comprensione dei problemi di salute correlati al glutine.
Analisi del segmento
Per tipo di ingrediente: il riso domina mentre emergono alternative
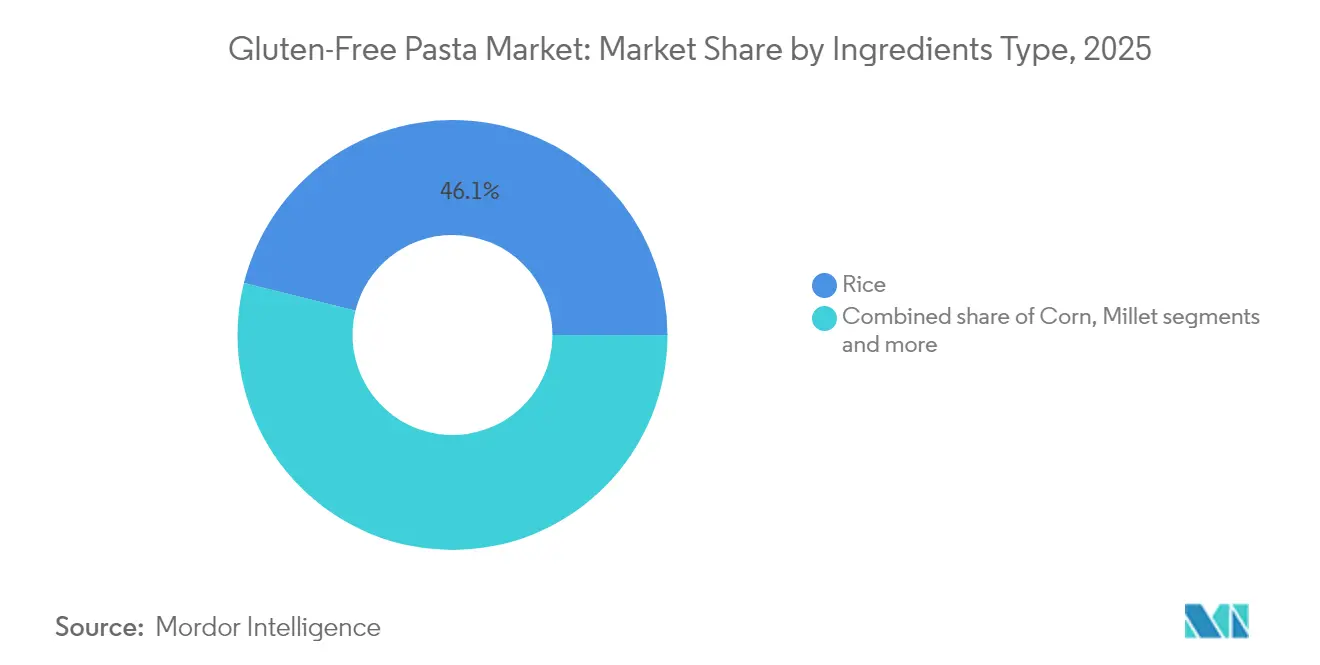
Nel 2025, le formulazioni a base di riso rappresentavano il 46.12% del mercato della pasta senza glutine. L'espansione del mercato è trainata principalmente dalla crescente prevalenza della celiachia e della sensibilità al glutine tra i consumatori di tutto il mondo. Il sapore neutro del riso, la consolidata infrastruttura della catena di approvvigionamento e l'ampia accettazione da parte dei consumatori in diverse regioni sono alla base di questo predominio di mercato. Il sapore neutro del riso lo rende compatibile con vari sughi e ingredienti, fungendo da efficace sostituto della pasta di frumento. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), la produzione di riso ha raggiunto i 535.8 milioni di tonnellate metriche nel 2024/25, garantendo un approvvigionamento stabile di materia prima per i produttori. Questa disponibilità mantiene costi di produzione costanti e supporta la produzione e la distribuzione su larga scala nei mercati sviluppati ed emergenti.
Si prevede che le formulazioni a base di miglio cresceranno a un tasso annuo composto (CAGR) del 6.74% dal 2026 al 2031. Questa crescita è trainata dal profilo nutrizionale del miglio, che include un elevato contenuto proteico, minerali essenziali e fibre alimentari. La crescente preferenza dei consumatori per i cereali alternativi, in particolare nelle economie emergenti, unita alla crescente adozione di diete a base vegetale, rafforza la posizione di mercato della pasta a base di miglio . La crescente attenzione dei consumatori alla salute e la crescente domanda di opzioni nutrienti e senza glutine contribuiscono all'espansione del mercato. Inoltre, la sostenibilità agricola del miglio e la sua adattabilità a diverse condizioni climatiche lo rendono una materia prima affidabile per la produzione di pasta senza glutine. Le iniziative governative che promuovono la coltivazione e il consumo di miglio, in particolare nelle regioni in via di sviluppo, supportano ulteriormente la crescita del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: i formati secchi sono leader mentre l'istante guadagna slancio
La pasta secca mantiene una posizione dominante nel mercato della pasta senza glutine, con una quota di mercato del 66.55% nel 2025. Questa posizione dominante deriva dalla preferenza dei consumatori per prodotti a lunga conservazione che offrono praticità e una lunga durata di conservazione senza refrigerazione. La pasta secca senza glutine soddisfa diverse fasce di consumatori, tra cui famiglie e individui in cerca di soluzioni semplici per i pasti, grazie alla sua lunga durata di conservazione e all'ampia disponibilità attraverso i canali di vendita al dettaglio e online. Le prestazioni costanti e l'adattabilità della pasta secca l'hanno resa la scelta principale per i consumatori che cercano alternative senza glutine che mantengano la qualità nel gusto e nella consistenza.
Si prevede che il segmento della pasta istantanea crescerà a un CAGR del 7.05% fino al 2031, trainato dai consumatori che richiedono una preparazione rapida dei pasti pur rispettando una dieta senza glutine. Mentre le varietà in scatola e surgelate servono principalmente le attività di ristorazione, dove la gestione delle porzioni e una preparazione efficiente sono essenziali, la crescita del segmento istantaneo riflette l'evoluzione delle preferenze dei consumatori per opzioni di pasti veloci. I produttori hanno migliorato le formulazioni di pasta istantanea per rispondere alle esigenze di qualità, sviluppando prodotti che mantengono l'integrità strutturale e il valore nutrizionale nonostante i requisiti di preparazione rapida. L'espansione del segmento è in linea con la crescente urbanizzazione e l'evoluzione degli orari di lavoro, in particolare tra i consumatori più giovani disposti a pagare di più per prodotti orientati alla praticità.
Per forma: il predominio culturale degli spaghetti persiste
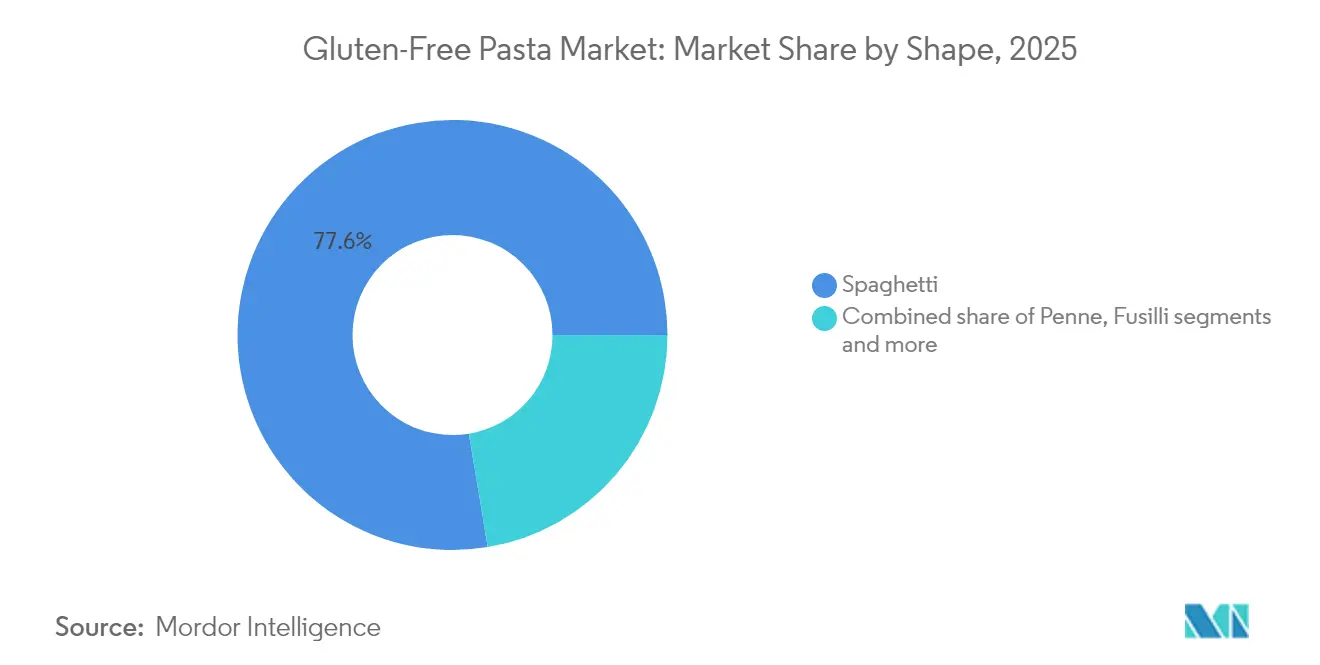
Nel mercato della pasta senza glutine, gli spaghetti mantengono una posizione predominante, con una quota di mercato del 77.62% nel 2025. Questa sostanziale concentrazione di mercato nelle varianti di spaghetti dimostra la persistente preferenza dei consumatori per le configurazioni di pasta convenzionali tra le alternative senza glutine. La significativa presenza sul mercato degli spaghetti senza glutine è attribuita alla loro versatilità operativa, ai protocolli di preparazione standardizzati e alle ampie capacità di sostituzione delle varianti tradizionali a base di grano in molteplici applicazioni culinarie, consolidando la loro posizione fondamentale nei modelli di consumo alimentare globali.
Il segmento dei maccheroni mostra una traiettoria di crescita sostanziale, con una previsione di CAGR del 6.62% fino al 2031. Questa progressione di crescita è attribuibile principalmente alla crescente domanda da parte dei consumatori di configurazioni di pasta diversificate che facilitino una maggiore efficienza di preparazione nelle attività culinarie domestiche, in particolare nella preparazione standardizzata dei pasti domestici e nella formulazione di ricette nutrizionali. L'ampia infrastruttura di distribuzione al dettaglio per varianti di maccheroni senza glutine, unita a iniziative sistematiche di sviluppo prodotto incentrate sul miglioramento delle proprietà organolettiche e sull'ottimizzazione nutrizionale, ha facilitato una maggiore integrazione dei consumatori nei protocolli di preparazione dei pasti standardizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: predominio del commercio al dettaglio con accelerazione dell'e-commerce
Supermercati e ipermercati detengono attualmente il 55.10% del mercato della distribuzione di pasta senza glutine nel 2025. La loro posizione di leadership di mercato è attribuita alla loro consolidata infrastruttura di vendita al dettaglio, all'assortimento completo di prodotti e alla capacità di soddisfare le esigenze immediate dei consumatori. Questi punti vendita al dettaglio fungono da punti di distribuzione primari per i consumatori che cercano produttori affermati e un accesso efficiente ad alternative senza glutine. Le catene di vendita al dettaglio stabiliscono partnership di distribuzione strategiche con i produttori per mantenere la disponibilità dei prodotti. Ciò è dimostrato dall'espansione strategica di Pasta Rummo nel mercato statunitense nel luglio 2023, in cui l'azienda ha introdotto 11 varianti di prodotto, tra cui gli spaghetti senza glutine, nell'intera rete di vendita al dettaglio di Whole Foods Market.
Il segmento della distribuzione al dettaglio online dimostra un potenziale di crescita superiore, con un CAGR previsto del 6.85% nel periodo 2026-2031. Questa traiettoria di crescita è attribuibile a portafogli di prodotti completi, sistemi di approvvigionamento strutturati basati su abbonamento e una maggiore penetrazione del mercato in regioni con infrastrutture di vendita al dettaglio fisiche limitate. Le piattaforme di e-commerce facilitano la distribuzione di numerosi produttori di pasta senza glutine attraverso reti logistiche ottimizzate e programmi di abbonamento sistematici. Il segmento del commercio al dettaglio digitale mostra un'espansione del mercato attraverso l'implementazione di strutture di distribuzione diretta al consumatore, strategie promozionali digitali strutturate e iniziative di marketing orientate alla salute.
Analisi geografica
Mercato europeo della pasta senza glutine
L'Europa detiene una quota del 38.55% del mercato della pasta senza glutine nel 2025, supportata dall'elevata consapevolezza della celiachia, da protocolli diagnostici consolidati e dall'importanza della pasta nella dieta mediterranea. La crescita del mercato nella regione è rafforzata da quadri normativi, tra cui i sussidi per le prescrizioni per i pazienti celiaci in Italia e nel Regno Unito. Le diverse tradizioni culinarie europee consentono ai consumatori con restrizioni dietetiche di mantenere le proprie abitudini alimentari culturali attraverso opzioni di pasta senza glutine.
Mercato della pasta senza glutine nella regione Asia-Pacifico
L'area Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR del 6.89% (2026-2031), attribuito all'urbanizzazione, all'aumento del reddito disponibile e alla consapevolezza sanitaria tra i consumatori della classe media. La posizione di Cina e India come principali produttori di riso sostiene lo sviluppo del mercato. Il crescente consumo di alimenti trasformati, tra cui pizza, pasta e prodotti da forno senza glutine, stimola l'espansione del mercato. I produttori stanno sviluppando gusti specifici per regione per soddisfare le preferenze locali, sostenendo la continua crescita del mercato.
Il mercato della pasta senza glutine nelle Americhe e in Medio Oriente e Africa
Il Nord America dimostra una forte presenza sul mercato con un'ampia varietà di prodotti. I rapporti sulla produzione agricola del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) indicano una produzione di mais di 14.9 miliardi di bushel nel 2024, fornendo materie prime per la produzione di pasta senza glutine. La regione mostra un trend di prodotti premium, con i consumatori che accettano prezzi più elevati per i benefici nutrizionali e i prodotti a marchio pulito. Inoltre, il Sud America, il Medio Oriente e l'Africa mostrano un potenziale di crescita nelle aree urbane e nei segmenti a più alto reddito, nonostante i limiti di consapevolezza e distribuzione. Queste sfide vengono affrontate attraverso programmi di educazione dei consumatori e l'espansione della rete di vendita al dettaglio.
Panorama normativo
L'etichettatura della pasta senza glutine è regolata da soglie e requisiti di verifica specifici per ciascuna giurisdizione, che influenzano la formulazione, i test e i controlli degli impianti. Negli Stati Uniti, le norme FDA ai sensi del 21 CFR 101.91 stabiliscono una soglia di glutine inferiore a 20 parti per milione per le dichiarazioni volontarie di "senza glutine", con ulteriori requisiti di tenuta dei registri laddove i metodi analitici validati siano limitati (in particolare nei prodotti fermentati o idrolizzati). Nell'Unione Europea, il Regolamento di esecuzione (UE) n. 828/2014 della Commissione limita analogamente la dicitura "senza glutine" agli alimenti contenenti non più di 20 mg/kg (20 ppm) di glutine e riserva la dicitura "a bassissimo contenuto di glutine" a determinati prodotti trasformati fino a 100 mg/kg, specificando inoltre che l'avena utilizzata nei prodotti che riportano tali diciture deve essere prodotta e manipolata in modo specifico per prevenire la contaminazione.
L'attenzione degli enti regolatori continua a concentrarsi sulla chiarezza dell'etichettatura e sul controllo della contaminazione incrociata, poiché la domanda di prodotti senza glutine si sta espandendo oltre i consumatori con diagnosi medica. Negli Stati Uniti, all'inizio del 2026 la FDA ha pubblicato una richiesta di informazioni sull'etichettatura e sulla prevenzione della contaminazione incrociata del glutine negli alimenti confezionati, indicando un maggiore controllo sulle pratiche di divulgazione degli ingredienti e sui controlli di produzione che riducono la presenza involontaria di glutine. Per i produttori che vendono in diverse regioni, il limite comune di 20 ppm negli Stati Uniti e nell'UE fornisce un obiettivo tecnico comune, ma evidenzia anche la necessità di verificare i fornitori, di linee di produzione dedicate laddove possibile e di programmi di test documentati a supporto delle dichiarazioni di assenza di glutine in tutti i canali di vendita al dettaglio.
Panorama competitivo
Il mercato della pasta senza glutine è moderatamente frammentato, con grandi aziende alimentari e produttori specializzati che competono tra loro. Aziende come il Gruppo Barilla ed Ebro Foods SA utilizzano le loro ampie reti di distribuzione e i loro marchi consolidati per servire i mercati tradizionali, mentre aziende specializzate come Dr. Schär AG e Jovial Foods competono attraverso uno sviluppo di prodotti mirato e una profonda conoscenza delle preferenze dei consumatori senza glutine.
Il mercato si è evoluto, passando da un'attività rivolta principalmente alle esigenze mediche a una categoria di alimenti salutari di largo consumo, attraendo sia produttori alimentari affermati che nuove aziende mirate a specifici segmenti di consumatori. Inoltre, il panorama competitivo è caratterizzato da partnership strategiche, fusioni e acquisizioni volte ad espandere la presenza sul mercato e a realizzare economie di scala. Ad esempio, Saco Foods ha acquisito i marchi Ancient Harvest e Pamela's nell'agosto 2024, ampliando il portfolio di prodotti senza glutine dell'azienda e sfruttando i servizi condivisi per la crescita.
Inoltre, le aziende stanno investendo in impianti di estrusione avanzati e tecnologie di lavorazione degli ingredienti per migliorare la qualità del prodotto e l'efficienza produttiva. Il contesto competitivo enfatizza le capacità di ricerca e sviluppo, con le aziende che sviluppano formulazioni e processi produttivi proprietari. Il successo sul mercato dipende dalla capacità delle aziende di combinare l'innovazione di prodotto con un'efficiente gestione dei costi, poiché i consumatori richiedono prodotti di alta qualità a prezzi competitivi rispetto alla pasta tradizionale. Gli operatori del mercato si stanno inoltre differenziando attraverso pratiche sostenibili e ingredienti "clean-label" per soddisfare le preferenze dei consumatori in continua evoluzione.
Leader del settore della pasta senza glutine
-
Dott. Schar AG
-
Gruppo Barilla
-
Ebro Foods SA
-
Jovial Foods, Inc.
-
Eden Alimenti, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Andriani SpA (Felicia) ha avviato la produzione in un nuovo stabilimento senza allergeni e senza glutine a London, Ontario, aumentando la capacità produttiva e accorciando le catene di approvvigionamento per i clienti nordamericani. Lo stabilimento è stato progettato per soddisfare la crescente domanda di pasta salutare, grazie a controlli specifici per gli allergeni, che possono rafforzare la fiducia dei rivenditori nelle dichiarazioni di assenza di glutine e nella loro uniformità.
- Febbraio 2026: Ebro Foods SA ha completato l'acquisizione della restante quota del 30% di Bertagni 1882 SpA, consolidando la proprietà dell'attività italiana di pasta premium. L'acquisizione favorisce un maggiore controllo operativo e una migliore integrazione del portafoglio, migliorando la capacità del gruppo di allineare le decisioni relative allo sviluppo dei prodotti e alla produzione in tutti i suoi stabilimenti di pasta.
- Gennaio 2026: Un ammodernamento energetico presso gli stabilimenti produttivi tedeschi di Dr. Schar a Dreihausen e Apolda ha comportato l'adozione di energia elettrica rinnovabile certificata. Questo cambiamento rafforza le credenziali di sostenibilità operativa e risponde alle aspettative di rivenditori e consumatori in materia di approvvigionamento responsabile.
Ambito e metodologia
La pasta senza glutine è una pasta normale fatta senza grano o altri ingredienti contenenti glutine, sostituendoli con mais, riso o farina di patate.
Il mercato della pasta senza glutine è segmentato in base a ingredienti, tipo di prodotto, canale di distribuzione e area geografica. In base al tipo di ingrediente, il mercato è segmentato in riso, mais, miglio e altri ingredienti. Per tipologia di prodotto, il mercato è segmentato in pasta secca, istantanea, in scatola e surgelata. Per formato, il mercato è segmentato in spaghetti, penne, fusilli, maccheroni e altri. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. In termini geografici, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensionamento del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Riso |
| Mais |
| Miglio |
| Altri ingredienti |
| secco |
| Istantaneo |
| In scatola e congelato |
| Spaghetti |
| Penne |
| fusilli |
| Maccheroni |
| Altro |
| Supermercati / Ipermercati |
| Minimarket |
| Negozi al dettaglio online |
| Altro canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ingredienti | Riso | |
| Mais | ||
| Miglio | ||
| Altri ingredienti | ||
| Per tipo di prodotto | secco | |
| Istantaneo | ||
| In scatola e congelato | ||
| Per forma | Spaghetti | |
| Penne | ||
| fusilli | ||
| Maccheroni | ||
| Altro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Minimarket | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della pasta senza glutine?
Il mercato della pasta senza glutine ha generato 3.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.26 miliardi di dollari entro il 2031.
Quale regione detiene la quota maggiore di vendite di pasta senza glutine?
L'Europa è in testa con il 38.55% del fatturato globale nel 2025, supportata da rigide normative in materia di etichettatura e da un'elevata consapevolezza da parte dei consumatori.
Quale canale di distribuzione sta crescendo più velocemente?
La vendita al dettaglio online è il canale in più rapida crescita, con un CAGR del 6.85%, poiché i consumatori adottano l'e-commerce per soddisfare esigenze alimentari specifiche.
Quale ingrediente predomina nelle formulazioni di pasta senza glutine?
La pasta a base di riso rimane dominante, con una quota del 46.12% nel 2025, grazie al suo sapore neutro e alla consistenza affidabile.


