

Dimensioni e quota del mercato dei sostituti della carne senza glutine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.87 miliardo di dollari |
| Dimensione del mercato (2031) | 16.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sostituti della carne senza glutine di Mordor Intelligence
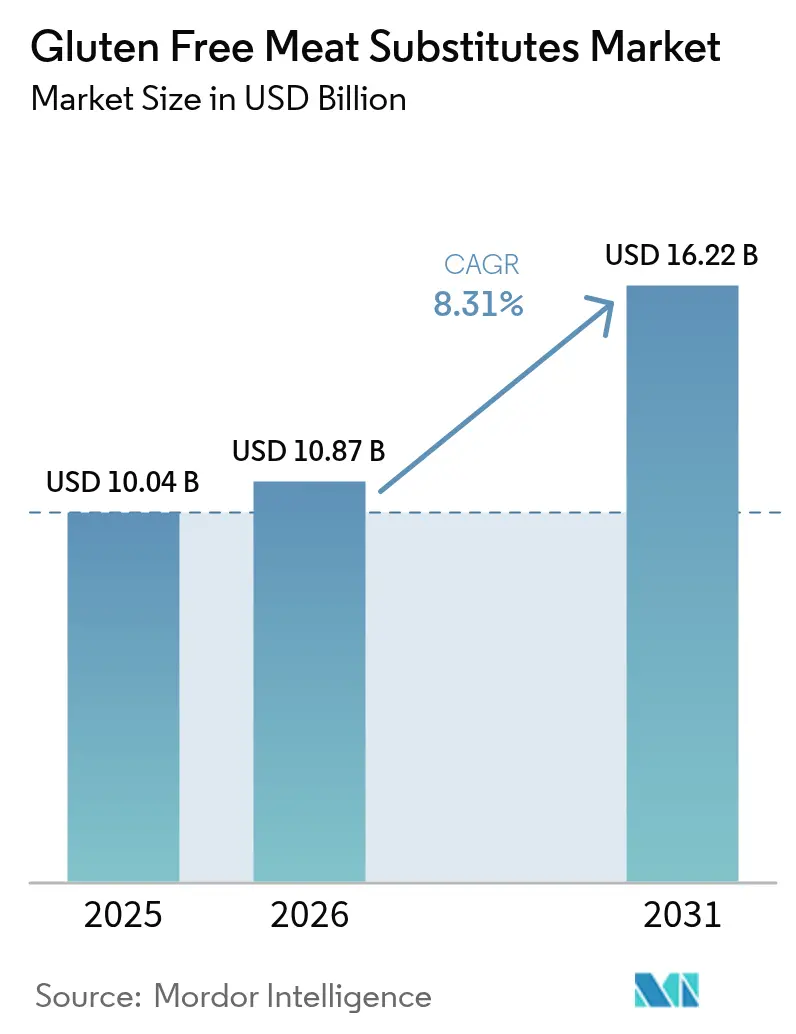
Si prevede che il mercato delle alternative alla carne senza glutine crescerà da 10.04 miliardi di dollari nel 2025 a 10.87 miliardi di dollari nel 2026 e raggiungerà i 16.22 miliardi di dollari entro il 2031, con un CAGR dell'8.31% nel periodo 2026-2031. I miglioramenti nella lavorazione degli ingredienti, in particolare l'estrusione ad alto contenuto di umidità e il mascheramento preciso degli aromi, hanno colmato le lacune storiche in termini di gusto e consistenza, mentre i consumatori più giovani mostrano una maggiore propensione a pagare un sovrapprezzo per i prodotti certificati. I produttori beneficiano inoltre degli afflussi di capitale innescati dai mandati governativi di sostenibilità e dagli obiettivi aziendali di decarbonizzazione, che posizionano le proteine vegetali come strumenti climatici convenienti. I lanci di prodotti che evidenziano un ridotto contenuto di grassi saturi o un posizionamento rispettoso degli allergeni attraggono acquirenti attenti alla salute e aiutano il mercato delle alternative alla carne senza glutine a penetrare negli assortimenti della vendita al dettaglio tradizionale.
Punti chiave del rapporto
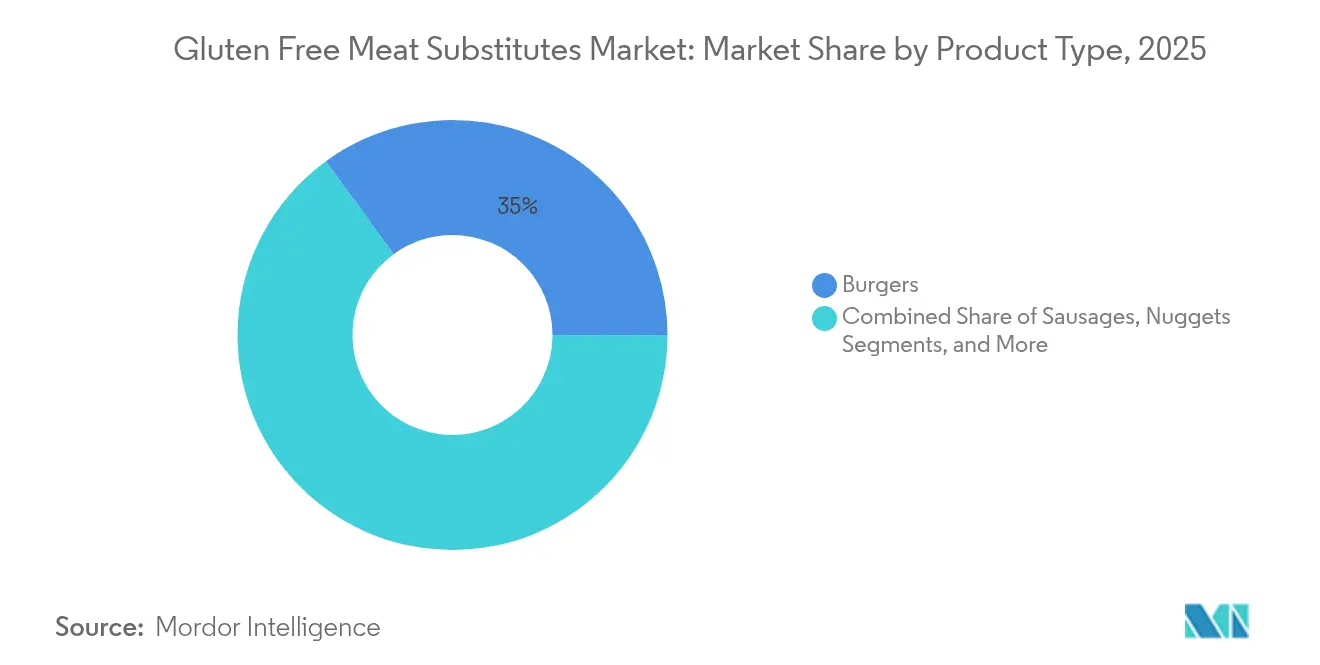
- Per tipologia di prodotto, nel 35.02 gli hamburger rappresentavano il 2025% della quota di mercato dei sostituti della carne senza glutine; si prevede che i nuggets cresceranno a un CAGR del 10.24% tra il 2026 e il 2031.
- In base alla fonte, il segmento del tofu ha registrato una quota di fatturato del 27.05% nel 2025, mentre si prevede che i formati di proteine di piselli cresceranno a un CAGR del 9.32% entro il 2031.
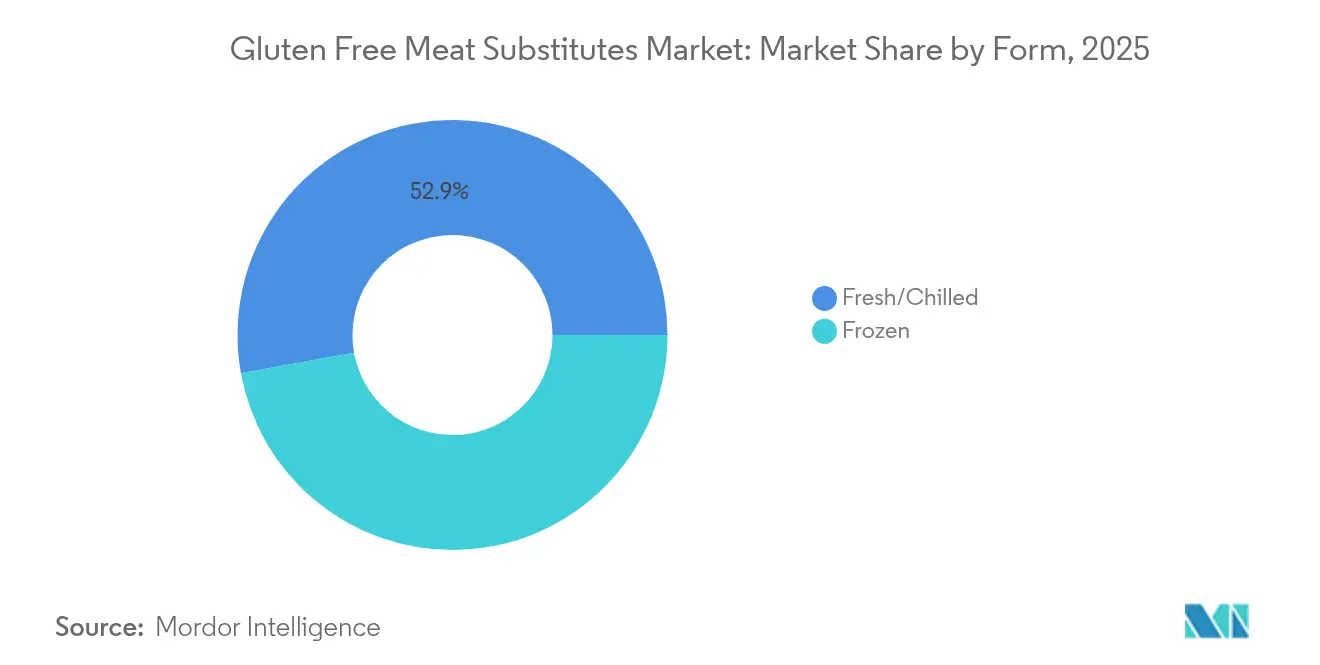
- In base alla tipologia, nel 47.15 il segmento congelato ha rappresentato il 2025% della quota di mercato dei sostituti della carne senza glutine; si prevede che il segmento fresco/refrigerato crescerà a un CAGR dell'8.58% entro il 2031.
- Per canale di distribuzione, i punti vendita off-trade hanno controllato il 63.88% delle vendite nel 2025, mentre si prevede che la domanda on-trade accelererà a un CAGR dell'8.74% nel periodo 2026-2031.
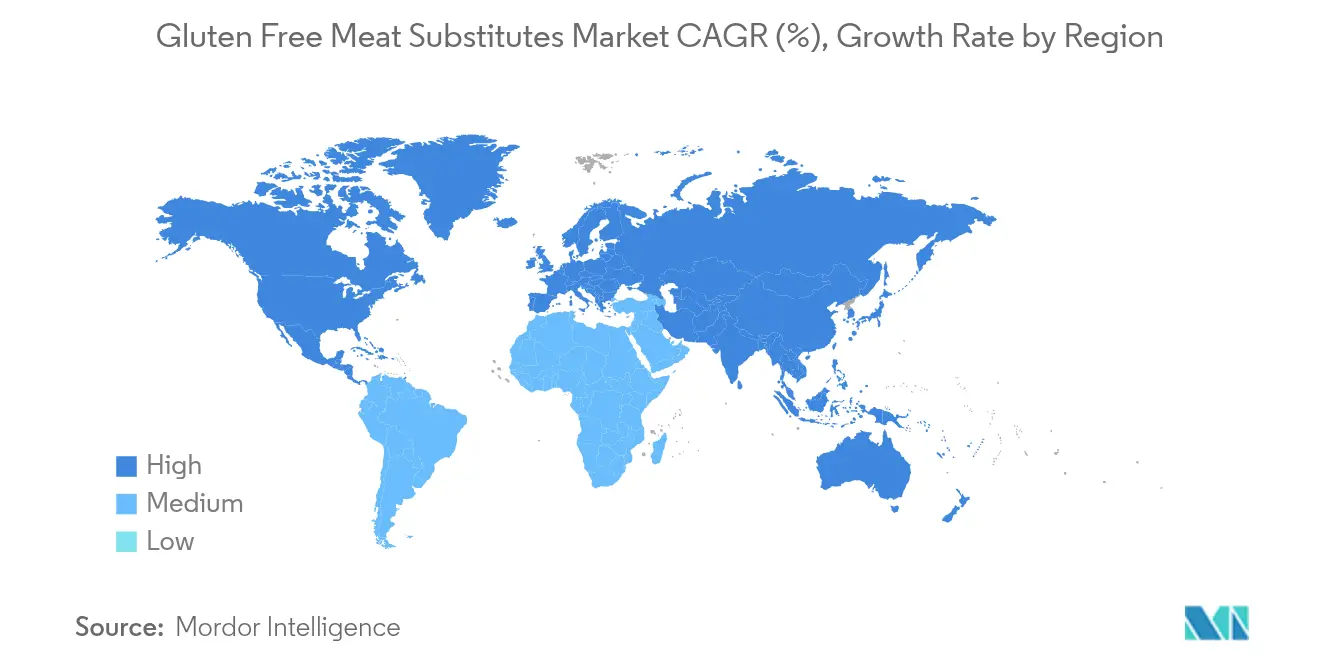
- In termini geografici, il Nord America ha contribuito per il 34.62% al fatturato del 2025; l'area Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 9.14% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sostituti della carne senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei casi di intolleranza al glutine e celiachia | + 1.80% | Globale, con un impatto maggiore in Nord America ed Europa | Medio termine (2-4 anni) |
| Innovazioni nello sviluppo dei prodotti e nel miglioramento del sapore | + 1.50% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente adozione di diete vegane e vegetariane | + 1.20% | Globale, più forte nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Maggiore disponibilità di prodotti senza glutine nei negozi al dettaglio | + 1.00% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di lavorazione alimentare | + 0.90% | Centri tecnologici globali in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Pubblicità strategiche e promozioni del marchio | + 0.80% | Globale, concentrato nei mercati urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei casi di intolleranza al glutine e celiachia
La crescente prevalenza della celiachia nei mercati sviluppati crea una domanda sostenuta di alternative senza glutine che va oltre le tradizionali restrizioni dietetiche. I paesi europei, in particolare Finlandia e Italia, presentano una significativa presenza di celiachia nella popolazione. Nel 2023, la prevalenza della celiachia nella popolazione italiana era dell'1%, secondo il Ministero della Salute. [1]Istituto Superiore di Sanità, "Rapporto annuale al Parlamento sulla celiachia: dati 2023", epicentro.iss.itI dati indicano che la Valle d'Aosta, la Provincia Autonoma di Trento e la Toscana hanno registrato la più alta prevalenza di questa malattia. L'espansione del mercato è trainata dal miglioramento dei percorsi diagnostici degli operatori sanitari e dalla crescente consapevolezza dei disturbi correlati al glutine attraverso campagne di sensibilizzazione per i pazienti. I requisiti di etichettatura "senza glutine" imposti dalla FDA rafforzano la fiducia dei consumatori nella sicurezza dei prodotti e consentono ai produttori di imporre prezzi più elevati per alternative certificate. Il potenziale di mercato a lungo termine è ulteriormente amplificato dallo spostamento demografico verso i consumatori più giovani, che dimostrano tassi più elevati di adozione di restrizioni dietetiche e mantengono il potere d'acquisto con l'avanzare dell'età.
Innovazioni nello sviluppo dei prodotti e nel miglioramento del sapore
Le innovazioni tecnologiche nella testurizzazione delle proteine e nel mascheramento del sapore hanno trasformato le alternative alla carne senza glutine da prodotti sanitari specializzati a opzioni alimentari tradizionali che competono con la carne convenzionale in termini di gusto e consistenza. La combinazione della tecnologia di stampa 3D e della cottura simultanea a infrarossi consente ai produttori di creare texture complesse che replicano le strutture delle fibre muscolari, mantenendo al contempo le formulazioni senza glutine. I processi di estrusione ad alta umidità consentono alle proteine vegetali di ottenere consistenze simili a quelle della carne, mentre l'ottimizzazione tramite intelligenza artificiale ne migliora la consistenza e riduce le variazioni di produzione. Aziende come Roquette hanno sviluppato ingredienti specializzati come NUTRALYS® Fava S900M, un isolato proteico di fava con il 90% di contenuto proteico, progettato per applicazioni senza glutine con maggiore resistenza del gel e controllo della viscosità. Questi miglioramenti tecnici rispondono alle preoccupazioni dei consumatori in merito a gusto e consistenza, facilitandone una più ampia accettazione da parte del mercato, al di là dei consumatori attenti alla salute.
Crescente adozione di diete vegane e vegetariane
La crescente popolarità delle diete a base vegetale riflette il cambiamento delle preferenze dei consumatori, guidato dalla consapevolezza della salute, dalle preoccupazioni ambientali e da considerazioni etiche. Questo cambiamento ha aumentato la domanda di sostituti della carne senza glutine a livello globale. Secondo il British Council, circa 1.5 miliardi di persone in tutto il mondo non consumano carne. Mentre alcuni individui scelgono il vegetarianismo per ragioni etiche, ambientali o di salute, altri si astengono dal consumo di carne a causa di limiti di accesso o di accessibilità economica. [2]Organizzazione internazionale del Regno Unito per le relazioni culturali e le opportunità educative, "Giornata mondiale vegetariana", britishcouncil.orgQuesta trasformazione alimentare ha creato opportunità di mercato per alternative alla carne senza glutine e con etichetta pulita, che rispondono a diverse esigenze culturali e alimentari. L'impatto ambientale delle alternative vegetali include una riduzione delle emissioni legate al cibo, paragonabile a quella delle principali industrie decarbonizzate, che attrae i consumatori attenti all'ambiente. Le iniziative governative supportano questa tendenza, con Canada, Danimarca e Germania che stanziano finanziamenti consistenti per la ricerca e lo sviluppo di prodotti a base vegetale, rafforzando la fiducia dei consumatori e promuovendo l'innovazione nel mercato.
Maggiore disponibilità di prodotti senza glutine nei negozi al dettaglio
La distribuzione di alternative alla carne senza glutine si è ampliata significativamente, passando dai negozi specializzati in alimenti biologici ai grandi rivenditori di generi alimentari, che ora dedicano un ampio spazio sugli scaffali ai prodotti vegetali. I principali rivenditori posizionano strategicamente questi articoli sia nei reparti surgelati che in quelli a temperatura ambiente per aumentarne la visibilità, soddisfare le diverse preferenze di acquisto e migliorare l'accessibilità da parte dei consumatori. La rapida crescita delle piattaforme di e-commerce ha trasformato l'accessibilità dei prodotti, consentendo ai produttori di stabilire canali di distribuzione diretti al consumatore che aggirano i vincoli e le limitazioni geografiche della vendita al dettaglio tradizionale. I canali di vendita al dettaglio online hanno inoltre reso possibili sofisticati sistemi di monitoraggio dell'inventario e di previsione della domanda, aiutando i rivenditori a ottimizzare i livelli di stock, ridurre gli sprechi e mantenere una disponibilità costante dei prodotti in più sedi. Nonostante questa diffusa espansione del commercio al dettaglio e il progresso tecnologico, i consumatori continuano a segnalare difficoltà nel reperire specifici prodotti senza glutine, il che rappresenta un'importante opportunità per i rivenditori di rafforzare le proprie reti di distribuzione, migliorare i sistemi di gestione dell'inventario e soddisfare al meglio la crescente domanda dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di produzione elevati rispetto ai prodotti a base di carne convenzionali | -1.40% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Sfide di percezione legate al valore nutrizionale | -1.10% | Globale, più forte nelle regioni tradizionalmente consumatrici di carne | A lungo termine (≥ 4 anni) |
| Forte concorrenza dei prodotti tradizionali a base di carne | -0.90% | Globale, varia a seconda dei modelli regionali di consumo di carne | A breve termine (≤ 2 anni) |
| Consapevolezza limitata dei consumatori nei mercati emergenti | -0.70% | Asia-Pacifico, Medio Oriente e Africa, America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di produzione elevati rispetto ai prodotti a base di carne convenzionali
Le alternative alla carne senza glutine costano da 2 a 2.5 volte di più rispetto ai prodotti a base di carne convenzionali, limitandone l'adozione diffusa e la penetrazione del mercato tra i consumatori attenti al prezzo. [3]Good Food Institute, "Ridurre il prezzo delle proteine alternative", gfi.orgI costi più elevati derivano da ingredienti specializzati come quinoa, farina di ceci e proteine di riso, nonché da impianti di produzione dedicati per prevenire la contaminazione incrociata e da scale di produzione più piccole rispetto alla lavorazione tradizionale della carne. Il processo di certificazione senza glutine richiede test approfonditi, documentazione e audit regolari, aggiungendo costi di conformità sostanziali che i produttori devono assorbire o trasferire ai consumatori. Questi fattori di prezzo incidono in particolare sui mercati emergenti, dove i bassi redditi disponibili limitano l'accesso dei consumatori a prodotti premium, limitando la crescita del mercato globale. La disparità di prezzo influisce anche sui canali di distribuzione al dettaglio, poiché molti rivenditori assegnano spazi limitati sugli scaffali ad alternative più costose, limitando ulteriormente l'espansione del mercato.
Forte concorrenza dei prodotti tradizionali a base di carne
I prodotti a base di carne convenzionali mantengono una solida posizione di mercato grazie a catene di approvvigionamento consolidate, alla familiarità dei consumatori e a prezzi competitivi, che creano barriere all'ingresso per le alternative senza glutine. I produttori di carne tradizionali hanno rafforzato la propria posizione competitiva migliorando la qualità, abbassando i prezzi ed evidenziando i benefici nutrizionali, rendendo difficile per le alternative differenziarsi oltre le esigenze dietetiche. Le capacità di marketing e le reti di distribuzione al dettaglio dell'industria della carne offrono vantaggi competitivi che le aziende produttrici di proteine alternative devono affrontare attraverso l'innovazione o un posizionamento di mercato mirato. Le ricerche sui consumatori indicano scetticismo riguardo al contenuto nutrizionale e alla sicurezza delle alternative vegetali, in particolare per quanto riguarda i metodi di lavorazione e la composizione degli ingredienti. Queste condizioni di mercato richiedono alle aziende produttrici di proteine alternative di destinare risorse significative all'educazione dei consumatori e allo sviluppo dei prodotti, il che influisce sulla redditività e sulla capacità di espansione del mercato.
Analisi del segmento
Per tipo di prodotto: gli hamburger sono leader mentre i nuggets guidano l'innovazione
Gli hamburger dominano il mercato con una quota del 35.02% nel 2025, trainati dalla familiarità dei consumatori e dal successo dei produttori nel replicare le caratteristiche della carne tradizionale. La crescita del segmento è supportata da ampie partnership di ristorazione con importanti catene di ristoranti e da un posizionamento strategico del retail in punti vendita ad alto traffico. Questo posizionamento aumenta la visibilità del prodotto e consente ai consumatori di sperimentarlo su più canali, inclusi ristoranti fast food, locali di ristorazione informale e negozi al dettaglio. Il successo del segmento degli hamburger è ulteriormente rafforzato dai continui miglioramenti del prodotto in termini di gusto, consistenza e prestazioni di cottura, che li rendono sempre più paragonabili alle tradizionali opzioni di carne.
I nuggets si stanno affermando come il segmento in più rapida crescita, con un CAGR previsto del 10.24% fino al 2031. Questa espansione riflette modelli di consumo orientati alla praticità e lanci di prodotti di successo, tra cui i prodotti a tema Disney di Impossible Foods, rivolti alle famiglie e che rispondono alla crescente domanda di opzioni vegetali accessibili. Le salsicce mantengono una crescita costante grazie alla diversificazione nelle categorie colazione e snack, pur mantenendo una solida performance nei pasti tradizionali. Le polpette continuano a registrare una forte domanda nel settore della ristorazione, dove i ristoranti possono integrare alternative vegetali senza sostanziali modifiche al menu.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: Le proteine dei piselli guadagnano terreno contro il predominio del tofu
Il tofu detiene una quota di mercato del 27.05% nel 2025, grazie a catene di approvvigionamento consolidate e a una forte accettazione nei mercati asiatici, dove le proteine a base di soia sono integrate nelle cucine tradizionali e nelle diete quotidiane. La sua versatilità in cucina, dalle fritture in padella ai dessert, unita all'elevato contenuto proteico e al prezzo accessibile, ne conferma la leadership di mercato. Inoltre, i requisiti minimi di lavorazione del tofu e la sua consolidata infrastruttura produttiva contribuiscono alla sua economicità e alla sua ampia disponibilità. Le proteine di pisello sono apprezzate dai consumatori con restrizioni dietetiche grazie alle loro proprietà ipoallergeniche e senza glutine, mentre il loro sapore neutro ne consente un'ampia applicazione in diverse categorie di prodotti.
Le proteine di pisello mostrano la traiettoria di crescita più forte, con un CAGR del 9.32% fino al 2031, trainate dai progressi nelle tecnologie di estrazione e lavorazione delle proteine che ne migliorano funzionalità e gusto. Il tempeh offre notevoli opportunità di crescita, offrendo una maggiore digeribilità e benefici nutrizionali grazie alla fermentazione rispetto agli isolati proteici standard. Fonti proteiche emergenti, tra cui fave e lupini, contribuiscono a soddisfare i requisiti di sostenibilità, offrendo al contempo una migliore funzionalità del prodotto.
Per forma: Fresh/Chilled guadagna slancio nonostante la leadership congelata
Il formato surgelato domina con una quota di mercato del 47.15% nel 2025, trainato dalla maggiore durata di conservazione, dalla consolidata infrastruttura della catena del freddo e dall'accettazione da parte dei consumatori dei prodotti surgelati pronti. I prodotti surgelati consentono ai produttori di realizzare economie di scala nella produzione e nella distribuzione, mantenendo al contempo gli standard di qualità e sicurezza per la certificazione senza glutine. Il successo del formato deriva dalla sua capacità di preservare il valore nutrizionale, ridurre gli sprechi alimentari e garantire la disponibilità di prodotti stagionali tutto l'anno. Inoltre, i prodotti surgelati offrono una qualità costante, una gestione semplificata dell'inventario e costi di trasporto ridotti grazie alla possibilità di spedire grandi quantità.
Il segmento fresco/refrigerato mostra un tasso di crescita più elevato, pari all'8.58% di CAGR fino al 2031, poiché i consumatori preferiscono sempre più prodotti percepiti come più freschi e meno lavorati. I prodotti freschi generano prezzi e margini più elevati, ma richiedono una gestione sofisticata della supply chain. Tecnologie di confezionamento e conservazione migliorate prolungano la durata di conservazione dei prodotti freschi, consentendo l'espansione oltre i segmenti di mercato premium. Le aziende che gestiscono con successo le attività legate ai prodotti freschi possono acquisire un valore di mercato maggiore, con la crescente preferenza dei consumatori per le opzioni minimamente lavorate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la crescita dell'on-trade accelera nonostante il predominio dell'off-trade
I canali off-trade rappresentano il 63.88% della quota di mercato nel 2025, con supermercati e ipermercati che fungono da principali punti di distribuzione per le alternative alla carne senza glutine. Questi punti vendita offrono un'ampia visibilità del prodotto grazie a spazi dedicati sugli scaffali, un posizionamento strategico in negozio e opportunità di merchandising mirate che aumentano la notorietà della categoria. La vendita al dettaglio online nel segmento off-trade facilita le relazioni dirette con i consumatori attraverso marketing personalizzato, opzioni di consegna flessibili e modelli di abbonamento, migliorando la fidelizzazione e la frequenza di acquisto.
Si prevede che il segmento on-trade crescerà a un CAGR dell'8.74% fino al 2031, trainato da ristoranti e operatori della ristorazione che integreranno alternative vegetali nei loro menu. Ristoranti fast food, locali di ristorazione informale e ristoranti istituzionali stanno ampliando la loro offerta di prodotti a base vegetale per soddisfare la crescente domanda dei consumatori. Questo modello di distribuzione dimostra la transizione della categoria da prodotti salutistici di nicchia a opzioni alimentari tradizionali, con entrambi i canali che contribuiscono all'espansione del mercato attraverso diversi punti di contatto con i consumatori e occasioni di consumo.
Analisi geografica
Mercato nordamericano dei sostituti della carne senza glutine
Il Nord America domina con una quota di mercato del 34.62% nel 2025, supportata da gruppi di sostegno alla celiachia consolidati e da rigide normative in materia di etichettatura. L'infrastruttura di vendita al dettaglio della regione dimostra una significativa penetrazione del mercato, con negozi che offrono circa 150 varianti di prodotti a base vegetale per punto vendita. I finanziamenti di capitale di rischio svolgono un ruolo cruciale nello sviluppo del mercato, consentendo alle startup di accelerare l'innovazione di prodotto e di offrire ai consumatori nuove offerte in modo efficiente. La forte presenza di consumatori attenti alla salute e la crescente consapevolezza alimentare rafforzano ulteriormente la posizione di mercato del Nord America.
Mercato dei sostituti della carne senza glutine nella regione Asia-Pacifico
L'Asia-Pacifico emerge come la regione in più rapida crescita, con un CAGR del 9.14% fino al 2031. L'espansione del mercato è trainata principalmente dalle politiche climatiche statali che incoraggiano attivamente gli acquirenti istituzionali a ridurre il consumo di proteine animali. L'evoluzione delle infrastrutture di mercato della regione, unita alla crescente consapevolezza dei consumatori sui benefici per la salute e sulla sostenibilità ambientale, rafforza la posizione del settore. La crescente urbanizzazione e l'aumento del reddito disponibile nei mercati chiave contribuiscono alla domanda sostenuta di alternative vegetali.
Mercato dei sostituti della carne senza glutine in EMEA e Sud America
L'Europa mantiene la sua posizione di secondo mercato, sostenuta da investimenti UE pari a 38 milioni di euro in ricerca e sviluppo di proteine sostenibili entro il 2024. I finanziamenti della Germania per i centri di ricerca sulle texture e le restrizioni alla vendita al dettaglio in Svezia e Paesi Bassi contribuiscono all'aumento delle vendite di prodotti a base vegetale. Mentre Sud America e Medio Oriente/Africa mostrano un interesse iniziale da parte dei millennial urbani, l'espansione del mercato dipende dalla competitività dei prezzi e dalla consapevolezza dei consumatori. Le politiche di appalti pubblici e l'evoluzione delle preferenze dei consumatori in queste regioni costituiscono le basi per la crescita futura.
Panorama normativo
I quadri normativi per i sostituti della carne senza glutine si concentrano sulle soglie di allergeni e sulle dichiarazioni relative al glutine, insieme a continue linee guida sulla denominazione e sulle dichiarazioni relative ai prodotti a base vegetale. Negli Stati Uniti, l'etichettatura senza glutine della FDA ai sensi del 21 CFR 101.91 fissa il limite chiave a 20 mg/kg (20 ppm) per i prodotti che riportano la dicitura "senza glutine". Nel gennaio 2026, la FDA ha emesso una richiesta di informazioni sull'etichettatura e sulla prevenzione della contaminazione incrociata da glutine per gli alimenti confezionati, indicando aspettative più rigorose in merito ai controlli preventivi, alla documentazione e alle pratiche della catena di approvvigionamento per i prodotti certificati.
A livello internazionale, il Codex Alimentarius ha adottato nuove linee guida sull'etichettatura precauzionale degli allergeni (PAL) nel luglio 2026 (49a sessione), che includono una dose di riferimento di 4 mg di glutine per la valutazione del rischio, utilizzata a supporto delle decisioni relative alle dichiarazioni "può contenere", pur mantenendo lo standard di 20 ppm per i consumatori che desiderano un prodotto senza glutine. In Europa, il Regolamento (UE) n. 828/2014 continua a disciplinare l'etichettatura dei prodotti senza glutine (<=20 mg/kg) e a bassissimo contenuto di glutine (<=100 mg/kg), mentre la norma ISO 8700:2025 fornisce criteri tecnici per l'etichettatura e le dichiarazioni relative agli alimenti a base vegetale, fungendo da punto di riferimento intermercato per il modo in cui i marchi di sostituti della carne senza glutine descrivono l'equivalenza a base vegetale e le dichiarazioni basate sugli ingredienti.
Panorama competitivo
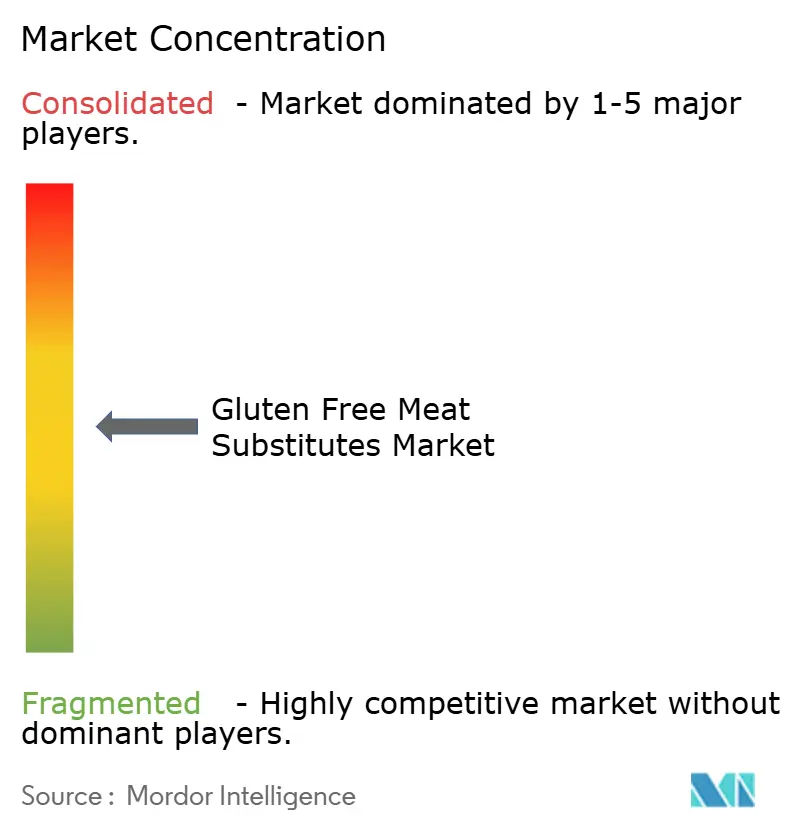
Il mercato delle alternative alla carne senza glutine è moderatamente frammentato, con i primi cinque operatori Beyond Meat Inc., Impossible Foods Inc., Conagra Brands, Inc., Abbot's Butcher, Inc. e Maple Leaf Foods Inc. che rappresentano una quota significativa del fatturato. Questa posizione dominante lascia spazio ai disruptor regionali per affermarsi sul mercato. Beyond Meat e Impossible Foods hanno mantenuto con successo la loro presenza sul mercato grazie a un'ampia distribuzione nei ristoranti fast food (QSR) e a un'aggressiva strategia di brand storytelling. Tuttavia, i loro margini lordi rimangono vulnerabili alle fluttuazioni del costo delle proteine dei piselli, un ingrediente chiave dei loro prodotti.
I progressi tecnologici si stanno affermando come un fattore critico per ottenere un vantaggio competitivo sul mercato. Le aziende che investono in innovazioni come gli estrusori a flusso continuo ad alta umidità e la spettroscopia in linea possono ridurre la variabilità dei lotti, essenziale per mantenere una qualità costante del prodotto. Questi progressi contribuiscono anche a rafforzare la fiducia a lungo termine dei rivenditori, un aspetto cruciale per il mantenimento della quota di mercato. D'altro canto, le start-up che non hanno accesso a tali tecnologie si stanno concentrando su opportunità inesplorate, come formati di prodotto "top-8-free" conformi agli allergeni ed elenchi di ingredienti integrali con meno isolati, per differenziarsi e soddisfare le esigenze di nicchia dei consumatori.
Le collaborazioni strategiche stanno diventando sempre più diffuse, poiché le aziende cercano di ridurre i costi e migliorare l'efficienza operativa. Le partnership che prevedono lo sviluppo congiunto di ingredienti e la condivisione di impianti pilota stanno guadagnando terreno nel mercato delle alternative alla carne senza glutine. Queste alleanze consentono alle aziende di mettere in comune le risorse, ridurre i costi di produzione e accelerare l'innovazione di prodotto. Con la continua evoluzione del mercato, si prevede che tali sforzi collaborativi svolgeranno un ruolo significativo nel plasmare il panorama competitivo e nel guidare la crescita nel periodo di previsione.
Leader del settore dei sostituti della carne senza glutine
-
Oltre la carne Inc.
-
Alimenti impossibili Inc.
-
Conagra Brands, Inc.
-
Abbot's Butcher, Inc.
-
Maple Leaf Foods Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Crespel e Deiters hanno avviato la produzione su scala commerciale della tecnologia di estrusione a secco Happy Plant Protein presso il loro stabilimento di Helmond, nei Paesi Bassi (ECP BV), per produrre proteine vegetali testurizzate da piselli gialli e fave. La nuova capacità di produzione di proteine vegetali testurizzate rafforza l'approvvigionamento regionale di ingredienti per formulazioni di sostituti della carne senza glutine e supporta lo sviluppo di prodotti che si basano su proteine di legumi anziché su agenti testurizzanti a base di grano.
- Maggio 2025: Beyond Meat ha lanciato Beyond Steak nel Regno Unito attraverso 650 punti vendita Tesco. L'ampia distribuzione in una delle principali catene di supermercati ha aumentato l'accesso del grande pubblico a un'alternativa alla carne posizionata come senza glutine e ha rafforzato la crescita su scala retail dei prodotti certificati.
- Ottobre 2024: Chunk Foods è entrata nel mercato al dettaglio degli Stati Uniti con bistecche intere a base vegetale, disponibili nei negozi di Los Angeles e New York. Il debutto ha ampliato l'esposizione dei consumatori ad alternative di carne intera di alta qualità, supportando la premiumizzazione della categoria e nuovi casi d'uso oltre a hamburger e nuggets.
Ambito del rapporto sul mercato globale dei sostituti della carne senza glutine
Il mercato globale dei sostituti della carne senza glutine è stato segmentato in base alla fonte (che include soia e micoproteine); per categoria (che comprende surgelati/refrigerati e non surgelati) e per area geografica (che comprende Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa).
| Burgers |
| Salsicce |
| Nuggets |
| Tortini |
| Altri tipi di prodotto |
| Pisello |
| Tofu |
| Tempeh |
| Altre fonti |
| Fresco/refrigerato |
| Frozen |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| In commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Burgers | |
| Salsicce | ||
| Nuggets | ||
| Tortini | ||
| Altri tipi di prodotto | ||
| Per fonte | Pisello | |
| Tofu | ||
| Tempeh | ||
| Altre fonti | ||
| Per modulo | Fresco/refrigerato | |
| Frozen | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| In commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle alternative alla carne senza glutine?
Nel 10.87 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 16.22 miliardi di dollari entro il 2031.
Quale tipologia di prodotto genera attualmente il fatturato maggiore?
Gli hamburger detengono la quota maggiore delle vendite del 35.02, pari al 2025%, e beneficiano dell'ampia penetrazione nel settore della ristorazione.
Quale area geografica sta crescendo più velocemente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.14% entro il 2031, poiché i consumatori della classe media passeranno alle proteine vegetali certificate.
Perché i costi di produzione sono ancora elevati?
Strutture specializzate nella lavorazione senza glutine, isolati proteici di alta qualità e audit di certificazione mantengono i costi a 2-2.5 volte superiori rispetto a quelli della carne convenzionale.


