

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
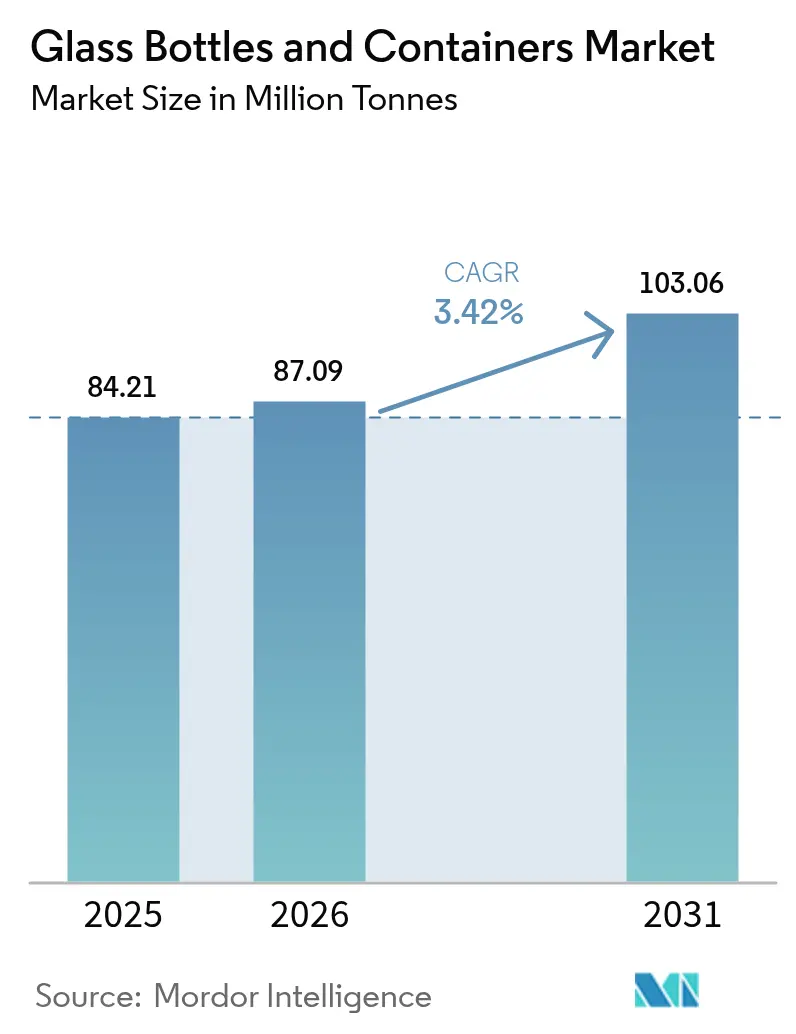
| Volume di mercato (2026) | 87.09 milioni di tonnellate |
| Volume di mercato (2031) | 103.06 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.42% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di bottiglie e contenitori in vetro di Mordor Intelligence
Si prevede che il mercato delle bottiglie e dei contenitori in vetro crescerà da 84.21 milioni di tonnellate nel 2025 a 87.09 milioni di tonnellate nel 2026, per poi raggiungere i 103.06 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.42% nel periodo 2026-2031. La crescente pressione normativa sulla plastica monouso, la tendenza alla premiumizzazione nei settori della bellezza e degli alcolici e l'espansione del riempimento e confezionamento farmaceutico stanno guidando una crescita costante nonostante le difficoltà legate all'aumento dei prezzi dell'energia. L'obbligo di riduzione della plastica del 65% imposto dalla California e il divieto del polistirene in Francia hanno già orientato la domanda verso il vetro, riciclabile all'infinito. [1] California Legislative Information, “Senate Bill No. 54,” leginfo.legislature.ca.gov I forni ibridi, la combustione ossi-combustibile e le ricette ad alto contenuto di rottami stanno mitigando l'esposizione ai costi, mentre le innovazioni di alleggerimento come la bottiglia da 75 cl da 260 grammi di Vidrala riducono l'intensità del materiale senza sacrificare l'attrattiva sullo scaffale. I produttori sfruttano anche la differenziazione del colore, in particolare l'ambra, per proteggere farmaci fotosensibili e bevande artigianali, rafforzando il valore rispetto ai sostituti più leggeri.
Punti chiave del rapporto
- Per quanto riguarda il consumatore finale, nel 2025 le bevande hanno conquistato il 64.02% della quota di mercato delle bottiglie e dei contenitori in vetro.
- In base al colore, si prevede che le bottiglie di vetro e i contenitori in vetro ambrato cresceranno a un CAGR del 3.79% tra il 2026 e il 2031.
- In termini geografici, nel 2025 il Nord America ha conquistato il 55.18% della quota di mercato delle bottiglie e dei contenitori in vetro.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle bottiglie e dei contenitori in vetro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I divieti sulla plastica spingono verso il packaging in vetro riciclabile | + 0.8% | California, Francia, UE | Medio termine (2–4 anni) |
| La tendenza della “vetrificazione” dei prodotti di bellezza di prestigio aumenta i volumi di barattoli e bottiglie | + 0.6% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| L'espansione del settore farmaceutico fill-finish aumenta la domanda di fiale di vetro | + 0.5% | APAC, globale | A lungo termine (≥ 4 anni) |
| Il boom degli alcolici artigianali stimola la domanda di contenitori personalizzati | + 0.4% | Nord America e Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
I divieti sulla plastica spingono verso il packaging in vetro riciclabile
La legge SB 54 della California impone una riduzione del 65% degli imballaggi in plastica monouso entro il 2032, mentre la Francia ha vietato i contenitori per alimenti in polistirene espanso a partire da gennaio 2025, spingendo i proprietari di marchi a passare al vetro. Le restrizioni sul bisfenolo A in sospeso nell'Unione Europea rafforzano ulteriormente la conversione nei segmenti a contatto con gli alimenti. Poiché il vetro mantiene un ciclo chiuso infinito e una raccolta differenziata consolidata, i trasformatori stanno catturando nuovi volumi pur assorbendo i costi di riorganizzazione. L'effetto domino è evidente nel ritorno al vetro delle linee di bevande e condimenti presso i grandi magazzini. Sebbene l'offerta di rottame di vetro si riduca temporaneamente, i forni ibridi e l'alleggerimento compensano parzialmente la compressione dei margini, aprendo la strada a una crescita sostenuta nell'orizzonte di previsione.
La tendenza della “vetrificazione” di Prestige Beauty aumenta il volume di barattoli e bottiglie
I marchi di lusso di prodotti per la cura della pelle e profumi adottano sempre più spesso il vetro per segnalare qualità premium e responsabilità ambientale. Le bottiglie Vista di Verallia, realizzate al 100% con vetro riciclato post-consumo (PCR), riducono il consumo energetico del 40% rispetto alla produzione con vetro vergine, dimostrando che la circolarità può coesistere con un'estetica di alta gamma. [2] Packaging Europe, “Verallia unveils bottle made from 100% PCR glass,” packagingeurope.com. Goffratura, gradazioni di colore e design ricaricabili amplificano la differenziazione sugli scaffali e giustificano prezzi più elevati. Poiché il costo del packaging rappresenta una piccola parte del valore al dettaglio nel settore della bellezza, i marchi assorbono più facilmente costi unitari più elevati rispetto alle bevande di massa. La tendenza si diffonde a livello globale, ma è più pronunciata in Nord America e in Europa occidentale, rafforzando la domanda di nicchia per stampi personalizzati e piccole tirature.
L'espansione del sistema di riempimento e finitura farmaceutico aumenta la domanda di fiale di vetro
Le pipeline di prodotti biologici in rapida crescita e le terapie iniettabili come i farmaci GLP-1 richiedono flaconi chimicamente inerti che prevengano interazioni e delaminazioni. Gerresheimer ha generato 898.6 milioni di euro (1.02 miliardi di dollari) di fatturato nel settore del vetro per imballaggi primari nel 2024 e ha raddoppiato con l'acquisizione di Bormioli Pharma, a dimostrazione del consolidamento strategico del vetro farmaceutico. Il boom della produzione su contratto nell'area Asia-Pacifico influenza le esigenze di volume, mentre FDA ed EMA continuano a specificare il borosilicato di Tipo I per formulazioni sensibili. I flaconi ad alto margine, basati sulle specifiche, isolano i produttori dai cicli di prezzo delle materie prime e consolidano gli investimenti in capacità produttiva a lungo termine.
Il boom dell'alcol artigianale stimola la domanda di contenitori in vetro personalizzati
Le distillerie artigianali hanno prodotto 13.5 milioni di casse nel 2024, puntando su forme di bottiglia elaborate che esaltano la narrazione del marchio. Un andamento simile nel Regno Unito, dove il numero di distillerie autorizzate è aumentato del 42.8% rispetto ai livelli pre-COVID, evidenzia una fiorente nicchia per il vetro su misura. I liquori in piccoli lotti impongono prezzi maggiorati che assorbono l'inflazione dei costi dei contenitori, incentivando i produttori a offrire servizi con ordini minimi bassi e alta decorazione. La tendenza si estende anche ai cocktail pronti da bere e alle varianti a bassa gradazione alcolica, ampliando la domanda di design personalizzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi dell'energia minaccia l'economia delle caldaie | -0.9% | Europa, globale | A breve termine (≤ 2 anni) |
| L'adozione delle bottiglie in rPET riduce i costi del vetro nei canali sensibili alla logistica | -0.7% | Logistica globale delle bevande | Medio termine (2–4 anni) |
| La debole infrastruttura di raccolta dei rottami limita il contenuto riciclato | -0.4% | Mercati in via di sviluppo, aree rurali a livello globale | A lungo termine (≥ 4 anni) |
| Le perdite dovute a rotture nelle spedizioni a lungo raggio scoraggiano l'uso del vetro | -0.3% | Rotte commerciali globali, mercati emergenti | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dell'energia minaccia l'economia delle caldaie
I prezzi dell'elettricità nel Regno Unito hanno raggiunto livelli record nel 2024, costringendo le vetrerie a chiudere le linee durante i picchi tariffari. L'energia costituisce circa il 18% dei costi di produzione, quindi la volatilità può azzerare i margini più rapidamente di quanto gli adeguamenti dei prezzi raggiungano il mercato. I sistemi di carbon pricing penalizzano ulteriormente il consumo di combustibili fossili, intensificando gli impegni di capitale verso forni ibridi e fonti rinnovabili in loco. Al contrario, OI Glass ha ottenuto 125 milioni di dollari di finanziamenti federali per la decarbonizzazione, ma gli impianti regionali più piccoli devono far fronte a difficoltà di liquidità, che potrebbero limitare l'offerta a breve termine.
L'adozione delle bottiglie in rPET sostituisce il vetro nei canali logistici sensibili
Le bottiglie leggere in rPET pesano quasi il 90% in meno rispetto al vetro comparabile, consentendo risparmi sui costi di trasporto che fanno una differenza decisiva per le SKU di bevande a basso margine e a lungo raggio. Tassi di rottura del 2-3% nelle spedizioni di vetro amplificano il divario di costo. Con l'aumento dei tassi di riciclo e il perfezionamento dei cicli bottiglia-bottiglia, le obiezioni alla sostenibilità si erodono, soprattutto per le bevande analcoliche a marchio del distributore, dove l'estetica ha un peso minore. Il vetro mantiene un vantaggio nei livelli premium, ma la propensione del segmento value verso l'rPET frenerà la crescita del mercato degli imballaggi in vetro per contenitori nei canali ad alto volume.
Analisi del segmento
Per utente finale: le bevande sono il mercato di riferimento nonostante l'impennata dei cosmetici
Nel 2024, le bevande rappresentavano il 64.63% del mercato degli imballaggi in vetro per contenitori, ma la crescita ha iniziato a stabilizzarsi poiché i principali birrifici stanno sperimentando l'rPET leggero per le linee economiche. Al contrario, cosmetici e cura della persona, sebbene su una base più ridotta, sono destinati a registrare il CAGR più rapido del 4.24%, poiché i marchi utilizzano il vetro per promuovere lusso e sostenibilità. Si prevede che le dimensioni del mercato degli imballaggi in vetro per contenitori per cosmetici si amplieranno significativamente entro il 2030, con l'aumento delle stazioni di ricarica e delle creazioni in vetro PCR. Alimenti, condimenti e conserve mantengono una quota stabile grazie ai vantaggi della shelf-life, mentre la domanda farmaceutica continua a crescere grazie ai prodotti biologici.
Il progresso nel settore della cosmetica nasce dalla disponibilità dei consumatori a pagare un sovrapprezzo per vasetti e flaconi belli e piacevoli al tatto. Forme personalizzate, tinte pastello e basi spesse esaltano la narrazione sensoriale che il vetro trasmette in modo unico. Inoltre, gli impegni dei marchi a zero plastica, amplificati dagli influencer sui social media, accelerano le conversioni dei marchi nei principali mercati occidentali. Sebbene le bevande dominino ancora il tonnellaggio assoluto, la crescita del valore si sta spostando verso categorie di bellezza e salute a più alto margine, diversificando i flussi di fatturato per i produttori.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per colore: l'ambra guadagna terreno grazie alle applicazioni farmaceutiche e artigianali
Il vetro ambrato ha mantenuto una quota del 58.28% del mercato degli imballaggi in vetro per contenitori nel 2024, grazie alla sua ampia utilità per bevande e alimenti. Tuttavia, il vetro ambrato, apprezzato per la sua capacità di bloccare i raggi ultravioletti, continuerà a crescere con un CAGR del 3.83% fino al 2030, grazie alla proliferazione di fiale farmaceutiche e bevande artigianali. La quota di mercato degli imballaggi in vetro per contenitori per bottiglie di birra ambrate in Europa sta già crescendo di pari passo con i birrifici indipendenti che apprezzano la stabilità del prodotto e l'estetica rustica.
La crescita dell'ambra è dovuta in gran parte alle linee guida normative farmaceutiche che specificano la protezione dalla luce per i prodotti biologici, incrementando i contratti di approvvigionamento per il borosilicato di ambra di Tipo I. Anche i distillatori artigianali tendono a preferire tonalità più scure per trasmettere temi legati alla tradizione. Il verde e i colori speciali persistono come domini di nicchia, in particolare nel vino e nei distillati in edizione limitata, dove le narrative di marketing prevalgono sulle considerazioni funzionali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
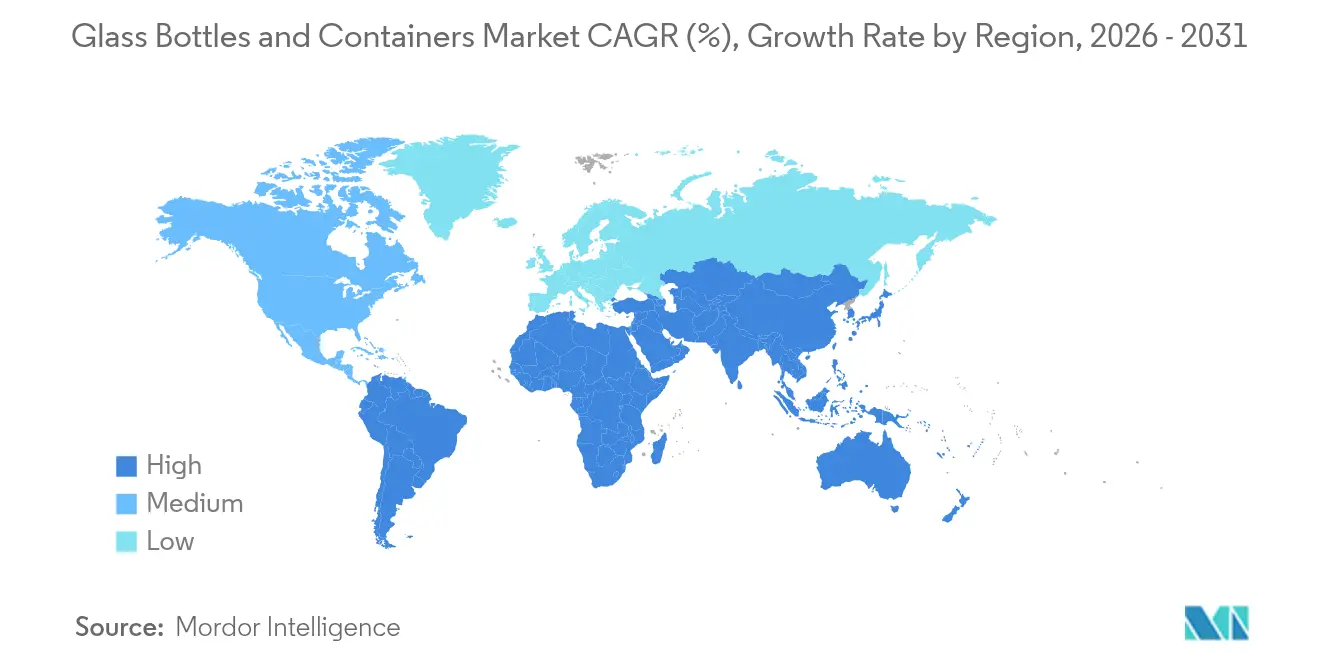
Nel 2025, il Nord America ha conquistato il 55.18% del mercato degli imballaggi in vetro per contenitori, sfruttando la raccolta differenziata e gli obiettivi di sostenibilità aziendale che incoraggiano ricette ad alto contenuto di rottame. La tabella di marcia del Glass Packaging Institute per raggiungere un tasso di riciclo del 50% entro il 2030 sostiene la base di materie prime a lungo termine. Tuttavia, le oscillazioni dei prezzi dell'energia e la crescente penetrazione dell'rPET nelle bevande a basso costo frenano gli aumenti di volume, spostando l'enfasi strategica verso i liquori premium e i prodotti di bellezza.
L'Europa è in ritardo, ma beneficia del tasso di riciclo dell'80.8% dell'UE, che garantisce il rottame di vetro e riduce la domanda di energia dei forni. Ardagh e Verallia stanno investendo in forni con alimentazione elettrica e predisposti per l'idrogeno per tutelarsi dall'esposizione al prezzo del carbonio, mantenendo al contempo la produzione. Tuttavia, la pressione sui prezzi dell'energia e le imposte ambientali riducono i margini a breve termine, stimolando la collaborazione su microreti rinnovabili condivise e sul commercio transfrontaliero di rottame di vetro.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 4.76% fino al 2031 e colmando rapidamente il divario nel mercato degli imballaggi in vetro per contenitori. India e Cina costruiscono impianti farmaceutici greenfield che richiedono fiale sterili, mentre Corea del Sud e Giappone importano vetro cosmetico di alta qualità per prodotti di lusso per la cura della pelle. L'ammodernamento da 120 milioni di dollari di OI Glass a Zipaquirá, in Colombia, dimostra come i produttori replichino le migliori tecnologie nelle regioni emergenti per catturare la domanda, allineandosi al contempo ai requisiti ESG. Le limitate infrastrutture di rottame di vetro in alcune parti del Sud-Est asiatico limitano il contenuto riciclato, creando penalizzazioni in termini di costi rispetto ai concorrenti occidentali; tuttavia, l'aumento dei redditi e la spinta normativa verso la circolarità promettono una robusta domanda a lungo termine.
Panorama normativo
Le normative in vigore nelle principali regioni consumatrici continuano a orientare le scelte di imballaggio verso materiali circolari, ma al contempo aumentano la complessità in termini di conformità e costi commerciali per il vetro utilizzato per i contenitori. Nell'Unione europea, il Regolamento (UE) 2025/40 relativo agli imballaggi e ai rifiuti di imballaggio (PPWR) è entrato in vigore nel febbraio 2025, con disposizioni chiave applicabili a partire dal 12 agosto 2026. Queste includono etichette di smistamento armonizzate e requisiti di minimizzazione degli imballaggi che interessano tutti gli imballaggi immessi sul mercato dell'UE, comprese bottiglie e vasetti di vetro.
Anche le normative relative al contatto con gli alimenti e al commercio stanno influenzando la selezione e l'approvvigionamento dei materiali. La Commissione europea ha pubblicato il Regolamento (UE) 2026/250 nel febbraio 2026 per correggere e aggiornare le norme relative al bisfenolo A (BPA) nei materiali a contatto con gli alimenti, rafforzando l'attenzione alla documentazione di conformità per chiusure, rivestimenti e superfici di contatto utilizzate con i contenitori in vetro. Sul fronte commerciale, il Dipartimento del Commercio degli Stati Uniti ha finalizzato nel febbraio 2025 gli ordini antidumping su alcune bottiglie di vino in vetro provenienti da Cina e Messico. L'Autorità britannica per i rimedi commerciali (Trade Remedies Authority) ha avviato nel marzo 2026 indagini antisovvenzioni e antidumping riguardanti i contenitori in vetro importati di capacità inferiore a 2.5 litri, che possono modificare le dinamiche economiche regionali dell'offerta e le strategie di approvvigionamento per i produttori di bevande e alimenti.
Panorama competitivo
Il mercato degli imballaggi in vetro per contenitori rimane moderatamente consolidato. OI Glass, Verallia e Ardagh hanno complessivamente spedito poco più del 55% dei volumi globali nel 2024, sfruttando vantaggi di scala in termini di approvvigionamento, tecnologia dei forni e distribuzione. Il forno modulare MAGMA di OI Glass, attualmente in fase di completamento in Kentucky, esemplifica un'espansione a basso investimento che riduce i tempi di fermo per i cambi e migliora la qualità del vetro. Verallia si concentra sulle innovazioni nel PCR, mentre Ardagh sperimenta la fusione assistita da idrogeno.
Gli specialisti regionali di medie dimensioni si contendono stampi personalizzati, lotti di dimensioni flessibili e un servizio di prossimità, rivolgendosi a segmenti di bevande artigianali e prodotti di bellezza che le grandi aziende a volte trascurano. La bottiglia da 260 grammi, con un peso record, di Vidrala dimostra la creazione di valore attraverso un rapporto tra peso del vetro e peso del prodotto ridotto, riducendo le emissioni logistiche e corteggiando marchi attenti all'ambiente.
Le fusioni e acquisizioni rimangono attive: l'acquisizione di Bormioli Pharma da parte di Gerresheimer, nel dicembre 2024, rafforza la sua divisione di vetro stampato e consolida un portafoglio fortemente farmaceutico. Nascono joint venture in America Latina e Africa, dove il fabbisogno di capitale greenfield è elevato, ma il rischio politico è altrettanto elevato. Nonostante una moderata concentrazione, gli elevati costi dei forni costituiscono una barriera all'ingresso che tiene a bada i nuovi concorrenti, a meno che non ottengano cofinanziamenti governativi o da parte dei clienti.
Leader del settore delle bottiglie e dei contenitori in vetro
OI Glass, Inc.
Ardagh Group SA
Gerresheimer AG
Vidrala SA
Verallia SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Il 7 giugno 2026, OI Glass ha prodotto il suo primo vetro utilizzando un nuovo forno ibrido aria-gas presso lo stabilimento di Veauche, in Francia, grazie alla tecnologia Fives, in grado di sostituire fino al 70% dei combustibili fossili con l'elettricità. Questo traguardo rappresenta un percorso concreto per la decarbonizzazione su larga scala del vetro per contenitori, preservando al contempo la capacità produttiva, un fattore chiave per i produttori che devono affrontare la volatilità dei prezzi dell'energia. Inoltre, rafforza la posizione di OI Glass nei requisiti di gara legati a imballaggi a basse emissioni di carbonio e a formulazioni con un maggiore contenuto di materiale riciclato.
- Aprile 2026: Ardagh Glass Packaging-North America ha lanciato una bottiglia di vetro da 275 ml per bevande in collaborazione con Fitz's Bottling Company. L'introduzione amplia la gamma di formati standardizzati e pronti all'uso per gli imbottigliatori regionali di bevande e consente tempi di consegna più brevi rispetto agli stampi completamente personalizzati. Questa mossa conferma inoltre come i fornitori stiano utilizzando offerte standard e semi-personalizzate per soddisfare la domanda di bevande artigianali e speciali senza compromettere l'efficienza produttiva.
- Ottobre 2025: Gerresheimer ha celebrato la cerimonia di posa della prima pietra per un impianto di produzione di 4,000 m2 per flaconi pronti al riempimento (RTF) e imballaggi Smart EZ-fill presso il suo sito di Wertheim, in Germania, grazie a un investimento di 30 milioni di euro. Il progetto rafforza la capacità di Gerresheimer nel confezionamento primario farmaceutico basato su specifiche rigorose, dove i sistemi di qualità e il controllo della contaminazione sono criteri di acquisto decisivi. Sottolinea inoltre il continuo investimento di capitali nel confezionamento di farmaci medicali e iniettabili ad alto margine, in linea con l'espansione della pipeline di farmaci biologici.
Ambito del rapporto sul mercato globale delle bottiglie e dei contenitori in vetro
Il mercato dei contenitori in vetro segue la domanda di contenitori e bottiglie in vetro per l'imballaggio nei settori di utilizzo finale, tra cui bevande, alimenti, prodotti farmaceutici, cosmetici e altri. I contenitori in vetro sono principalmente utilizzati nell'industria delle bevande alcoliche e analcoliche grazie alla loro capacità di mantenere l'inerzia chimica, la sterilità e la permeabilità.
Il mercato del vetro per contenitori è segmentato in base al settore verticale dell'utente finale (bevande [bevande alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate (CSD), bevande a base di latticini, altre bevande analcoliche)], alimenti [marmellate, gelatine, confetture, miele, salsicce e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria, in base al colore (verde, ambra, pietra focaia e altri colori) e in base all'area geografica (Nord America [Stati Uniti e Canada], Europa [Francia, Germania, Italia, Regno Unito, Spagna, Polonia, Russia, Danimarca, Svezia, Belgio, Repubblica Ceca, Paesi Bassi, Ucraina, Austria, Ungheria e resto d'Europa], Asia-Pacifico [Cina, India, Giappone, Thailandia, Nuova Zelanda e Australia, Corea del Sud, Indonesia, Vietnam e resto dell'Asia-Pacifico], Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita, Egitto, Kuwait, Sudafrica, Nigeria, Marocco e resto del Medio Oriente e dell'Africa e America Latina [Brasile, Messico, Colombia, Cile, Argentina, Uruguay, Ecuador e resto dell'America Latina]. Le dimensioni e le previsioni del mercato sono fornite in termini di volume di consumo (tonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli imballaggi in vetro?
Il settore ha raggiunto gli 87.09 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 103.06 milioni di tonnellate entro il 2031.
Quanto velocemente sta aumentando la domanda di vetro per contenitori nell'area Asia-Pacifico?
Si prevede che il volume nella regione Asia-Pacifico crescerà a un CAGR del 4.76% tra il 2026 e il 2031, grazie alle applicazioni nei settori farmaceutico e della bellezza.
Quale segmento di utenti finali registra la crescita più forte?
Cosmetici e cura della persona sono in testa con un CAGR previsto del 4.18% entro il 2031, grazie alle tendenze del lusso e della sostenibilità.
In che modo i costi energetici influenzano la produzione del vetro?
I prezzi volatili dell'elettricità e del gas, soprattutto in Europa, riducono i margini e accelerano l'adozione di caldaie ibride e a ossigeno.
Quale innovazione contribuisce a ridurre il peso del vetro?
La bottiglia da 75 cl e 260 grammi di Vidrala è un esempio di leggerezza che riduce le emissioni dei materiali e del trasporto.
Chi sono i principali attori del mercato?
OI Glass, Verallia e Ardagh rappresentano insieme poco più del 55% delle spedizioni globali, il che riflette un consolidamento moderato.


