

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 51.05 miliardo di dollari |
| Dimensione del mercato (2031) | 63.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del concentrato di frutta di Mordor Intelligence
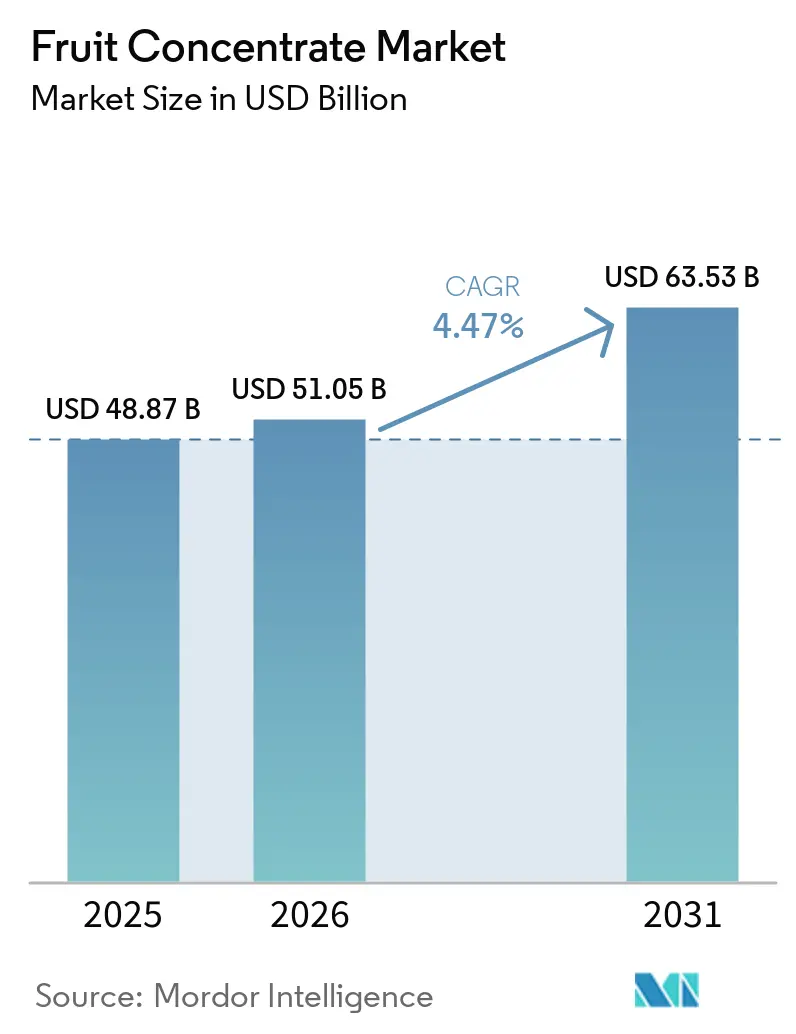
Si prevede che il mercato dei concentrati di frutta aumenterà da 48.87 miliardi di dollari nel 2025 a 51.05 miliardi di dollari nel 2026 e raggiungerà i 63.53 miliardi di dollari entro il 2031, con un CAGR del 4.47% nel periodo 2026-2031. L'espansione del settore deriva dai vantaggi strutturali in termini di costi e durata di conservazione che i concentrati offrono a fronte delle fluttuazioni dei prezzi della frutta fresca e delle crescenti normative sulla riduzione dello zucchero. Le multinazionali del settore alimentare e delle bevande stanno incorporando i concentrati come dolcificanti naturali per migliorare le valutazioni Nutri-Score, mentre i trasformatori regionali stanno indebolindo i marchi globali sfruttando la vicinanza ai frutteti in Brasile, Cina e Turchia. L'innovazione nelle tecnologie a membrana e a osmosi diretta sta riducendo il divario sensoriale con i succhi freschi, aiutando i produttori a difendere lo spazio a scaffale nei canali sensibili al prezzo. Allo stesso tempo, i formati biologici premium stanno ottenendo prezzi a due cifre in Europa occidentale e Nord America, a indicare che l'estrazione di valore è possibile anche se i prezzi delle materie prime rimangono volatili.
Punti chiave del rapporto
- Per tipologia di frutto, gli agrumi hanno detenuto il 36.71% della quota di mercato dei concentrati di frutta nel 2025 e si prevede che la frutta tropicale accelererà a un CAGR del 5.88% fino al 2031.
- In base alla forma del prodotto, i concentrati liquidi hanno rappresentato il 57.67% della quota di mercato nel 2025, mentre si prevede che i concentrati in polvere registreranno un CAGR del 5.31% tra il 2026 e il 2031.
- Per applicazione, le bevande hanno conquistato il 53.82% delle azioni nel 2025, mentre i prodotti lattiero-caseari e surgelati sono destinati a registrare la crescita più rapida, con un CAGR del 5.49% entro il 2031.
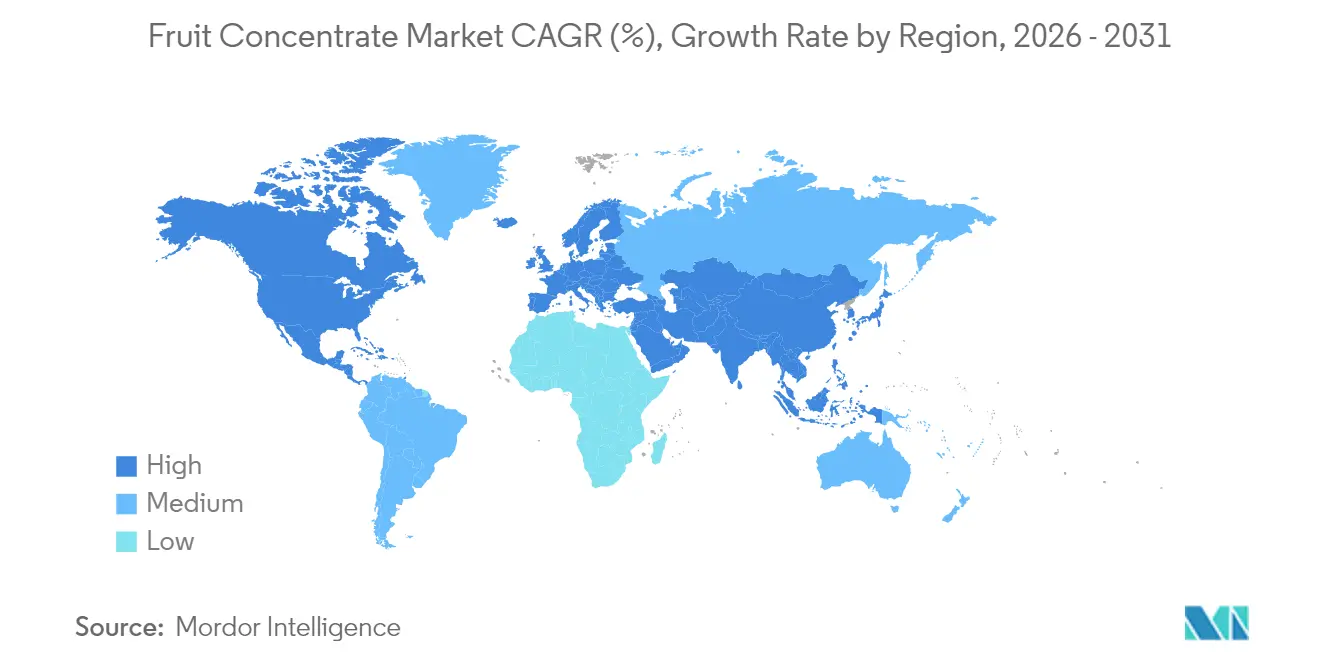
- In termini geografici, il Nord America è in testa con una quota del 31.14% nel 2025, mentre si prevede che l'Asia Pacifica registrerà un CAGR del 6.24%, trainato dagli investimenti cinesi e del Sud-est asiatico nel settore della lavorazione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei concentrati di frutta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di bevande pronte da bere e cibi pronti | 1.2% | Globale, con la crescita più forte nell'Asia-Pacifico e in America Latina | Medio termine (2-4 anni) |
| Utilizzo crescente di concentrati di frutta come dolcificanti naturali in alimenti e bevande | 1.0% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥4 anni) |
| Crescente preferenza dei consumatori per ingredienti naturali e clean label | 0.9% | Nord America, Europa occidentale, Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Maggiore durata di conservazione e costi di trasporto ridotti rispetto al succo fresco | 0.8% | Mercati globali, in particolare emergenti, con infrastrutture limitate per la catena del freddo | A lungo termine (≥4 anni) |
| Progressi tecnologici nei metodi di concentrazione e di elaborazione | 0.6% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di ingredienti a base di frutta biologica e minimamente lavorata | 0.4% | Europa, Nord America, Mercati emergenti | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di bevande pronte da bere e cibi pronti
L'urbanizzazione, gli stili di vita frenetici e la crescente preferenza dei consumatori per il consumo in movimento hanno accelerato l'uso di concentrati di frutta in succhi, acque aromatizzate, frullati e bevande funzionali. Le aziende di trasformazione alimentare beneficiano anche di costi di stoccaggio e trasporto ridotti rispetto alla frutta fresca, migliorando l'efficienza operativa. Inoltre, i concentrati di frutta consentono la disponibilità del prodotto tutto l'anno nonostante le variazioni stagionali nell'offerta di frutta, supportando la produzione di bevande su larga scala. I quadri normativi supportano ulteriormente la crescita del mercato, poiché gli standard di qualità e sicurezza migliorano l'affidabilità del prodotto lungo tutte le catene di approvvigionamento. Ad esempio, le specifiche 2024 del Dipartimento dell'Agricoltura degli Stati Uniti per la frutta congelata stabiliscono standard che supportano una maggiore durata di conservazione e parametri di qualità, comprese linee guida per i livelli di acidità, il contenuto di zucchero e la sicurezza microbica.[1]Fonte: Food Compliance, "L'USDA aggiorna le specifiche per i succhi di frutta congelati", foodcomplianceinternational.comTali standard incoraggiano i produttori ad adottare ingredienti di frutta standardizzati, rafforzando così l'adozione di concentrati di frutta nelle applicazioni di alimenti e bevande pronti.
Utilizzo crescente di concentrati di frutta come dolcificanti naturali in alimenti e bevande
Il crescente utilizzo di concentrati di frutta come dolcificanti naturali nelle formulazioni di alimenti e bevande è un fattore trainante significativo per il mercato dei concentrati di frutta. Con l'abbandono da parte dei consumatori di zucchero raffinato e dolcificanti artificiali, i produttori stanno incorporando concentrati di mela, uva e altri frutti per conferire dolcezza, oltre a un posizionamento naturale e un appeal "clean-label". I concentrati di frutta non solo esaltano il sapore e il colore, ma contribuiscono anche a migliorare la sensazione al palato e la stabilità del prodotto in applicazioni come prodotti da forno, latticini, salse e bevande. Le pressioni normative e le iniziative di salute pubblica volte a ridurre il consumo di zuccheri aggiunti hanno ulteriormente incoraggiato l'adozione di soluzioni dolcificanti derivate dalla frutta. Inoltre, i concentrati offrono flessibilità di formulazione, consentendo di rivendicare la riduzione degli zuccheri mantenendo al contempo i profili gustativi. La loro duplice funzionalità, sia come dolcificante che come ingrediente di frutta, favorisce l'efficienza dei costi e la semplificazione degli elenchi degli ingredienti.
Crescente preferenza dei consumatori per ingredienti naturali e clean label
La crescente preferenza dei consumatori per ingredienti naturali e clean-label è un fattore chiave a sostegno dell'espansione del mercato dei concentrati di frutta, poiché i produttori riformulano sempre più i prodotti per allinearli a comportamenti d'acquisto attenti alla salute. I consumatori sono attivamente alla ricerca di prodotti con ingredienti riconoscibili e minimamente lavorati, incoraggiando l'uso di concentrati di frutta come alternative naturali per aromi e dolcificanti in bevande e applicazioni alimentari. Secondo un rapporto di Glanbia, nel 2025 circa il 72% dei consumatori del Regno Unito preferirà bevande funzionali che offrano benefici aggiuntivi per la salute, mentre il 44% ha scelto specificamente prodotti contenenti ingredienti naturali, evidenziando una forte domanda di formulazioni clean-label.[2]Fonte: Glanbia Nutritionals, "Analisi del mercato europeo delle bevande funzionali per il 2023", glanbianutritionals.comQuesta tendenza è ulteriormente rafforzata da una ricerca del Ministero degli Affari Esteri della CBI, che indica che si prevede che i prodotti clean-label rappresenteranno oltre il 70% dei portafogli prodotti nel 2025 e nel 2026, in aumento rispetto al 52% del 2021.[3]Secondo una ricerca del Ministero degli Affari Esteri della CBI, si prevede che i prodotti clean-label costituiranno oltre il 70% dei portafogli nel 2025 e nel 2026, in aumento rispetto al 52% del 2021.Di conseguenza, i produttori di alimenti e bevande stanno adottando sempre più concentrati di frutta per sostituire gli additivi artificiali, mantenendo al contempo il gusto e l'appeal nutrizionale. La transizione verso la trasparenza, la sostenibilità e un consumo attento alla salute continua ad accelerare l'innovazione e lo sviluppo di prodotti nel settore dei concentrati di frutta.
Maggiore durata di conservazione e costi di trasporto ridotti rispetto al succo fresco
La maggiore durata di conservazione e i costi di trasporto ridotti rispetto al succo fresco rappresentano un fattore determinante per il mercato dei concentrati di frutta, in quanto questi offrono una migliore stabilità di conservazione ed efficienza logistica. La rimozione dell'acqua durante la lavorazione riduce il volume e il peso del prodotto, consentendo un trasporto più economico e minori esigenze di imballaggio sulle lunghe distanze. Questo vantaggio è particolarmente prezioso per il commercio internazionale, permettendo ai produttori di fornire ingredienti a base di frutta tutto l'anno, nonostante i cicli di produzione stagionali. I concentrati di frutta minimizzano inoltre i rischi di deterioramento e prolungano la durata di utilizzo del prodotto, favorendo una gestione efficiente delle scorte per i produttori di bevande e alimenti. La loro maggiore durata di conservazione riduce la dipendenza dalle infrastrutture della catena del freddo, diminuendo ulteriormente i costi di distribuzione. Inoltre, i produttori possono ricostituire i concentrati di succo in succo fresco o utilizzarli direttamente nelle formulazioni, offrendo flessibilità nei processi di produzione e formulazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la perdita di nutrienti durante il processo di concentrazione | -0.7% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Prezzi fluttuanti della frutta cruda e disponibilità stagionale | -0.6% | Regioni globali, in particolare dipendenti dagli agrumi | A breve termine (≤2 anni) |
| Le preferenze dei consumatori si spostano verso succhi freschi e non concentrati | -0.5% | Nord America, Europa occidentale, Asia-Pacifico urbana | A lungo termine (≥4 anni) |
| Rigorose norme in materia di sicurezza e qualità alimentare | -0.3% | Globale, con i costi di conformità più elevati nell'UE e nel Nord America | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la perdita di nutrienti durante il processo di concentrazione
Le preoccupazioni relative alla perdita di nutrienti durante il processo di concentrazione rappresentano un freno per il mercato dei concentrati di frutta, poiché l'evaporazione e la lavorazione a caldo possono ridurre i livelli di vitamine, antiossidanti e composti aromatici volatili sensibili al calore. I consumatori associano sempre più prodotti freschi e minimamente lavorati a un valore nutrizionale più elevato, il che porta a uno scetticismo nei confronti degli ingredienti a base di frutta concentrata. La riduzione di alcuni micronutrienti, in particolare vitamina C ed enzimi naturali, può influenzare la percezione del prodotto tra i consumatori attenti alla salute. I produttori devono spesso investire in tecnologie di lavorazione avanzate, come la concentrazione a freddo o i sistemi di recupero degli aromi, per ridurre al minimo la degradazione dei nutrienti, aumentando i costi di produzione. Inoltre, le tendenze clean-label hanno intensificato i controlli sui metodi di lavorazione, incoraggiando alcuni acquirenti a preferire alternative fresche o non derivate da concentrato. Anche i requisiti normativi di etichettatura in diversi mercati richiedono trasparenza sui metodi di lavorazione, influenzando le decisioni di acquisto.
Prezzi fluttuanti della frutta cruda e disponibilità stagionale
Le fluttuazioni dei prezzi della frutta grezza e la disponibilità stagionale rappresentano un freno significativo per il mercato dei concentrati di frutta, poiché la produzione dipende fortemente dalla produzione agricola e dalle condizioni climatiche. Le variazioni meteorologiche, la siccità, le inondazioni e le epidemie di parassiti possono avere un impatto diretto sulle rese di frutta, causando carenze di offerta e volatilità dei prezzi. Poiché frutta come arance, mele, mango e frutti di bosco vengono raccolti stagionalmente, i trasformatori devono assicurarsi grandi volumi in tempi limitati, aumentando la pressione sugli approvvigionamenti. Qualsiasi squilibrio tra domanda e offerta può aumentare drasticamente i costi di produzione, incidendo sui margini di profitto dei produttori di concentrati. Inoltre, le perturbazioni del commercio globale e le mutevoli normative sull'import-export possono influenzare ulteriormente i prezzi e l'accessibilità delle materie prime. Anche le fluttuazioni valutarie nelle principali regioni produttrici di frutta contribuiscono all'imprevedibilità dei costi. Queste incertezze complicano le strategie di prezzo a lungo termine e la pianificazione della catena di approvvigionamento sia per i produttori di concentrati di frutta che per i produttori di bevande.
Analisi del segmento
Per tipo di frutto: le varianti tropicali guadagnano quote
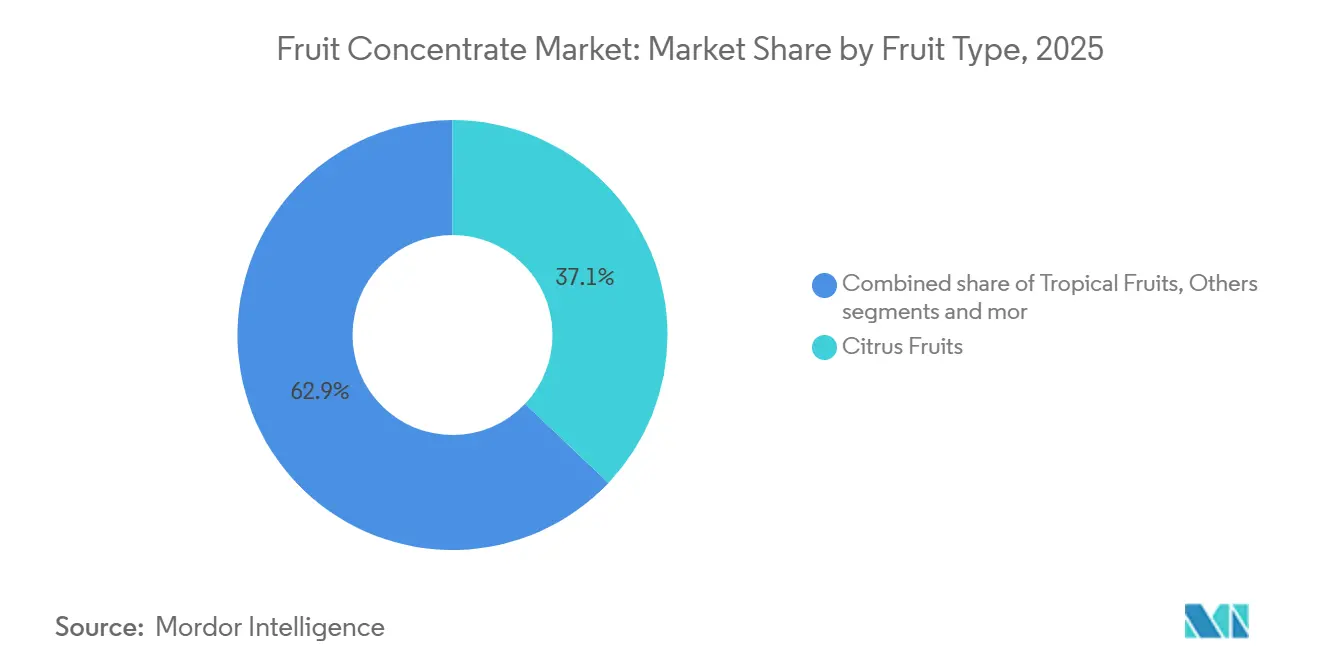
Nel 2025, gli agrumi rappresentavano la quota maggiore del mercato dei concentrati di frutta, con una quota del 36.71% del fatturato totale. Il predominio di questo segmento è trainato dalla forte domanda globale di prodotti a base di agrumi, come i concentrati di arancia, limone e pompelmo, ampiamente utilizzati in bevande, dolciumi e applicazioni culinarie. I concentrati di agrumi sono apprezzati per il loro sapore costante, l'elevata resa in succo e la versatilità in diverse formulazioni di alimenti e bevande. La preferenza dei consumatori per gli aromi agrumati, unita ai benefici per la salute percepiti, tra cui l'elevato contenuto di vitamina C, sostiene ulteriormente la domanda sostenuta. Le consolidate filiere di coltivazione e approvvigionamento nelle principali regioni produttrici di agrumi contribuiscono a una produzione e una disponibilità stabili durante tutto l'anno. Inoltre, i concentrati di agrumi beneficiano di un'ampia infrastruttura di lavorazione e di reti di distribuzione, consentendo ai produttori di soddisfare in modo efficiente le esigenze del mercato interno ed estero.
Si prevede che i frutti tropicali, pur detenendo una quota minore nel 2025, rappresenteranno il segmento in più rapida crescita, con un CAGR del 5.88% fino al 2031. La crescita in questa categoria è trainata dalla crescente preferenza dei consumatori per i sapori esotici e le nuove esperienze di consumo. Concentrati di frutta tropicale come mango, ananas e frutto della passione stanno guadagnando popolarità in succhi, frullati e bevande funzionali grazie al loro profilo gustativo unico e ai benefici nutrizionali. La crescente consapevolezza delle tendenze in materia di salute e benessere sta incoraggiando il consumo di ingredienti naturali e ricchi di nutrienti a base di frutta tropicale. L'espansione della produzione nelle regioni tropicali, unita ai progressi nelle tecnologie di lavorazione che preservano il sapore e i nutrienti, sta ulteriormente sostenendo la crescita del mercato. Inoltre, l'industria delle bevande e quella alimentare stanno incorporando sempre più aromi tropicali in prodotti premium e pronti da bere, aumentandone l'appeal tra i consumatori più giovani e urbani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per forma del prodotto: i concentrati in polvere sfruttano la logistica
Nel 2025, i concentrati liquidi detenevano la quota maggiore del mercato dei concentrati di frutta, rappresentando il 57.67% del fatturato totale del mercato. Il predominio di questo segmento è dovuto in gran parte al suo ampio utilizzo in bevande, succhi e applicazioni di trasformazione alimentare, dove offre facilità di incorporazione e un sapore costante. I concentrati liquidi sono preferiti dai produttori per la loro elevata solubilità, la naturale conservazione del gusto e la rapida ricostituzione, che li rendono adatti alla produzione su larga scala. La disponibilità di diverse varianti di frutta in forma liquida supporta inoltre l'innovazione di prodotto e la preferenza dei consumatori. Catene di fornitura e infrastrutture di lavorazione consolidate per i concentrati liquidi garantiscono una disponibilità tutto l'anno e prezzi stabili.
Si prevede che i concentrati in polvere, pur detenendo una quota minore nel 2025, rappresenteranno il segmento in più rapida crescita, con un CAGR del 5.31% tra il 2026 e il 2031. La crescita in questo segmento è trainata dalla crescente domanda di prodotti a lunga conservazione e dalla praticità di stoccaggio e trasporto. I concentrati di frutta in polvere sono ideali per l'uso in miscele secche, prodotti da forno e bevande in polvere pronte da bere grazie alla loro facilità di manipolazione e al volume ridotto rispetto ai liquidi. I produttori si stanno inoltre concentrando su tecnologie di essiccazione avanzate per preservare sapore, colore e valore nutrizionale, migliorando l'appeal del prodotto. La crescente tendenza dei prodotti alimentari da asporto e istantanei sta ulteriormente incrementando la domanda di concentrati in polvere.
Per applicazione: prodotti lattiero-caseari e surgelati accelerano
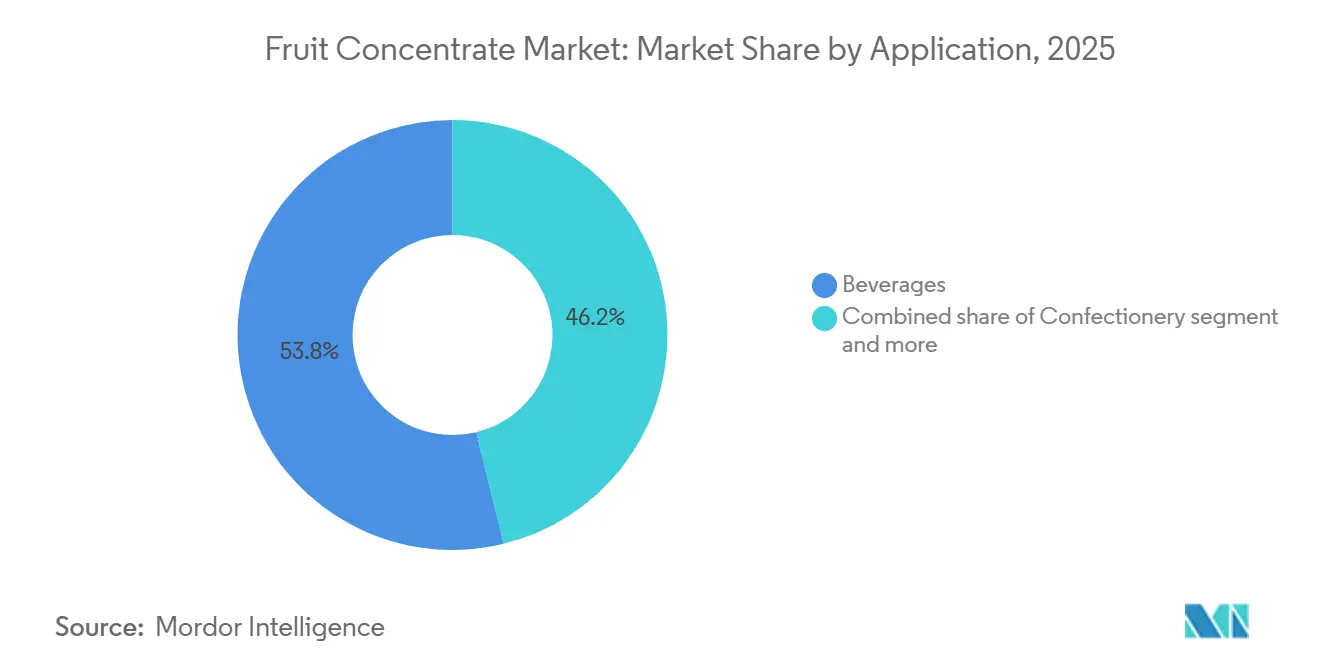
Nel 2025, le bevande detenevano la quota maggiore del mercato dei concentrati di frutta, rappresentando il 53.82% del fatturato totale. Questa posizione dominante è determinata dall'ampio utilizzo di concentrati di frutta in succhi, frullati, bibite analcoliche e bevande pronte da bere, dove offrono aroma naturale, colore e benefici nutrizionali. Il segmento beneficia dell'elevata domanda da parte dei consumatori di bevande rinfrescanti e pratiche, soprattutto nelle aree urbane e in rapida crescita. I produttori di bevande preferiscono i concentrati di frutta per la loro consistenza, la facilità di formulazione e la capacità di soddisfare i requisiti di produzione su larga scala. L'ampia disponibilità di diversi aromi e miscele di frutta aumenta ulteriormente l'attrattiva e la varietà del prodotto. Inoltre, le bevande rappresentano un canale chiave per l'innovazione di prodotto, con i produttori che introducono frequentemente bevande funzionali, fortificate e aromatizzate per attrarre diversi gruppi di consumatori.
Si prevede che i prodotti lattiero-caseari e surgelati, sebbene con una quota di mercato inferiore, rappresentino il segmento in più rapida crescita, con un CAGR del 5.49% entro il 2031. La crescita in questa categoria è trainata dalla crescente preferenza dei consumatori per yogurt, gelati e dessert surgelati alla frutta, che combinano gusto e benefici nutrizionali. I concentrati di frutta nei prodotti lattiero-caseari e surgelati contribuiscono a esaltare il sapore, la dolcezza e il colore naturale, riducendo al contempo la necessità di additivi artificiali. L'espansione dell'industria alimentare e lattiero-casearia, unita all'aumento dei consumi delle famiglie, sostiene la crescente domanda di questi prodotti. Inoltre, le innovazioni nelle offerte di prodotti pronti al consumo e pratici ne stanno incoraggiando l'adozione tra i consumatori più giovani e urbani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei concentrati di frutta del Nord America
Nel 2025, il Nord America ha rappresentato la quota maggiore del mercato globale dei concentrati di frutta, con una quota pari al 31.14% della domanda totale. Il predominio della regione è dovuto principalmente al forte consumo di bevande, succhi e prodotti alimentari trasformati a base di frutta, sostenuto da un reddito disponibile elevato e da reti di distribuzione consolidate. I consumatori nordamericani privilegiano sempre più ingredienti naturali, ricchi di nutrienti e funzionali, il che aumenta ulteriormente la domanda di concentrati di frutta. La presenza di importanti produttori e di infrastrutture di lavorazione ben sviluppate garantisce una fornitura costante e una qualità del prodotto ottimale. Inoltre, l'innovazione nelle formulazioni delle bevande, comprese le opzioni fortificate e pronte da bere, rafforza la posizione di leadership della regione.
Mercato dei concentrati di frutta nella regione Asia-Pacifico
Si prevede che l'Asia-Pacifico, pur detenendo una quota minore nel 2025, sarà la regione in più rapida crescita, con un CAGR del 6.24% fino al 2031. La crescita in questa regione è alimentata dall'aumento del consumo di bevande a base di frutta, dalla crescente consapevolezza di salute e benessere e dalla rapida urbanizzazione. L'espansione della classe media con redditi disponibili più elevati sta stimolando la domanda di prodotti concentrati di frutta di qualità premium e convenienti. Inoltre, la proliferazione di moderni canali di vendita al dettaglio e di e-commerce sta migliorando l'accessibilità e la visibilità dei prodotti. Il crescente interesse per gli aromi di frutta naturali ed esotici sostiene ulteriormente l'espansione del mercato. Anche la crescita dell'industria alimentare e delle bevande trasformate in paesi come Cina, India e paesi del Sud-Est asiatico sta contribuendo a una crescita robusta.
Mercato dei concentrati di frutta in EMEA e Sud America
Europa, Medio Oriente e Africa e Sud America costituiscono complessivamente importanti mercati secondari per i concentrati di frutta. In Europa, la domanda è sostenuta da un'industria delle bevande consolidata, da un'elevata preferenza dei consumatori per gli ingredienti naturali e da rigorosi standard qualitativi, che determinano consumi costanti. Il Medio Oriente e l'Africa stanno assistendo a una crescita della popolazione urbana e a una crescente domanda di prodotti pratici e pronti da bere, che sta incrementando l'utilizzo dei concentrati di frutta. Il Sud America, in quanto regione chiave per la produzione di frutta, beneficia di un forte consumo interno e di opportunità di esportazione, in particolare per i concentrati di agrumi e frutta tropicale. L'espansione delle infrastrutture della catena del freddo, le moderne reti di vendita al dettaglio e la crescente consapevolezza sanitaria in queste regioni sostengono ulteriormente lo sviluppo del mercato.

Panorama competitivo
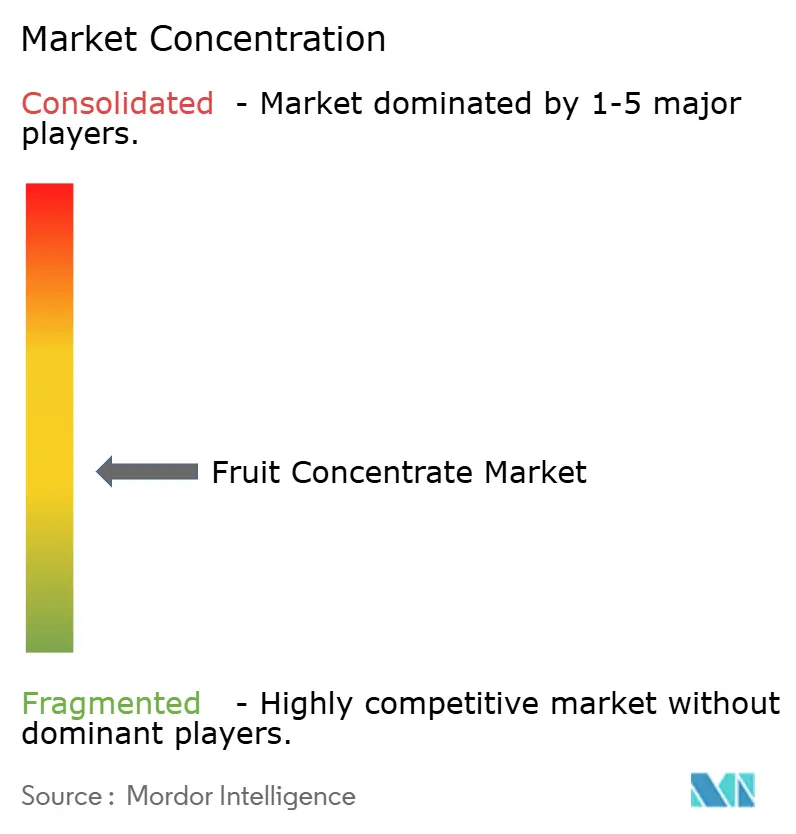
Il mercato è moderatamente frammentato, con numerosi operatori locali e internazionali che contribuiscono al suo panorama competitivo. Questa frammentazione è determinata dalla presenza sia di operatori regionali che di pochi leader globali dominanti. Le aziende leader nel mercato dei concentrati di frutta, come Döhler, Ingredion Inc., Kerry Inc. e Archer Daniels Midland Company, adottano strategie come lanci di prodotti, partnership, espansioni e acquisizioni per rafforzare la propria posizione di mercato. Sebbene i leader globali mantengano una presenza significativa, la struttura del mercato è fortemente influenzata dalle attività degli operatori regionali, riflettendo la sua natura diversificata e competitiva.
Le aziende stanno orientandosi sempre più verso l'integrazione verticale e la sostenibilità. In questo modo, non solo si assicurano l'approvvigionamento di materie prime, ma si distinguono anche attraverso metodi come l'agricoltura rigenerativa e l'agricoltura a contratto. Nel frattempo, i player più piccoli stanno sfruttando le tecnologie, soprattutto nella filtrazione a membrana e nella crioconcentrazione, per migliorare la qualità e la conservabilità, colmando così il divario competitivo con gli operatori storici. Con l'evoluzione normativa che orienta verso l'approvazione di ingredienti naturali e salutari, emergono nuove opportunità nelle applicazioni funzionali e clean label.
Gli innovatori stanno sfruttando tecnologie proprietarie per la riduzione degli zuccheri e l'arricchimento delle fibre. Il processo brevettato di BlueTree e la piattaforma Tastesense di Kerry esemplificano questa tendenza. Negli Stati Uniti e in Europa, enti regolatori come la FDA e l'EFSA svolgono un duplice ruolo: stabiliscono standard di conformità che possono rappresentare una sfida per le aziende, ma allo stesso tempo le spingono verso soluzioni innovative. Un esempio calzante è l'iniziativa "rigenerazioni" di ADM, che aspira a integrare quattro milioni di acri di terreno in agricoltura rigenerativa entro il 2025. Questa iniziativa non solo sottolinea l'impegno di ADM per la sostenibilità, ma evidenzia anche l'interconnessione tra obiettivi ambientali e strategie aziendali, segnando un significativo vantaggio competitivo nel settore.
Leader del settore dei concentrati di frutta
-
Kerry Inc.
-
Archer Daniels Midland Company
-
Döhler GmbH
-
SunOpta Inc.
-
Ingredion incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Ottobre 2025: LemonConcentrate ha ampliato le sue partnership strategiche in Medio Oriente durante Gulfood Manufacturing 2025, rafforzando la sua rete di fornitura industriale di concentrati di frutta, succhi NFC, emulsioni e composti per bevande destinati ai produttori di bevande e alimenti.
- Maggio 2024: Döhler ha ampliato il suo stabilimento di Paarl, in Sudafrica, aggiungendo nuove linee di produzione per composti in polvere e liquidi, emulsioni e aromi. Questo ammodernamento aumenta la capacità produttiva dello stabilimento per la lavorazione di succhi concentrati in grandi quantità, lo consolida come polo produttivo chiave e offre ai clienti regionali un accesso diretto all'ampio portafoglio di composti Döhler, supportando i settori alimentare, delle bevande e delle scienze della vita in tutta l'Africa meridionale.
- Aprile 2024: presso Vitafoods, Symrise ha introdotto un concentrato di succo di prugna della sua linea Diana Food™, garantendo un contenuto minimo di sorbitolo. Symrise ha collaborato con l'Ospedale Provinciale di Medicina Tradizionale Cinese del Guangdong e la Guangdong University of Technology per condurre uno studio clinico sui benefici per la salute di questo concentrato, coinvolgendo 38 volontari con stitichezza funzionale.


Ambito del rapporto sul mercato globale dei concentrati di frutta
Il concentrato di frutta è un frutto da cui è stata rimossa l'acqua. I concentrati di frutta si ottengono lavando, strofinando e schiacciando il frutto fino a ridurlo in polpa. Il mercato globale dei concentrati di frutta è segmentato in base a tipo di frutto, forma del prodotto, applicazione e area geografica. Il segmento di mercato della frutta comprende agrumi, frutti rossi e bacche, frutti tropicali e altri. In base alla forma del prodotto, il mercato è segmentato in liquido, in polvere e altri. In base all'applicazione, il mercato è segmentato in bevande, prodotti da forno, dolciumi, latticini e altri. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in termini di valore (milioni di dollari).
Per tipo di frutta
| Agrumi |
| Frutti e bacche rosse |
| Frutti tropicali |
| Altro |
Per modulo prodotto
| Concentrato liquido |
| Concentrato in polvere |
| Altro |
Per Applicazione
| Bevande | Succhi e bevande di frutta |
| Bibite analcoliche e bevande gassate | |
| Bevande alcoliche | |
| Pane e prodotti da forno | |
| Confetteria | Caramelle e gommose |
| Gelatine e pastiglie di frutta | |
| Barrette di frutta e snack | |
| Altro | |
| Latticini e prodotti surgelati | |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di frutta | Agrumi | |
| Frutti e bacche rosse | ||
| Frutti tropicali | ||
| Altro | ||
| Per modulo prodotto | Concentrato liquido | |
| Concentrato in polvere | ||
| Altro | ||
| Per Applicazione | Bevande | Succhi e bevande di frutta |
| Bibite analcoliche e bevande gassate | ||
| Bevande alcoliche | ||
| Pane e prodotti da forno | ||
| Confetteria | Caramelle e gommose | |
| Gelatine e pastiglie di frutta | ||
| Barrette di frutta e snack | ||
| Altro | ||
| Latticini e prodotti surgelati | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale dei concentrati di frutta nel 2026?
Il mercato dei concentrati di frutta ha raggiunto i 51.05 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 4.47%, raggiungendo i 63.53 miliardi di dollari entro il 2031.
Quale tipo di frutto cresce più velocemente?
I concentrati di frutta tropicale guidano la crescita con un CAGR previsto del 5.88%, grazie all'interesse dei consumatori per i sapori esotici e al posizionamento premium.
Perché i concentrati in polvere stanno guadagnando attenzione?
I formati in polvere registrano un CAGR del 5.31% perché offrono una durata di conservazione di due anni, costi di trasporto inferiori e sono adatti ai canali di e-commerce e nutrizione sportiva.
Quale regione registrerà la crescita più elevata entro il 2031?
L'area Asia-Pacifico dovrebbe registrare un CAGR del 6.24%, trainato dagli investimenti nella trasformazione in Cina, Vietnam e India e dall'aumento dei consumi della classe media.
Pagina aggiornata l'ultima volta il:



