

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 37.55 miliardo di dollari |
| Dimensione del mercato (2031) | 47.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.78% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli spalmabili alimentari di Mordor Intelligence
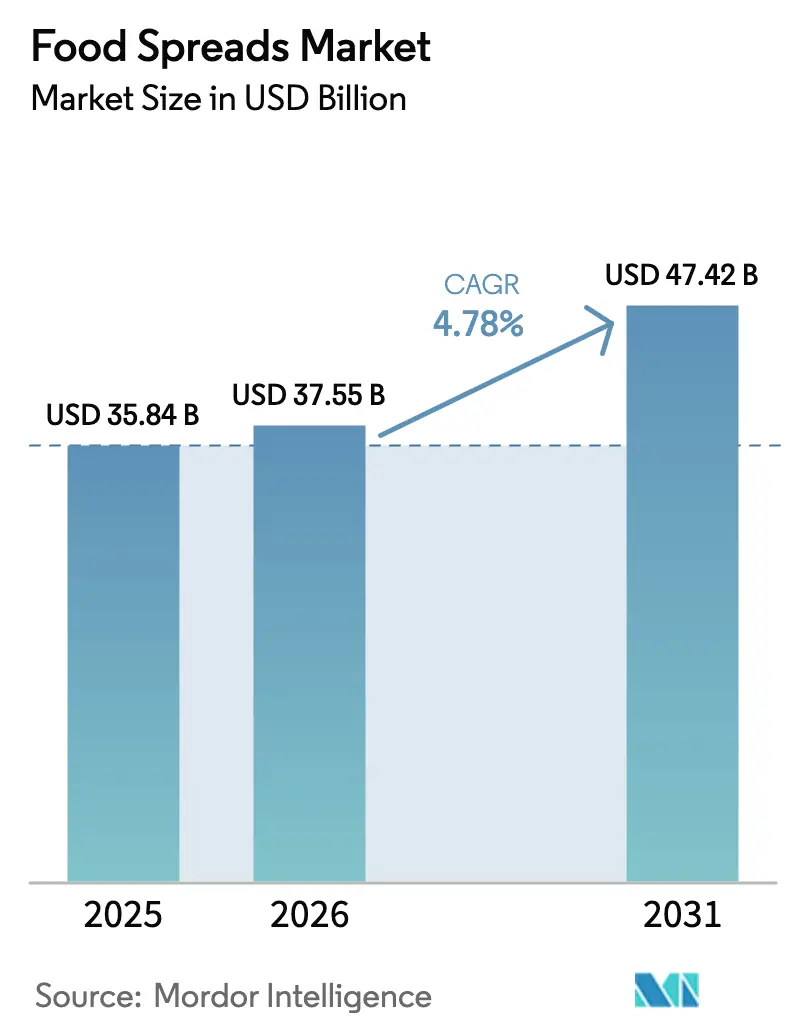
Si prevede che il mercato delle creme spalmabili alimentari aumenterà da 35.84 miliardi di dollari nel 2025 a 37.55 miliardi di dollari nel 2026, per poi raggiungere i 47.42 miliardi di dollari entro il 2031, con un CAGR del 4.78% dal 2026 al 2031. Questa crescita è trainata principalmente dall'aumento del reddito disponibile, dalla crescente attenzione a un'alimentazione sana e dal passaggio delle creme spalmabili da semplici condimenti a ingredienti versatili per i pasti. L'Europa rimane il mercato leader grazie alla sua forte tradizione nella colazione, ai prodotti premium a marchio del distributore e alla capillare rete di supermercati. D'altro canto, la regione Asia-Pacifico sta diventando il mercato in più rapida crescita, sostenuta dall'urbanizzazione, dal maggiore consumo di proteine e dall'adozione di colazioni in stile occidentale. Il miele è il segmento di prodotto più ampio e in più rapida crescita, grazie alle sue qualità naturali e ai suoi benefici per la salute. L'e-commerce sta crescendo a una velocità doppia rispetto al commercio al dettaglio tradizionale, incoraggiando le aziende a rafforzare le proprie strategie di distribuzione omnicanale. Inoltre, le innovazioni nel settore degli imballaggi, come le buste riciclabili, stanno guadagnando popolarità per la loro praticità e il loro appeal ecologico, soprattutto tra i consumatori più giovani.
Punti chiave del rapporto
- Per tipologia di prodotto, il miele ha dominato il mercato delle creme spalmabili alimentari con una quota del 31.56% nel 2025 e si prevede che crescerà a un CAGR del 7.23% fino al 2031.
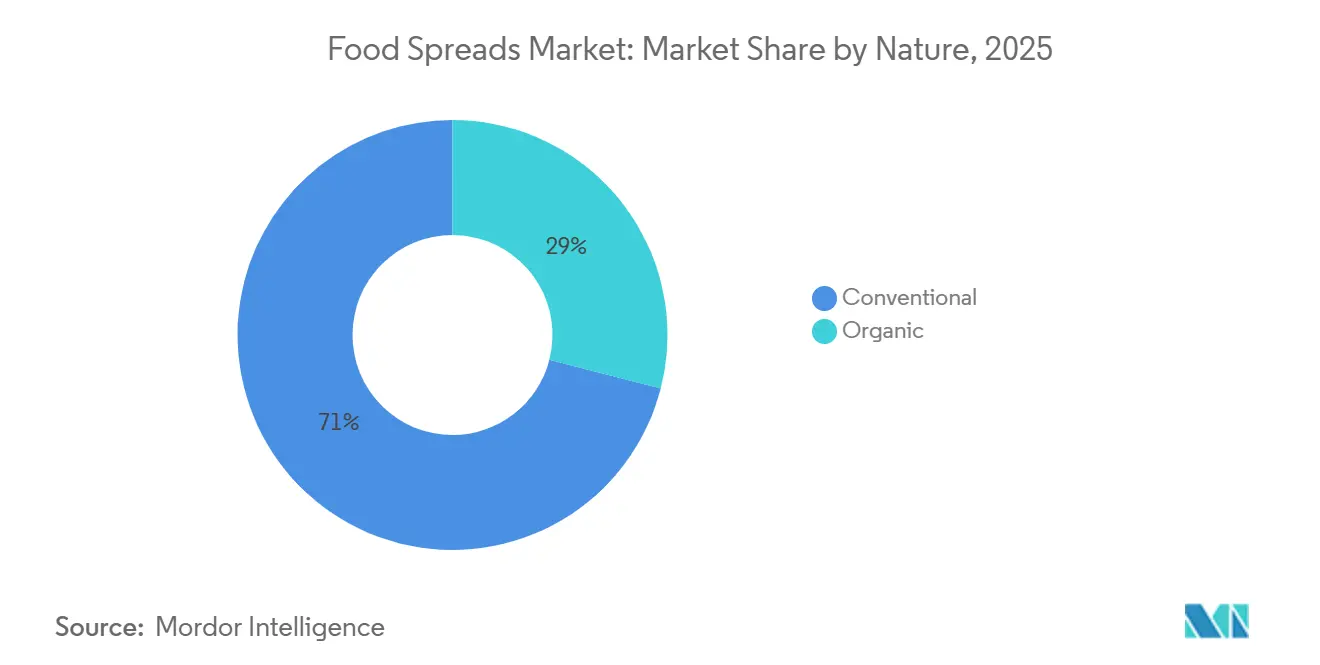
- Per sua natura, nel 71.02 il segmento convenzionale rappresentava il 2025% del mercato delle creme spalmabili alimentari, mentre si prevede che il segmento biologico crescerà a un CAGR del 9.84% nel periodo 2026-2031.
- In base al tipo di imballaggio, nel 47.37 i barattoli rappresentavano il 2025% del mercato delle creme spalmabili alimentari, mentre si prevede che bustine e sacchetti cresceranno a un CAGR del 6.94% fino al 2031.
- In base ai canali di distribuzione, i supermercati/ipermercati hanno generato il 55.81% del fatturato nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR dell'11.72% fino al 2031.
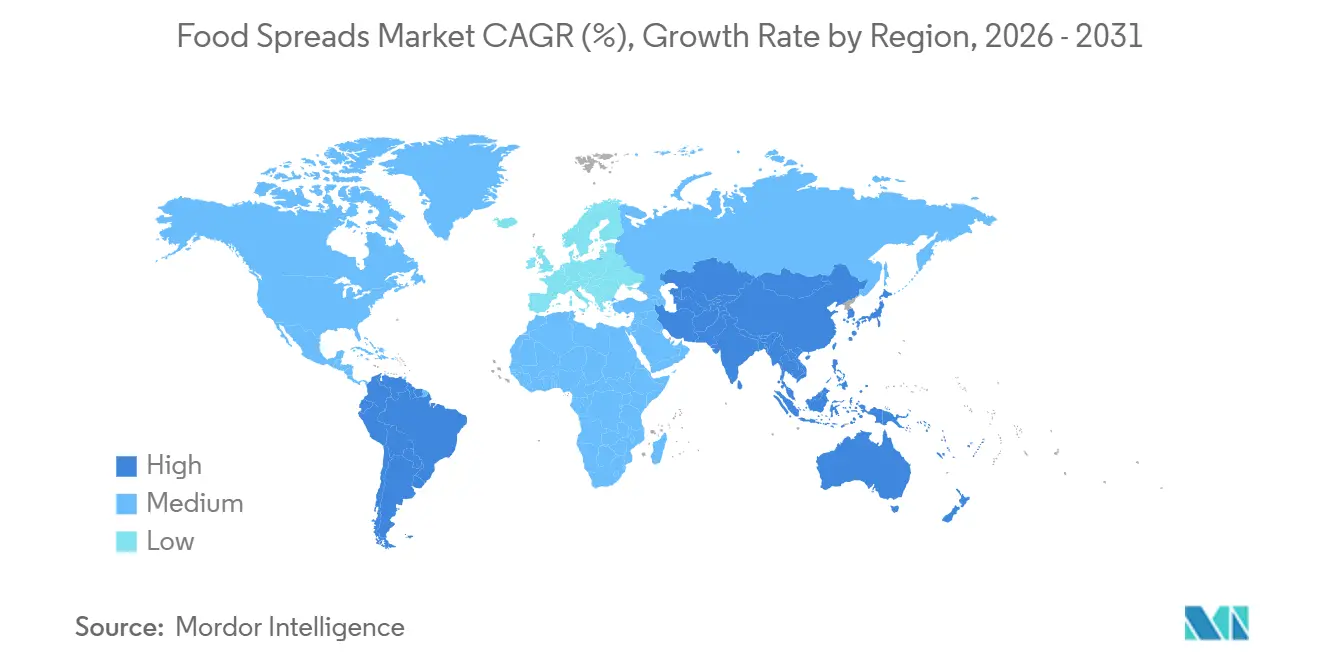
- In termini geografici, l'Europa deteneva la quota di mercato maggiore, pari al 34.01% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli spalmabili alimentari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli stili di vita frenetici aumentano la preferenza per opzioni alimentari comode e versatili | + 1.2% | Globale, con un impatto maggiore in Nord America ed Europa | A breve termine (≤ 2 anni) |
| La crescente domanda di aromi di frutta esotici e di provenienza regionale stimola l'innovazione dei prodotti | + 0.8% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| La crescente popolarità delle diete a base vegetale alimenta la domanda di creme spalmabili vegane | + 0.7% | Europa, Nord America e centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Il marketing aggressivo e il branding influenzano la crescita del mercato | + 0.5% | Global | A breve termine (≤ 2 anni) |
| La crescente popolarità degli spuntini tra i pasti aumenta l'utilizzo di creme spalmabili in diversi formati | + 0.6% | Nord America, Europa e Asia urbana | A breve termine (≤ 2 anni) |
| Le innovazioni nei sapori attraggono i consumatori che cercano esperienze di gusto diverse | + 0.4% | Globale, con un impatto maggiore in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli stili di vita frenetici aumentano la preferenza per opzioni alimentari comode e versatili
Secondo i dati del 165 della Food Industry Association, le famiglie spendono in media 2024 dollari a settimana per la spesa alimentare. [1]Fonte: Food Industry Association, "Spesa settimanale dei consumatori negli Stati Uniti", fmi.orgGli stili di vita moderni hanno aumentato l'uso delle creme spalmabili, ampliandone il ruolo dalla semplice colazione al pranzo al sacco, agli spuntini in ufficio e ai pasti veloci grazie alla loro praticità. Nelle famiglie con doppio reddito, dove il tempo è limitato, le creme spalmabili svolgono un ruolo essenziale nella preparazione dei pasti. I produttori stanno introducendo confezioni creative, con formati monodose che crescono a un tasso doppio rispetto alle opzioni per famiglie. Si stanno sviluppando nuove varietà di creme spalmabili per adattarsi a diverse occasioni e esigenze alimentari. Le aziende stanno promuovendo le creme spalmabili come opzioni flessibili per i pasti, supportate dalla crescente popolarità di alimenti per la colazione adatti a tutto il giorno. Questa tendenza ha spinto a maggiori investimenti nell'innovazione di prodotto e nel marketing per mostrare l'uso versatile delle creme spalmabili nei pasti odierni.
La crescente domanda di aromi di frutta esotici e di provenienza regionale stimola l'innovazione dei prodotti
I gusti dei consumatori si stanno orientando verso creme spalmabili dai sapori unici e dagli ingredienti regionali, trasformando i pasti in esperienze uniche. Le previsioni per il 2025 indicano lo zucchero di canna come "Sapore dell'anno", riflettendo una tendenza verso profili di gusto complessi che uniscono dolcezza a note complementari. [2]Fonte: T. Hasegawa Co. Ltd., "Tendenze del gusto 2025", thasegawa.comLe varietà stagionali e in edizione limitata a base di frutta locale ed esotica stanno aprendo nuove opportunità di prezzo. Questi sapori unici sono anche considerati più salutari, poiché i consumatori associano la frutta esotica a ulteriori benefici nutrizionali e per la salute. È importante combinare elementi nuovi e familiari, creando prodotti interessanti ma facili da provare. Le varietà di miele piccante sono un buon esempio, unendo la dolcezza familiare del miele a un inaspettato tocco speziato.
La crescente popolarità delle diete a base vegetale alimenta la domanda di creme spalmabili vegane
Il movimento a base vegetale sta guidando l'innovazione nelle creme spalmabili, con i produttori che eliminano gli ingredienti di origine animale mantenendone gusto e consistenza. I dati dell'USDA mostrano che il consumo di alimenti a base vegetale in Germania ha raggiunto 1.58 miliardi nel 2023. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Germania: il cibo a base vegetale diventa mainstream in Germania", fas.usda.govI marchi non si limitano a eliminare gli ingredienti, ma puntano anche sulla sostenibilità, sull'approvvigionamento etico e sui benefici per la salute. Le creme spalmabili vegetali, commercializzate come prodotti premium, hanno un prezzo più elevato, riflettendo la preferenza dei consumatori per scelte ecologiche e salutari. Il mercato è in crescita, con creme spalmabili a base di frutta secca, tra cui anacardi e mandorle, insieme a varietà a base di semi, che si stanno affermando come alternative proteiche popolari ai latticini. Nel maggio 2024, Ferrero ha introdotto una versione vegetale della Nutella, realizzata con ceci e sciroppo di riso.
Il marketing aggressivo e il branding influenzano la crescita del mercato
Nel mercato altamente competitivo delle creme spalmabili alimentari, il posizionamento del marchio e le strategie di marketing svolgono un ruolo cruciale per distinguersi. Le aziende utilizzano piattaforme digitali per costruire connessioni più solide con i consumatori, concentrandosi su aspetti che vanno oltre le semplici caratteristiche del prodotto. Questi marchi mirano a coinvolgere in modo significativo, mettendo in mostra i propri punti di forza unici. Entrano in contatto con i consumatori promuovendo la sostenibilità, garantendo catene di approvvigionamento trasparenti e condividendo storie interessanti sulle origini dei loro prodotti. Zespri, un marchio neozelandese noto per i suoi kiwi, ha lanciato una campagna pubblicitaria con "frutti pelosi" e lo slogan "Feel Alive". Questa campagna ha utilizzato la televisione, le piattaforme digitali e la pubblicità out-of-home (OOH) per catturare l'attenzione e coinvolgere il pubblico. Il suo umorismo e la sua energia hanno attratto soprattutto i consumatori più giovani, aiutando Zespri a rafforzare la sua posizione di mercato. Allo stesso tempo, le piattaforme di social commerce hanno cambiato il modo in cui i marchi interagiscono con i consumatori, rendendo queste interazioni più dirette, autentiche e in linea con le mutevoli aspettative.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le preoccupazioni per la salute dovute all'elevato contenuto di zuccheri e grassi in alcune creme spalmabili limitano la crescita | -0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| La forte concorrenza dei marchi privati e degli operatori regionali influisce sulla redditività | -0.5% | Globale, con un impatto maggiore in Europa | Medio termine (2-4 anni) |
| La volatilità dei prezzi della frutta influisce sulla crescita del mercato degli spread alimentari | -0.4% | Globale, con un impatto maggiore nelle regioni produttrici di creme spalmabili a base di frutta | A breve termine (≤ 2 anni) |
| Lo scetticismo dei consumatori sull’uso di conservanti o di olio di palma limita alcuni segmenti di prodotto | -0.3% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le preoccupazioni per la salute dovute all'elevato contenuto di zuccheri e grassi in alcune creme spalmabili limitano la crescita
I consumatori stanno diventando sempre più consapevoli del contenuto nutrizionale dei loro alimenti, mettendo sotto pressione le creme spalmabili tradizionali, ricche di zuccheri e grassi. I produttori si trovano ora ad affrontare la sfida di migliorare questi prodotti senza perdere i sapori che incoraggiano gli acquisti ripetuti. Nel 2024, il George Institute for Global Health ha analizzato 53,315 alimenti confezionati e ha scoperto che solo il 34% ha raggiunto la valutazione Health Star per i prodotti "più sani". Questo evidenzia significativi problemi nutrizionali in categorie come le creme spalmabili. Il mercato si sta dividendo in due segmenti: creme spalmabili golose promosse come sfizi occasionali e creme spalmabili più salutari per l'uso quotidiano, con queste ultime in crescita 1.5 volte più rapida. Misure normative, come l'etichettatura nutrizionale sulla parte anteriore della confezione, stanno aggravando la sfida rendendo più visibile ai consumatori il contenuto di zuccheri e grassi. Per affrontare questi problemi, i produttori si stanno concentrando sull'utilizzo di dolcificanti alternativi, grassi più sani e ingredienti funzionali per migliorare la nutrizione e posizionare le creme spalmabili come una parte più sana della dieta.
La forte concorrenza dei marchi privati e degli operatori regionali influisce sulla redditività
I rivenditori stanno cambiando il mercato delle creme spalmabili alimentari sfruttando le informazioni dei consumatori e catene di fornitura efficienti per creare prodotti a marchio privato che competono con i marchi nazionali, spesso a prezzi inferiori. Gli operatori regionali aumentano la concorrenza approvvigionandosi di ingredienti locali e producendo nelle vicinanze, il che li aiuta a offrire opzioni autentiche e convenienti. In risposta, i marchi nazionali si stanno concentrando sull'innovazione, su una migliore qualità e sulla reputazione del marchio per giustificare prezzi più elevati. Tuttavia, questa strategia risulta impegnativa nei segmenti sensibili al prezzo. Per adattarsi, i marchi affermati potrebbero dover semplificare le loro gamme di prodotti per evidenziare articoli unici e ad alto margine e valutare la possibilità di collaborare con i rivenditori per la co-produzione. Questo potrebbe aiutarli a mantenere i livelli di produzione adattandosi al contempo alle mutevoli tendenze del mercato.
Analisi del segmento
Per tipo di prodotto: il miele guida attraverso la versatilità funzionale
Nel 2025, il miele rappresenterà il 31.56% del mercato delle creme spalmabili alimentari, trainato dalla sua versatilità e dall'immagine di scelta salutare. Dal 2026 al 2031, si prevede che crescerà al tasso più rapido tra le creme spalmabili, con un CAGR del 7.23%, poiché sempre più consumatori si stanno allontanando dagli zuccheri raffinati. Le varietà premium come Manuka e Kanuka hanno prezzi più elevati a causa dei loro benefici per la salute e della disponibilità limitata. Il mercato è in crescita anche grazie al lancio di nuovi prodotti, come il miele biologico di Apis India, lanciato nel gennaio 2024. Questo miele, proveniente da aziende agricole biologiche certificate del Kashmir, ha un prezzo di 240 rupie indiane per una bottiglia di vetro da 450 g.
Le creme spalmabili a base di frutta secca e semi stanno guadagnando popolarità grazie alla crescente attenzione verso diete ricche di proteine e alle tendenze alimentari a base vegetale. Le innovazioni in termini di consistenza e sapore ne stanno ulteriormente aumentando l'attrattiva. Le creme spalmabili a base di latticini e formaggi rimangono stabili sul mercato, offrendo praticità nonostante la crescente concorrenza delle alternative vegetali. Le creme spalmabili a base di pesce, carne e vegane si stanno ritagliando nicchie di mercato soddisfacendo specifiche preferenze alimentari. In tutte le categorie, i prodotti premium stanno diventando sempre più popolari, con fattori come l'origine, gli ingredienti di alta qualità e i metodi di produzione che determinano prezzi più elevati e aggiungono valore.
Per natura: la crescita organica supera quella convenzionale
Nel 2025, il segmento convenzionale ha rappresentato una quota di mercato significativa, pari al 71.02%, grazie all'ampia disponibilità, alla forte fedeltà al marchio e ai prezzi accessibili. D'altro canto, si prevede che il segmento biologico crescerà a un CAGR del 9.84% dal 2026 al 2031, trainato dalla crescente preferenza dei consumatori per etichette pulite e metodi di produzione ecocompatibili. Il mercato britannico di alimenti e bevande biologici dimostra questa tendenza, raggiungendo i 3.7 miliardi di sterline nel 2025, con un aumento delle vendite del 7.3%, segnando il suo tredicesimo anno consecutivo di crescita. [4]Fonte: Soil Association, "Rapporto sul mercato biologico 2025", soilassociation.org.
La differenza di prezzo tra creme spalmabili biologiche e convenzionali si sta riducendo grazie alla maggiore efficienza delle filiere biologiche. Le vendite online di creme spalmabili biologiche sono significativamente più elevate, con acquisti digitali doppi rispetto a quelli di creme spalmabili convenzionali. I principali rivenditori stanno rendendo i prodotti biologici più accessibili aumentando lo spazio sugli scaffali e lanciando opzioni biologiche a marchio privato. I marchi biologici di successo si concentrano sull'evidenziare i vantaggi specifici della certificazione biologica nel loro marketing, piuttosto che fare affidamento solo sulla certificazione stessa per attrarre i consumatori.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: bustine Challenge Jar Dominance
Nel 2025, i barattoli detengono una quota di mercato dominante del 47.37% grazie alla loro facilità di prelievo, alla richiudibilità e alla chiara visibilità sugli scaffali dei negozi. Bustine e sacchetti stanno guadagnando popolarità per la loro portabilità, il controllo delle porzioni e il ridotto impatto ambientale, con un forte CAGR previsto del 6.94% dal 2026 al 2031. Inoltre, le normative globali introdotte nel 2025 per ridurre gli sprechi e promuovere la sostenibilità stanno guidando i cambiamenti nel packaging degli alimenti spalmabili.
Le vaschette offrono un buon equilibrio tra praticità e protezione del prodotto, mentre formati come bicchieri, lattine e tetrapak servono mercati regionali e di nicchia specifici con una quota minore ma stabile. Le innovazioni nel packaging si concentrano ora sull'utilizzo di materiali riciclabili, design leggeri e barriere migliorate per prolungare la durata di conservazione senza aggiungere conservanti. Nell'ottobre 2024, Crofter's Organic, il più grande produttore di confetture di frutta biologica del Nord America, ha lanciato bustine riciclabili. Gli imballaggi moderni includono anche codici QR che forniscono ai consumatori informazioni sull'origine, l'utilizzo e la sostenibilità del prodotto, migliorando il coinvolgimento.
Per canale di distribuzione: la vendita al dettaglio online sconvolge i modelli tradizionali
Nel 2025, supermercati e ipermercati detenevano il 55.81% della quota di mercato. Questa posizione dominante deriva dall'ampia disponibilità, dalla grande varietà di prodotti e dalle promozioni in negozio che incoraggiano gli acquisti d'impulso. Il loro successo è ulteriormente supportato dalla loro ampia copertura geografica, da un mix di prodotti di marca e private label e da posizionamenti strategici sugli scaffali che attraggono i clienti. Inoltre, questi negozi sono popolari per lo shopping one-stop, soprattutto per gli acquisti alimentari domestici abituali.
Al contrario, si prevede che la vendita al dettaglio online crescerà più rapidamente, con un CAGR dell'11.72% previsto per il periodo 2026-2031. Questa crescita è trainata dai consumatori che cercano praticità, confronti di prodotti facili e accesso ad articoli unici non comunemente reperibili nei negozi fisici. Il crescente utilizzo di piattaforme di e-grocery, le opzioni di consegna a domicilio che fanno risparmiare tempo e la possibilità di confrontare prezzi, ingredienti e informazioni nutrizionali sono fattori chiave alla base di questa tendenza. Le piattaforme online offrono anche creme spalmabili alimentari premium, importate e di nicchia, spesso non disponibili nei negozi fisici, contribuendo alla loro crescita più rapida nonostante un'attuale quota di mercato inferiore.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo degli spalmabili alimentari
L'Europa detiene la maggiore quota di mercato regionale, pari al 34.01% nel 2025, supportata da modelli di consumo consolidati e da infrastrutture di vendita al dettaglio avanzate che consentono la scoperta e la premiumizzazione dei prodotti. Per attirare l'attenzione dei consumatori, sul mercato europeo vengono introdotte nuove creme spalmabili dolci di qualità premium con imballaggi ecocompatibili. Anche la tendenza a cucinare in casa ha contribuito alla crescita del mercato delle creme spalmabili, poiché vengono utilizzate in diverse attività di pasticceria durante tutto il giorno. Tuttavia, le creme spalmabili dolci devono affrontare una sfida in termini di salute e benessere, poiché sono spesso ricche di zucchero, ad eccezione del miele, che è ancora popolare per le sue proprietà antibatteriche. I requisiti normativi europei in materia di etichettatura nutrizionale e imballaggi sostenibili continuano a influenzare le decisioni relative alla formulazione e al confezionamento dei prodotti.
Mercato delle creme spalmabili alimentari nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita del mercato con un CAGR previsto del 9.01% dal 2026 al 2031, influenzato dall'urbanizzazione, dall'aumento del reddito disponibile e dall'adozione della dieta occidentale nei principali mercati. Cina e India trainano questa crescita, poiché le loro classi medie in espansione stanno incorporando le creme spalmabili nella routine della colazione. Il mercato giapponese offre opportunità grazie al suo sistema di distribuzione distintivo e all'elevata dipendenza dalle importazioni alimentari. L'espansione dell'e-commerce consente ai marchi di raggiungere i consumatori nelle città più piccole, prive di ampie reti di vendita al dettaglio fisiche.
Il mercato delle creme spalmabili alimentari nelle Americhe e in Medio Oriente e Africa
Il Nord America mantiene un mercato maturo incentrato sull'innovazione, con gli Stati Uniti che puntano su creme spalmabili premium e speciali che soddisfano i requisiti di praticità e salute. Il mercato presenta una netta distinzione tra prodotti a marchio privato orientati al valore e offerte di marca premium con ingredienti specializzati o proprietà funzionali. Sud America, Medio Oriente e Africa mostrano un potenziale di crescita grazie alla crescente urbanizzazione e all'influenza della dieta occidentale. Il Brasile domina la produzione sudamericana di creme spalmabili a base di miele e frutta, mentre Emirati Arabi Uniti e Arabia Saudita guidano la crescita mediorientale, sostenuta dalle comunità di espatriati e dalla domanda alimentare internazionale trainata dal turismo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Nei principali mercati, gli enti regolatori stanno intensificando il controllo sulle specifiche degli ingredienti, le rivalutazioni della sicurezza degli additivi alimentari e la segnalazione nutrizionale, il che a sua volta influenza le decisioni in materia di formulazione ed etichettatura. Nell'Unione Europea, il Regolamento (UE) 2026/196, pubblicato nel gennaio 2026, ha aggiornato le specifiche e le categorie d'uso per gli additivi nelle creme spalmabili, inasprendo i criteri di purezza (inclusi limiti inferiori per i metalli pesanti) e aggiungendo criteri microbiologici, con scadenze di conformità che vanno dall'agosto 2026 al febbraio 2028 a seconda dell'additivo e dell'applicazione.
Nel gennaio 2026, l'EFSA ha pubblicato linee guida aggiornate sui requisiti relativi ai dati per l'autorizzazione degli additivi alimentari, utilizzando un approccio tossicologico a più livelli. Nel febbraio 2026, la Commissione europea ha avviato un importante programma di rivalutazione che riguarda 315 additivi approvati prima del 20 gennaio 2009. Per i produttori di creme spalmabili e i fornitori di prodotti a marchio del distributore, questi cambiamenti aumentano la necessità di audit continui delle specifiche e di piani di riformulazione di emergenza per le ricette ad alto contenuto di idrocolloidi, soprattutto laddove il posizionamento "clean label" e l'esportazione transfrontaliera richiedono una documentazione armonizzata.
Panorama competitivo
Il mercato delle creme spalmabili alimentari mostra una moderata concentrazione, con aziende multinazionali in competizione con produttori regionali e nuovi entranti sul mercato. Unilever PLC, The Hershey Company, Ferrero International SA, Hormel Foods LLC e The JM Smucker Company sono alcuni dei principali attori del mercato globale. Il contesto competitivo continua a evolversi, con lo spostamento delle preferenze dei consumatori verso opzioni di prodotti più salutari e diversificate. Le grandi aziende globali si concentrano sull'ottimizzazione del portafoglio e sulle economie di scala, mentre i produttori specializzati puntano sulla flessibilità e su un messaggio di marca autentico per attrarre i consumatori alla ricerca di prodotti alternativi.
Il mercato offre significative opportunità di crescita per prodotti innovativi che combinano elementi di creme spalmabili, salse, guarnizioni e alimenti funzionali. I nuovi operatori si stanno espandendo attraverso canali di vendita diretta al consumatore, capitalizzando sui cambiamenti nei comportamenti d'acquisto dei consumatori e sulle piattaforme digitali. Le aziende consolidate utilizzano sempre più l'analisi dei dati e l'intelligenza artificiale per migliorare lo sviluppo dei prodotti e le strategie di marketing, consentendo loro di rispondere rapidamente alle tendenze del mercato e alle esigenze dei consumatori.
I prodotti a marchio privato continuano a guadagnare quote di mercato nel segmento delle creme spalmabili alimentari, poiché i rivenditori utilizzano i dati dei consumatori e catene di approvvigionamento efficienti per offrire alternative competitive ai prodotti di marca. Queste offerte a marchio privato spesso eguagliano o superano la qualità dei marchi nazionali, pur mantenendo prezzi più bassi, attraendo i consumatori attenti al rapporto qualità-prezzo. L'espansione dei marchi privati ha intensificato la concorrenza, costringendo i produttori di marca a differenziarsi attraverso innovazione, qualità e iniziative di marketing.
Leader del settore delle creme spalmabili alimentari
-
La JM Smucker Company
-
PLC Unilever
-
Ferrero International SA
-
The Hershey Company
-
Hormel Alimenti LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Ferrero ha avviato la produzione di Nutella Peanut utilizzando una nuova linea di produzione da 75 milioni di dollari presso il suo stabilimento di Franklin Park, Illinois. Questa espansione aggiunge capacità produttiva locale per una nuova variante e supporta un rifornimento più rapido e una migliore reattività dell'offerta per il Nord America. Questa mossa dimostra come i grandi marchi stiano utilizzando la produzione locale per scalare l'innovazione nel settore delle creme spalmabili a base di cioccolato e frutta secca.
- Dicembre 2025: Il lancio estende i formati ricchi di proteine alla colazione da asporto e amplia le occasioni di utilizzo di creme spalmabili e ripieni. Il lancio di JM Smucker rafforza il posizionamento dei prodotti ad alto contenuto proteico in tutte le fasi della colazione, in linea con le richieste dei consumatori che privilegiano le proteine. L'aggiornamento evidenzia il continuo investimento nella diversificazione dei formati all'interno della categoria delle creme spalmabili.
- Maggio 2024: Ferrero ha lanciato una versione vegetale di Nutella, formulata con sciroppo di ceci e riso. Il prodotto amplia la gamma della sua crema spalmabile al cioccolato, già protagonista del marchio, con formulazioni a base vegetale, rispondendo alla crescente domanda di opzioni vegane. Questa novità sottolinea il continuo lavoro di riformulazione volto a mantenere la stessa consistenza e lo stesso sapore della Nutella tradizionale.
Ambito e metodologia
Il mercato delle creme spalmabili è segmentato per tipo di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in miele, creme spalmabili a base di cioccolato, creme spalmabili a base di noci e semi, creme spalmabili a base di frutta e altri tipi di prodotto. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (in milioni di dollari).
Per tipo di prodotto
| Miele |
| Creme spalmabili a base di cioccolato |
| Creme spalmabili a base di frutta |
| Spalmabili a base di noci e semi |
| Latticini e formaggi spalmabili |
| Altri tipi di prodotto |
Dalla natura
| Convenzionale |
| Organic |
Per tipo di imballo
| Vasetti |
| vasche |
| Bustine/Sacchetti |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Miele | |
| Creme spalmabili a base di cioccolato | ||
| Creme spalmabili a base di frutta | ||
| Spalmabili a base di noci e semi | ||
| Latticini e formaggi spalmabili | ||
| Altri tipi di prodotto | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per tipo di imballo | Vasetti | |
| vasche | ||
| Bustine/Sacchetti | ||
| Altro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli spalmabili alimentari?
Si stima che il mercato degli spalmabili alimentari valga 37.55 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 4.78%, raggiungendo i 47.42 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo il segmento biologico nell'ambito delle creme spalmabili alimentari?
Gli spread biologici stanno aumentando a un CAGR del 9.84%, superando i prodotti convenzionali grazie alla maggiore domanda di prodotti clean-label.
Perché bustine e sacchetti per le creme spalmabili stanno diventando sempre più popolari?
Offrono portabilità, controllo delle porzioni e un impatto ambientale più ridotto, generando un CAGR del 6.94% che sfida il dominio dei tradizionali barattoli.
Quali sono i fattori competitivi che determinano il successo nel settore delle creme spalmabili alimentari?
L'innovazione nelle ricette a ridotto contenuto di zucchero, le storie di origine avvincenti e la presenza omnicanale sono fondamentali, mentre la concorrenza dei marchi privati intensifica la pressione sui prezzi.


