

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
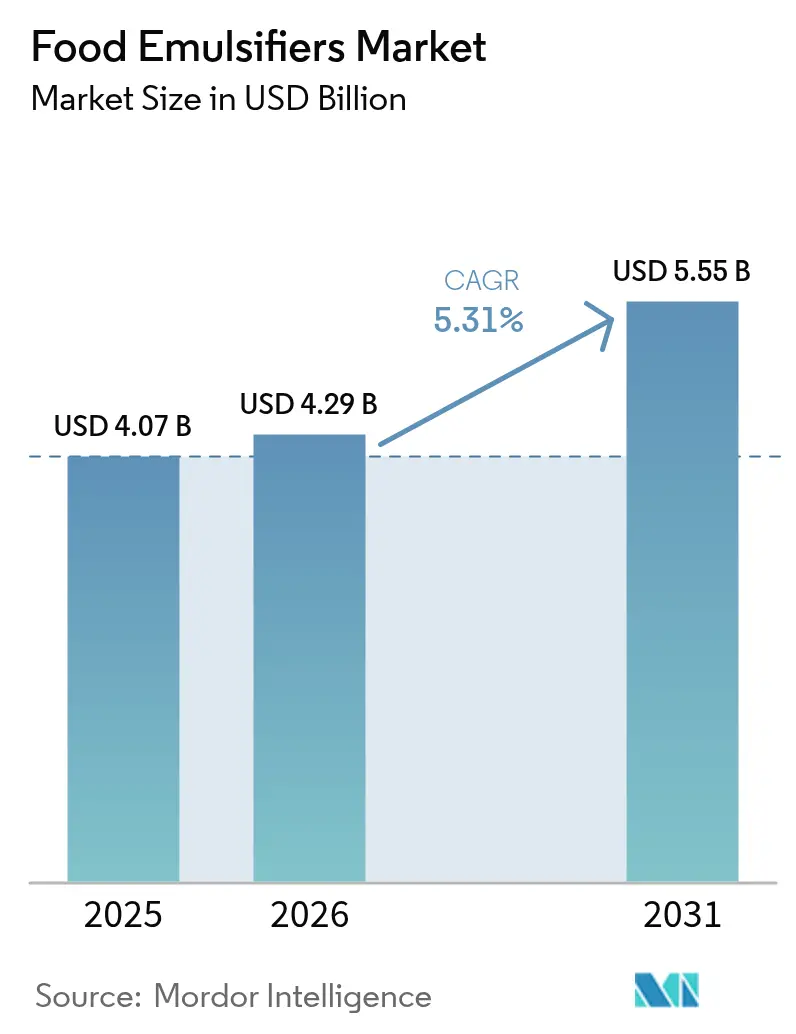
| Dimensione del mercato (2026) | 4.29 miliardo di dollari |
| Dimensione del mercato (2031) | 5.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
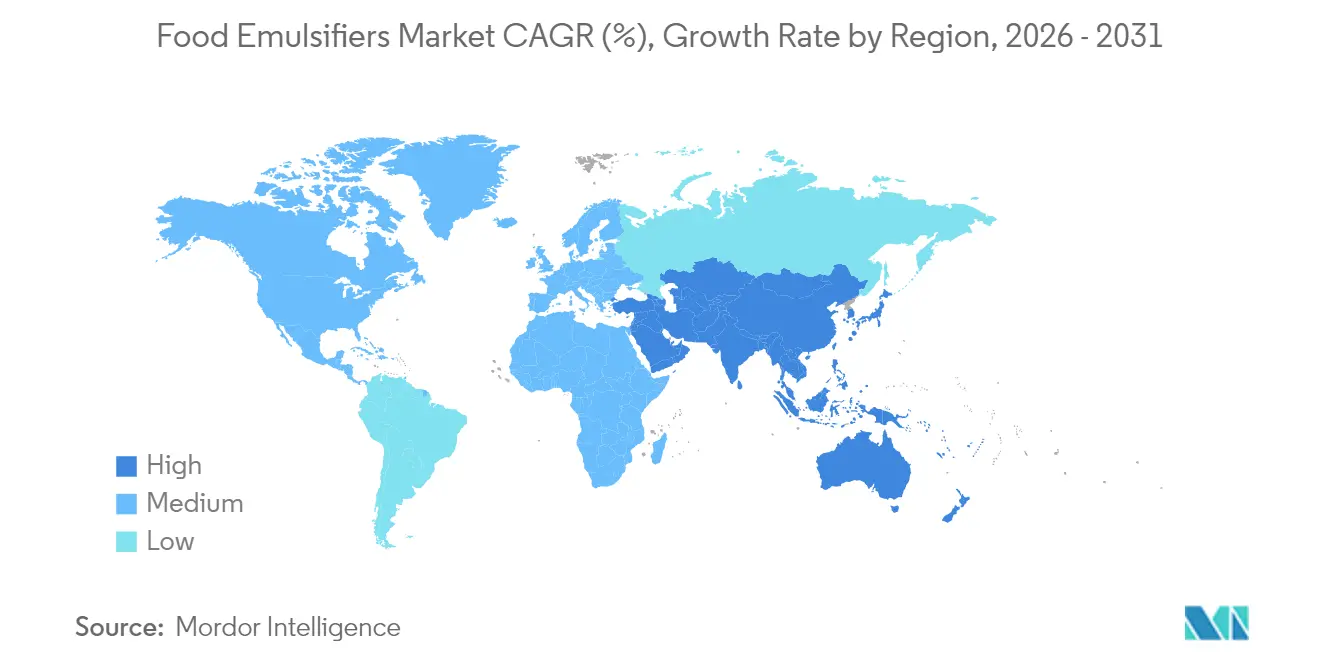
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
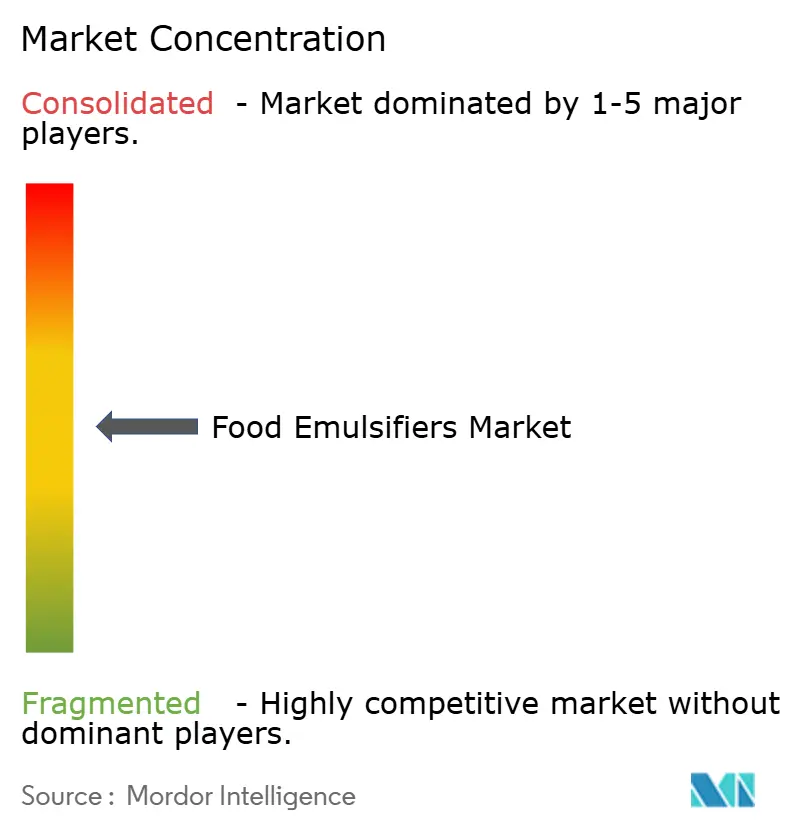
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli emulsionanti alimentari di Mordor Intelligence
Si prevede che il mercato degli emulsionanti alimentari crescerà da 4.07 miliardi di dollari nel 2025 a 4.29 miliardi di dollari nel 2026, per poi raggiungere i 5.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.31% nel periodo 2026-2031. La crescente domanda di formulazioni "clean label", unita alla crescente adozione di prodotti a base vegetale, sta rimodellando il mercato degli alimenti e delle bevande. L'iniziativa GRAS (Generally Recognized As Safe) della FDA del 2025 ha ulteriormente accelerato questa trasformazione, ampliando la base clienti e riducendo significativamente i tempi di immissione sul mercato di nuove miscele di prodotti. Secondo un sondaggio condotto dall'International Food Information Council (IFIC), l'11% degli americani ha dichiarato di seguire un'alimentazione sana, mentre il 3% ha affermato di seguire una dieta a base vegetale.[1]Fonte: International Food Information Council (IFIC), "Tipo di modello alimentare o dieta seguita", www.ific Queste tendenze evidenziano un cambiamento nelle preferenze dei consumatori verso opzioni più sane e sostenibili. I principali produttori stanno investendo nello sviluppo di tecnologie mono-digliceridiche per migliorare la stabilità termica negli alimenti a lunga conservazione. Per rispondere alla domanda dei consumatori di dichiarazioni di origine naturale, queste tecnologie sono spesso abbinate alla lecitina. Le multinazionali con filiere integrate stanno inoltre potenziando i loro programmi di assistenza tecnica per supportare i trasformatori regionali nel superare le sfide di formulazione, in particolare nella replicazione delle texture per le alternative lattiero-casearie.
Punti chiave del rapporto
- Per tipologia di prodotto, i mono-di-gliceridi e i derivati hanno conquistato il 33.15% della quota di mercato degli emulsionanti alimentari nel 2025, mentre la lecitina è in espansione a un CAGR del 5.72% fino al 2031.
- In base alla forma, nel 64.20 le varianti in polvere hanno controllato il 2025% del mercato degli emulsionanti alimentari e stanno avanzando a un CAGR del 6.28%.
- In base alla fonte, le categorie sintetiche e di origine biologica hanno rappresentato il 58.05% del fatturato nel 2025; le fonti di origine vegetale stanno crescendo a un CAGR del 6.55% fino al 2031.
- Per applicazione, nel 31.95 i settori della panetteria e della pasticceria rappresentavano il 2025% della quota di mercato degli emulsionanti alimentari, mentre si prevede che i settori lattiero-caseario e dei dessert cresceranno a un CAGR del 6.86%.
- Per regione, il Nord America è stato il leader con una quota del 31.40% nel 2025; si prevede che l'area Asia-Pacifico registrerà un CAGR del 6.64% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli emulsionanti alimentari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti alimentari a lunga conservazione e pronti al consumo | + 1.2% | Globale, con una forte crescita in Asia-Pacifico e America Latina | Medio termine (2-4 anni) |
| Crescente utilizzo di emulsionanti in applicazioni di panetteria e pasticceria | + 0.9% | Il nucleo del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento della domanda di soluzioni che imitano la consistenza in alternative vegetali alla carne | + 0.8% | Nord America ed Europa leader, Asia-Pacifico emergente | A breve termine (≤ 2 anni) |
| Sviluppo rapido di miscele emulsionanti su misura per alimenti etnici e regionali | + 0.6% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Emulsionante che supporta le dichiarazioni di etichetta pulita nei prodotti "a forma libera" | + 0.7% | Globale, con posizionamento premium nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Miscele di emulsionanti personalizzate che soddisfano le esigenze specifiche del settore | + 0.5% | Globale, con centri di produzione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti a lunga conservazione e pronti al consumo
La crescente domanda di prodotti a lunga conservazione e pronti al consumo sta determinando cambiamenti significativi nei requisiti degli emulsionanti. I produttori si stanno concentrando sullo sviluppo di formulazioni che garantiscano la stabilità della consistenza per lunghi periodi di conservazione. Questa tendenza è ulteriormente accelerata dalle interruzioni della catena di approvvigionamento, che hanno evidenziato l'importanza strategica dei prodotti a lunga conservazione. La transizione verso formati a lunga conservazione sta favorendo progressi nelle tecnologie degli emulsionanti, con una forte enfasi sulle formulazioni resistenti al calore in grado di resistere alla sterilizzazione in autoclave mantenendo al contempo la qualità sensoriale. Ad esempio, Ingredion Incorporated offre EVANESSE CB6194, un brodo vegano di ceci che eguaglia le prestazioni di emulsione degli additivi tradizionali, fungendo al contempo da emulsionante clean-label per la creazione di prodotti alimentari vegani a lunga conservazione. I moderni sistemi emulsionanti ora combinano i tradizionali mono-digliceridi con innovative alternative vegetali, offrendo una maggiore stabilità. Questa evoluzione rappresenta un'opportunità strategica per i fornitori di offrire soluzioni complete che rispondano efficacemente sia ai requisiti di stabilità che a quelli di clean-label.
Crescente utilizzo di emulsionanti in applicazioni di panetteria e pasticceria
I produttori del mercato della panificazione e della pasticceria stanno adottando sempre più sistemi emulsionanti avanzati per migliorare la consistenza e prolungare la shelf life. Il passaggio a formulazioni "clean-label" sta stimolando la domanda di alternative a base di lecitina e di origine vegetale che replicano la funzionalità sintetica. Ad esempio, AAK offre Akolec e afferma che la linea di prodotti, derivata da oli di girasole e soia, contribuisce a migliorare nutrizione, funzionalità e lavorazione in prodotti da forno, pasticceria e alternative vegetali a latticini e carne. L'Autorità Europea per la Sicurezza Alimentare (EFSA) continua a convalidare la sicurezza degli emulsionanti tradizionali come i polisorbati, dando ai produttori fiducia nelle formulazioni esistenti e al contempo esplorando opzioni naturali. L'innovazione si sta concentrando su emulsionanti a doppia funzionalità che stabilizzano e offrono benefici aggiuntivi come il condizionamento dell'impasto e l'anti-raffermamento. Gli emulsionanti modificati con enzimi si stanno affermando come fattori chiave di crescita, migliorando le prestazioni nei prodotti da forno ad alto contenuto di umidità e mantenendo al contempo l'appeal "clean-label".
Aumento della domanda di soluzioni che imitano la consistenza in alternative vegetali alla carne
La crescente domanda di alternative alla carne a base vegetale sta spingendo verso tecnologie di emulsionamento avanzate in grado di replicare la complessa consistenza e gli attributi sensoriali delle proteine animali. Questa tendenza sta favorendo l'innovazione nei sistemi di interazione proteina-lipide. A sostegno di questo sviluppo, il National Institute of Food and Agriculture (NIFA) del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha stanziato 11.3 milioni di dollari per la ricerca su nuovi alimenti e processi di produzione innovativi, accelerando i progressi nelle tecnologie di emulsionamento a base vegetale [2] Fonte: National Institute of Food and Agriculture, “Novel Foods and Innovative Manufacturing Grants,” nifa.usda.gov . L'industria si trova ad affrontare sfide che vanno oltre l'emulsificazione di base, tra cui la necessità di replicare la distribuzione dei grassi, l'allineamento delle fibre proteiche e il comportamento termico durante la cottura. Le formulazioni avanzate sfruttano una combinazione di emulsionanti tradizionali, isolati proteici, metilcellulosa e nuovi agenti leganti per fornire consistenze simili alla carne. L'attività brevettuale in questo settore si sta intensificando, con particolare attenzione ai sistemi di emulsionamento che mantengono la stabilità attraverso i cicli di congelamento e scongelamento, offrendo al contempo esperienze sensoriali autentiche. La crescita di questo segmento dipende dal superamento delle barriere tecniche legate alle interazioni proteina-grasso e dallo sviluppo di processi produttivi scalabili ed economicamente vantaggiosi per applicazioni industriali.
Sviluppo rapido di miscele emulsionanti su misura per alimenti etnici e regionali
La globalizzazione sta alimentando una crescente domanda di sapori autentici, portando allo sviluppo di formulazioni di emulsionanti personalizzate, progettate per soddisfare i requisiti specifici dei prodotti alimentari regionali ed etnici. Con l'espansione nei mercati internazionali, i produttori alimentari stanno dando priorità alla conservazione degli attributi tradizionali che definiscono l'autenticità culturale, che sta diventando un fattore di differenziazione chiave nell'industria alimentare globale. Secondo i dati commerciali della FAO, il commercio globale di alimenti trasformati è in aumento, con i prodotti etnici contenenti emulsionanti che stanno emergendo come una categoria di esportazione significativa e in rapida crescita. Ad esempio, le innovazioni nella cucina asiatica si concentrano sulla creazione di sistemi emulsionanti ottimizzati per la cottura ad alte temperature, specifici tipi di olio e tecniche di fermentazione tradizionali. Analogamente, le applicazioni alimentari latinoamericane richiedono emulsionanti compatibili con ingredienti tropicali e in grado di resistere a condizioni di conservazione prolungate. Lo sviluppo di questi emulsionanti specializzati richiede una stretta collaborazione tra i produttori di emulsionanti e i produttori di alimenti etnici, garantendo che i metodi di preparazione tradizionali siano perfettamente integrati con le moderne tecnologie di emulsione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazione dei consumatori per gli additivi chimici negli alimenti confezionati | -0.8% | Globale, particolarmente forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| L'aumento della domanda di prodotti senza additivi influisce sulla crescita del mercato | -0.6% | Nucleo del Nord America e dell'Europa, che si estende ai centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Sfide tecniche nella formulazione di emulsioni trasparenti | -0.4% | Globale, particolarmente forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| La resistenza dei consumatori contro gli ingredienti a base di palma negli emulsionanti | -0.6% | Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazione dei consumatori per gli additivi chimici negli alimenti confezionati
Il crescente scetticismo dei consumatori nei confronti degli additivi sintetici sta guidando in modo significativo la domanda di alternative naturali nel mercato degli emulsionanti. Nonostante questo cambiamento, le validazioni normative continuano a rafforzare la posizione di mercato degli emulsionanti tradizionali in applicazioni specifiche. Nel 2023, una ricerca ha identificato un potenziale collegamento tra gli emulsionanti degli additivi alimentari e un aumento del rischio di diabete di tipo 2 (T2D), con frutta e verdura ultra-processate, torte, biscotti e prodotti lattiero-caseari che contribuiscono rispettivamente per il 18.5%, il 14.7% e il 10% all'assunzione totale di emulsionanti. Lo studio ha rivelato una correlazione positiva tra un maggiore consumo di emulsionanti e il rischio di T2D, sollevando preoccupazioni nei consumatori [3] Fonte: Anti Additive Clean Label Organization, “Food additive emulsifiers linked to increased risk of type 2 diabetes”, www.anti-a.org . Per affrontare questi problemi, l'Autorità europea per la sicurezza alimentare (EFSA) ha recentemente rivalutato gli additivi alimentari, tra cui il biossido di silicio e la gomma di guar, e ne ha riaffermato la sicurezza con linee guida aggiornate. Questa chiarezza normativa consente ai produttori di attenuare le preoccupazioni dei consumatori, mantenendo al contempo la funzionalità del prodotto. Parallelamente, l'attenzione del settore alla trasparenza sta stimolando gli investimenti in tecnologie di emulsificazione alternative, come i sistemi a base di proteine e derivati vegetali, che offrono prestazioni comparabili con un maggiore appeal per i consumatori.
La crescente domanda di prodotti senza additivi influisce sulla crescita del mercato
Il movimento "additive-free" sta rivoluzionando le applicazioni tradizionali degli emulsionanti, creando significative opportunità per alternative naturali e tecnologie di lavorazione avanzate volte a ridurre la dipendenza dagli stabilizzanti convenzionali. Questa tendenza ha un impatto particolare nei segmenti di prodotti premium, dove i consumatori sono sempre più disposti a pagare prezzi più elevati per prodotti con elenchi ingredienti semplificati e trasparenti, riflettendo una tendenza verso le "clean-label". La ricerca su metodi di stabilizzazione alternativi, come la lavorazione ad alta pressione e la nuova funzionalizzazione proteica, sta guidando l'innovazione consentendo l'emulsione senza additivi tradizionali. L'Institute of Food Technologists sottolinea il potenziale delle tecnologie emergenti che consentono l'emulsione attraverso processi fisici anziché additivi chimici, sebbene questi metodi richiedano spesso ingenti investimenti di capitale e l'ottimizzazione dei processi. Per affrontare queste sfide, i produttori stanno adottando strategie ibride che integrano un utilizzo minimo di emulsionanti con tecniche di lavorazione avanzate, garantendo la funzionalità del prodotto e rispettando al contempo gli standard "clean-label". Questa transizione sta generando impatti economici diversificati in tutte le applicazioni, con alcune categorie di prodotti che adottano con successo formulazioni senza additivi, mentre altre si affidano ancora agli emulsionanti per mantenere sicurezza e qualità.
Analisi del segmento
Per tipo di prodotto: i mono-digliceridi mantengono la leadership mentre la lecitina accelera
Nel 33.15, i monodigliceridi hanno dominato il 2025% del mercato degli emulsionanti alimentari, a dimostrazione della loro elevata compatibilità sia con i sistemi olio in acqua che con quelli acqua in olio. La costante accettazione normativa e la stabilità termica li rendono ideali per prodotti da forno ad alto contenuto di umidità, pasti pronti e creme per bevande in polvere. La domanda di salse a lunga conservazione ha aumentato i volumi, soprattutto nei canali di distribuzione di Medio Oriente e Africa, dove la catena del freddo è carente. I fornitori continuano a perfezionare la distribuzione a catena acilica per migliorare il controllo dell'aerazione senza compromettere la compatibilità con le etichette.
La lecitina, con un CAGR del 5.72%, sta guadagnando quote di mercato nelle coperture vegane per dolciumi e nelle bevande nutrizionali, trainata dal prezzo elevato dei prodotti non OGM. Le modifiche enzimatiche ne stanno migliorando la disperdibilità nelle formulazioni ad alto contenuto proteico, sostituendo gli esteri sintetici nei prodotti per la nutrizione sportiva. Gli esteri di sorbato soddisfano una domanda di nicchia nelle creme spalmabili ricche di grassi che richiedono stabilità ossidativa, mentre gli emulsionanti a base proteica vengono integrati nelle alternative vegetali alla carne. I brevetti depositati presso l'USPTO riflettono significativi sforzi di ricerca e sviluppo incentrati sulla combinazione di lecitina con biopolifenoli per offrire benefici antiossidanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: la praticità della polvere attrae i produttori globali
Nel 2025, gli emulsionanti in polvere rappresentavano una quota significativa del 64.20% del mercato degli emulsionanti alimentari e stanno crescendo a un CAGR del 6.28%, trainati dalla loro shelf-life prolungata fino a 24 mesi e dal peso ridotto del trasporto rispetto alle alternative liquide. Queste caratteristiche rendono gli emulsionanti in polvere la scelta preferita dai fornitori di premiscele per prodotti da forno, che beneficiano della loro compatibilità con i sistemi di silos automatizzati e della bassa carica microbica. I progressi nella tecnologia di essiccazione a spruzzo, come lo sviluppo di particelle agglomerate rivestite con fluidificanti, ne hanno ulteriormente migliorato la funzionalità riducendo al minimo la formazione di polvere e migliorando la bagnabilità. Ciò ne ha ampliato l'adozione nelle linee di produzione di bevande ad alta velocità, dove efficienza e costanza sono fondamentali.
Sebbene i liquidi occupino una posizione secondaria sul mercato, rimangono indispensabili nelle applicazioni che richiedono un'idratazione rapida, come frullati proteici pronti da bere e salse a bassa viscosità. Per affrontare le sfide legate alla shelf-life e ai costi di spedizione, si sta investendo sempre più in formati concentrati in pasta, che riducono il contenuto d'acqua e il peso di spedizione. Inoltre, i progetti di incapsulamento finanziati dall'USDA stanno esplorando polveri con matrice protetta che imitano le proprietà di dispersione dei liquidi durante l'idratazione. Questa innovazione consente ai produttori di semplificare la gestione delle scorte utilizzando un unico SKU su più linee di produzione, migliorando l'efficienza operativa e riducendo la complessità.
Per fonte: le alternative vegetali erodono la base sintetica
Nel 2025, i processi di produzione sintetici e biologici hanno contribuito al 58.05% del fatturato totale, principalmente grazie alla loro funzionalità costante e alla convenienza nella produzione di prodotti di base ad alto volume. Gli emulsionanti sono noti per la loro capacità unica di interagire con le interfacce, in particolare al confine acqua/olio. Tra la miriade di emulsionanti alimentari disponibili, due di sintesi, il polisorbato-80 e la carbossimetilcellulosa, si distinguono come i più diffusi. Questi emulsionanti sono frequentemente impiegati nei prodotti lattiero-caseari, potenziando i batteri probiotici dello yogurt, aumentandone così l'adesione e i tassi di sopravvivenza. A seguito di una valutazione della sicurezza del polisorbato-80, il JECFA ha fissato un limite di assunzione giornaliera raccomandato a 25 mg per kg di peso corporeo.
D'altro canto, gli input di origine vegetale stanno registrando una crescita robusta, con un tasso di crescita annuo composto (CAGR) del 6.55%. Questa crescita è in gran parte trainata dalle schede di valutazione dei rivenditori che valutano l'intensità di carbonio e i rischi di deforestazione, incoraggiando l'adozione di pratiche sostenibili. Le alternative di origine animale, come i fosfolipidi del latte, stanno gradualmente perdendo quote di mercato al di fuori del segmento del latte artificiale. Questo declino è attribuito alla maggiore consapevolezza dei consumatori in merito all'etichettatura degli allergeni e alla crescente enfasi sulla sostenibilità. I nuovi entranti nel mercato, concentrandosi su pratiche di approvvigionamento trasparenti e sottolineando le credenziali dell'agricoltura rigenerativa, stanno guadagnando terreno assicurandosi partnership di co-sviluppo con marchi emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le formulazioni lattiero-casearie superano lo slancio della panificazione tradizionale
Nel 31.95, il settore della panificazione e della pasticceria ha conquistato il 2025% della quota di mercato degli emulsionanti alimentari, sostenuta da prodotti di punta come il pane per sandwich e i cioccolatini stampati. L'innovazione di prodotto si concentra su polveri a doppia funzione che offrono morbidezza alla mollica e resistenza al gelo per la logistica degli impasti surgelati.
Le linee di prodotti lattiero-caseari e dessert, in espansione a un CAGR del 6.86%, sfruttano emulsionanti di nuova generazione per stabilizzare latti vegetali ad alto contenuto di grassi, yogurt di cocco fermentati e novità vegane surgelate. Le miscele che combinano mono-digliceridi con idrocolloidi mantengono i cristalli di ghiaccio fini durante la distribuzione, riducendo i difetti sensoriali. I lanci di bevande mostrano una crescente integrazione di tecnologie di emulsione nebulizzata per sospendere estratti botanici micronizzati in tè a basso contenuto di zucchero. I settori della lavorazione della carne utilizzano emulsionanti per aumentare la ritenzione idrica e la tagliabilità nei prosciutti riformulati, mantenendo al contempo la dicitura "senza fosfati sintetici".
Analisi geografica
Nel 2025, il Nord America ha mantenuto la sua posizione di maggiore contributore regionale, contribuendo al 31.40% del fatturato globale. Questa leadership deriva da capacità produttive avanzate e dall'efficiente percorso di notifica GRAS della FDA, che accelera la commercializzazione di sistemi innovativi. Le multinazionali statunitensi continuano a guidare l'innovazione globale attraverso significativi investimenti in ricerca e sviluppo, che hanno portato a progressi come la lecitina modificata con enzimi, che migliora la stabilità delle bevande funzionali tollerando le fluttuazioni di pH. Inoltre, l'espansione delle catene di panetteria ispaniche sta alimentando la domanda di miscele emulsionanti personalizzate che riproducono le consistenze tradizionali, nel rispetto delle linee guida USDA sulla riduzione del sodio. Questi fattori evidenziano la capacità del Nord America di guidare l'innovazione, rispondendo al contempo alle mutevoli esigenze dei consumatori e delle normative.
Si prevede che l'area Asia-Pacifico crescerà a un solido CAGR del 6.64% fino al 2031, trainata dall'aumento del reddito disponibile e dalla crescente domanda di cibi pronti in mercati chiave come Cina, India, Indonesia e Vietnam. I trasformatori regionali stanno adattando i sistemi di panificazione occidentali per soddisfare le preferenze locali, come ad esempio la necessità di impasti più morbidi. In India, i sussidi governativi per le infrastrutture della catena del freddo stanno favorendo l'adozione di dessert surgelati, che si affidano a emulsionanti ad alte prestazioni per garantire qualità e consistenza. Nel frattempo, i produttori cinesi di ingredienti stanno aumentando la produzione di lecitina di girasole per mitigare i rischi associati alla volatilità dell'offerta di soia. Questi sviluppi posizionano l'area Asia-Pacifico come un mercato dinamico e in rapida espansione.
L'Europa, pur essendo un mercato maturo, rimane un polo di innovazione, trainata da rigorosi standard di sostenibilità e dalla crescente domanda di ingredienti naturali da parte dei consumatori. Le linee guida normative dell'EFSA stanno definendo livelli di esposizione più sicuri e incoraggiando riformulazioni graduali per soddisfare i requisiti di etichettatura in continua evoluzione. I paesi nordici sono all'avanguardia nell'adozione di emulsionanti a base di colza, a dimostrazione dell'impegno verso le materie prime nazionali. Nel frattempo, il Sud America e il Medio Oriente e l'Africa, sebbene con contributi minori, stanno assistendo a una crescita accelerata. Le multinazionali della panificazione stanno espandendo le proprie attività in Brasile, Arabia Saudita e Sudafrica, adottando strategie di localizzazione come lo sviluppo di miscele in polvere in grado di resistere alle elevate temperature di conservazione nelle catene di approvvigionamento equatoriali. Questi sforzi sottolineano l'adattabilità dei fornitori alle sfide e alle opportunità regionali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Gli emulsionanti alimentari sono regolamentati come additivi alimentari, con condizioni d'uso e specifiche di purezza che variano a seconda della giurisdizione, il che comporta cicli di riformulazione dettati dalla conformità per i marchi multinazionali. Nell'Unione Europea, il Regolamento (CE) n. 1333/2008 rimane il quadro di riferimento principale, con l'EFSA responsabile della valutazione del rischio e la Commissione europea che aggiorna le condizioni e le specifiche dell'elenco dell'Unione tramite emendamenti. Nel gennaio 2026, il Regolamento (UE) 2026/196 della Commissione ha modificato l'uso e le specifiche degli additivi, comprese le modifiche che interessano i comuni stabilizzanti e additivi correlati agli emulsionanti come la carragenina (E 407), la gomma di semi di carruba (E 410), la gomma di guar (E 412), la gomma arabica (E 414), la gomma di xantano (E 415), le pectine (E 440) e l'amido sodio ottenil succinato (E 1450). Ciò aumenta l'importanza della gestione delle specifiche per i fornitori che servono i produttori di alimenti e bevande dell'UE.
L'EFSA ha inoltre pubblicato le linee guida aggiornate del 2026 sui requisiti dei dati scientifici per le domande di autorizzazione degli additivi alimentari, inasprendo le aspettative per i dossier a supporto di nuove autorizzazioni e modifiche. Le linee guida richiedono prove tossicologiche a livelli differenziati e un trattamento più standardizzato dell'esposizione e dell'incertezza. A livello globale, il JECFA FAO/OMS rimane un punto di riferimento fondamentale per le specifiche e le valutazioni di sicurezza, come dimostra la sua centesima riunione nel giugno 2025, che promuove l'allineamento transfrontaliero per esportatori e importatori di ingredienti e miscele emulsionanti.
Analisi della catena del valore
La catena del valore degli emulsionanti alimentari inizia con materie prime come semi oleosi (soia, girasole, colza), grassi speciali, carboidrati (mais e altre fonti di amido) e co-ingredienti funzionali utilizzati nelle miscele (idrocolloidi e proteine). Questi input vengono trasformati da aziende integrate agroalimentari e di ingredienti chimici in classi principali di emulsionanti (mono- e digliceridi, lecitine, esteri e miscele di sistemi), quindi standardizzati per soddisfare le specifiche del cliente e le normative regionali sugli additivi. Recenti operazioni verticali e orizzontali sottolineano come la sicurezza dell'approvvigionamento e le piattaforme funzionali vengano consolidate, tra cui l'acquisizione da parte di Bunge del business di IFF relativo al concentrato di proteine di soia, alla lecitina e alla lavorazione della soia (incluso il marchio Solec) nel marzo 2026. L'accordo rafforza l'accesso a monte ai flussi legati alla lecitina che alimentano i sistemi di emulsionamento per prodotti da forno, dolciumi e bevande.
A valle della filiera, gli emulsionanti vengono venduti tramite canali diretti a produttori alimentari multinazionali e attraverso distributori e aziende regionali di miscelazione conto terzi che servono le PMI, con laboratori applicativi e servizi tecnici che fungono da punto di conversione chiave per prodotti da forno, alternative ai latticini, salse e prodotti pronti al consumo. I produttori di ingredienti stanno inoltre aggiungendo nodi di produzione regionali e partnership per ridurre i tempi di consegna e localizzare le formulazioni, come nel caso di Ingredion che ha annunciato una joint venture e un investimento azionario del 9% in Sanstar Limited nel maggio 2026 per la produzione di ingredienti speciali derivati dal mais in India. Sul fronte dell'innovazione, nuove vie di lavorazione stanno entrando nella catena, come dimostra l'accordo di sviluppo commerciale annunciato nel luglio 2026 tra LBB Specialties e Ruby Bio per emulsionanti derivati dalla fermentazione e privi di olio di palma, che indica un percorso che riduce la dipendenza dalle tradizionali forniture di olio vegetale, innalzando al contempo gli standard per la documentazione normativa e la qualificazione dei clienti per i nuovi input.
Panorama competitivo
Il mercato degli emulsionanti alimentari è moderatamente frammentato. Tra i principali attori del mercato studiato figurano Corbion NV, Cargill Incorporated, Kerry Group Plc, BASF SE e Archer Daniels Midland Company, oltre a numerosi operatori privati e nazionali che operano nei mercati regionali e nazionali. Al fine di aumentare le proprie quote di mercato, le aziende si stanno concentrando sullo sviluppo di prodotti nuovi e innovativi, puntando sulla nuova formulazione degli emulsionanti alimentari. Inoltre, le aziende si stanno concentrando sull'aumento della capacità produttiva dei loro impianti esistenti, investendo al contempo in attività di ricerca e sviluppo. Pertanto, si prevede che il mercato studiato vedrà numerosi lanci di prodotti durante il periodo di previsione.
Innovatori di medie dimensioni come Taiyo Kagaku e Ingredion si stanno concentrando su piattaforme clean-label, con particolare attenzione ai sistemi a base di enzimi e fibre. I loro flessibili framework di ricerca e sviluppo consentono lo sviluppo di soluzioni personalizzate per segmenti ad alta crescita come i frullati proteici vegetali. Il crescente numero di brevetti depositati per emulsionanti multifunzionali con proprietà antiossidanti e antimicrobiche evidenzia la transizione del settore verso formulazioni di ingredienti semplificate.
Le collaborazioni tra produttori di apparecchiature e fornitori di emulsionanti stanno diventando sempre più strategiche. L'integrazione di miscelatori ad alto taglio nei laboratori applicativi accelera la transizione dal prototipo alla produzione, riducendo significativamente i tempi di progetto. I nuovi operatori stanno affrontando le sfide della localizzazione concedendo in licenza le formulazioni a miscelatori regionali per conto terzi, una strategia che evita i dazi all'importazione e accelera l'ingresso nel mercato. Con l'aumento del controllo sulle pratiche "clean-label", le aziende che offrono catene di fornitura trasparenti e metriche di sostenibilità verificate da terze parti si stanno posizionando come partner privilegiati per i marchi multinazionali.
Leader del settore degli emulsionanti alimentari
-
BASF SE
-
Corbion NV
-
Cargill Incorporated
-
Kerry Group Plc
-
Archer Daniels Midland Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Corbion ha lanciato LUMI Set, uno stabilizzante per glasse senza biossido di titanio per applicazioni in pasticceria. Il lancio si rivolge alle attività di riformulazione di glasse e decorazioni in cui è richiesta stabilità di colore e consistenza senza TiO2, supportando il posizionamento di Corbion nei sistemi funzionali conformi alle etichette per i panifici commerciali.
- Settembre 2025: BASF e Louis Dreyfus Company hanno completato la vendita e l'acquisizione della divisione Food and Health Performance Ingredients di BASF, trasferendo gli impianti di produzione di Illertissen, in Germania, e circa 300 dipendenti a LDC. La transazione ha ceduto un portafoglio che include emulsionanti alimentari e agenti aeranti a un nuovo proprietario con una presenza più solida nella catena del valore agroalimentare, rimodellando i rapporti con i fornitori per i clienti che si riforniscono di ingredienti ad alte prestazioni da tale sito.
- Dicembre 2024: BASF ha firmato un accordo vincolante per la vendita della sua divisione Food and Health Performance Ingredients, che comprende emulsionanti alimentari e agenti aeranti, a Louis Dreyfus Company. L'annuncio ha segnato un riallineamento strategico del portafoglio e ha definito le successive fasi di integrazione, con ripercussioni sulla pianificazione della continuità operativa per i clienti che si affidano alla gestione della fornitura e all'assistenza tecnica da parte di BASF.
Ambito del rapporto sul mercato globale degli emulsionanti alimentari
Gli emulsionanti alimentari sono additivi alimentari sintetici o naturali che aiutano la stabilizzazione e la formazione di emulsioni riducendo la tensione superficiale all'interfaccia olio-acqua. Questo rapporto sul mercato globale degli emulsionanti alimentari offre approfondimenti chiave sugli ultimi sviluppi. Il rapporto analizza le tendenze, i driver e le sfide recenti che interessano lo spazio di mercato. Il mercato globale degli emulsionanti alimentari è segmentato in base al tipo, all'applicazione e alla geografia. Per tipo, il mercato è segmentato in lecitina, monogliceride, digliceride e derivati, estere di sorbitano, estere di poliglicerolo e altri tipi. Per applicazione, il mercato è segmentato in prodotti lattiero-caseari e surgelati, prodotti da forno, carne, pollame e frutti di mare, bevande, dolciumi e altre applicazioni. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di prodotto
| Mono-Di-Gliceridi e Derivati |
| Lecitina |
| Esteri di sorbato |
| Altro emulsionante |
Per modulo
| Pastello |
| Liquido |
Per fonte
| Impianto |
| Sintetico/di origine biologica |
| Animale |
Per Applicazione
| Panetteria e Confetteria |
| Latticini e dessert |
| Bevande |
| Carne e prodotti a base di carne |
| Zuppe, salse e condimenti |
| Altre applicazioni |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Mono-Di-Gliceridi e Derivati | |
| Lecitina | ||
| Esteri di sorbato | ||
| Altro emulsionante | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per fonte | Impianto | |
| Sintetico/di origine biologica | ||
| Animale | ||
| Per Applicazione | Panetteria e Confetteria | |
| Latticini e dessert | ||
| Bevande | ||
| Carne e prodotti a base di carne | ||
| Zuppe, salse e condimenti | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli emulsionanti alimentari?
Nel 4.29 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 5.55 miliardi di dollari entro il 2031.
Quale tipologia di emulsionante detiene la quota di mercato maggiore tra gli emulsionanti alimentari?
I mono-digliceridi e i derivati sono stati i principali con una quota del 33.15% nel 2025.
Perché gli emulsionanti in polvere crescono più velocemente di quelli liquidi?
Le varianti in polvere offrono una maggiore durata di conservazione, una spedizione più semplice e una perfetta integrazione nelle miscele secche, supportando un CAGR del 6.28%.
Quale segmento applicativo si sta espandendo più rapidamente?
I prodotti lattiero-caseari e i dessert, in particolare le alternative vegetali, stanno aumentando a un CAGR del 6.86% fino al 2031.


