

Dimensioni e quota di mercato della stampa 3D di alimenti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
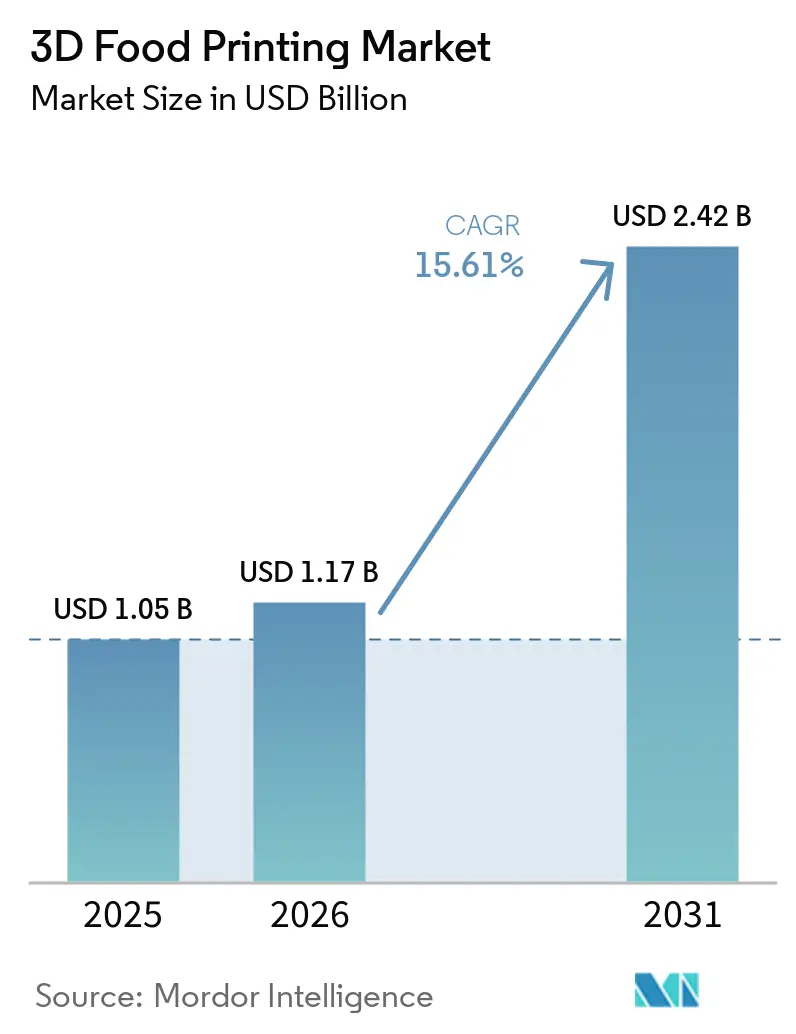
| Dimensione del mercato (2026) | 1.17 miliardo di dollari |
| Dimensione del mercato (2031) | 2.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
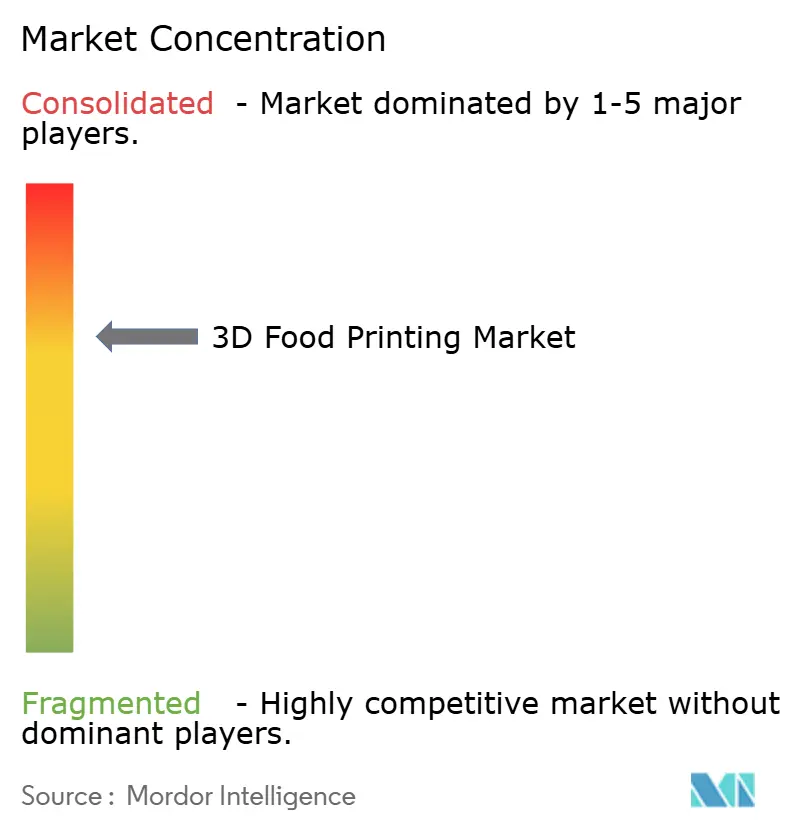
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della stampa 3D di alimenti a cura di Mordor Intelligence
Il mercato della stampa 3D di alimenti ha raggiunto un valore di 1.17 miliardi di dollari nel 2026, in crescita rispetto agli 1.05 miliardi di dollari del 2025, e si prevede che salirà a 2.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.61%. Questa forte crescita riflette progressi normativi, una maggiore partecipazione del capitale di rischio e casi d'uso più ampi che stanno spostando la tecnologia dalle cucine pilota agli ambienti commerciali tradizionali. La crescente domanda di nutrizione personalizzata, la comprovata capacità di ridurre gli sprechi alimentari attraverso un porzionamento preciso e il supporto istituzionale per le proteine alternative sono alla base di una crescita sostenuta dei ricavi. Allo stesso tempo, i produttori di apparecchiature e i fornitori di ingredienti stanno adottando modelli di ricavi ricorrenti, che migliorano la visibilità per gli investitori e accelerano l'iterazione del prodotto. Gli operatori nordamericani continuano a beneficiare di una maggiore chiarezza normativa iniziale, ma i paesi dell'Asia-Pacifico stanno colmando il divario grazie a consorzi di ricerca e sviluppo sostenuti dai governi e a percorsi di approvazione semplificati.
Punti chiave del rapporto
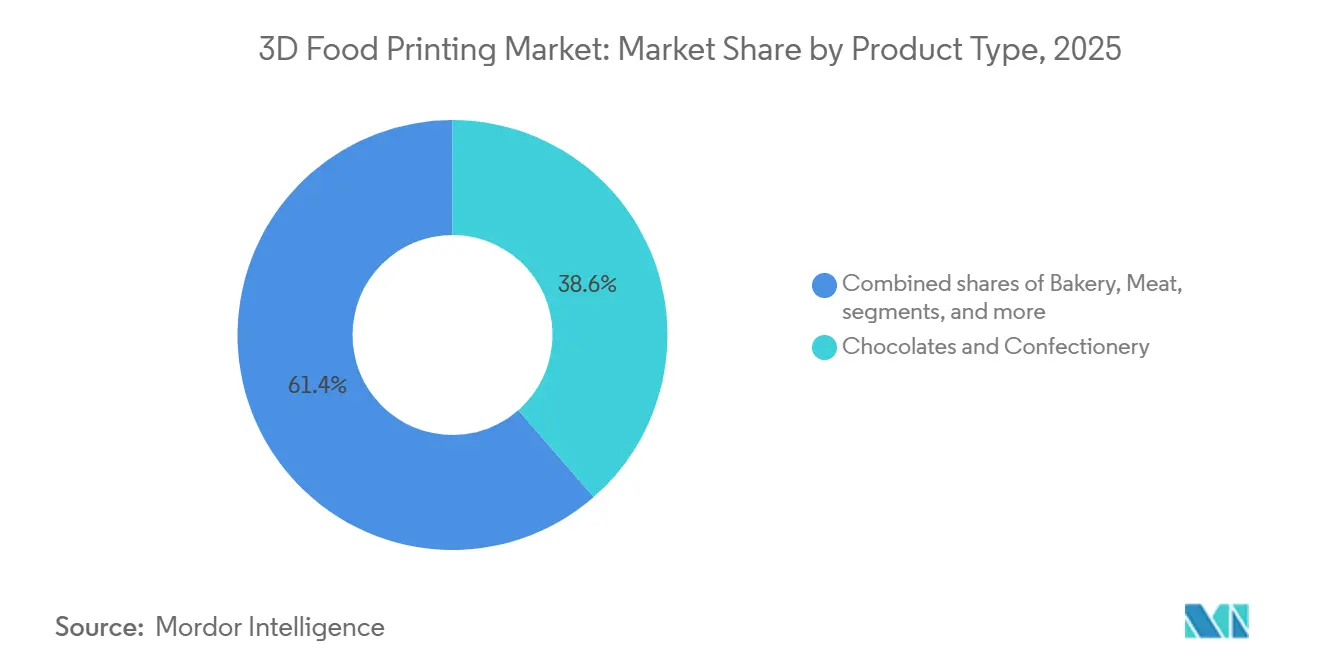
- Per tipologia di prodotto, nel 2025 cioccolatini e dolciumi detenevano il 38.58% della quota di mercato della stampa alimentare 3D, mentre si prevede che carne e pesce cresceranno a un CAGR del 18.02% entro il 2031.
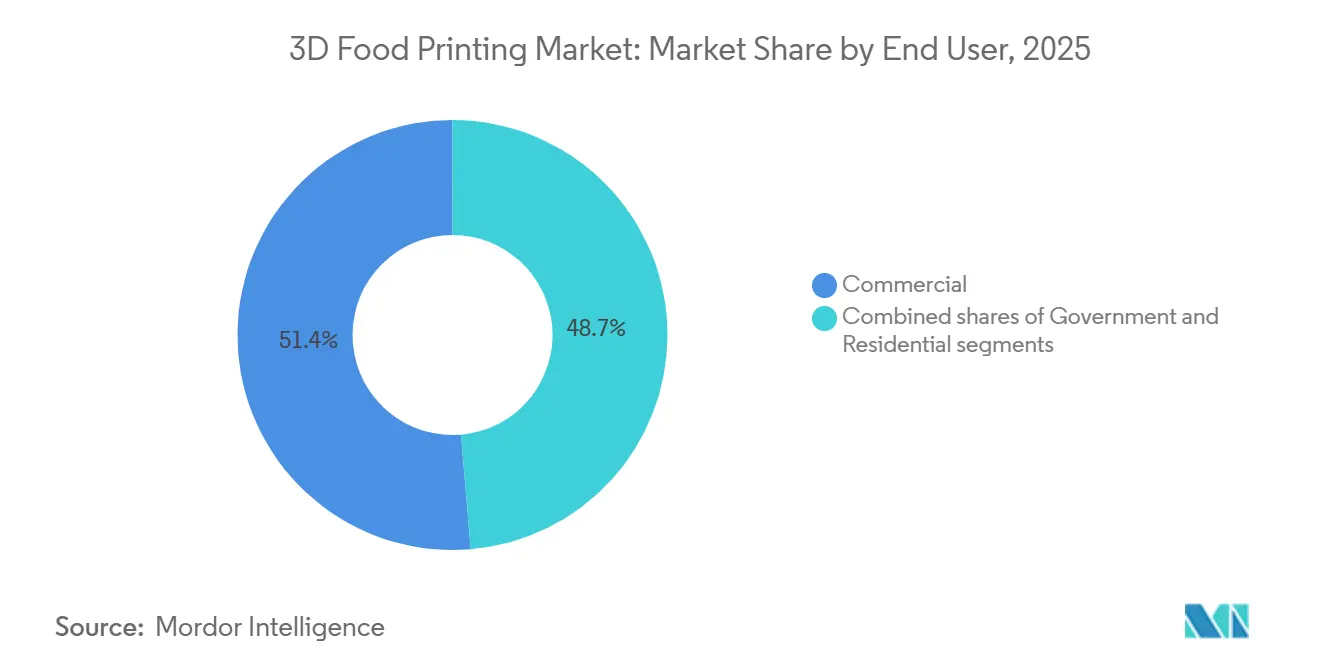
- Per quanto riguarda l'utente finale, gli operatori commerciali hanno registrato il 51.35% dei ricavi nel 2025, mentre si prevede che il segmento residenziale crescerà a un CAGR del 17.23% fino al 2031.
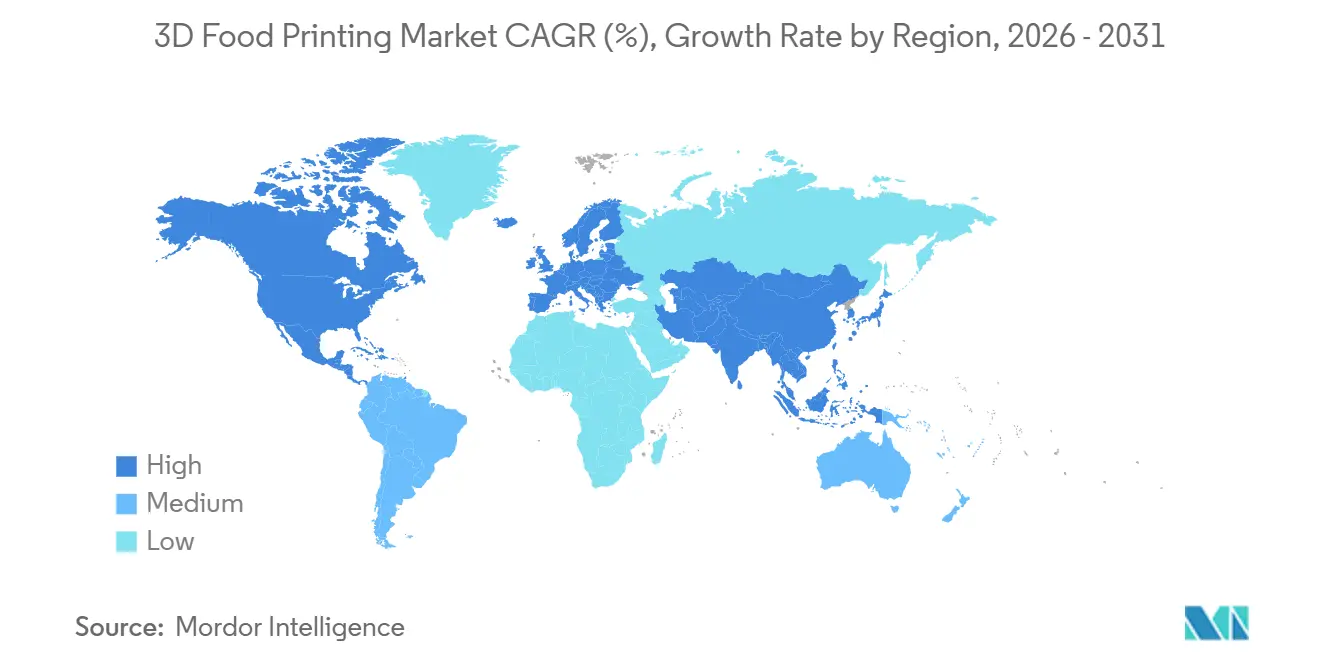
- In termini geografici, il Nord America ha controllato il 41.12% delle vendite nel 2025, mentre l'area Asia-Pacifico è posizionata per registrare un CAGR del 17.85% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stampa 3D di alimenti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di nutrizione personalizzata e alimenti personalizzati | + 3.2% | Globale, con i primi guadagni in Nord America, Europa occidentale e Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Riduzione degli sprechi alimentari attraverso il porzionamento preciso e la produzione su richiesta | + 2.1% | Globale, in particolare Europa (mandati di sostenibilità) e Giappone (cultura dell'efficienza delle risorse) | A lungo termine (≥ 4 anni) |
| Innovazioni nella biostampa per carne, pesce e prodotti ricchi di nutrienti | + 4.5% | Nord America, Israele, Singapore e mercati selezionati dell'UE con chiarezza normativa | Medio termine (2-4 anni) |
| Gli stili di vita frenetici aumentano la necessità di spuntini veloci e golosi | + 1.8% | Nord America, Europa occidentale e ricche metropoli dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescita delle alternative vegetali tramite stampa 3D | + 2.7% | Centri urbani del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazioni tecnologiche in crescita da parte dei produttori | + 3.0% | Globale, guidato da centri di innovazione in Israele, Giappone, Stati Uniti e Germania | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di nutrizione personalizzata e alimenti personalizzati
Le stampanti 3D per alimenti stanno trasformando la nutrizione personalizzata, trasformandola da un concetto di marketing a una realtà pratica. L'Università di Yamagata ha sviluppato stampanti 3D per alimenti che utilizzano materiali in gel morbido per creare pasti dalla consistenza modificata per pazienti anziani con difficoltà di deglutizione. Questa innovazione mette in luce le potenzialità della progettazione digitale: modificare la durezza, la densità dei nutrienti e il contenuto di allergeni in un unico ciclo di produzione. Questa tecnologia colma una lacuna critica nei servizi di ristorazione collettiva, dove accogliere i residenti con esigenze dietetiche specifiche, come diabete, allergie o disfagia, richiedeva tradizionalmente flussi di lavoro separati in cucina, con un conseguente aumento dei costi di manodopera. Tuttavia, le applicazioni di questa tecnologia vanno oltre l'assistenza agli anziani. Ospedali e cliniche specialistiche possono ora fornire in modo efficiente pasti personalizzati in base alle esigenze individuali dei pazienti, aderendo a diete terapeutiche senza la necessità di linee di produzione parallele. Musashi Engineering è leader di mercato con la sua stampante 3D FOODMASTER, integrata con il software proprietario Mu-SLICER. L'azienda sottolinea la capacità della stampante di controllare con precisione sia l'estrusione che il movimento simultaneamente, garantendo la produzione di forme alimentari stabili e di alta qualità, su misura per le specifiche esigenze del cliente. Questo passaggio dalla produzione convenzionale in lotti alla personalizzazione di massa sta ridefinendo l'economia dei segmenti alimentari di nicchia, consentendo di servire in modo redditizio gruppi più piccoli di pazienti o consumatori che in precedenza non erano redditizi.
Innovazioni nella biostampa per carne, pesce e prodotti ricchi di nutrienti
La biostampa è passata dalla ricerca accademica a programmi commercialmente scalabili, grazie anche alle approvazioni normative che hanno sbloccato investimenti di capitale precedentemente bloccati. Nel dicembre 2023, Aleph Farms ha ottenuto l'approvazione preliminare dal Ministero della Salute israeliano per produrre e vendere bistecche di manzo coltivate. Queste bistecche sono sviluppate a partire da cellule provenienti da un ovulo fecondato di una mucca Black Angus. Dopo l'approvazione finale dell'etichetta e l'ispezione, si prevede che questi prodotti raggiungeranno i consumatori. Questo traguardo è fondamentale in quanto stabilisce il quadro tecnico e normativo per i tagli muscolari interi biostampati in 3D, che generano margini di profitto più elevati rispetto ai prodotti macinati o meno strutturati a base di cellule. Contemporaneamente, Revo Foods e Paleo stanno guidando un'iniziativa finanziata dall'UE da 2.2 milioni di euro (2.4 milioni di dollari) per creare salmone vegano stampato in 3D. I loro sforzi si concentrano sul segmento ibrido di cellule vegetali, in cui la combinazione di grassi coltivati con proteine vegetali consente un ingresso più rapido sul mercato e riduce i costi di produzione rispetto ai prodotti ittici ottenuti interamente da colture cellulari. Questo approccio evidenzia come i primi utilizzatori si stiano diversificando tra piattaforme proteiche pure coltivate, ibride e di origine vegetale per ottimizzare i ricavi, man mano che l'economia delle colture cellulari continua a svilupparsi. Inoltre, Aleph Farms ha stretto una partnership con BioRaptor nel maggio 2024 per sfruttare l'ottimizzazione dei bioprocessi basata sull'intelligenza artificiale per scalare la produzione di carne coltivata. Questa collaborazione sottolinea il ruolo fondamentale degli strumenti computazionali nel raggiungere la competitività in termini di costi rispetto alla carne convenzionale.
Riduzione degli sprechi alimentari attraverso il porzionamento preciso e la produzione su richiesta
La produzione on-demand tramite stampa 3D risolve un'inefficienza critica nelle filiere alimentari: la disparità tra la produzione in lotti basata sulle previsioni e il consumo effettivo, che si traduce in sprechi a livello di vendita al dettaglio, ristorazione e consumo domestico. Musashi Engineering, in collaborazione con l'Aichi Industrial Science and Technology Center e MP Gokyo Food & Chemical, ha sviluppato materie prime utilizzando risorse sottoutilizzate, come bucce di patate dolci arrostite e specie ittiche di basso valore. Questa innovazione dimostra come le stampanti 3D possano convertire materie prime in eccesso o irregolari in prodotti commerciabili. Questa capacità è particolarmente significativa in Giappone, dove le politiche industriali enfatizzano l'efficienza delle risorse e i produttori alimentari sono sottoposti a crescenti pressioni per ridurre i rifiuti organici. Inoltre, la tecnologia consente un porzionamento preciso, risolvendo la sovrapproduzione insita nei processi a lotti fissi e consentendo agli operatori di stampare solo la quantità necessaria per l'uso immediato. Una dimostrazione pubblica presso il Museo Nazionale delle Scienze Emergenti del Giappone nel dicembre 2024 ha presentato sushi stampato in 3D a base di surimi e riso, evidenziando il potenziale di riduzione dello spreco alimentare trasformando ingredienti a basso costo in piatti di alta qualità. Il vantaggio strategico risiede nello svincolare il volume di produzione dal rischio di inventario, un cambiamento che supporta sia le cucine commerciali che operano con margini ridotti sia le istituzioni che si sforzano di soddisfare i requisiti di sostenibilità.
Crescita delle alternative vegetali tramite stampa 3D
In alcuni mercati occidentali, la crescita dell'adozione di proteine vegetali ha subito un rallentamento, principalmente a causa delle differenze di gusto e consistenza rispetto ai prodotti di origine animale. Questa difficoltà crea un'opportunità per la tecnologia di stampa 3D di produrre formati strutturati e simili alla carne, impossibili da ottenere con i metodi tradizionali di estrusione e stampaggio. Nel febbraio 2024, Steakholder Foods ha firmato un memorandum d'intesa con Wyler Farm per implementare la stampa 3D su scala industriale per la produzione di bistecche di manzo vegetali. Sfruttando l'avanzata stampante per carne MX200 di Steakholder e il suo premiscelato proprietario per bistecche di manzo, la partnership mira a produrre analoghi di muscolo intero su scala commerciale. Questa collaborazione è significativa in quanto unisce un innovatore tecnologico a un affermato produttore di tofu, consentendo un ingresso più rapido sul mercato senza la necessità di costruire una rete di distribuzione da zero. Nell'ottobre 2024, Steakholder ha ricevuto il suo primo ordine da Wyler Farm nell'ambito di un accordo di cooperazione commerciale. I premiscelati supporteranno una nuova linea di prodotti vegetali, "Whaat Meat?! by Steakholder", destinata ai canali di vendita al dettaglio, ristorazione e catering in Israele. Il passaggio dalla collaborazione in Ricerca e Sviluppo agli ordini di acquisto rappresenta una tappa fondamentale, a indicare che i prodotti a base vegetale stampati in 3D stanno entrando nella produzione commerciale. Inoltre, stanno emergendo modelli di ricavi ricorrenti, incentrati su forniture di premiscele proprietarie e accordi di royalty legati alle vendite del prodotto finale.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali delle stampanti 3D e dei materiali | -2.8% | Globale, con un impatto acuto nei mercati emergenti sensibili ai prezzi e nei piccoli operatori della ristorazione | A breve termine (≤ 2 anni) |
| Ostacoli normativi sulla sicurezza alimentare, l'igiene e l'etichettatura | -2.3% | Frammentato tra le giurisdizioni; impatto più elevato nell'UE (approvazioni di nuovi alimenti) e nei mercati senza quadri chiari | Medio termine (2-4 anni) |
| Scarsa familiarità e scetticismo dei consumatori nei confronti del cibo stampato in 3D | -1.5% | Ampia, con maggiore resistenza nelle culture alimentari conservatrici e nelle fasce demografiche più anziane | A lungo termine (≥ 4 anni) |
| Problemi della catena di fornitura per inchiostri e polveri specializzati | -1.2% | Globale, con colli di bottiglia nelle regioni prive di fornitori locali di ingredienti o di logistica della catena del freddo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali delle stampanti 3D e dei materiali
L'intensità di capitale rimane un ostacolo importante alla più ampia adozione delle stampanti 3D alimentari industriali. Questi sistemi richiedono ingenti investimenti iniziali, che le piccole e medie imprese faticano a giustificare senza tempi di ammortamento chiari. I risultati finanziari di Steakholder Foods per la prima metà del 2024 illustrano l'entità di questa sfida. Nonostante la riduzione delle spese di ricerca e sviluppo del 54% su base annua, portandole a 1.6 milioni di dollari, l'azienda ha registrato una perdita netta di 4.4 milioni di dollari e ha assorbito un importo equivalente di liquidità operativa, evidenziando il prolungato consumo di liquidità associato alla commercializzazione di piattaforme tecnologiche alimentari ad alta intensità di capitale. Gli utenti finali si trovano ad affrontare sfide economiche simili: i sistemi di livello commerciale, necessari per una produttività costante e operazioni sicure per gli alimenti, spesso costano più di 100,000 dollari. Inoltre, gli inchiostri e le miscele premiscelate brevettati per uso alimentare hanno un prezzo elevato a causa della limitata concorrenza tra i fornitori. LaserCook Inc., fondata nell'agosto 2023, sta introducendo una stampante 3D alimentare laser che utilizza l'irradiazione laser per solidificare regioni specifiche di una materia prima liquida. L'azienda sostiene che il suo sistema offre costi inferiori e una ridotta complessità meccanica rispetto ai sistemi di estrusione a vite forniti da Apptec[1]Fonte: apptec, "10 nuove scoperte che ho imparato sviluppando una stampante 3D per alimenti", apptec.co.jpQuesta innovazione riflette gli sforzi dei produttori di apparecchiature per perseguire strategie di riduzione dei costi dirompenti. Tuttavia, il mercato rimane dominato da piattaforme legacy più costose. Strategicamente, affinché i produttori possano penetrare mercati diversi da quelli dell'ospitalità di lusso e della ristorazione collettiva, dovranno adottare modelli di leasing delle apparecchiature o ottenere significative riduzioni dei costi dell'hardware.
Ostacoli normativi sulla sicurezza alimentare, l'igiene e l'etichettatura
La frammentazione normativa tra le diverse giurisdizioni complica ulteriormente la conformità, ritardando il lancio dei prodotti e aumentando i costi di ingresso sul mercato. Questa sfida è particolarmente significativa per i nuovi formati proteici che non si allineano alle categorie alimentari esistenti. Sebbene la Food and Drug Administration e il Dipartimento dell'Agricoltura degli Stati Uniti abbiano introdotto un quadro normativo congiunto per i prodotti ottenuti da colture cellulari, i requisiti di etichettatura e le restrizioni a livello statale rimangono irrisolti. Ad esempio, la Florida ha emanato un divieto di vendita di carne coltivata nel 2024. In Europa, il processo di approvazione dei nuovi alimenti da parte dell'Autorità europea per la sicurezza alimentare prevede lunghe revisioni e ampi requisiti in materia di dati, che le aziende più piccole spesso faticano a soddisfare, creando una barriera all'ingresso. Aleph Farms ha ottenuto l'approvazione normativa in Israele nel gennaio 2024, segnando un traguardo significativo. Tuttavia, l'azienda deve ancora ottenere l'approvazione dell'etichetta e superare le ispezioni finali prima di iniziare le vendite commerciali, il che evidenzia come l'esito positivo delle domande di autorizzazione non garantisca l'accesso immediato al mercato. Nel maggio 2024, il contesto normativo favorevole di Singapore ha permesso a GOOD Meat di lanciare il suo pollo coltivato al dettaglio, dimostrando come processi di approvazione semplificati possano attrarre investimenti e accelerare la commercializzazione. La conclusione strategica è che le aziende stanno sfruttando l'arbitraggio geografico, dando priorità ai mercati con quadri normativi chiari e ritardando l'ingresso in regioni con politiche incerte o restrittive.
Analisi del segmento
Per tipo di prodotto: le proteine strutturate sfidano il dominio dei dolciumi
Si prevede che i segmenti di carne e pesce cresceranno a un CAGR del 18.02% dal 2026 al 2031, superando tutte le altre categorie di prodotti, nonostante cioccolato e dolciumi detengano una quota del 38.58% nel 2025. Questa divergenza riflette un cambiamento fondamentale nella cattura del valore: le applicazioni dolciarie monetizzano l'accettazione consolidata da parte dei consumatori e le basse barriere tecniche, mentre i formati proteici strutturati mirano all'opportunità a margine più elevato in carne e pesce alternativi, dove la stampa 3D risolve i problemi di consistenza e aspetto che l'estrusione non può affrontare. L'approvazione normativa di Aleph Farms del gennaio 2024 per le bistecche di manzo coltivate convalida il percorso tecnico per i tagli di muscolo intero biostampati, che hanno un prezzo premium rispetto ai prodotti macinati o non strutturati a base di cellule.
Le applicazioni nel settore della panificazione continuano a contribuire in modo costante, sfruttando la stampa 3D per produrre forme complesse e design intricati che differenziano le offerte premium nel settore dell'ospitalità e della vendita al dettaglio. Lo sviluppo da parte dell'Università di Yamagata di stampanti 3D per alimenti destinati agli anziani, in grado di produrre piatti visivamente accattivanti con consistenza modificata simili ai pasti tradizionali, illustra la versatilità della tecnologia al di là delle proteine e dei prodotti dolciari. Altri tipi di prodotti, tra cui salse, analoghi dei latticini e alimenti funzionali, rappresentano opportunità emergenti in cui la stampa 3D consente una precisa stratificazione dei nutrienti e formulazioni personalizzate. La collaborazione di Musashi Engineering con l'Università di Medicina e Odontoiatria di Tokyo e uno chef specializzato in cucina francese adatta ai disfagia ha prodotto forme di mousse 2D e 3D volte a migliorare la nutrizione e il piacere del pasto per i pazienti anziani, dimostrando che le applicazioni di nicchia possono guidare l'adozione in contesti istituzionali, come osservato da Musashi Engineering [2] Fonte: Musashi Engineering, "3D Food Printer Overview", Musashi Engineering, musashi-engineering.co.jp . L'implicazione strategica è che le aziende consolidate nel settore dolciario devono difendere la propria quota di mercato accelerando l'innovazione in termini di personalizzazione e complessità del design, mentre le aziende emergenti nel settore della carne e dei prodotti ittici si affrettano a raggiungere la parità di costo con le proteine convenzionali prima che i mercati dei capitali perdano la pazienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento residenziale accelera mentre il commerciale matura
Nel 2025, le cucine commerciali rappresentavano il 51.35% del fatturato globale, trainate da ristoranti e hotel che sfruttavano il risparmio di manodopera e la differenziazione del menu. I ristoranti di alta cucina, tra i primi ad adottare questa tecnologia, stampano elaborate sculture di dessert durante le ore di minore affluenza, aumentando lo scontrino medio senza incrementare il personale. Questa tendenza evidenzia come le cucine commerciali stiano utilizzando la tecnologia di stampa 3D alimentare per migliorare l'efficienza operativa e offrire piatti unici che attraggono i clienti. Nella prima metà del 2024, Steakholder Foods ha siglato quattro contratti commerciali, in particolare con l'Istituto di Ricerca Tecnologica Industriale di Taiwan, creando un modello replicabile che integra hardware, premiscelati e royalty. Questi accordi dimostrano la crescente adozione di soluzioni di stampa 3D alimentare in ambito commerciale, sottolineandone la scalabilità e la redditività.
Si prevede che il canale residenziale raggiungerà un tasso di crescita annuo composto (CAGR) del 17.23% fino al 2031, con elettrodomestici di dimensioni sempre più ridotte e prezzi più accessibili. Il design innovativo di LaserCook, caratterizzato da un numero ridotto di parti mobili, rende i suoi apparecchi accessibili anche agli appassionati di cucina di fascia alta. Questo sviluppo riflette la crescente accessibilità della tecnologia di stampa 3D alimentare per le famiglie, consentendo ai consumatori di sperimentare la preparazione di pasti personalizzati. Con particolare attenzione al controllo delle porzioni, alla gestione delle allergie e alla creatività culinaria, le proposte di valore stanno attirando il mercato della stampa 3D alimentare nelle case. Sebbene le applicazioni governative e delle agenzie spaziali siano di nicchia, il loro sostegno sottolinea la longevità della tecnologia, la stabilità nutrizionale e i sistemi di gestione dei rifiuti, aprendo la strada all'adozione da parte dei civili. Questi casi d'uso convalidano il potenziale della tecnologia per applicazioni più ampie, tra cui la produzione alimentare sostenibile e l'ottimizzazione delle risorse in ambienti con risorse limitate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della stampa alimentare 3D APAC
Dal 2026 al 2031, si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 17.85%, superando tutte le altre regioni. Questa crescita è trainata dai consorzi di ricerca e sviluppo supportati dal governo giapponese, dai rapidi sforzi di commercializzazione della Cina e dalle favorevoli politiche normative di Singapore, che creano un ambiente ideale per l'adozione della stampa 3D di alimenti. Nel maggio 2024, GOOD Meat ha raggiunto un traguardo importante lanciando a Singapore la prima vendita al dettaglio al mondo di pollo coltivato. Al prezzo di 7.20 SGD (5.30 USD) per una confezione da 120 grammi, questo sviluppo evidenzia come processi di approvazione semplificati possano consentire alle giurisdizioni di superare i mercati occidentali nella fornitura di alimenti stampati in 3D e coltivati ai consumatori. Il consorzio giapponese Soft3D Co-Creation, istituito per promuovere la ricerca e lo sviluppo di stampanti 3D per alimenti in collaborazione con gli operatori del settore alimentare, ha dimostrato progressi significativi. Le mostre pubbliche, come quella di sushi del 2024 presso il Museo Nazionale delle Scienze Emergenti di Miraikan, sottolineano il potenziale di questa tecnologia nel ridurre al minimo gli sprechi alimentari e trasformare ingredienti a basso costo in prodotti di alta qualità. Cina e India stanno rafforzando le proprie infrastrutture per le proteine alternative, con la nascita di produttori e fornitori locali in grado di servire i mercati interni a prezzi competitivi. Il settore della ristorazione australiano sta esplorando la stampa 3D per applicazioni di alta gamma nel settore dell'ospitalità, mentre la Corea del Sud sta aggiornando il proprio quadro normativo per includere alimenti coltivati in laboratorio e stampati in 3D.
Mercato nordamericano della stampa 3D di alimenti
Nel 2025, il Nord America deteneva una quota di mercato del 41.12%, supportata da una consolidata infrastruttura di ristorazione, da una rapida chiarezza normativa nell'ambito del quadro congiunto FDA-USDA per i prodotti ottenuti da colture cellulari e da ingenti investimenti di capitale di rischio in startup di tecnologia alimentare. Le partnership di Steakholder Foods del 2024 con Wyler Farm e l'Industrial Technology Research Institute di Taiwan illustrano la strategia del Nord America di puntare sia sul mercato nazionale che su quello dell'area Asia-Pacifico. Utilizzando tecnologie proprietarie, queste aziende non solo incrementano le vendite di attrezzature, ma generano anche ricavi ricorrenti dalla fornitura di ingredienti. Gli Stati Uniti rimangono il più grande mercato nazionale, alimentato dall'adozione in ristoranti premium, hotel e servizi di ristorazione collettiva. Tuttavia, le incongruenze normative a livello statale, come il divieto di vendita di carne coltivata in Florida del 2024, creano problemi di conformità che potrebbero ostacolare la crescita del mercato. Canada e Messico stanno emergendo come mercati secondari, con aziende canadesi che si concentrano sulla stampa 3D per diete specializzate e catene di ristorazione messicane che sperimentano la personalizzazione dei menu.
Mercato della stampa 3D di alimenti in EMEA e Sud America
Il mercato europeo della stampa 3D di alimenti è plasmato da rigide normative sui nuovi alimenti, imposte dall'Autorità europea per la sicurezza alimentare (EFSA). Queste normative, che richiedono lunghe procedure di revisione e un'ampia documentazione, tendono a favorire le aziende consolidate rispetto alle startup. Germania, Regno Unito, Francia e Italia sono all'avanguardia nell'adozione di questa tecnologia. Le aziende di ingegneria tedesche forniscono stampanti 3D industriali agli operatori del settore della ristorazione in tutta Europa, mentre nel Regno Unito le catene alberghiere stanno testando la personalizzazione per i menù stagionali. In Sud America, Medio Oriente e Africa, il mercato della stampa 3D di alimenti è ancora in una fase iniziale. Sfide come infrastrutture limitate, costi elevati delle attrezzature e scarsa consapevolezza dei consumatori ne ostacolano l'adozione. Tuttavia, l'interesse sta iniziando a crescere nelle aree urbane e nel segmento dell'ospitalità di alta gamma.
Panorama competitivo
Mentre le aziende si impegnano a proteggere la proprietà intellettuale e a stabilire alleanze distributive, le dinamiche competitive continuano a evolversi all'interno di un mercato da moderatamente a fortemente consolidato. Steakholder Foods integra l'hardware della stampante con miscele premiscelate proprietarie, creando un flusso di entrate ricorrente che compensa la natura ciclica delle vendite di hardware. Aleph Farms, specializzata in bistecche di manzo coltivate, si concentra sulla concessione in licenza dei suoi processi di bioprinting di base a produttori regionali. Questa strategia posiziona l'azienda come un abilitatore tecnologico, dando priorità all'innovazione e alla scalabilità rispetto alla produzione end-to-end.
LaserCook Inc. ha introdotto stampanti a solidificazione laser, destinate a rivoluzionare le strutture di costo e a sfidare i player consolidati che si affidano ad architetture basate sull'estrusione. Musashi Engineering si distingue per il suo software Mu-SLICER, evidenziando la crescente importanza del firmware e degli algoritmi slicer nel determinare la produttività e l'accuratezza della forma, oltre alla progettazione meccanica tradizionale. I fornitori di ingredienti stanno affermando sempre più il loro potere contrattuale, detenendo formulazioni che influenzano fattori critici come la sensazione al palato e il valore nutrizionale, segnalando il potenziale per future fusioni verticali all'interno del settore.
Il capitale privato rimane abbondante; tuttavia, gli investitori richiedono sempre più trasparenza sui margini dei beni di consumo e sui percorsi normativi. Le partnership tra produttori di hardware e importanti conglomerati alimentari stanno accelerando le strategie di commercializzazione, ma il rischio di contenziosi brevettuali è in aumento, poiché le sovrapposizioni nelle geometrie delle testine di stampa e nelle ricette delle materie prime diventano più comuni. Di conseguenza, il mercato globale della stampa 3D alimentare sta cercando un delicato equilibrio tra innovazione aggressiva e gestione strategica del portafoglio per garantire la protezione del valore aziendale a lungo termine.
Leader del settore della stampa 3D di alimenti
-
Bee Hex
-
diFlow
-
Società di ricerca sui sistemi e sui materiali (SMRC)
-
Macchine naturali
-
TNO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: i ricercatori italiani, attraverso il progetto Nutri3D guidato dall'ENEA, stanno sviluppando snack sostenibili utilizzando cellule vegetali coltivate in laboratorio e residui della lavorazione della frutta, trasformati in prototipi ricchi di nutrienti come barrette e "perle di miele" tramite stampa 3D.
- Novembre 2024: Revo Foods ha annunciato una partnership con Paleo per un progetto finanziato dall'UE da 2.2 milioni di euro (2.4 milioni di dollari) per lo sviluppo di salmone vegano stampato in 3D, mirato alla commercializzazione di alternative vegetali ai prodotti ittici utilizzando tecnologie avanzate di bioprinting. Il progetto rappresenta un significativo investimento istituzionale in piattaforme ibride di cellule vegetali come copertura contro la volatilità dell'offerta proteica.
- Luglio 2024: Redefine Meat ha lanciato sul mercato i primi tagli interi di nuova carne al mondo a Rehovot, in Israele. Si tratta della prima categoria in assoluto di tagli interi di origine vegetale che raggiunge una qualità del prodotto paragonabile a quella della carne animale di alta qualità.
- Febbraio 2024: Steakholder Foods ha firmato un memorandum d'intesa con Wyler Farm per implementare la stampa 3D su scala industriale per bistecche di manzo a base vegetale, sfruttando la stampante per carne MX200 di Steakholder e il premiscelato proprietario per bistecche di manzo per produrre analoghi di muscolo intero a una velocità commerciale. La partnership unisce un fornitore di tecnologia a un affermato produttore di tofu, accelerando l'ingresso nel mercato evitando la necessità di creare una distribuzione da zero.
Ambito del rapporto sul mercato globale della stampa 3D di alimenti
La stampa alimentare 3D è il processo di produzione di prodotti alimentari utilizzando una varietà di tecniche di produzione additiva. Più comunemente, le siringhe per alimenti contengono il materiale di stampa, che viene poi depositato strato per strato attraverso un ugello per alimenti. Il mercato della stampa 3D alimentare è segmentato per tipo di prodotto, utente finale e area geografica. Il mercato è segmentato per tipo di prodotto in cioccolatini e dolciumi, prodotti da forno, carne e frutti di mare e altri tipi di prodotto. In base all’utente finale, il mercato è segmentato in governativo, commerciale e residenziale. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in USD).
| Cioccolatini e dolciumi |
| Prodotti da forno |
| Carne e frutti di mare |
| Altri tipi di prodotto |
| Enti Pubblici |
| Commerciale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tipo di prodotto | Cioccolatini e dolciumi | |
| Prodotti da forno | ||
| Carne e frutti di mare | ||
| Altri tipi di prodotto | ||
| Per utente finale | Enti Pubblici | |
| Commerciale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della stampa 3D alimentare?
Nel 1.17 il mercato valeva 2026 miliardi di dollari ed è sulla buona strada per raggiungere i 2.42 miliardi di dollari entro il 2031.
Quale segmento della stampa 3D alimentare sta crescendo più rapidamente?
Si prevede che i prodotti a base di carne e pesce registreranno un CAGR del 18.02% dal 2026 al 2031.
Quale regione mostra il potenziale di crescita più elevato?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 17.85% entro il 2031 grazie a normative e finanziamenti favorevoli.
In che modo le aziende generano ricavi ricorrenti?
Le aziende leader offrono in bundle le stampanti con materiali di consumo premiscelati proprietari e accordi di royalty legati alla vendita dei prodotti.


