

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
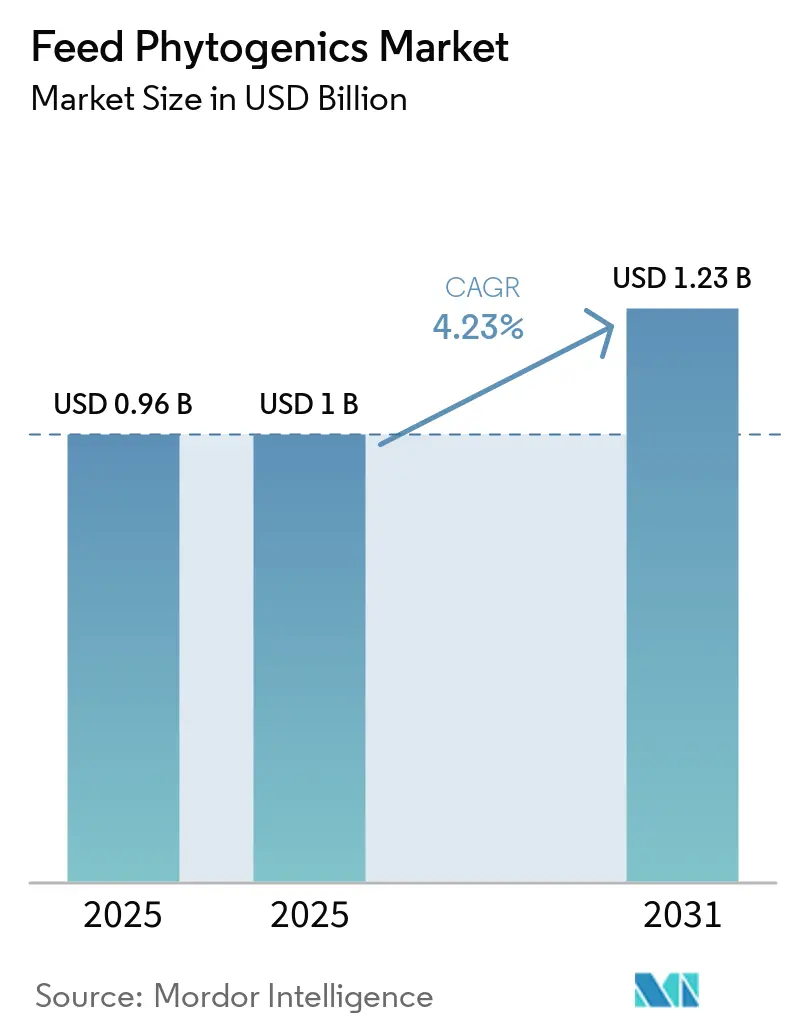
| Dimensione del mercato (2025) | 1 miliardo di dollari |
| Dimensione del mercato (2031) | 1.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.23% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fitogenici per mangimi di Mordor Intelligence
Si prevede che il mercato dei fitogenici per mangimi crescerà da 0.96 miliardi di dollari nel 2025 a 1.00 miliardi di dollari nel 2026, raggiungendo 1.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.23% nel periodo 2026-2031. Il mercato dei fitogenici per mangimi è influenzato principalmente dalle restrizioni più severe sull'uso di antibiotici promotori della crescita nei principali paesi produttori di bestiame e acquacoltura, che stanno modificando in modo duraturo le scelte in materia di additivi. L'adozione si sta spingendo oltre la semplice sostituzione degli antibiotici, poiché i produttori utilizzano ora miscele fitogeniche per supportare la salute intestinale, l'efficienza alimentare e la qualità della carcassa in un'unica formulazione. Il mercato dei fitogenici per mangimi beneficia anche di una maggiore domanda di proteine animali prive di residui, soprattutto perché i rivenditori e gli acquirenti del settore della ristorazione stanno imponendo standard di approvvigionamento più rigorosi. La concorrenza rimane moderata, con i leader globali che beneficiano di economie di scala significative. Tuttavia, i formulisti regionali e gli estrattori botanici specializzati continuano a sfruttare le opportunità offerte dalle applicazioni di nicchia. La volatilità dei costi delle materie prime e le definizioni normative incoerenti rappresentano ostacoli a una più rapida adozione. I progressi nella microincapsulazione e nel rilascio di precisione stanno migliorando la redditività commerciale di questa categoria nei sistemi di produzione sensibili ai costi.
Punti chiave del rapporto
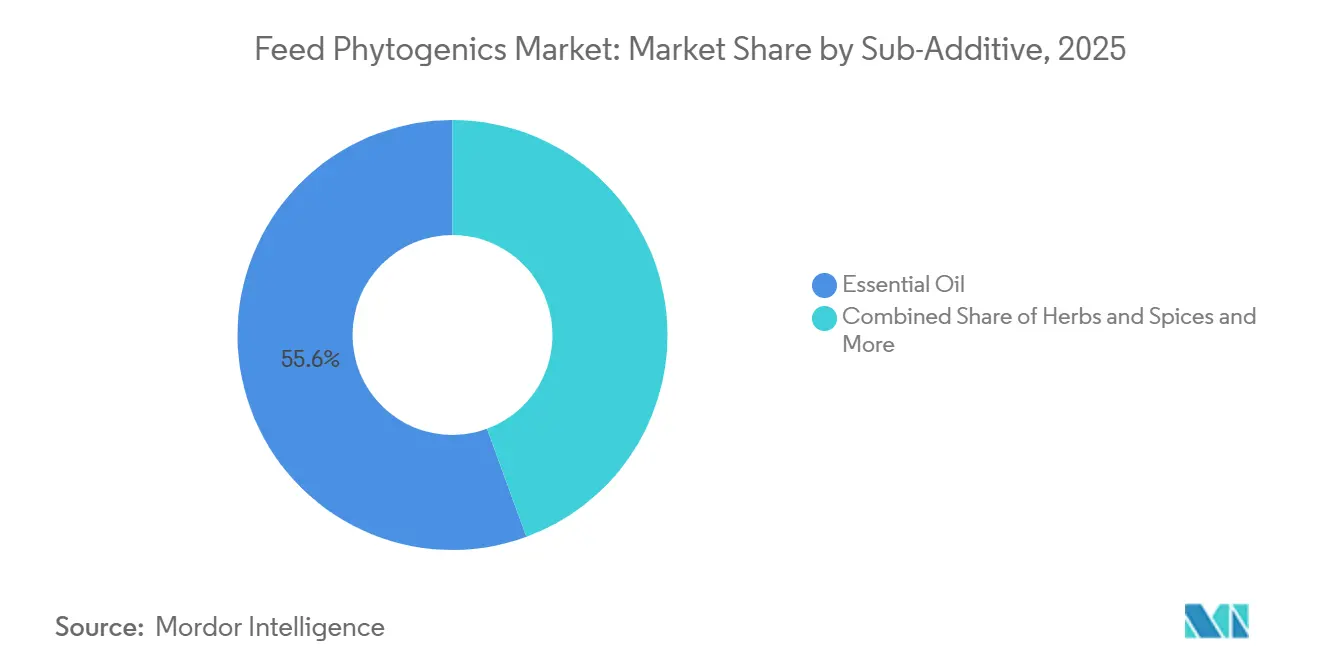
- Per quanto riguarda i sotto-additivi, gli oli essenziali rappresentano il segmento più ampio, con una quota di mercato del 55.6% nel settore dei fitogenici per mangimi nel 2025, mentre le erbe aromatiche e le spezie sono il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 4.1% dal 2026 al 2031.
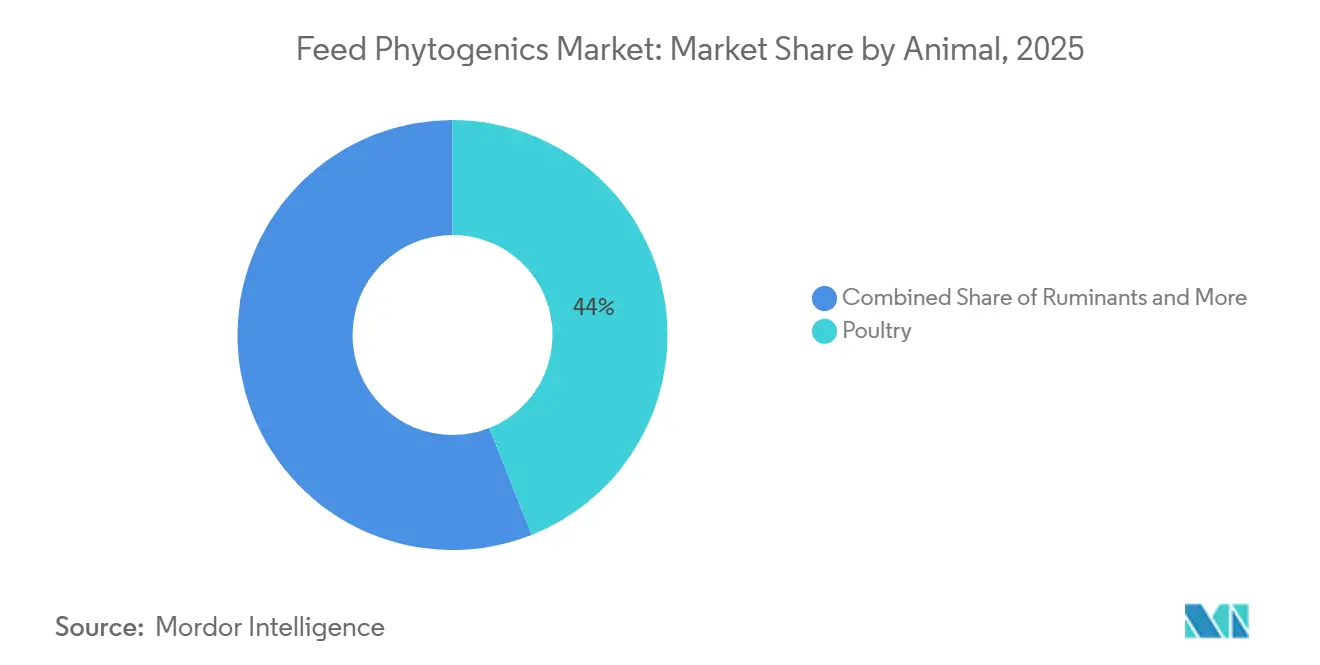
- Per tipologia di animale, il settore avicolo rappresenta il segmento più ampio, con una quota del 44.0% del mercato dei fitogenici per mangimi nel 2025, mentre l'acquacoltura è il segmento in più rapida crescita, con una previsione di crescita a un CAGR dell'8.5% dal 2026 al 2031.
- Dal punto di vista geografico, l'Asia-Pacifico è la regione più grande, con una quota di mercato del 23.8% nel settore dei fitogenici per mangimi nel 2025, mentre il Nord America è la regione in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 3.5% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fitogenici per mangimi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eliminazione graduale, tramite regolamentazione, degli antibiotici promotori della crescita | + 1.2% | A livello globale, con un'accelerazione dei processi decisionali nell'Unione Europea, in Cina, in India e negli Stati Uniti. | A breve termine (≤ 2 anni) |
| Richiesta di proteine libere da residui | + 0.7% | Azienda globale, con una presenza concentrata in Nord America, Europa e nei mercati urbani dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| L'allevamento avicolo si concentra sull'efficienza alimentare e sulla salute intestinale. | + 0.6% | Asia-Pacifico, Nord America ed Europa | A breve termine (≤ 2 anni) |
| Validazione dell'efficacia e scienza della formulazione | + 0.5% | Global | Medio termine (2-4 anni) |
| Microincapsulazione e dosaggio di precisione | + 0.4% | A livello globale, con una prima diffusione in Europa e Nord America. | Medio termine (2-4 anni) |
| Programmi per la riduzione del metano nei ruminanti | + 0.2% | Europa, Oceania, Nord America e ripercussioni in Brasile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Eliminazione graduale, a fini regolamentari, degli antibiotici promotori della crescita
Le restrizioni governative sull'uso di antibiotici veterinari continuano a trasformare l'interesse per gli additivi botanici in una reale domanda commerciale nel mercato dei fitogenici per mangimi. L'Agenzia europea per i medicinali ha riferito che la Commissione europea ha fissato degli obiettivi nell'ambito dei suoi sforzi per affrontare la resistenza antimicrobica, tra cui l'ambizioso obiettivo di ridurre del 50% le vendite complessive di antimicrobici per animali da allevamento e in acquacoltura nell'Unione europea entro il 2030 [1] Fonte: Agenzia europea per i medicinali, "European Surveillance of Veterinary Antimicrobial Consumption — Annual Surveillance Report 2024", Agenzia europea per i medicinali, ema.europa.eu . Anche l'India ha proceduto con restrizioni entrate in vigore nell'aprile 2025, dando ulteriore impulso a una delle più grandi basi di produzione di polli da carne e acquacoltura al mondo. Poiché queste normative nazionali si espandono a velocità diverse, le aziende multinazionali di mangimi stanno scoprendo che le formulazioni fitogeniche ad ampio spettro sono più facili da gestire rispetto alle approvazioni degli antibiotici che variano a seconda della giurisdizione.
Richiesta di proteine libere da residui
Il mercato dei fitogenici per mangimi è trainato anche dalla domanda di carne, uova, latticini e prodotti ittici d'allevamento privi di residui da parte di rivenditori e operatori del settore della ristorazione. Entro il 2025, i requisiti di approvvigionamento senza antibiotici si erano consolidati negli standard di acquisto generali in Nord America ed Europa, spingendo i fornitori a supportare tale affermazione a livello di mangime. Uno studio del 2025 pubblicato su Frontiers in Veterinary Science ha rilevato che i fitogenici modulano il microbiota intestinale e la funzione immunitaria nel pollame commerciale, il che ne supporta l'utilizzo nei programmi di miglioramento delle prestazioni legati alla produzione senza residui. I produttori che accettano il costo dell'additivo possono spesso recuperarlo attraverso prezzi maggiorati o una maggiore accettazione da parte degli acquirenti nei canali senza antibiotici. Ciò rende la domanda più duratura rispetto a un breve ciclo di sostituzione, poiché il segnale di acquisto proviene sempre più dall'approvvigionamento proteico a valle, piuttosto che solo dai fornitori di additivi per mangimi.
L'allevamento avicolo si concentra sull'efficienza alimentare e sulla salute intestinale.
Il settore avicolo rimane il principale mercato per i fitogenici nei mangimi, poiché gli allevatori di polli da carne e galline ovaiole presentano le prove più convincenti a sostegno della loro adozione. Una ricerca pubblicata su Poultry Science nel 2025 ha dimostrato che una miscela di fitogenici allo 0.25% della dieta ha migliorato la larghezza dei villi intestinali del 5.3%, l'altezza dei villi del 4.8% e la superficie di assorbimento del 12.5% nei polli da carne commerciali. Questi risultati misurati sono importanti perché i team di nutrizione avicola necessitano di dati ripetibili prima di estendere l'inclusione dei fitogenici ai sistemi di allevamento integrati. Con l'aumentare delle evidenze scientifiche, i vecchi programmi di promozione della crescita diventano più difficili da giustificare, laddove i prodotti fitogenici possono dimostrare un valore sia biologico che commerciale.
Validazione dell'efficacia e scienza della formulazione
Un percorso di valutazione dell'efficacia più strutturato sta rafforzando la fiducia nel mercato dei fitogenici per mangimi, soprattutto nelle regioni che utilizzano gli standard europei come punto di riferimento. L'Autorità europea per la sicurezza alimentare (EFSA) ha pubblicato nel 2024 delle linee guida sull'efficacia degli additivi per mangimi, stabilendo un quadro più chiaro per la valutazione e la documentazione delle dichiarazioni fitogeniche nell'Unione europea. A tale quadro hanno fatto seguito nuove autorizzazioni, tra cui l'olio essenziale di corteccia di cannella nel 2024 e l'olio essenziale di cajeput nel 2025 per un uso su un'ampia gamma di specie. Man mano che un numero maggiore di prodotti supera questo tipo di valutazione, la registrazione in altri mercati può procedere più rapidamente, poiché l'approvazione dell'Unione europea funge spesso da segnale di qualità concreto anche al di fuori dell'Europa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime e sovrapprezzo | -0.6% | A livello globale, con una maggiore sensibilità nel Sud-est asiatico e in America Latina. | A breve termine (≤ 2 anni) |
| Frammentazione normativa | -0.5% | A livello globale, soprattutto laddove divergono le norme dell'Unione Europea, degli Stati Uniti e della regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Capacità limitata di incapsulamento e di elaborazione conto terzi | -0.3% | Europa e Nord America | Medio termine (2-4 anni) |
| Variabilità dell'offerta botanica e pressione sulla tracciabilità | -0.2% | Regioni di approvvigionamento del Mediterraneo, dell'Asia meridionale e delle Ande | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime e sovrapprezzo
La volatilità dei prezzi delle materie prime rimane uno dei principali ostacoli a una più ampia diffusione dei fitogenici per mangimi. A differenza degli additivi sintetici, gli oli essenziali e gli estratti botanici dipendono dai cicli colturali, dalle condizioni meteorologiche, dai volumi di raccolta e dalle interruzioni di approvvigionamento nelle regioni agricole. Nei sistemi di allevamento sensibili ai costi, anche un moderato aumento dei prezzi dei prodotti botanici può spingere gli acquirenti a optare per alternative sintetiche più economiche. Il problema è più acuto nel Sud-est asiatico e in America Latina, dove i mangimi rappresentano già una quota considerevole del costo totale di produzione. Poiché la maggior parte delle piante aromatiche non è soggetta a copertura attiva tramite contratti futures standardizzati, gli acquirenti dispongono ancora di pochi strumenti per gestire il rischio di prezzo su cicli di approvvigionamento più lunghi.
Frammentazione normativa
Il mercato dei fitogenici per mangimi deve affrontare anche oneri di conformità, poiché le diverse giurisdizioni non dispongono ancora di una definizione univoca di prodotti fitogenici. Una formula considerata un aromatizzante in un Paese può essere valutata come additivo zootecnico o medicinale in un altro, il che modifica i requisiti in termini di prove e di etichettatura. Il Regolamento UE 2025/2575 ha revocato l'autorizzazione per oltre 30 sostanze botaniche dal registro europeo degli additivi per mangimi, creando un'immediata pressione sui portafogli dei fornitori interessati. Questo tipo di riassetto normativo aumenta i costi di conformità ricorrenti per le aziende che mantengono le registrazioni in molti mercati. Inoltre, favorisce le aziende più grandi con una maggiore capacità in materia di affari regolatori e rende più difficile un'ampia espansione internazionale per i piccoli produttori.
Analisi del segmento
Per subadditivo: gli oli essenziali, le erbe e le spezie guadagnano terreno
Nel 2025, gli oli essenziali aggiunti come sub-additivi rappresentavano il 55.6% del mercato dei fitogenici per mangimi, costituendo il segmento più ampio. Questo primato è attribuito al loro utilizzo commerciale consolidato e alle ben note proprietà antimicrobiche, antiossidanti e di supporto alla digestione. Il timolo e il carvacrolo, derivati rispettivamente da timo e origano, costituiscono ancora una quota significativa delle formulazioni commerciali a base di oli essenziali. Il loro interesse rimane forte soprattutto nelle diete per animali monogastrici, dove la risposta è meglio documentata e più facilmente collegabile ai risultati produttivi. Questa solida base di evidenze contribuisce a consolidare la posizione centrale degli oli essenziali nel mercato dei fitogenici per mangimi, anche se nuove tipologie di prodotti stanno guadagnando sempre più attenzione.
Le erbe aromatiche e le spezie rappresentano il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 4.1% dal 2026 al 2031. Il mercato è trainato dai vantaggi in termini di costi e dalla crescente ricerca a supporto delle proprietà bioattive di questi prodotti. L'olio di origano domina le applicazioni degli oli essenziali grazie alla sua comprovata efficacia antimicrobica, mentre gli oli di timo e rosmarino stanno guadagnando popolarità nei mercati europei a seguito delle approvazioni dell'Autorità europea per la sicurezza alimentare (EFSA) nel 2024. Le oleoresine sono utilizzate in applicazioni specializzate che richiedono composti bioattivi concentrati, in particolare nei mangimi per l'acquacoltura, dove la stabilità in acqua è un fattore critico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per animale: le applicazioni avicole stimolano l'adozione commerciale
Il settore avicolo rappresenta il segmento più ampio, con una quota del 44.0% del mercato dei fitogenici per mangimi nel 2025, risultando quindi il segmento animale primario, poiché i polli da carne e le galline ovaiole vantano la maggiore esperienza commerciale con gli additivi fitogenici. I dati di formulazione specifici per specie sono più sviluppati nel settore avicolo rispetto a qualsiasi altro segmento, il che riduce il rischio di adozione per gli integratori. Il settore suinicolo si conferma il secondo segmento per importanza, dove i fitogenici vengono utilizzati sia come sostituti degli antibiotici promotori della crescita (AGP) sia per il supporto intestinale post-svezzamento. Il settore dei ruminanti sta progredendo più lentamente, ma l'incapsulamento contribuisce a proteggere i bioattivi dalle condizioni del rumine che un tempo limitavano questa categoria.
L'acquacoltura è il segmento in più rapida crescita, con una crescita prevista a un tasso annuo composto (CAGR) dell'8.5% dal 2026 al 2031, risultando così il segmento animale in più rapida crescita. Tale crescita è legata alla crescente resistenza ai trattamenti sintetici contro i pidocchi di mare, al maggiore interesse per la certificazione dell'acquacoltura senza antibiotici e al più ampio utilizzo di composti di origine vegetale per il supporto intestinale e immunitario. Anche lo sviluppo commerciale sta migliorando, poiché i fornitori progettano prodotti specificamente per i sistemi di alimentazione di pesci e gamberi, anziché adattare le formulazioni per il bestiame. Questa combinazione sta ampliando il ruolo del mercato dei fitogenici per mangimi oltre il pollame e i suini, apportando un maggiore equilibrio al mix animale a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
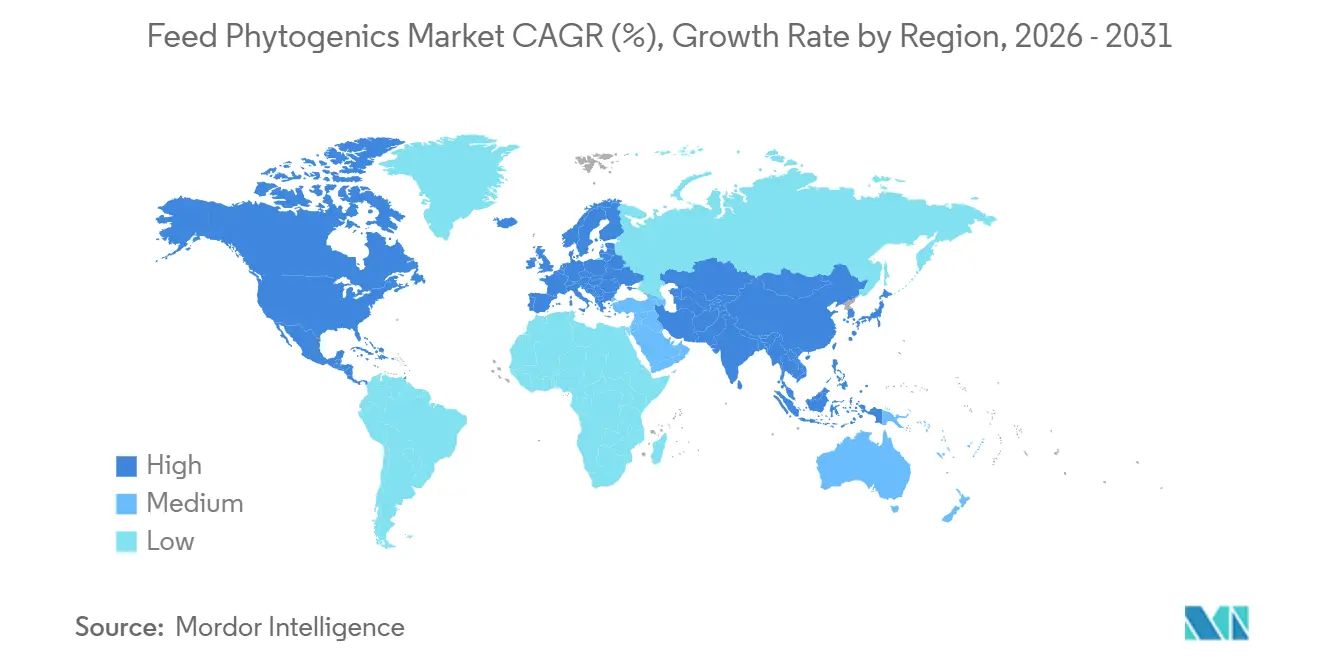
L'Asia-Pacifico è la regione più grande, rappresentando il 23.8% della quota di mercato dei fitogenici per mangimi nel 2025. Cina, India, Vietnam e Thailandia combinano un'elevata produzione di pollame e suini con aspettative più rigorose sull'uso di antibiotici. L'ampia spinta della Cina verso la modernizzazione agricola e il divieto di antibiotici in India del 2024, in vigore dall'aprile 2025, stanno rafforzando l'adozione da diverse prospettive politiche. Uno studio del 2025 pubblicato su Veterinary Sciences ha riportato un miglioramento del 21% nell'aumento medio giornaliero di peso nei polli da carne commerciali cinesi a piumaggio bianco alimentati con una formula fitogenica, fornendo alla regione prove locali più solide per l'adozione [2] Fonte: J. Blue et al., "Phytogenic Blends Improve Feed Conversion Ratios Under Necrotic Enteritis Challenge in Commercial Broilers", Poultry, mdpi.com . L'Asia-Pacifico è importante anche per l'acquacoltura, dove i fornitori stanno sviluppando prodotti per i sistemi di gamberi e pesci che necessitano di una distribuzione più mirata e di un supporto per la biosicurezza.
Il Nord America è la regione in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 3.5% dal 2026 al 2031. La Direttiva sui mangimi veterinari della Food and Drug Administration (FDA) statunitense e le restrizioni a livello statale in California hanno generato un supporto normativo per le alternative naturali. Inoltre, i requisiti di approvvigionamento senza antibiotici imposti dai principali rivenditori di prodotti alimentari stanno incoraggiando i produttori ad adottare soluzioni fitogeniche, consentendo loro di ottenere prezzi maggiorati che compensano i costi più elevati degli ingredienti. In Canada, il settore dell'allevamento biologico sta trainando la domanda di additivi naturali certificati per mangimi, mentre l'industria avicola messicana, orientata all'esportazione, sta adottando i fitogenici per conformarsi ai requisiti degli acquirenti internazionali.
Il Sud America sta acquisendo sempre maggiore importanza, grazie a Brasile e Argentina che coniugano la produzione zootecnica su larga scala con il crescente interesse per soluzioni di alimentazione sostenibili, soprattutto per i ruminanti. Il Medio Oriente e l'Africa sono rimasti il contributore regionale minore nel 2025, ma gli investimenti nella sicurezza alimentare interna e nella produzione avicola verticalmente integrata stanno gettando le basi per una crescita a medio termine nel mercato dei fitogenici per mangimi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
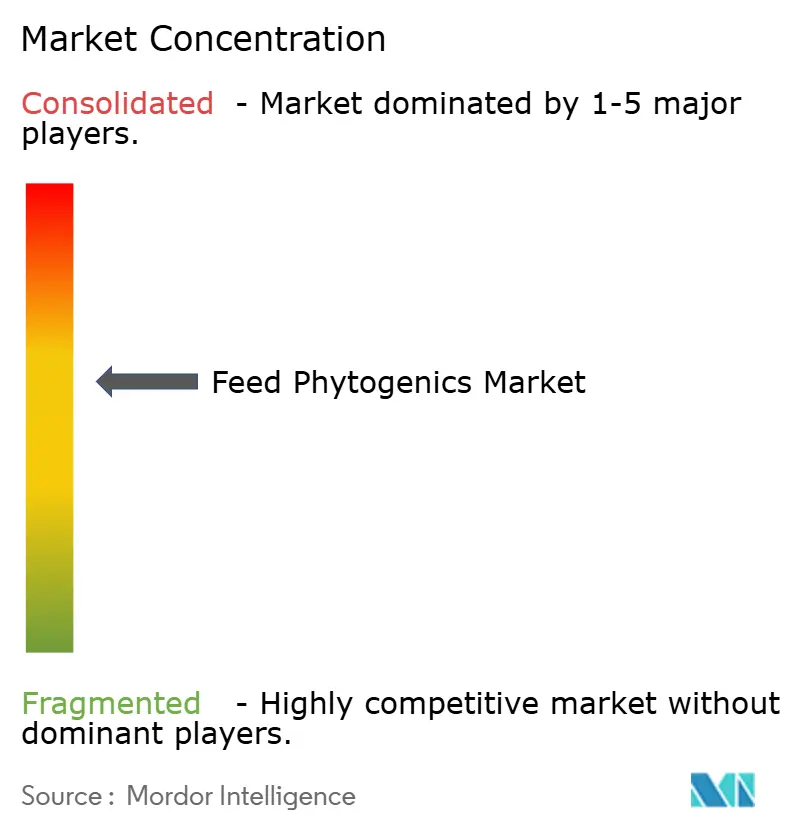
Il mercato dei fitogenici per mangimi è moderatamente consolidato, con le prime cinque aziende, come Adisseo, IFF (Danisco Animal Nutrition), Land O'Lakes, DSM-Firmenich AG e Cargill, Incorporated, che detengono una quota significativa delle vendite globali. DSM-Firmenich AG ha consolidato la sua posizione di leadership in seguito alla fusione del 2023 tra DSM e Firmenich, concentrando gli investimenti su soluzioni fitogeniche ad alta crescita e piattaforme di nutrizione di precisione [3] Fonte: DSM-Firmenich, “Annual Report 2024”, DSM-Firmenich, dsm-firmenich.com . Cargill, Incorporated, ha rafforzato la sua presenza sul mercato integrando l'esperienza botanica di Delacon Biotechnik GmbH nella sua ampia rete di distribuzione globale, mantenendo la sua posizione tra i principali partecipanti del settore.
La differenziazione competitiva si basa sempre più su metodi di estrazione proprietari, tecnologie di incapsulamento e sistemi di rilascio avanzati. L'attività brevettuale relativa all'incapsulamento di oli essenziali termostabili ha registrato un notevole aumento nel 2024, con DSM-Firmenich AG e Kemin Industries, Inc. che hanno depositato diverse domande di brevetto per migliorare la stabilità, la biodisponibilità e le prestazioni dei mangimi. Le principali aziende stanno intensificando gli sforzi di ricerca e sviluppo (R&S) per creare additivi fitogenici innovativi per mangimi, spinte dalla crescente domanda di alternative agli antibiotici nell'alimentazione animale. Gli operatori del settore stanno inoltre collaborando con università e istituti di ricerca per convalidare le dichiarazioni di efficacia attraverso studi scientificamente rigorosi. Le approvazioni da parte di organismi di regolamentazione come l'Autorità europea per la sicurezza alimentare (EFSA) e la Food and Drug Administration (FDA) degli Stati Uniti sono riconosciute come fondamentali per rafforzare la credibilità sul mercato globale e l'accettazione normativa.
A livello regionale, le aziende emergenti si stanno concentrando su opportunità di nicchia, tra cui miscele fitogeniche specifiche per l'acquacoltura e tecnologie di supporto a base di lignina progettate per attrarre clienti attenti alla sostenibilità. La resilienza della catena di approvvigionamento sta diventando un fattore competitivo chiave, con i produttori che stringono partnership strategiche con distillatori di oli essenziali in India e Vietnam per garantire forniture di materie prime stabili e a prezzi competitivi. Queste partnership consentono alle aziende di mitigare la volatilità dei costi, garantire la disponibilità degli ingredienti durante tutto l'anno e mantenere una potenza costante del prodotto nei diversi cicli di produzione stagionali.
Leader del settore dei fitogenici per mangimi
Adisseo
IFF (Danisco Animal Nutrition)
Land O'Lakes
DSM Firmenich AG
Cargill, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: DSM-Firmenich ha annunciato di aver raggiunto un accordo per la cessione della sua divisione Animal Nutrition & Health (ANH) a CVC, società globale di gestione dei mercati privati. ANH è un fornitore globale di soluzioni basate sulla scienza nel campo della nutrizione e della salute animale. Il suo portafoglio prodotti comprende vitamine, premiscele e additivi per mangimi, come i fitogenici, che migliorano la salute, le prestazioni, l'efficienza alimentare e la sostenibilità della produzione zootecnica.
- Marzo 2025: HealthTech Bioactives ha stretto una partnership con Abolis Biotechnologies per sviluppare congiuntamente percorsi di fermentazione di precisione per principi attivi fitogenici di alto valore, con l'obiettivo di proteggere i clienti dalle oscillazioni dei prezzi dei prodotti botanici grezzi, abbinando al contempo i profili dei composti naturali.
- Gennaio 2025: la Food and Drug Administration (FDA) degli Stati Uniti ha introdotto il quadro normativo Animal Food Ingredient Consultation (AFIC), creando un percorso regolamentare provvisorio per i nuovi ingredienti per mangimi animali a seguito della scadenza dell'accordo tra la FDA e l'Association of American Feed Control Officials (AAFCO). Questo è significativo per il mercato dei fitogenici per mangimi animali, in quanto offre alle aziende un processo più chiaro per consultare gli enti regolatori in merito alla sicurezza e alla commercializzazione degli ingredienti negli Stati Uniti.
Ambito del rapporto sul mercato globale dei fitogenici per mangimi
I fitogenici per mangimi sono composti bioattivi naturali derivati da piante e aggiunti all'alimentazione animale per migliorare le prestazioni di crescita, la digestione, l'immunità e la salute generale degli animali. Il rapporto sul mercato dei fitogenici per mangimi è segmentato per sotto-additivo (oli essenziali, erbe e spezie e altri fitogenici), per tipo di animale (acquacoltura, pollame, ruminanti, suini e altri animali) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Subadditivo
| Olio essenziale |
| Erbe e spezie |
| Altri fitogenici |
Animale
| Acquacoltura | Pesce |
| Gamberetto | |
| Altre specie di acquacoltura | |
| Pollame | graticola |
| Strato | |
| Altri volatili da cortile | |
| ruminanti | Bovini da carne |
| Bovini da latte | |
| Altri ruminanti | |
| suino | |
| Altri animali |
Presenza sul territorio
| Africa | Egitto |
| Kenia | |
| Sud Africa | |
| Resto d'Africa | |
| Asia-Pacifico | Australia |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Philippines | |
| Corea del Sud | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Turchia | |
| Regno Unito | |
| Resto d'Europa | |
| Medio Oriente | Iran |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Argentina |
| Brasile | |
| Cile | |
| Resto del Sud America |
| Subadditivo | Olio essenziale | |
| Erbe e spezie | ||
| Altri fitogenici | ||
| Animale | Acquacoltura | Pesce |
| Gamberetto | ||
| Altre specie di acquacoltura | ||
| Pollame | graticola | |
| Strato | ||
| Altri volatili da cortile | ||
| ruminanti | Bovini da carne | |
| Bovini da latte | ||
| Altri ruminanti | ||
| suino | ||
| Altri animali | ||
| Presenza sul territorio | Africa | Egitto |
| Kenia | ||
| Sud Africa | ||
| Resto d'Africa | ||
| Asia-Pacifico | Australia | |
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Philippines | ||
| Corea del Sud | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Turchia | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Iran | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Nord America | Canada | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Argentina | |
| Brasile | ||
| Cile | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- FUNZIONI - Per lo studio, gli additivi per mangimi sono considerati prodotti fabbricati a livello commerciale utilizzati per migliorare caratteristiche come l'aumento di peso, il rapporto di conversione del mangime e l'assunzione di mangime se somministrati in proporzioni adeguate.
- RIVENDITORI - Le aziende impegnate nella rivendita di additivi per mangimi senza valore aggiunto sono state escluse dall'ambito del mercato, per evitare doppi conteggi.
- CONSUMATORI FINALI - I produttori di mangimi composti sono considerati consumatori finali nel mercato studiato. Il campo di applicazione esclude gli agricoltori che acquistano additivi per mangimi da utilizzare direttamente come integratori o premiscele.
- CONSUMI INTERNI AZIENDALI - Le aziende impegnate nella produzione di mangimi composti e nella produzione di additivi per mangimi fanno parte dello studio. Tuttavia, nella stima delle dimensioni del mercato, è stato escluso il consumo interno di additivi per mangimi da parte di tali società.
| Parola chiave | Definizione |
|---|---|
| Additivi per mangimi | Gli additivi per mangimi sono prodotti utilizzati nell'alimentazione animale allo scopo di migliorare la qualità dei mangimi e degli alimenti di origine animale o per migliorare le prestazioni e la salute degli animali. |
| Probiotici | I probiotici sono microrganismi introdotti nell’organismo per le loro qualità benefiche. (Mantiene o ripristina i batteri benefici nell'intestino). |
| Antibiotici | L'antibiotico è un farmaco utilizzato specificamente per inibire la crescita dei batteri. |
| Prebiotici | Un ingrediente alimentare non digeribile che favorisce la crescita di microrganismi benefici nell'intestino. |
| Antiossidanti | Gli antiossidanti sono composti che inibiscono l’ossidazione, una reazione chimica che produce radicali liberi. |
| Fitogenici | I fitogenici sono un gruppo di promotori della crescita naturali e non antibiotici derivati da erbe, spezie, oli essenziali e oleoresine. |
| Vitamine | Le vitamine sono composti organici necessari per la normale crescita e il mantenimento del corpo |
| Metabolismo | Un processo chimico che avviene all'interno di un organismo vivente per mantenere la vita. |
| Aminoacidi | Gli aminoacidi sono gli elementi costitutivi delle proteine e svolgono un ruolo importante nelle vie metaboliche. |
| Enzimi | L'enzima è una sostanza che agisce come catalizzatore per provocare una specifica reazione biochimica. |
| Resistenza antimicrobica | La capacità di un microrganismo di resistere agli effetti di un agente antimicrobico. |
| Antimicrobico | Distruggere o inibire la crescita di microrganismi. |
| Equilibrio osmotico | È un processo di mantenimento dell'equilibrio salino e idrico attraverso le membrane dei fluidi corporei |
| Batteriocina | Le batteriocine sono le tossine prodotte dai batteri per inibire la crescita di ceppi batterici simili o strettamente correlati |
| Bioidrogenazione | È un processo che avviene nel rumine di un animale in cui i batteri convertono gli acidi grassi insaturi (USFA) in acidi grassi saturi (SFA). |
| Irrancidimento ossidativo | È una reazione degli acidi grassi con l'ossigeno, che generalmente provoca odori sgradevoli negli animali. Per prevenirli, sono stati aggiunti antiossidanti |
| Micotossicosi | Qualsiasi condizione o malattia causata da tossine fungine, principalmente dovuta alla contaminazione dei mangimi animali con micotossine. |
| Micotossine | Le micotossine sono composti tossici prodotti naturalmente da alcuni tipi di muffe (funghi). |
| Nutri i probiotici | Gli integratori alimentari microbici influiscono positivamente sull’equilibrio microbico gastrointestinale. |
| Lievito probiotico | Nutrire lieviti (funghi unicellulari) e altri funghi utilizzati come probiotici |
| Nutri gli enzimi | Sono usati per integrare gli enzimi digestivi nello stomaco di un animale per scomporre il cibo. Gli enzimi assicurano inoltre che la produzione di carne e uova sia migliorata |
| Disintossicanti dalle micotossine | Sono utilizzati per prevenire la crescita dei funghi e per impedire l'assorbimento di muffe dannose nell'intestino e nel sangue |
| Somministrare antibiotici | Sono utilizzati sia per la prevenzione e la cura delle malattie ma anche per una rapida crescita e sviluppo. |
| Nutri gli antiossidanti | Sono utilizzati per proteggere il deterioramento di altri nutrienti presenti nel mangime come grassi, vitamine, pigmenti e agenti aromatizzanti, fornendo così sicurezza nutrizionale agli animali. |
| Nutrire i fitogenici | I fitogenici sono sostanze naturali, aggiunte all'alimentazione del bestiame per favorire la crescita, aiutare la digestione e agire come agenti antimicrobici. |
| Nutri le vitamine | Sono utilizzati per mantenere la normale funzione fisiologica e la normale crescita e sviluppo degli animali. |
| Aromi e dolcificanti per mangimi | Questi aromi e dolcificanti aiutano a mascherare sapori e odori durante i cambiamenti negli additivi o nei farmaci e li rendono ideali per le diete degli animali in fase di transizione. |
| Alimentare gli acidificanti | Gli acidificanti dei mangimi animali sono acidi organici incorporati nei mangimi per scopi nutrizionali o conservanti. Gli acidificanti migliorano la congestione e l'equilibrio microbiologico nei tratti alimentare e digestivo del bestiame |
| Nutrire i minerali | I minerali dei mangimi svolgono un ruolo importante nel regolare fabbisogno dietetico dei mangimi animali |
| Leganti per mangimi | I leganti per mangimi sono gli agenti leganti utilizzati nella produzione di prodotti sicuri per l'alimentazione animale. Esalta il gusto degli alimenti e prolunga il periodo di conservazione del mangime. |
| Termini chiave | Abbreviazione |
| LSDV | Virus della malattia della pelle grumosa |
| PSA | Peste suina africana |
| GPA | Antibiotici promotori della crescita |
| NSP | Polisaccaridi non amidacei |
| PUFA | Acido grasso polinsaturo |
| Afs | Aflatossine |
| AGP | Promotori della crescita antibiotici |
| FAO | L'Organizzazione per l'Alimentazione e l'Agricoltura delle Nazioni Unite |
| USDA | Il Dipartimento dell’Agricoltura degli Stati Uniti |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




