

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
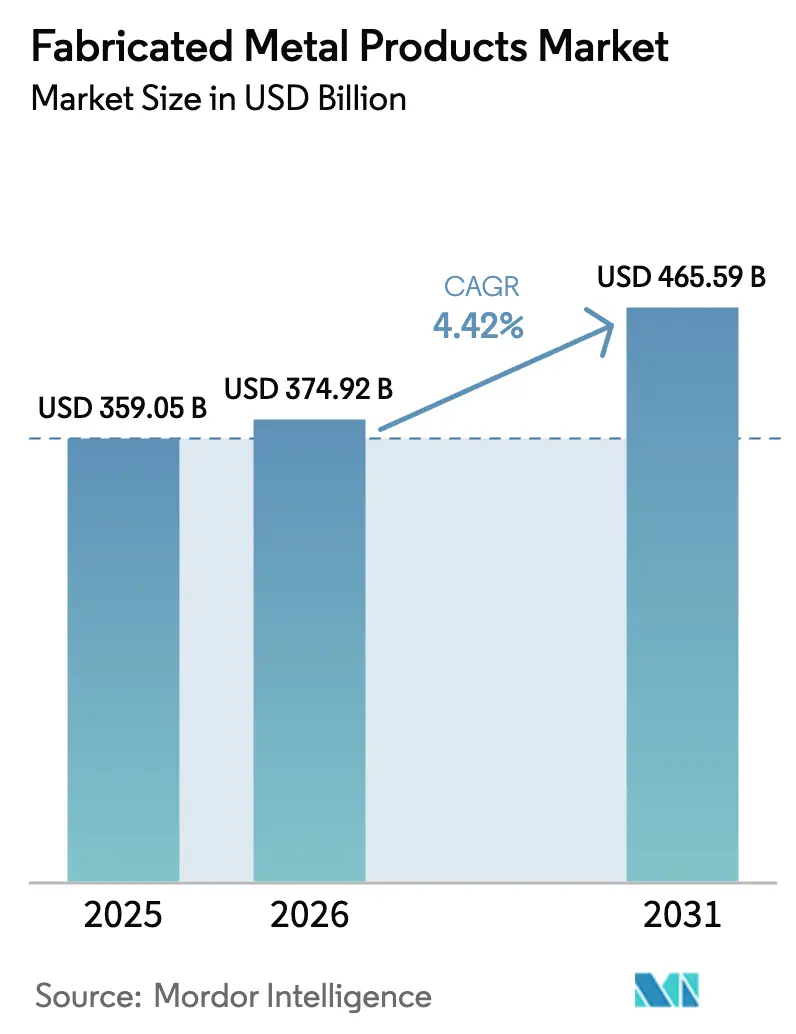
| Dimensione del mercato (2026) | 374.92 miliardo di dollari |
| Dimensione del mercato (2031) | 465.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.42% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
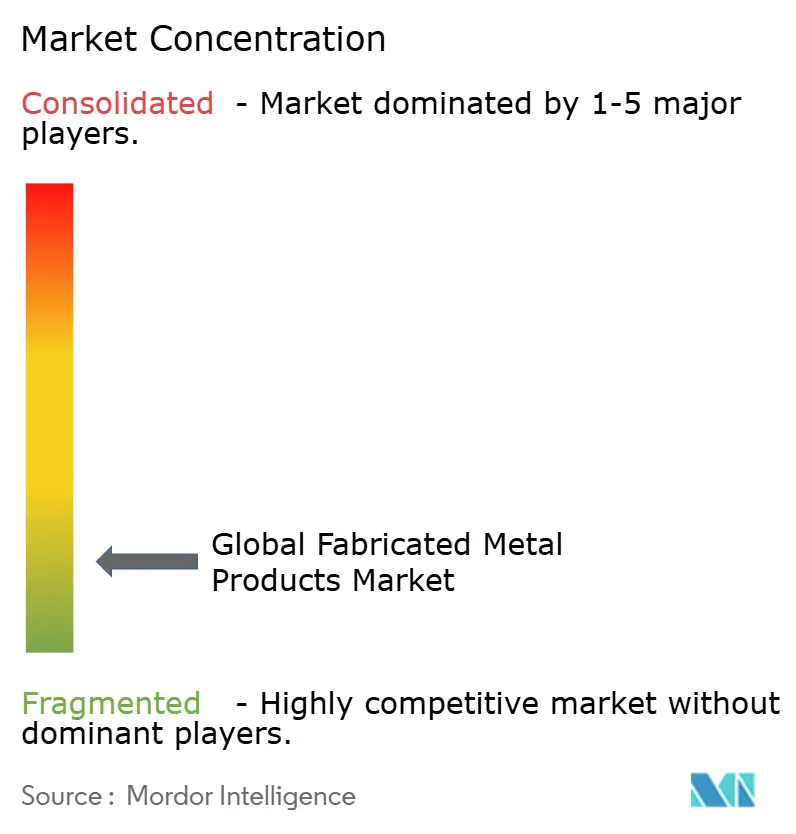
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti in metallo lavorati da Mordor Intelligence
Il mercato dei prodotti metallici lavorati aveva un valore di 359.05 miliardi di dollari nel 2025 e si prevede che crescerà da 374.92 miliardi di dollari nel 2026 a 465.59 miliardi di dollari entro il 2031, con un CAGR del 4.42% durante il periodo di previsione (2026-2031). Il ritorno della produzione in economie ad alto costo, gli incentivi legati all'US Inflation Reduction Act e la costruzione della rete ad altissima tensione in Cina sono le principali forze che sostengono questa espansione. Gli acquirenti aziendali stanno dando priorità alla certezza dei tempi di consegna rispetto al puro arbitraggio del lavoro, il che reindirizza la spesa in conto capitale verso la capacità di produzione nazionale o nearshore. Le tendenze alla riduzione del peso nei trasporti, unite a un'intensificazione dei progetti di energia rinnovabile, stanno ampliando la base di applicazione per i componenti ingegnerizzati di precisione, consentendo al mercato dei prodotti metallici lavorati di monetizzare il valore aggiunto derivante da competenze di progettazione, lavorazione e finitura. Il comportamento competitivo continua a essere influenzato da una combinazione di requisiti regionali legati alla prossimità al cliente e da investimenti tecnologici rivoluzionari in automazione, gemelli digitali e produzione additiva, elementi che innalzano il livello di produttività e riducono i tempi di consegna dei componenti personalizzati.
Punti chiave del rapporto
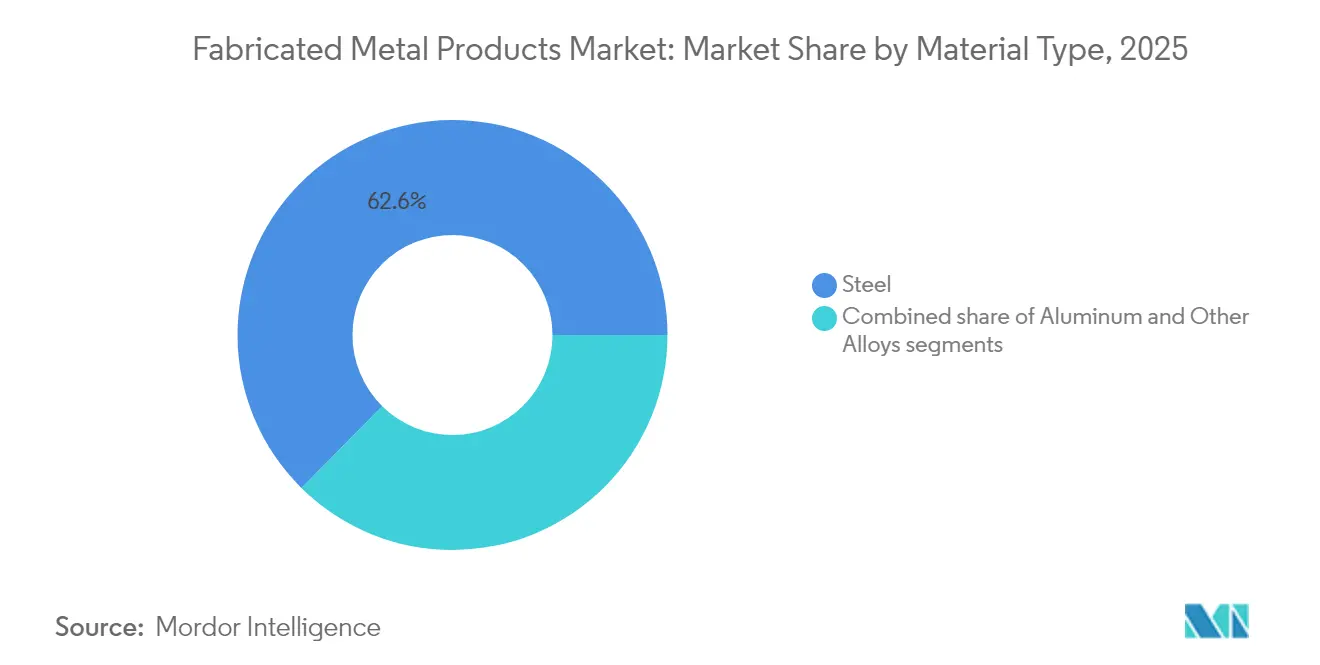
- Per tipologia di materiale, l'acciaio ha dominato con il 62.60% della quota di mercato dei prodotti metallici lavorati nel 2025, mentre si prevede che l'alluminio crescerà a un CAGR del 5.66% fino al 2031.
- In base al processo di fabbricazione, la lavorazione meccanica ha rappresentato il 41.85% del mercato dei prodotti metallici lavorati nel 2025, mentre la produzione additiva e lo stampaggio stanno avanzando a un CAGR del 6.62% entro il 2031.
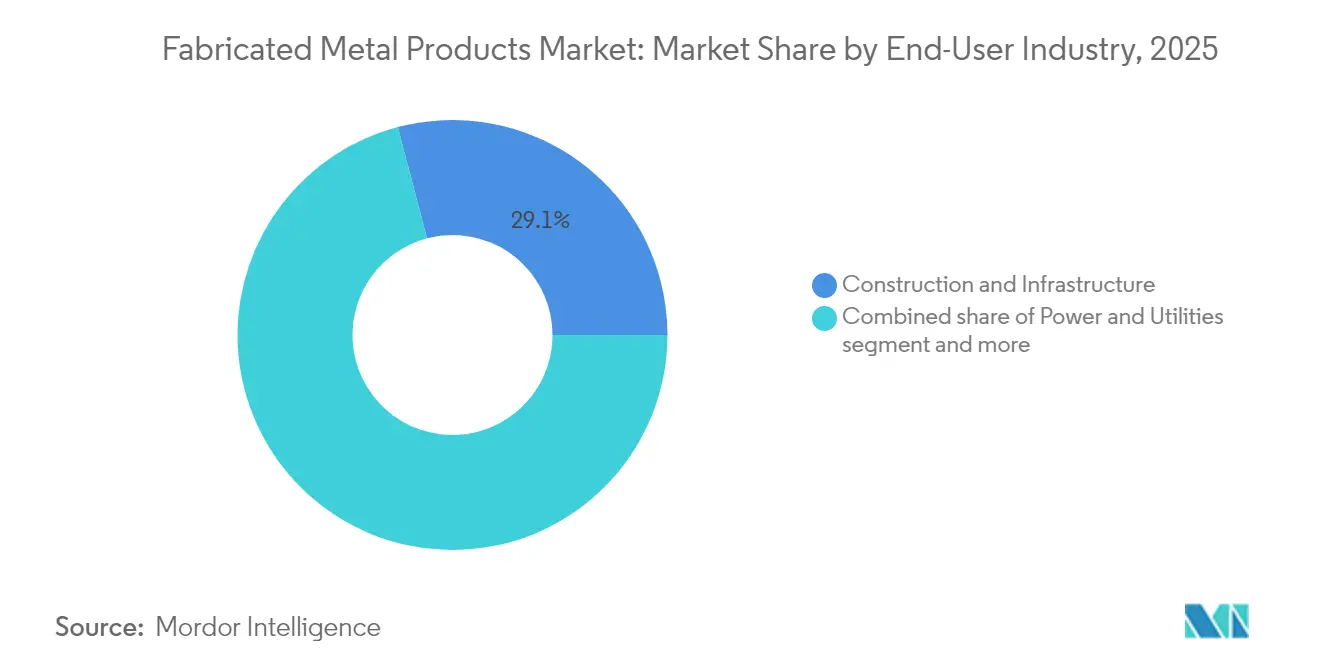
- Per settore di utenza finale, l'edilizia e le infrastrutture sono state le prime con una quota di fatturato del 29.10% nel 2025; si prevede che il segmento dell'energia e dei servizi pubblici crescerà a un CAGR del 6.12% fino al 2031.
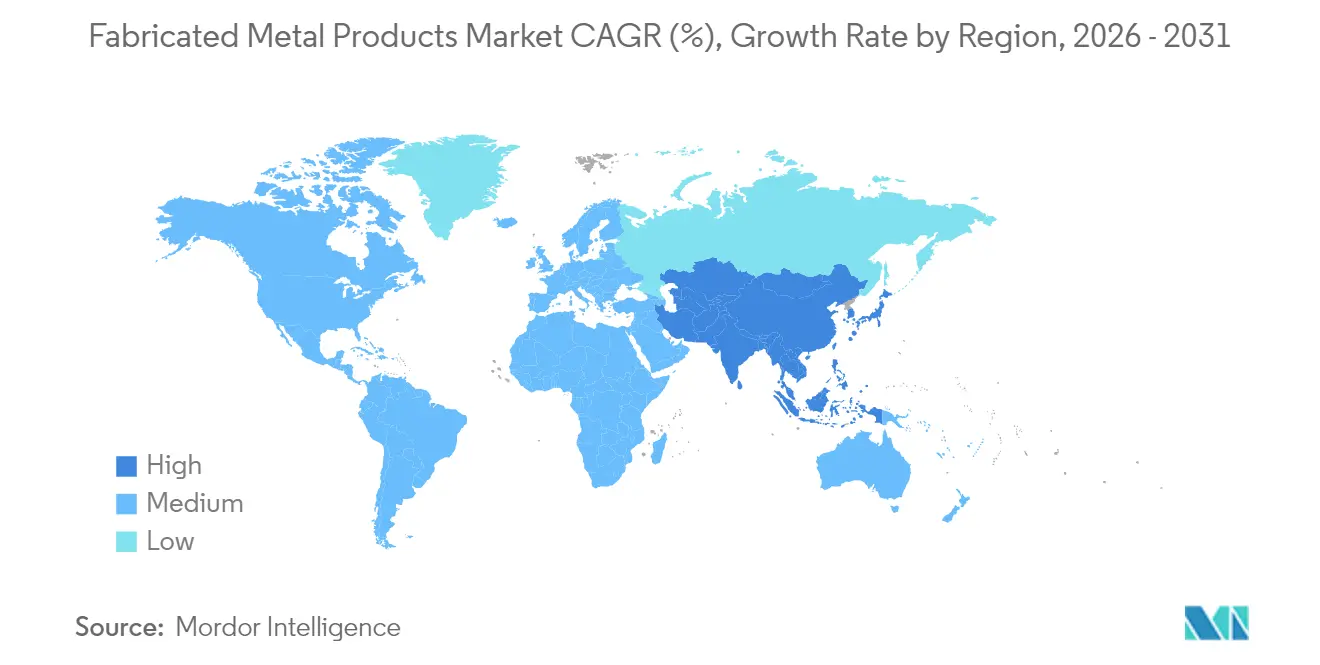
- In termini geografici, l'area Asia-Pacifico ha conquistato il 48.35% della quota di mercato dei prodotti in metallo lavorati nel 2025 ed è destinata a registrare il CAGR più rapido, pari al 4.71%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti in metallo fabbricati
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di componenti strutturali nel settore delle costruzioni | + 1.2% | Globale, con l'impatto più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Crescita degli impianti di energia rinnovabile che richiedono parti metalliche fabbricate | + 0.9% | Globale, concentrato in APAC, Nord America, Europa | A lungo termine (≥ 4 anni) |
| Ripresa dell'attività manifatturiera e iniziative di reshoring | + 0.8% | Nord America e UE, ricaduta in Messico | A breve termine (≤ 2 anni) |
| Progressi tecnologici nella produzione CNC e additiva | + 0.6% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Adozione di gemelli digitali che consentono l'integrazione dalla progettazione alla fabbricazione nelle PMI | + 0.4% | Nord America e UE, adozione graduale nell'APAC | A lungo termine (≥ 4 anni) |
| Crescente utilizzo di skid prefabbricati modulari per data center | + 0.3% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di componenti strutturali nel settore delle costruzioni
L'acciaio strutturale di precisione, la carpenteria metallica architettonica e gli elementi modulari per edifici mantengono il settore delle costruzioni il principale canale di approvvigionamento per il mercato dei prodotti metallici lavorati. Gli stimoli infrastrutturali negli Stati Uniti, in India e in Indonesia si stanno sincronizzando con l'urbanizzazione nel Sud-est asiatico, riducendo gli arretrati di ordini per travi, capriate e profilati formati a freddo. Gli appaltatori stanno accorciando i cicli di progetto, favorendo una maggiore dipendenza da assemblaggi prefabbricati pronti per essere imbullonati, aumentando così la complessità di fabbricazione e i margini. Le severe normative antisismiche e di efficienza energetica impongono tolleranze più strette e procedure di saldatura certificate, che rafforzano i punti di forza delle officine tecnologicamente avanzate in grado di convalidare la qualità con prove non distruttive. Sebbene la spesa per le costruzioni possa essere ciclica, le pressioni demografiche per il rinnovamento del settore edilizio e dei trasporti sostengono una domanda pluriennale che compensa i rallentamenti intermittenti.
Crescita degli impianti di energia rinnovabile che richiedono parti metalliche fabbricate
I progetti eolici, solari e di potenziamento della rete elettrica accelerano la necessità di sezioni di torri di precisione, sistemi di supporto e componenti elettrici ad alto contenuto di rame. L'Agenzia Internazionale dell'Energia prevede che l'energia solare supererà il 60% della nuova capacità globale di energia rinnovabile entro il 2025, e ogni megawatt di capacità fotovoltaica richiede circa 5.5 tonnellate di conduttori in rame. La gara d'appalto indetta dalla State Grid cinese per 1.757 milioni di tonnellate di torri reticolari in acciaio nel 2025 supera di gran lunga le 460,000 tonnellate dell'anno precedente, garantendo un flusso continuo di lavoro per le officine di fabbricazione di travi e profilati angolari di grandi dimensioni. La costruzione di impianti eolici offshore si basa su monopali XL e alloggiamenti per navicelle che devono assorbire carichi dinamici estremi, premiando i fabbricanti esperti nella saldatura ad arco sommerso a passaggi multipli. I siti di accumulo di energia a batteria ampliano ulteriormente la portata, richiedendo involucri a gestione termica costruiti con lamiere di alluminio e elementi strutturali in acciaio inossidabile [1] Fatih Birol, “Renewables 2025: Analysis and Forecast to 2030,” International Energy Agency, iea.org.
Ripresa dell'attività manifatturiera e iniziative di reshoring
Il reshoring sta strutturalmente incrementando gli ordini nazionali, poiché i produttori di apparecchiature originali calcolano il costo totale di proprietà, inclusi i rischi logistici, l'esposizione ai dazi e il capitale circolante immobilizzato nel trasporto marittimo. Tra il 2010 e il 2023, sono stati annunciati 1.898 milioni di posti di lavoro cumulativi per il ritorno negli Stati Uniti, accompagnati da una spesa annuale per la costruzione di impianti manifatturieri pari a 234 miliardi di dollari a maggio 2024. Progetti ad alta intensità di attrezzature, come la linea di saldatura robotizzata da 22 milioni di dollari di Sumitomo Drive Technologies, dimostrano come l'automazione neutralizzi le differenze salariali locali riducendo al contempo i tempi di consegna. La legislazione federale, come il CHIPS e lo Science Act, offre crediti d'imposta sui beni strumentali, catalizzando la domanda incrementale di telai per strumenti per semiconduttori, contenitori per camere bianche e skid di servizio. Gli effetti a cascata raggiungono gli stati di confine messicani, dove le maquiladoras assorbono sottogruppi sensibili alla logistica per la consegna il giorno successivo agli integratori statunitensi [2] Robert Ivie, “Value of Construction Put in Place: Manufacturing,” US Census Bureau, census.gov.
Progressi tecnologici nella produzione CNC e additiva
I progressi nei controlli CNC conversazionali, nell'automazione del percorso utensile e nel monitoraggio in tempo reale del mandrino stanno comprimendo i tempi di attrezzaggio e riducendo gli scarti, migliorando così l'utilizzo della capacità produttiva. L'atomizzazione al plasma produce ora polveri di titanio fino a 1,500 kg/h, riducendo i costi delle materie prime additive e aprendo la strada alla stampa 3D di staffe e collettori di qualità aerospaziale. Stack Forging di Alloy Enterprises riduce i cicli dal prototipo alla produzione a quattro settimane per i dissipatori di calore in alluminio, evidenziando come i nuovi paradigmi di processo democratizzino la creazione di geometrie complesse. Le stampanti per metalli integrate con l'ispezione in situ chiudono il ciclo di feedback, garantendo la precisione dimensionale prima che i pezzi lascino la camera. Le officine di fascia media accedono sempre più a queste funzionalità tramite partnership con centri di assistenza o leasing di attrezzature, aggirando l'elevato ostacolo del capitale e testando al contempo l'interesse del mercato per i pezzi stampati.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dell'acciaio e dell'alluminio | -0.7% | Globale, più grave nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Carenza di saldatori qualificati in vista del crollo delle pensioni | -0.6% | Nord America e UE, emergenti nell'area APAC sviluppata | A lungo termine (≥ 4 anni) |
| Elevato CAPEX per apparecchiature di fabbricazione avanzate | -0.5% | Globale, particolarmente impegnativo per le PMI | Medio termine (2-4 anni) |
| Pressione sui fabbricanti in materia di rendicontazione delle emissioni di Scopo 3 | -0.3% | UE e Nord America, espansione verso l'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dell'acciaio e dell'alluminio
Il prezzo delle bobine laminate a caldo si è attestato sui 700 dollari a tonnellata fino alla fine del 2024, sostenuto dagli stimoli cinesi ma limitato dalla debole domanda occidentale e dalle scorte gonfiate dei centri di servizio. Il dazio antidumping statunitense sugli estrusi di alluminio provenienti da 14 giurisdizioni ha eliminato 400,000 tonnellate di importazioni, amplificando le oscillazioni dei prezzi interni e riducendo i margini delle officine. Mentre i produttori più grandi utilizzano coperture future o contratti cost-plus per attenuare la volatilità, le piccole e medie imprese faticano a far passare i sovrapprezzi, ritardando l'accettazione degli ordini di acquisto a lungo termine. I proprietari di progetti, preoccupati dagli sforamenti di bilancio, a volte rinviano le costruzioni ad alta intensità di acciaio, generando tassi di utilizzo non uniformi nel mercato dei prodotti metallici lavorati. Le piattaforme di approvvigionamento digitali e i meccanismi di indicizzazione trasparenti attenuano, non eliminano, l'incertezza sugli input, lasciando le oscillazioni dei prezzi come un vincolo persistente.
Carenza di saldatori qualificati durante il periodo di pensionamento
Circa il 21.4% dell'attuale forza lavoro di saldatori negli Stati Uniti ha almeno 55 anni e l'American Welding Society prevede una carenza annuale di 90,000 operai fino al 2027. Miller Fabrication Solutions ha riattivato la sua accademia interna di quattro settimane nel 2024, diplomando 11 lavoratori dopo una pausa dovuta al COVID, ma la produttività complessiva è inferiore al ricambio demografico. I percorsi di formazione professionale non riescono a crescere abbastanza velocemente, alimentando l'inflazione salariale poiché le piccole officine migliorano i pacchetti di benefit per mantenere il personale. Le celle di saldatura robotizzate, un tempo dominio dei fornitori di primo livello del settore automobilistico, sono migrate verso officine strutturali di medio volume; tuttavia, l'integrazione richiede capitali e competenze di programmazione di cui molti operatori sono sprovvisti. Lo squilibrio della forza lavoro spinge il mercato dei prodotti metallici lavorati verso tecnologie di piattaforma che semplificano le attività di apprendimento e consentono a un singolo tecnico di supervisionare più stazioni di cobot [3] John Douglass, “Welder Shortage: 2025 Workforce Report,” American Welding Society, aws.org.
Analisi del segmento
Per tipo di materiale: i metalli leggeri rimodellano il mix
L'acciaio deteneva il 62.60% della quota di mercato dei prodotti in metallo lavorati nel 2025, grazie al suo basso rapporto costo-resistenza per telai automobilistici, travi a I e alloggiamenti per macchinari pesanti. Tuttavia, i ricavi dell'alluminio stanno crescendo a un CAGR del 5.66%, posizionando questo metallo più leggero come il contributore in più rapida espansione alle dimensioni del mercato dei prodotti in metallo lavorati nel futuro. La domanda deriva dai telai dei veicoli elettrici, dai pannelli delle fusoliere aerospaziali e dalle strutture fotovoltaiche, dove il risparmio di peso si traduce in risparmio di carburante o in una più facile installazione sul campo. L'atomizzazione delle polveri al plasma ha abbassato i prezzi degli input di titanio, aprendo nicchie di mercato per turbine e impianti medicali, mentre i volumi di rame aumentano parallelamente ai circuiti rinnovabili ad alto amperaggio. Le valutazioni ambientali orientano gli acquirenti verso leghe inossidabili con il 95% di contenuto riciclato e 1.52 kg di CO2e per kg di impronta, rafforzando il legame tra la scelta dei materiali e gli impegni Scope-3.
A valle, le strategie di sostituzione delle leghe rispondono alle oscillazioni dei prezzi delle materie prime e alle revisioni delle normative antisismiche. I produttori di acciaio aumentano la capacità dei forni ad arco elettrico per ampliare i cicli di riciclo dei rottami, mentre gli estrusori corteggiano gli OEM del settore solare con profili della serie 6000 resistenti alla corrosione. Oltre al calcolo dei costi, la biocompatibilità e l'elevata resistenza specifica del titanio aprono la strada a impianti ortopedici e applicazioni spaziali qualificate che garantiscono margini di profitto elevati. La superiorità conduttiva del rame lo mantiene indispensabile per le barre collettrici dei veicoli elettrici e i dissipatori di calore degli inverter nonostante i picchi di prezzo, spingendo i produttori a ottimizzare la resa attraverso algoritmi di nesting e partnership di rifusione. Gli strumenti di valutazione del ciclo di vita integrati nei gemelli digitali consentono agli ingegneri di simulare l'intensità di carbonio in fase di preventivo, aiutando il mercato dei prodotti metallici trasformati a trasformare la conformità alla sostenibilità in una leva di vendita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per processo di fabbricazione: l'automazione migliora le tecniche tradizionali
La lavorazione meccanica ha rappresentato il 41.85% del mercato dei prodotti metallici lavorati nel 2025, sostenuta da fresatrici e torni CNC multiasse che raggiungono tolleranze a livello di micron per dispositivi aerospaziali e utensili per semiconduttori. La produzione additiva combinata con lo stampaggio progressivo, raggruppata nella categoria "Altri", sta crescendo a un CAGR del 6.62%, dimostrando l'agilità della stampa near-net-shape per condotti complessi e staffe topologicamente ottimizzate. I centri di lavoro ad alta velocità integrati con il monitoraggio delle condizioni degli utensili riducono i tempi di ciclo e prolungano la durata degli inserti, consentendo a un singolo operatore di supervisionare più mandrini. Le servopresse nelle linee di stampaggio ottimizzano i profili di corsa, riducendo il ritorno elastico nei componenti avanzati in acciaio ad alta resistenza e riducendo le rilavorazioni.
Fusione e forgiatura rimangono fondamentali per blocchi motore di grandi dimensioni e ingranaggi grezzi, ma delegano il lavoro di prototipazione a piattaforme di deposizione a getto di legante e a energia diretta che iterano i progetti senza costi di attrezzaggio. La saldatura robotizzata colma il divario di competenze automatizzando i giunti multi-passo, soprattutto nella fabbricazione di componenti sottomarini e di recipienti a pressione. Nel frattempo, le celle di taglio laser dei tubi si abbinano ai robot di piegatura per produrre kit di telai modulari in un unico flusso continuo, riducendo le scorte di prodotti in corso d'opera. Consolidatori come l'investimento da 115 milioni di dollari di Nano Dimension su Markforged e la successiva acquisizione di Desktop Metal dimostrano come il capitale mobilitato attraverso fusioni acquisisca proprietà intellettuale, ampli i portafogli di polveri e promuova flussi di lavoro ibridi di stampa e macchina.
Per settore di utilizzo finale: la transizione energetica riorganizza le priorità
Edilizia e infrastrutture hanno mantenuto il peso maggiore, pari al 29.10% del mercato dei prodotti in metallo lavorati nel 2025, grazie ai programmi di sviluppo di strade, ferrovie ed edilizia pubblica. Tuttavia, il settore dell'energia e dei servizi pubblici dovrebbe registrare un CAGR del 6.12%, trainato da flange per torri eoliche, inseguitori solari e componenti hardware per il rinforzo della rete. Le condotte per l'idrogeno ad alta temperatura, gli armadi per l'accumulo di energia tramite batterie e le strutture per autobus delle sottostazioni si basano tutti su saldature conformi alle normative e leghe resistenti alla corrosione. I settori manifatturiero, automobilistico e aerospaziale sostengono la domanda di base attraverso espansioni di capacità; le piattaforme per veicoli elettrici spostano la distinta base verso estrusioni di alluminio e involucri per batterie, rafforzando la collaborazione con le officine multiprocesso.
Il settore petrolifero e del gas continua a commissionare skid per teste di pozzo, recipienti a pressione e moduli GNL, sebbene la quota di mercato a lungo termine sia in calo nell'ambito dei programmi di decarbonizzazione. Gli sviluppatori di data center acquistano skid prefabbricati per la distribuzione di energia e sistemi di contenimento a corridoio caldo, premiando i produttori esperti nella piegatura di pannelli in acciaio inossidabile con tolleranze ristrette e nella verniciatura a polvere. In tutti i segmenti, portali di ordini digitalizzati e dashboard di produzione in tempo reale consentono agli acquirenti di monitorare l'avanzamento delle distinte di taglio e le certificazioni dei materiali, migliorando la trasparenza e la fiducia tra gli OEM e il mercato dei prodotti in metallo lavorati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei prodotti metallici lavorati nella regione Asia-Pacifico
La quota di mercato del 48.35% dell'area Asia-Pacifico nel settore dei prodotti in metallo lavorati nel 2025 è in linea con il suo ruolo sia di potenza manifatturiera che di sito di costruzione di infrastrutture. La gara d'appalto cinese per torri UHV da 1.757 milioni di tonnellate rafforza la produzione di acciaierie, mentre la Smart Cities Mission indiana finanzia terminal multimodali, metropolitane e cavalcavia che richiedono un elevato tonnellaggio di profilati laminati e saldati. Paesi del Sud-Est asiatico come il Vietnam si aggiudicano assemblaggi elettronici rilocalizzati, catalizzando la domanda di telai in lamiera di precisione, rack per server e dissipatori di calore. Giappone e Corea del Sud, sebbene maturi, alimentano le esportazioni di telai per apparecchiature a semiconduttore ad alta precisione e sottogruppi robotici, capitalizzando su sistemi di produzione snelli che combinano lavorazione meccanica, rettifica e metrologia sotto lo stesso tetto. I corridoi commerciali intra-asiatici accorciano i circuiti di transito, consentendo consegne dirette di bobine e barre dalle acciaierie ai produttori regionali, rafforzando la competitività nel mercato dei prodotti in metallo lavorati.
Il mercato dei prodotti metallici lavorati nelle Americhe e nell'area EMEA
Le prospettive per il Nord America sono rafforzate da oltre 2.000 miliardi di dollari di stimoli federali destinati a energia pulita, chip avanzati e corridoi di trasporto. Le costruzioni manifatturiere statunitensi hanno raggiunto i 234 miliardi di dollari annualizzati a maggio 2024, con un aumento del 217% rispetto al 2019, a indicare arretrati pluriennali per soppalchi, plenum HVAC e telai strutturali. La strategia canadese per i minerali critici convoglia capitali negli impianti di lavorazione dei materiali per batterie, gonfiando gli ordini per reattori in acciaio inossidabile e sistemi di trasporto in lega di acciaio. Il Messico trae vantaggio dalla delocalizzazione dell'assemblaggio di elettrodomestici e dei sottoassiemi automobilistici di secondo livello, stimolando gli investimenti in linee laser per tubi e celle MIG robotizzate. Le catene di fornitura transfrontaliere sfruttano le norme di esenzione doganale dell'USMCA, mantenendo al contempo la prossimità geografica che riduce al minimo il rischio logistico per i sottocomponenti fabbricati. L'Europa è alle prese con la volatilità dei prezzi dell'energia, ma compensa con nicchie di valore elevato nei monopali per l'eolico offshore, negli elettrolizzatori a idrogeno e negli alloggiamenti per dispositivi medicali. Il Mittelstand tedesco eccelle nella formatura di acciaio inossidabile a spessore sottile, mentre l'Italia si orienta verso lavorazioni meccaniche di precisione per l'automotive di lusso. Il meccanismo di adeguamento del carbonio alle frontiere dell'UE privilegia le acciaierie che impiegano forni ad arco elettrico e presentano elevate percentuali di rottami, influenzando l'approvvigionamento di acciaio a basse emissioni di carbonio. I produttori nordici sfruttano l'energia idroelettrica per fondere billette di alluminio più ecologiche destinate alle strutture dei parchi solari offshore. Medio Oriente e Africa sono al centro di megaprogetti di opere pubbliche, come la metropolitana di Riyadh e la Nuova Capitale Amministrativa dell'Egitto, che richiedono travi di ponti e facciate architettoniche. Gli ammodernamenti dei nastri trasportatori minerari e gli hub galleggianti per il GNL in Sud America sostengono la domanda di lamiere e tubi per impieghi gravosi nonostante la macrovolatilità, sottolineando l'ampiezza geografica del mercato dei prodotti metallici lavorati.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità ambientale è un fattore normativo chiave per le operazioni di fabbricazione e finitura, soprattutto laddove i processi di saldatura, lavorazione meccanica, sabbiatura e rivestimento generano inquinanti atmosferici pericolosi. Negli Stati Uniti, gli standard nazionali sulle emissioni di inquinanti atmosferici pericolosi (National Emission Standards for Hazardous Air Pollutants, EPA) ai sensi del titolo 40 del Codice dei Regolamenti Federali (CFR), parte 63, sottoparte XXXXXX, riguardano nove categorie di fonti di emissione derivanti dalla fabbricazione e finitura dei metalli, con obblighi di conformità legati a inquinanti quali cadmio, cromo, piombo, manganese, nichel e relative fasi di processo. Gli impianti interessati devono presentare una notifica dello stato di conformità entro 120 giorni dall'avvio delle operazioni regolamentate.
Al di fuori delle normative ambientali, il quadro normativo è plasmato dai processi di regolamentazione del settore manifatturiero e dalle linee guida di attuazione a livello statale. La Fabricators and Manufacturers Association (FMA) ha segnalato ulteriori norme proposte e definitive dell'EPA che avranno un impatto sui produttori nel corso del 2026 (con riferimento alle attività fino a luglio 2026). Le agenzie ambientali statali, come le linee guida del Dipartimento per la Gestione Ambientale dell'Indiana per il settore, traducono i requisiti federali in percorsi di conformità pratici che influenzano la scelta delle apparecchiature, come i sistemi di filtrazione, i sistemi di cattura e le tecnologie di finitura a basse emissioni.
Analisi della catena del valore
La catena del valore inizia con materie prime ferrose e non ferrose a monte, tra cui bobine, lamiere, barre, tubi, fogli e estrusi di alluminio e leghe speciali, seguite da centri di distribuzione e assistenza che forniscono inventario, taglio e kit per ridurre i tempi di consegna ai trasformatori. I rapporti della World Steel Association evidenziano il peso delle materie prime a monte nella creazione di valore totale dell'acciaio. Il passaggio del settore alla produzione basata su forni ad arco elettrico collega più strettamente la disponibilità di rottami e la capacità di fusione nazionale ai cluster di trasformazione a valle che privilegiano la sicurezza dell'approvvigionamento e cicli di rifornimento più brevi.
I produttori di componenti metallici lavorati nella fase intermedia della filiera trasformano le materie prime attraverso lavorazioni meccaniche, saldatura e tubificazione, stampaggio, formatura, fusione/forgiatura e finitura (rivestimento, trattamento termico e ingegneria delle superfici), supportati da fornitori di attrezzature, automazione, software e metrologia. La domanda a valle è dominata dagli acquisti guidati da progetti e OEM nei settori dell'edilizia e delle infrastrutture, dell'energia e dei servizi di pubblica utilità, della produzione e dei trasporti. Gli acquisti includono sempre più spesso la lavorazione con la documentazione, come la tracciabilità dei materiali, la qualificazione delle procedure di saldatura e i registri di ispezione, insieme al coordinamento delle consegne. L'integrazione verticale rimane evidente tra i principali gruppi siderurgici, che collegano la produzione di acciaio con le offerte a valore aggiunto a valle, mentre le piattaforme dei centri di servizio espandono la presenza di impianti di lavorazione e trasformazione per acquisire una quota maggiore della spesa per i componenti, dal taglio all'installazione.
Panorama competitivo
Il tessuto competitivo rimane frammentato: migliaia di specialisti radicati a livello regionale si rivolgono a clienti sensibili alla prossimità, mentre una manciata di piattaforme di roll-up perseguono la crescita attraverso acquisizioni. Mayville Engineering Company ha raggiunto il primo posto nella classifica 2024 di The Fabricator con un fatturato di 588.4 milioni di dollari, ma questa cifra equivale a meno dello 0.2% delle dimensioni del mercato mondiale dei prodotti in metallo lavorati, a dimostrazione di quanto sia poco concentrato il settore. Cadrex con 485 milioni di dollari e BTD con 360 milioni di dollari completano la fascia alta, ma nessuna delle due ha la copertura geografica necessaria per servire tutte le sedi OEM globali. Il coinvolgimento del private equity si sta intensificando: Arlington Capital Partners ha costituito Keel Holdings fondendo Pegasus Steel, Metal Trades LLC e Merrill Technologies Group in una rete di nove stabilimenti e 1 metri quadrati focalizzata sulla difesa. Le motivazioni dell'accordo si concentrano su cross-selling, leva finanziaria negli acquisti e best practice di automazione condivise.
La tecnologia è un fattore decisivo. Le aziende che implementano l'IoT industriale per il monitoraggio dello stato di salute delle macchine riducono i tempi di inattività fino al 20% e alimentano analisi predittive che riducono il rischio di contratti con scadenze ravvicinate. La capacità di produzione additiva rafforza la competitività delle offerte su componenti a basso volume e geometria complessa, scoraggiando i concorrenti legati all'economia degli utensili rigidi. Il quadro normativo per le licenze di esportazione del Bureau of Industry and Security degli Stati Uniti per i sistemi additivi può ostacolare i concorrenti esteri, garantendo di fatto agli operatori statunitensi un fossato tecnologico sul mercato interno. Gli acquirenti a media capitalizzazione ricercano anche know-how di processo di nicchia, come la saldatura a esplosione di lamiere rivestite, la saldatura a frizione e agitazione di carrozzerie di vagoni ferroviari in alluminio o l'elettrolucidatura di dispositivi biomedici, per differenziarsi in base alla qualità piuttosto che al prezzo. La specializzazione del mercato finale, dagli skid modulari per data center ai serbatoi di carburante criogenici, consente una determinazione dei prezzi basata sul valore piuttosto che sul tonnellaggio nel mercato dei prodotti in metallo lavorati.
Le credenziali di sostenibilità stanno guadagnando peso nel punteggio delle richieste di quotazione (RFQ). I produttori che integrano energia elettrica rinnovabile, materie prime ad alto contenuto di materiale riciclato e dati Scope-3 verificabili soddisfano le roadmap di decarbonizzazione degli OEM, ottenendo potenzialmente lo status di fornitore preferenziale. I produttori di apparecchiature propongono sistemi di taglio laser a risparmio energetico in grado di ridurre i kWh per piede lineare tagliato di percentuali a due cifre, mentre le stampanti a letto di polvere recuperano quasi tutto il metallo inutilizzato, riducendo drasticamente gli sprechi di materiale. I progressi nella simulazione virtuale della saldatura riducono i prototipi fisici, riducendo i costi e le emissioni di carbonio. Insieme, questi cambiamenti modificano le basi della concorrenza, passando dalla pura capacità a una triade di agilità, tecnologia e sostenibilità, rimodellando la gerarchia all'interno del mercato dei prodotti in metallo lavorati.
Leader del settore dei prodotti metallici lavorati
ArcelorMittal
Corporazione Nucor
Società cinese dell'acciaio
Howmet aerospaziale
Parker-Hannifin Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ArcelorMittal ha avviato una collaborazione strategica con AWS per accelerare l'automazione industriale e ha firmato un accordo quadro di fornitura pluriennale per la fornitura di acciaio strutturale XCarb agli stabilimenti Amazon e ai data center AWS in Europa e nel Regno Unito. La collaborazione segna un passaggio verso l'automazione digitalizzata e near-shore e verso un approvvigionamento sostenibile di acciaio per impianti su larga scala. L'accordo potrebbe rimodellare le catene di fornitura europee dell'acciaio XCarb, allineando la capacità produttiva alle esigenze di alto profilo del cloud e della logistica.
- Giugno 2026: ArcelorMittal Nippon Steel India ha lanciato Zagnelis Protect, un marchio di acciaio premium rivestito con zinco-alluminio-magnesio per applicazioni automobilistiche. Il nuovo rivestimento rafforza la differenziazione dei materiali nell'approvvigionamento di acciaio per il settore automobilistico e potrebbe consentire un maggiore potere di determinazione dei prezzi grazie a una maggiore durata e resistenza alla corrosione. Questa iniziativa potrebbe supportare la qualificazione degli OEM e ampliare le opzioni di fornitori nazionali per i programmi automobilistici.
- Maggio 2026: Nucor Corporation ha inaugurato ufficialmente un micro-impianto di laminazione di barre d'armatura da 440 milioni di tonnellate a Lexington, nella Carolina del Nord, aggiungendo 430,000 tonnellate di capacità produttiva annua. L'espansione rafforza la sicurezza dell'approvvigionamento nazionale e le capacità di fabbricazione in prossimità della costa per i progetti di costruzione. L'impianto supporta la domanda regionale di progetti e potrebbe aiutare Nucor ad aumentare la propria quota di mercato nel settore delle barre d'armatura negli Stati Uniti.
Ambito del rapporto sul mercato globale dei prodotti in metallo fabbricati
Il processo di creazione di macchinari ed edifici con risorse di metallo grezzo è noto come fabbricazione di metalli. Per realizzare il prodotto finito, vengono utilizzati molti processi tra cui taglio, bruciatura, saldatura, lavorazione, formatura e assemblaggio. Dalle ringhiere ai macchinari e alle attrezzature di grandi dimensioni, le attività di fabbricazione dei metalli variano ampiamente. La produzione di ferramenta, molle e fili, viti, dadi e bulloni, nonché forgiatura e stampaggio, sono alcuni esempi di sottosettori specifici. Altri sottosettori includono posate e utensili manuali, metalli architettonici e strutturali e produzione di hardware.
Il mercato globale dei prodotti in metallo fabbricato è segmentato per tipo di materiale (acciaio, alluminio e altri), per settore dell'utente finale (manifatturiero, energia e servizi pubblici, edilizia, petrolio e gas e altri settori dell'utente finale) e per servizio ( fusione, forgiatura, lavorazione meccanica, saldatura e tubi e altri servizi). Il rapporto offre dimensioni del mercato e previsioni per il mercato dei prodotti in metallo fabbricati in valore (miliardi di dollari) per tutti i segmenti di cui sopra. Inoltre, questo rapporto copre approfondimenti di mercato, come dinamiche di mercato, driver, restrizioni, opportunità, innovazione tecnologica, il suo impatto e l'analisi delle cinque forze di Porter. Inoltre, il rapporto fornisce anche profili aziendali per comprendere il panorama competitivo del mercato.
Per tipo di materiale
| Acciaio |
| Alluminio |
| Altre leghe (titanio, rame, ecc.) |
Per processo di fabbricazione
| Casting |
| Forgiatura |
| lavorazione a macchina |
| Saldatura e tubi |
| Altri (stampaggio, produzione additiva) |
Per settore degli utenti finali
| Produzione |
| Utilities |
| Edilizia e infrastrutture |
| Olio e gas |
| Automotive |
| Aeronautica e difesa |
| Altre industrie |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materiale | Acciaio | |
| Alluminio | ||
| Altre leghe (titanio, rame, ecc.) | ||
| Per processo di fabbricazione | Casting | |
| Forgiatura | ||
| lavorazione a macchina | ||
| Saldatura e tubi | ||
| Altri (stampaggio, produzione additiva) | ||
| Per settore degli utenti finali | Produzione | |
| Utilities | ||
| Edilizia e infrastrutture | ||
| Olio e gas | ||
| Automotive | ||
| Aeronautica e difesa | ||
| Altre industrie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei prodotti metallici lavorati nel 2026?
Nel 374.92 il mercato dei prodotti in metallo lavorato avrà un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà la domanda di manufatti in alluminio?
Si prevede che i componenti in alluminio registreranno un CAGR del 5.66% entro il 2031, il più rapido tra i segmenti dei materiali.
Quale regione è leader sia in termini di quota di mercato che di crescita?
Nel 48.35, la regione Asia-Pacifico detiene il 2025% della quota di mercato dei prodotti in metallo lavorati e si prevede che aumenterà a un CAGR del 4.71%.
Quale ruolo avrà l'energia rinnovabile nella domanda futura?
Gli investimenti nell'energia eolica, solare e nella modernizzazione della rete contribuiscono a circa 0.9 punti percentuali al CAGR complessivo, stimolando la domanda di torri, strutture e conduttori.


