

Dimensioni e quota del mercato dell'outsourcing dei servizi di ingegneria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
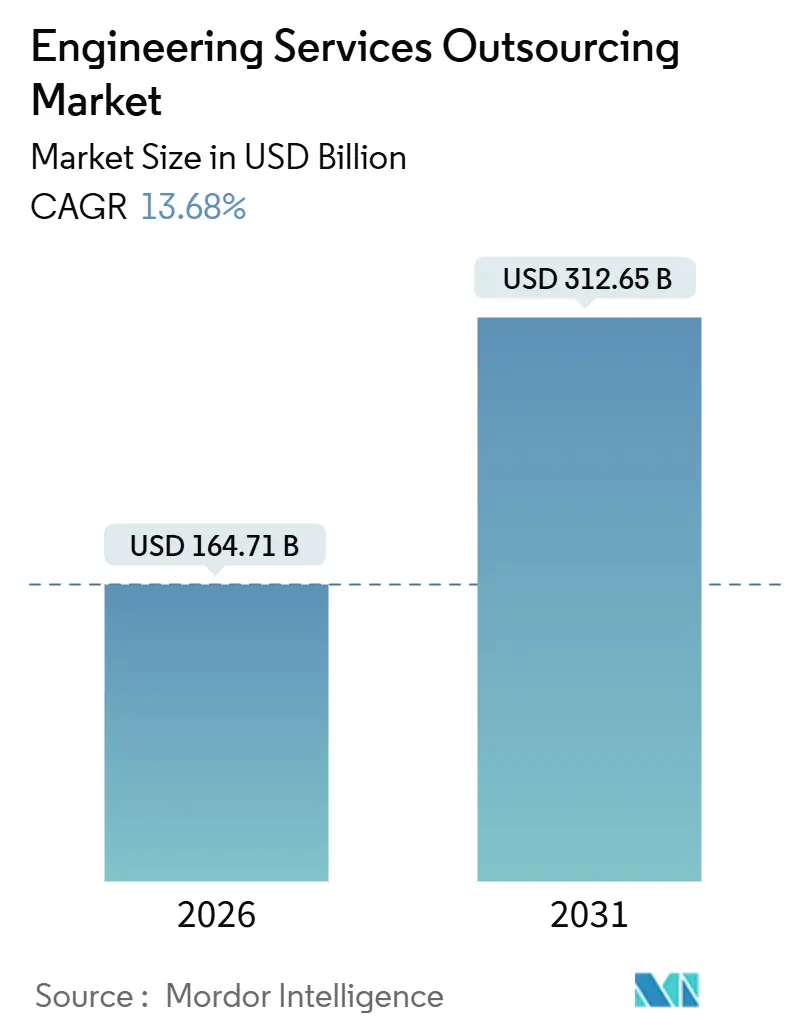
| Dimensione del mercato (2026) | 164.71 miliardo di dollari |
| Dimensione del mercato (2031) | 312.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.68% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
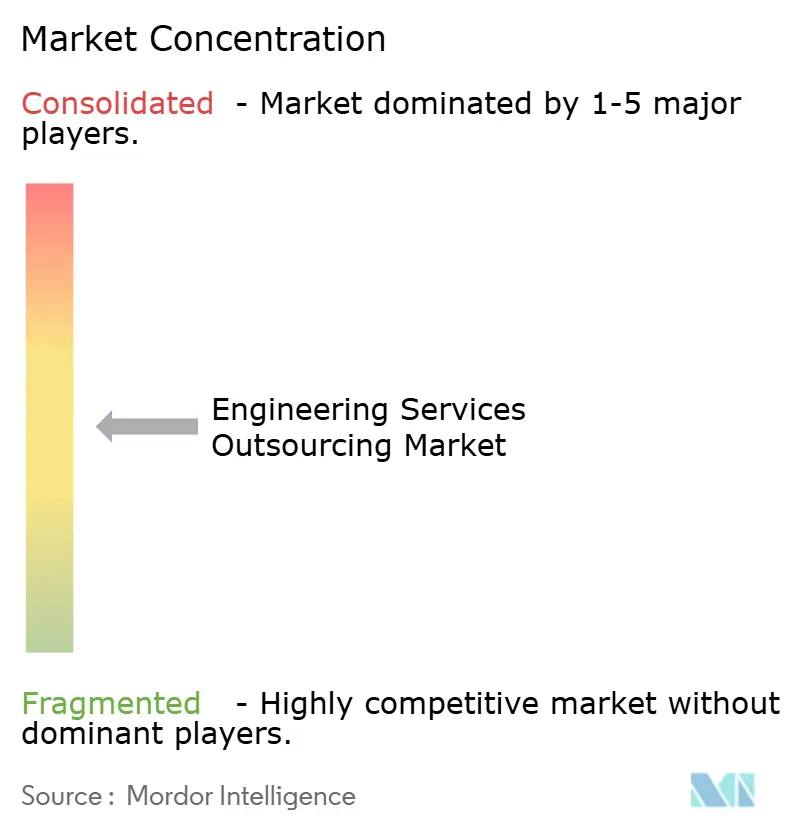
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'outsourcing dei servizi di ingegneria di Mordor Intelligence
Si stima che il mercato dell'outsourcing dei servizi di ingegneria valga 164.71 miliardi di dollari nel 2026 e che raggiunga i 312.65 miliardi di dollari entro il 2031, con un CAGR del 13.68% nel periodo di previsione (2026-2031). Le roadmap dei prodotti software-defined stanno accorciando i cicli di progettazione, le tensioni geopolitiche stanno reindirizzando il lavoro verso footprint di distribuzione bilanciati e l'ingegneria assistita da computer basata sull'intelligenza artificiale sta comprimendo i tempi di convalida. I fornitori ora funzionano come estensioni strategiche di R&S piuttosto che come centri di costo tattici, un cambiamento che ridefinisce i modelli di prezzo, gli ambiti contrattuali e i criteri di selezione dei fornitori. I controlli sulle spese in conto capitale presso i produttori di apparecchiature originali (OEM) rafforzano l'adozione dell'outsourcing, mentre la carenza di talenti specifici del settore aumenta la domanda di partner che uniscano competenze software a un profondo know-how ingegneristico. Queste forze convergenti sostengono collettivamente una crescita a due cifre nel mercato dell'outsourcing dei servizi di ingegneria.
Punti chiave del rapporto
- Per tipologia di servizio, nel 2025 l'ingegneria di prodotto ha detenuto il 29.02% della quota di mercato dell'outsourcing dei servizi di ingegneria, mentre l'ingegneria digitale e il software stanno avanzando a un rapido CAGR del 14.35% fino al 2031.
- In termini di utenti finali, il settore automobilistico e dei trasporti è stato il primo con una quota di fatturato del 28.55% nel 2025; si prevede che il settore aerospaziale e della difesa crescerà a un CAGR del 13.12% entro il 2031.
- In base al modello di fornitura, gli hub offshore hanno mantenuto una quota del 69.85% del mercato dell'outsourcing dei servizi di ingegneria nel 2025, mentre i modelli near-shore sono destinati a crescere a un CAGR del 13.98% nello stesso arco temporale.
- In base alle dimensioni del cliente, nel 59.78 le grandi imprese rappresentavano il 2025% del mercato dell'outsourcing dei servizi di ingegneria; le piccole e medie imprese sono sulla buona strada per un CAGR del 12.92% entro il 2031.
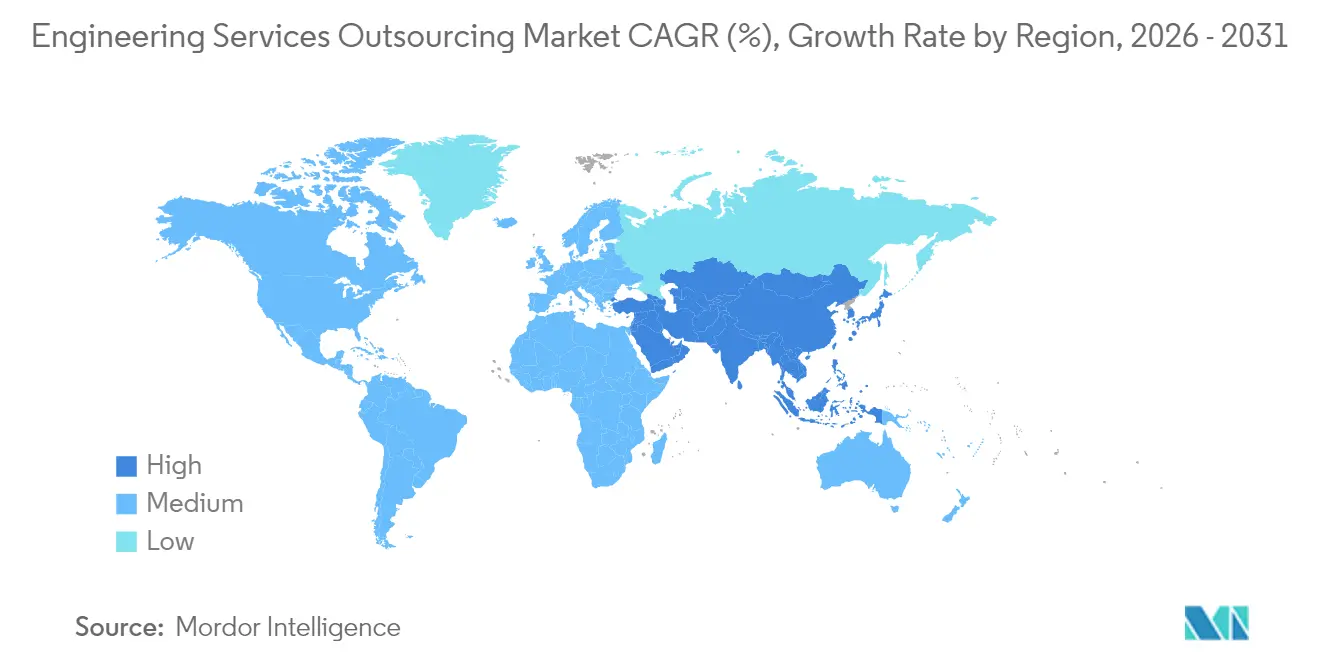
- In termini geografici, l'area Asia-Pacifico ha dominato con il 41.92% nel 2025, mentre la regione del Medio Oriente e dell'Africa sta accelerando con un CAGR del 15.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'outsourcing dei servizi di ingegneria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione delle roadmap dei prodotti software-defined | + 3.2% | Nord America, Europa, ricaduta globale | Medio termine (2-4 anni) |
| Crescente pressione sui costi dei budget di ricerca e sviluppo degli OEM | + 2.8% | Hub APAC, globali | A breve termine (≤ 2 anni) |
| Domanda di near-shoring in un contesto di diversificazione del rischio geopolitico | + 2.1% | Nord America, UE, Messico, Europa orientale | Medio termine (2-4 anni) |
| Carenza di talenti nei settori dell'ingegneria avanzata | + 1.9% | Nord America, Europa occidentale, globale | A lungo termine (≥ 4 anni) |
| CAE potenziato dall'intelligenza artificiale e adozione di gemelli digitali | + 1.7% | I primi utilizzatori globali | A lungo termine (≥ 4 anni) |
| Reingegnerizzazione dei prodotti legacy in chiave sostenibile | + 1.2% | Europa, Nord America e APAC in espansione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione delle roadmap dei prodotti definiti dal software
Gli OEM che passano ad architetture incentrate sul software ora indirizzano fino al 40% dei budget di ricerca e sviluppo allo sviluppo del codice, creando carichi di lavoro sostenuti per sistemi embedded, stack di connettività e convalida della sicurezza informatica. I modelli di aggiornamento continuo over-the-air richiedono la collaborazione con aziende in grado di gestire gemelli digitali e fornire release agili durante l'intero ciclo di vita operativo. La maggiore integrazione dei livelli meccanico, elettronico e software aumenta la complessità oltre molti team interni, aumentando la domanda di partner di ingegneria full-stack che colleghino i protocolli veicolo-tutto con la progettazione di sistemi di trasmissione legacy.
Aumento della pressione sui costi dei budget di ricerca e sviluppo degli OEM
La volatilità economica e gli shock della supply chain spingono i produttori a convertire il personale tecnico fisso in spese variabili basate sui progetti. L'outsourcing attenua le oscillazioni del CAPEX offrendo capacità elastica e competenze specialistiche per ambiti come l'ottimizzazione della produzione additiva o la convalida dei sensori IoT. I leader del settore dei semiconduttori illustrano questa tendenza riassegnando le attività di progettazione del front-end FPGA e firmware embedded a partner esterni che dispongono già di toolchain certificate e personale esperto. Anche il consolidamento tra i fornitori di servizi accelera, poiché gli acquirenti semplificano i turni verso un numero inferiore di fornitori multidisciplinari in grado di fornire consegne chiavi in mano.
Domanda di near-shoring in un contesto di diversificazione del rischio geopolitico
Legislazioni come il CHIPS e lo Science Act incentivano la progettazione nazionale, mentre le norme sulla sovranità dei dati limitano il trasferimento transfrontaliero di file sensibili. I provider in Messico, Polonia e Vietnam sfruttano la prossimità, l'allineamento linguistico e i quadri giuridici uniformi per proteggere i progetti una volta trasferiti in centri offshore distanti. Iniziative come i servizi di ingegneria cloud sovrani di Accenture dimostrano come la distribuzione localizzata, abbinata alla sicurezza cloud-native, soddisfi i requisiti nazionali senza sacrificare l'efficienza della collaborazione.
Carenza di talenti nei settori dell'ingegneria avanzata
Le carenze globali in settori come la simulazione potenziata dall'IA, la progettazione di chip neuromorfici e l'edge computing sicuro aumentano le tariffe per gli specialisti di nicchia. I fornitori di servizi di ingegneria rispondono con partnership universitarie, programmi di aggiornamento delle competenze e pipeline interne di progettazione assistita dall'IA che moltiplicano la produzione per ingegnere. I premi dovuti alla scarsità aumentano il potere di determinazione dei prezzi complessivo e rafforzano la narrativa di creazione di valore del mercato dell'outsourcing dei servizi di ingegneria piuttosto che il puro arbitraggio del lavoro [1] National Science Foundation, “Engineering Workforce Statistics 2025,” nsf.gov.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla proprietà intellettuale e alla sovranità dei dati | -2.3% | Globale, acuto nella difesa e nelle telecomunicazioni | A breve termine (≤ 2 anni) |
| Standard frammentati nei vari settori | -1.8% | Variabile per verticale | Medio termine (2-4 anni) |
| L'inflazione salariale nei tradizionali hub offshore | -1.5% | India, Filippine, APAC core | A breve termine (≤ 2 anni) |
| Elevati costi di commutazione per programmi di ingegneria a lungo termine | -1.2% | Aerospaziale, automobilistico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla proprietà intellettuale e alla sovranità dei dati
I produttori di apparecchiature originali (OEM) dei settori difesa, telecomunicazioni e sanità devono mantenere i dati di progettazione sensibili all'interno di giurisdizioni conformi, restringendo il bacino di fornitori e allungando i cicli di approvvigionamento. Regolamenti come l'ITAR limitano i progetti aerospaziali ai fornitori nazionali approvati, riducendo le opportunità per le aziende estere più economiche. I partner di servizi investono in piattaforme di collaborazione zero-trust e in tracce di audit abilitate dalla blockchain, eppure le politiche nazionali continuano a rallentare la scalabilità transfrontaliera, mantenendo isolati alcuni segmenti ad alto valore aggiunto [2] Dipartimento della Difesa degli Stati Uniti, "Requisiti di conformità ITAR per i dati tecnici", defense.gov.
Standard frammentati nei vari settori
Framework divergenti, ISO 26262 per la sicurezza funzionale automobilistica rispetto a DO-178C per il software avionico, costringono le aziende di servizi a mantenere molteplici percorsi e strumenti di certificazione, erodendo le economie di scala. Con l'aumento del contenuto software, nuove norme di sicurezza informatica si sovrappongono alle regole meccaniche, aggravando la complessità. La limitata armonizzazione significa che i fornitori raramente possono utilizzare le risorse in modo trasparente tra i settori, smorzando la leva dei margini anche in un contesto di crescente domanda [3] Commissione europea, “Proposta di revisione della direttiva macchine”, europa.eu.
Analisi del segmento
Per tipo di servizio: Trasformazione della piattaforma Digital Engineering Champions
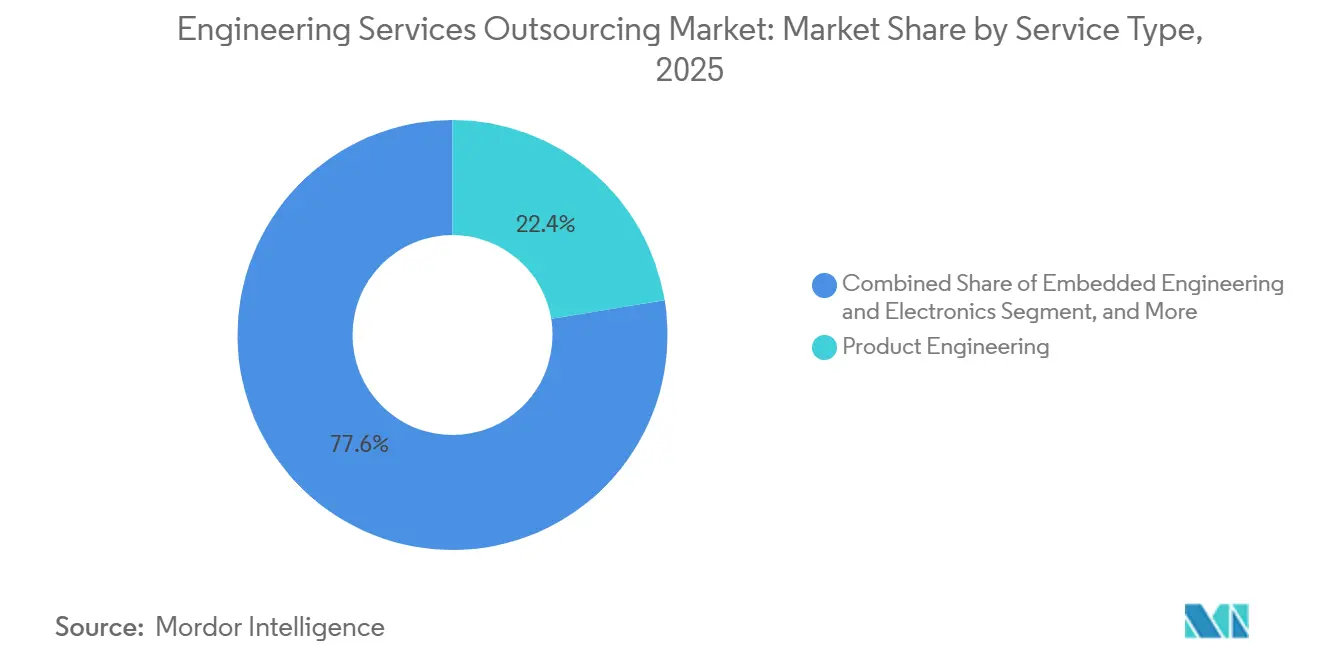
L'ingegneria digitale e il software hanno generato la traiettoria più rapida con un CAGR del 29.97%, trainati dai sistemi operativi per veicoli elettrici, dagli stack IoT industriali e dall'implementazione di soluzioni cloud-native per la gestione del ciclo di vita dei prodotti. I provider integrano pipeline DevOps, ingegneria dei sistemi basata su modelli e microservizi containerizzati che consentono rilasci continui di funzionalità su prodotti multi-dominio. L'ingegneria di prodotto ha mantenuto la sua posizione dominante al 22.42% del fatturato del 2025 nel mercato dell'outsourcing dei servizi di ingegneria, supportando la progettazione meccanica di base, l'analisi strutturale e l'ingegneria dei materiali, che rimangono indispensabili in tutti i settori. Gli sforzi di aggiornamento delle competenze ora combinano l'analisi a elementi finiti potenziata dall'intelligenza artificiale con i flussi di lavoro CAD tradizionali, accelerando i cicli di iterazione. L'ingegneria e l'elettronica embedded crescono con la proliferazione dei chip AI edge; i servizi di verifica, convalida e conformità si espandono in risposta alle normative sull'autonomia. L'ingegneria del valore e del sostentamento acquisiscono rilevanza man mano che i requisiti dell'economia circolare stimolano riprogettazioni volte all'efficienza dei materiali. Nel complesso, i fornitori si stanno evolvendo verso piattaforme integrate anziché verso offerte isolate, consentendo ai clienti di orchestrare l'ideazione e il lancio sotto un'unica struttura di governance.
Il mercato dell'outsourcing dei servizi di ingegneria premia le aziende che offrono pacchetti di servizi modulari allineati agli sprint agili, consentendo agli OEM di utilizzare risorse digitali discrete su richiesta. Le librerie di gemelli digitali accorciano i cicli di prototipazione, mentre i banchi di prova automatizzati riducono l'errore umano nella convalida della conformità. La prototipazione cloud-native riduce gli investimenti di capitale per i laboratori fisici, spostando l'attenzione sui costi dall'hardware all'accuratezza della simulazione. Le offerte di integrazione di sistema includono sempre più architetture cyber-resilienti per salvaguardare le risorse connesse. Di conseguenza, i silos di tipo servizio si confondono, posizionando i partner full-stack per il cross-selling su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il settore aerospaziale e della difesa guida la crescita dei premi
La quota di mercato dell'outsourcing dei servizi di ingegneria per i settori Automotive e Trasporti era del 18.67% nel 2025, con un CAGR del 19.79%, sostenuto dall'elettrificazione, dai modelli termici a batteria e dagli algoritmi di guida autonoma. La complessità dei veicoli software-defined, insieme a normative come la UNECE R-155 sulla sicurezza informatica, costringe gli OEM ad affidarsi a specialisti esterni per orchestrare la convergenza hardware-software.
Aerospaziale e Difesa: le flotte si modernizzano con materiali compositi, studi sulla propulsione a idrogeno e avionica di nuova generazione. I settori della Difesa riorientano la spesa ingegneristica verso comunicazioni satellitari resilienti e sistemi aerei senza pilota, segmenti che richiedono catene di fornitura certificate e ambienti dati sicuri. I clienti del settore delle apparecchiature industriali sfruttano i gemelli digitali per la manutenzione predittiva, mentre i player dell'elettronica di consumo esternalizzano le attività meccaniche di base per liberare i team interni e concentrarsi sulla differenziazione dell'interfaccia utente. Le aziende di semiconduttori, alle prese con una cronica carenza di progettazione analogica, superano gli altri settori per competenze di nicchia, gonfiando i prezzi in quel micro-segmento.
I clienti del settore energetico e dei servizi di pubblica utilità si avvalgono di partner di servizi per l'analisi dell'ottimizzazione della rete e modelli di integrazione delle energie rinnovabili, mentre le aziende petrolifere e del gas emulano programmi di integrità degli asset a valle introdotti per la prima volta nel settore chimico. I produttori di dispositivi medici, alle prese con gli audit ISO 13485 e FDA 21 CFR Parte 820, esternalizzano la progettazione per la produzione e i test sui fattori umani per ridurre il rischio di non conformità. I clienti del settore delle telecomunicazioni e delle reti richiedono l'interoperabilità 5G O-RAN e l'orchestrazione edge-cloud, aree in cui i team interdisciplinari spaziano tra competenze RF, software e sicurezza. Il profilo diversificato della domanda sostiene una solida crescita in tutti i settori verticali, anche se ogni settore applica requisiti di conformità specifici che modellano le strategie di qualificazione dei fornitori.
Per modello di consegna: il near-shore acquisisce importanza strategica
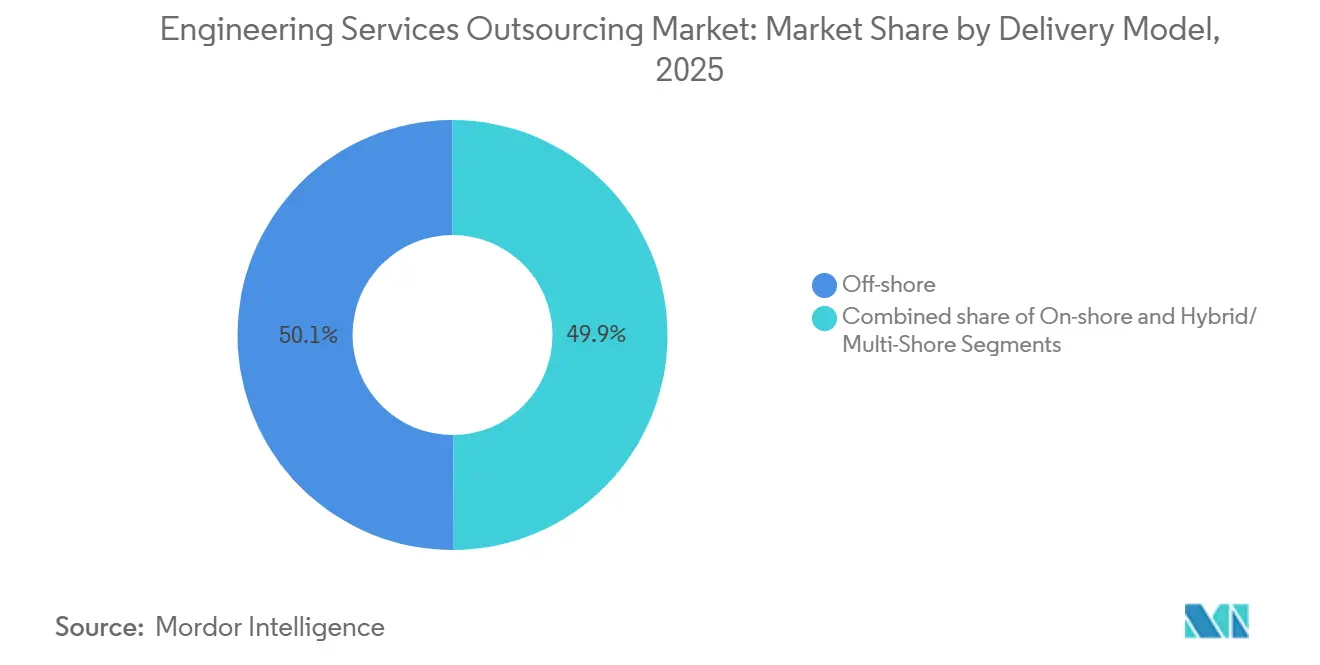
Gli hub offshore hanno ancorato il 34.10% dei ricavi del mercato dell'outsourcing dei servizi di ingegneria nel 2025, riflettendo una rete di talenti pluridecennale in India e nell'Europa orientale. Il mercato dell'outsourcing dei servizi di ingegneria continua a sfruttare i differenziali valutari e i quadri di processo maturi in queste regioni. Tuttavia, le sedi near-shore stanno avanzando a un CAGR del 43.95% fino al 2031, mentre geopolitica, sovrapposizione di fusi orari e normative sulla localizzazione dei dati convergono per ridefinire i vantaggi della prossimità.
Emergono modelli ibridi in cui i fornitori suddividono le attività firmware sensibili tra centri onshore conformi e centri offshore per carichi di lavoro di simulazione non classificati. I contratti basati sui risultati riducono la centralità dei costi orari del lavoro, consentendo ai team near-shore di competere sulla velocità di innovazione e sulla familiarità con il dominio. Strumenti di collaborazione avanzati riducono gli attriti dovuti alla distanza, ma i regimi di conformità mantengono determinati carichi di lavoro all'interno di giurisdizioni prescritte, consolidando i ruoli dei centri regionali.
L'allineamento dei fusi orari ottimizza la cadenza agile consentendo riunioni quotidiane senza turni notturni. L'affinità linguistica e culturale migliora la chiarezza della revisione del progetto, riducendo le rilavorazioni. I fornitori in Polonia, Portogallo e Messico guadagnano terreno abbinando la padronanza delle lingue europee o nordamericane a laureati STEM esperti nelle moderne toolchain. La parità di automazione significa che l'inflazione salariale nei tradizionali hub offshore riduce il divario di costo rispetto ai colleghi near-shore, livellando ulteriormente gli aspetti economici. Di conseguenza, la selezione del modello di delivery diventa una decisione di portafoglio che bilancia costi, conformità ed efficienza collaborativa, piuttosto che un'attenzione esclusiva all'arbitraggio tariffario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione del cliente: le PMI abbracciano l'ingegneria democratizzata
Nel 2025, le grandi imprese rappresentavano il 77.48% del mercato dell'outsourcing dei servizi di ingegneria, registrando un CAGR del 71.82% fino al 2031. Queste aziende sfruttano uffici di gestione dei fornitori maturi, accordi quadro di servizio pluriennali e laboratori di co-innovazione che vincolano i partner a strategie di prodotto a lungo termine. Questi acquirenti continuano a trainare i volumi, ma lo slancio di crescita si sta spostando verso le piccole e medie imprese (PMI).
Gli stack CAD/PDM basati su cloud riducono i costi iniziali di licenza software, consentendo alle PMI di accedere alla stessa maturità degli strumenti che un tempo solo le major globali potevano permettersi. I fornitori di servizi basati su piattaforma (PPA) offrono ore di simulazione a consumo e procedure guidate di progettazione assistite dall'intelligenza artificiale, potenziando i team di ingegneria snelli. I prezzi in abbonamento e i portali self-service semplificano l'onboarding, mentre i marketplace abbinano freelance specializzati a compiti di nicchia. Le PMI apprezzano contratti allineati ai risultati che si adattano a flussi di cassa variabili, spingendo i fornitori a creare cataloghi di servizi modulari.
Gli oneri normativi rappresentano un ostacolo per le aziende più piccole, quindi i fornitori si differenziano offrendo pacchetti di documentazione chiavi in mano, checklist di certificazione e servizi di collegamento normativo. Il settore dell'outsourcing dei servizi di ingegneria ne trae vantaggio poiché le PMI innovatrici nei settori della robotica, delle attrezzature per l'agricoltura intelligente e dei dispositivi clean-tech esternalizzano i sottosistemi per accelerare i tempi di commercializzazione. Con la diffusione degli utensili democratizzati, la base di clienti a cui rivolgersi si amplia oltre i fornitori di primo livello, includendo una lunga coda di produttori emergenti, incrementando le opportunità di mercato complessive.
Analisi geografica
Nel 2025, l'Asia-Pacifico ha detenuto il 41.92% del fatturato globale nel mercato dell'outsourcing dei servizi di ingegneria, grazie all'ampio bacino di talenti dell'India e alla portata della Cina nell'ingegneria manifatturiera. L'inflazione salariale, tuttavia, comprime i differenziali del costo del lavoro, spingendo i fornitori ad aggiungere l'automazione alle competenze umane. L'India investe nell'aggiornamento delle competenze attraverso centri nazionali di intelligenza artificiale, posizionando la propria forza lavoro per attività di digital twin e analisi. La Cina promuove progetti di smart factory, integrando la robotica con SCADA cloud-native, ma si trova ad affrontare ostacoli al controllo delle esportazioni che spostano i contratti aerospaziali avanzati verso sedi alternative. Vietnam e Filippine coltivano nicchie specializzate: il Vietnam nel firmware embedded, le Filippine nell'ingegneria dell'animazione per l'infotainment, diversificando i portafogli regionali.
Il Medio Oriente e l'Africa sono stati investiti dai programmi di diversificazione Vision 2030 degli stati del Golfo. Il progetto di smart city NEOM dell'Arabia Saudita catalizza la domanda di idrogeno verde, IoT e ingegneria infrastrutturale intelligente; gli Emirati Arabi Uniti convogliano fondi sovrani in centri di ricerca e sviluppo per la manutenzione, la riparazione e il restauro di materiali compositi avanzati e nell'industria aerospaziale. Il Sudafrica si affida all'outsourcing della progettazione di impianti per le energie rinnovabili, mentre l'Egitto sfrutta talenti multilingue per il lavoro nearshore europeo. Gli investimenti nell'istruzione STEM accelerano, ma i canali di talenti rimangono immaturi, richiedendo partnership continue con università e fornitori di tecnologia globali.
Il Nord America ha registrato il 35.07% del fatturato globale del 2025 nel mercato dell'outsourcing dei servizi di ingegneria e mostra la traiettoria più rapida con un CAGR del 34.12% fino al 2031, continuando ad acquistare oscilloscopi di alto valore, in particolare per piattaforme di difesa e piloti di camion autonomi. Gli incentivi del CHIPS Act stimolano i centri di progettazione di semiconduttori nazionali, rafforzando l'outsourcing locale all'interno di enclave sicure. L'Europa enfatizza l'eco-design e la conformità all'economia circolare; il rigoroso GDPR e i nuovi obblighi di resilienza informatica indirizzano i carichi di lavoro verso fornitori regionali che offrono ambienti dati certificati. I paesi dell'Europa orientale, in particolare Polonia e Romania, si aggiudicano contratti di spillover dall'Europa occidentale grazie a normative allineate all'UE e strutture di costo competitive. L'America Latina si espande lentamente, ma ottiene riconoscimenti per la documentazione tecnica in lingua spagnola e la collaborazione agile, che si sovrappongono agli orari di lavoro degli Stati Uniti.
Panorama normativo
L'esternalizzazione dei servizi di ingegneria opera nel rispetto delle normative sul commercio transfrontaliero e sui servizi nazionali, che influenzano il trasferimento di lavoro tecnico, strumenti e dati tra diverse giurisdizioni. L'Accordo generale sugli scambi di servizi (GATS) dell'OMC fornisce un quadro di riferimento globale, ponendo l'accento sulla trasparenza e su requisiti oggettivi e non discriminatori per la regolamentazione dei servizi, con ripercussioni sul modo in cui i fornitori di servizi di ingegneria strutturano l'erogazione dei servizi quando i contratti si estendono a più paesi.
Dal punto di vista tecnico, gli enti di normazione e le autorità di regolamentazione del settore influenzano indirettamente l'ingegneria esternalizzata attraverso obblighi di conformità integrati nello sviluppo del prodotto. L'ASME ha sottolineato il ruolo degli standard internazionali e dei principi dell'OMC sugli ostacoli tecnici al commercio (TBT) nel ridurre gli attriti per le attività di ingegneria e produzione, mentre i regimi di conformità lato acquirente (ad esempio, i vincoli ITAR citati nel contesto del rapporto per i dati tecnici aerospaziali) continuano a indirizzare le attività sensibili verso strutture di fornitura nazionali approvate o sovrane.
Analisi della catena del valore
La catena del valore dell'outsourcing dei servizi di ingegneria inizia con la definizione della strategia di prodotto e dei requisiti lato cliente, per poi proseguire con l'esecuzione in outsourcing di diverse fasi, tra cui progettazione concettuale e industriale, ingegneria di dettaglio, CAE e simulazione, ingegneria embedded e sviluppo software, verifica e validazione, prototipazione e introduzione di nuovi prodotti (NPI). I fornitori estendono quindi le proprie attività al mantenimento e all'ingegneria del valore, alla localizzazione e al supporto di fine ciclo di vita, integrando sempre più queste attività con strumenti digitali come PLM, pipeline DevOps e gemelli digitali che supportano aggiornamenti continui per i prodotti software-defined.
La governance del programma e l'integrazione della catena di strumenti coordinano l'erogazione dei servizi, con team distribuiti in centri onshore, nearshore e offshore. Le strutture commerciali si stanno spostando da un modello di personale basato sull'impegno a contratti orientati ai risultati, in cui i fornitori combinano competenze di dominio con capacità a livello di sistema (ad esempio, erogazione integrata di software, componenti meccanici e conformità). Gli ambienti di collaborazione sicuri supportano anche i requisiti di proprietà intellettuale e sovranità dei dati evidenziati nel contesto del rapporto.
Panorama competitivo
Il mercato dell'outsourcing dei servizi di ingegneria presenta una moderata frammentazione. I principali operatori IT indiani come Tata Consultancy Services, Infosys e HCLTech ampliano le offerte orizzontali combinando servizi software con la progettazione meccanica, mentre specialisti di nicchia come Cyient si concentrano sulla certificazione aerospaziale e L&T Technology Services eccelle nell'automazione industriale. Il consolidamento accelera: Cognizant ha acquisito Belcan per 1.3 miliardi di dollari nel 2024 per integrare le competenze aerospaziali regolamentate con DevOps cloud-native.
La differenziazione tecnologica è sempre più decisiva. I fornitori implementano strumenti di progettazione generativa basati sull'intelligenza artificiale che riducono i cicli di iterazione e la dipendenza da ingegneri senior, ormai rari. Le piattaforme digital twin integrate con i sistemi di gestione del ciclo di vita del prodotto consentono servizi post-lancio continui e redditizi. L'acquisizione di StoneShield Engineering da parte di Lear Corporation, avvenuta nel febbraio 2025, amplia il suo portafoglio di automazione per la produzione di cablaggi complessi, a dimostrazione della propensione degli OEM per l'integrazione verticale.
Strategie di diversificazione geografica emergono man mano che gli acquirenti cercano resilienza. Le aziende di medie dimensioni costruiscono centri satellitari in Messico, Portogallo e Vietnam per coprire i rischi geopolitici e valutari. I centri di ingegneria sicuri che soddisfano gli standard ITAR, FedRAMP o GDPR impongono tariffe premium, erigendo barriere all'ingresso. Le emergenti opportunità di white space nel campo del calcolo quantistico, dei chip neuromorfici e della ricerca e sviluppo di materiali sostenibili invitano consorzi accademici e industriali a presentare offerte insieme ai fornitori tradizionali, aggiungendo nuovi tipi di concorrenza.
Gli ecosistemi di talenti diventano risorse strategiche; le aziende collaborano con le università per curare programmi di studio incentrati sull'ingegneria dei sistemi basata su modelli, sulla sicurezza funzionale e sull'etica dell'intelligenza artificiale. Gli hackathon e i contributi della community open source rafforzano il brand aziendale, favorendo il reclutamento in mercati del lavoro tesi. Con l'evoluzione degli ambiti contrattuali verso la proprietà intellettuale congiunta e il co-investimento, i fornitori in grado di assumersi il rischio e di mantenere impegni basati sui risultati acquisiscono quote di mercato più elevate.
Leader del settore dell'outsourcing dei servizi di ingegneria
Servizi di consulenza Tata (TCS)
Infosys
HCLTech
Wipro
Tech Mahindra
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Tata Consultancy Services si è aggiudicata un contratto pluriennale per modernizzare le operazioni di rete di ABB con un'architettura di servizi basata sull'intelligenza artificiale. L'accordo estende la modernizzazione basata sull'IA alle reti industriali, rafforzando un modello di erogazione di servizi "network-as-a-service".
- Luglio 2026: HCLTech ha annunciato un accordo settennale con Guardian Life Insurance e l'acquisizione di Guardian India per creare una Strategic Business Unit dedicata alla modernizzazione basata sull'intelligenza artificiale. L'espansione accelera lo sviluppo delle capacità interne e la trasformazione abilitata dall'IA per i grandi clienti del settore finanziario.
- Giugno 2026: HCLTech ha siglato una partnership strategica pluriennale con e.solutions, società controllata dal Gruppo Volkswagen, per lo sviluppo di piattaforme di infotainment e connettività basate su Android Automotive, incluso il software HMI. La collaborazione rafforza le competenze nel settore del software automobilistico e accelera lo sviluppo degli ecosistemi software di nuova generazione per i veicoli.
Ambito del rapporto sul mercato globale dell'outsourcing dei servizi di ingegneria
L'outsourcing dei servizi di ingegneria (ESO) si riferisce al processo di assunzione di varie funzioni di ingegneria non fisiche, come progettazione, prototipazione, integrazione di sistemi e test, da una fonte esterna.
Il mercato globale dell’outsourcing dei servizi di ingegneria è segmentato in base ai servizi (progettazione, prototipazione, integrazione di sistemi, test e altri), all’utente finale (automotive, elettronica di consumo e semiconduttori, telecomunicazioni e altri) e alla geografia (Nord America, Europa, Asia- Pacifico e Resto del Mondo).
| Ingegneria di prodotto (meccanica/meccatronica, progettazione concettuale e industriale, CAE/simulazione) |
| Ingegneria ed elettronica embedded (PCB/PCBA, front-end FPGA/ASIC, firmware) |
| Ingegneria digitale e software |
| Verifica, convalida e conformità (V&V, HIL/SIL/MIL, certificazione) |
| Prototipazione e NPI |
| Sostentamento/Ingegneria del valore (VAVE, re-engineering, localizzazione, EOL) |
| System Integration |
| Automotive e trasporti |
| Attrezzature e macchinari industriali |
| Elettronica di consumo |
| Semiconduttori |
| Olio e Gas |
| Telecom e reti |
| Aerospazio e Difesa |
| Energia e Utilities |
| Dispositivi medicali |
| Altri utenti finali |
| A terra |
| Al largo |
| Ibrido/Multi-Shore |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Ingegneria di prodotto (meccanica/meccatronica, progettazione concettuale e industriale, CAE/simulazione) | |
| Ingegneria ed elettronica embedded (PCB/PCBA, front-end FPGA/ASIC, firmware) | ||
| Ingegneria digitale e software | ||
| Verifica, convalida e conformità (V&V, HIL/SIL/MIL, certificazione) | ||
| Prototipazione e NPI | ||
| Sostentamento/Ingegneria del valore (VAVE, re-engineering, localizzazione, EOL) | ||
| System Integration | ||
| Per utente finale | Automotive e trasporti | |
| Attrezzature e macchinari industriali | ||
| Elettronica di consumo | ||
| Semiconduttori | ||
| Olio e Gas | ||
| Telecom e reti | ||
| Aerospazio e Difesa | ||
| Energia e Utilities | ||
| Dispositivi medicali | ||
| Altri utenti finali | ||
| Per modello di consegna | A terra | |
| Al largo | ||
| Ibrido/Multi-Shore | ||
| Per dimensione del cliente | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'outsourcing dei servizi di ingegneria nel 2026?
Il suo valore è di 164.71 miliardi di dollari nel 2026, con previsioni di raggiungere i 312.65 miliardi di dollari entro il 2031, con un CAGR del 13.68%.
Quale regione è leader nella domanda di lavori di ingegneria esternalizzati?
Il Nord America detiene una quota del 35.07% nel 2025 e cresce a un CAGR del 34.12%.
Cosa sta determinando la crescita delle consegne near-shore?
La diversificazione del rischio geopolitico e le norme più severe sulla sovranità dei dati stanno incrementando gli impegni near-shore a un CAGR del 13.98%.
Quale settore verticale degli utenti finali si sta espandendo più rapidamente?
Si prevede che il settore automobilistico e dei trasporti crescerà a un CAGR del 19.79%.


