

Dimensioni e quota del mercato dei veicoli elettrici a due ruote
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
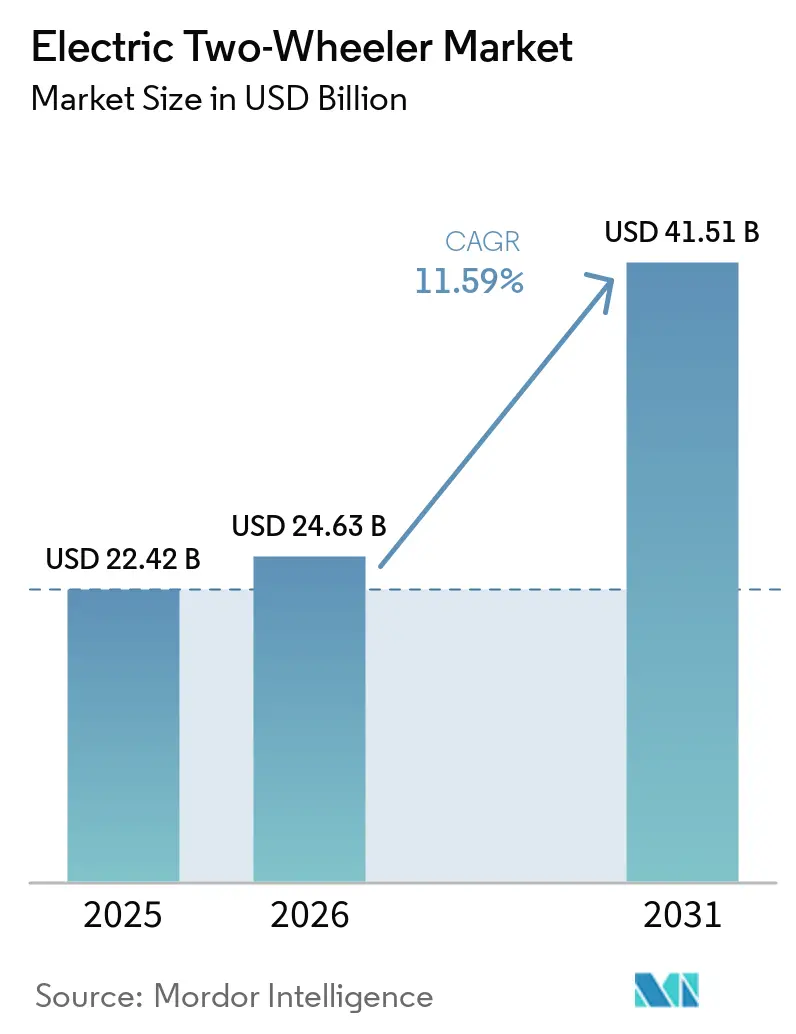
| Dimensione del mercato (2026) | 24.63 miliardo di dollari |
| Dimensione del mercato (2031) | 41.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.59% CAGR |
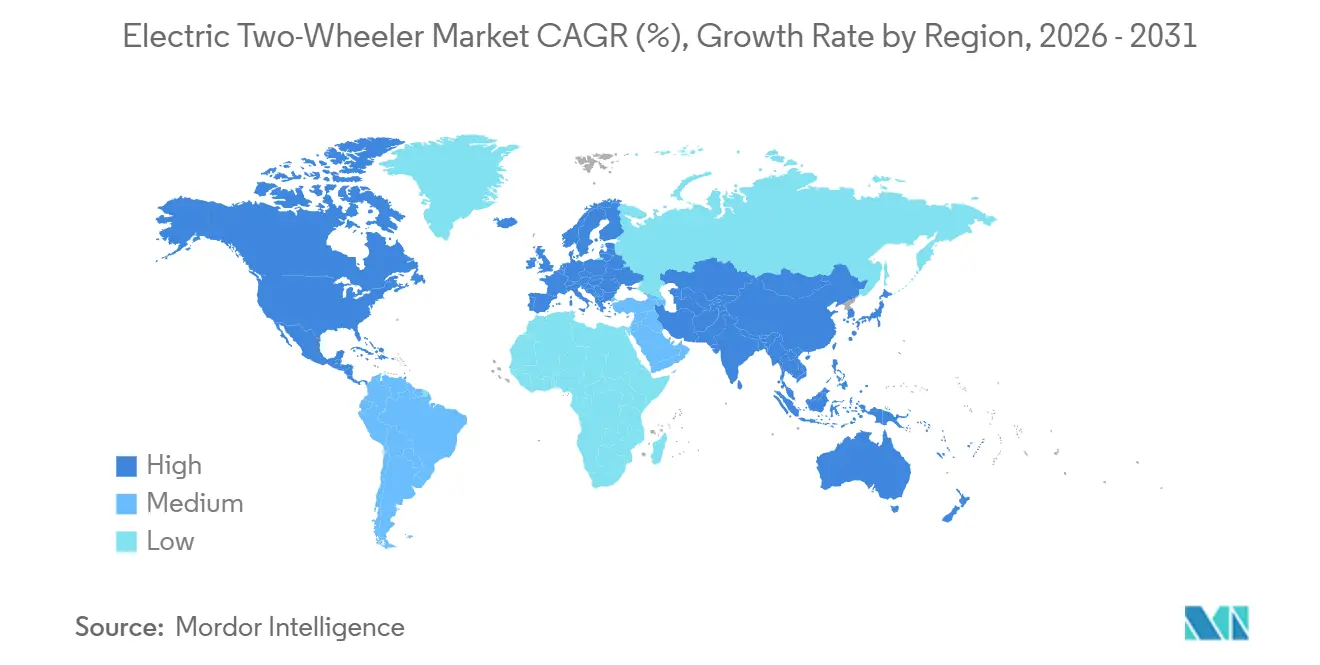
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
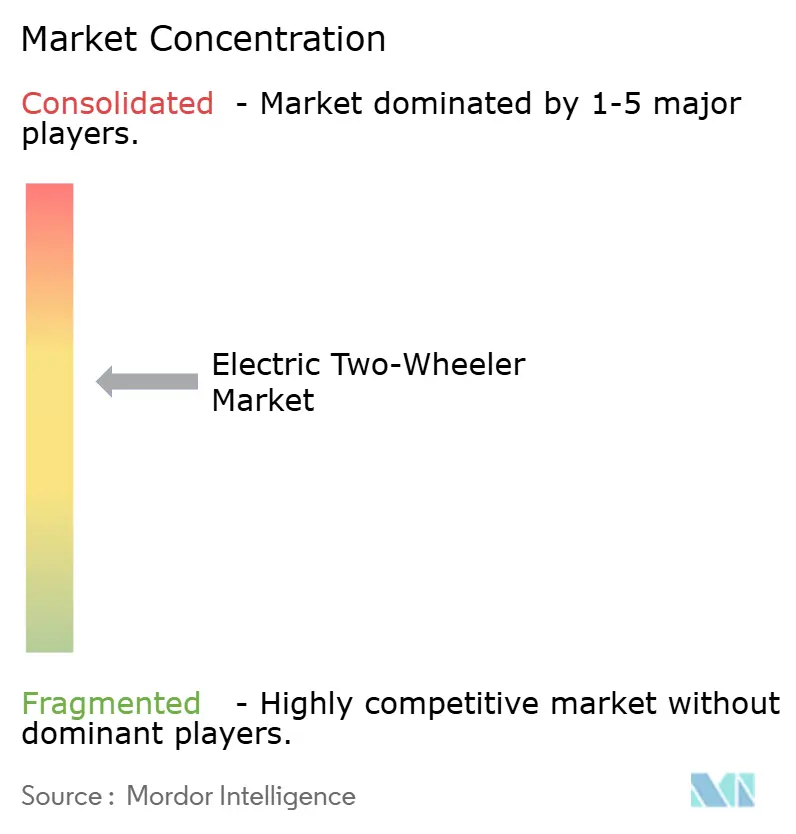
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli elettrici a due ruote di Mordor Intelligence
Si stima che il mercato dei veicoli elettrici a due ruote raggiungerà i 24.63 miliardi di dollari nel 2026 e si prevede che raggiungerà i 41.51 miliardi di dollari entro il 2031, con un CAGR dell'11.59% nel periodo di previsione (2026-2031). Negli ultimi anni, i prezzi delle batterie agli ioni di litio sono diminuiti significativamente, con previsioni di ulteriori riduzioni nel prossimo futuro. Questa tendenza sta rendendo il costo totale di proprietà più favorevole per i veicoli elettrici in diverse nazioni asiatiche. Numerose città hanno implementato zone urbane a basse emissioni, introducendo norme di ingresso più severe per gli scooter a combustione, il che sta ulteriormente stimolando la transizione verso l'elettrico. Il panorama competitivo ha spostato l'attenzione dai sussidi di base alla priorità di garanzie più lunghe per le batterie, servizi connessi e credibilità del marchio, poiché i consumatori valutano sempre più il valore residuo e i livelli di sicurezza. Le flotte che supportano la gig economy sono emerse come pioniere, beneficiando dei notevoli vantaggi in termini di risparmio di carburante associati a un elevato utilizzo giornaliero.
Punti chiave del rapporto
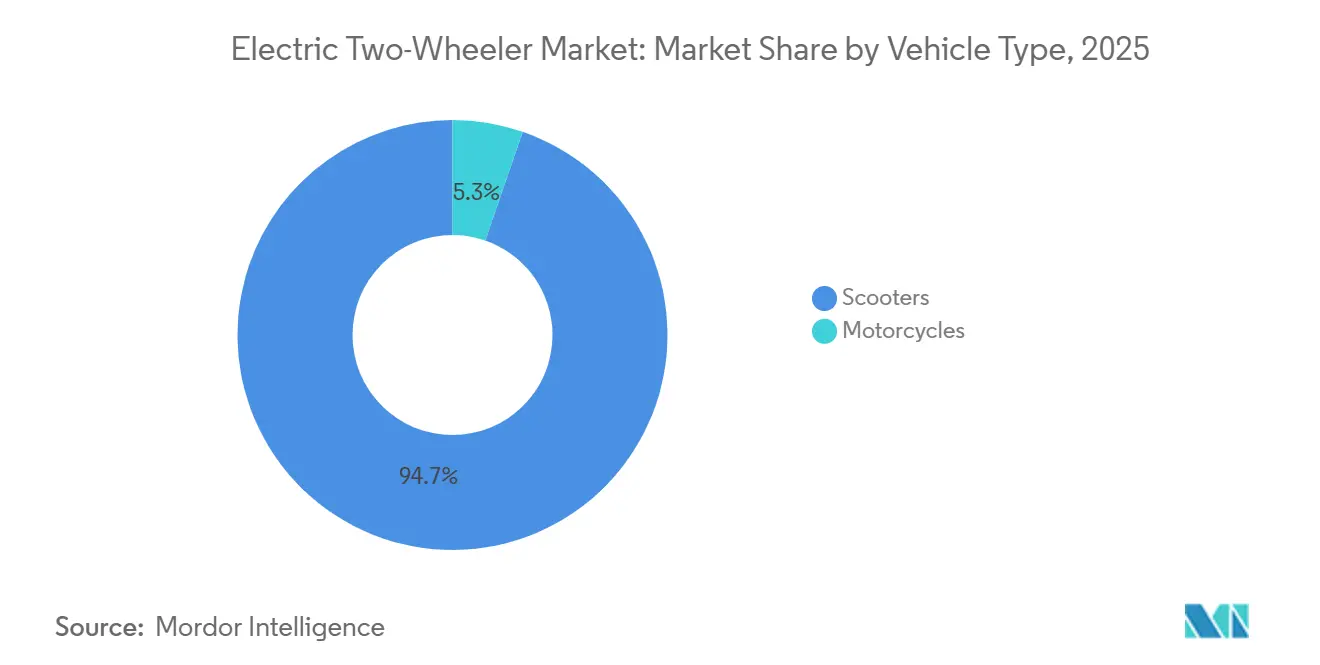
- Per tipologia di veicolo, nel 2025 gli scooter hanno conquistato il 94.71% della quota di mercato dei veicoli elettrici a due ruote, mentre le motociclette hanno registrato il CAGR più rapido, pari all'11.61% fino al 2031.
- In base alla potenza del motore, la fascia da 1.1 a 3.0 kW ha registrato una quota del 39.78% nel 2025 e si prevede che il segmento superiore a 5.0 kW crescerà a un CAGR dell'11.67% entro il 2031.
- Per tipologia di tensione, i modelli a 60 V hanno dominato il mercato dei veicoli elettrici a due ruote nel 2025 con una quota di fatturato del 37.73%, mentre si prevede che le piattaforme a 72 V cresceranno a un tasso annuo composto (CAGR) dell'11.71% nel periodo di previsione.
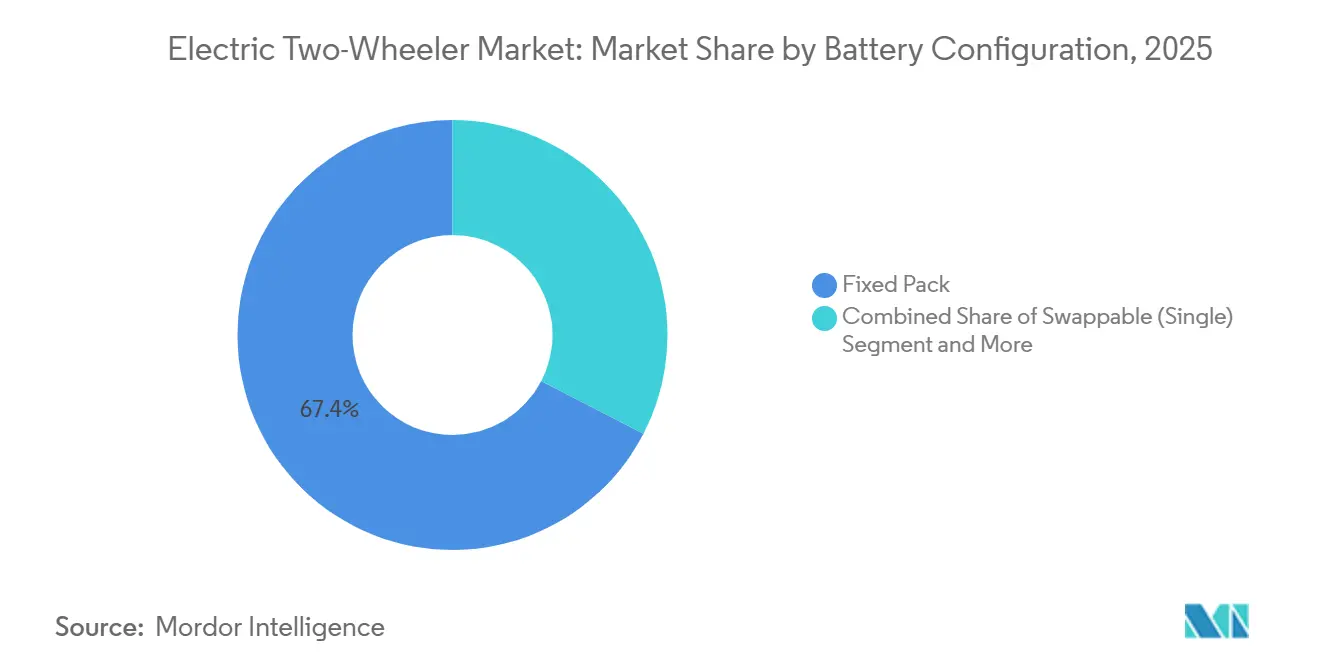
- In base alla configurazione della batteria, nel 2025 i pacchi batteria fissi rappresentavano il 67.37% del mercato dei veicoli elettrici a due ruote, ma i sistemi dual-swappable sono destinati a crescere a un CAGR dell'11.79% entro il 2031.
- Per tipologia di motore, le unità BLDC hanno controllato una quota del 68.71% nel 2025, mentre le alternative PMSM registreranno il CAGR più elevato, pari all'11.63%, durante le previsioni.
- Per fascia di prezzo, i modelli con un prezzo compreso tra 1,001 e 1,500 dollari hanno rappresentato il 34.46% delle vendite nel mercato dei veicoli elettrici a due ruote nel 2025, mentre si prevede che la fascia di prezzo tra 3,001 e 5,000 dollari crescerà a un tasso di crescita annuo composto (CAGR) dell'11.78%.
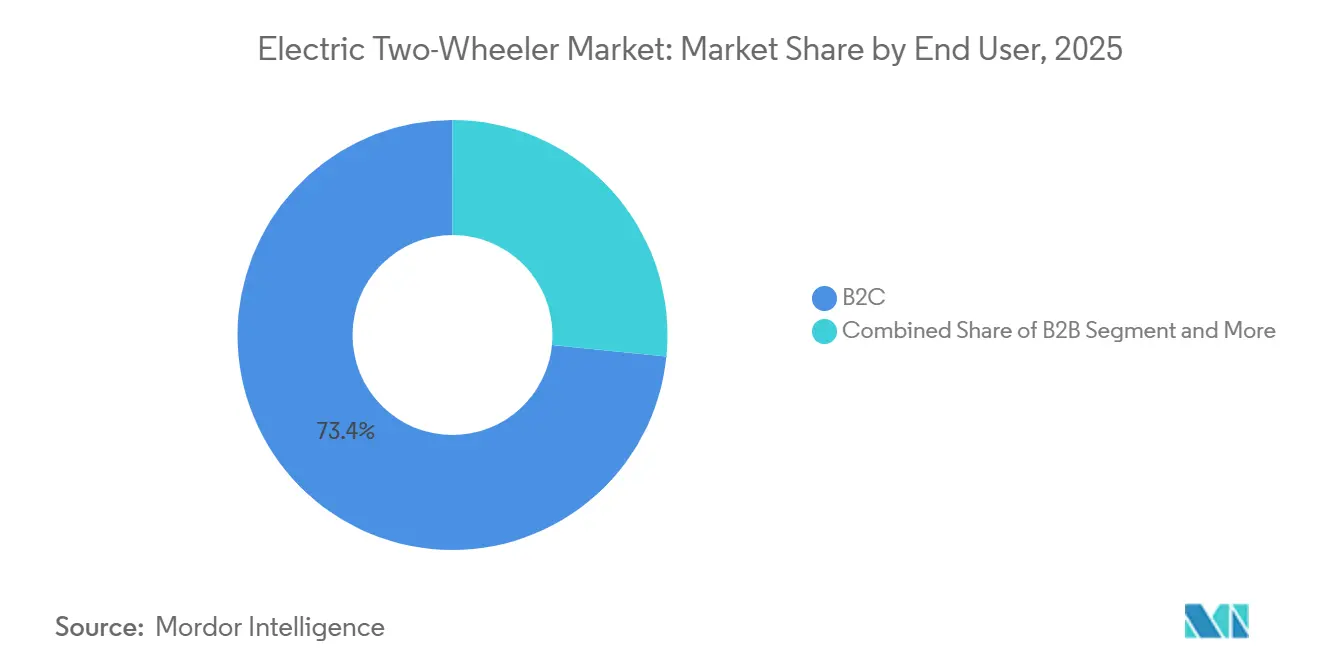
- Per utente finale, i clienti B2C hanno acquistato il 73.37% delle unità nel 2025 e le flotte di consegna sono sulla buona strada per un CAGR dell'11.72% fino al 2031.
- Per canale di vendita, i punti vendita offline hanno rappresentato il 66.61% del volume nel 2025, mentre le piattaforme online dirette al consumatore cresceranno a un CAGR dell'11.75%.
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il mercato dei veicoli elettrici a due ruote con una quota del 66.08% nel 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'11.65%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli elettrici a due ruote
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il calo dei prezzi delle batterie accelera la parità del TCO | + 2.8% | Globale, con i primi guadagni in Cina, India e Sud-est asiatico | Medio termine (2-4 anni) |
| Rapida crescita delle flotte di consegna della Gig Economy | + 2.4% | India, Cina, Sud-est asiatico, America Latina | A breve termine (≤ 2 anni) |
| Le politiche sulle zone urbane a basse emissioni stimolano l'adozione | + 2.1% | Il nucleo dell'Europa, che si estende alle aree metropolitane dell'Asia Pacifica | A breve termine (≤ 2 anni) |
| Incentivi per la produzione localizzata dalla cella alla confezione | + 1.9% | India, Indonesia, Thailandia, Unione Europea | Medio termine (2-4 anni) |
| Le piattaforme modulari OEM riducono i cicli di sviluppo | + 1.3% | Globale, guidato da Asia Pacifico ed Europa | Medio termine (2-4 anni) |
| La gestione della batteria basata sull'intelligenza artificiale estende la durata della garanzia | + 1.1% | Segmenti premium globali al primo posto | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il calo dei prezzi delle batterie accelera la parità del TCO
Nel 2024, i costi delle batterie agli ioni di litio hanno subito un calo significativo, segnando una notevole riduzione su base annua. Le proiezioni suggeriscono ulteriori diminuzioni nel prossimo futuro. Il raggiungimento di questo traguardo elimina il sovrapprezzo iniziale rispetto agli scooter a benzina da 125 cc in mercati come India, Indonesia e Vietnam. Questo cambiamento apre la strada a una domanda organica, indipendente dai sussidi. In particolare, nelle città indiane di secondo livello, marchi come Ather Energy e TVS Motor segnalano che le vendite di scooter elettrici , senza sussidi, rappresentano ora una parte sostanziale dei loro volumi mensili. I produttori stanno convogliando questi risparmi sui costi in offerte migliorate; ad esempio, Ola Electric ha lanciato un programma di garanzia estesa all'inizio del 2025 [1] “Battery Warranty Announcement March 2025,” Ola Electric, olaelectric.com . Nel complesso, l'ampliamento della catena di approvvigionamento e l'ottimizzazione dei costi delle batterie continuano a essere i principali fattori di crescita per il mercato dei veicoli elettrici a due ruote.
Rapida crescita delle flotte di consegna della Gig Economy
Le piattaforme di consegna di cibo, come Zomato, si stanno ponendo obiettivi ambiziosi, puntando a un numero significativo di unità elettriche entro la fine del decennio. Nel frattempo, Swiggy ha siglato un accordo con Zypp Electric, pianificando di lanciare una flotta consistente di scooter nei prossimi anni. Con tragitti giornalieri che coprono distanze da moderate a lunghe, i veicoli elettrici possono ridurre significativamente i costi totali di proprietà rispetto a quelli a benzina, soprattutto quando la sostituzione della batteria riduce al minimo i tempi di inattività. Nel 2024, Gogoro ha ottenuto contratti di flotta con Uber e Rapido, stabilendo una presenza a Bangalore e Hyderabad, grazie alla sua estesa rete di stazioni di scambio [2] "Global Network Statistics 2025", Gogoro Inc., gogoro.com . In base ai mandati governativi, il gruppo indonesiano GoTo è sulla buona strada per elettrificare una parte considerevole della sua flotta Gojek nei prossimi anni, sottolineando il ruolo di primo piano dell'Asia nella spinta verso i veicoli elettrici. Mentre i protocolli di scambio standardizzati si trovano ad affrontare la frammentazione al di fuori di Taiwan, la formazione di consorzi lascia presagire una futura convergenza.
Le politiche sulle zone urbane a basse emissioni stimolano l'adozione
Entro la metà del 2025, diverse città, rispetto a un numero inferiore nel 2023, avranno inasprito le sanzioni per i veicoli a due ruote a benzina, istituendo zone a basse o zero emissioni. A Delhi, le norme Stage IV impongono multe significative per gli scooter prodotti prima di un anno specifico. Nel frattempo, l'imminente divieto di circolazione sulla tangenziale di Amsterdam ha aumentato significativamente la quota di veicoli elettrici nelle nuove immatricolazioni. L'ampliamento della zona a bassissime emissioni di Londra ha determinato un aumento sostanziale delle immatricolazioni di veicoli a due ruote elettrici nella prima metà del 2024. Per eludere le sanzioni giornaliere, gli operatori dell'ultimo miglio stanno accelerando le conversioni delle flotte e accorciando i cicli di acquisto. Sebbene l'applicazione delle sanzioni vari nei mercati emergenti, gli standard Euro 5+ più severi stanno ulteriormente limitando le alternative a combustione.
Incentivi per la produzione localizzata dalla cella alla confezione
Il programma indiano di incentivi legati alla produzione, i dazi all'importazione indonesiani sulle celle per veicoli elettrici e i crediti d'imposta del Green Deal dell'UE stanno alimentando la produzione nazionale di batterie. Lo stabilimento di Ola Electric nel Tamil Nadu punta a raggiungere una significativa capacità annuale di produzione "cell-to-pack". Nel frattempo, Amara Raja Advanced Cell Technologies ha collaborato con InoBat per localizzare la produzione di batterie agli ioni di litio. Rifornendosi localmente, le aziende riducono i costi logistici, accorciano i tempi di consegna e si proteggono dalle perturbazioni geopolitiche nel commercio delle materie prime. Questi incentivi, legati ai parametri di riferimento nazionali in termini di valore aggiunto, stanno spingendo i fornitori verso l'integrazione verticale. Questa integrazione porta a riduzioni dei costi, migliorando la competitività dei prezzi anche in caso di riduzione dei sussidi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eliminazione graduale dei sussidi | -1.8% | Cina, Germania, Francia, Scandinavia | A breve termine (≤ 2 anni) |
| La finanza specifica per 2W rimane sotto-penetrata | -1.5% | India, Asia sud-orientale, America Latina, Africa | Medio termine (2-4 anni) |
| Gli standard di tariffazione frammentati ostacolano il roaming | -1.2% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Gli eventi termici danneggiano la fiducia dei consumatori | -1.1% | Globale, acuto in India e Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Eliminazione graduale dei sussidi in Cina e in Europa
All'inizio del 2024, la cessazione dei sussidi all'acquisto da parte della Germania alla fine del 2023 e la riduzione del bonus ecologico da parte della Francia all'inizio del 2024 hanno portato a un calo significativo delle immatricolazioni. Mentre la Cina ha posto fine ai sussidi diretti ai consumatori alla fine del 2022, le esenzioni fiscali sugli acquisti rimangono in vigore per alcuni anni. Con la diminuzione degli incentivi, gli OEM sono costretti a ridurre i costi di distinta base, con un impatto in particolare sui piccoli operatori con dimensioni limitate. Mercati come il programma FAME-II dell'India, noti per i loro programmi pluriennali prevedibili, presentano curve di domanda più stabili. Date le pressioni fiscali, è probabile che eventuali estensioni future saranno meno generose, a sottolineare l'importanza della competitività intrinseca dei costi.
Gli standard di tariffazione frammentati ostacolano il roaming
Tipi di connettori concorrenti come CCS2, Tipo 2 e GB/T aumentano i costi hardware per i gestori dei punti di ricarica e creano ansia da autonomia per i passeggeri che si avventurano oltre i corridoi metropolitani. La Fase 2 dell'AIS-156 in India impone la comunicazione CAN bus, ma lascia flessibilità di tensione, perpetuando un'interoperabilità parziale. I passeggeri, quindi, limitano gli spostamenti alle commissioni intraurbane, consentendo ai modelli a combustione di mantenere nicchie di mercato per i viaggi interurbani. Le bozze di standardizzazione ISO e SAE sono ancora in fase di revisione e la ratifica formale è improbabile prima del 2027. Gli investitori infrastrutturali devono implementare distributori multi-standard, aumentando l'intensità di capitale.
Analisi del segmento
Per tipo di veicolo: gli scooter mantengono le dimensioni, le motociclette catturano gli acquirenti attenti alle prestazioni
Gli scooter hanno dominato il mercato dei veicoli elettrici a due ruote, con il 94.71% del volume globale nel 2025. Il loro design a scavalco basso, il vano portaoggetti sottosella e i telai leggeri si adattano ai tragitti urbani congestionati e alle fermate dei corrieri. Le piattaforme di consegna preferiscono gli scooter perché i conducenti possono salire e scendere rapidamente, riducendo i tempi di assistenza. Le motociclette, sebbene rappresentino una quota residuale, stanno crescendo a un CAGR dell'11.61%, poiché i motociclisti orientati alle prestazioni cercano limiti di velocità consentiti in autostrada e uno stile aggressivo. L'RV400 di Revolt e l'ONE raffreddato a liquido di Emflux esemplificano questa transizione verso potenze più elevate.
L'entusiasmo per le motociclette suggerisce una biforcazione del mercato dei veicoli elettrici a due ruote. L'adozione di massa rimarrà incentrata sugli scooter fino al 2031; tuttavia, i clienti premium sono disposti a pagare per un'accelerazione inferiore ai quattro secondi e un'autonomia reale di oltre 100 km. I marchi con una tradizione nel settore dei motori a combustione interna nelle categorie sport e touring detengono un valore di marca latente che possono sfruttare non appena le curve dei costi delle batterie lo consentiranno. Al contrario, i produttori storici di scooter rischiano di perdere acquirenti ambiziosi a meno che non estendano la gamma alle silhouette delle motociclette. L'innovazione del segmento, quindi, ruota attorno all'espansione dei fattori di forma piuttosto che all'aumento incrementale dell'autonomia.
In base alla potenza del motore: la gamma media domina, l'alta potenza guadagna trazione
I modelli nella fascia di potenza da 1.1 a 3.0 kW hanno rappresentato il 39.78% delle vendite nel 2025, bilanciando costi, peso a vuoto e prestazioni di livello urbano. Sono adatti agli spostamenti quotidiani inferiori a 60 km e rimangono la scelta ideale per gli acquirenti attenti al prezzo. Tuttavia, la classe di potenza superiore a 5.0 kW è quella in più rapida crescita, con un CAGR dell'11.67%, mentre le autorità di regolamentazione dell'ASEAN e dell'America Latina allineano le norme di omologazione in modo che gli scooter con potenza maggiore possano condividere le strade principali con le auto. Il 450 Apex di Ather dimostra il fascino della coppia quasi istantanea ai semafori senza sacrificare l'autonomia.
Il sottosegmento a bassa potenza, inferiore o uguale a 1.0 kW, un tempo popolare nelle regioni rurali della Cina, sta perdendo rilevanza perché il calo dei prezzi delle batterie erode i risparmi che giustificavano prestazioni limitate. Al contrario, la fascia di potenza media, da 3.1 a 5.0 kW, sta diventando una fase di transizione per i motociclisti che provengono da scooter entry-level ma non sono ancora pronti ad assorbire il sovrapprezzo o il peso aggiuntivo di batterie più grandi. La distribuzione delle classi di potenza continuerà a salire man mano che il costo per kWh si stabilizzerà al di sotto dei 90 dollari, consentendo agli OEM di spedire pacchi più grandi senza superare le fasce di prezzo del mercato di massa.
Per piattaforma di tensione: cavi da sessanta volt, picchi da settantadue volt nella ricarica rapida
I sistemi a 60 volt detenevano il 37.73% della quota di mercato dei veicoli elettrici a due ruote nel 2025, in gran parte perché il loro ecosistema di componenti – controller, caricabatterie e moduli batteria – è maturo e ottimizzato in termini di costi. Le piattaforme a 72 volt, tuttavia, stanno crescendo a un CAGR dell'11.71%, supportate dai caricabatterie rapidi CC che erogano 3 kW e riducono i tempi di ricarica minimi a circa 90 minuti. Gogoro utilizza pacchi da 50.4 V in serie per raggiungere i 100.8 V per cicli di lavoro elevati, dimostrando la flessibilità delle configurazioni modulari.
La crescente densità di ricarica pubblica influenza la scelta della tensione più dell'efficienza intrinseca, poiché i proprietari ora acquistano veicoli diversi in base alla disponibilità di hardware compatibile. Le architetture a 48 volt, un tempo dominanti nelle conversioni al piombo-acido, stanno perdendo terreno man mano che le soluzioni chimiche al litio eliminano i limiti di tensione del passato. I prototipi sperimentali a 96 V e 120 V rimarranno di nicchia fino all'emergere di standard. Gli OEM si trovano quindi di fronte a un compromesso strategico: allinearsi alle norme vigenti in materia di tensione di rete o rischiare di lasciare i clienti orfani quando viaggiano fuori dai centri urbani.
In base alla configurazione della batteria: i pacchi fissi rimangono comuni, quelli con doppia intercambiabilità guadagnano la preferenza della flotta
Le batterie fisse rappresentavano il 67.37% delle unità nel 2025, grazie ai minori costi di distinta base e alla semplicità di assemblaggio. I formati a doppia batteria intercambiabile, sebbene con un volume totale minimo, stanno crescendo a un CAGR dell'11.79%, poiché le flotte di corrieri privilegiano l'autonomia rispetto al prezzo di listino. La sola Zypp Electric ha distribuito 25,000 scooter a doppia batteria in tre aree metropolitane indiane entro la metà del 2025.
Le soluzioni single-swappable sono adatte ai singoli utenti che non dispongono di un'infrastruttura di swap densa ma desiderano occasionalmente un rapido turnaround. Lo standard indiano AIS-156 Fase 2 ora impone l'interoperabilità meccanica ed elettrica per i kit swap, una mossa che dovrebbe ampliare la partecipazione degli OEM. I sostenitori dei kit fissi sostengono che le future composizioni chimiche a ioni di sodio potrebbero offrire un intervallo accettabile a costi ancora inferiori, estendendo il ciclo di vita delle architetture fisse. La scelta della configurazione si adatta quindi al modello di business: le flotte puntano all'uptime operativo, mentre i consumatori apprezzano ancora la semplicità di gestione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di motore: BLDC domina la curva dei costi, PMSM punta all'efficienza premium
Le unità DC brushless hanno rappresentato il 68.71% delle spedizioni nel 2025, grazie al minor contenuto di materiale magnetico e all'elettronica di controllo più semplice. I motori sincroni a magneti permanenti si stanno espandendo a un CAGR dell'11.63%, offrendo una migliore efficienza e un'autonomia estesa a parità di capacità della batteria. La gamma 450 di Ather sfrutta la tecnologia PMSM per estrarre 26 Nm di coppia massima da un motore da 7.2 kW.
La concentrazione dell'offerta di terre rare in Cina rappresenta un rischio strategico per l'espansione del PMSM, spingendo marchi come Bajaj a ricorrere a due fonti. I modelli a riluttanza commutata e a induzione rimangono marginali a causa del rumore udibile e della complessità del controllo. La scelta del motore segue sempre più la fascia di prezzo: gli scooter sotto i 1,500 dollari sono di default BLDC, mentre i modelli premium standardizzano il PMSM per giustificare prezzi di listino più elevati grazie a un'accelerazione superiore e a una maggiore capacità di salita.
Per fascia di prezzo: il segmento medio è in testa, la fascia premium accelera
Gli scooter con un prezzo compreso tra 1,001 e 1,500 dollari hanno rappresentato il 34.46% delle vendite globali nel 2025, in linea con il reddito disponibile medio delle principali economie asiatiche. Il segmento tra 3,001 e 5,000 dollari, sebbene con volumi limitati, sta crescendo a un CAGR dell'11.78%, poiché i professionisti urbani pagano per garanzie più lunghe, display di livello smartphone e sistemi di sicurezza avanzati. L'S1 Pro di Ola si colloca nella fascia ideale a 1,350 dollari e include una batteria da 3.97 kWh con un'autonomia dichiarata di 181 km.
Le unità sotto i 1,000 dollari vengono svalutate, perdendo redditività perché il calo dei costi delle batterie consente di acquistare modelli con specifiche migliori a un costo aggiuntivo modesto. In Europa e Nord America, la fascia premium sopra i 5,000 dollari rimane una nicchia ma redditizia, ancorata a marchi che offrono ABS, controllo di trazione e velocità massima di 70 km/h. L'aumento del PIL pro capite in Asia spingerà gli acquirenti verso fasce di prezzo più elevate, appiattendo la pendenza dell'attuale piramide dei prezzi.
Per utente finale: il B2C mantiene il volume, le flotte guidano la crescita incrementale
Nel 2025, i consumatori individuali detenevano il 73.37% del mercato dei veicoli elettrici a due ruote, attratti dalla riduzione della manutenzione e dalla possibilità di evitare la volatilità dei prezzi del carburante. Le flotte per le consegne, tuttavia, stanno registrando un CAGR dell'11.72%, poiché l'elevato chilometraggio amplifica i risparmi operativi. Zomato, Swiggy e Amazon Fresh ora richiedono garanzie sulle batterie di otto anni e telemetria in tempo reale sullo stato di salute prima di firmare contratti di fornitura.
Le flotte di ride-hail, noleggio e sicurezza aziendale costituiscono una nicchia strategica, spesso beneficiando di sconti all'ingrosso e di infrastrutture di ricarica condivise. Gli appalti pubblici sono piccoli in termini unitari, ma simbolicamente influenti; il servizio postale indiano ha ordinato numerosi scooter elettrici a marzo 2025, a dimostrazione del potenziale di impiego nelle aree rurali. Il futuro equilibrio delle quote dipenderà dal ritmo di elettrificazione delle piattaforme della gig economy e dalle direttive politiche che collegano i rinnovi delle licenze agli obiettivi di emissione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: dominano i negozi fisici, il digitale diretto guadagna slancio
I concessionari offline hanno elaborato il 66.61% delle transazioni nel 2025, poiché molti acquirenti richiedono test ride e assistenza finanziaria di persona. I modelli di vendita diretta online al consumatore si stanno espandendo a un CAGR dell'11.75%, soprattutto nei mercati con sistemi di pagamento digitale maturi come l'India, dove UPI ha gestito numerose transazioni a marzo 2025. Ola vende esclusivamente tramite la sua app e il suo sito web, spedendo gli scooter direttamente a casa dei clienti.
Stanno emergendo approcci ibridi: Ather gestisce più centri di esperienza, evadendo quasi la metà degli ordini online, combinando l'interazione tattile con la praticità del digitale. La quota offline si ridurrà gradualmente, ma non scomparirà, perché la percezione del post-vendita rimarrà legata ai centri di assistenza fisici. Alla fine, i modelli omnicanale prevarranno, poiché gli OEM riconosceranno che la scoperta avviene spesso online, anche quando il pagamento finale avviene in uno showroom.
Analisi geografica
La regione Asia-Pacifico ha rappresentato il 66.08% del volume globale nel 2025, rappresentando la maggior parte del volume totale. Questo risultato è stato in gran parte determinato dall'importante base installata della Cina e dalle notevoli vendite dell'India nel 2024. Sebbene il mercato cinese abbia mostrato segni di maturazione con una crescita modesta nel 2024, ha spinto leader del settore come Yadea a cambiare rotta, reindirizzando una parte della loro produzione verso le esportazioni entro la metà del 2025. D'altro canto, sostenuta dagli incentivi FAME-II e dalle integrazioni statali che hanno ridotto sostanzialmente i prezzi di acquisto, l'India ha registrato una robusta espansione nel 2024. I paesi del Sud-est asiatico, in particolare Indonesia, Vietnam e Thailandia, si sono prefissati di raggiungere un numero sostanziale di veicoli elettrici a due ruote entro il 2030, spinti da obblighi di assemblaggio nazionali volti a salvaguardare i posti di lavoro locali.
L'Europa, che detiene una quota significativa nel 2025, sta affrontando uno slancio frenato dalla riduzione dei sussidi. La sospensione dell'Umweltbonus tedesco alla fine del 2023 ha portato a un notevole calo delle immatricolazioni nei primi mesi del 2024. Nel frattempo, la riduzione dei bonus in Francia ha ridotto notevolmente il mercato. Il Regno Unito impone il rispetto di una quota di emissioni zero, ma l'entusiasmo dei consumatori è in calo. Tuttavia, Paesi Bassi e Spagna brillano di più, sostenuti da progetti urbani che favoriscono la mobilità ciclistica e da politiche di supporto ai veicoli elettrici. In particolare, il divieto imposto ad Amsterdam di circolare con gli scooter a benzina ha spinto i veicoli elettrici a raggiungere una quota dominante nelle nuove immatricolazioni nel 2025.
Nord America, Medio Oriente e Africa hanno contribuito ciascuno in piccola parte al volume del 2025, ma le loro traiettorie sono divergenti. Negli Stati Uniti, l'adozione è fortemente orientata all'uso ricreativo, con LiveWire e Zero che hanno registrato vendite modeste nel 2024. In Canada, un rimborso sta stimolando le vendite nella Columbia Britannica e nel Quebec, sebbene le perdite di autonomia causate dal freddo influiscano negativamente sui valori di rivendita. Medio Oriente e Africa offrono il CAGR regionale più rapido, pari all'11.65%, in linea con gli obiettivi di flotta dei governi di Arabia Saudita ed Emirati Arabi Uniti. La tariffa di ricarica fuori orario di punta del Sudafrica, fissata a 0.90 ZAR per kWh, incoraggia l'adozione, sebbene la riduzione del carico ne comprometta l'affidabilità. Brasile e Argentina rimangono su scala ridotta, limitate dai dazi all'importazione e dalla scarsa assemblaggio locale, ma la Rota 2030 brasiliana sta introducendo agevolazioni fiscali IPI per le unità prodotte localmente.
Panorama competitivo
Nel medio termine, i primi cinque marchi – Yadea, Aima, Xinri, Hero Electric e Ola Electric – hanno rappresentato una quota significativa delle spedizioni globali, evidenziando una moderata concentrazione del mercato. Con la riduzione dei margini di sussidio, il panorama competitivo si è spostato dalla semplice riduzione dei prezzi all'enfasi sulla differenziazione delle funzionalità. I produttori ora vantano vantaggi come la copertura di garanzia a lungo termine, gli aggiornamenti software over-the-air e i dashboard di manutenzione predittiva che sfruttano la telemetria delle batterie. Queste garanzie sono diventate fondamentali per i gestori di flotte durante le negoziazioni di ordini all'ingrosso, dato che qualsiasi periodo di inattività può avere un impatto significativo sui profitti.
Le sfumature geografiche plasmano le direzioni strategiche. In risposta al calo della domanda interna, i leader cinesi si stanno orientando verso una crescita trainata dalle esportazioni, stringendo partnership nel Sud-est asiatico e in America Latina. Nel frattempo, i concorrenti indiani stanno incanalando gli investimenti in ampie capacità nazionali, puntando a un mercato in rapida crescita. Nel tentativo di alleviare l'ansia da autonomia e garantire ricavi costanti dagli abbonamenti energetici, Gogoro, in collaborazione con Hero MotoCorp, si appresta a inaugurare un numero considerevole di stazioni di scambio nei prossimi anni, nell'ambito di un'alleanza pionieristica per batterie aperte.
Poiché la disponibilità e il costo delle celle svolgono un ruolo fondamentale nel determinare i margini, l'integrazione verticale sta diventando sempre più diffusa. La Futurefactory di Ola, che integra i processi dalla cella al pacco, dall'avvolgimento del motore all'assemblaggio finale, non solo riduce i costi logistici, ma accelera anche i cicli di cassa. Gli obblighi di conformità, come il Battery Passport europeo, sono destinati ad aumentare le barriere all'ingresso, rendendo obbligatoria la divulgazione dei contenuti riciclati e garantendo la tracciabilità della catena di fornitura. Ciò potrebbe creare problemi per i player più piccoli, che potrebbero trovarsi esclusi dai prezzi a meno che non partecipino a programmi di pooling o non ottengano licenze tecnologiche dalle loro controparti più grandi. In questo panorama in evoluzione, i marchi che eccellono nell'analisi delle batterie, danno priorità all'esperienza del cliente e investono nella produzione localizzata sono destinati a consolidare la propria quota di mercato.
Leader del settore dei veicoli elettrici a due ruote
Gogoro limitata
Eroe Veicoli Elettrici Pvt. Ltd.
Jiangsu Xinri Veicolo Elettrico Co. Ltd.
VMOTO SOCO ITALIA SRL
Yadea Group Holdings Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: TVS Motor ha presentato uno scooter elettrico rivisitato con una maggiore capacità della batteria, una potenza del motore più elevata e una ricarica più rapida per rispondere ai precedenti problemi di ansia da autonomia.
- Gennaio 2026: Simple Energy ha introdotto le versioni Gen 2 di Simple One e One S e ha presentato il Simple Ultra dotato di una batteria da 6.5 kWh, che vanta un'autonomia IDC di 400 km, la più grande offerta su uno scooter indiano.
Ambito del rapporto sul mercato globale dei veicoli elettrici a due ruote
L'ambito del rapporto include il tipo di veicolo (scooter e motociclette), la potenza del motore (inferiore o uguale a 1,0 KW e superiore), la tensione (48 V, 60 V, 72 V e altri), la configurazione della batteria (fissa e superiore), il tipo di motore (BLDC e altri), la fascia di prezzo (inferiore o uguale a 1.000 USD e superiore), l'utente finale (B2C e superiore), il canale di vendita (online e offline) e la geografia.
| scooter |
| Moto |
| Inferiore o uguale a 1.0 kW |
| 1.1–3.0 kW |
| 3.1–5.0 kW |
| Più di 5.0 kW |
| 48 V |
| 60 V |
| 72 V |
| Altro |
| Pacchetto fisso |
| Scambiabile (singolo) |
| Intercambiabile (doppio) |
| BLDC |
| PMSM |
| Altro |
| Minore o uguale a 1,000 |
| 1,000-1,500 |
| 1,501-2,000 |
| 2,001-3,000 |
| 3,001-5,000 |
| Più di 5,000 |
| B2C |
| B2B |
| Ride-hail / Bike-Taxi / Noleggio / Turismo |
| Consegna e logistica |
| Flotte aziendali e PMI |
| Altri (governo, ONG, istituzioni) |
| Online |
| disconnesso |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | scooter | |
| Moto | ||
| Con la potenza del motore | Inferiore o uguale a 1.0 kW | |
| 1.1–3.0 kW | ||
| 3.1–5.0 kW | ||
| Più di 5.0 kW | ||
| Di Voltage Platform | 48 V | |
| 60 V | ||
| 72 V | ||
| Altro | ||
| Per configurazione della batteria | Pacchetto fisso | |
| Scambiabile (singolo) | ||
| Intercambiabile (doppio) | ||
| Per tipo di motore | BLDC | |
| PMSM | ||
| Altro | ||
| Per fascia di prezzo (USD) | Minore o uguale a 1,000 | |
| 1,000-1,500 | ||
| 1,501-2,000 | ||
| 2,001-3,000 | ||
| 3,001-5,000 | ||
| Più di 5,000 | ||
| Per utente finale | B2C | |
| B2B | ||
| Ride-hail / Bike-Taxi / Noleggio / Turismo | ||
| Consegna e logistica | ||
| Flotte aziendali e PMI | ||
| Altri (governo, ONG, istituzioni) | ||
| Per canale di vendita | Online | |
| disconnesso | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Definizione del mercato
- Tipo di veicolo - La categoria comprende i veicoli a due ruote a motore.
- Tipo di carrozzeria del veicolo - Sono compresi Scooter e Moto, mentre sono esclusi Monopattini e Biciclette.
- Categoria di carburante - La categoria comprende esclusivamente i sistemi di propulsione elettrica, mentre sono esclusi i motori a combustione interna (ICE).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




