

Dimensioni e quota del mercato dei prestiti agli studenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
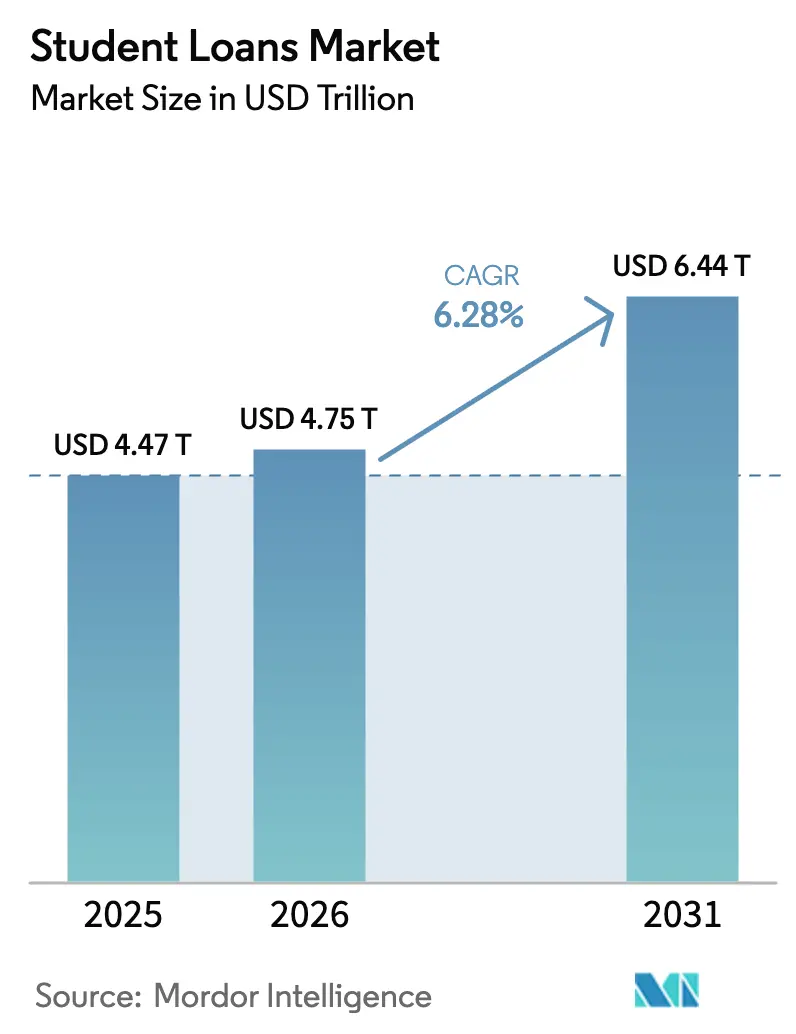
| Dimensione del mercato (2026) | 4.75 trilioni di dollari |
| Dimensione del mercato (2031) | 6.44 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.28% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
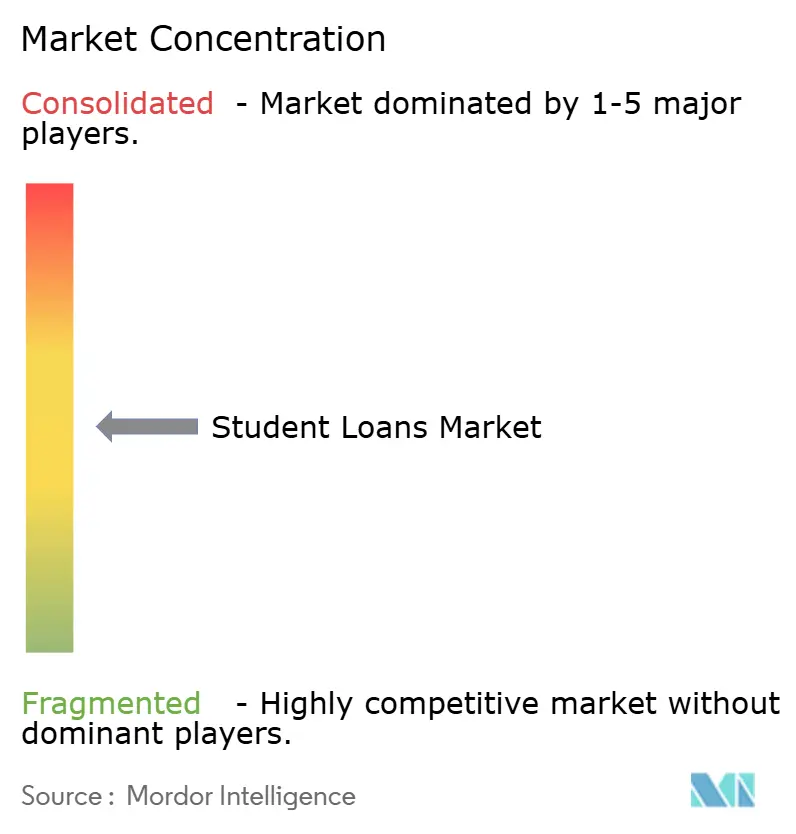
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prestiti agli studenti di Mordor Intelligence
Si stima che il mercato dei prestiti agli studenti nel 2026 raggiungerà i 4.75 trilioni di dollari, in crescita rispetto ai 4.47 trilioni di dollari del 2025, con proiezioni per il 2031 che indicano un tasso di crescita annuo composto (CAGR) del 6.28% nel periodo 2026-2031. La domanda sostenuta deriva dall'inflazione delle tasse universitarie che continua a superare la crescita salariale, dalla rapida globalizzazione delle iscrizioni all'istruzione superiore e dall'innovazione degli istituti di credito che riduce le difficoltà di approvazione. I modelli di rischio basati sulla tecnologia finanziaria accelerano l'erogazione dei prestiti, mentre i cambiamenti demografici, in particolare l'aumento degli studenti sotto i 25 anni, sostengono la crescita dei volumi a lungo termine. Le turbolenze normative legate al piano SAVE hanno creato incentivi contrastanti: i programmi federali flessibili attraggono molti mutuatari, ma l'incertezza politica spinge anche i laureati meritevoli di credito verso il rifinanziamento privato. Nel frattempo, i flussi di istruzione transfrontalieri stimolano piattaforme di prestito specializzate in grado di gestire normative multi-giurisdizionali, ampliando ulteriormente il mercato dei prestiti agli studenti.
Punti chiave del rapporto
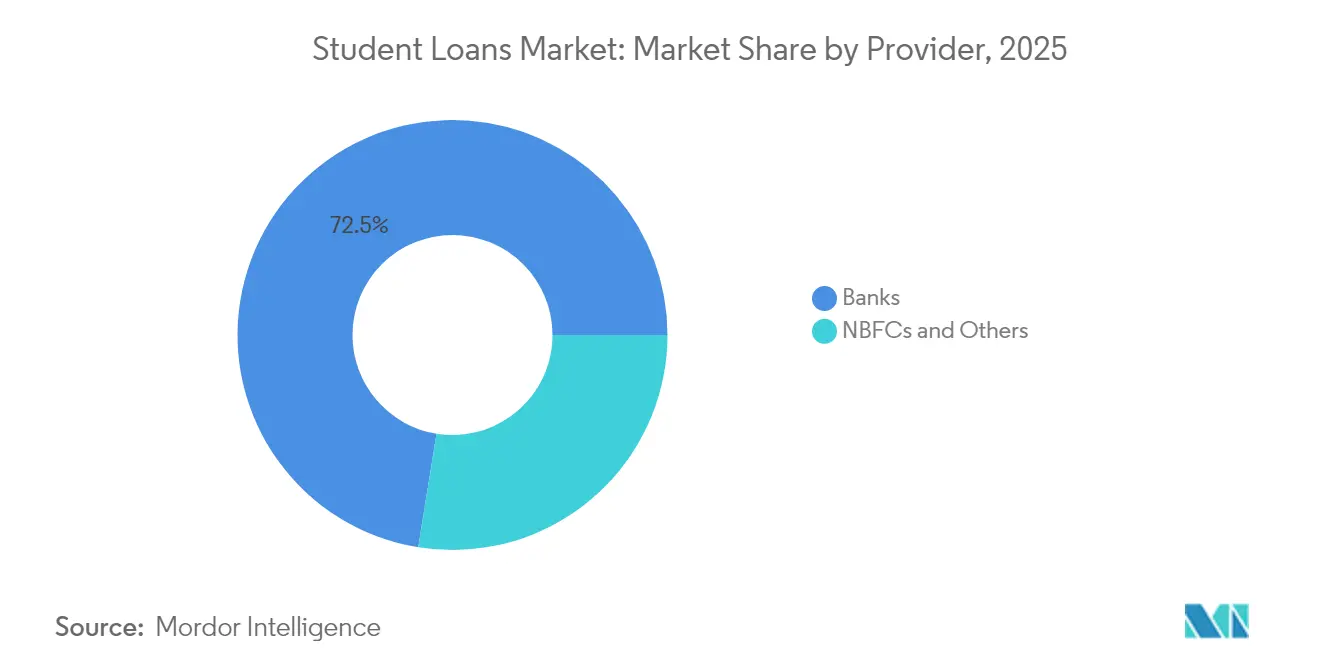
- In base al fornitore, le banche hanno guidato la classifica con una quota del 72.45% nel 2025 del mercato dei prestiti agli studenti; le società finanziarie non bancarie e i finanziatori alternativi sono destinati a crescere a un CAGR del 7.61% fino al 2031.
- In base al piano di rimborso, le opzioni basate sul reddito hanno rappresentato il 42.10% del mercato dei prestiti agli studenti nel 2025 e si prevede che cresceranno a un CAGR dell'7.74% entro il 2031.
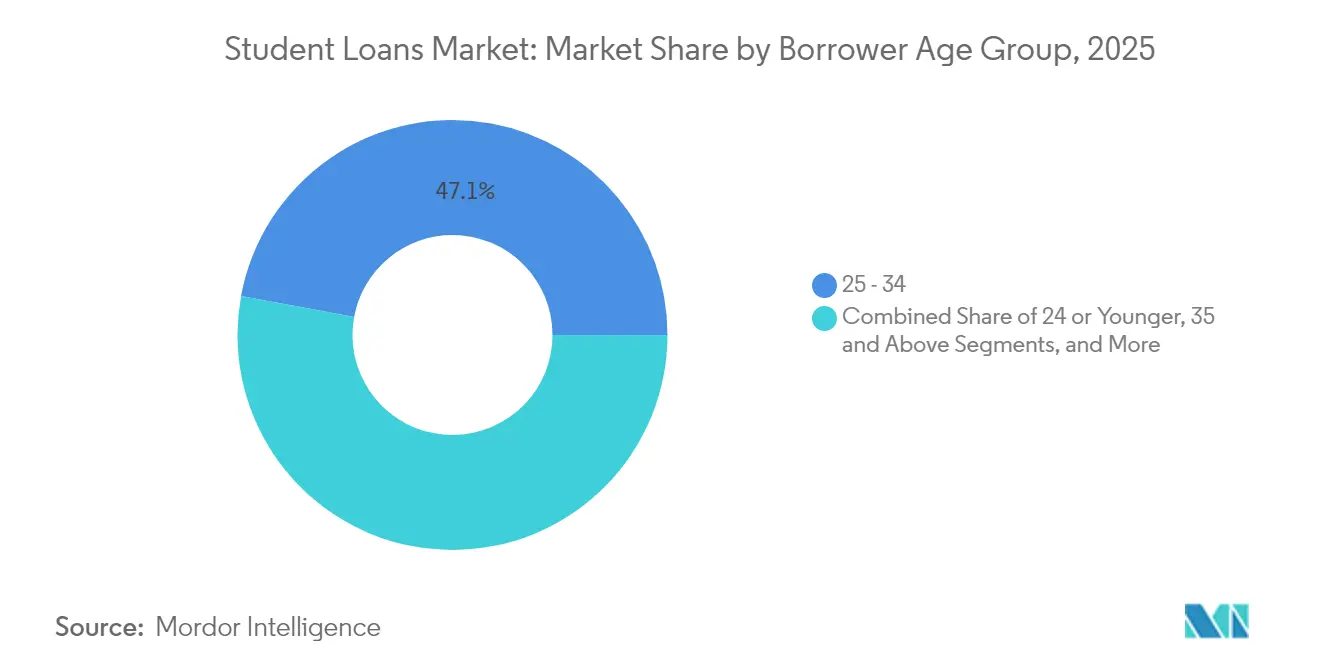
- In base all'età del richiedente, nel 25 la fascia d'età 34-47.10 anni rappresentava il 2025% del mercato dei prestiti agli studenti, mentre la fascia d'età inferiore o uguale a 24 anni è sulla buona strada per crescere a un CAGR del 7.55%.
- In base al livello di istruzione, nel 61.60 i prestiti per studenti universitari hanno conquistato una quota del 2025% del mercato dei prestiti agli studenti; si prevede che i programmi post-laurea e professionali aumenteranno a un CAGR dell'8.12%.
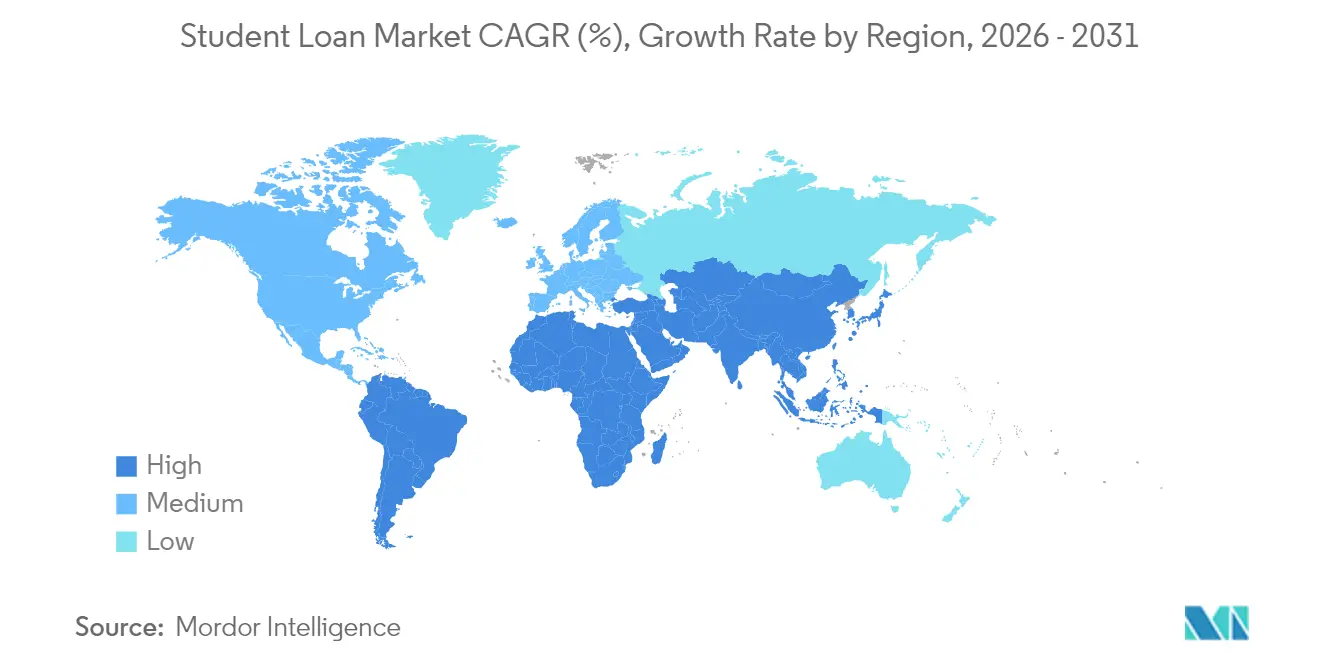
- Per regione, nel 42.20 il Nord America deteneva una quota di mercato del 2025% dei prestiti agli studenti, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.22% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prestiti agli studenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei finanziamenti governativi e nuove regole IDR | + 1.5% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| L'inflazione delle tasse universitarie supera la crescita dei salari | + 1.2% | Globale, acuto in Nord America e Australia | A lungo termine (≥4 anni) |
| Aumento della mobilità studentesca internazionale | + 0.8% | Nucleo APAC, con ricadute sul Nord America e l'Europa | Medio termine (2-4 anni) |
| Punteggio di credito alternativo basato sulla tecnologia finanziaria | + 0.9% | Leader in Nord America e UE, in espansione nell'APAC | A breve termine (≤2 anni) |
| Condivisione del reddito tokenizzata e prestiti blockchain | + 0.6% | Mercati pilota in Nord America, adozione precoce in Africa | A lungo termine (≥4 anni) |
| L’invecchiamento della base di mutuatari alimenta l’ondata di rifinanziamento | + 0.4% | Principalmente in Nord America, emergendo in Europa | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei finanziamenti governativi e nuove regole IDR
All'inizio del 2025, gli aggiustamenti dei conti di rimborso basati sul reddito (IDR) hanno accreditato più di 3.6 milioni di mutuatari, riducendo significativamente i pagamenti programmati per un'ampia fetta del portafoglio prestiti federali [1] Dipartimento dell'Istruzione degli Stati Uniti, "Scheda informativa del piano SAVE", ed.gov . Gli istituti di credito privati ora ricalibrano le ipotesi di perdita a vita in caso di default perché potrebbero verificarsi aggiustamenti retroattivi. La decisione del Dipartimento dell'Istruzione di mantenere aperte le iscrizioni al piano di rimborso in base al reddito fino a luglio 2027 segnala un sostegno federale duraturo per opzioni flessibili che potrebbero frenare la migrazione incrementale dal settore federale a quello privato. Le contestazioni legali al piano SAVE introducono incertezza, spingendo alcuni mutuatari verso un consolidamento privato immediato. Le università devono conformarsi alle norme sulla trasparenza del valore finanziario che espongono i rapporti debito/reddito, potenzialmente indirizzando gli studenti verso programmi a costo inferiore. Nel complesso, questi cambiamenti sono alla base di una svolta strutturale verso modelli di rimborso adattivi in tutto il mercato dei prestiti studenteschi.
L'inflazione delle tasse universitarie supera la crescita dei salari
Nella maggior parte delle economie sviluppate, la media delle tasse universitarie continua ad aumentare più rapidamente dei redditi familiari, mantenendo un bisogno primario di indebitamento anche se le famiglie attente ai costi esplorano alternative come borse di studio e sovvenzioni. I prestiti per studenti laureati si trovano ad affrontare tassi più elevati – l'8.08% per i prestiti diretti non sovvenzionati del 2024-25 – eppure percepiscono ancora un premio di guadagno nel corso della vita sproporzionato che giustifica pacchetti di prestiti consistenti [2] Federal Register, “Annual Student Loan Interest Rates 2024-25,” federalregister.gov . Le offerte private a tasso fisso ora competono direttamente con i benchmark federali in aumento, soprattutto per i richiedenti solvibili che cercano certezze. I datori di lavoro aumentano l'accessibilità economica coprendo circa un terzo delle tasse universitarie in molti piani di benefit aziendali, ma il divario residuo spinge comunque i lavoratori verso i canali di credito. La persistente divergenza tra salari e tasse universitarie, pertanto, consolida la tendenza al rialzo nel mercato dei prestiti studenteschi.
Aumento della mobilità studentesca internazionale
Entro il 4.6, le destinazioni OCSE hanno ospitato oltre 2022 milioni di studenti stranieri, una ripresa che ripristina la domanda di prestiti multivaluta. La sola India conta quasi 1.3 milioni di studiosi in uscita, sostenendo un rapido aumento dei volumi per i finanziatori fintech transfrontalieri che offrono prestiti senza garanzie in valuta forte. La demografia giovane dell'Africa subsahariana promette una pipeline di prossima generazione, ma la volatilità della valuta e la scarsità di dati sul credito richiedono modelli di rischio personalizzati. La carenza di alloggi nei paesi di destinazione, come il deficit stimato di 350,000 posti letto nelle città universitarie del Regno Unito, potrebbe limitare le iscrizioni e moderare gli esborsi a breve termine. Tuttavia, l'aumento dei tassi di autofinanziamento tra gli studenti dell'area Asia-Pacifico sostiene una crescita costante dell'erogazione di prestiti per i finanziatori focalizzati sulla regione.
Punteggio di credito alternativo basato sulla tecnologia finanziaria
La partnership di US Bank con Pagaya e l'implementazione di Zest AI da parte di Suncoast Credit Union dimostrano l'accettazione generalizzata della sottoscrizione basata sull'apprendimento automatico, che va oltre il FICO per concentrarsi sul percorso di studi e sulle prospettive occupazionali. Questi modelli ampliano l'accesso al credito per i mutuatari con un profilo esiguo, migliorando al contempo la granularità del portafoglio. L'integrazione di Upstart di BankMobile si rivolge specificamente ai neolaureati con un percorso di studi limitato, integrando la selettività scolastica e il reddito previsto in proiezioni di probabilità di insolvenza. L'attenzione normativa alla spiegabilità rallenta l'adozione generalizzata, ma ne migliora la sostenibilità. Le erogazioni record di prestiti di SoFi nel 2025 dimostrano la redditività commerciale, con un calo dei tassi di svalutazione che rafforza la fiducia degli investitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di interesse di riferimento e degli spread | -0.7% | Globale, con un impatto acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Lacune nella solvibilità del mutuatario | -0.3% | Globale, particolarmente acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Colpo di frusta normativo sui programmi di condono | -0.5% | Principalmente in Nord America, preoccupazioni emergenti in Europa | Medio termine (2-4 anni) |
| I sussidi universitari finanziati dai datori di lavoro escludono la domanda | -0.2% | Nord America ed Europa, espansione in APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei tassi di interesse di riferimento e degli spread
I tassi sui prestiti federali diretti Stafford sono saliti al 6.53% per gli studenti universitari e all'8.08% per i laureati nel ciclo 2024-25, mettendo sotto pressione i mutuatari che valutano il rifinanziamento rispetto a cedole private più elevate. Gli istituti di credito registrano margini ridotti perché i costi di finanziamento all'ingrosso aumentano più rapidamente dei rendimenti che possono trasferire. Gli indicatori di default negli ABS sui prestiti studenteschi statunitensi sono peggiorati nel quarto trimestre del 4, con tassi di default costanti che hanno raggiunto il 2024% nel pool FFELP, aumentando i costi di cartolarizzazione. Ciononostante, gli ex studenti meritevoli di credito continuano a rifinanziare a spread inferiori, creando un mercato biforcato in cui i mutuatari più deboli si trovano ad affrontare una riduzione dell'accesso. Questo contesto di tassi frena la crescita complessiva, ma stimola l'innovazione nei prodotti a tasso variabile e ibridi nel mercato dei prestiti studenteschi.
Colpo di frusta normativo sui programmi di perdono
Il contenzioso relativo alle disposizioni di riduzione del debito del piano SAVE prolunga l'ambiguità politica, costringendo il Dipartimento dell'Istruzione a concedere proroghe provvisorie che complicano le decisioni dei mutuatari. Le azioni esecutive, come l'ordinanza proposta dal CFPB contro Navient, aumentano i costi di conformità per i gestori e spingono alcuni operatori storici a dismettere le attività accessorie. Le indagini del MOHELA evidenziano il rischio operativo legato agli errori di fatturazione, amplificando la posta in gioco reputazionale. Le norme di riduzione del debito basate sulle difficoltà proposte aggiungerebbero valutazioni predittive che potrebbero spostare milioni di persone verso percorsi di pagamento più bassi, alterando le proiezioni di flusso di cassa per i concorrenti privati. Tale volatilità raffredda l'interesse degli investitori per gli ABS a lungo termine sui prestiti studenteschi e modera l'espansione del settore dei prestiti studenteschi.
Analisi del segmento
Da Provider: le banche subiscono la pressione della tecnologia finanziaria nonostante la leadership di mercato
Nel 72.45, le banche controllavano il 2025% del mercato dei prestiti agli studenti, ma l'aumento dei costi di finanziamento e la concorrenza digitale hanno ridotto gli spread. Si prevede che i finanziatori alternativi e le NBFC cresceranno a un CAGR del 7.61%, sfruttando modelli operativi snelli per offrire approvazioni rapide e prodotti di nicchia rivolti a laureati ad alto potenziale nel mercato dei prestiti agli studenti. La cessione del portafoglio di Discover a Carlyle e KKR per 10.8 miliardi di dollari ha segnalato una ritirata strategica che apre le porte a Sallie Mae e ai concorrenti fintech.
Le piattaforme fintech si differenziano grazie all'utilizzo dell'IA per la sottoscrizione e alle interfacce mobile-first, che riducono i tempi di richiesta da settimane a minuti. Le erogazioni di SoFi per 1.2 miliardi di dollari nel primo trimestre del 1 illustrano i vantaggi di scala, mentre le partnership tra banche regionali e piattaforme white-label creano modelli ibridi. La concorrenza si intensifica, con gli operatori storici che aggiornano gli stack tecnologici per difendere la propria quota di mercato dei prestiti agli studenti dai nuovi entranti più agili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piano di rimborso: il predominio guidato dal reddito riflette l'incertezza economica
I piani di rimborso basati sul reddito hanno rappresentato il 42.10% del mercato dei prestiti studenteschi nel 2025 e sono destinati a crescere a un CAGR dell'7.74%. Il quadro SAVE limiterebbe i pagamenti per gli studenti universitari al 5% del reddito discrezionale, rafforzando la propensione dei mutuatari a piani di rimborso variabili. I piani standard decennali rimangono prevalenti tra i laureati con redditi più elevati che privilegiano la certezza dell'ammortamento, mentre le opzioni graduali attraggono coloro che prevedono un aumento del reddito.
Gli adeguamenti federali al conteggio dei pagamenti per 3.6 milioni di mutuatari nel 2025 accelerano l'adozione dell'IDR. Le norme fallimentari del Capitolo 13 ora accreditano ogni mese di ammissibilità al piano, anche in assenza di iscrizione esplicita, ampliando i requisiti di ammissibilità. Questi stimoli normativi consolidano le strutture flessibili come percorso predefinito nel mercato dei prestiti agli studenti.
Per fascia d'età del mutuatario: le coorti più giovani guidano l'espansione del mercato
Nel 25, i mutuatari di età compresa tra 34 e 47.10 anni detenevano una quota del 2025% del mercato dei prestiti studenteschi, ma la crescita più rapida, con un CAGR del 7.55%, riguarda gli studenti di età pari o inferiore a 24 anni che richiedono prestiti in anticipo e spesso per più corsi di laurea. La loro competenza digitale si allinea all'origination basata su app e al credit scoring basato sull'intelligenza artificiale, che favorisce approvazioni rapide.
I datori di lavoro sfruttano i benefit sulle tasse universitarie per attrarre i talenti della Generazione Z, coprendo spesso un terzo dei costi annuali, ma le spese residue mantengono questi lavoratori in contatto con gli istituti di credito. Gli orizzonti di rimborso a vita dei mutuatari più giovani prolungano la durata del portafoglio, offrendo agli istituti di credito flussi di entrate costanti. Questo cambiamento demografico favorisce l'aumento dei volumi a lungo termine nel mercato dei prestiti agli studenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di istruzione: programmi di laurea con finanziamento premium
Nel 61.60, i prestiti per studenti universitari rappresentavano il 2025% del mercato dei prestiti agli studenti, ma si prevede che i programmi di laurea e professionali cresceranno a un CAGR dell'8.12%, poiché i candidati ricercano titoli che accelerino la carriera. L'importo medio dei prestiti per studenti universitari supera di oltre il doppio quello degli studenti universitari, incrementando i ricavi da interessi e i volumi di cartolarizzazione.
Le norme sulla trasparenza del valore finanziario obbligano le scuole a pubblicare i rapporti debito/reddito, spingendo i programmi con basso ROI a moderare le tasse universitarie. Ciononostante, i premi di guadagno per le lauree specialistiche mantengono solida la domanda. La cartolarizzazione dei prestiti per l'istruzione professionale di Ascent Funding mostra l'interesse degli investitori per i pool di prestiti legati ai risultati, segnalando una maturazione della quota di mercato dei prestiti agli studenti destinata ai laureati.
Analisi geografica
Nel 42.20, il Nord America deteneva una quota del 2025% del mercato dei prestiti agli studenti, grazie all'ampio portafoglio federale degli Stati Uniti che serve oltre 46 milioni di mutuatari. Gli elevati tassi di insolvenza – il 20.5% di insolvenza grave a febbraio 2025 – creano sia rischi che opportunità di rifinanziamento. Il consolidamento, come l'acquisizione di Discover da 35.3 miliardi di dollari da parte di Capital One, evidenzia le strategie su scala regionale in grado di assorbire i costi di conformità diversificando al contempo i ricavi derivanti dalle commissioni.
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.22% al 2031, trainata dall'aumento delle iscrizioni della classe media e dalla mobilità in uscita da India, Cina e dai paesi emergenti del Sud-Est asiatico. I cambiamenti valutari e le agenzie di credito disomogenee spingono le fintech a implementare analisi alternative del rischio, mentre i programmi sostenuti dal governo in mercati come l'Australia agevolano i flussi di capitale. I dati sulle iscrizioni mostrano che il 75% degli studenti internazionali dell'area APAC si autofinanzia, mentre il 19% utilizza prestiti formali, il che indica una pista di crescita per la penetrazione.
L'Europa mantiene un'espansione moderata all'interno di un'infrastruttura matura. Il Regno Unito attrae ingenti capitali asiatici in alloggi per studenti appositamente costruiti, evidenziando un divario di offerta di 350,000 posti letto che aumenta indirettamente la domanda di prestiti per il mantenimento. La cartolarizzazione continentale ha raggiunto il record di 137 miliardi di euro nel 2024, offrendo agli istituti di credito una solida liquidità sul mercato secondario. Tuttavia, i cambiamenti nella politica della Brexit complicano le procedure per i visti, inducendo alcuni studenti a scegliere hub alternativi e disperdendo la crescita nel più ampio mercato dei prestiti agli studenti.
Panorama normativo
La regolamentazione dei prestiti studenteschi sta subendo una profonda trasformazione a seguito di un'importante normativa federale statunitense che incide sia sui programmi federali che sulle alternative offerte dal mercato privato. Il Dipartimento dell'Istruzione degli Stati Uniti ha finalizzato la norma RISE (pubblicata il 1° maggio 2026, con decorrenza dal 1° luglio 2026), introducendo nuovi limiti annuali e complessivi per i prestiti federali destinati a studenti laureati, professionisti e genitori, e ponendo fine al programma Graduate PLUS. Lo stesso pacchetto normativo sostituisce inoltre alcuni percorsi di rimborso con un piano a livelli differenziati (Tiered Standard) e un piano di assistenza al rimborso (Repayment Assistance Plan - RAP), e le sospensioni di contenziosi relativi a elementi quali la definizione di titolo professionale hanno reso necessarie linee guida provvisorie sull'ammissibilità ai programmi.
A livello istituzionale, il Dipartimento dell'Istruzione ha inoltre consentito alle scuole di stabilire limiti di prestito annuali inferiori specifici per programma ai sensi del 34 CFR 685.203(m)(2), supportato dalle linee guida di attuazione del Federal Student Aid pubblicate il 26 giugno 2026. Queste modifiche aumentano gli oneri di conformità e di informativa già derivanti dai requisiti di trasparenza del valore finanziario, aumentando al contempo la necessità di accuratezza nella gestione e di una valutazione del credito comprensibile in diverse giurisdizioni.
Analisi della catena del valore
La catena del valore dei prestiti studenteschi si estende dalla creazione della domanda da parte di studenti e genitori (tasse universitarie, costi di mantenimento e mobilità internazionale) alla strutturazione degli aiuti finanziari scolastici, all'erogazione e alla valutazione del credito da parte degli istituti di credito, fino all'approvvigionamento e alla gestione, e infine alla vendita dei prestiti sul bilancio o sui mercati dei capitali tramite cartolarizzazione e cessione dell'intero prestito. Negli Stati Uniti, la struttura del programma federale rimane un punto di riferimento fondamentale per la determinazione dei prezzi e la progettazione dei rimborsi; pertanto, le modifiche alla normativa RISE del 1° luglio 2026, relative ai limiti di prestito e alle modalità di rimborso, ridefiniscono il posizionamento dei prodotti tra istituti di credito privati, università partner e società di gestione dei prestiti.
Sul fronte privato, la filiera sta diventando sempre più orientata ai mercati dei capitali e segmentata per tipologia di prodotto. Navient ha completato una cartolarizzazione di prestiti studenteschi privati a marchio Earnest per un valore di 550 milioni di dollari nel maggio 2026, evidenziando come i titoli garantiti da attività (ABS) rappresentino un canale di finanziamento e trasferimento del rischio replicabile. Gli istituti di credito si stanno inoltre differenziando a livello di prodotto per colmare le lacune create dalle normative federali e dai segmenti di mutuatari, come dimostra l'introduzione da parte di Sallie Mae di un prestito per genitori nel giugno 2026 e l'ampliamento delle opzioni di prestito per laureati in medicina e odontoiatria. Allo stesso tempo, le partnership tra banche e fintech e gli strumenti alternativi di valutazione del credito continuano ad accorciare i cicli di erogazione e ad ampliare le approvazioni per i clienti con profili di credito limitati.
Panorama competitivo
Il settore dei prestiti agli studenti presenta una concentrazione mista: gli enti federali dominano i volumi negli Stati Uniti, mentre i concorrenti privati e fintech stanno rapidamente ampliando la propria quota nei segmenti del rifinanziamento e internazionale. Le banche tradizionali dispongono di finanziamenti a basso costo tramite depositi, ma sono in ritardo nell'esperienza digitale, il che spinge molte a collaborare con piattaforme white-label. L'acquisizione del portafoglio di Discover da parte di private equity dimostra l'interesse istituzionale per attività con flussi di cassa prevedibili legate al mercato dei prestiti agli studenti.
La tecnologia fornisce un fossato strategico. La sottoscrizione tramite intelligenza artificiale riduce i costi di acquisizione e amplia i mercati target, come dimostrato dall'approvazione da parte di US Bank di richiedenti precedentemente respinti tramite il modello di Pagaya. L'acquisizione di Payitoff da parte di Array nel 2024 segnala la domanda di strumenti di ottimizzazione dei rimborsi in-app che riducano la morosità. I progetti pilota basati su blockchain, come il pool senza interessi della Lukenya University, mostrano percorsi sperimentali che potrebbero disintermediare i finanziatori convenzionali.
Il servizio di assistenza è sottoposto a un attento esame. Le sanzioni del CFPB contro Navient e le indagini su MOHELA spingono il segmento verso framework di conformità basati sui dati. Il nuovo contratto di Nelnet con il Dipartimento dell'Istruzione e la presenza di 15.8 milioni di mutuatari la posizionano come leader di mercato, ma i sistemi legacy devono modernizzarsi rapidamente per soddisfare le aspettative in termini di esperienza. Nel complesso, le aziende che combinano competenza normativa e agilità tecnologica sono nella posizione migliore per cogliere la crescita incrementale nel mercato dei prestiti agli studenti.
Leader del settore dei prestiti agli studenti
Sallie Mae
Tecnologie SoFi
Navient
Citizens Bank
Scopri i servizi finanziari
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Sallie Mae ha lanciato una nuova opzione di prestito per genitori per aiutare le famiglie a coprire i costi universitari. Il lancio amplia le opzioni di finanziamento privato per la formazione universitaria e post-universitaria. Introduce piani di rimborso flessibili e supporta la continua crescita dei prestiti privati a fronte dei cambiamenti di politica del programma Grad PLUS.
- Giugno 2026: SoFi Technologies introduce SoFi Small Business Loans per supportare il finanziamento delle attività dei propri membri. Il lancio amplia l'offerta di prestiti non tradizionali all'interno dell'ecosistema dei prestiti studenteschi, diversificando le fonti di reddito. Rafforza inoltre le opportunità di prestito basate sulla piattaforma e di cross-selling all'interno della base di utenti.
- Giugno 2026: Navient ha completato una cartolarizzazione da 706 milioni di dollari garantita da prestiti studenteschi rifinanziati (NAVRL 2026-B). L'operazione restringe il flusso di cartolarizzazioni per gli attivi di prestiti studenteschi privati. Mantiene la visibilità del NAV sui mercati dei capitali e la liquidità in un contesto di cambiamenti di portafoglio.
Ambito del rapporto sul mercato globale dei prestiti agli studenti
Un prestito studentesco è un tipo specifico di prestito concesso agli studenti per aiutarli a coprire i costi della loro istruzione post-secondaria e tutte le spese correlate, comprese tasse scolastiche, libri, forniture e spese di soggiorno. In genere questi servizi sono forniti da agenzie governative, istituti finanziari privati o istituti scolastici stessi. Questi prestiti sono progettati per assistere gli studenti che potrebbero aver bisogno di mezzi finanziari più immediati per coprire l'intero costo della loro istruzione.
Il mercato globale dei prestiti per l’istruzione/studenti è segmentato per tipologia (prestito federale/governativo e prestito privato), per piano di rimborso (piano di rimborso standard, piano di rimborso graduale, retribuzione rivista in base al guadagno (REPAYE), basato sul reddito e altri piani di rimborso. ), per fascia di età (24 anni o meno, da 25 a 34 anni e oltre 35 anni), per utente finale (studenti laureati, studenti delle scuole superiori e altri utenti finali) e per regione (Nord America, Europa, Asia-Pacifico , America Latina, Medio Oriente e Africa).
Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Banche |
| NBFC e altri |
| Rimborso standard |
| Rimborso graduato |
| Piani basati sul reddito |
| Altri piani |
| 24 anni o meno |
| 25 - 34 |
| 35 e sopra |
| studente universitario |
| Laureato/Professionista |
| Continuazione e non laurea |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Dal fornitore | Banche | |
| NBFC e altri | ||
| Per piano di rimborso | Rimborso standard | |
| Rimborso graduato | ||
| Piani basati sul reddito | ||
| Altri piani | ||
| Per fascia d'età del mutuatario | 24 anni o meno | |
| 25 - 34 | ||
| 35 e sopra | ||
| Per livello di istruzione | studente universitario | |
| Laureato/Professionista | ||
| Continuazione e non laurea | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei prestiti agli studenti?
Nel 4.75 il mercato dei prestiti agli studenti era valutato a 2026 trilioni di dollari e si prevede che raggiungerà i 6.44 trilioni di dollari entro il 2031.
In quale regione si registra la crescita più rapida nell'erogazione di prestiti agli studenti?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.22% tra il 2026 e il 2031, a causa dell'aumento delle iscrizioni da parte della classe media e della domanda di studi in uscita.
Perché i piani di rimborso basati sul reddito stanno guadagnando popolarità?
Aggiornamenti normativi come SAVE riducono i pagamenti richiesti al 5% del reddito discrezionale per molti mutuatari, rendendo i piani di finanziamento flessibili più allettanti.
In che modo i finanziatori fintech stanno cambiando il panorama competitivo?
Utilizzano la sottoscrizione basata sull'intelligenza artificiale per approvare rapidamente i mutuatari con fascicoli esigui, offrono interfacce incentrate sui dispositivi mobili e collaborano con le banche per il finanziamento del bilancio.
Che impatto hanno i tassi di interesse crescenti sui mutuatari?
Gli elevati standard federali e privati determinano un incremento delle rate mensili, spingendo i laureati meritevoli di credito a rifinanziare, limitando al contempo l'accesso per i candidati ad alto rischio.
I prestiti per laureati stanno crescendo più velocemente dei prestiti per studenti universitari?
Sì. I programmi di laurea e professionali sono destinati a crescere a un CAGR dell'8.12%, riflettendo aspettative di tasse universitarie e guadagni più elevati che supportano importi di prestiti maggiori.


