

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
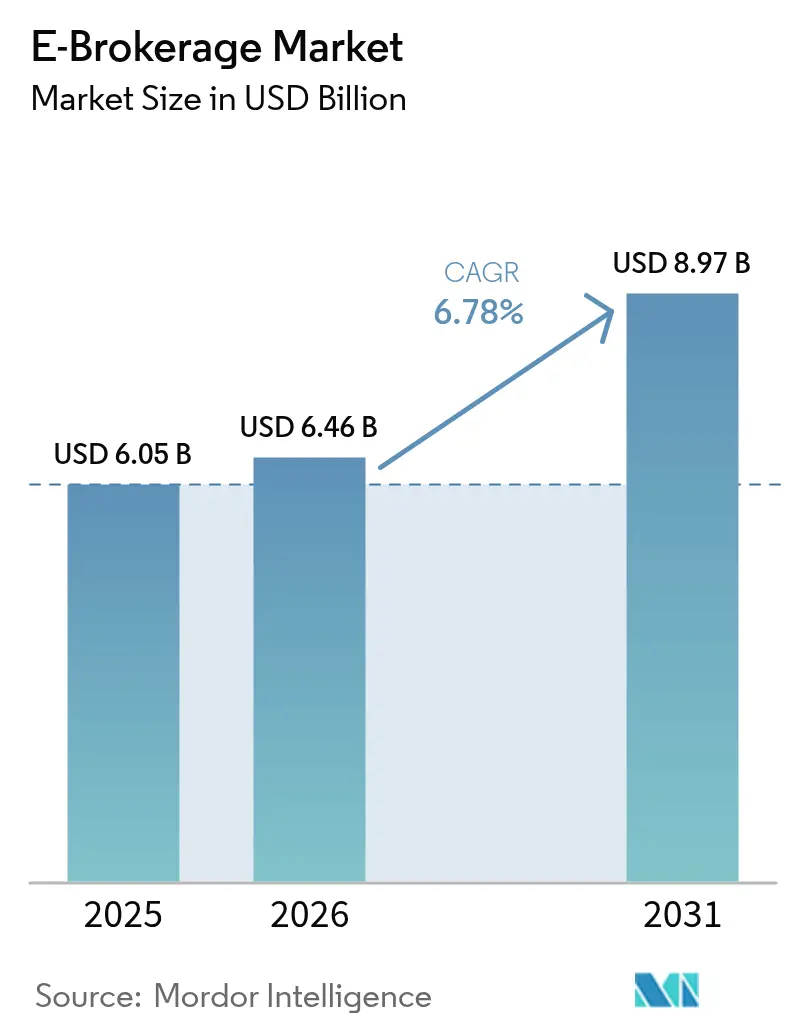
| Dimensione del mercato (2026) | 6.46 miliardo di dollari |
| Dimensione del mercato (2031) | 8.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.78% CAGR |
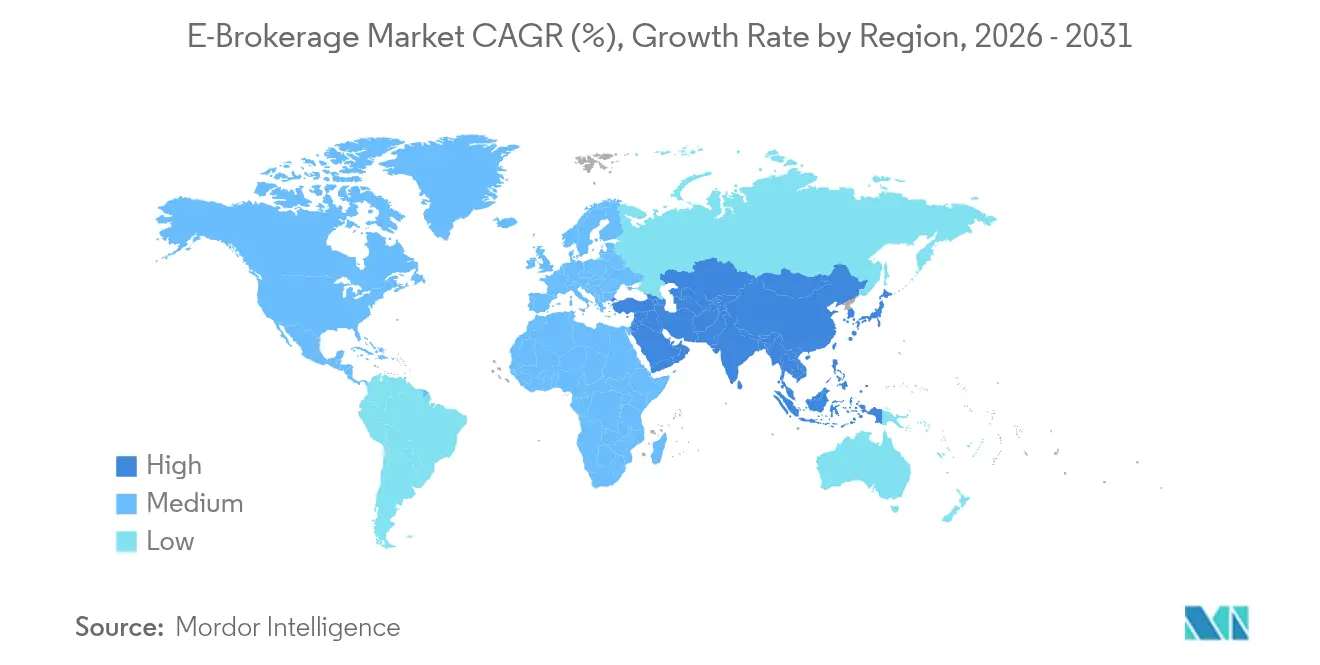
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-brokeraggio di Mordor Intelligence
Si prevede che il mercato dell'e-brokerage crescerà da 6.05 miliardi di dollari nel 2025 a 6.46 miliardi di dollari nel 2026 e raggiungerà gli 8.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.78% nel periodo 2026-2031.
Il design mobile-first, i prezzi senza commissioni e il rapido onboarding digitale continuano a reindirizzare il traffico degli investitori dalle tradizionali piattaforme full-service verso app semplificate che promettono interfacce intuitive e a basso attrito. L'efficienza di scala ottenuta grazie all'infrastruttura cloud e all'instradamento degli ordini basato sull'intelligenza artificiale riduce i costi operativi e consente alle piattaforme leader di ampliare le proprie suite di prodotti senza aumentare le commissioni di vendita. Allo stesso tempo, le autorità di regolamentazione intensificano il controllo sui ricavi da pagamenti per ordini (PFOF), sulle carenze nella sicurezza informatica e sui cicli di regolamento, introducendo rischi di esecuzione che possono alterare il posizionamento competitivo. I cambiamenti demografici dei consumatori, in particolare una fascia più giovane che si sente a suo agio con gli investimenti frazionari e le funzionalità della community, rafforzano l'engagement ricorrente e contribuiscono a sostenere la traiettoria di crescita a medio termine del mercato dell'e-brokerage.
Punti chiave del rapporto
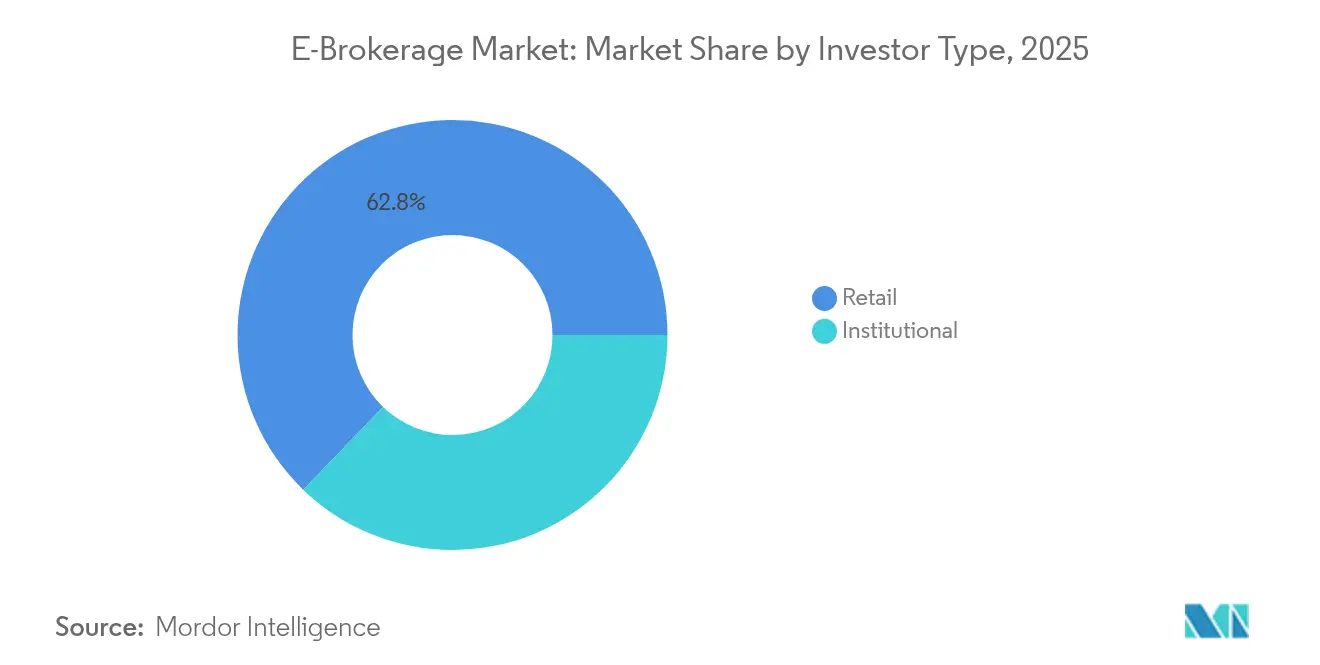
- Per tipologia di investitore, nel 2025 gli investitori al dettaglio controllavano il 62.78% della quota di mercato dell'e-brokerage e sono in espansione a un CAGR dell'11.05% fino al 2031.
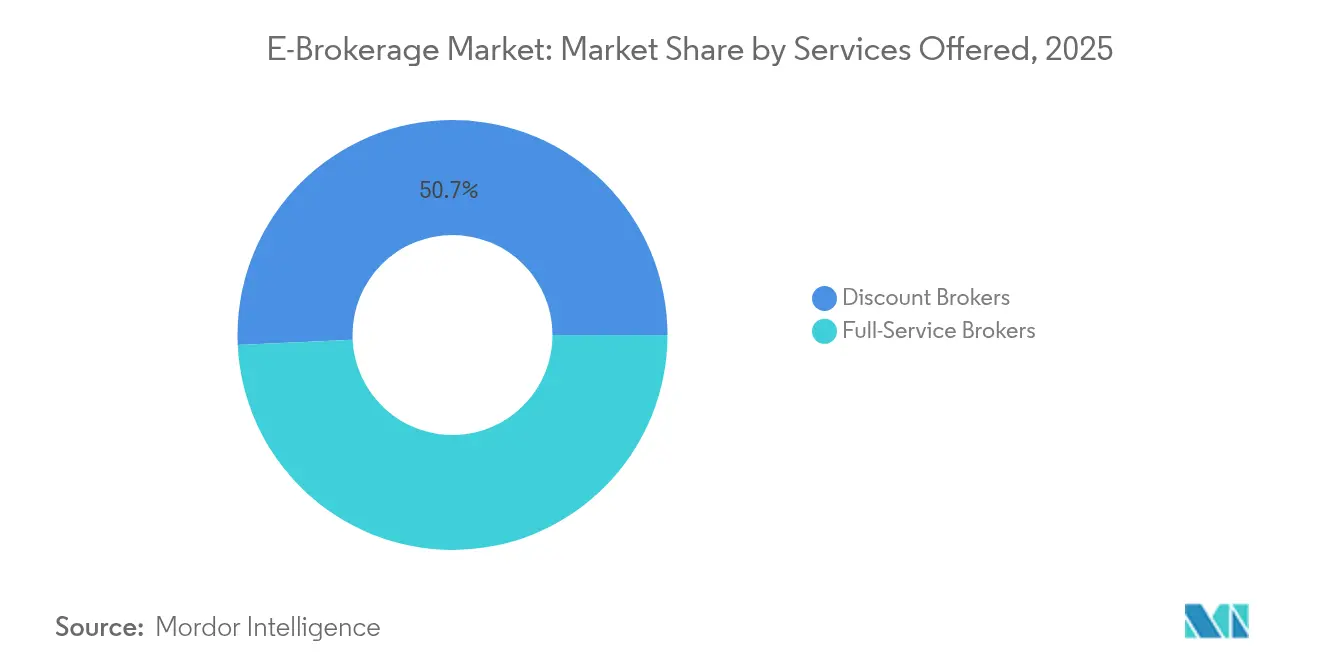
- In base ai servizi offerti, i broker a basso costo hanno dominato il mercato dell'e-brokerage con una quota del 50.74% nel 2025, mentre i servizi di robo-advisor stanno crescendo a un CAGR del 11.72% entro il 2031.
- Per quanto riguarda le operazioni, nel 2025 il trading nazionale deteneva una quota del 67.62% del mercato dell'e-brokerage; le operazioni estere hanno registrato il CAGR previsto più elevato, pari al 12.88% fino al 2031.
- In termini geografici, si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido del 14.35% entro il 2031, mentre il Nord America rimane il maggiore contributore regionale di entrate con il 40.88% nel 2025
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'e-brokeraggio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente penetrazione degli smartphone consente il trading mobile | + 2.1% | Globale, più forte nell'APAC e nei mercati emergenti | Medio termine (2-4 anni) |
| Commissioni di intermediazione più basse grazie all'intensa concorrenza sui prezzi | + 1.8% | Nord America, Europa, diffusione globale | A breve termine (≤ 2 anni) |
| Crescente appetito degli investitori al dettaglio dopo la pandemia | + 1.5% | Nord America, Europa, espansione in APAC | Medio termine (2-4 anni) |
| Spinta normativa per e-KYC senza soluzione di continuità e onboarding digitale | + 1.2% | Accordo T+1 APAC, MEA, UE | A lungo termine (≥ 4 anni) |
| Integrazione della consulenza robotica basata sull'intelligenza artificiale nelle app di trading | + 0.8% | Nord America, Europa, APAC successivo | A lungo termine (≥ 4 anni) |
| Le azioni frazionarie e i microinvestimenti ampliano l'accesso | + 0.6% | Focus globale sui mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
La crescente penetrazione degli smartphone consente il trading mobile
L'adozione degli smartphone fornisce la struttura hardware per il trading in tempo reale e il monitoraggio del portafoglio, soprattutto nelle economie in cui la banda larga mobile supera di gran lunga l'infrastruttura desktop. Trade Republic conta otto milioni di clienti europei, a dimostrazione della capacità delle piattaforme incentrate sulle app di catturare ampie basi di utenti con costi di filiale minimi. Gli investitori più giovani si affidano a ticket d'ordine facili da scorrere, login biometrico e notifiche push che preservano la capacità di attenzione e incoraggiano un coinvolgimento frequente. In Brasile, i rendimenti promozionali denominati in dollari di Webull si rivolgono specificamente agli utenti mobili, evidenziando come le piattaforme personalizzino gli incentivi in base alle condizioni locali. Le interfacce mobili riducono anche i costi di acquisizione clienti perché i referral digitali e le funzionalità virali superano i canali pubblicitari tradizionali. Con l'arrivo online di popolazioni sotto-bancarizzate, il mercato dell'e-brokeraggio guadagna volumi incrementali da investitori alle prime armi che bypassano completamente il trading da desktop.
Commissioni di intermediazione più basse grazie all'intensa concorrenza sui prezzi
La corsa alle commissioni zero ha ridefinito l'economia di base nel mercato dell'e-brokerage, spostando la monetizzazione verso PFOF, prestito titoli e pacchetti in abbonamento. L'imminente divieto di PFOF da parte dell'Unione Europea a partire dal 2026 costringe i broker a innovare con piani di abbonamento a livelli e commissioni di consulenza basate sul patrimonio [1] Fin-tech desk, “EU Payment-for-Order-Flow Ban Takes Effect 2026,” Financial Times, ft.com. . Il lancio da parte di Trade Republic di conti di custodia junior illustra come le piattaforme perseguano il valore a vita del cliente acquisendo clienti in età più giovane. In Nord America, Schwab compensa la perdita di entrate da commissioni espandendosi negli spread di gestione della liquidità e nelle offerte di ETF proprietari [2] “Post-TD Ameritrade Integration Progress Report,” Charles Schwab, aboutschwab.com. . I prezzi competitivi stimolano continui aggiornamenti nei dashboard analitici, nelle sovrapposizioni di social trading e nei panieri tematici poiché la differenziazione non può più basarsi sul costo principale. Con la riduzione dei margini, solo i fornitori con una solida infrastruttura tecnologica e flussi di entrate diversificati mantengono la flessibilità dei prezzi senza compromettere la redditività.
Cresce l'appetito degli investitori al dettaglio dopo la pandemia
I lockdown hanno spostato il tempo libero verso la sperimentazione finanziaria e molti trader alle prime armi si sono trasformati in investitori azionari abituali. L'app indiana Groww ha conquistato il 25% dei download nazionali dopo la sua campagna del 2024 che collegava le narrazioni sugli investimenti alla cultura popolare. Le funzionalità di community integrate da piattaforme come eToro trasformano la selezione solitaria di titoli in un apprendimento partecipativo, estendendo così la fidelizzazione degli utenti oltre i momenti di volatilità del trading. Gli utenti retail aumentano la domanda di brevi video educativi, widget di valutazione ESG e documenti fiscali automatizzati che semplificano gli adempimenti. Le azioni frazionarie e i piani di investimento ricorrenti aumentano ulteriormente l'entità degli investimenti senza imporre elevate soglie di capitale. Un coinvolgimento costante aumenta il flusso di ordini e bilancia le fasi di stallo ciclico, supportando una base di volumi in crescita per il mercato dell'e-brokerage.
Spinta normativa per e-KYC senza soluzione di continuità e onboarding digitale
Le autorità di regolamentazione nazionali promuovono gli standard di identità digitale per arginare i rischi di riciclaggio di denaro e al contempo accelerare l'inclusione finanziaria. La norma cinese sulla notifica delle violazioni entro un'ora è un esempio di supervisione più rigorosa che impone un'infrastruttura di segnalazione in tempo reale, spingendo i broker verso la sorveglianza automatizzata e la segnalazione predittiva dei rischi. Nell'Unione Europea, la migrazione al regolamento T+1 richiede flussi di lavoro di elaborazione automatizzata e una solida automazione del back-office [3] Ufficio stampa, "Rapporto finale ESMA sul regolamento T+1", Autorità europea degli strumenti finanziari e dei mercati, esma.europa.eu. . La semplificazione dell'e-KYC riduce gli attriti di onboarding, riducendo i tempi di verifica a pochi minuti e consentendo alle piattaforme di espandersi a livello internazionale senza una presenza fisica. Una maggiore standardizzazione supporta anche i diritti di passaporto, riducendo i controlli duplicati quando i clienti investono oltre confine. Nel tempo, le piattaforme con motori di conformità di livello enterprise acquisiscono un vantaggio normativo che i concorrenti più piccoli faticano a eguagliare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incidenti di sicurezza informatica e frodi in aumento sulle piattaforme di trading | -1.4% | Allerta globale, massima allerta in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Incertezza normativa sui modelli di flusso di pagamento per ordine | -0.9% | Focus su Nord America ed Europa | Medio termine (2-4 anni) |
| La domanda HFT sensibile alla latenza mette a dura prova le infrastrutture di vendita al dettaglio | -0.7% | Mercati sviluppati con HFT attivo | A breve termine (≤ 2 anni) |
| Il divario digitale nei mercati emergenti limita l'adozione delle piattaforme | -0.5% | APAC, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incidenti di sicurezza informatica e frode in aumento sulle piattaforme di trading
Una violazione dei dati di alto profilo presso diverse società di brokeraggio canadesi nel 2024 ha esposto milioni di credenziali di clienti e intensificato il controllo pubblico sulla resilienza delle piattaforme. Gli attacchi di phishing che impersonano broker noti proliferano sui social media, sfruttando investitori inesperti attraverso app clonate. I dipartimenti di conformità ora impongono l'autenticazione a più fattori, i controlli biometrici e il punteggio basato sull'analisi comportamentale come protocolli predefiniti. Il conseguente esborso di denaro reindirizza il capitale dall'innovazione di prodotto verso strumenti difensivi, riducendo i margini operativi delle piattaforme più piccole. I vettori di minaccia persistenti sollevano lo spettro di sanzioni normative e contenziosi collettivi, che potrebbero erodere il valore del marchio e rallentare l'acquisizione di utenti nel mercato delle società di brokeraggio online.
Incertezza normativa sui modelli di pagamento per il flusso degli ordini
I legislatori statunitensi hanno discusso di una maggiore trasparenza per i PFOF dopo la volatilità dei titoli azionari meme, e la norma proposta dalla Securities and Exchange Commission potrebbe limitare i rimborsi o richiedere meccanismi d'asta. In Europa, il divieto assoluto, in vigore dal 2026, elimina un flusso di reddito primario per i broker a sconto, costringendo alla sperimentazione di abbonamenti a tariffa fissa, spread di prestito a margine più elevati e livelli di analisi premium. La fragilità del modello di business potrebbe innescare un consolidamento, poiché i broker di piccole dimensioni cercano fusioni protettive con operatori storici con un elevato flusso di cassa. Gli operatori più grandi si proteggono enfatizzando ricavi diversificati come commissioni di consulenza, prodotti di gestione patrimoniale e programmi di cash sweep. L'incertezza continua a gravare sul sentiment degli investitori e potrebbe attenuare i multipli di valutazione a breve termine per i titoli quotati delle società di brokeraggio online.
Analisi del segmento
Per tipo di investitore: il predominio del commercio al dettaglio guida l'innovazione della piattaforma
Nel 2025, i conti al dettaglio detenevano una quota del 62.78% del mercato dell'e-brokerage e si prevede che manterranno un CAGR dell'11.05% fino al 2031, grazie all'ampliamento della portata delle piattaforme mobile-centric. Lo slancio del segmento si basa su azioni frazionarie, feed di social trading e moduli formativi di piccole dimensioni che semplificano la partecipazione azionaria per i principianti. Le interfacce gamificate convertono piccole e frequenti operazioni in comportamenti abituali, generando metriche di coinvolgimento elevate che attraggono inserzionisti e partnership di prodotto. Nel frattempo, gli investitori istituzionali concentrano il flusso di ordini su un numero inferiore di piattaforme in grado di gestire ordini complessi, garantendo livelli di commissione negoziabili che preservano la quota di portafoglio nonostante un organico inferiore. I test di idoneità richiesti dalla MiFID II e da norme analoghe obbligano i broker focalizzati sul mercato al dettaglio a integrare quiz sui rischi e avvisi automatici che i desk istituzionali possono omettere.
La crescente adozione di panieri tematici e filtri ESG differenzia ulteriormente le proposte retail, consentendo agli utenti di allineare i portafogli ai propri valori personali senza dover gestire la selezione dei titoli. Al contrario, le piattaforme istituzionali migliorano la latenza e l'instradamento degli ordini intelligenti per gestire l'esecuzione algoritmica e l'accesso al dark pool. Il cross-selling tra i segmenti rimane minimo a causa delle divergenti aspettative di servizio, sebbene alcuni broker implementino dashboard a più livelli che sbloccano analisi avanzate una volta che il valore del conto supera soglie definite. L'espansione del segmento retail amplia i pool di liquidità, riducendo gli spread bid-ask e indirettamente favorendo la qualità del trading istituzionale. Queste dinamiche combinate mantengono il mercato dell'e-brokeraggio dinamico e incentrato sul cliente, con l'evoluzione delle aspettative degli utenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizi offerti: la consulenza robotica rivoluziona i modelli tradizionali
I broker a basso costo hanno dominato il 50.74% dei ricavi da servizi nel 2025, eppure le offerte di robo-advisory mostrano un CAGR dell'11.72%, il più rapido nel mercato dell'e-brokerage. I portafogli basati su algoritmi automatizzano il ribilanciamento, la raccolta delle perdite fiscali e il controllo della deriva del rischio, democratizzando funzionalità un tempo riservate ai gestori con commissioni elevate. Le società di servizi completi rispondono lanciando programmi ibridi che uniscono pianificatori umani e dashboard digitali, salvaguardando i rapporti con clienti facoltosi che cercano una pianificazione patrimoniale articolata. La chiarezza normativa si evolve man mano che le agenzie riconoscono la consulenza generata dall'intelligenza artificiale nell'ambito delle normative sui consulenti finanziari, imponendo l'informativa sulle ipotesi dei modelli e sui test degli algoritmi.
Il panorama normativo influenza la differenziazione dei servizi, con i robo-advisor soggetti alle normative sui consulenti finanziari che richiedono il rispetto degli obblighi fiduciari, mentre i broker discount operano secondo quadri normativi meno rigorosi per i broker-dealer. Il lancio del consulente AI di Origin, regolamentato dalla SEC, esemplifica l'evoluzione normativa verso il riconoscimento della consulenza sugli investimenti automatizzata come servizio finanziario legittimo. I broker full-service sfruttano le relazioni con i consulenti umani per una pianificazione finanziaria complessa e l'ottimizzazione fiscale, mentre le piattaforme discount si concentrano sull'efficienza esecutiva e sulla minimizzazione dei costi. La convergenza di questi modelli attraverso l'integrazione tecnologica suggerisce che la futura struttura del mercato enfatizzerà gli approcci ibridi che combinano la gestione automatizzata del portafoglio con la supervisione umana per situazioni complesse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per operazione: Accelerazione del commercio transfrontaliero
Le operazioni nazionali mantengono una quota di mercato del 67.62% nel 2025, mentre le operazioni estere crescono più rapidamente, con un CAGR del 12.88%, trainate dall'armonizzazione normativa e dalla domanda di diversificazione internazionale da parte degli investitori. L'architettura della piattaforma globale di Interactive Brokers consente un trading transfrontaliero senza interruzioni, mentre gli specialisti regionali come Saxo Bank si espandono oltre i mercati nazionali europei per catturare i flussi di investimento internazionali. La crescita delle operazioni estere riflette sia l'espansione della piattaforma in nuovi mercati geografici sia i clienti esistenti che cercano un'esposizione internazionale tramite ADR, ETF globali e accesso diretto al capitale azionario estero. La complessità normativa rimane un ostacolo, poiché le piattaforme devono districarsi tra i requisiti di conformità di più giurisdizioni, gestendo al contempo il rischio valutario e le procedure di regolamento.
Gli investimenti in infrastrutture tecnologiche consentono alle piattaforme di offrire capacità di trading internazionale senza dover stabilire una presenza fisica in ogni mercato, riducendo i costi di espansione e mantenendo al contempo la conformità normativa attraverso partnership con depositari e società di compensazione locali. La tempistica di regolamento T+1 dell'Unione Europea entro il 2027 armonizza l'efficienza del trading transfrontaliero, mentre i mercati dell'Asia-Pacifico adottano sempre più standard simili per attrarre capitali internazionali. Le piattaforme focalizzate sul mercato nazionale si trovano ad affrontare la pressione competitiva dovuta alla richiesta da parte dei clienti di opzioni di investimento internazionali, che impone l'espansione dell'offerta di prodotti o accordi di partnership con piattaforme globali per fidelizzare gli asset dei clienti.
Analisi geografica
Il Nord America detiene una quota di mercato del 40.88% nel 2025, con una crescita a un CAGR significativo fino al 2031, a dimostrazione della maturità del mercato, con il trading a zero commissioni che sta diventando standard sulle principali piattaforme. La crescita della regione deriva dall'adozione di robo-advisory e dagli investimenti in azioni frazionarie, con l'integrazione di Charles Schwab in Ameritrade dopo TD che crea vantaggi di scala nell'infrastruttura tecnologica e nel servizio clienti. La trasformazione di Robinhood in una piattaforma fintech full-stack attraverso l'acquisizione di TradePMR per 300 milioni di dollari dimostra l'evoluzione oltre il semplice trading verso servizi finanziari completi. Il rafforzamento della supervisione da parte della Securities and Exchange Commission degli accordi di pagamento per flusso di ordini crea incertezza normativa che potrebbe rimodellare i modelli di fatturato, mentre il percorso della Commodity Futures Trading Commission per gli exchange di criptovalute offshore amplia le opportunità di trading.
L'area Asia-Pacifico registra la crescita regionale più rapida, con un CAGR del 14.35%, trainata dalla rivoluzione del brokeraggio a sconto in India e dall'adozione della consulenza robotica in Giappone. Il fatturato di 1 miliardo di dollari (8,320 crore di rupie) e l'utile di 566 milioni di dollari (4,700 crore di rupie) di Zerodha nell'anno fiscale 2024 convalidano la redditività su larga scala del modello di zero-brokerage, mentre la presentazione dell'IPO di Groww riflette la maturazione istituzionale del segmento. La trasformazione della gestione patrimoniale in Giappone accelera grazie all'acquisizione di WealthNavi da parte di MUFG e alle iniziative di azioni tokenizzate di SBI Holdings con Startale, a dimostrazione dell'impegno istituzionale verso le piattaforme di investimento digitale. L'obbligo di segnalazione degli incidenti di sicurezza informatica entro un'ora in Cina riflette l'enfasi normativa sulla sicurezza delle piattaforme, mentre i mercati del Sud-Est asiatico beneficiano della penetrazione degli smartphone e degli sforzi di digitalizzazione normativa.
L'Europa mantiene una crescita costante nonostante il divieto di pagamento per flusso di ordini entro il 2026, con le piattaforme che si adattano attraverso modelli di ricavi alternativi e l'espansione geografica. Il raggiungimento di 8 milioni di clienti e 107 miliardi di dollari (100 miliardi di euro) di asset in gestione da parte di Trade Republic convalida l'approccio mobile-first, mentre l'espansione nei mercati europei dimostra la scalabilità delle piattaforme di trading incentrate sulle app. Il lancio dell'applicazione di trading in realtà virtuale di eToro e l'approvazione tedesca delle criptovalute mostrano innovazione nell'esperienza utente e nella navigazione normativa. La tempistica di regolamento T+1 dell'Autorità europea degli strumenti finanziari e dei mercati armonizza l'efficienza del trading transfrontaliero riducendo al contempo il rischio operativo, a vantaggio delle piattaforme con operazioni paneuropee rispetto ai concorrenti focalizzati sul mercato nazionale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione che interessa le piattaforme di e-brokeraggio si sta inasprendo in materia di conflitti di interesse, onboarding digitale e resilienza operativa, man mano che le piattaforme ampliano la partecipazione dei clienti retail e l'accesso transfrontaliero. Nell'Unione Europea, il divieto di pagamento per il flusso degli ordini, in vigore dal 2026, costringe i broker a basso costo a orientarsi verso abbonamenti, spread di gestione della liquidità e analisi a valore aggiunto, mentre le autorità di vigilanza continuano a porre l'accento sulla migliore esecuzione e condotta nell'ambito di normative simili alla MiFID II. Negli Stati Uniti, i temi di vigilanza includono la qualità dell'esecuzione e le modifiche alle infrastrutture di mercato, come le norme sul clearing dei titoli del Tesoro, con una scadenza di conformità a dicembre 2026 che spinge verso un clearing più centralizzato delle transazioni sui titoli del Tesoro statunitensi nel mercato secondario e rafforza i controlli di back-office e di rischio per i broker e i loro partner di clearing.
In tutta l'Asia, le autorità di regolamentazione stanno formalizzando la governance e i controlli tecnologici per le società di intermediazione digitale. La SEBI ha notificato il Regolamento SEBI (Azionisti) del 2026 nel gennaio 2026, che sostituisce il quadro normativo del 1992 e rafforza le aspettative in materia di registrazione, governance, sorveglianza e resilienza tecnologica, includendo una scadenza a luglio 2026 legata ai requisiti di residenza dei direttori designati. Gli hub giurisdizionali stanno inoltre standardizzando i percorsi per i servizi transfrontalieri, tra cui l'implementazione da parte dell'IFSCA di una circolare generale per i broker-dealer nel GIFT IFSC (con sportello unico IT e registrazione unificata) e la concessione da parte della MAS dell'approvazione preliminare a Robinhood nell'aprile 2026 per la negoziazione di titoli, derivati, custodia e servizi correlati, segnalando la continua volontà normativa di autorizzare nuove proposte di intermediazione digitale sotto controlli definiti.
Analisi della catena del valore
La catena del valore dell'e-brokerage si estende dall'acquisizione e dall'onboarding dei clienti (KYC digitale, adeguatezza), al trading front-end e all'esperienza utente del portafoglio (app mobile, analisi, funzionalità social), all'accesso al mercato e all'esecuzione (borse, piattaforme MTF/ATS ove applicabile, instradamento intelligente degli ordini) e alla compensazione e al regolamento post-negoziazione (broker di compensazione/CCP, depositari). Si estende poi ai servizi di conto continuativi come la gestione della liquidità, il prestito a margine, il prestito titoli, la reportistica e la gestione fiscale e degli estratti conto. La generazione di ricavi si sta spostando dalle commissioni esplicite verso spread, abbonamenti, prestito titoli e commissioni di consulenza o robo-advisor, il che rende i dati, la misurazione della qualità dell'esecuzione e l'automazione del back-office leve di costo e di differenziazione centrali.
La tecnologia e le dipendenze da terze parti sono elementi cruciali, tra cui l'infrastruttura cloud, gli strumenti di cybersicurezza, i controlli di identità e antifrode e i fornitori di dati di mercato. Il Digital Operational Resilience Act (DORA) dell'UE intensifica il controllo sul rischio di concentrazione nei fornitori di ICT condivisi e impone alle autorità di vigilanza europee di valutare e designare i fornitori di servizi ICT di terze parti critici entro la fine del 2025, aumentando le esigenze di governance dei fornitori per i broker che operano in Europa. Gli organismi di vigilanza stanno anche plasmando le pratiche operative: l'IOSCO ha pubblicato nel 2025 una relazione finale sui neo-broker con raccomandazioni in materia di trasparenza, conflitti di interesse e resilienza del sistema, mentre l'ESMA ha evidenziato nel 2025 le sue continue preoccupazioni in merito all'autorizzazione e alla supervisione dei servizi di investimento transfrontalieri nell'UE/SEE. Ciò rafforza la necessità di una solida conformità, localizzazione e supervisione dei partner per le piattaforme che si espandono a livello internazionale.
Panorama competitivo
Il mercato dell'e-brokeraggio mostra un livello di concentrazione moderato, con una manciata di operatori dominanti accanto a un ampio mix di aziende regionali e piattaforme emergenti. Il settore è caratterizzato da tendenze come l'acquisizione di utenti mobile-first, modelli di prezzo a zero commissioni e personalizzazione basata sull'intelligenza artificiale. Le piattaforme si distinguono per funzionalità come il social trading, gli investimenti in azioni frazionarie e gli strumenti finanziari integrati. Charles Schwab sfrutta la sua scala ampliata grazie alle recenti acquisizioni per accrescere la propria presenza fisica e migliorare l'offerta digitale, inclusi i servizi crypto. Nel frattempo, Robinhood si sta evolvendo da un brokeraggio a basso costo a una piattaforma fintech a servizio completo attraverso acquisizioni mirate e un'offerta di prodotti più ampia.
Con l'intensificarsi della concorrenza, i confini tradizionali tra broker a basso costo, robo-advisor e gestori patrimoniali a servizio completo si stanno assottigliando. Ciò ha innescato una corsa all'innovazione, in particolare nell'esperienza utente e nell'integrazione delle piattaforme. Opportunità di crescita stanno emergendo in settori come la finanza integrata, attraverso super-app e piattaforme di trading tokenizzate. Aziende come SBI Holdings e MercadoLibre dimostrano come l'uso strategico della blockchain e degli ecosistemi fintech possa ridefinire la leadership di mercato. Questi sviluppi creano spazio sia per i nuovi arrivati che per gli operatori storici per esplorare nuove vie di crescita.
I nuovi disruptor stanno prendendo di mira segmenti di mercato sottoserviti utilizzando strumenti come i microinvestimenti e il social trading basato sulla comunità. In risposta, le aziende consolidate stanno adottando strategie di acquisizione e stringendo partnership per rimanere competitive. I documenti normativi mostrano una crescente attenzione agli investimenti tecnologici, in particolare nella sicurezza informatica e nell'intelligenza artificiale. Queste capacità stanno diventando fattori di differenziazione chiave in termini di prestazioni della piattaforma e fiducia dei clienti. Anche solide infrastrutture di conformità si stanno rivelando essenziali, in particolare per le aziende che mirano a espandersi a livello internazionale o ad attrarre investitori istituzionali.
Leader del settore dell'e-brokeraggio
Charles Schwab
Mercati Robinhood
Fidelity Investments
Interactive Brokers
TD Ameritrade (Morgan Stanley)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Robinhood Markets ha lanciato la mainnet pubblica di Robinhood Chain, una blockchain di Layer 2 basata su Arbitrum, posizionando la piattaforma per le funzionalità di finanza tokenizzata insieme al suo stack di brokeraggio. Il lancio amplia le opzioni infrastrutturali per offrire esperienze di tipo azionario tokenizzato (ove consentito) e aumenta l'importanza delle capacità di custodia, conformità e sorveglianza nelle iniziative crypto guidate dai broker.
- Aprile 2026: Charles Schwab ha annunciato i dettagli per un lancio graduale del trading spot di bitcoin ed ethereum tramite Schwab Crypto, offerto attraverso Charles Schwab Premier Bank (SSB), con infrastrutture di custodia ed esecuzione fornite da Paxos. Integrando il trading spot di criptovalute nel suo ecosistema, Schwab amplia la sua gamma di prodotti per i clienti retail, entrando al contempo in competizione più diretta per la quota di mercato precedentemente detenuta dalle piattaforme native per le criptovalute.
- Settembre 2024: Robinhood Markets ha acquisito TradePMR per 300 milioni di dollari, espandendosi nei servizi di consulenza finanziaria per investitori registrati e puntando ai flussi di lavoro di clienti con patrimoni più elevati. L'acquisizione ha rafforzato il posizionamento di Robinhood, andando oltre il semplice trading autogestito, aggiungendo funzionalità rivolte ai consulenti finanziari indipendenti (RIA) e un percorso verso la distribuzione guidata dalla consulenza.
Ambito del rapporto sul mercato globale dell'e-brokeraggio
Un broker online, d’altro canto, è un broker che interagisce con i clienti su Internet, anziché di persona. Un broker online è un broker a cui si rivolgono i clienti, piuttosto che un ufficio di brokeraggio fisico. Poiché i costi generali associati a un ufficio di intermediazione fisico sono più elevati di quelli associati a un’attività di intermediazione online, i broker online applicano tariffe inferiori. Il mercato dell'e-brokerage è segmentato per cliente (rivenditori, istituzionali), per servizi forniti (broker a tempo pieno, broker scontati), per proprietà (azienda privata, azienda pubblica) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e valori previsionali per il mercato degli e-brokerage in milioni di dollari per i segmenti di cui sopra.
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per servizi offerti
| Broker a servizio completo |
| Broker di sconto |
Per operazione
| Domestico |
| Estero |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di investitore | Settore Retail | |
| Istituzioni | ||
| Per servizi offerti | Broker a servizio completo | |
| Broker di sconto | ||
| Per operazione | Domestico | |
| Estero | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'e-brokeraggio nel 2026?
Nel 2026 il mercato dell'e-brokerage avrà una dimensione di 6.46 miliardi di dollari.
Qual è il CAGR previsto per l'e-brokeraggio globale tra il 2026 e il 2031?
Si prevede che il mercato crescerà a un CAGR del 6.78% entro il 2031.
Quale regione si espande più rapidamente nel periodo di previsione?
L'area Asia-Pacifico è in testa con un CAGR del 14.35%, trainato dall'adozione di servizi di intermediazione a sconto.
In che modo il divieto UE sui PFOF inciderà sui broker?
I broker dovranno puntare su commissioni di abbonamento e servizi a valore aggiunto per compensare la perdita di reddito PFOF a partire dal 2026.
Quale tendenza tecnologica influenza maggiormente la strategia della piattaforma?
Gli strumenti di robo-advisory basati sull'intelligenza artificiale e le analisi personalizzate influenzano sempre di più il coinvolgimento degli utenti e la diversificazione dei ricavi.


