

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
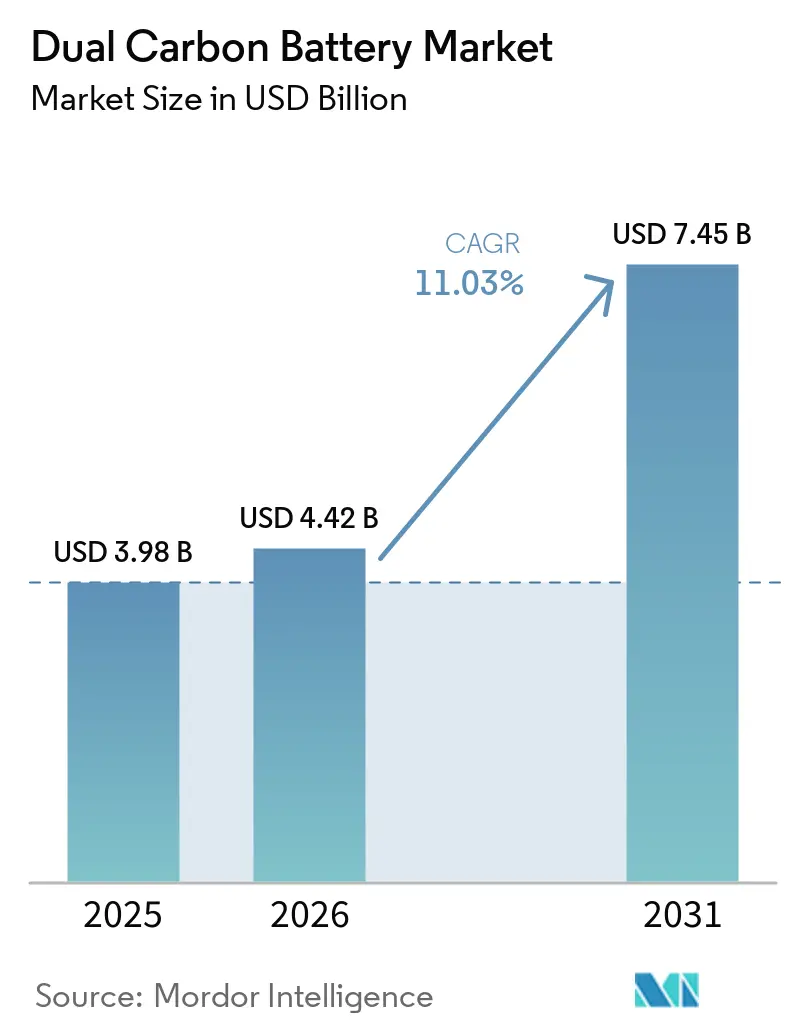
| Dimensione del mercato (2026) | 4.42 miliardo di dollari |
| Dimensione del mercato (2031) | 7.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle batterie a doppio carbonio di Mordor Intelligence
Si prevede che il mercato delle batterie a doppio carbonio crescerà da 3.98 miliardi di dollari nel 2025 a 4.42 miliardi di dollari nel 2026 e raggiungerà i 7.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.03% nel periodo 2026-2031.
Il primo slancio commerciale deriva dagli elettrodi interamente in carbonio di questa chimica, che eliminano il rischio di metalli critici, consentono profili di carica 20 volte più rapidi e semplificano la riciclabilità. I mandati di elettrificazione automobilistica nell'Unione Europea, in Cina e negli Stati Uniti intensificano la domanda di batterie che combinano una ricarica rapida con un'elevata stabilità termica, mentre le gare d'appalto per l'accumulo in prossimità della rete elettrica favoriscono soluzioni chimiche che riducono al minimo i costi di estinzione degli incendi. La catena di fornitura integrata di grafite dell'Asia-Pacifico sostiene un vantaggio in termini di costi che mantiene i prezzi dei pacchetti regionali fino al 18% inferiori rispetto agli equivalenti occidentali, ampliandone la portata delle esportazioni. Le dinamiche competitive sono fluide, poiché gli sviluppatori specializzati concedono in licenza brevetti ai produttori di celle tradizionali e i produttori di materie prime si spingono a monte nella fabbricazione degli elettrodi, erodendo le tradizionali barriere all'ingresso.
Punti chiave del rapporto
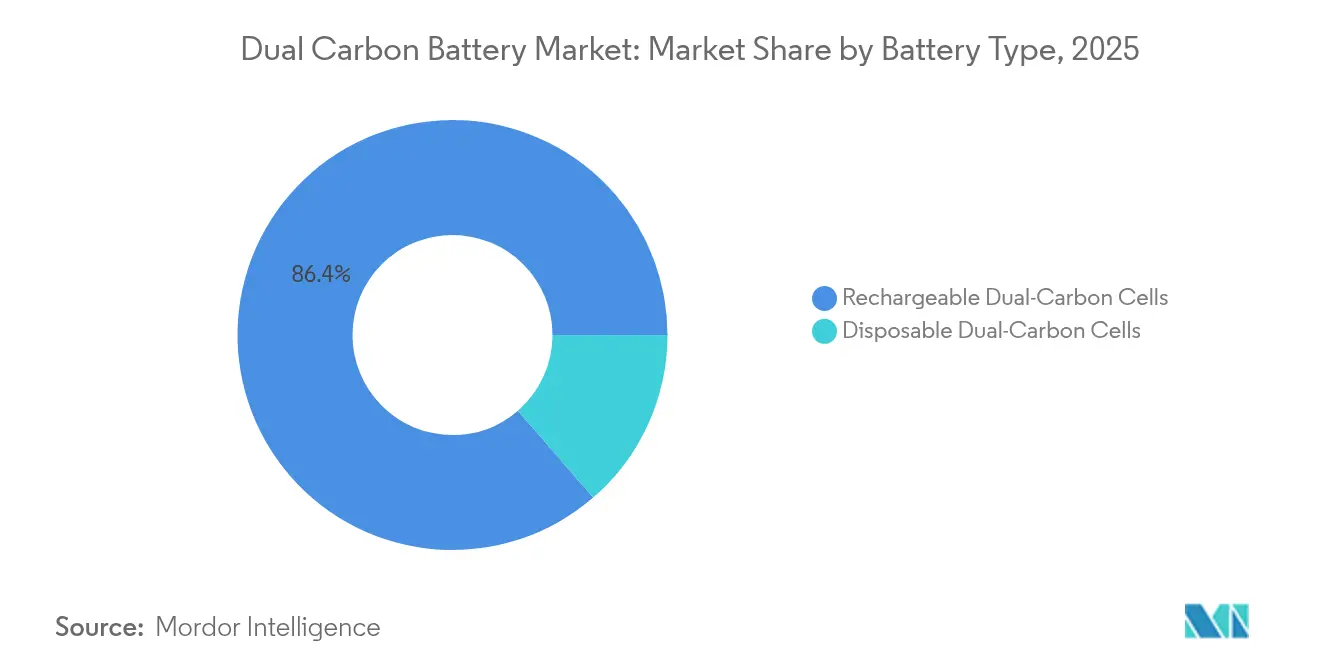
- Per tipologia di batteria, le celle ricaricabili a doppio carbonio detenevano l'86.35% della quota di mercato delle batterie a doppio carbonio nel 2025 e si prevede che cresceranno a un CAGR dell'11.55% fino al 2031.
- In termini di capacità, la classe da 100 a 500 kWh ha conquistato il 41.12% del mercato nel 2025, mentre si prevede che la classe di capacità superiore a 500 kWh si espanderà a un CAGR del 12.65% fino al 2031.
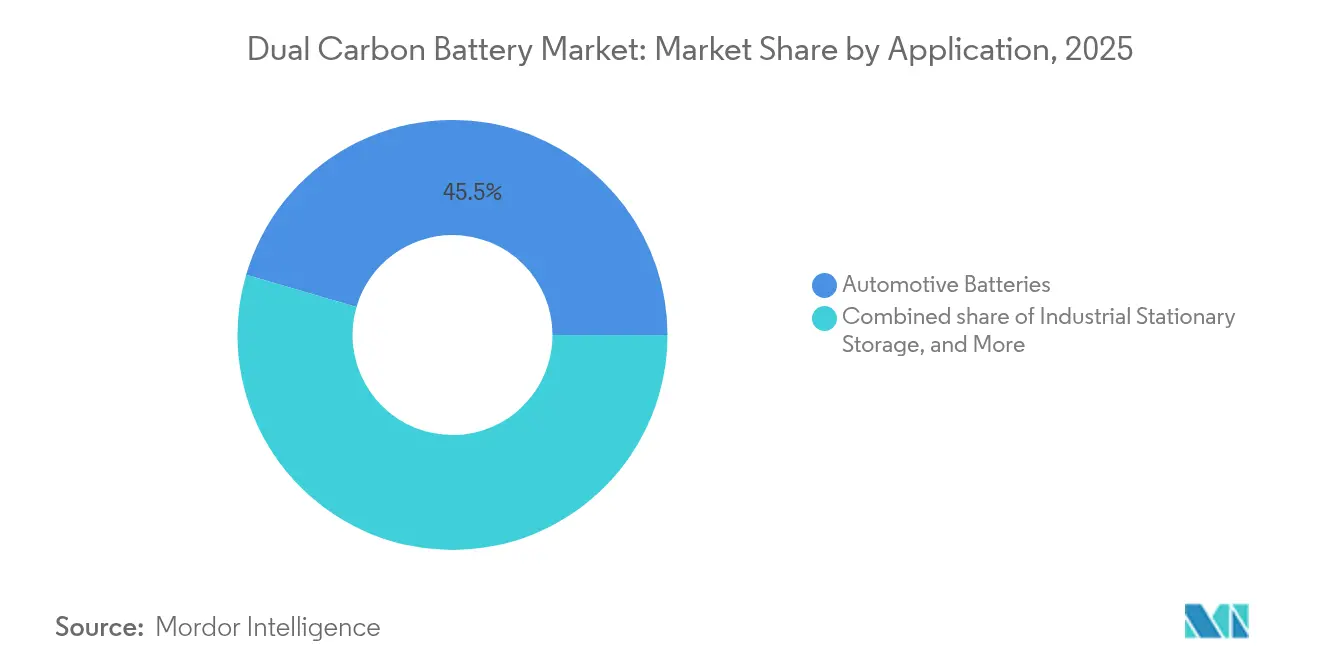
- Per applicazione, nel 2025 le batterie per autoveicoli rappresentavano il 45.48% del mercato delle batterie a doppio carbonio e si prevede che cresceranno a un CAGR del 13.05% fino al 2031.
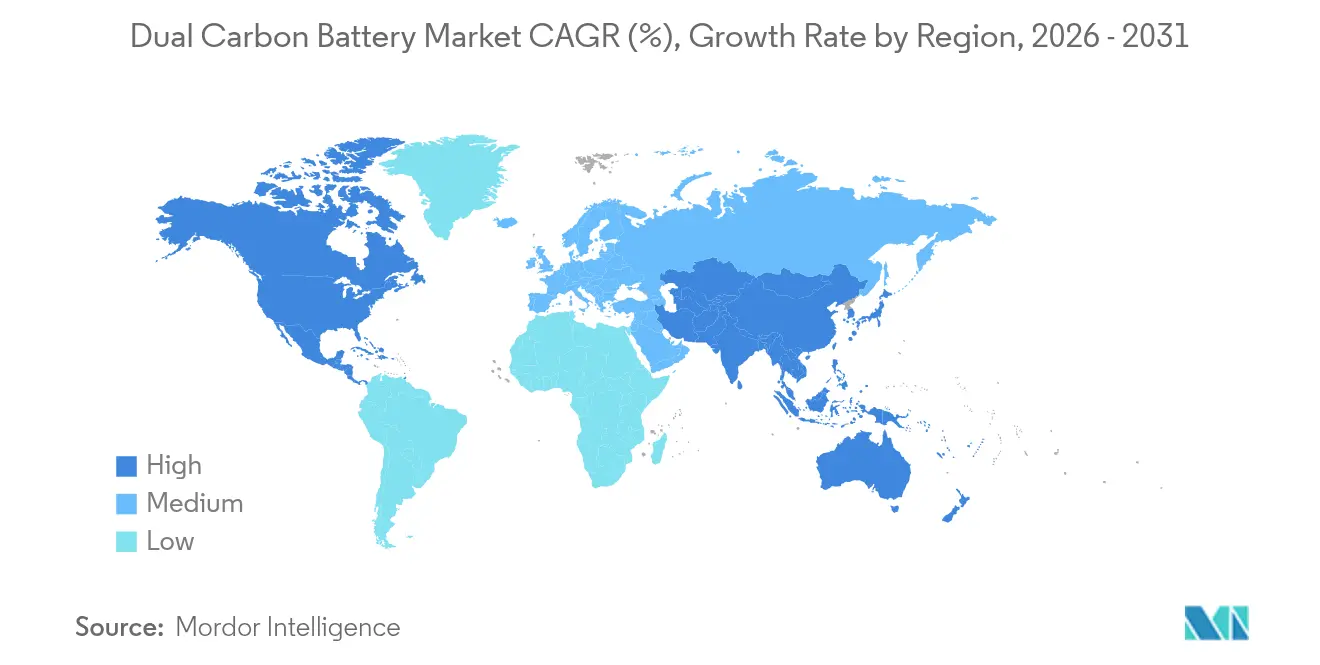
- In termini geografici, la regione Asia-Pacifico ha registrato una quota di fatturato del 49.02% nel 2025 e si prevede che crescerà a un CAGR del 12.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie a doppio carbonio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di elettrificazione rapida dei veicoli elettrici | + 2.8% | Globale (UE e Cina le più forti) | Medio termine (2-4 anni) |
| Incentivi per la catena di fornitura a zero emissioni di carbonio | + 1.9% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Normative sulla riciclabilità a fine vita | + 1.5% | L'UE è leader e si espande in Nord America | Medio termine (2-4 anni) |
| Progetti pilota per una ricarica 20 volte più veloce negli autobus elettrici | + 2.1% | Nucleo APAC, ricadute su MEA | A breve termine (≤ 2 anni) |
| Gli OEM passano a prodotti chimici senza anodi | + 1.7% | Hub automobilistici globali | Medio termine (2-4 anni) |
| Appalti di storage ultraveloci grid-edge | + 1.2% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di elettrificazione rapida dei veicoli elettrici
Le politiche che vietano i nuovi modelli a combustione interna dal 2035 nell'UE e in diversi stati degli Stati Uniti espandono significativamente la domanda potenziale di batterie in grado di caricarsi dal 10 all'80% in cinque minuti senza costosi circuiti di raffreddamento. I doppi elettrodi in carbonio resistono a correnti elevate mantenendo temperature del nucleo inferiori di 18 °C rispetto a quelle dei pacchi agli ioni di litio comparabili, consentendo una gestione termica più semplice dell'hardware (1) Staff Reporter, “EV Regulations Continue Evolving,” WardsAuto, WARDSAUTO.COM . L'obiettivo cinese di una penetrazione del 40% delle vendite di veicoli a nuova energia entro il 2030 consolida ulteriormente la domanda di volumi, poiché gli OEM nazionali si diversificano oltre le chimiche NMC per proteggersi dalla volatilità del nichel e del cobalto. Le scadenze di conformità scaglionate si allineano con i previsti aumenti di produzione delle gigafactory, consentendo agli sviluppatori specializzati di bloccare gli accordi di fornitura prima che i fornitori tradizionali si adattino.
Incentivi per la catena di fornitura a zero emissioni di carbonio
Il Passaporto delle Batterie dell'UE, che diventerà obbligatorio a partire da febbraio 2027, richiede ai produttori di divulgare le intensità di CO₂ "dalla culla al cancello" e le percentuali di contenuto riciclato. Gli elettrodi interamente in carbonio riducono le emissioni incorporate eliminando la fusione del metallo ad alta temperatura, posizionando la chimica per un punteggio premium ai sensi del regolamento (2) Battery Pass Consortium, "Technical Guidance", BATTERYPASS.EU . Negli Stati Uniti, i crediti d'imposta dell'Inflation Reduction Act aumentano a 45 USD per kWh quando il contenuto nazionale supera il 60%, una soglia raggiungibile per i produttori di doppio carbonio che utilizzano grafite naturale o fibra di carbonio statunitensi. Gli acquirenti aziendali che cercano riduzioni delle emissioni Scope 3 richiedono sempre più spesso dati di valutazione del ciclo di vita nella fase di richiesta di preventivo, trasformando le chimiche a basse emissioni di carbonio in un prerequisito di approvvigionamento piuttosto che in un vantaggio di marketing.
Normative sulla riciclabilità a fine vita
Il regolamento UE rivisto sulle batterie impone un recupero del materiale del 95% entro il 2030. Le batterie a doppio carbonio soddisfano tale requisito attraverso la riattivazione pirolitica degli elettrodi, evitando gli impianti di lisciviazione acida ed estrazione con solventi necessari per le celle contenenti metallo (3) Commissione Elettrotecnica Internazionale, "Battery Safety and Performance Standard", IEC.CH. La strategia di crescita verde del Giappone incorpora strutture di cauzione che premiano le chimiche facilmente rigenerabili, mentre le leggi cinesi sulla responsabilità estesa del produttore collegano le quote di riciclaggio alle licenze di produzione. Questi quadri normativi trasformano i costi di gestione dei rifiuti in un elemento di differenziazione: i costi iniziali degli impianti di riciclaggio indicano tariffe di trattamento inferiori del 38% per kWh rispetto ai pacchi NMC.
Progetti pilota per una ricarica 20 volte più veloce negli autobus elettrici
Le aziende di trasporto pubblico di Shenzhen e Singapore hanno completato test di percorso che mostrano ricariche di cinque minuti in deposito che mantengono un'autonomia giornaliera di 240 km senza dover aumentare le dimensioni dei pacchi batteria. I cicli di carica rapida producono calore limitato nelle celle a doppio carbonio poiché l'intercalazione anionica avviene a potenziali più elevati, con conseguente minore perdita resistiva. I documenti di gara comunali ora specificano un'accettazione minima di carica continua di 6 °C, un criterio che la maggior parte delle soluzioni chimiche agli ioni di litio non riesce a soddisfare senza raffreddamento attivo o sovradimensionamento. I progetti pilota di successo forniscono prove pubbliche che riducono il rischio tecnologico percepito e supportano le approvazioni delle spese in conto capitale (capex) per l'implementazione su tutta la flotta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| In attesa di test di runaway termico tra celle e pacchi | -1.8% | Globale (rigoroso nell'UE e nel Nord America) | A breve termine (≤ 2 anni) |
| Assenza di standard prestazionali ISO/IEC | -1.4% | Enti di standardizzazione globali | Medio termine (2-4 anni) |
| Fornitura limitata di precursori del carbonio su larga scala | -2.3% | Globale, acuto al di fuori dell'APAC | Medio termine (2-4 anni) |
| I finanziamenti VC si orientano verso lo stato solido | -1.1% | Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
In attesa di test di runaway termico tra celle e pacchi
La maggior parte dei protocolli di omologazione ruota ancora attorno alle modalità di abuso degli ioni di litio, lasciando prodotti chimici come il doppio carbonio privi di criteri espliciti di superamento/fallimento. Gli enti regolatori richiedono matrici di prova personalizzate e l'assenza di standard codificati prolunga la qualificazione di sei-nove mesi per programma veicolo. Le linee guida provvisorie sono attualmente in fase di bozza presso ISO e IEC, ma non sono previste prima della fine del 2026, il che limiterà i lanci automobilistici a breve termine. Il ritardo danneggia in particolare i fornitori di fascia media che non dispongono delle risorse per gestire programmi di convalida paralleli in più regioni.
Fornitura limitata di precursori del carbonio su larga scala
La regione Asia-Pacifico rappresenta oltre il 70% della produzione di grafite sintetica e la maggior parte della produzione di microsfere di mesocarbonio, rendendo le gigafactory occidentali vulnerabili a potenziali restrizioni all'esportazione (4) Harry Dyer, “Global Race to Break China's Grip on Graphite,” Financial Times, FT.COM . Il precursore qualificato deve soddisfare un livello di purezza del 99.95%, superando di gran lunga i requisiti per i mercati tradizionali degli elettrodi o dei refrattari. Le linee di purificazione ad alta intensità di capitale e le miniere a lungo termine consentono una lenta diversificazione. Sebbene gli impianti pilota in Finlandia e Canada mirino a fornire 30,000 tonnellate entro il 2027, i rischi di approvvigionamento a breve termine persistono e dissuadono alcune case automobilistiche dall'impegnarsi nell'approvvigionamento di un'unica composizione chimica.
Analisi del segmento
Per tipo di batteria: le celle ricaricabili consolidano lo stato di diffusione
Nel 2025, i prodotti ricaricabili rappresentavano l'86.35% del mercato delle batterie a doppio carbonio, a dimostrazione dell'idoneità di questa chimica per applicazioni a cicli ripetuti, come i veicoli elettrici per passeggeri e gli autobus elettrici per flotte. I test su strada a lungo termine dimostrano 3,000 cicli a piena profondità con un mantenimento della capacità dell'80%, con conseguente riduzione del costo totale di proprietà rispetto alle celle metalliche che richiedono un sovradimensionamento del pacco batteria per soddisfare gli obblighi di garanzia. I formati monouso a doppio carbonio rimangono una nicchia, principalmente nell'alimentazione di emergenza aerospaziale, dove le modalità di guasto benigne prevalgono sull'economia unitaria.
La diffusione commerciale delle batterie ricaricabili ha subito un'accelerazione dopo che uno sviluppatore leader ha ottenuto un finanziamento di Serie C da 30 milioni di dollari e ha annunciato otto successi di progettazione nel settore automobilistico nel 2025. I fattori di forma standardizzati 21700 e 46xx ora escono dalle linee pilota, consentendo l'integrazione con i produttori di batterie con modifiche minime agli utensili. Con l'ampliamento della distribuzione, si prevede che le economie di scala ridurranno il costo per kWh di circa il 22% tra il 2025 e il 2028, riducendo così il divario di prezzo con le batterie al litio-ferro-fosfato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità: il segmento 100-500 kWh sostiene la domanda di media scala
Le installazioni nella fascia 100-500 kWh hanno generato il 41.12% del fatturato nel 2025, poiché i depositi di autobus urbani e le flotte di consegna di media portata hanno dato priorità alla rapida ricarica rispetto alla densità energetica assoluta. Gli operatori delle flotte segnalano dimensioni dei pacchi inferiori del 17% dopo il passaggio al doppio carbonio, poiché l'accettazione ad alta velocità elimina la necessità di una capacità tampone in eccesso. Si prevede che la classe di potenza superiore a 500 kWh, che rappresenta solo il 22% delle spedizioni del 2024, sarà quella in più rapida crescita, con un CAGR del 12.65%, trainata dai contratti di fornitura di servizi che premiano le sostanze chimiche a ciclo lungo con una maggiore sicurezza.
Le dimostrazioni su scala di rete con una capacità aggregata superiore a 2 MWh hanno completato 18 mesi di servizio ininterrotto in Giappone, convalidando le prestazioni e attirando accordi di acquisto di energia con gli operatori di distribuzione europei. Al contrario, i sistemi residenziali inferiori a 10 kWh rimangono un'offerta minoritaria perché l'ammortamento del costo del pacchetto favorisce installazioni più grandi e i marchi consolidati di batterie agli ioni di litio dominano i canali di distribuzione per i privati.
Per applicazione: il segmento automobilistico detta il ritmo della tecnologia
Nel 2025, la domanda nel settore automobilistico ha rappresentato il 45.48% del mercato delle batterie a doppio carbonio, trainata dai prototipi di auto sportive a ricarica rapida che consentono ricariche dal 10 all'80% in 5 minuti. L'immunità al runaway termico semplifica la progettazione della sicurezza in caso di incidente, consentendo agli OEM di ridurre il peso delle strutture protettive e recuperare spazio nell'abitacolo. Il secondo segmento più importante è quello dei sistemi di stoccaggio fissi industriali, dove gli operatori apprezzano una durata di 20,000 cicli e la semplificazione delle procedure di autorizzazione grazie a profili di guasto benigni.
L'adozione dell'elettronica di consumo è limitata dalla densità volumetrica, che è inferiore di circa il 15% rispetto alle celle ai polimeri di litio. Tuttavia, i laptop rugged e le radio militari richiedono sempre più spesso il doppio carbonio per la resistenza alle basse temperature. Le opportunità aerospaziali rimangono sperimentali, ma interessanti per i droni cargo non pressurizzati che beneficiano di curve di scarica stabili in temperatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle batterie a doppio carbonio nella regione Asia-Pacifico
La quota del 49.02% dell'Asia-Pacifico nel 2025 sottolinea la profonda integrazione verticale, dalla materia prima del coke aghiforme agli elettrodi finiti. I produttori cinesi di grafite sintetica sfruttano l'energia captive proveniente da fonti idroelettriche e solari, mantenendo le emissioni incorporate al di sotto dei 4 kg di CO₂-eq per kWh, ben al di sotto delle medie europee. I governi regionali offrono un rapporto capitale-sovvenzione del 20% per le linee pilota, accelerando la produzione locale e mantenendo la leadership nei costi di esportazione. Si prevede che le dimensioni del mercato delle batterie a doppio carbonio nell'Asia-Pacifico cresceranno a un CAGR del 12.1% entro il 2031, supportate dalle politiche nazionali che impongono un contenuto minimo nazionale nei pacchi dei veicoli elettrici.
Mercato nordamericano delle batterie a doppio carbonio
Il Nord America è il mercato in più rapida crescita nella regione. I crediti previsti dall'Inflation Reduction Act, pari a un massimo di 3,750 dollari per modulo batteria per veicoli, hanno spinto almeno quattro OEM a firmare accordi di prelievo condizionato con start-up statunitensi operanti nel settore del doppio carbonio nel 2025. Il round di finanziamento da 25 milioni di dollari del Dipartimento dell'Energia sostiene undici progetti che ampliano il rivestimento degli elettrodi e la sintesi di elettroliti ionici-liquidi onshore. Le iniziative minerarie canadesi migliorano la sicurezza delle materie prime con due grandi progetti di grafite a scaglie la cui messa in servizio è prevista per il 2027, contribuendo a ridurre i costi logistici.
Mercato delle batterie a doppio carbonio in EMEA
La traiettoria dell'Europa si basa su normative sulla sostenibilità che siano in linea con le sostanze chimiche a base di carbonio. Il Passaporto per le Batterie favorisce materiali tracciabili e a basse emissioni. Gli impianti pilota per la produzione di carbonio derivato dalla lignina in Finlandia e Svezia puntano a una capacità annua combinata di 15,000 tonnellate entro il 2028. Le case automobilistiche europee attualmente importano celle prototipo dalle linee giapponesi, ma intendono localizzare i moduli una volta che la fornitura dei precursori sarà completa. I mercati mediorientali e africani rimangono di dimensioni ridotte, sebbene le utility del Golfo abbiano espresso interesse per l'accumulo in climi desertici, dove le elevate temperature ambiente penalizzano i tradizionali sistemi agli ioni di litio.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle batterie a doppio carbonio è moderatamente frammentato. Aziende pioniere come Power Japan Plus, Nyobolt e Alsym Energy detengono brevetti fondamentali sulla purificazione del precursore del carbonio e sui meccanismi di intercalazione degli anioni, ma concedono sempre più spesso in licenza la loro tecnologia a colossi affermati come CATL e Samsung SDI, che cercano di diversificare il proprio portafoglio. Le alleanze strategiche si concentrano sulle flotte di autobus a ricarica rapida, dove gli sviluppatori abbinano le celle alle colonnine di ricarica dei depositi per assicurarsi i ricavi dell'ecosistema.
La concorrenza sui prezzi è attenuata perché la differenziazione delle prestazioni supera ancora la parità di costi nei contratti in fase iniziale. I principali produttori di celle enfatizzano le dimostrazioni di capacità di carica in 5 minuti, pubblicano dati di test di sicurezza di terze parti e si confrontano con i team di ingegneria OEM attraverso la realizzazione congiunta di prototipi. I fornitori di materie prime – SGL Carbon, Mitsubishi Chemical e i nuovi trasformatori di lignina nordici – si spostano a valle nella produzione di lamina rivestita, comprimendo i margini per i produttori indipendenti di elettrodi rivestiti.
Le richieste di proprietà intellettuale sono aumentate del 37% su base annua nel 2024, segnalando una corsa agli armamenti attorno agli additivi per elettroliti che ampliano le finestre di tensione senza sacrificare il ciclo di vita. Le start-up specializzate attraggono le divisioni di venture capital di case automobilistiche e grandi compagnie petrolifere che cercano di acquisire esposizione alla catena del valore delle batterie. Le discussioni su fusioni e acquisizioni si sono intensificate dopo che un'importante compagnia petrolifera ha valutato silenziosamente asset che le avrebbero consentito di accedere direttamente alla proprietà intellettuale degli elettrodi al carbonio, sottolineando le aspettative di un'adozione generalizzata entro la fine del decennio.
Leader del settore delle batterie a doppio carbonio
PJP Occhi LTD.
Nove bulloni
Alsym Energy
Ioni di carbonio
ORLIB Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: CATL ha presentato un pacco EV "dual-power" che combina due moduli di ricarica rapida in carbonio con celle agli ioni di litio ad alta energia, offrendo un'autonomia di 930 chilometri e rivolgendosi alle berline di lusso.
- Giugno 2025: Asahi Kasei ha annunciato una famiglia di elettroliti che mantiene il 90% di conduttività ionica a -40 °C, raddoppia la durata del doppio ciclo del carbonio a 60 °C e la cui commercializzazione è prevista per la fine del 2025.
- Maggio 2025: il METI giapponese ha autorizzato Toyota e Idemitsu Kosan a costruire un impianto di solfuro di litio da 142 milioni di dollari, che fornirà anche precursori per elettroliti a doppio carbonio, la cui produzione dovrebbe iniziare nel 2027.
- Marzo 2025: Huayou Cobalt ha dichiarato un utile operativo di 60.946 miliardi di RMB e ha avviato attività di ricerca e sviluppo su materiali a doppio carbonio, raggiungendo al contempo un tasso di utilizzo di energia pulita del 40% nei suoi stabilimenti.
- Febbraio 2025: il Dipartimento dell'Energia degli Stati Uniti ha stanziato 25 milioni di dollari per 11 progetti volti ad ampliare la produzione nazionale di batterie a doppio carbonio e agli ioni di sodio.
Ambito del rapporto sul mercato globale delle batterie a doppio carbonio
Il rapporto sul mercato delle batterie a doppia fibra di carbonio include:
Per tipo di batteria
| Celle monouso a doppio carbonio |
| Celle ricaricabili a doppio carbonio |
Per capacità
| Meno di 10 kWh |
| Da 10 a 100 kWh |
| Da 100 a 500 kWh |
| Oltre 500 kWh |
Per Applicazione
| Batterie per autoveicoli |
| Stoccaggio industriale fisso |
| Elettronica portatile/di consumo |
| Aerospazio e Difesa |
| Altri usi di nicchia |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di batteria | Celle monouso a doppio carbonio | |
| Celle ricaricabili a doppio carbonio | ||
| Per capacità | Meno di 10 kWh | |
| Da 10 a 100 kWh | ||
| Da 100 a 500 kWh | ||
| Oltre 500 kWh | ||
| Per Applicazione | Batterie per autoveicoli | |
| Stoccaggio industriale fisso | ||
| Elettronica portatile/di consumo | ||
| Aerospazio e Difesa | ||
| Altri usi di nicchia | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Cosa sta determinando la rapida crescita del mercato delle batterie a doppio carbonio?
I governi stanno inasprendo i requisiti sui veicoli elettrici, mentre le aziende puntano a catene di approvvigionamento a zero emissioni di carbonio; le batterie a doppio carbonio soddisfano entrambi gli obiettivi grazie alla ricarica rapida e ai materiali riciclabili.
Quanto sarà grande il mercato delle batterie a doppio carbonio entro il 2031?
Si prevede che il mercato delle batterie a doppio carbonio raggiungerà i 7.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.03% nel periodo 2026-2031.
Quale segmento è attualmente leader nel mercato delle batterie a doppio carbonio?
Le celle ricaricabili a doppio carbonio domineranno con una quota di mercato dell'86.35% nel 2025, grazie alla loro idoneità per i veicoli elettrici e l'accumulo in rete.
Perché la regione Asia-Pacifico è così dominante nella produzione di batterie a doppio carbonio?
La regione controlla la maggior parte della produzione di grafite sintetica e trae vantaggio dagli ecosistemi di produzione integrati, con una quota di fatturato globale del 49.02% nel 2025.
Quali sono i principali ostacoli a un'adozione più ampia?
I principali ostacoli sono l'attesa di standard per i test di fuga termica, la limitata fornitura di precursori al di fuori dell'Asia e la preferenza del capitale di rischio per i progetti allo stato solido.
Quanto velocemente si caricano le batterie al carbonio doppio rispetto alle batterie agli ioni di litio?
I test pilota dimostrano che i pacchi batteria a doppio carbonio si caricano dal 10 all'80% in circa cinque minuti, circa 20 volte più velocemente rispetto ai tradizionali equivalenti agli ioni di litio.


