

Dimensioni e quota del mercato degli alimenti secchi per animali domestici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 52.25 miliardo di dollari |
| Dimensione del mercato (2031) | 78.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.62% CAGR |
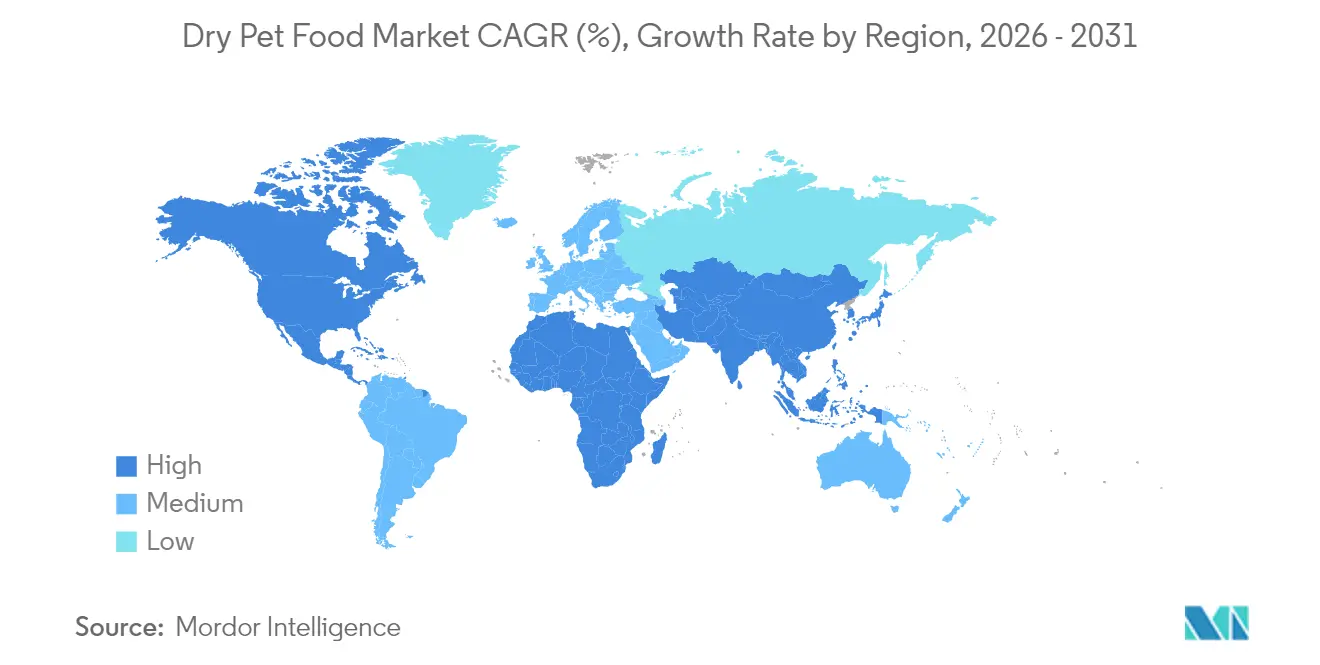
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
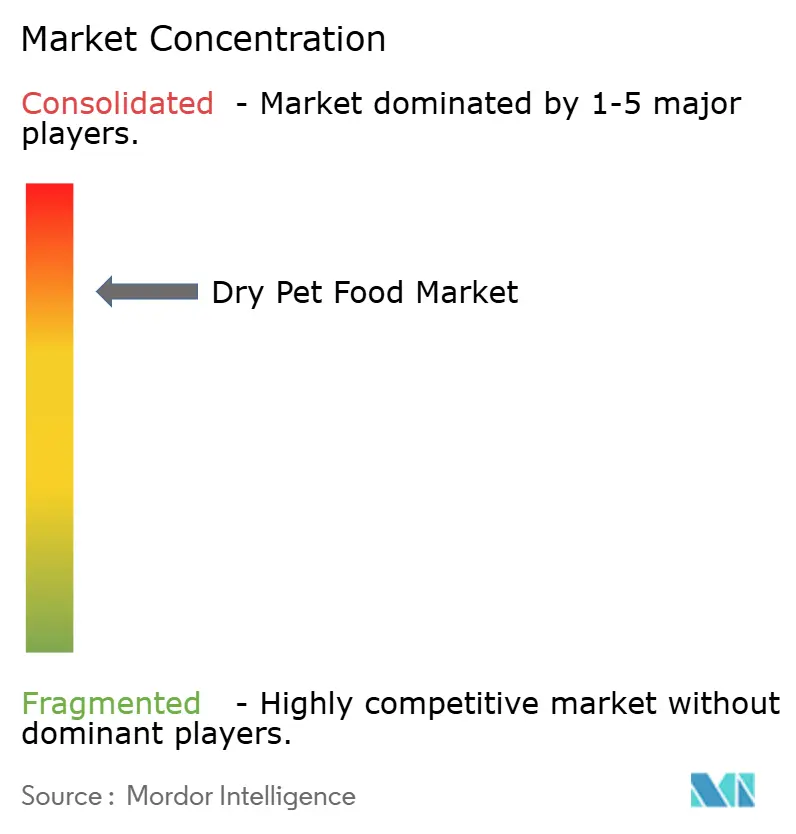
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli alimenti secchi per animali domestici di Mordor Intelligence
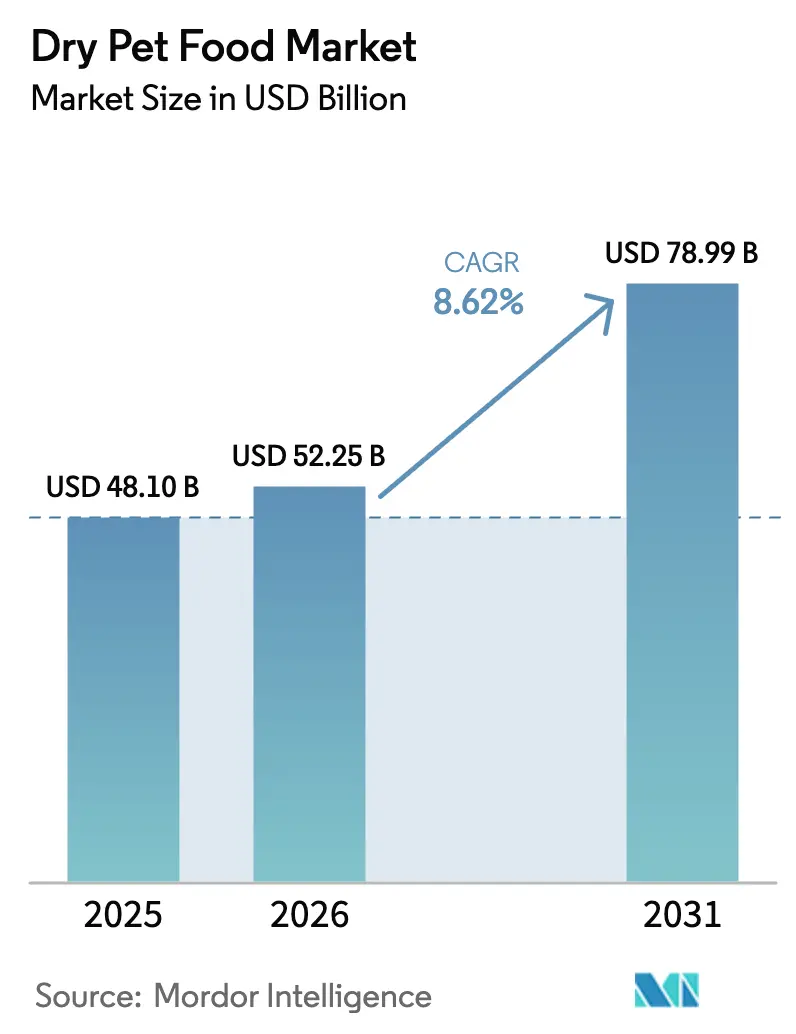
Si prevede che il mercato degli alimenti secchi per animali domestici crescerà da 48.10 miliardi di dollari nel 2025 a 52.25 miliardi di dollari nel 2026, per poi raggiungere i 78.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.62% nel periodo 2026-2031. L'industria degli alimenti per animali domestici sta attraversando una profonda trasformazione, guidata dai cambiamenti demografici e dagli stili di vita dei consumatori. La diffusione degli animali domestici ha raggiunto livelli senza precedenti nei mercati sviluppati, con il 66% delle famiglie statunitensi che possiede un animale domestico, pari a 86.9 milioni di famiglie nel periodo 2023-2024. Questo aumento della proprietà di animali domestici è stato particolarmente pronunciato tra i millennial e i professionisti urbani, che considerano sempre più gli animali domestici come membri a pieno titolo della famiglia. Diete funzionali di alta qualità, l'attenzione normativa sull'accuratezza nutrizionale e i progressi nel campo delle proteine alternative rafforzano la crescita. Mars Inc. mantiene la leadership di categoria, mentre i marchi emergenti che vendono direttamente al consumatore puntano su tecnologie di personalizzazione che migliorano la fidelizzazione dei clienti. Gli obblighi di sostenibilità relativi agli ingredienti e agli imballaggi aumentano gli investimenti, ma creano anche opportunità di differenziazione del prodotto per chi si adegua per primo. I modelli di abbonamento online, l'ingresso di nuovi prodotti liofilizzati e l'urbanizzazione nella regione Asia-Pacifico accelerano complessivamente l'espansione dei ricavi e dei margini nel mercato degli alimenti secchi per animali domestici.
Punti chiave del rapporto
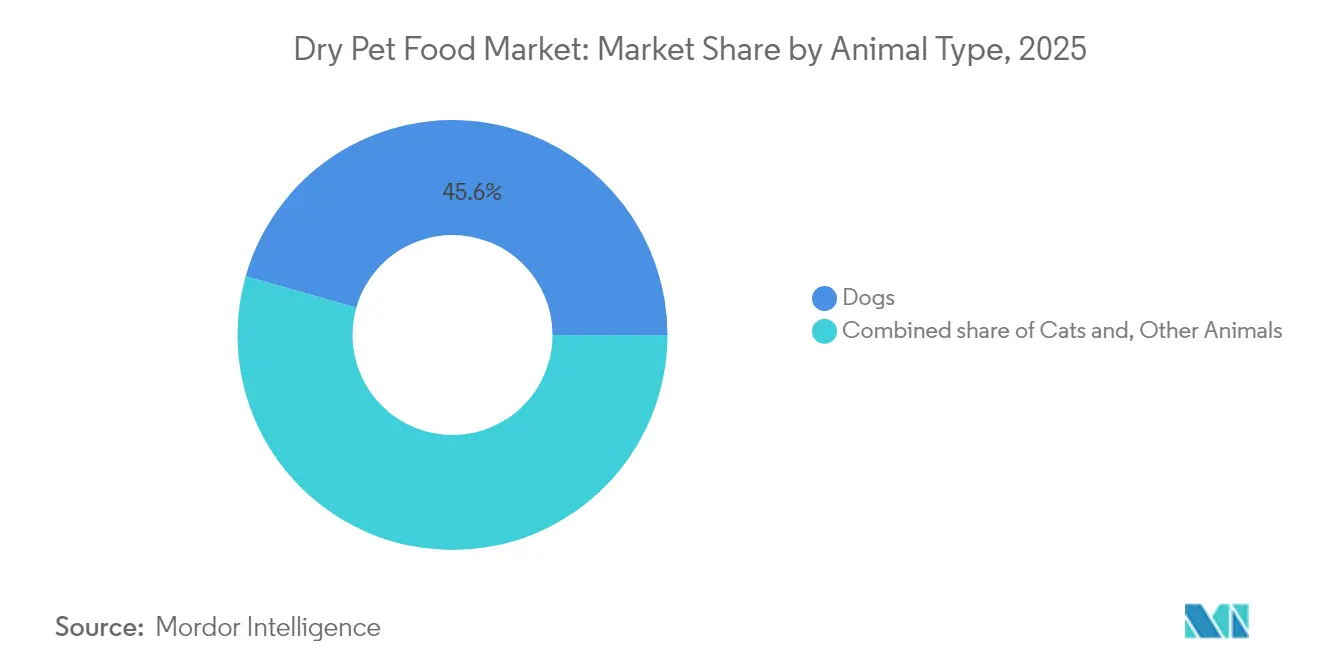
- Per tipologia di animale, nel 2025 i cani erano in testa con il 45.60% della quota di mercato del cibo secco per animali domestici, mentre si prevede che i gatti cresceranno a un CAGR del 7.45% entro il 2031.
- Per tipologia di prodotto, nel 2025 le crocchette rappresentavano il 57.20% del mercato degli alimenti secchi per animali domestici, mentre si prevede che le opzioni liofilizzate cresceranno a un CAGR del 9.25% entro il 2031.
- I cereali e i derivati dei cereali rappresentano la quota maggiore di tipologie di ingredienti, pari al 51.40% nel 2025, mentre gli ingredienti proteici stanno emergendo come il segmento in più rapida crescita, con un CAGR del 6.55% fino al 2031.
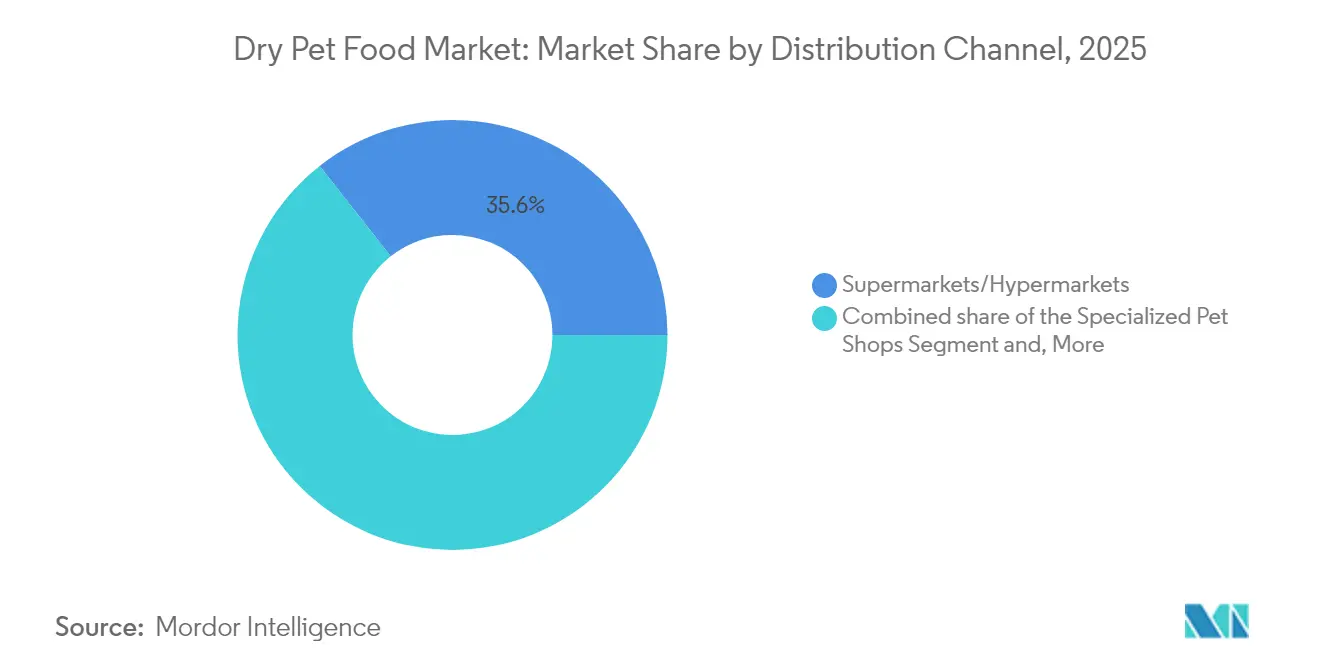
- Per canale di distribuzione, nel 2025 i supermercati/ipermercati controllavano il 35.60% del mercato, mentre si prevede che i canali online cresceranno a un CAGR del 13.65% entro il 2031.
- Nel 2025, il Nord America deteneva una quota di mercato del 40.10% nel settore degli alimenti secchi per animali domestici, mentre si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'7.95% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti secchi per animali domestici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tendenza crescente all'umanizzazione degli animali domestici | + 1.2% | Globale, più forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Crescita dell'e-commerce e dei modelli DTC | + 0.8% | Globale, guidato da Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Premiumizzazione e domanda di nutrizione funzionale | + 0.6% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Accelerare le famiglie urbane con un solo animale domestico | + 0.5% | Nucleo Asia-Pacifico, espansione in Sud America | Medio termine (2-4 anni) |
| L'ascesa delle diete clean-label e con ingredienti limitati | + 0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Piattaforme di personalizzazione basate sull'intelligenza artificiale | + 0.3% | Nord America, mercati europei selezionati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tendenza crescente dell'umanizzazione degli animali domestici
L'umanizzazione degli animali domestici sta radicalmente rimodellando le decisioni di acquisto, poiché i proprietari considerano sempre più i loro animali da compagnia come membri della famiglia che necessitano di un'alimentazione di alta qualità, paragonabile agli standard alimentari per gli esseri umani. Questo cambiamento comportamentale stimola la domanda di ingredienti biologici, non OGM e di qualità alimentare umana, con i proprietari di animali disposti a pagare un sovrapprezzo del 25-30% per prodotti presentati come benefici per la salute [1] Fonte: American Pet Products Association, “2023–2024 APPA National Pet Owners Survey,” americanpetproducts.org . La tendenza accelera nei mercati sviluppati, dove il reddito disponibile supporta la spesa discrezionale per il benessere degli animali domestici, creando opportunità per i marchi che comunicano con successo i benefici funzionali. Le partnership veterinarie diventano cruciali man mano che l'umanizzazione si estende alla medicina preventiva, con le diete terapeutiche che guadagnano accettazione tra i proprietari alla ricerca di soluzioni nutrizionali di livello medico. Il fenomeno influenza in particolare le generazioni dei millennial e della Gen Z, che ritardano le tappe tradizionali della vita investendo molto nella cura degli animali domestici, suggerendo un potenziale di crescita sostenuto a lungo termine.
Crescita dell'e-commerce e dei modelli DTC
La trasformazione del commercio digitale accelera man mano che i modelli basati su abbonamento acquisiscono flussi di entrate ricorrenti, riducendo al contempo i costi di acquisizione clienti per i produttori. I canali online sono cresciuti del 35% nel 2024, con marchi diretti al consumatore come Ollie e The Farmer's Dog che sfruttano algoritmi di personalizzazione per creare piani di alimentazione personalizzati. Questo cambiamento consente ai marchi più piccoli di aggirare i tradizionali gatekeeper della vendita al dettaglio e di accedere direttamente ai consumatori, intensificando la concorrenza per i player affermati che dipendono dalla distribuzione fisica. Il fattore praticità è particolarmente apprezzato dai professionisti urbani che apprezzano i programmi di consegna automatizzati e il confezionamento a porzioni controllate. Il modello richiede investimenti significativi in infrastrutture logistiche e capacità di servizio al cliente, creando barriere per le aziende prive di risorse adeguate per la trasformazione digitale.
Premiumizzazione e domanda di nutrizione funzionale
La nutrizione funzionale emerge come un fattore di differenziazione chiave, poiché i proprietari di animali domestici cercano benefici per la salute mirati che vadano oltre i requisiti nutrizionali di base. I prodotti che affrontano condizioni specifiche come la salute delle articolazioni, il benessere digestivo e la funzione cognitiva hanno prezzi elevati, rafforzando al contempo la fidelizzazione al marchio attraverso l'efficacia percepita. Questa tendenza è in linea con la consapevolezza della salute umana, dove ingredienti come probiotici, acidi grassi omega-3 e antiossidanti si traducono dagli integratori per uso umano alle formulazioni per animali domestici. I quadri normativi relativi alle dichiarazioni funzionali creano un fossato competitivo per le aziende con capacità di ricerca clinica e competenze normative. L'ondata di premiumizzazione avvantaggia in particolare i player consolidati con relazioni nel canale veterinario, poiché il posizionamento terapeutico richiede l'approvazione professionale e la convalida scientifica.
Accelerare le famiglie urbane con un solo animale domestico
I modelli di urbanizzazione nei mercati emergenti favoriscono la formazione di nuclei familiari con un solo animale domestico, poiché i limiti di spazio e i fattori legati allo stile di vita favoriscono la proprietà di un singolo animale domestico rispetto a più animali domestici. Questo cambiamento demografico crea domanda di confezioni pratiche e porzioni controllate e di prodotti nutrizionali di alta qualità, poiché gli abitanti delle città investono di più per animale a causa del legame emotivo e del reddito disponibile più elevato. La tendenza accelera in particolare nelle aree metropolitane dell'Asia-Pacifico, dove le pratiche occidentali di allevamento di animali domestici stanno guadagnando popolarità tra i consumatori benestanti. I nuclei familiari con un solo animale domestico in genere mostrano una spesa maggiore per animale e una maggiore propensione a sperimentare marchi premium, creando opportunità di guadagno di quote di mercato. L'effetto dell'urbanizzazione stimola anche la domanda di formati di imballaggio più piccoli e servizi in abbonamento che eliminano i problemi di stoccaggio in spazi abitativi compatti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi delle materie prime e della logistica | -0.7% | Globale, acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Severi obblighi di sostenibilità per gli imballaggi | -0.4% | Europa e Nord America | Medio termine (2-4 anni) |
| Volatilità dell'approvvigionamento proteico | -0.5% | Globale, incentrato sulle regioni produttrici di proteine | Medio termine (2-4 anni) |
| Controllo normativo sulle dichiarazioni nutrizionali | -0.3% | Nord America, Europa, espansione dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi delle materie prime e della logistica
L'inflazione dei prezzi delle materie prime crea pressione sui margini poiché gli ingredienti chiave, tra cui farine di carne, cereali e additivi funzionali, subiscono aumenti di costo sostenuti. I costi dei mangimi per il bestiame sono aumentati del 15-20% nel 2024, con un impatto diretto sui prezzi degli ingredienti proteici per i produttori di alimenti per animali domestici, che si trovano a dover scegliere tra la compressione dei margini e l'aumento dei prezzi al consumo [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Feed Grains Database", usda.gov . I costi di trasporto aggravano la sfida, poiché la volatilità dei prezzi del carburante e la carenza di autisti aumentano le spese di distribuzione, colpendo in particolare i piccoli operatori regionali con una scala logistica limitata. Il contesto inflazionistico impone decisioni strategiche sull'approvvigionamento degli ingredienti, con alcuni produttori che esplorano fonti proteiche alternative o riformulano i prodotti per mantenere i prezzi.
Severi obblighi di sostenibilità per gli imballaggi
Le normative ambientali sono sempre più orientate ai materiali di imballaggio, poiché i governi implementano quadri di responsabilità estesa del produttore e mandati di riduzione della plastica. Le direttive dell'Unione Europea impongono imballaggi riciclabili entro il 2025, costringendo i produttori a investire in materiali alternativi che spesso comportano costi più elevati e sfide tecniche. La transizione crea dinamiche competitive, poiché le aziende che investono precocemente in sostenibilità ottengono vantaggi in termini di conformità normativa, mentre altre devono affrontare costi di recupero. La pressione dei consumatori rafforza i requisiti normativi, poiché i proprietari di animali domestici attenti all'ambiente considerano sempre più la sostenibilità degli imballaggi nelle decisioni di acquisto.
Analisi del segmento
Per tipo di animale: i cani guidano il volume, i gatti accelerano la crescita
I cani hanno generato il 45.60% della quota di mercato degli alimenti secchi per animali domestici nel 2025, la fetta più grande del mercato degli alimenti secchi per animali domestici, riflettendo un maggiore apporto calorico dovuto alla massa corporea. La divergenza di crescita tra cani e gatti riflette i cambiamenti demografici nei modelli di proprietà degli animali domestici, con i consumatori più giovani che privilegiano sempre di più i gatti per la compatibilità con lo stile di vita e le minori esigenze di manutenzione. La nutrizione terapeutica determina prezzi premium in entrambi i segmenti, sebbene i gatti mostrino una maggiore sensibilità al prezzo nei canali del mercato di massa. L'innovazione si concentra sul miglioramento dell'appetibilità per i gatti, i cui comportamenti alimentari selettivi creano difficoltà di formulazione rispetto alla più ampia accettazione da parte dei cani di ingredienti e consistenze diverse.
Si prevede che il mercato dei gatti aumenterà del 7.45% annuo fino al 2031, trainato dai modelli di adozione urbana e dalla crescente consapevolezza delle esigenze nutrizionali specifiche dei felini. Nel 2024, il 32% delle famiglie statunitensi possedeva un gatto. Il segmento dei gatti beneficia delle tendenze di premiumizzazione, poiché i proprietari riconoscono l'importanza di un'alimentazione appropriata alla specie, in particolare per i gatti che vivono in casa e che richiedono formulazioni specifiche per il controllo dei boli di pelo e la salute delle vie urinarie. Altri animali, inclusi piccoli mammiferi e uccelli, rappresentano opportunità di nicchia con esigenze nutrizionali specifiche ma un potenziale di scala limitato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: il dominio delle crocchette si scontra con l'interruzione dei prezzi premium
Nel 2025, le crocchette rappresentavano il 57.20% del mercato degli alimenti secchi per animali domestici, grazie all'efficienza dei costi e alla scalabilità della produzione automatizzata. Con l'intensificarsi della concorrenza, i principali produttori acquisiscono aziende pioniere nella liofilizzazione di nicchia per assicurarsi il know-how tecnologico e ridurre i tempi di commercializzazione. I prezzi premium per le formule liofilizzate, spesso tre volte superiori a quelli delle crocchette di fascia media, migliorano i margini lordi e compensano i volumi più piccoli. I marchi riformulano le crocchette con rivestimenti probiotici per offrire vantaggi funzionali senza uscire dalla fascia di prezzo più diffusa. I miglioramenti del packaging, come le buste richiudibili, prolungano la freschezza e incoraggiano l'acquisto all'ingrosso. La diversificazione dei metodi di lavorazione amplia il portfolio dei marchi, attenuando l'esposizione a singole tendenze di consumo nel mercato degli alimenti secchi per animali domestici.
Si prevede che le SKU liofilizzate, sebbene in volume ridotto, raggiungeranno un CAGR del 9.25% entro il 2031, poiché i proprietari associano la lavorazione a bassa temperatura alla ritenzione dei nutrienti. I biscotti cotti al forno sostengono la domanda in occasione di allenamenti e spuntini, ma raramente vengono utilizzati come pasto principale. I prodotti semi-umidi sono in calo perché gli acquirenti esaminano attentamente il contenuto di zuccheri e umettanti, riflettendo le priorità di un'etichetta pulita. Gli estrusori sono ora dotati di sistemi di recupero energetico che riducono i costi operativi e le emissioni.
Per tipo di ingrediente: i cereali dominano, le proteine accelerano
Cereali e derivati dei cereali rappresentano la quota maggiore di tipologie di ingredienti, con il 51.40% nel 2025, a dimostrazione dei vantaggi in termini di economicità e appetibilità che offrono nelle formulazioni destinate al mercato di massa, nonostante le polemiche sulla tendenza "grain-free". Gli ingredienti dei cereali sono costantemente sottoposti a controlli da parte dei sostenitori del "grain-free", nonostante la convalida dell'adeguatezza nutrizionale dell'Association of American Feed Control Officials (AAFCO) e decenni di utilizzo sicuro nelle formulazioni commerciali. I fattori di conformità normativa influenzano la selezione degli ingredienti, poiché i produttori devono affrontare complessi processi di approvazione per nuove proteine, mantenendo al contempo strutture di costo che supportano prezzi competitivi su tutti i canali di distribuzione.
Gli ingredienti proteici, sia di origine animale che vegetale, si stanno affermando come il segmento in più rapida crescita, con un CAGR del 6.55% entro il 2031, trainati dalle tendenze alla premiumizzazione e dalla preferenza dei consumatori per le formulazioni a base di carne. Nuove fonti proteiche, tra cui alternative a base di insetti e alghe, ottengono approvazioni normative e accettazione da parte dei consumatori, con l'Autorità Europea per la Sicurezza Alimentare che autorizzerà specifiche specie di insetti per applicazioni negli alimenti per animali domestici nel 2024. Gli additivi funzionali, tra cui probiotici, integratori di omega-3 e composti per la salute delle articolazioni, hanno prezzi premium e al contempo rafforzano la differenziazione del marchio attraverso benefici per la salute mirati.
Per canale di distribuzione: la trasformazione digitale accelera
Supermercati/ipermercati hanno mantenuto il 35.60% della quota di mercato nel 2025. Il mercato degli alimenti secchi per animali domestici beneficia di sconti sulle spedizioni automatiche e di raccomandazioni sui prodotti guidate dall'intelligenza artificiale che aumentano il volume del carrello. I negozi specializzati in animali domestici mantengono una nicchia premium grazie alla competenza del personale e ad assortimenti curati. Le cliniche veterinarie, sebbene con un tonnellaggio inferiore, offrono i prezzi unitari più elevati grazie alle diete prescritte. I negozi di mangimi rurali mantengono una clientela fedele tra i proprietari di più animali domestici che apprezzano il risparmio sui prodotti all'ingrosso.
Mentre le piattaforme online registrano un CAGR del 13.65% fino al 2031, ciò sta rimodellando le abitudini di acquisto. La penetrazione digitale migliora l'accesso per i consumatori nelle città secondarie, colmando le lacune di assortimento lasciate dai rivenditori fisici. Le aziende di e-commerce sfruttano i dati per lanciare marchi propri rivolti a acquirenti sensibili al prezzo, aumentando la penetrazione dei marchi privati. I prodotti ibridi "clicca e ritira" combinano velocità e praticità, adatti alle famiglie impegnate. La visibilità dell'inventario in tempo reale riduce i casi di esaurimento scorte e rafforza la collaborazione tra rivenditori e fornitori. La confusione dei canali continua mentre i supermercati sviluppano programmi di abbonamento interni per difendere la propria quota di mercato dai concorrenti online puri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano degli alimenti secchi per animali domestici
Il Nord America ha controllato il 40.10% del mercato degli alimenti secchi per animali domestici nel 2025, poiché la premiumizzazione compensa la maturità della categoria. Gli Stati Uniti rimangono leader di spesa globale, con servizi in abbonamento e formule terapeutiche che ancorano la crescita del valore. Il Canada beneficia dell'e-commerce transfrontaliero, mentre il Messico registra un'adozione online a due cifre, trainata dall'adozione del mobile e da una popolazione giovane.
Mercato degli alimenti secchi per animali domestici nella regione Asia-Pacifico
L'area Asia-Pacifico registra la traiettoria più rapida, con un CAGR dell'7.95% fino al 2031, sostenuta dalla rapida urbanizzazione in Cina, India e Sud-est asiatico. L'aumento del reddito disponibile alimenta le pratiche di alimentazione occidentali e le famiglie con un solo animale domestico aumentano la spesa per animale. La Cina è il maggiore contributore in termini assoluti, mentre Giappone e Corea del Sud sostengono prezzi medi di vendita più elevati grazie ai segmenti premium consolidati. Le coalizioni normative nei mercati dell'area Asia-Pacifico mirano ad armonizzare l'etichettatura, consentendo efficienze su scala regionale per le multinazionali.
Mercato europeo degli alimenti secchi per animali domestici
L'Europa ha rappresentato una quota significativa nel 2024, nonostante le severe normative ambientali e di sicurezza. Germania e Regno Unito dominano il mercato in termini di volumi, mentre i paesi nordici sono pionieri nell'adozione di prodotti a base di insetti. Le norme estese sulla responsabilità del produttore accelerano l'innovazione nel settore degli imballaggi riciclabili. I rigorosi standard di convalida delle indicazioni sulla salute aumentano la fiducia e stabiliscono parametri di riferimento emulati da altre regioni, rafforzando lo status dell'Europa come pioniere normativo nel settore degli alimenti secchi per animali domestici.
Panorama normativo
Il quadro normativo per gli alimenti per animali domestici continua ad evolversi, con riforme in corso riguardanti la definizione degli ingredienti, l'etichettatura e il confezionamento. Il protocollo d'intesa tra AAFCO e FDA è scaduto il 1° ottobre 2024, ponendo fine al precedente processo collaborativo di definizione degli ingredienti, mentre la FDA ha introdotto il programma Animal Food Ingredient Consultation (AFIC) ai sensi del GFI 294 come percorso alternativo per la revisione degli ingredienti.
Nel 2025, l'AAFCO e la Kansas State University di Olathe hanno avviato un percorso normativo separato per gli ingredienti degli alimenti per animali. Il PURR Act del 2025 (HR 597) mira a stabilire uniformità a livello nazionale per l'etichettatura e la pubblicità degli alimenti per animali domestici. Parallelamente, i requisiti UE in materia di imballaggi inaspriscono le scadenze per gli imballaggi riciclabili entro il 2025, spingendo alla riprogettazione di formati multi-porzione e richiudibili per alimenti secchi.
Panorama competitivo
Il mercato degli alimenti secchi per animali domestici è caratterizzato da un'intensa attività di innovazione e di espansione strategica da parte di importanti attori come Mars, Incorporated, Nestlé SA, JM Smucker Company, Colgate-Palmolive Company e General Mills Inc. Le prime cinque aziende dominano i ricavi globali, evidenziando un'elevata concentrazione del mercato, sebbene i concorrenti emergenti continuino a trovare opportunità di nicchia. Le aziende si stanno concentrando sullo sviluppo di formule premium e specializzate, prive di cereali, biologiche, che promuovono la salute orale e rispondono alle specifiche esigenze alimentari degli animali domestici. L'agilità operativa è dimostrata da investimenti in impianti di produzione e ottimizzazione della catena di approvvigionamento, consentendo di soddisfare la crescente domanda. Le mosse strategiche includono partnership con servizi veterinari, istituti di ricerca e piattaforme di e-commerce per rafforzare la presenza sul mercato.
Le aziende stanno espandendo la propria presenza geografica attraverso nuovi stabilimenti produttivi, in particolare nei mercati emergenti come India e Brasile, investendo al contempo in pratiche di produzione sostenibili e soluzioni di packaging innovative per soddisfare le preferenze dei consumatori in continua evoluzione. In particolare, i principali produttori di alimenti per animali domestici come Mars Inc. stanno guidando queste iniziative. L'allocazione strategica del capitale favorisce l'espansione della capacità produttiva in prossimità di corridoi ad alta crescita. Mars ha investito 185 milioni di dollari per aggiungere linee di liofilizzazione in Illinois nel 2024. Fusioni e acquisizioni accelerano man mano che gli operatori storici cercano competenze in formulazioni biologiche e sostenibili, come dimostra l'acquisizione di Lily's Kitchen da parte di Nestlé Purina per 300 milioni di dollari. Gli investimenti tecnologici mirano alla personalizzazione basata sull'intelligenza artificiale e alla trasparenza della supply chain, aumentando la fidelizzazione dei clienti e la fiducia nella conformità.
La penetrazione dei marchi privati si intensifica nelle catene di supermercati che competono sul prezzo, esercitando pressione sui volumi dei prodotti di marca nei canali di massa. Tuttavia, la solida proprietà intellettuale degli additivi funzionali e delle tecniche di lavorazione proprietarie protegge i prodotti leader. Gli ostacoli per i nuovi entranti includono i costi delle prove cliniche, un'etichettatura rigorosa e una scala di distribuzione minima ed efficiente. La corsa alle proteine alternative vede partnership tra produttori di alimenti per animali domestici e allevamenti di insetti, segnalando i futuri campi di battaglia per la differenziazione nel mercato degli alimenti secchi per animali domestici.
Leader del settore degli alimenti secchi per animali domestici
Nestlé SA
JM Smucker Company
Azienda Colgate-Palmolive
Generale Mills Inc.
Marte, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Nestlé Purina ha inaugurato un nuovo stabilimento per la produzione di alimenti per animali domestici a Batavia, Ohio, del valore di 550 milioni di dollari, destinato alla produzione di cibo secco per cani e gatti per marchi come Purina Pro Plan, Purina ONE e Dog Chow. L'impianto amplia la presenza produttiva negli Stati Uniti e rafforza la resilienza della catena di approvvigionamento per i formati secchi ad alto volume. Questo traguardo sottolinea la portata dell'offerta di alimenti secchi premium e differenziati sul mercato statunitense.
- Marzo 2026: Mars Petcare ha lanciato FRESHPREY, un alimento fresco per animali domestici, con il marchio ORIJEN. Questa mossa amplia il portfolio premium di Mars e rafforza le strategie multiformato in linea con le diverse abitudini alimentari. Riflette inoltre la continua diversificazione della categoria verso formati di maggior valore all'interno dei segmenti premium.
- Febbraio 2026: Un investimento di 20.5 milioni di dollari da parte di JM Smucker ha ampliato lo stabilimento di Topeka, in Kansas, per supportare la produzione di cibo per gatti Meow Mix e snack per cani Milk-Bone. L'ampliamento rafforza la capacità produttiva nazionale per i marchi destinati al mercato di massa e supporta i cicli di confezionamento e rinnovamento dei prodotti nelle principali categorie di alimenti secchi. Ciò riflette i continui investimenti in capacità produttiva per soddisfare la domanda di alimenti secchi per animali domestici destinati al mercato di massa.
Ambito del rapporto sul mercato globale degli alimenti secchi per animali domestici
Gli alimenti per animali domestici sono generalmente destinati a fornire un'alimentazione completa ed equilibrata all'animale, ma sono utilizzati principalmente come prodotti funzionali. Una dieta secca, una dieta a base di biscotti o una dieta a base di crocchette è una dieta alimentare trasformata per animali domestici. Il mercato degli alimenti secchi per animali domestici è segmentato per tipo di animale, tipo di prodotto, tipo di ingrediente, canale di distribuzione e area geografica. I tipi di animale sono ulteriormente suddivisi in cani e gatti. I tipi di prodotto sono ulteriormente suddivisi in crocchette e altri alimenti secchi per animali domestici. I tipi di ingredienti sono ulteriormente suddivisi in proteine, cereali e derivati dei cereali e altri tipi di ingredienti. I canali di distribuzione sono ulteriormente suddivisi in negozi di animali specializzati, supermercati/ipermercati, canali online e altri canali di distribuzione. Il rapporto è ulteriormente segmentato per area geografica in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Il rapporto fornisce le dimensioni del mercato per tutti i segmenti sopra indicati in termini di valore (USD).
| Cani |
| Gatti |
| Altri animali |
| Kibble |
| Liofilizzato |
| Altro |
| Proteine | Di origine animale |
| Di derivazione vegetale | |
| Cereali e derivati dei cereali | |
| Altro |
| Negozi di animali specializzati |
| Supermercati / Ipermercati |
| Canali online |
| Cliniche veterinarie |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Olanda | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Australia |
| Cina | |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per tipo di animale | Cani | |
| Gatti | ||
| Altri animali | ||
| Per tipo di prodotto | Kibble | |
| Liofilizzato | ||
| Altro | ||
| Per tipo di ingrediente | Proteine | Di origine animale |
| Di derivazione vegetale | ||
| Cereali e derivati dei cereali | ||
| Altro | ||
| Per canale di distribuzione | Negozi di animali specializzati | |
| Supermercati / Ipermercati | ||
| Canali online | ||
| Cliniche veterinarie | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Australia | |
| Cina | ||
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli alimenti secchi per animali domestici nel 2026?
Nel 2026 il mercato degli alimenti secchi per animali domestici avrà un valore di 52.25 miliardi di dollari.
Qual è il tasso di crescita previsto per il cibo secco per animali domestici entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 8.62%, raggiungendo i 78.99 miliardi di USD entro il 2031.
Quale regione sta registrando la più rapida espansione per quanto riguarda il cibo secco per animali domestici?
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'7.95% fino al 2031.
Quale formato di prodotto sta guadagnando quote di mercato più rapidamente?
Il cibo secco liofilizzato per animali domestici sta registrando un CAGR del 9.25% grazie al posizionamento premium e alla praticità.


