

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
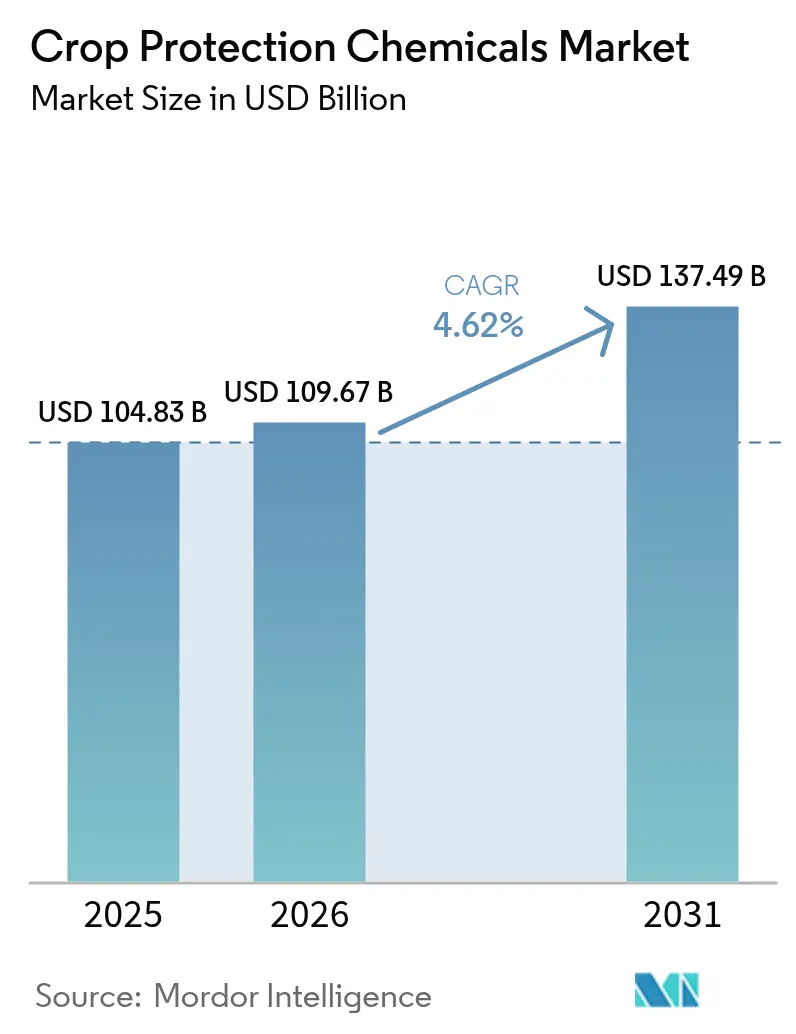
| Dimensione del mercato (2026) | 109.67 miliardo di dollari |
| Dimensione del mercato (2031) | 137.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Sud America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti chimici per la protezione delle colture di Mordor Intelligence
Si prevede che il mercato dei prodotti fitosanitari crescerà da 104.83 miliardi di dollari nel 2025 a 109.67 miliardi di dollari nel 2026, per poi raggiungere i 137.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.62% nel periodo 2026-2031. La domanda costante di colture geneticamente modificate ad alto utilizzo di erbicidi, l'adozione dell'agricoltura di precisione e la migrazione dei parassiti dovuta ai cambiamenti climatici continuano a sostenere la crescita, nonostante una supervisione normativa più stringente. Gli irroratori di precisione, i trattamenti localizzati con droni e i sistemi di applicazione a tasso variabile consentono agli agricoltori di ridurre gli sprechi mantenendo l'efficacia, contribuendo così a incrementare la produttività del mercato dei prodotti fitosanitari anche nelle regioni con carenza di manodopera. Il Sud America rappresenta la quota maggiore, trainata dall'espansione della produzione di soia del Brasile [1] Fonte: “Soybeans and Oil Crops Policy Analysis 2024”, United States Department of Agriculture Economic Research Service, ers.usda.gov , mentre la regione Asia-Pacifico registra il CAGR più rapido, in gran parte dovuto al consolidamento dell'agricoltura commerciale in India e Cina. I trattamenti fogliari rimangono la modalità di somministrazione più comune, tuttavia i trattamenti del suolo registrano la crescita più elevata e le pratiche rigenerative incoraggiano i prodotti chimici pre-emergenti.
Punti chiave del rapporto
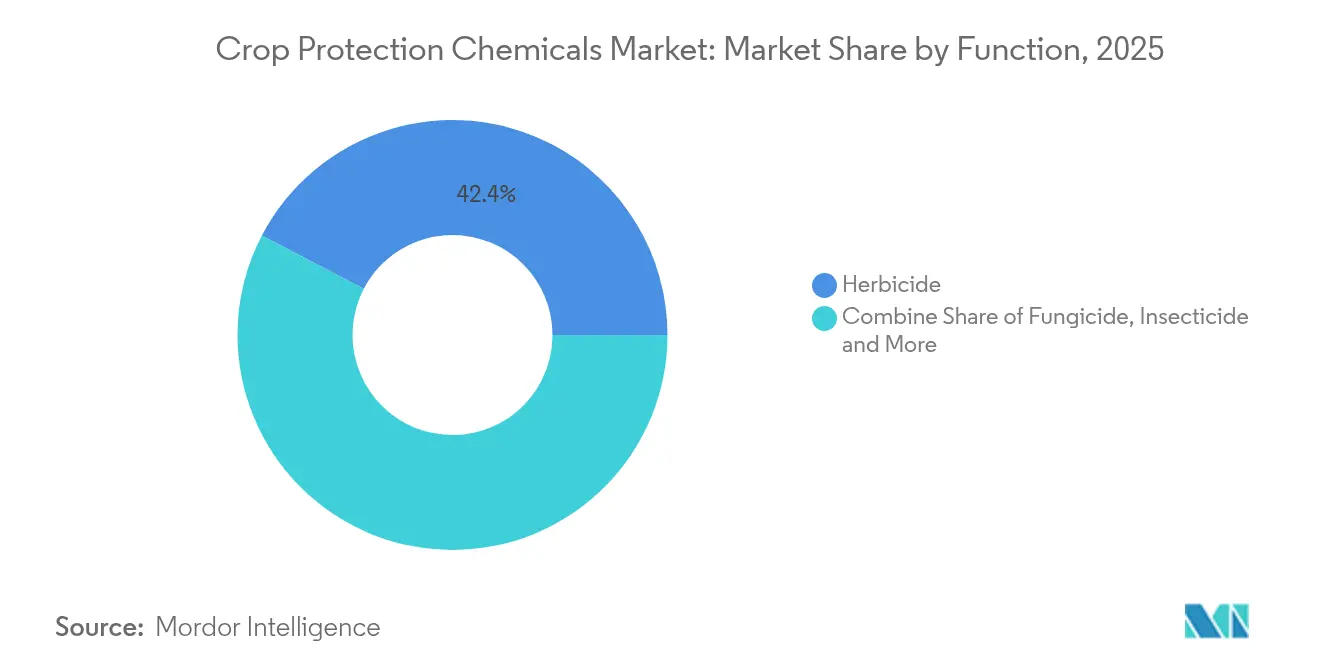
- In base alla funzione, l'erbicida ha guidato la quota di mercato dei prodotti chimici per la protezione delle colture con il 42.35% nel 2025 e ha anche registrato il CAGR previsto più alto, pari al 5.02% fino al 2031.
- In base alla modalità di applicazione, nel 2025 i trattamenti fogliari rappresentavano il 43.25% del mercato dei prodotti chimici per la protezione delle colture. Si prevede che il trattamento del suolo crescerà a un CAGR del 4.92% entro il 2031.
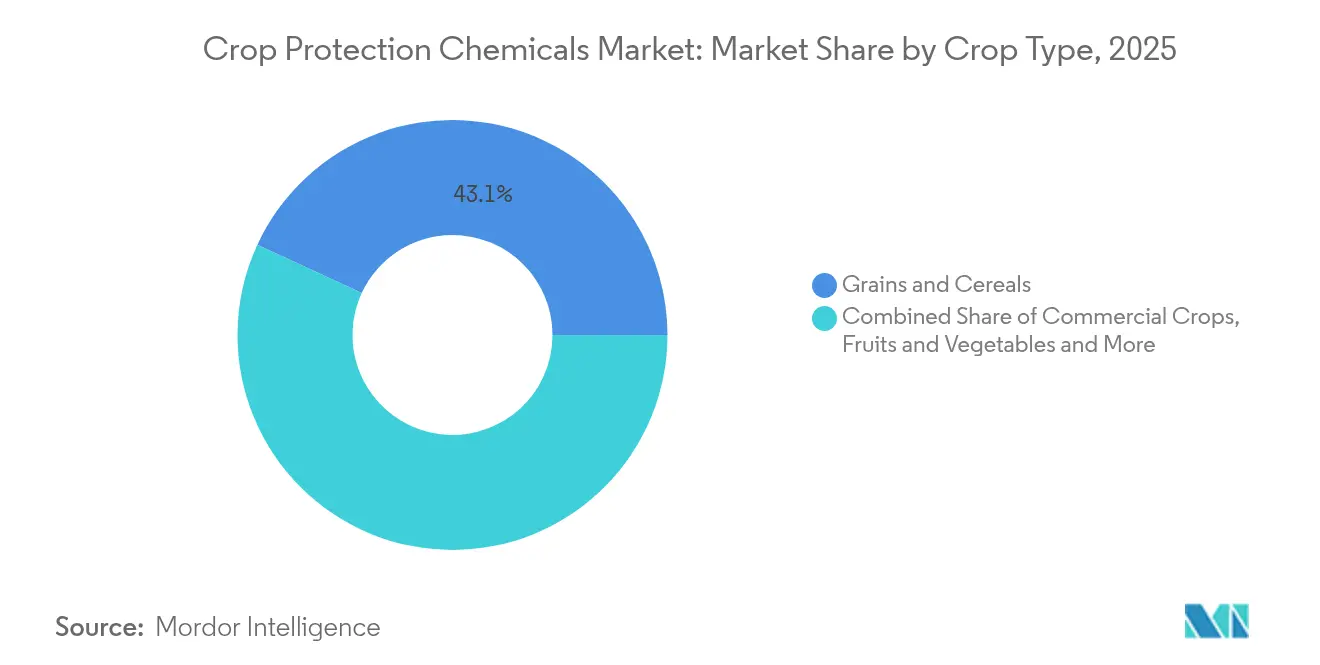
- Per tipo di coltura, nel 2025 i cereali hanno conquistato una quota del 43.10% del mercato dei prodotti chimici per la protezione delle colture, mentre si prevede che i legumi e i semi oleosi cresceranno a un CAGR del 4.71% tra il 2026 e il 2031.
- In termini geografici, nel 2025 il Sud America deteneva una quota di mercato del 41.85% nel settore dei prodotti chimici per la protezione delle colture, mentre si prevede che la regione Asia-Pacifico aumenterà a un CAGR del 4.73% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti chimici per la protezione delle colture
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della superficie coltivata a colture geneticamente modificate | + 1.20% | Sud America e Nord America | Medio termine (2-4 anni) |
| In aumento le erbacce resistenti agli erbicidi | + 0.90% | Nord America e Sud America | A breve termine (≤ 2 anni) |
| Adozione di tecnologie di agricoltura di precisione | + 0.80% | Nord America, Europa e in espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Rapida crescita dell'agricoltura commerciale nell'area Asia-Pacifico e in Sud America | + 0.70% | Nucleo Asia-Pacifico ed espansione in Sud America | A lungo termine (≥ 4 anni) |
| Agricoltura rigenerativa che privilegia le chimiche selettive | + 0.50% | Nord America, Europa e paesi emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Migrazione dei parassiti nelle zone temperate causata dal clima | + 0.40% | Regioni temperate globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Espansione della superficie coltivata a colture geneticamente modificate
Nelle Americhe, la soia, il mais e il cotone tolleranti agli erbicidi dominano ormai le decisioni di semina, aumentando l'intensità chimica per ettaro anche se la superficie agricola complessiva si espande. Nel 2024 il Brasile ha coltivato soia GM sul 95% della sua superficie, il che ha spinto le vendite di glifosato e dicamba a livelli record [2] Fonte: “Statistiche sull'adozione di colture GM in Brasile 2024”, Commissione brasiliana per la biosicurezza, ctnbio.mcti.gov.br . Gli agricoltori combinano diverse modalità d'azione per ritardare la resistenza, privilegiando i fornitori con pacchetti integrati di sementi e prodotti chimici che garantiscono entrate per tutta la stagione. L'approvazione da parte dell'Argentina della soia HB4 tollerante alla siccità amplia ulteriormente la superficie coltivabile, soprattutto nelle regioni marginali che sono state storicamente limitate dallo stress idrico. Con la scadenza dei brevetti, i produttori di marchi accelerano lo sviluppo di pacchetti di caratteristiche più prodotti chimici per proteggere i propri margini, mentre i produttori di generici si concentrano sull'aumento del volume di principi attivi non più coperti da brevetto. Nel complesso, l'ondata di OGM sostiene la domanda di erbicidi, supporta prezzi più elevati per i prodotti combinati e stimola investimenti incrementali in tecnologie di formulazione specifiche per i pacchetti di caratteristiche desiderate.
In aumento le erbacce resistenti agli erbicidi
L'amaranto di Palmer resistente al glifosato si è diffuso in 27 stati degli Stati Uniti e sta avanzando in tutto il Sud America, costringendo i coltivatori a ruotare i prodotti chimici e ad aumentare la frequenza delle applicazioni. I biotipi resistenti ora sfidano anche gli inibitori della SLA, rendendo le miscele da due a quattro vie la nuova norma. Questa corsa agli armamenti per la resistenza aumenta la domanda di nuove modalità d'azione e premiscele premium che semplifichino la gestione. Le pipeline di innovazione chimica riacquistano urgenza dopo un decennio di lentezza, mentre gli strumenti di scouting digitale guadagnano terreno per individuare i focolai prima che diventino ingestibili. L'onere economico dei maggiori costi degli erbicidi per acro e della potenziale perdita di resa spinge i coltivatori a pagare per soluzioni che ripristinino il controllo, offrendo agli innovatori una chiara opportunità di guadagno nel breve termine.
Adozione di tecnologie di agricoltura di precisione
Nel 2024, gli irroratori a velocità variabile, le telecamere per il rilevamento delle infestanti con visione artificiale e i trattamenti localizzati con droni hanno raggiunto un tasso di adozione del 35% tra le grandi aziende agricole nordamericane [3] Fonte: “Precision Agriculture Technology Adoption Survey 2024”, American Farm Bureau Federation, fb.org . Questi sistemi riducono l'uso totale di principi attivi del 20-40% nelle colture estensive e fino al 90% nelle operazioni specializzate, ma si basano su prodotti chimici più concentrati e con formulazioni ottimizzate. I produttori che forniscono prodotti a basso volume e ad alta potenza, compatibili con la distribuzione aerea o robotizzata, acquisiscono potere di determinazione dei prezzi. Le piattaforme di dati di precisione integrano analisi meteorologiche, del suolo e della pressione dei parassiti, trasformando l'applicazione di prodotti chimici in un servizio in abbonamento e aumentando la fidelizzazione dei fornitori che si integrano perfettamente. Con la diminuzione dei costi delle attrezzature e l'espansione delle opzioni di finanziamento nella regione Asia-Pacifico, l'implementazione della precisione accelera, sostenendo la domanda di prodotti chimici specializzati anche quando il totale dei chilogrammi applicati si stabilizza.
Rapida crescita dell'agricoltura commerciale nell'area Asia-Pacifico e in Sud America
Il consolidamento fondiario sostenuto dal governo in India e Cina, insieme agli investimenti aziendali in Brasile e Argentina, spinge verso dimensioni dei campi più grandi e sistemi di coltivazione più orientati all'esportazione. L'India ha segnalato un aumento del 15% nell'uso commerciale di prodotti chimici nelle aziende agricole consolidate nel 2024 [4] Fonte: “Commercial Farming Initiative Progress Report 2024”, Ministero dell'Agricoltura e del Benessere degli Agricoltori dell'India, agricoop.nic.in . Gli operatori più grandi prediligono portafogli di marchi, valorizzano catene di approvvigionamento affidabili e adottano contratti pluriennali che bloccano i volumi. Le esigenze di certificazione per l'esportazione spingono queste aziende agricole verso ingredienti attivi più recenti e con minori residui, a vantaggio delle aziende con solidi dossier normativi. Una scala commerciale simile nel Cerrado brasiliano supporta cicli di doppia coltura che richiedono un controllo dei parassiti quasi continuo, aumentando ulteriormente la domanda stagionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti rigorosi sui pesticidi e inasprimento dei limiti massimi di residui (attenzione all'Unione Europea) | -0.80% | Europa primaria ed effetti di ricaduta a livello globale | A breve termine (≤ 2 anni) |
| Accelerare la resistenza delle erbe infestanti al glifosato e agli inibitori della SLA | -0.60% | Nord America e Sud America | Medio termine (2-4 anni) |
| La volatile catena di fornitura cinese di livello tecnico | -0.40% | Impatto sulla catena di fornitura globale | A breve termine (≤ 2 anni) |
| La rapida diffusione dei prodotti biologici sta cannibalizzando le vendite di quelli sintetici | -0.30% | Europa, Nord America e in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti rigorosi sui pesticidi e inasprimento dei limiti massimi di residui (attenzione all'Unione Europea)
Le autorità europee continuano a rivedere i principi attivi, con 15 sostanze chimiche chiave destinate a perdere il rinnovo nel 2024, mentre i limiti massimi di residui vengono costantemente abbassati. I produttori orientati all'esportazione in Sud America e Africa ora devono affrontare costi di conformità per rispettare le tolleranze UE, anche quando vendono ad altre destinazioni, poiché gli acquirenti globali di cereali si conformano agli standard più rigorosi. I produttori più piccoli faticano a finanziare nuovi pacchetti di dati, accelerando l'acquisizione di quote di mercato per le aziende di alto livello che possono investire in dossier tossicologici e ambientali. I coltivatori passano a principi attivi più nuovi e costosi con profili di residui più bassi, aumentando la spesa per ettaro ma riducendo i margini quando i prezzi delle materie prime si abbassano. La mancanza di strumenti costringe alcuni agricoltori a tornare ad applicazioni più vecchie e frequenti, aumentando paradossalmente il carico chimico complessivo nonostante l'intento politico. Le priorità della ricerca si spostano verso molecole di origine biologica o a basso residuo, allungando i tempi di sviluppo e alzando gli standard di ingresso. La pressione combinata di natura regolamentare e commerciale sottrae 0.8 punti percentuali al CAGR previsto, con l'impatto più significativo sui ricavi previsto prima del 2027, alla scadenza dei periodi di grazia. Le aziende con team normativi UE solidi e pipeline attive, posizionate per una rapida approvazione, ottengono un vantaggio relativo grazie alle nuove norme.
La rapida diffusione dei prodotti biologici sta cannibalizzando le vendite dei prodotti sintetici
La rapida adozione di prodotti biologici per la protezione delle colture sta progressivamente soppiantando le soluzioni sintetiche. La domanda è in forte crescita nei segmenti di frutta e verdura di alto valore, poiché le catene di distribuzione e le aziende di trasformazione alimentare puntano su approvvigionamenti privi di residui, spingendo i coltivatori ad adottare alternative microbiche e biochimiche conformi agli standard di tolleranza zero. Le coltivazioni in serra sono all'avanguardia di questa transizione, in quanto le condizioni controllate migliorano l'efficacia del biocontrollo e riducono il rischio di applicazione. Il calo nell'uso di fungicidi e insetticidi sintetici è più marcato in Europa e Nord America, grazie a normative favorevoli e a un cambiamento nella percezione pubblica. Le principali aziende chimiche stanno reagendo acquisendo start-up del settore biologico per rafforzare i propri portafogli, sebbene le difficoltà di integrazione e distribuzione continuino a rallentare un'ampia diffusione. Mentre le vendite di prodotti sintetici si stabilizzano nei segmenti premium, i fornitori con portafogli biologici diversificati continuano a mantenere la crescita, portando avanti al contempo i propri impegni in materia di sostenibilità.
Analisi del segmento
Per funzione: i ricavi derivanti dagli erbicidi aumentano mentre aumenta la resistenza
Nel 2025, gli erbicidi hanno conquistato una quota di mercato del 42.35% nel mercato dei prodotti fitosanitari, rappresentando la fetta più grande del mercato e generando la maggior parte della crescita incrementale dei ricavi. La resistenza persistente delle specie di amaranto di Palmer e Conyza richiede programmi multi-sito, spingendo gli agricoltori ad adottare formulazioni combinate con prezzi elevati. Il glifosato domina ancora i volumi, ma la domanda si sta spostando sempre più verso inibitori dell'HPPD, inibitori della PPO e nuove sostanze chimiche proprietarie, posizionate per il controllo post-resistenza. Il conseguente miglioramento del mix supporta una robusta previsione di CAGR del 5.02% fino al 2031.
La continua adozione di tratti geneticamente modificati, soprattutto in Brasile e Argentina, sostiene un'elevata intensità di erbicidi per ettaro. L'offerta integrata di sementi e prodotti chimici consente ai principali fornitori di combinare tratti con trattamenti su misura, proteggendo sia la proprietà intellettuale che i margini lordi. I fungicidi detengono una quota pressoché significativa, sostenuta dalle riacutizzazioni di malattie legate al clima e dal lancio nel 2024 di Revysol in Brasile, che offre una nuova modalità d'azione contro la ruggine della soia. Gli insetticidi registrano picchi sporadici in caso di incursioni di parassiti causate dal clima. Nematocidi e molluschicidi rimangono di nicchia, ma essenziali per l'orticoltura di alto valore, dove anche piccole perdite di resa compromettono la redditività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di applicazione: i trattamenti del terreno accelerano in un paesaggio guidato dalle foglie
Nel 2025, gli spray fogliari rappresentavano il 43.25% del mercato dei prodotti fitosanitari per la protezione delle colture, beneficiando dell'uso diffuso di irroratrici a barra e della crescente adozione di droni per applicazioni mirate. I progressi negli adiuvanti migliorano la ritenzione, consentendo un carico attivo inferiore senza sacrificare l'efficacia. Tuttavia, i trattamenti del terreno, pur rimanendo ancora indietro in termini di quota, registrano il CAGR più rapido, pari al 4.92%, fino al 2031, poiché i sistemi rigenerativi enfatizzano il controllo delle infestanti in fase di pre-emergenza e la riduzione delle lavorazioni.
I trattamenti delle sementi sono in costante espansione perché garantiscono la soppressione dei parassiti all'inizio della stagione con un impatto ambientale minimo, in linea con gli obblighi di riduzione dei residui imposti dagli acquirenti di cereali. L'utilizzo della chemigazione aumenta nelle zone irrigue, dove la somministrazione combinata di fertirrigazione e pesticidi riduce la manodopera e le perdite d'acqua. La fumigazione rimane specializzata, concentrata nei segmenti di frutta, verdura e fiori di alto valore, dove le malattie trasmesse dal suolo devastano i rendimenti. In tutte le modalità, la scienza delle formulazioni adatta sempre più i profili di viscosità, granulometria e volatilità alle attrezzature di precisione, amplificando la proposta di valore dei principi attivi premium.
Per tipo di coltura: i cereali e i cereali determinano il volume, le colture speciali determinano il valore
Cereali e granaglie hanno conquistato il 43.10% della quota di mercato dei prodotti fitosanitari nel 2025, riflettendo sia l'ampia superficie coltivata che la forte dipendenza dagli erbicidi nelle rotazioni di mais e soia. Anche modeste variazioni percentuali nella domanda di cereali si traducono in grandi variazioni assolute nelle dimensioni del mercato dei prodotti fitosanitari, rendendo il segmento il principale motore di volume. Legumi e semi oleosi registrano il CAGR più rapido, pari al 4.71%, con l'aumento delle piantagioni di soia nel Cerrado brasiliano e la tendenza dell'India a orientarsi verso legumi ricchi di proteine per soddisfare i cambiamenti alimentari.
Frutta e verdura, che rappresentano solo un quarto degli ettari trattati, rappresentano all'incirca la stessa quota di valore di mercato, poiché i passaggi multipli di irrorazione e le norme di tolleranza zero sui residui richiedono fungicidi e insetticidi ad alte prestazioni. Le colture commerciali, come il cotone e la canna da zucchero, generano una domanda stabile nelle regioni tropicali. Il cotone, in particolare, beneficia di tratti complessi di tolleranza al Bt e agli erbicidi, che aumentano la spesa per i prodotti chimici. Il tappeto erboso e le piante ornamentali rimangono la fetta più piccola, ma offrono margini interessanti grazie alle esigenze di progettazione professionale del paesaggio e di manutenzione dei campi da golf nelle economie in via di urbanizzazione. Insieme, questi modelli rivelano un mercato a doppio motore: il tonnellaggio di cereali su larga scala sostiene il fatturato di base, mentre le colture speciali sostengono la crescita del premio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
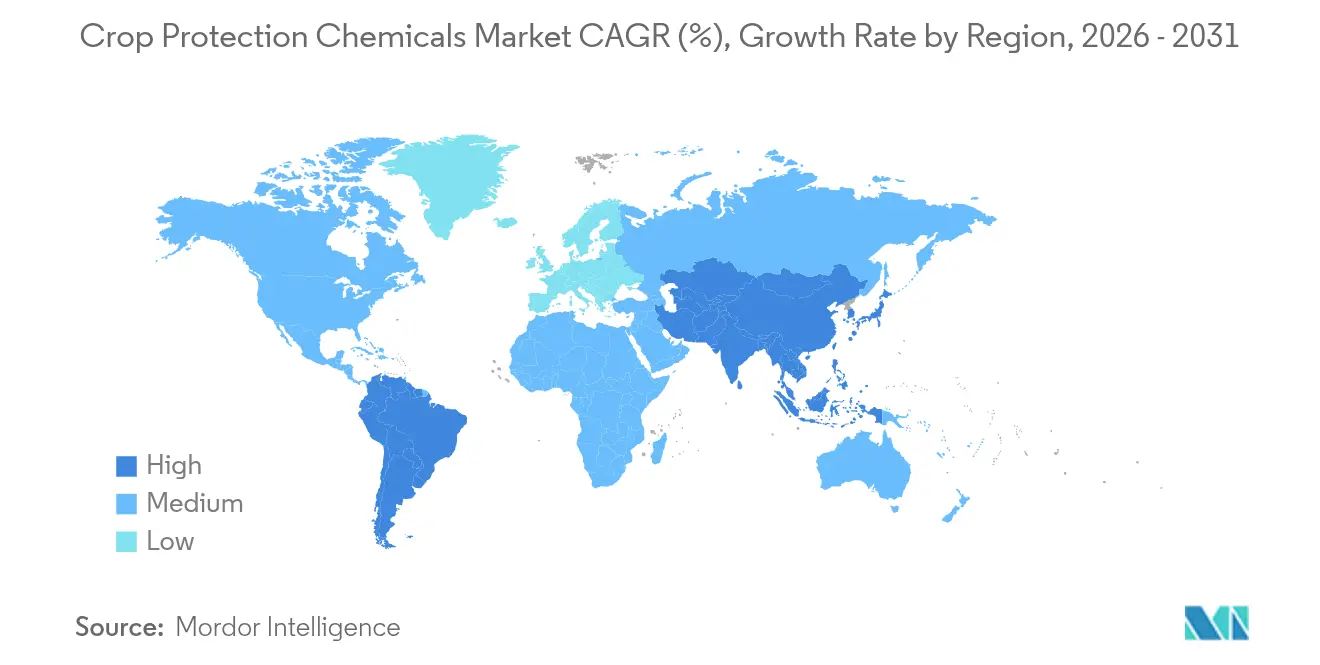
Nel 2025, il Sud America ha rappresentato il 41.85% della quota di mercato dei prodotti fitosanitari, trainata dall'ampia produzione brasiliana di soia e mais nella savana del Cerrado. Il Brasile da solo ha consumato oltre il 60% del volume regionale, sostenuto da acquisti record di pesticidi per cicli di semina consecutivi durante la stagione 2024. Le aziende agricole argentine orientate all'esportazione hanno contribuito alla crescita, con l'adozione di colture geneticamente modificate (OGM) che ha superato il 95% della superficie nazionale, rafforzando le pratiche agricole ad alto utilizzo di erbicidi. Le condizioni meteorologiche favorevoli e le politiche governative che danno priorità alle entrate in valuta estera hanno sostenuto una crescita costante in Sud America, nonostante le occasionali difficoltà logistiche nei porti.
La regione Asia-Pacifico è il mercato in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.73% fino al 2031. La crescita è trainata dalla ricomposizione fondiaria e dall'aumento della meccanizzazione in paesi come India, Cina e Sud-est asiatico. In India, le iniziative agricole commerciali hanno portato a un aumento del 15% dell'utilizzo di prodotti chimici nel 2024, poiché le maggiori dimensioni dei campi hanno richiesto programmi di controllo dei parassiti per l'intera stagione. In Cina, le politiche ambientali hanno incentivato la ricomposizione degli impianti di pesticidi, incoraggiando al contempo l'uso di prodotti chimici più efficaci e a basso residuo, in linea con gli standard nazionali di sicurezza alimentare. Inoltre, Indonesia, Thailandia e Vietnam hanno contribuito all'incremento della domanda attraverso l'espansione dei sistemi di coltivazione intensiva di olio di palma e riso, che si basano su fungicidi e insetticidi specializzati per proteggere le colture nei climi umidi.
Il Nord America rappresenta una quota significativa del consumo globale, sostenuta dall'adozione dell'agricoltura di precisione, che ora copre il 35% delle grandi aziende agricole e ottimizza i tempi di applicazione. Negli Stati Uniti, l'elevata superficie coltivata a colture geneticamente modificate e la crescente resistenza delle erbe infestanti hanno sostenuto la spesa per erbicidi per ettaro, nonostante i margini di profitto ridotti. L'Europa rappresenta una quota sostanziale della domanda, ma le severe normative e i limiti sui residui hanno spostato gli investimenti verso prodotti chimici a basso dosaggio e soluzioni biologiche. Nonostante queste restrizioni, i segmenti ortofrutticoli specializzati mantengono un elevato valore di mercato. L'Africa rimane il mercato regionale più piccolo; tuttavia, i progetti agricoli commerciali in Sudafrica e i centri emergenti dell'Africa occidentale stanno iniziando ad adottare moderni programmi di protezione delle colture, indicando un graduale aumento della domanda a lungo termine.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
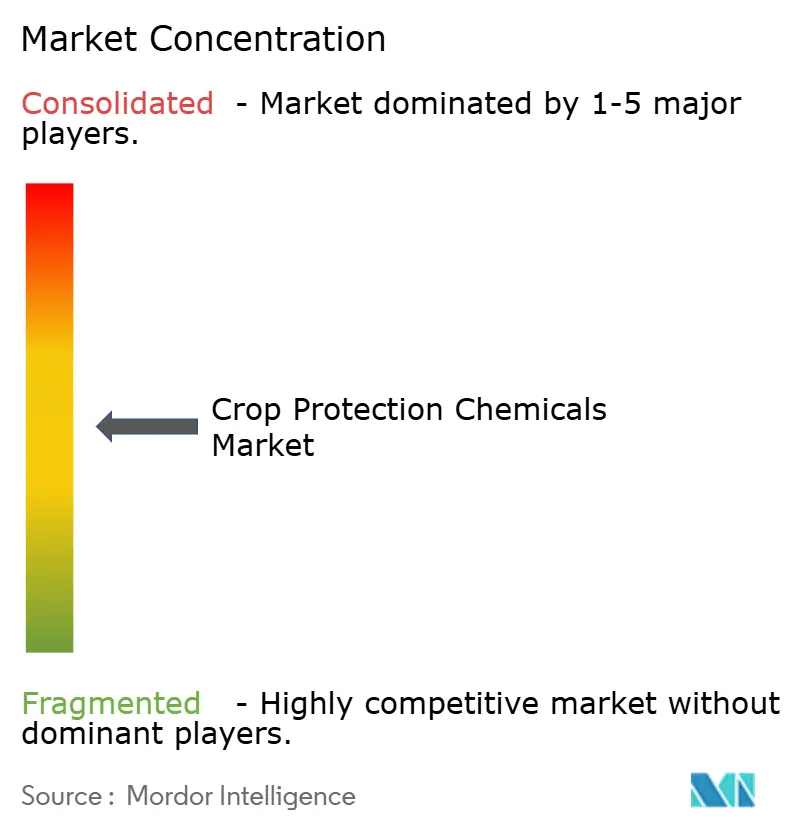
Il mercato dei prodotti chimici per la protezione delle colture è moderatamente concentrato, con i primi cinque fornitori che rappresentano una quota significativa del fatturato globale. Queste aziende sfruttano ingenti budget di ricerca e sviluppo per superare le sempre più severe normative. Syngenta, Bayer e BASF si concentrano su soluzioni integrate seed-plus-spray, che incoraggiano gli agricoltori ad adottare pacchetti tecnologici pluriennali mantenendo prezzi elevati. Corteva rafforza la sua posizione di mercato espandendo la capacità produttiva per garantire una fornitura costante di erbicidi e trattamenti per le sementi, rivolgendosi ai clienti dell'agricoltura di precisione in tutto il Nord America.
Le dinamiche competitive del mercato si stanno evolvendo, con una crescente enfasi sull'integrazione biologica e sulle alleanze basate sui dati. Nell'aprile 2024, BASF ha stretto una partnership con Climate Corporation per integrare dati meteorologici e sulla pressione dei parassiti in tempo reale negli strumenti di timing dei fungicidi, migliorando così l'efficacia sul campo e la fidelizzazione dei clienti. Inoltre, i produttori di attrezzature per l'agricoltura di precisione stanno collaborando sempre più con le aziende chimiche per abbinare abbonamenti di analisi a formulazioni ottimizzate, offrendo ai fornitori esperti in ambito digitale un vantaggio competitivo in termini di cross-selling.
Le scadenze dei brevetti continuano a creare opportunità per i formulatori regionali. Tuttavia, i crescenti requisiti in materia di dati nell'UE e negli Stati Uniti hanno aumentato i costi associati al mantenimento delle molecole fuori brevetto. I produttori di generici, come Albaugh e Rotam, si stanno concentrando sulla crescita dei volumi in Sud America e nel Sud-est asiatico, dove i quadri normativi sono meno rigorosi ma si stanno gradualmente inasprendo. Le aziende di medie dimensioni in grado di personalizzare i principi attivi per affrontare le sfide locali legate ai parassiti, stabilire catene di fornitura affidabili non cinesi e integrarsi con piattaforme di irrorazione con droni sono ben posizionate per acquisire quote di mercato. Queste aziende traggono vantaggio dal fatto che i coltivatori danno sempre più priorità alla disponibilità tempestiva dei prodotti e a prestazioni mirate.
Leader del settore dei prodotti chimici per la protezione delle colture
BASF SE
Bayer AG
Corteva Agriscience
FMC Corporation
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Syngenta ha ottenuto oltre 1,200 approvazioni di prodotti sintetici per la protezione delle colture nel 2025, lanciando nuovi principi attivi chiave tra cui il fungicida SEGURIS Evo per il riso e l'insetticida VESTORIA Pro per il controllo della cicalina bruna nel riso, oltre ad ampliare le tecnologie ADEPIDYN e TYMIRIUM per la gestione delle malattie fungine e dei nematodi in Brasile e nelle Filippine.
- Marzo 2025: BASF ha stretto una partnership con Agmatix per creare uno strumento di rilevamento digitale per il nematode cistico della soia (SCN), volto a migliorare la valutazione del rischio e ottimizzare le strategie di applicazione dei nematocidi sintetici.
- Aprile 2023: Nufarm ha lanciato un nuovo fungicida a formulazione liquida, Tourney EZ, esclusivamente per tappeti erbosi e colture ornamentali, in base alla domanda dei clienti, che rafforza ulteriormente il ruolo dell'azienda nella protezione di tappeti erbosi e colture ornamentali.
Ambito del rapporto sul mercato globale dei prodotti chimici per la protezione delle colture
Fungicidi, Erbicidi, Insetticidi, Molluschicidi e Nematocidi sono trattati in segmenti per Funzione. Chemigazione, Trattamento Fogliare, Fumigazione, Trattamento delle Sementi e Trattamento del Terreno sono trattati in segmenti per Modalità di Applicazione. Colture Commerciali, Frutta e Verdura, Cereali e Granaglie, Legumi e Semi Oleosi, Tappeti Erbosi e Ornamentali sono trattati in segmenti per Tipo di Coltura. Africa, Asia-Pacifico, Europa, Nord America e Sud America sono trattati in segmenti per Regione.Funzione
| Fungicida |
| Erbicida |
| Insetticida |
| Molluscicida |
| nematocida |
Modalità applicazione
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
Tipo di raccolto
| Colture commerciali |
| Frutta e verdura |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Tappeti erbosi e ornamentali |
Presenza sul territorio
| Africa | Sud Africa |
| Resto d'Africa | |
| Asia-Pacifico | Australia |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Myanmar | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Argentina |
| Brasile | |
| Cile | |
| Resto del Sud America |
| Funzione | Fungicida | |
| Erbicida | ||
| Insetticida | ||
| Molluscicida | ||
| nematocida | ||
| Modalità applicazione | Chemigazione | |
| Fogliare | ||
| fumigazione | ||
| Trattamento delle sementi | ||
| Trattamento del suolo | ||
| Tipo di raccolto | Colture commerciali | |
| Frutta e verdura | ||
| Cereali e Cereali | ||
| Legumi e semi oleosi | ||
| Tappeti erbosi e ornamentali | ||
| Presenza sul territorio | Africa | Sud Africa |
| Resto d'Africa | ||
| Asia-Pacifico | Australia | |
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Nord America | Canada | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Argentina | |
| Brasile | ||
| Cile | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Funzione - I prodotti chimici per la protezione delle colture vengono applicati per controllare o impedire che i parassiti, inclusi insetti, funghi, erbe infestanti, nematodi e molluschi, danneggino il raccolto e per proteggere la resa del raccolto.
- Modalità applicazione - Trattamento fogliare, trattamento delle sementi, trattamento del suolo, chemigazione e fumigazione sono i diversi tipi di modalità di applicazione attraverso le quali i prodotti chimici per la protezione delle colture vengono applicati alle colture.
- Tipo di raccolto - Questo rappresenta il consumo di prodotti chimici per la protezione delle colture da parte di cereali, legumi, semi oleosi, frutta, verdura, tappeti erbosi e colture ornamentali.
| Parola chiave | Definizione |
|---|---|
| IWM | La gestione integrata delle infestanti (IWM) è un approccio che incorpora molteplici tecniche di controllo delle infestanti durante tutta la stagione di crescita per offrire ai produttori la migliore opportunità di controllare le infestanti problematiche. |
| Ospite | Gli ospiti sono le piante che stabiliscono relazioni con microrganismi benefici e li aiutano a colonizzare. |
| Patogeno | Un organismo patogeno. |
| Erbitazione | L'erbigazione è un metodo efficace per applicare gli erbicidi attraverso i sistemi di irrigazione. |
| Livelli massimi di residui (MRL) | Il limite massimo di residui (MRL) è il limite massimo consentito di residui di pesticidi negli alimenti o nei mangimi ottenuti da piante e animali. |
| IoT | L'Internet delle cose (IoT) è una rete di dispositivi interconnessi che si connettono e scambiano dati con altri dispositivi IoT e con il cloud. |
| Varietà resistenti agli erbicidi (HTV). | Le varietà resistenti agli erbicidi sono specie vegetali che sono state geneticamente modificate per essere resistenti agli erbicidi utilizzati sulle colture. |
| Chemigazione | La chemigazione è un metodo per applicare pesticidi alle colture attraverso un sistema di irrigazione. |
| Protezione delle colture | La protezione delle colture è un metodo per proteggere i raccolti da diversi parassiti, inclusi insetti, erbe infestanti, malattie delle piante e altri che causano danni alle colture agricole. |
| Trattamento delle sementi | Il trattamento delle sementi aiuta a disinfettare semi o piantine da parassiti trasmessi dai semi o dal suolo. Per il trattamento delle sementi vengono comunemente utilizzati prodotti chimici per la protezione delle colture, come fungicidi, insetticidi o nematocidi. |
| Fumigazione | La fumigazione è l'applicazione di prodotti chimici per la protezione delle colture in forma gassosa per controllare i parassiti. |
| Esca | Un'esca è un alimento o altro materiale utilizzato per attirare un parassita e ucciderlo attraverso vari metodi, compreso l'avvelenamento. |
| Contatta il fungicida | I pesticidi da contatto prevengono la contaminazione delle colture e combattono i patogeni fungini. Agiscono sui parassiti (funghi) solo quando entrano in contatto con i parassiti. |
| Fungicida sistemico | Un fungicida sistemico è un composto assorbito da una pianta e poi traslocato al suo interno, proteggendo così la pianta dall'attacco di agenti patogeni. |
| Amministrazione di farmaci di massa (MDA). | La somministrazione di massa di farmaci è la strategia per controllare o eliminare molte malattie tropicali trascurate. |
| Molluschi | I molluschi sono parassiti che si nutrono dei raccolti, causando danni alle colture e perdita di raccolto. I molluschi includono polpi, calamari, lumache e lumache. |
| Erbicida pre-emergenza | Gli erbicidi di preemergenza sono una forma di controllo chimico delle infestanti che impedisce alle piantine di erbe infestanti germinate di stabilizzarsi. |
| Erbicida di post-emergenza | Gli erbicidi post-emergenza vengono applicati in campo agricolo per controllare le erbe infestanti dopo l'emergenza (germinazione) di semi o piantine. |
| Principi attivi | Gli ingredienti attivi sono le sostanze chimiche presenti nei prodotti pesticidi che uccidono, controllano o respingono i parassiti |
| Dipartimento dell’Agricoltura degli Stati Uniti (USDA). | Il Dipartimento dell’Agricoltura fornisce leadership in materia di cibo, agricoltura, risorse naturali e questioni correlate. |
| Weed Science Society of America (WSSA). | La WSSA, una società professionale senza scopo di lucro, promuove attività di ricerca, formazione e divulgazione relative alle erbe infestanti. |
| Concentrato in sospensione | La sospensione concentrata (SC) è una delle formulazioni di prodotti chimici per la protezione delle colture con principi attivi solidi dispersi in acqua. |
| Polvere bagnabile | Una polvere bagnabile (WP) è una formulazione in polvere che forma una sospensione se miscelata con acqua prima della spruzzatura. |
| Concentrato emulsionabile | Il concentrato emulsionabile (EC) è una formulazione liquida concentrata di pesticida che deve essere diluita con acqua per creare una soluzione spray. |
| Nematodi parassiti delle piante | I nematodi parassiti si nutrono delle radici delle colture, causando danni alle radici. Questi danni consentono una facile infestazione delle piante da parte di agenti patogeni presenti nel suolo, con conseguente perdita del raccolto o della resa. |
| Strategia australiana contro le infestanti (AWS). | La Australian Weeds Strategy, di proprietà dell’Environment and Invasives Committee, fornisce una guida nazionale sulla gestione delle infestanti |
| Società giapponese per la scienza delle infestanti (WSSJ). | Il WSSJ mira a contribuire alla prevenzione dei danni delle erbe infestanti e all'utilizzo del valore delle erbe infestanti fornendo la possibilità di presentare ricerche e scambiare informazioni. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




