

Dimensioni e quota del mercato delle carte di credito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.36 trilioni di dollari |
| Dimensione del mercato (2031) | 18.48 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 3.77% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
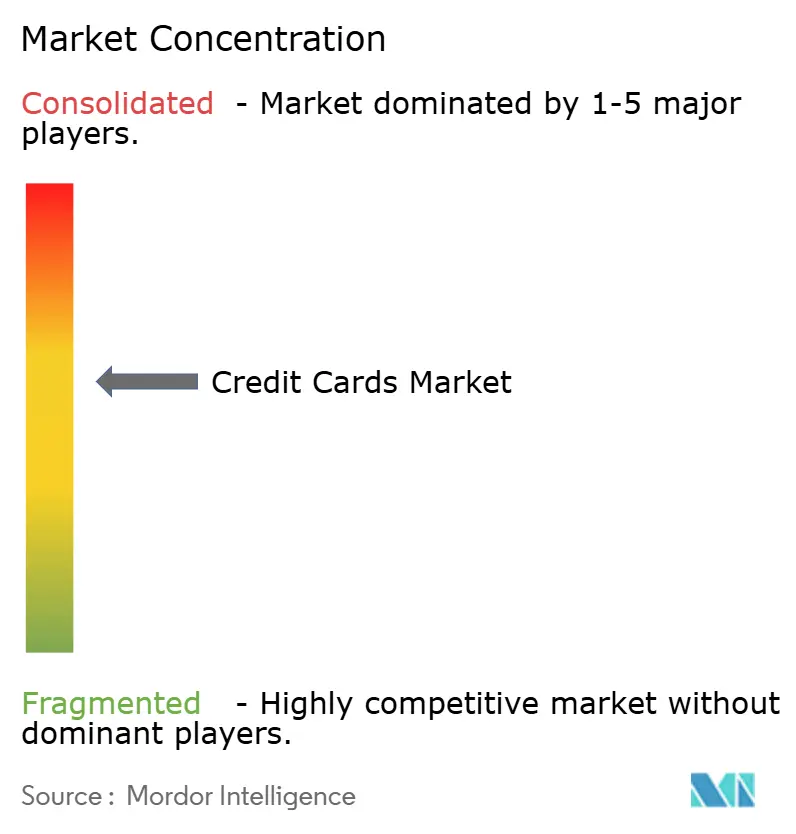
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle carte di credito di Mordor Intelligence
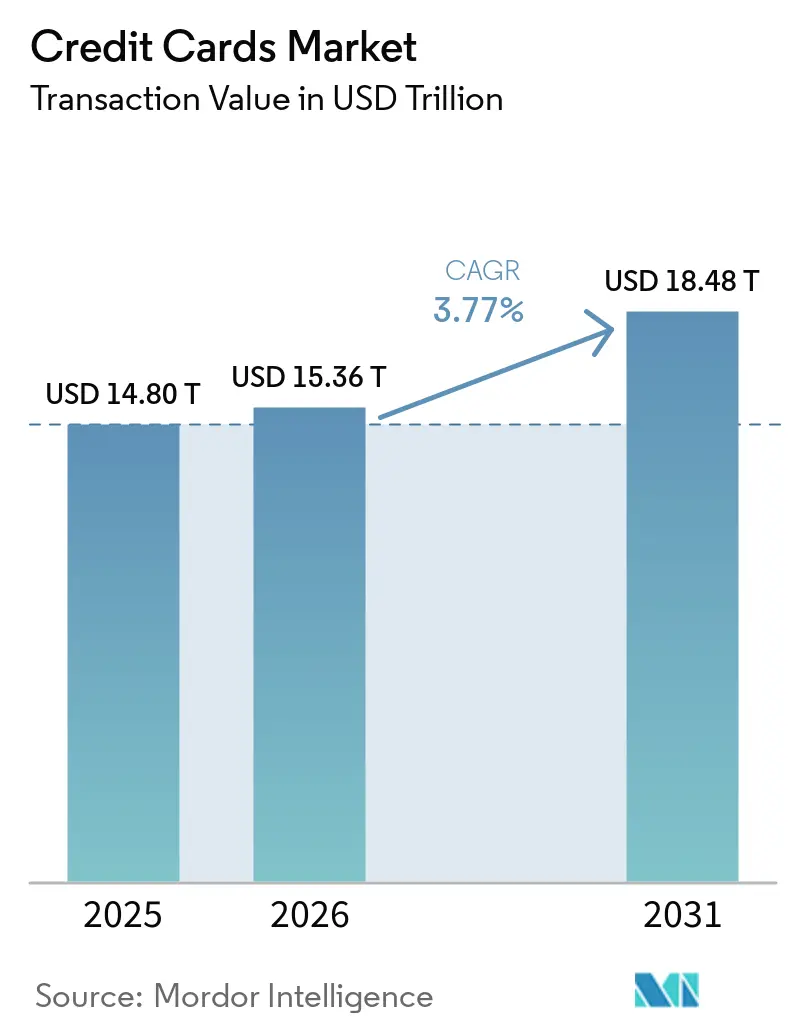
Si prevede che il mercato delle carte di credito, in termini di valore delle transazioni, aumenterà da 14.80 miliardi di dollari nel 2025 a 15.36 miliardi di dollari nel 2026, raggiungendo i 18.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.77% nel periodo 2026-2031.
Gli emittenti stanno riequilibrando i modelli economici a favore di servizi basati su commissioni e analisi, in quanto la regolamentazione e la normalizzazione del credito comprimono i margini di interscambio, mentre i circuiti scalano la tokenizzazione e l'autenticazione per proteggere i tassi di approvazione online e prevenire le frodi. L'adozione del contactless è diventata mainstream nel commercio con carta presente e continua ad espandere l'accettazione tramite contactless, rafforzando i casi d'uso quotidiani nei trasporti e nel commercio al dettaglio di piccolo importo, che sono alla base della crescita costante dei volumi nel mercato globale delle carte di credito. La concorrenza dei sistemi di pagamento da conto a conto sta aumentando nel pagamento delle bollette e in alcuni casi d'uso dell'e-commerce, spostando l'attenzione competitiva verso la fidelizzazione della carta registrata, i diritti di contestazione e i vantaggi integrati che l'A2A non replica su larga scala. I circuiti e gli emittenti stanno inoltre puntando sui pagamenti rateali su carta, sull'accettazione SoftPOS e sui controlli del rischio basati sull'intelligenza artificiale per espandere il volume indirizzabile tra gli esercenti di nicchia, difendere i margini di profitto e stabilizzare le prestazioni di approvazione su tutti i canali nel mercato globale delle carte di credito.
Punti chiave del rapporto
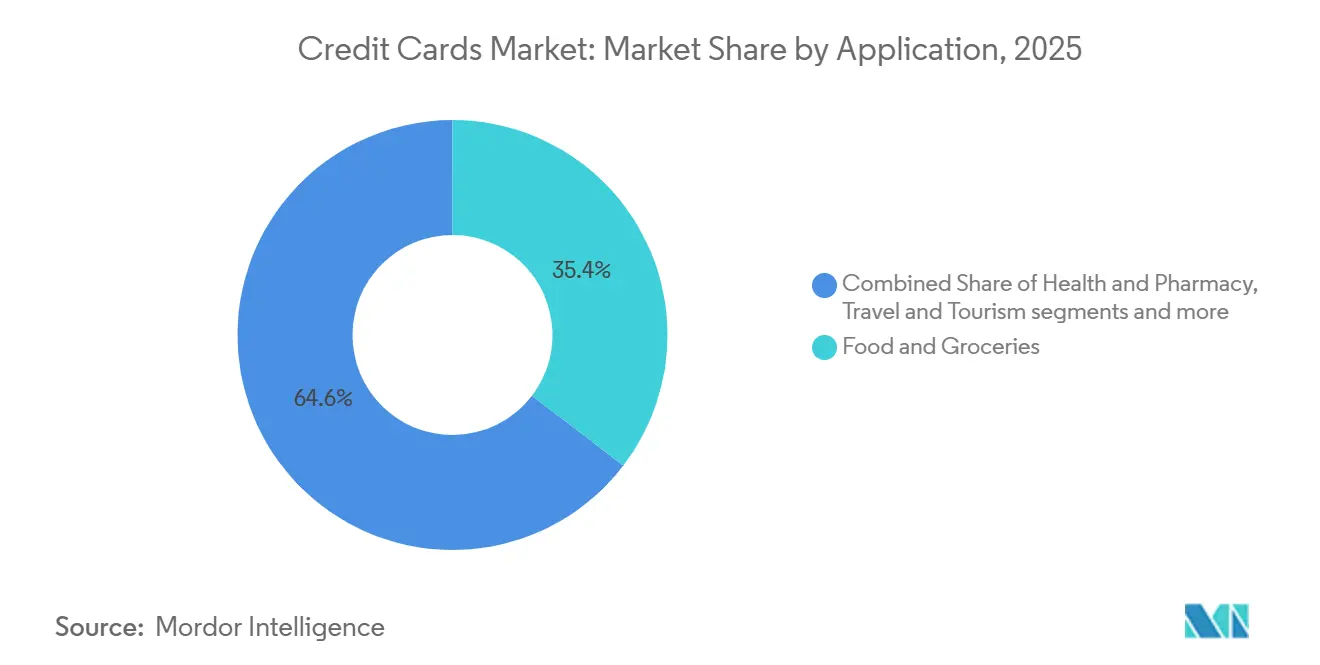
- Per tipologia di applicazione, nel 2025 il settore Alimentari e Generi Alimentari deteneva la quota di mercato globale delle carte di credito pari al 35.38%, mentre si prevede che il settore Viaggi e Turismo crescerà a un tasso annuo composto del 6.12% fino al 2031.
- Per tipologia di carta, le carte di credito generiche detenevano l'85.06% della quota di mercato globale nel 2025, mentre si prevede che le carte specializzate e altre carte cresceranno a un tasso di crescita annuo composto (CAGR) del 4.33% fino al 2031.
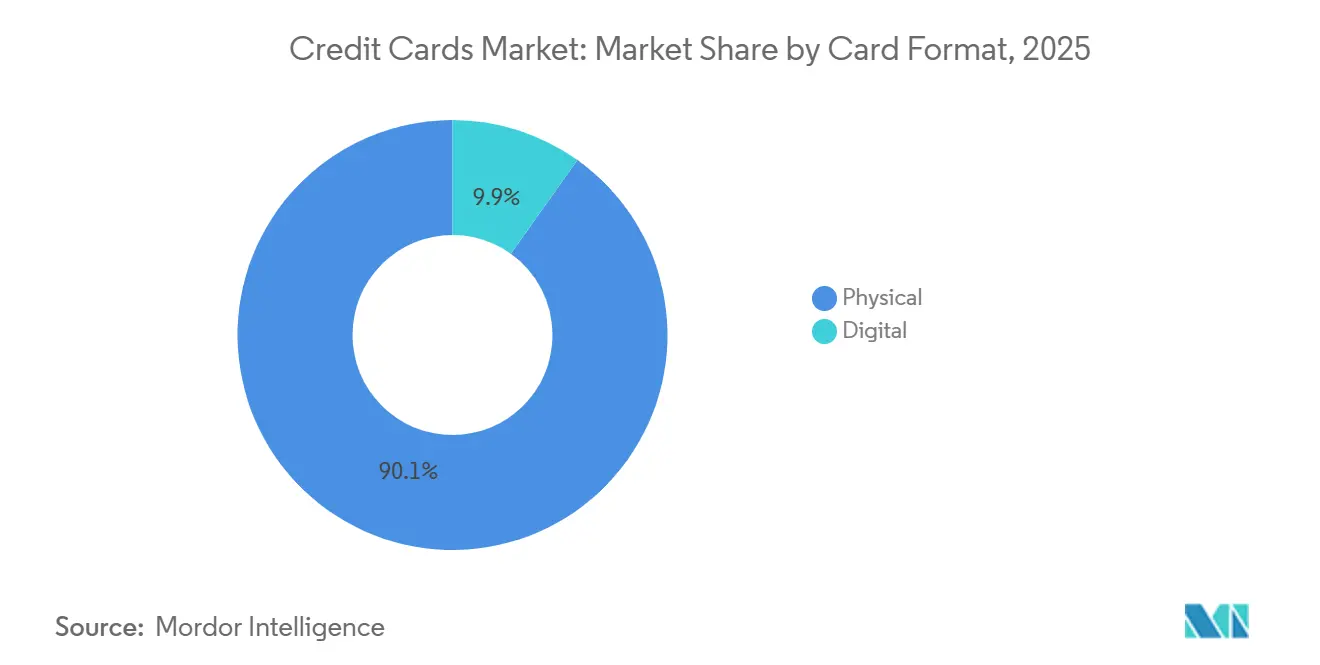
- Per tipologia di carta, nel 2025 le carte fisiche detenevano il 90.12% della quota di mercato globale delle carte di credito, mentre si prevede che le carte digitali o esclusivamente virtuali cresceranno a un tasso annuo composto del 6.78% fino al 2031.
- Per quanto riguarda i fornitori, Visa deteneva il 52.22% della quota di mercato globale delle carte di credito nel 2025, mentre la categoria "Altri", che include American Express e China UnionPay, dovrebbe crescere a un tasso annuo composto del 5.02% fino al 2031.
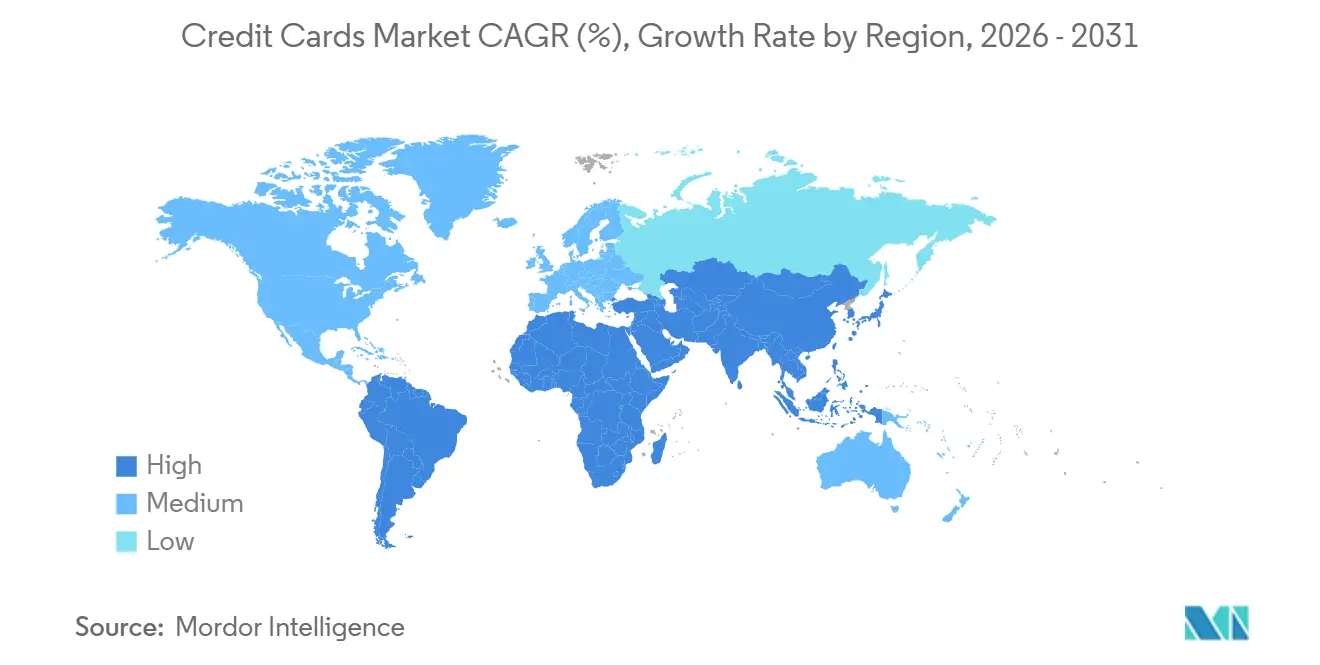
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 45.72% della quota di mercato globale delle carte di credito, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 4.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle carte di credito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La diffusione capillare dei pagamenti contactless incrementa la spesa con carta presente | + 1.2% | A livello globale, inclusi Stati Uniti ed Europa, si registra una forte diffusione dei pagamenti contactless. | Medio termine (2-4 anni) |
| La tokenizzazione di rete e le chiavi di accesso aumentano i tassi di approvazione e riducono le frodi con carte di credito non identificate. | + 0.9% | Programmi globali con un'elevata adozione da parte degli emittenti negli Stati Uniti, in Europa e in Australia. | A breve termine (≤ 2 anni) |
| I portafogli digitali finanziati tramite carta e gli abbonamenti aumentano i volumi di carte registrate. | + 0.7% | Ecosistemi globali di portafogli digitali e commercio ricorrente su larga scala | Medio termine (2-4 anni) |
| Il commercio elettronico transfrontaliero e la ripresa del settore turistico supportano le transazioni ad alto rendimento | + 0.6% | Corridoi globali tra viaggi e commercio digitale | Medio termine (2-4 anni) |
| Il pagamento rateale su carta recupera i volumi del pagamento posticipato | + 0.5% | Gli Stati Uniti sono un punto di riferimento con ripercussioni in Europa e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| SoftPOS e la funzionalità Tap to Pay su iPhone ampliano l'accettazione da parte delle PMI. | + 0.4% | Lancio a livello globale nei mercati sviluppati ed emergenti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La diffusione capillare dei pagamenti contactless incrementa le spese effettuate con carta presente.
Visa ha riferito che il 79% delle transazioni faccia a faccia erano contactless a settembre 2025, il che ha segnato un aumento di 8 punti percentuali rispetto all'anno fiscale 2024 e includeva una penetrazione del 66% negli Stati Uniti. I dati di Mastercard mostrano che il tap-to-pay ha raggiunto un'ampia diffusione nei mercati, il che si allinea con gli investimenti della rete in velocità, comodità e accettazione per aumentare il flusso di transazioni con carta presente. Il volume di Visa Tap to Phone ha superato i 33 miliardi di dollari nel 2025, con oltre 20 milioni di dispositivi attivi e con un terzo dei venditori nuovi alla rete, il che indica un'espansione guidata dall'accettazione nei settori dei micro-esercenti e in quelli ad alta intensità di contante [1] Visa Inc., “Visa Fiscal 2025 Annual Report,” Visa Inc., visa.com . Il trasporto pubblico a circuito aperto sta rafforzando i comportamenti quotidiani di tap e spostando la spesa dalle carte a circuito chiuso alle credenziali contactless generali, il che aiuta a integrare casi d'uso che creano abitudini nella mobilità urbana. Queste dinamiche aggiungono volume incrementale anziché limitarsi a spostare le transazioni con strisciata o inserimento, mantenendo così la rilevanza delle carte presenti nel mercato globale delle carte di credito, in un contesto di crescita dell'e-commerce.
La tokenizzazione di rete e le chiavi di accesso aumentano i tassi di approvazione e riducono le frodi relative alle carte di credito non identificate.
A settembre 2025, oltre la metà delle transazioni e-commerce di Visa erano tokenizzate, il che ha comportato un aumento delle autorizzazioni di quasi il 5% per i venditori online nel 2024 e ha impedito frodi per oltre 1.1 miliardi di dollari. I fornitori di servizi di pagamento segnalano tassi di approvazione più elevati e minori frodi quando i commercianti elaborano le transazioni con token di rete anziché con i numeri di conto principali, il che riflette la gestione del ciclo di vita dei token e l'autenticazione legata al dispositivo. L'adozione da parte degli emittenti ha raggiunto una scala significativa nei principali mercati, rendendo la tokenizzazione da opzionale a standard e rafforzando la stabilità delle carte registrate. L'ecosistema Apple dimostra come le credenziali tokenizzate e l'autenticazione biometrica al momento del pagamento si traducano in una forte adozione da parte dei consumatori e in una crescita delle vendite dei commercianti, consolidando il volume delle carte registrate nei wallet. Passkeys e la biometria allineata a FIDO consentono ai commercianti di soddisfare i requisiti di autenticazione forte del cliente (SCA) riducendo al minimo gli attriti, contribuendo a proteggere le conversioni man mano che l'adozione della SCA si espande nei mercati globali delle carte di credito.
Il commercio elettronico transfrontaliero e la ripresa del settore turistico supportano le transazioni ad alto rendimento.
Visa ha registrato una crescita a doppia cifra a valuta costante del volume transfrontaliero nell'anno fiscale 2025, che ha incrementato le transazioni internazionali ad alto rendimento che generano ricavi legati al cambio e ha migliorato le protezioni che i clienti apprezzano durante i viaggi. Il lavoro a livello politico e di settore sulle frizioni nei pagamenti transfrontalieri mira a migliorare la trasparenza e la velocità di regolamento, il che può aiutare commercianti ed emittenti a mantenere prestazioni di approvazione per i flussi commerciali internazionali. Si prevede che la spesa globale per i viaggi d'affari raggiungerà 1.57 trilioni di dollari nel 2025, il che supporta l'utilizzo di carte premium e carte aziendali per voli, alloggi e servizi a terra [2] Global Business Travel Association, “Global Business Travel Spending to Reach USD 1.57 Trillion in 2025,” GBTA, gbta.org . I prodotti co-branded di compagnie aeree e hotel incoraggiano le preferenze di pagamento basate sulla fidelizzazione per i viaggi internazionali, che sostengono un utilizzo più costante delle carte oltre confine. Con l'accettazione transfrontaliera e i vantaggi di viaggio in atto, questi flussi rimangono una fonte di entrate duratura nel mercato globale delle carte di credito.
I pagamenti rateali su carta recuperano i volumi dei pagamenti posticipati
I circuiti e gli emittenti stanno ampliando le opzioni di pagamento rateale con carta all'interno delle linee di credito esistenti, consentendo ai clienti di suddividere i pagamenti nel tempo al momento del pagamento o dopo l'acquisto, mantenendo al contempo i premi e i diritti di chargeback. I fornitori di portafogli digitali supportano le opzioni di pagamento rateale all'interno del flusso di pagamento, integrando le funzionalità di pagamento posticipato nel commercio basato su carta senza dover ricorrere a fornitori di BNPL di terze parti. Gli enti regolatori stanno formalizzando le norme per i prodotti BNPL autonomi, il che aumenta le aspettative in termini di conformità e riduce i vantaggi strutturali rispetto ai pagamenti rateali integrati dagli emittenti. Gli emittenti monitorano la normalizzazione del credito e le tendenze di insolvenza, utilizzando al contempo i pagamenti rateali per rendere i pagamenti prevedibili, contribuendo così a mantenere l'interesse sui conti carta esistenti. Queste misure consentono di recuperare volumi che altrimenti potrebbero migrare verso BNPL non basato su carta, supportando la continuità nel mercato globale delle carte di credito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti di interscambio e la regolamentazione delle commissioni di rete comprimono la redditività degli emittenti. | -0.8% | Europa, Australia e dibattiti politici negli Stati Uniti | Medio termine (2-4 anni) |
| L'aumento dei ritardi nei pagamenti e delle perdite su crediti incide negativamente sulle condizioni di credito e sulle linee di credito. | -0.5% | Gli Stati Uniti hanno guidato la classifica, con un monitoraggio più ampio nei mercati sviluppati. | A breve termine (≤ 2 anni) |
| In alcuni mercati, le difficoltà legate all'autenticazione riducono le conversioni nell'e-commerce. | -0.3% | Europa con obblighi SCA e alcuni mercati asiatici successivi agli obblighi 3DS | A breve termine (≤ 2 anni) |
| A2A e il pagamento tramite banca sostituiscono le carte nel pagamento delle bollette e in alcuni settori verticali | -0.6% | Brasile, India, Regno Unito ed Europa, dove l'Open Banking sta progredendo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei ritardi nei pagamenti e delle perdite su crediti inasprisce le condizioni di credito e le linee di credito.
Negli Stati Uniti, i tassi di insolvenza gravi sulle carte di credito hanno raggiunto il 7.13% nel quarto trimestre del 2025, mentre i saldi totali delle carte di credito sono aumentati di 44 miliardi di dollari nel trimestre, arrivando a 1.28 trilioni di dollari, il che riflette una normalizzazione dopo anni di andamenti atipici [3] Federal Reserve Bank of New York, “Household Debt and Credit Report Q4 2025,” Federal Reserve Bank of New York, newyorkfed.org . L'analisi mostra che i tassi di insolvenza sono aumentati non solo nelle aree a basso reddito, ma anche nei codici postali a reddito più elevato dalla metà del 2022, il che segnala uno stress diffuso in tutte le fasce di popolazione. Gli emittenti stanno rispondendo inasprendo le procedure di concessione del credito, gestendo le linee di credito e adeguando i prezzi, il che può rallentare la crescita dei nuovi conti e la spesa per conto. I portafogli stanno anche adottando segnali di rischio più precoci e attività di sensibilizzazione per ridurre i tassi di insolvenza in fase avanzata, con l'obiettivo di proteggere il valore a vita del cliente. Questi passaggi contribuiscono a stabilizzare le prestazioni man mano che il credito si normalizza, mantenendo al contempo la partecipazione al mercato globale delle carte di credito.
A2A e il pagamento tramite banca soppiantano le carte di credito nei pagamenti delle bollette e in alcuni settori verticali.
Nel 2025, Pix, il sistema di pagamento brasiliano, è diventato il metodo di pagamento più utilizzato per gli acquisti online e si prevede che la sua quota di mercato aumenterà ulteriormente, a dimostrazione del forte interesse di consumatori e commercianti per i trasferimenti istantanei e a basso costo. In India, UPI gestisce volumi enormi di transazioni e sta influenzando i modelli di credito su UPI, che combinano i sistemi di pagamento basati su conto corrente con l'accesso al credito, ampliando così l'inclusione dei pagamenti digitali. Nel Regno Unito e in Europa, le iniziative di Open Banking stanno promuovendo i pagamenti ricorrenti variabili, che potrebbero conquistare quote di mercato nel pagamento di bollette e abbonamenti, esercitando una pressione selettiva sui circuiti di pagamento delle carte. I circuiti stanno integrando nelle proprie piattaforme le opzioni di pagamento tramite conto corrente e basate su conto corrente, consentendo ai commercianti di supportare più circuiti mantenendo al contempo servizi a valore aggiunto come la tokenizzazione e il controllo delle frodi. Questa coesistenza favorisce la crescita su tutti i circuiti, mentre le carte rimangono un punto di forza per i viaggi, i pagamenti transfrontalieri, il credito revolving e le spese quotidiane legate ai programmi fedeltà nel mercato globale delle carte di credito.
Analisi del segmento
Per settore di applicazione: i beni di prima necessità alimentari mantengono la quota di mercato, i premi assicurativi per i viaggi trainano la crescita.
Nel 2025, il settore alimentare e dei generi di prima necessità ha conquistato il 35.38% della quota di mercato delle carte di credito, a testimonianza di una spesa ricorrente e non discrezionale che mantiene i volumi elevati nel corso dei cicli economici. Questa categoria presenta spesso margini di profitto più ridotti per gli emittenti, poiché i pagamenti tendono a concentrarsi sul saldo del conto corrente durante i periodi di maggiore spesa familiare, il che richiede un'attenta gestione delle linee di credito e delle politiche di prezzo. Gli esercenti stanno integrando le credenziali tokenizzate delle carte registrate nei servizi di ritiro in negozio e consegna a domicilio, aumentando l'utilizzo ripetuto e semplificando il processo di pagamento. I bonus offerti dai supermercati aiutano gli emittenti a consolidare la posizione di spesa principale per gli acquisti settimanali, stabilizzando la quota di mercato nonostante la pressione di altri settori. Questo comportamento consolida una solida base di spesa ad alta frequenza che sostiene la resilienza del mercato globale delle carte di credito.
Si prevede che il settore dei viaggi e del turismo crescerà a un tasso annuo composto (CAGR) del 6.12% fino al 2031, e le dimensioni del mercato globale delle carte di credito per questo settore beneficiano di biglietti medi più elevati, ricavi transfrontalieri e pacchetti di protezione apprezzati dai clienti. Si prevede che la spesa per viaggi d'affari raggiungerà 1.57 miliardi di dollari nel 2025, il che supporta un forte utilizzo delle carte aziendali nelle categorie di voli, alloggi e servizi a terra. Le carte co-branded di compagnie aeree e hotel incentivano l'utilizzo basato sulla fidelizzazione negli itinerari internazionali, il che mantiene la preferenza per le carte in un segmento in cui i diritti di contestazione e l'assicurazione sono importanti. I circuiti e gli emittenti stanno ottimizzando i modelli di rischio transfrontaliero e l'autenticazione per mantenere alti i tassi di approvazione delle prenotazioni di viaggio, allineando i servizi a valore aggiunto con transazioni ad alto rendimento. Il profilo di rendimento di questo segmento lo rende un motore di crescita fondamentale per il mercato globale delle carte di credito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di carta: Ancore di scala per uso generale, Catture di nicchie specializzate
Nel 2025, le carte di credito generiche detenevano l'85.06% del mercato, a testimonianza della loro accettazione universale, dei consolidati ecosistemi di premi e degli ampi portafogli degli emittenti che ne guidano l'utilizzo quotidiano nel mercato globale delle carte di credito. I consumatori spesso possiedono più carte e danno priorità a premi e protezioni quando scelgono quale utilizzare, il che mantiene alto il coinvolgimento in diverse categorie, come generi alimentari, carburante, viaggi e acquisti online. Gli emittenti applicano la tokenizzazione, la prevenzione delle frodi e l'analisi dei dati per migliorare i tassi di approvazione e ridurre il rischio di abbandono, in linea con gli investimenti delle reti in servizi a valore aggiunto. Con il rafforzamento della gestione del ciclo di vita, i prodotti generici rimangono le credenziali predefinite per portafogli digitali e abbonamenti, consolidando la spesa ricorrente. Questi fattori mantengono i portafogli generici centrali per l'acquisizione di quote di mercato nel mercato globale delle carte di credito.
Si prevede che le carte specializzate e altre carte cresceranno a un tasso di crescita annuo composto (CAGR) del 4.33% fino al 2031, e le dimensioni del mercato globale delle carte di credito specializzate e altre carte beneficiano di premi sovvenzionati dagli esercenti e vantaggi mirati che rafforzano il coinvolgimento nella categoria. I programmi co-branded con rivenditori e fornitori di viaggi continuano a espandersi e ora si basano sull'emissione istantanea e sulla tokenizzazione per un'attivazione rapida e un utilizzo della carta registrata. Le strategie di portafoglio combinano un co-branded di punta per uso generale, che aumenta la quota di mercato e migliora la fidelizzazione in tutti i segmenti di consumatori. Anche le proposte premium a circuito chiuso competono per la spesa dei clienti più facoltosi con vantaggi per ristoranti, hotel e lounge, che diversificano le dinamiche competitive tra le diverse tipologie di emittenti. Questi modelli consentono ai portafogli specializzati di difendere i margini mentre crescono le difficoltà legate alle commissioni interbancarie nel settore globale delle carte di credito.
Per formato carta: la trasformazione digitale accelera
Nel 90.12, la carta di credito fisica rappresentava ancora il 2025% del mercato delle carte di credito, poiché l'infrastruttura globale dei punti vendita rimane orientata alla presenza della carta. Molti consumatori conservano la propria carta fisica anche dopo averla inserita nel portafoglio. Tuttavia, le carte virtuali esclusivamente digitali sono destinate a crescere del 6.78% all'anno fino al 2031. Le aziende ne promuovono l'adozione per il controllo delle spese, l'ottimizzazione del cambio valuta e la sicurezza.
La carta commerciale virtuale di Mastercard ora è integrata direttamente nei wallet Apple e Google, offrendo accesso biometrico e limiti di spesa configurabili. Le carte virtuali Visa, collegate a criptovalute, convertono istantaneamente le stablecoin in fiat, supportando i team remoti che devono affrontare spread di cambio elevati. Queste innovazioni accorciano i cicli di regolamento e riducono l'esposizione alle frodi eliminando i numeri di carta statici, rendendole sempre più la soluzione predefinita per gli acquisti transfrontalieri e le agenzie di viaggio online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: il duopolio Visa-Mastercard si mantiene, i concorrenti puntano a nicchie di mercato
Nel 2025 Visa deteneva il 52.22% della quota di mercato delle carte di credito, supportata da un volume totale di rete di 16.7 trilioni di dollari, un volume di pagamenti di 14.2 trilioni di dollari, 257.5 miliardi di transazioni e 4.9 miliardi di credenziali. La scalabilità in termini di accettazione, conformità, tokenizzazione e controllo delle frodi conferisce a Visa la resilienza necessaria a sostenere le performance di emittenti e commercianti nelle principali categorie di spesa. Mastercard sta estendendo il valore oltre il routing attraverso prodotti e servizi basati sull'intelligenza artificiale, tra cui il lancio di Agent Suite per il commercio agentico nel gennaio 2026. Il circuito ha inoltre introdotto Merchant Cloud per semplificare l'accettazione multi-rail e implementato una soluzione di threat intelligence che applica l'analisi informatica in tempo reale alle frodi sui pagamenti su larga scala. Questi investimenti rafforzano l'abilitazione guidata dalla rete per emittenti e commercianti e contribuiscono a sostenere i tassi di approvazione, la sicurezza e il coinvolgimento nel mercato globale delle carte di credito.
Il segmento "Altri fornitori", che include American Express e China UnionPay, dovrebbe espandersi con un CAGR del 5.02% fino al 2031, rappresentando la dimensione del mercato delle carte di credito per gli altri fornitori, grazie al posizionamento premium e ai vantaggi derivanti dalle economie di scala regionali. American Express sta puntando su un modello premium a circuito chiuso, con importanti aggiornamenti nel 2025 per le carte Platinum Consumer e Business statunitensi, che hanno ampliato l'accesso alle lounge, i programmi di ristorazione e le partnership con gli hotel. Questi miglioramenti rafforzano la spesa per viaggi e ristoranti guidata dalla fidelizzazione, supportando al contempo il coinvolgimento dei clienti più facoltosi e la spesa media per carta. Più in generale, i circuiti stanno sviluppando servizi a valore aggiunto in ambito di intelligenza artificiale, sicurezza informatica, tokenizzazione e orchestrazione multi-rail, che innalzano le barriere e tutelano la redditività per tutti i fornitori e i casi d'uso. Nel complesso, il duopolio di Visa e Mastercard nei circuiti a circuito aperto e le strategie premium o regionali di American Express e UnionPay creano un quadro competitivo stabile che continua a sostenere la crescita del mercato globale delle carte di credito.
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 45.72% del mercato globale delle carte di credito, a testimonianza dell'elevata diffusione delle carte, dell'alta accettazione da parte degli esercenti e di un ecosistema di premi consolidato che incentiva gli upgrade premium. Il Canada mantiene un'elevata penetrazione dei pagamenti elettronici, con una significativa attività contactless e online, unitamente a un aumento dei trasferimenti in tempo reale per transazioni tra privati e aziende, a complemento del commercio basato sulle carte. Negli Stati Uniti, le condizioni del credito si sono normalizzate nel corso del 2025, con un aumento dei saldi e un incremento delle insolvenze rispetto ai livelli pre-pandemia, il che ha spinto gli emittenti a inasprire i criteri di concessione del credito e a gestire le linee di credito. I dibattiti politici su routing e commissioni sono in corso e influenzano l'economia degli esercenti e le strategie degli emittenti, incoraggiando una maggiore enfasi sui servizi a valore aggiunto per sostenere le approvazioni e le performance in termini di prevenzione delle frodi. Questi fattori supportano una biforcazione in cui i segmenti premium offrono rendimenti elevati, mentre gli utenti del mercato di massa si affidano a portafogli digitali, carte di debito e pagamenti rateali per accedere a servizi di credito accessibili.
Il quadro normativo europeo, plasmato dalla PSD3 e dal Regolamento sui servizi di pagamento, pone l'accento sulla prevenzione delle frodi, sull'Open Banking e sulla tutela dei consumatori. Il quadro normativo UE in materia di interscambio limita i ricavi degli emittenti, incentivando l'innovazione nei pagamenti A2A e la differenziazione basata sui servizi. Il Regno Unito affronta le sfide transfrontaliere post-Brexit e adotta l'autenticazione basata sui risultati, concentrandosi sui costi per gli esercenti e sull'esperienza del cliente. Gli investimenti in tokenizzazione, autenticazione basata sul rischio e analisi delle frodi si allineano con gli sforzi delle reti per monetizzare i servizi di sicurezza, preservando il valore nel mercato globale delle carte di credito.
In America Latina e in Medio Oriente e Africa la digitalizzazione è in rapida espansione grazie ai pagamenti istantanei e al mobile money. Nei settori bancari sviluppati, l'utilizzo di carte premium è in crescita, supportato da sistemi di autenticazione biometrica e basata sul rischio per migliorare la sicurezza e i tassi di approvazione. I circuiti e gli emittenti investono in infrastrutture di tokenizzazione e accettazione, garantendo la rilevanza delle carte nelle transazioni di alto valore e transfrontaliere. Queste tendenze pongono le carte come complementi essenziali ai sistemi di pagamento basati su conti correnti negli ecosistemi digitali in continua evoluzione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 4.24% fino al 2031, grazie all'espansione della classe media, alla digitalizzazione e alla maggiore diffusione di wallet e pagamenti contactless, che aumentano la spesa per carta. Mastercard sottolinea che entro il 2035 l'Asia-Pacifico ospiterà una quota sproporzionata della classe media globale, ampliando così il bacino di potenziali clienti per i pagamenti e i servizi finanziari. La rapida adozione in India dei modelli UPI e di credito su UPI sta rimodellando i pagamenti digitali nazionali, preservando al contempo lo spazio per le carte nei settori dei viaggi, dei pagamenti transfrontalieri e dei prodotti premium. L'obbligo di autenticazione 3DS in Giappone entro il 2025 ha ottenuto un elevato tasso di conversione instradando la maggior parte del traffico attraverso percorsi senza attriti, a dimostrazione che un'autenticazione ben calibrata può proteggere la crescita online senza eccessivi intoppi al momento del pagamento. Con l'espansione delle partnership tra emittenti e co-branding con l'e-commerce, le compagnie aeree e le telecomunicazioni, il mix di pagamenti della regione supporta una crescita sostenuta del mercato globale delle carte di credito.
Panorama competitivo
Il mercato globale delle carte di credito è dominato dal duopolio Visa-Mastercard sulle reti open-loop, mentre la concorrenza tra gli emittenti è frammentata tra banche, fintech e programmi co-branded, creando un'intensa rivalità a livello di portafoglio. Visa ha registrato un volume totale di 16.7 miliardi di dollari, 4.9 miliardi di credenziali e 40 miliardi di dollari di ricavi netti nell'anno fiscale 2025, a dimostrazione della sua portata in termini di accettazione, conformità e infrastrutture di sicurezza. Mastercard si sta espandendo oltre il routing con strumenti di orchestrazione basati sull'intelligenza artificiale, sicurezza informatica e capacità di regolamento multi-rail, che arricchiscono i servizi a valore aggiunto per emittenti ed esercenti. American Express promuove una strategia premium a circuito chiuso con ingenti investimenti negli ecosistemi di viaggi e ristorazione, che competono per la spesa e la fidelizzazione dei clienti più facoltosi. Queste posizioni rafforzano un mercato in cui la qualità del servizio e la fiducia, insieme alla diffusione dell'accettazione, sono fattori decisivi di differenziazione nel settore delle carte di credito.
Le mosse strategiche mostrano un riorientamento della piattaforma lungo tutta la catena del valore, con le reti che monetizzano la sicurezza, l'analisi dei dati e l'orchestrazione del commercio basata sull'intelligenza artificiale. Mastercard ha lanciato Agent Suite per consentire agli agenti IA di effettuare transazioni nel rispetto delle normative aziendali e ha stretto una partnership con Cloudflare per estendere la sicurezza informatica all'infrastruttura di pagamento, dimostrando come i dati e l'intelligence di rete si traducano in servizi per commercianti ed emittenti. I progetti pilota di regolamento e i programmi di pagamento delle stablecoin stanno passando dalla fase di test alla produzione per corridoi specifici, introducendo nuove opzioni di back-end mentre l'esperienza utente con le carte rimane invariata. I co-branded retail continuano ad aggiornarsi con emissione istantanea, tokenizzazione e wallet integrati, che contribuiscono ad accelerare l'attivazione e l'utilizzo delle carte registrate nei percorsi omnicanale.
L'espansione dell'accettazione è un campo di battaglia visibile, poiché SoftPOS e Tap to Pay su iPhone eliminano i requisiti hardware e integrano milioni di esercenti di nicchia, aumentando il numero totale di punti di accettazione per carte e portafogli digitali. American Express ha rilasciato importanti aggiornamenti Platinum che hanno aggiunto l'accesso a lounge e ristoranti, rafforzando il posizionamento premium in un segmento in cui gli utenti benestanti richiedono qualità del servizio e vantaggi di viaggio. I circuiti hanno lanciato soluzioni di threat intelligence e cloud per esercenti che integrano funzionalità di tokenizzazione, gestione del rischio, orchestrazione e multi-rail, a vantaggio degli operatori su larga scala nei settori sensibili alla conformità e alla sicurezza. Poiché l'approvazione e la prevenzione delle frodi sono centrali per l'economia degli esercenti, i servizi a valore aggiunto in ambito di routing, dati e sicurezza rappresentano le leve decisive per difendere ed espandere la quota di mercato globale delle carte di credito.
Leader del settore delle carte di credito
Wells Fargo & Co.
JPMorgan Chase
Citigroup
American Express
Bank of America
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Mastercard e SoFi hanno integrato il sistema di regolamento della stablecoin SoFiUSD sulla rete Mastercard per connettere il commercio di criptovalute e valute fiat e semplificare i pagamenti transfrontalieri. L'iniziativa introduce un'opzione di stablecoin regolamentata in flussi di pagamento selezionati, mantenendo invariata la procedura di pagamento per i consumatori. Riflette un approccio multicanale alla gestione dei flussi di denaro aziendali e all'ottimizzazione della tesoreria.
- Febbraio 2026: Visa ha annunciato di aver raggiunto un accordo per l'acquisizione di Prisma Medios de Pago e Newpay in Argentina, potenziando così le proprie capacità tecnologiche per accelerare soluzioni di pagamento innovative, migliorare i servizi per gli emittenti e garantire un'elaborazione sicura e indipendente per diversi metodi di pagamento.
- Gennaio 2026: Mastercard ha lanciato Agent Suite per preparare le aziende al commercio agentivo e alle transazioni basate sull'intelligenza artificiale, nel rispetto delle normative aziendali. La suite integra identità, autenticazione, autorizzazione e logica di regolamento per limitare i rischi derivanti dai flussi autonomi. Posiziona la rete come abilitatore del commercio nativo dell'IA, andando oltre il semplice instradamento.
- Settembre 2025: American Express ha annunciato importanti aggiornamenti alle carte Platinum per clienti privati e aziendali negli Stati Uniti, con nuovi vantaggi per l'accesso alle lounge e la ristorazione. L'aggiornamento amplia l'accesso ai viaggi e rafforza il valore premium per chi viaggia spesso e frequenta i ristoranti. Dimostra inoltre il continuo investimento nella fidelizzazione e nell'esperienza del cliente di fascia alta.
Ambito e metodologia
Nel rapporto viene fornita un’analisi di fondo completa del mercato delle carte di credito, che include una valutazione dell’economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave.
Il mercato delle carte di credito è segmentato per tipo di carta. In base al tipo di carta, il mercato è suddiviso in carte di credito generiche e carte di credito speciali e di altro tipo. Per applicazione, il mercato è suddiviso in alimenti e generi alimentari, salute e farmacia, ristoranti e bar, elettronica di consumo, media e intrattenimento, viaggi e turismo e altre applicazioni. In base al fornitore, il mercato è suddiviso in Visa, Mastercard e altri e, in base alla geografia, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Il rapporto offre dimensioni del mercato e previsioni per il mercato delle carte di credito in valore (USD) per tutti i segmenti di cui sopra.
| Cibo e generi alimentari |
| Salute e farmacia |
| Ristoranti e bar |
| Elettronica di consumo |
| Media e intrattenimento |
| Viaggi e turismo |
| Altre applicazioni |
| Carte di credito generiche |
| Specialità e altre carte di credito |
| Fisico |
| Digitale |
| Visa |
| MasterCard |
| Altri fornitori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Cibo e generi alimentari | |
| Salute e farmacia | ||
| Ristoranti e bar | ||
| Elettronica di consumo | ||
| Media e intrattenimento | ||
| Viaggi e turismo | ||
| Altre applicazioni | ||
| Per tipo di carta | Carte di credito generiche | |
| Specialità e altre carte di credito | ||
| Per formato carta | Fisico | |
| Digitale | ||
| Dal fornitore | Visa | |
| MasterCard | ||
| Altri fornitori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato globale delle carte di credito fino al 2031?
Si prevede che il mercato globale delle carte di credito raggiungerà un valore di 18.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.77% nel periodo 2026-2031, grazie alla diffusione capillare dei pagamenti contactless, alla tokenizzazione e ai sistemi di autenticazione che proteggono le approvazioni e prevengono le frodi.
Quali applicazioni sono leader e in più rapida crescita nel settore delle carte?
Nel 2025, il settore alimentare e dei generi di prima necessità rappresenterà la quota maggiore, pari al 35.38%, mentre il settore viaggi e turismo registrerà la crescita più rapida, con un CAGR del 6.12% fino al 2031, a testimonianza della stabilità della spesa per beni di prima necessità e dei flussi turistici transfrontalieri di fascia alta.
In che modo gli emittenti tutelano la redditività economica in un contesto di tetti massimi alle commissioni?
Gli emittenti puntano su carte premium, piani con canone annuo, pagamenti rateali e servizi a valore aggiunto come la prevenzione delle frodi e la tokenizzazione per compensare le commissioni interbancarie regolamentate e preservare i tassi di approvazione.
In quali aree geografiche la crescita regionale sarà più forte entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 4.24%, trainata dall'espansione della classe media, dall'adozione dei portafogli digitali e dal miglioramento delle infrastrutture di accettazione e autenticazione nei principali mercati.
Quali tecnologie migliorano maggiormente le approvazioni e la sicurezza online?
La tokenizzazione di rete, le chiavi di accesso e l'autenticazione biometrica stanno incrementando i tassi di autorizzazione nell'e-commerce e riducendo le frodi, aiutando al contempo i commercianti a conformarsi alla SCA (Strong Customer Authentication) nei mercati regolamentati.
In che modo SoftPOS sta cambiando l'accettazione da parte delle piccole imprese?
SoftPOS e Tap to Pay su iPhone consentono ai commercianti meno esperti, anche a quelli sprovvisti di hardware, di effettuare pagamenti, ampliando così i punti di accettazione e incrementando il volume di transazioni con carta presente in nicchie di mercato prevalentemente dominate dal contante.


