

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
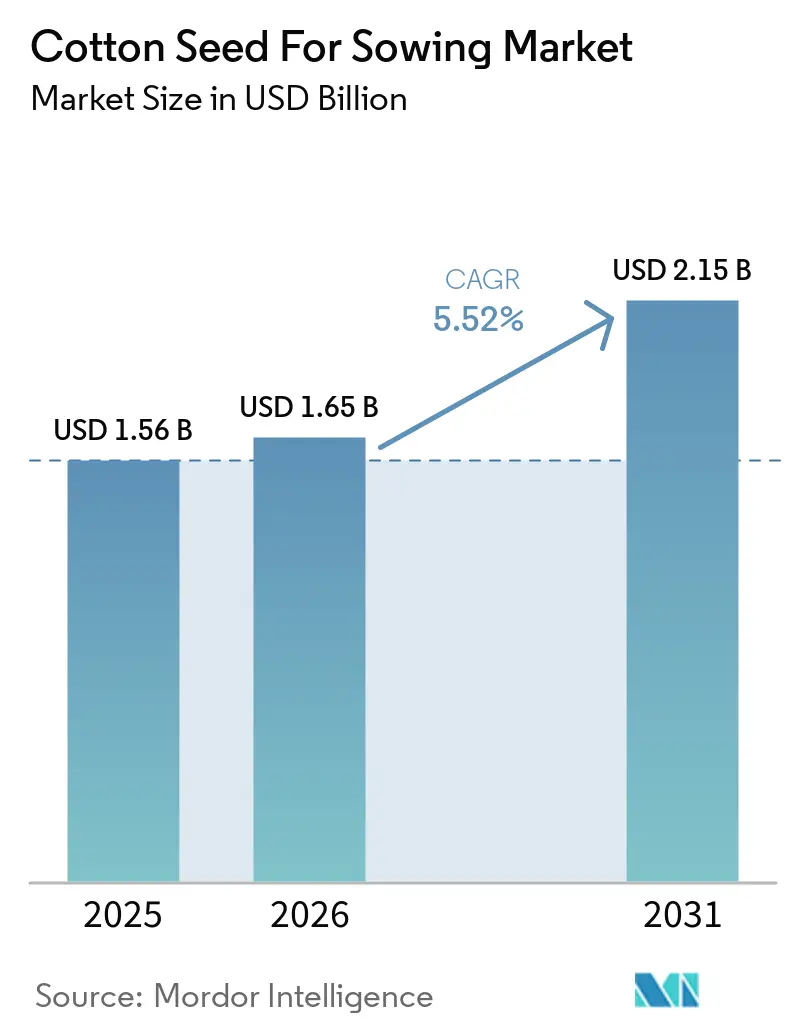
| Dimensione del mercato (2026) | 1.65 miliardo di dollari |
| Dimensione del mercato (2031) | 2.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.52% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia-Pacifico |
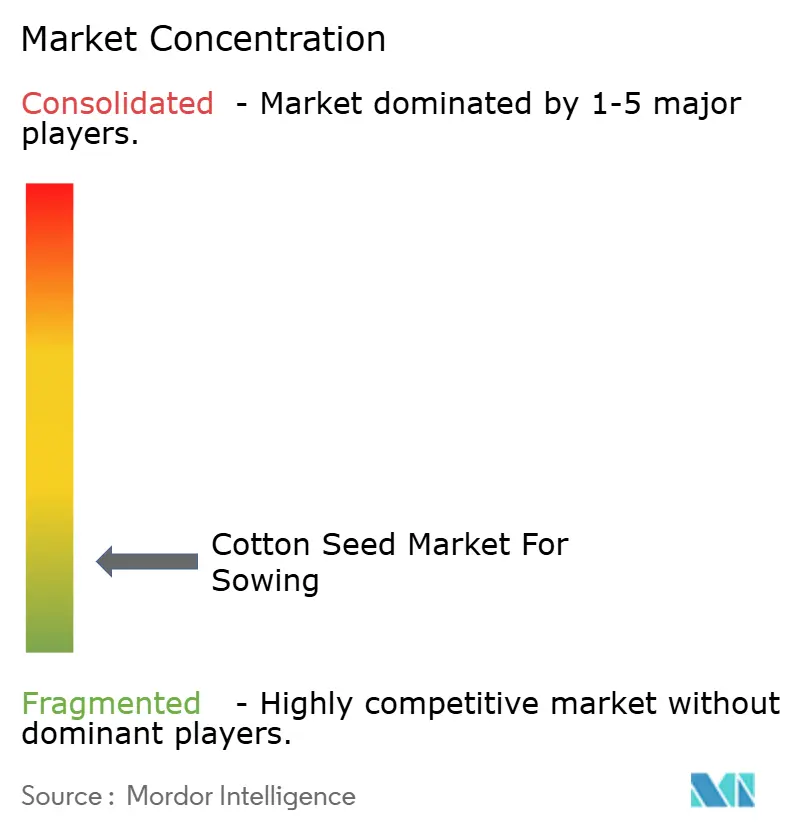
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei semi di cotone per la semina a cura di Mordor Intelligence
Si prevede che il mercato dei semi di cotone destinati alla semina crescerà da 1.56 miliardi di dollari nel 2025 a 1.65 miliardi di dollari nel 2026 e raggiungerà i 2.15 miliardi di dollari entro il 2031, con un CAGR del 5.52% nel periodo 2026-2031. La forte domanda di semi geneticamente modificati (OGM) e ibridi, i programmi di sussidi governativi in corso e i crescenti requisiti di sostenibilità da parte dei principali marchi tessili sono i principali fattori alla base della crescita. I paralleli progressi nel germoplasma modificato con CRISPR (Clustered Regularly Interspaced Short Palindromic Repeats), nella selezione assistita da marcatori e nelle piattaforme di breeding digitale accelerano il time-to-market di nuovi tratti che contrastano la resistenza ai parassiti e la variabilità climatica. Dal lato della domanda, le specifiche più rigorose sulla qualità delle fibre da parte dei produttori tessili di alta qualità stanno indirizzando i breeder verso varietà che combinano elevata resa e lunghezza, resistenza e valori di micronaire superiori. I cambiamenti normativi, che vanno dai divieti europei di coltivazione di OGM alle restrizioni sui trattamenti con neonicotinoidi, continuano a plasmare i portafogli di prodotti regionali, stimolando investimenti strategici in ricerca e sviluppo su ibridi non OGM e trattamenti integrati delle sementi per la gestione dei parassiti.
Punti chiave del rapporto
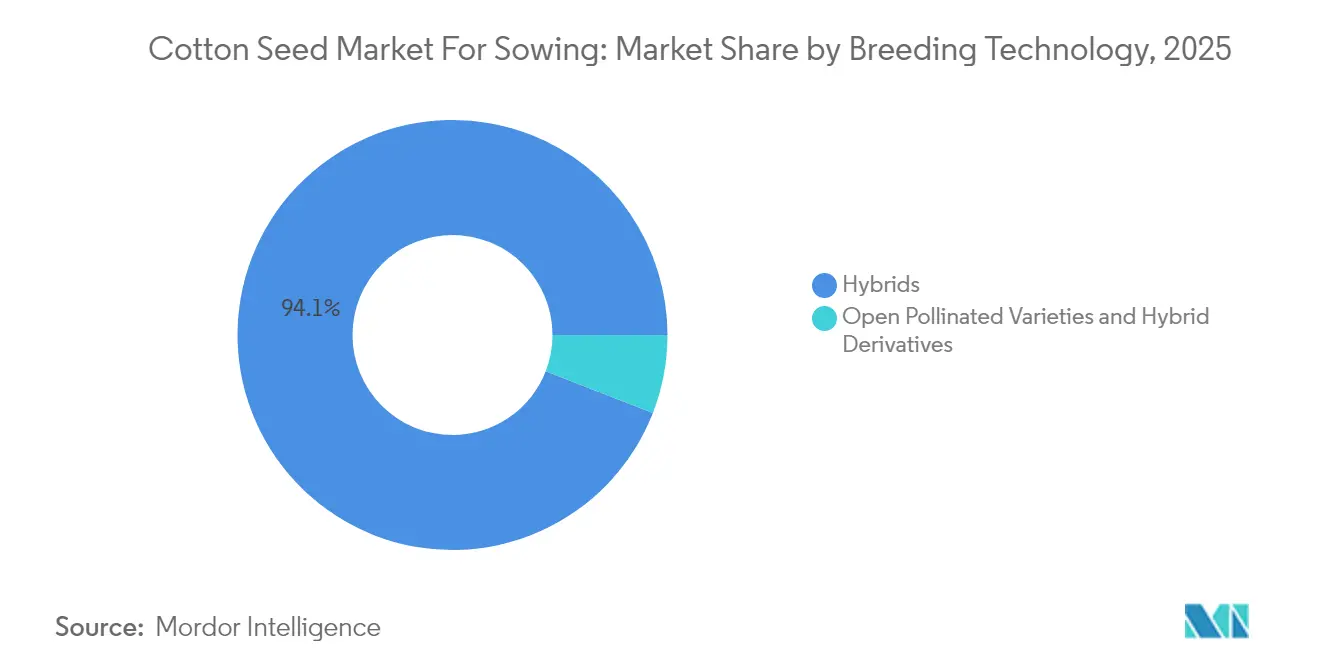
- Grazie alle tecnologie di selezione genetica, gli ibridi detenevano il 94.10% della quota di mercato delle sementi di cotone nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5.62% fino al 2031.
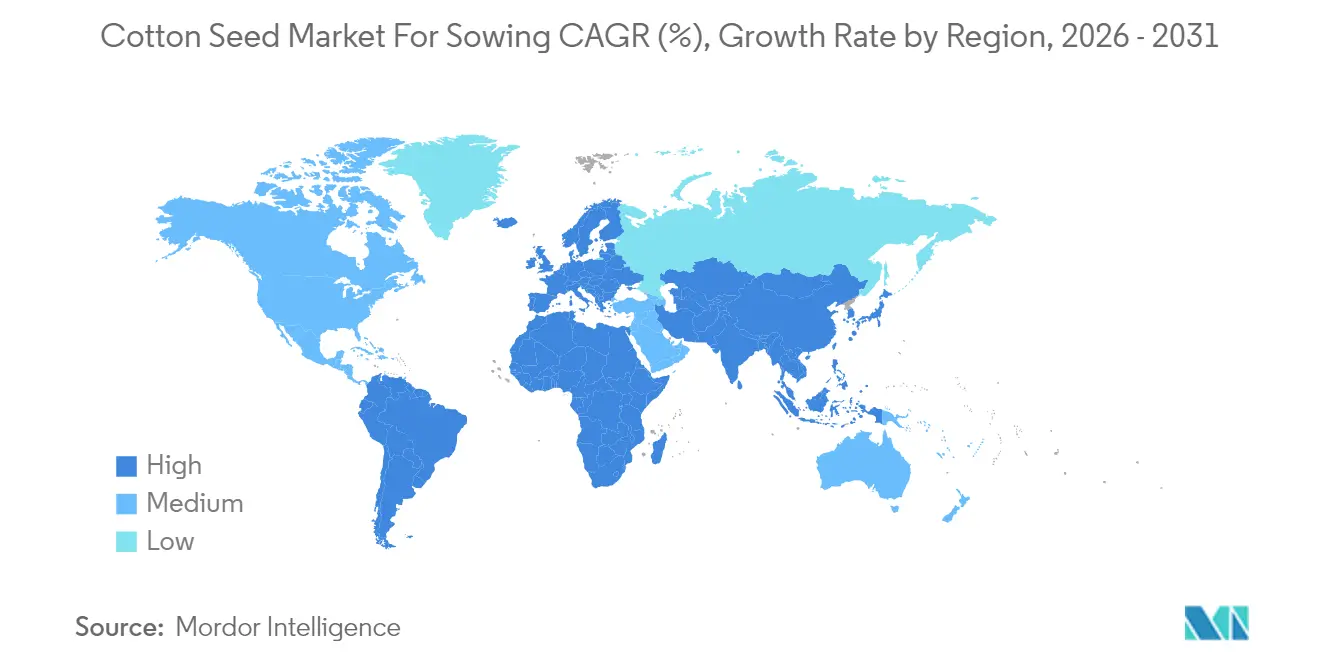
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 74.20% della quota di mercato delle sementi di cotone nel 2025, mentre si prevede che l'Europa registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.82%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei semi di cotone per la semina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'adozione del cotone geneticamente modificato | + 1.2% | Globale, più forte in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Programmi di sostegno governativi e sussidi per le sementi | + 0.8% | Asia-Pacifico, Africa, mercati selezionati del Sud America | A breve termine (≤ 2 anni) |
| Crescente domanda di fibre ad alta resa e alta qualità | + 0.9% | Globale, con mercati premium in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Aumento dei tassi di sostituzione dei semi | + 0.7% | Mercati sviluppati, espansione verso le economie emergenti | Medio termine (2-4 anni) |
| Emersione di semi di cotone a basso contenuto di gossipolo modificati con CRISPR | + 0.6% | Nord America, Australia, mercati asiatici selezionati | A lungo termine (≥ 4 anni) |
| Le certificazioni del cotone sostenibile promuovono gli ibridi non geneticamente modificati | + 0.5% | Europa, Nord America e segmenti di mercato premium a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'adozione del cotone geneticamente modificato
Tra il 2020 e il 2024, l'adozione del cotone geneticamente modificato (GM) è aumentata nella superficie coltivata a cotone a livello globale, grazie ai comprovati vantaggi in termini di resa, costi di produzione e controllo dei parassiti, che per la maggior parte dei coltivatori commerciali compensano i prezzi più elevati delle sementi. Il Brasile illustra questa tendenza, raggiungendo il 98% di penetrazione del GM nel 2024, dopo che le combinazioni di tratti genetici per affrontare le pressioni locali sulla resistenza agli insetti e agli erbicidi sono diventate ampiamente disponibili [1] Fonte: Ministero dell'Agricoltura brasiliano, “Cotton Production and Technology Adoption Report,” agricultura.gov.br . I produttori apprezzano anche la riduzione dell'uso di pesticidi, che supporta i mandati di sostenibilità dei marchi di moda globali e gli obiettivi normativi per ridurre i carichi di prodotti fitosanitari chimici. Gli innovatori nel settore delle sementi rispondono combinando geni di resistenza agli insetti e tolleranza agli erbicidi con tratti di qualità della fibra migliorati, una combinazione che si prevede consentirà di ottenere prezzi premium incrementali nel periodo di previsione.
Programmi di sostegno governativi e sussidi per le sementi
Gli interventi governativi rimangono cruciali per la domanda di sementi di cotone , dove i piccoli coltivatori si trovano ad affrontare problemi di liquidità. Il sussidio indiano, che copre una buona parte dei costi delle sementi certificate per i piccoli agricoltori e quelli con appezzamenti marginali, ha accelerato sensibilmente l'adozione di varietà ibride, mentre la Cina collega i contributi per la modernizzazione all'adozione di sementi di alta qualità e varietà adatte alla meccanizzazione. I sistemi di sovvenzione indirizzano sempre più i fondi verso varietà in linea con criteri di resilienza climatica o sostenibilità, costringendo i fornitori ad adattare i programmi di miglioramento genetico per soddisfare i profili di domanda dettati dalle politiche. Nel breve termine, tali programmi aumenteranno i volumi e promuoveranno abitudini di acquisto a lungo termine legate alla sostituzione annuale delle sementi.
Crescente domanda di fibre ad alta resa e alta qualità
Le filiere tessili di alta qualità ora stabiliscono specifiche più rigorose per la qualità delle fibre, spingendo i breeder a sincronizzare i guadagni di resa con parametri di lunghezza, resistenza e micronaire migliorati che determinano prezzi più elevati. Le pipeline di selezione genomica accorciano i cicli di sviluppo per questi tratti bilanciati, offrendo incentivi economici che giustificano l'elevata spesa in ricerca e sviluppo dei breeder e i budget più elevati per le sementi degli agricoltori. Con l'aumento dei prezzi differenziati per le balle di qualità superiore da parte degli acquirenti di sementi, l'adozione di varietà di sementi d'élite è destinata ad accelerare in Nord America, Europa e nei segmenti orientati all'esportazione dell'area Asia-Pacifico.
Aumento dei tassi di sostituzione dei semi
I tassi globali di sostituzione delle sementi sono aumentati dal 25% nel 2020 a oltre il 35% nel 2024, riflettendo una maggiore consapevolezza da parte degli agricoltori del vigore ibrido e dei vantaggi prestazionali delle sementi certificate [2] Fonte: Divisione di economia dello sviluppo agricolo della FAO, "Analisi dei sistemi sementieri e del comportamento degli agricoltori", fao.org . I servizi di divulgazione e le piattaforme di consulenza basate su dispositivi mobili rafforzano i vantaggi delle sementi fresche e con caratteristiche migliorate ogni stagione, in particolare in Africa e Asia meridionale. Il crescente accesso al credito attraverso la microfinanza e le soluzioni ag-fintech riduce ulteriormente le barriere, convertendo gli utenti che in precedenza conservavano le sementi in acquirenti annuali ed espandendo la base indirizzabile del mercato delle sementi di cotone per la semina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del cotone sta riducendo il potere d'acquisto degli agricoltori | -0.6% | Globale, più grave nei mercati in via di sviluppo sensibili ai prezzi | A breve termine (≤ 2 anni) |
| La resistenza al verme rosa erode la proposta di valore del Bt | -0.8% | Asia-Pacifico, che si sta diffondendo in altre regioni | Medio termine (2-4 anni) |
| Divieti normativi sul cotone geneticamente modificato in alcune parti d'Europa | -0.4% | Europa, con effetti di ricaduta sul commercio globale | A lungo termine (≥ 4 anni) |
| Inasprimento delle norme sui trattamenti delle sementi con neonicotinoidi | -0.3% | Europa, Nord America e in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del cotone riduce il potere d'acquisto degli agricoltori
I prezzi dei futures hanno oscillato nel 2024, creando incertezza di bilancio che scoraggia gli investimenti in sementi di qualità, soprattutto tra gli agricoltori con risorse limitate in Asia e Africa. I prezzi minimi più bassi spingono i coltivatori verso varietà a impollinazione libera più economiche o verso il riutilizzo dei semi, riducendo direttamente il potenziale di fatturato per i fornitori di sementi ad alta tecnologia. Mentre i programmi di credito per gli input mitigano l'impatto in alcuni mercati, la volatilità rimane il principale ostacolo a breve termine agli aggiornamenti discrezionali delle sementi.
La resistenza al verme rosa erode la proposta di valore del Bt
La confermata resistenza al verme rosa del cotone su oltre un milione di ettari in India impone ulteriori trattamenti con insetticidi, riducendo la convenienza economica dei pacchetti a base di solo Bt. Segnali di resistenza simili stanno emergendo in Pakistan e Cina, aumentando i costi di gestione dei parassiti e il controllo normativo. Gli sviluppatori di sementi stanno correndo per implementare stack di tre geni e tratti complementari per il controllo degli insetti, ma i tempi di commercializzazione si estendono oltre il 2027, creando un ostacolo a medio termine per l'adozione di sementi geneticamente modificate.
Analisi del segmento
Con la tecnologia di allevamento: gli ibridi sostengono la leadership nell'innovazione
Nel 2025, gli ibridi dominano il mercato delle sementi di cotone con il 94.10% della quota di mercato e registrano le prospettive di crescita annua composta (CAGR) più elevate, pari al 5.62%, sottolineando il loro ruolo cruciale nel colmare i divari di resa e nell'integrare piattaforme di tratti genetici. All'interno degli ibridi, i sottosegmenti tolleranti agli erbicidi e resistenti agli insetti spuntano prezzi più elevati e rafforzano i margini lordi a livello aziendale, soprattutto laddove la carenza di manodopera aumenta il valore di regimi semplificati di controllo delle infestanti e dei parassiti. I continui investimenti in ricerca e sviluppo da parte di multinazionali e specialisti regionali accelerano l'accumulo di tratti genetici negli ibridi, sostenendo così la differenziazione competitiva e supportando solidi flussi di royalty. Allo stesso tempo, gli ibridi non transgenici stanno guadagnando terreno in Europa e nei mercati biologici di nicchia dove i divieti di coltivazione di OGM o i requisiti di certificazione favoriscono gli approcci di selezione convenzionali.
Le varietà a impollinazione libera e i derivati ibridi mantengono una presenza residua nei mercati sensibili al prezzo. La loro quota continua a erodersi, poiché le iniziative educative evidenziano i differenziali di resa e il microcredito migliora l'accessibilità economica degli ibridi. I bassi costi di moltiplicazione dei semi e i semplici percorsi normativi mantengono le opzioni a impollinazione libera praticabili per i piccoli operatori regionali che si rivolgono ai coltivatori di sussistenza e ai mercati informali dei semi. La competitività futura dipenderà dalla capacità dei breeder di incorporare tratti di tolleranza alle malattie attraverso la selezione convenzionale, riducendo così il divario prestazionale senza aumentare gli oneri normativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei semi di cotone per la semina nella regione Asia-Pacifico
La regione Asia-Pacifico mantiene la leadership con una quota di mercato del 74.20% nel settore delle sementi di cotone per la semina nel 2025, grazie ai milioni di ettari di coltivazioni in India, prevalentemente di ibridi Bt, e all'impegno della Cina per lo sviluppo di varietà adatte alla raccolta meccanizzata e con una migliore qualità della fibra. I sistemi di sovvenzione governativa, le reti di divulgazione proattive e la consolidata adozione degli ibridi sostengono una domanda resiliente nonostante le fluttuazioni dei prezzi delle materie prime. Pakistan e Bangladesh ampliano l'utilizzo di sementi certificate nell'ambito di programmi di sviluppo internazionale, mentre il sistema australiano ad alto input e alta resa mantiene un solido fatturato per le sementi OGM di alta qualità.
Mercato europeo dei semi di cotone per la semina
L'Europa è la regione in più rapida espansione, con un CAGR previsto del 9.82% fino al 2031, catalizzato dai produttori turchi e spagnoli che sfruttano i premi del cotone sostenibile nei vicini hub tessili dell'Unione Europea. I breeder ibridi non OGM beneficiano di una concorrenza limitata e di rigorosi processi di approvazione da parte dell'Unione Europea, che erigono barriere all'ingresso per le piattaforme transgeniche. L'adozione della Better Cotton Initiative e delle sementi certificate biologiche amplia ulteriormente la domanda indirizzabile, compensando la superficie coltivata relativamente modesta della regione.
Mercato delle sementi di cotone per la semina nelle Americhe e in Medio Oriente e Africa
Il mercato maturo del Nord America è caratterizzato da una sostituzione delle sementi pressoché universale e da una rapida adozione di gruppi di caratteri di nuova generazione, garantendo flussi di cassa stabili ai fornitori multinazionali. Il Sud America, guidato dal Brasile, combina una rapida penetrazione degli OGM con l'espansione geografica nelle regioni della savana, determinando una crescita annuale dei volumi a due cifre e attraendo investimenti aggressivi in strutture. L'Africa rappresenta una frontiera di crescita a lungo termine: le lacune infrastrutturali e le restrizioni creditizie indeboliscono le prospettive immediate, tuttavia l'aumento dei tassi di sostituzione e i servizi di divulgazione finanziati dai donatori gettano le basi per un'adozione accelerata oltre il 2027. Il Medio Oriente rimane una nicchia, vincolato dalla scarsità d'acqua e dalla limitata disponibilità di terreni coltivabili, sebbene le aziende irrigue di alta qualità in Egitto e Israele sostengano una domanda costante di sementi di alta qualità e raccoglibili meccanicamente.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle sementi di cotone è frammentato e altamente competitivo. I principali attori, tra cui Bayer AG, Corteva Inc., Maharashtra Hybrid Seeds Co. (Mahyco) e Kaveri Seeds, superano di gran lunga le vendite riconoscibili, sfruttando piattaforme proprietarie per la selezione di tratti genetici e un'ampia rete di distribuzione. Le rigide normative europee sugli OGM creano opportunità per i selezionatori di medie dimensioni specializzati in ibridi non OGM di alta qualità, mentre la legge indiana sulle sementi, che impone un limite alle royalty sui tratti genetici, consente a decine di aziende nazionali di coesistere con le multinazionali. Le strategie competitive si concentrano sull'abbinamento di geni di resistenza agli insetti con la tolleranza agli erbicidi, sull'integrazione di loci di tolleranza alla siccità e sull'implementazione di strumenti agronomici digitali che fidelizzano i clienti delle sementi a ecosistemi di servizi più ampi.
Le mosse strategiche degli ultimi 18 mesi segnalano investimenti sostenuti in R&S. Corteva si impegna ad espandere la capacità di selezione del cotone in Sud America, riflettendo l'importanza del Brasile come piattaforma per la sperimentazione di tratti e il lancio commerciale. Bayer ha ottenuto l'autorizzazione del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) per una varietà Bt a tre geni che affronta la resistenza alla piralide rosa del cotone, mentre l'acquisizione indiana di Syngenta ha aggiunto germoplasma adattato localmente e distribuzione dell'ultimo miglio [3] Fonte: Bayer AG, "Rapporto annuale 2024: Soluzioni agricole", bayer.com . Le miscele di trattamento biologico-chimico delle sementi di BASF rispondono alle normative più stringenti sui neonicotinoidi, illustrando come i cambiamenti nella protezione delle colture possano creare un effetto trainante per le soluzioni tecnologiche integrate per le sementi.
In prospettiva futura, si prevede un'intensificazione della concorrenza per la distribuzione di caratteri non transgenici basata su CRISPR in giurisdizioni con normative semplificate in materia di editing genetico. Le aziende con un ampio portafoglio di proprietà intellettuale e competenze normative interne saranno nella posizione migliore per ridurre i tempi di commercializzazione e aggiudicarsi premi per i primi a muoversi nei segmenti del cotone resiliente al clima e della farina proteica.
Semi di cotone per la semina - Leader del settore
BASF SE
Bayer AG
Corteva Agriscience
Semi Kaveri
Maharashtra Hybrid Seeds Co. (Mahyco)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: più di 30 paesi hanno approvato la coltivazione di cotone geneticamente modificato (GM), a dimostrazione della crescente adozione della biotecnologia per affrontare le sfide globali, tra cui la sicurezza alimentare e il cambiamento climatico.
- Gennaio 2025: BASF ha introdotto un trattamento per semi di cotone che combina principi attivi biologici e chimici per i mercati soggetti a restrizioni sui neonicotinoidi. L'azienda ha ampliato il suo portafoglio di semi di cotone FiberMax e Stoneville, includendo 13 varietà.
Ambito del rapporto sul mercato globale dei semi di cotone per la semina
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti dalla tecnologia di miglioramento genetico. Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America sono trattati come segmenti per regione.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Ibridi resistenti agli insetti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Presenza sul territorio
| Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | |
| Etiopia | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sud Africa | ||
| Tanzania | ||
| Resto d'Africa | ||
| Asia-Pacifico | Dalla tecnologia di allevamento | |
| Australia | ||
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Dalla tecnologia di allevamento | |
| Francia | ||
| Russia | ||
| Spagna | ||
| Turchia | ||
| Resto d'Europa | ||
| Medio Oriente | Dalla tecnologia di allevamento | |
| Iran | ||
| Resto del Medio Oriente | ||
| Nord America | Dalla tecnologia di allevamento | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Dalla tecnologia di allevamento | |
| Argentina | ||
| Brasile | ||
| Resto del Sud America | ||
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Ibridi resistenti agli insetti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Presenza sul territorio | Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | ||
| Etiopia | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sud Africa | |||
| Tanzania | |||
| Resto d'Africa | |||
| Asia-Pacifico | Dalla tecnologia di allevamento | ||
| Australia | |||
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Dalla tecnologia di allevamento | ||
| Francia | |||
| Russia | |||
| Spagna | |||
| Turchia | |||
| Resto d'Europa | |||
| Medio Oriente | Dalla tecnologia di allevamento | ||
| Iran | |||
| Resto del Medio Oriente | |||
| Nord America | Dalla tecnologia di allevamento | ||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Dalla tecnologia di allevamento | ||
| Argentina | |||
| Brasile | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




