

Cosmetics and Personal Care Store Market Size and Share
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
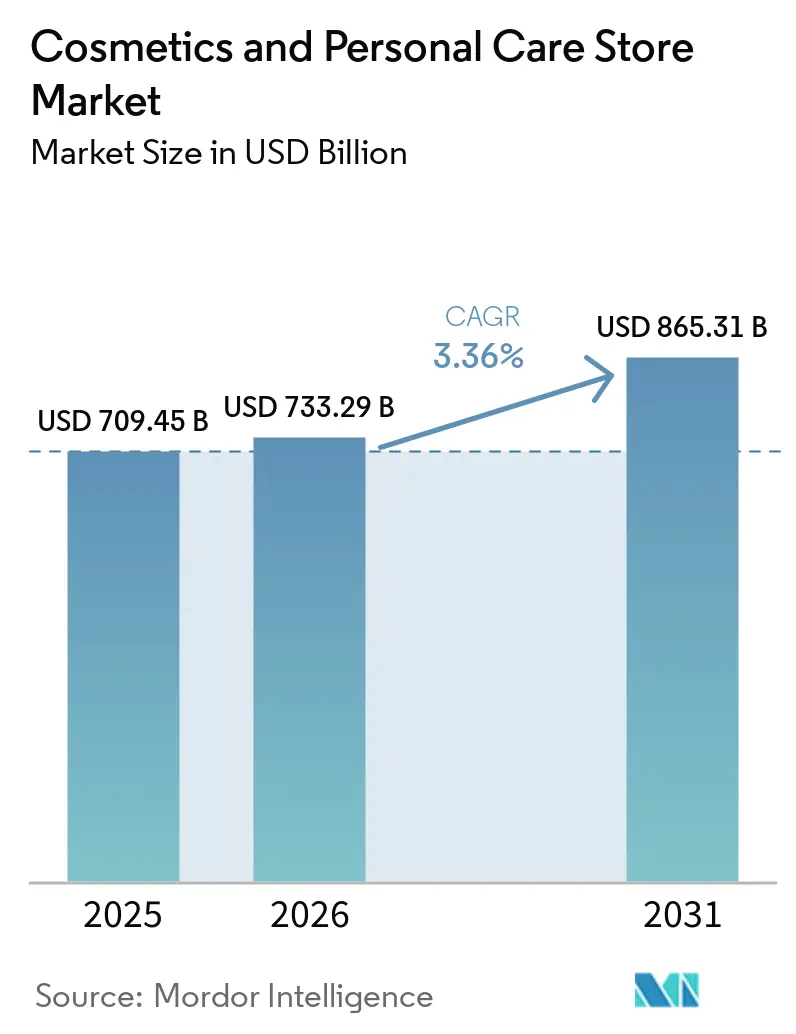
| Dimensione del mercato (2026) | 733.29 miliardo di dollari |
| Dimensione del mercato (2031) | 865.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.36% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Sud America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Cosmetics and Personal Care Store Market Analysis by Mordor Intelligence
The Cosmetics And Personal Care Store Market size was valued at USD 709.45 billion in 2025 and is estimated to grow from USD 733.29 billion in 2026 to reach USD 865.31 billion by 2031, at a CAGR of 3.36% during the forecast period (2026-2031).
La costante tendenza alla premiumizzazione nella regione Asia-Pacifico, la rinascita dei flagship store esperienziali nelle regioni mature e la continua transizione verso modelli di vendita omnicanale sono alla base della crescita del mercato dei negozi di cosmetici e prodotti per la cura della persona. Le catene leader si affidano a sistemi di diagnostica cutanea basati sull'intelligenza artificiale, specchi con realtà aumentata e programmi fedeltà basati sui dati per incrementare il valore medio degli ordini e i tassi di fidelizzazione, anche se i concorrenti esclusivamente online intensificano la pressione sui prezzi. L'intensificarsi della supervisione normativa, in particolare il Modernization of Cosmetics Regulation Act (MoCRA) negli Stati Uniti e le proposte di modifica al Regolamento UE 1223/2009, aumentano i costi di conformità, favorendo le aziende di grandi dimensioni in grado di assorbire i maggiori requisiti in materia di test ed etichettatura. I rivenditori devono inoltre affrontare le difficoltà della catena di approvvigionamento e l'inflazione dei costi operativi; ciononostante, gli aggiornamenti esperienziali come i beauty lab e le cliniche in negozio supportano livelli di traffico e conversione più elevati nei principali corridoi urbani.
Punti chiave del rapporto
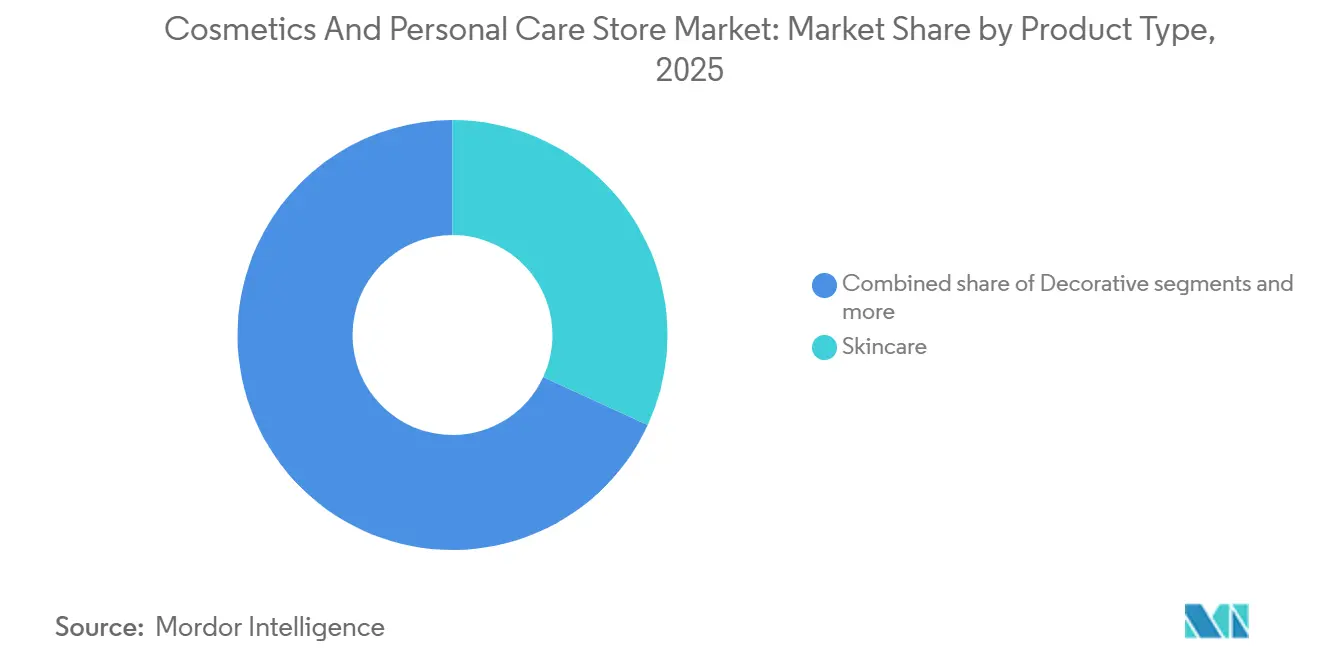
- Per tipologia di prodotto, nel 2025 la cura della pelle ha dominato una quota del 31.88% del mercato dei negozi di cosmetici e cura della persona, mentre si prevede che la cura dei capelli crescerà a un CAGR del 8.87% entro il 2031.
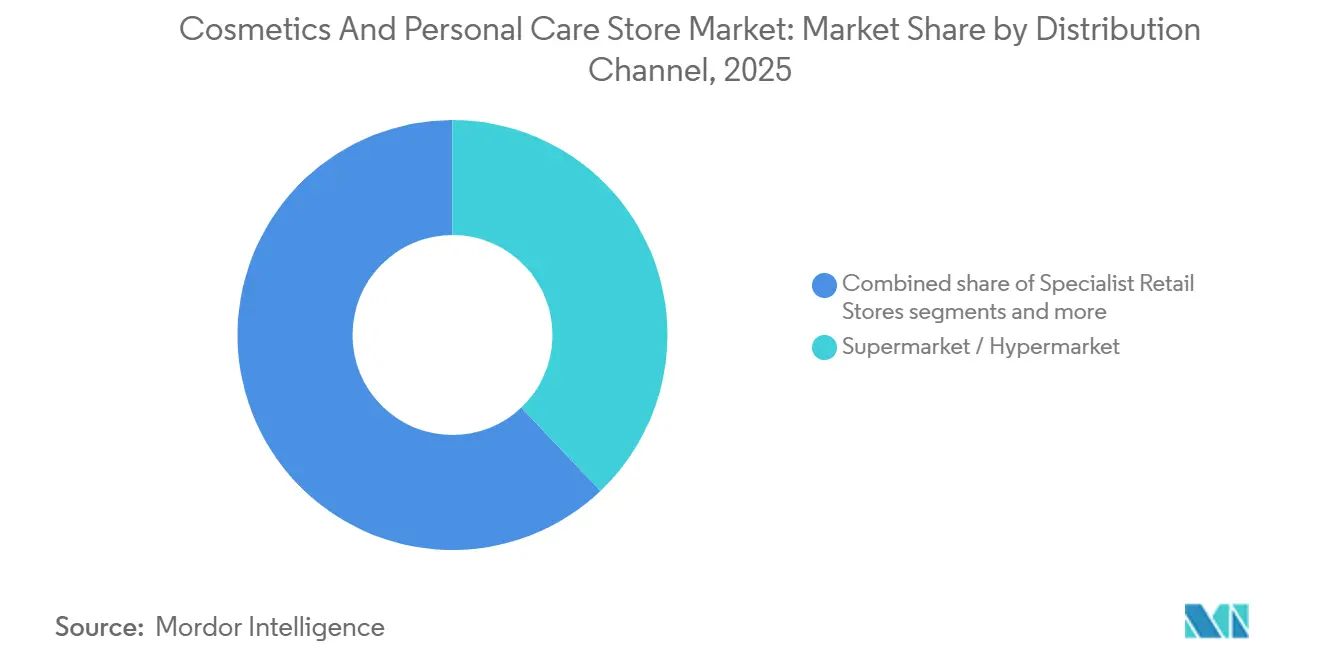
- Per canale di distribuzione, nel 2025 i supermercati/ipermercati hanno dominato con il 37.92% della quota di mercato dei negozi di cosmetici e cura della persona, mentre si prevede che le farmacie/drogherie cresceranno a un CAGR del 7.05% entro il 2031.
- In base al formato del negozio, nel 2025 i negozi di bellezza di punta rappresentavano il 42.85% del mercato dei negozi di cosmetici e cura della persona, mentre i concept store omnicanale hanno registrato la traiettoria più rapida, con un CAGR del 12.55% fino al 2031.
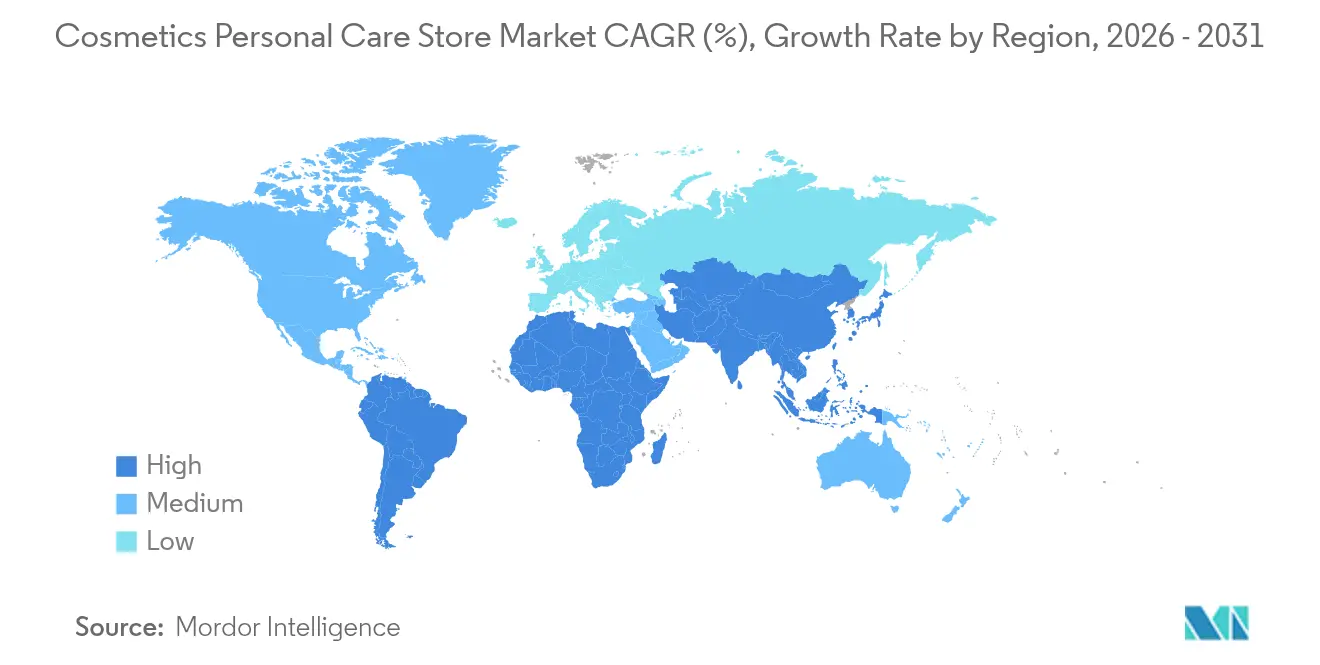
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 37.40% della quota di mercato globale dei negozi di cosmetici e cura della persona; il Sud America è sulla buona strada per un CAGR del 8.89% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Global Cosmetics and Personal Care Store Market Trends and Insights
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile nei mercati emergenti | + 1.2% | Asia-Pacifico, Sud America | Medio termine (2-4 anni) |
| Crescente domanda di cosmetici naturali/biologici | + 0.8% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Proliferazione di catene di bellezza specializzate | + 0.9% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Integrazione omnicanale al dettaglio | + 1.1% | Global | A breve termine (≤ 2 anni) |
| Tecnologia esperienziale in negozio (specchi AR, diagnostica) | + 0.7% | Nord America, UE, APAC urbano | A breve termine (≤ 2 anni) |
| Stazioni di ricarica in abbonamento e a rifiuti zero | + 0.6% | Globale, guidato dall'UE e dai mercati attenti alla sostenibilità | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile nei mercati emergenti
L'espansione della classe media in Asia-Pacifico e Sud America si traduce in una maggiore spesa pro capite per la bellezza di lusso, con Watsons che ha stanziato 250 milioni di dollari per ristrutturare 6,000 punti vendita regionali in formati esperienziali [1] Retail in Asia, “Watsons Invests USD 250 Million in Store Upgrades,” retailinasia.com. . L'Oréal considera il Brasile come un “laboratorio a cielo aperto”, utilizzando lanci rapidi di test e apprendimento per localizzare rapidamente prodotti e formati. I marchi internazionali capitalizzano su cicli di approvazione relativamente snelli e politiche di sostegno agli investimenti esteri, che consentono un posizionamento sugli scaffali più rapido rispetto ai mercati occidentali maturi. La premiumizzazione è ulteriormente incoraggiata dalle narrazioni sui social media che inquadrano la bellezza come un indicatore di autoespressione e successo. I rivenditori nazionali rispondono sovrapponendo servizi in stile concierge e diagnosi in negozio per aumentare le conversioni. La stabilizzazione valutaria in diversi mercati chiave migliora l'accessibilità dei prodotti importati, rafforzando la domanda di SKU di lusso. Nel complesso, l'aumento del potere d'acquisto rimane un fattore determinante per la crescita del fatturato del mercato dei negozi di cosmetici e prodotti per la cura della persona.
Crescente domanda di cosmetici naturali/biologici
Sia le autorità di regolamentazione che i consumatori esaminano attentamente la sicurezza degli ingredienti, spingendo i rivenditori ad ampliare gli assortimenti di prodotti di bellezza pulita e ad avviare programmi di ricarica o riciclo. Sephora ha ampliato le sue stazioni di ricarica in negozio, mentre The Body Shop ha esteso la sua iniziativa globale di ricarica a oltre 720 punti vendita nel 2024. Gli obblighi di trasparenza previsti dal MoCRA e dal Green Deal dell'UE alzano gli standard per la documentazione, spingendo i formulatori a preferire principi attivi di origine vegetale e imballaggi biodegradabili. I rivenditori specializzati posizionano le linee biologiche selezionate e le certificazioni di terze parti come elementi di differenziazione rispetto ai concorrenti di massa. I sovrapprezzi rimangono resilienti perché i consumatori associano le affermazioni naturali verificate ai benefici per la salute e alla responsabilità ambientale. Queste dinamiche favoriscono mix di prodotti che incrementano i margini di profitto per i rivenditori in grado di garantire catene di approvvigionamento stabili e provenienti da fonti etiche.
Proliferazione di catene di vendita al dettaglio di prodotti di bellezza specializzati
Le destinazioni esperienziali sostituiscono sempre più i negozi transazionali: il flagship store di Mecca a Melbourne, di 4,000 m², offre laboratori di bellezza, suite estetiche e atelier di profumi per incoraggiare il tempo di permanenza e aumentare gli scontrini [2] WWD Editors, “Mecca Opens World's Biggest Freestanding Beauty Store,” wwd.com. . Le zone “Beauty Playground” di Watsons integrano studi di contenuti, incoraggiando la condivisione sui social media e tutorial in loco rivolti agli acquirenti della Generazione Z. Questi ambienti immersivi differenziano i negozi fisici dall'e-commerce, creando contesti che i canali online non possono replicare. Anche i marchi di lusso implementano boutique indipendenti che uniscono servizi spa e vendita al dettaglio, rafforzando le connessioni emotive e favorendo opportunità di upselling. I quartieri urbani ad alto traffico pedonale giustificano costi immobiliari più elevati perché l'aumento del tempo di permanenza si traduce in incrementi misurabili dei ricavi. I rivenditori supportano tali investimenti con dati che dimostrano una conversione superiore rispetto alle tradizionali concessioni dei grandi magazzini. Di conseguenza, le catene specializzate conquistano quote di mercato incrementali nel settore dei cosmetici e della cura della persona, poiché gli acquirenti scelgono esperienze di livello superiore.
Integrazione omnicanale del commercio al dettaglio nel settore della bellezza
Diagnostica della pelle basata sull'intelligenza artificiale, specchi virtuali per la prova dei prodotti e visibilità in tempo reale dell'inventario sono alla base di percorsi cliente senza interruzioni. La piattaforma Beauty Genius di L'Oréal ha superato i 100 milioni di utenti globali nel 2023, confermando l'interesse dei consumatori per la scoperta potenziata dalla tecnologia [3] L'Oréal Investor Relations, “2024 Letter to Shareholders,” loreal-finance.com . . La revisione pluriennale dell'architettura digitale di Ulta mira a triplicare la spesa degli utenti omnicanale, che già spendono tre volte di più rispetto agli acquirenti monocanale. Il click-and-collect e la consegna in giornata riducono gli attriti, mentre gli strumenti endless-aisle estendono la gamma di SKU senza dover gestire scorte aggiuntive in negozio. Le normative sulla privacy dei dati come il GDPR e il California Consumer Privacy Act obbligano i rivenditori a perfezionare i framework di consenso, ma la personalizzazione conforme migliora comunque le dimensioni del carrello. Nei mercati emergenti, le piattaforme mobile-first superano i sistemi POS tradizionali, consentendo una rapida adozione dei servizi digitali. Nel loro insieme, queste funzionalità ampliano la quota di mercato dei negozi di cosmetici e prodotti per la cura della persona, integrando punti di contatto fisici e digitali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata dipendenza dai cicli di spesa discrezionale | -1.0% | Globale, con impatto iniziale in Nord America e Sud America | A breve termine (≤ 2 anni) |
| Crescente concorrenza dell'e-commerce diretto al consumatore | -0.7% | Nord America, APAC, UE | Medio termine (2-4 anni) |
| Norme rigorose sulla sicurezza e l'etichettatura dei cosmetici | -0.6% | UE, Nord America | A lungo termine (≥ 4 anni) |
| Restrizioni sull'uso del suolo che limitano i nuovi siti fisici | -0.3% | Mercati urbani in Nord America, UE, APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata dipendenza dai cicli di spesa discrezionale
Il settore della bellezza rimane una categoria non essenziale, quindi i rallentamenti economici si traducono rapidamente in cali di traffico e scontrini medi più bassi. Bath & Body Works e altre catene di fascia media hanno segnalato un calo dell'affluenza durante i picchi inflazionistici del 2024, il che ha portato a calendari promozionali più intensi. Ulta ha registrato un calo dell'1.2% dei negozi comparabili nel secondo trimestre del 2024, costringendo il management a rivedere al ribasso le previsioni per l'intero anno nonostante i successivi rimbalzi [4] GCI Magazine Staff, “Ulta Beauty Q2 2024 Results,” gcimagazine.com. . I mercati nordamericani e sudamericani mostrano una maggiore sensibilità perché gli indici di fiducia dei consumatori sono strettamente correlati alla spesa per la bellezza. I rivenditori proteggono i margini aumentando le gamme di prodotti a marchio proprio, offrendo pacchetti promozionali e sfruttando i punti fedeltà per incoraggiare le visite ripetute. L'aumento dei ritardi nei pagamenti con carta di credito in alcune regioni segnala un potenziale ulteriore inasprimento della spesa discrezionale. Questa limitazione sottolinea l'importanza di una presenza geografica diversificata e di un mix di canali equilibrato per i rivenditori che cercano una crescita stabile del mercato dei negozi di cosmetici e cura della persona.
La crescente concorrenza dell'e-commerce diretto al consumatore
I marchi di bellezza nativi digitali sfruttano l'influencer marketing e le vetrine dei social-commerce per bypassare i rivenditori tradizionali, catturando le fasce più giovani. Glossier e Kylie Cosmetics sono un esempio di come i lanci di prodotti virali si traducano in rapidi ricavi senza i costi generali dei negozi fisici. L'elevata penetrazione degli smartphone e i pagamenti digitali senza intoppi in Asia-Pacifico ed Europa accelerano ulteriormente l'adozione del DTC. Le catene di negozi fisici contrastano assicurandosi lanci esclusivi e ampliando i vantaggi fedeltà omnicanale che premiano l'interazione multicanale. Gli eventi in negozio che presentano marchi digital-first contribuiscono inoltre a reindirizzare il traffico verso i punti vendita fisici. Sebbene le leggi sulla privacy dei dati possano in futuro mitigare gli annunci iper-mirati, l'effetto a breve termine rimane l'erosione del traffico per i formati tradizionali. I rivenditori che non sono in grado di offrire esperienze differenziate rischiano di cedere la quota di mercato dei negozi di cosmetici e cura della persona a nuovi agili concorrenti del DTC.
Analisi del segmento
Per tipo di prodotto: la cura della pelle domina, la cura dei capelli accelera
Nel 2025, la cura della pelle deteneva il 31.88% della quota di mercato dei negozi di cosmetici e cura della persona, grazie a formulazioni scientificamente comprovate e analisi cutanee basate sull'intelligenza artificiale che personalizzano i trattamenti. Le multinazionali impiegano ampi team di ricerca e sviluppo per lanciare sieri, essenze e linee dermocosmetiche mirate a prezzi premium. I consumatori più giovani si orientano verso la salute preventiva della pelle, sostenendo la domanda di prodotti con SPF e barriera protettiva. Il controllo normativo su ingredienti come parabeni e PFAS incoraggia la riformulazione e un posizionamento più pulito delle etichette sia nei segmenti di massa che in quelli di prestigio. La cura dei capelli, tuttavia, guida la crescita futura con un CAGR del 8.87%, poiché i prodotti per la salute del cuoio capelluto e i trattamenti per la riparazione dei legami lipidici cavalcano l'onda della "skinificazione". Cliniche e saloni integrano dispositivi diagnostici che migrano nel commercio al dettaglio, traducendo i protocolli professionali in trattamenti domiciliari che aumentano i prezzi medi unitari. I rivenditori dedicano maggiore spazio sugli scaffali a linee ispirate alla tricologia, diversificando le dimensioni del mercato dei negozi di cosmetici e cura della persona tra le varie categorie.
La maturità del settore skincare limita gli incrementi di volume incrementali, quindi i marchi si concentrano su sottosegmenti adiacenti come i booster del microbioma cutaneo e gli spray protettivi dalla luce blu. Al contrario, il settore haircare beneficia della scarsa penetrazione delle fasce di prezzo premium nei mercati emergenti, segnalando un ampio margine di crescita del valore pro capite. I bundle multi-categoria che abbinano sieri per il viso e tonici per il cuoio capelluto incoraggiano i carrelli multi-articolo e rafforzano l'impegno nei programmi fedeltà. Le normative sulla trasparenza degli ingredienti aumentano i costi di cambio prodotto rendendo i consumatori più esigenti, rafforzando così il valore del marchio per gli operatori conformi. Allo stesso tempo, i marchi indipendenti utilizzano principi attivi di origine vegetale per conquistare gli appassionati di bellezza pulita, spingendo gli operatori storici ad accelerare le roadmap della chimica verde. Nel complesso, i cambiamenti nel mix di prodotti e gli sforzi di premiumizzazione sostengono l'espansione del mercato dei negozi di cosmetici e cura della persona, sia nelle categorie consolidate che in quelle emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: supermercati/ipermercati in testa, aumento delle farmacie
Le catene di supermercati e ipermercati controllavano il 37.92% della quota di mercato dei negozi di cosmetici e cura della persona nel 2025, posizionando la bellezza accanto ai prodotti essenziali di uso quotidiano, rendendoli comodi punti vendita unici. Promozioni aggressive a prezzo finale e lanci di prodotti a marchio privato conquistano gli acquirenti attenti al prezzo che cercano marchi di massa. Tuttavia, la crescita è più forte nelle farmacie e nelle parafarmacie, che dovrebbero registrare un CAGR del 7.05%, poiché catene come CVS e Walgreens stanno rinnovando le aree front-end con arredi di prestigio e consulenti di bellezza qualificati. La fiducia dei farmacisti aumenta la credibilità percepita del prodotto, soprattutto per le linee dermocosmetiche che abbracciano salute e bellezza. Questi punti vendita beneficiano anche di sinergie di cross-selling con le categorie benessere, incoraggiando la creazione di un paniere olistico.
L'invasione dell'e-commerce spinge i grandi magazzini a testare mini-negozi gestiti da partner prestigiosi, aggiornando così gli assortimenti senza rivoluzionare l'intera distribuzione. I minimarket mantengono una nicchia per gli acquisti d'impulso e le SKU in formato da viaggio, ma lo spazio limitato sugli scaffali limita l'ampiezza della categoria. I rivenditori specializzati in prodotti di bellezza rimangono trampolini di lancio cruciali per l'innovazione, ma devono affrontare la crescente concorrenza dei concept store omnicanale. Norme più severe in materia di etichettatura e segnalazione di eventi avversi hanno un impatto sproporzionato sulle farmacie, aumentando i costi operativi ma anche la fiducia dei consumatori. Nel complesso, la fluidità del canale richiede ai marchi di orchestrare strategie di distribuzione che proteggano l'integrità dei prezzi, massimizzando al contempo il potenziale di crescita del mercato dei negozi di cosmetici per la cura della persona.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di negozio: dominano i flagship store, prevalgono i concetti omnicanale
Nel 2025, i flagship store hanno rappresentato il 42.85% del mercato dei negozi di cosmetici e cura della persona, trasformando i negozi in aree di attrazione con masterclass, cabine spa e bar dedicati alle fragranze. Pareti di prodotti scenografiche e display interattivi incoraggiano la condivisione sui social, amplificando la portata organica e incrementando il traffico pedonale. Gli investimenti sono giustificati da tempi di permanenza più lunghi e dalla composizione del carrello premium. I saloni di bellezza dei grandi magazzini continuano a ospitare marchi di lusso, ma si scontrano con la migrazione del traffico pedonale verso punti vendita indipendenti che offrono una maggiore immersione nel brand. I formati pop-up e chioschi soddisfano i lanci di edizioni limitate e i picchi stagionali, garantendo una visibilità strategica nelle zone ad alto traffico.
Si prevede che i concept store omnicanale integrati in strategie come il modello "O+O" di Watsons cresceranno a un CAGR del 12.55%, combinando scaffali digitali, tutorial basati su QR code e banchi "click-and-collect". Questi formati catturano i consumatori nativi digitali che si aspettano transizioni fluide tra la ricerca online e i test fisici. Le piattaforme CRM in tempo reale sincronizzano liste dei desideri, punti fedeltà e cronologia degli acquisti su tutti i canali, aumentando la personalizzazione. I codici di sostenibilità e i requisiti di accessibilità plasmano sempre più gli allestimenti, dall'illuminazione a risparmio energetico alle corsie più ampie. Le esecuzioni di successo vedono i tassi di conversione superare di due cifre i formati tradizionali, sottolineando il loro ruolo nell'espansione della quota di mercato dei negozi di cosmetici e cura della persona.
Analisi geografica
The Americas and APAC Cosmetics and Personal Care Store Market
L'area Asia-Pacifico ha mantenuto il 37.40% della quota di mercato dei negozi di cosmetici e cura della persona nel 2025, supportata dalla ristrutturazione da 250 milioni di dollari di Watsons di 6,000 negozi in 15 mercati e dall'espansione regionale di La Mecca. L'aumento del reddito disponibile, l'influenza del social commerce e le politiche governative che incoraggiano gli investimenti diretti esteri sostengono la domanda di offerte sia di massa che di prestigio. Il numero di flagship store e concept store prolifera nelle città di primo e secondo livello, dove l'interesse dei consumatori per lo shopping esperienziale è più forte. I quadri normativi rimangono favorevoli, con licenze semplificate in mercati come Thailandia e Indonesia che accelerano i tempi di lancio. Il Sud America è in cima alla classifica di crescita con un CAGR del 8.89%, sostenuto dal boom delle fragranze in Brasile e dalla strategia di "laboratorio a cielo aperto" di L'Oréal che testa le SKU localizzate prima del lancio globale. Il Messico attira l'attenzione dopo che Ulta ha stretto una partnership con Grupo Axo per costruire una rete multi-store, ampliando l'accessibilità al prestigio. Le riforme economiche e l'espansione della classe media incrementano il volume del segmento premium, sebbene le fluttuazioni valutarie comportino rischi di traduzione degli utili. I leader locali come Natura sfruttano ecosistemi ibridi offline-online per contrastare la concorrenza internazionale.
EMEA, North America, APAC and Oceania Cosmetics and Personal Care Store Market
Nord America ed Europa, complessivamente, superano il 30% del mercato dei negozi di cosmetici e cura della persona, ma mostrano maturità. La rivalità tra Ulta e Sephora si intensifica, poiché entrambe le catene promuovono gli investimenti omnicanale e ampliano il numero di abbonamenti fedeltà oltre i 40 milioni ciascuna. L'Europa è alle prese con le pressioni sui costi derivanti dalle proposte di estensione del divieto UE sui PFAS e dall'ampliamento degli obblighi in materia di test di sicurezza, innalzando le barriere per i nuovi operatori indipendenti. Ciononostante, i padiglioni dei grandi magazzini ristrutturati e la diagnostica basata sull'intelligenza artificiale ravvivano l'interesse dei consumatori. Medio Oriente, Africa e Oceania emergono come opportunità di frontiera. Printemps progetta un flagship store a New York come trampolino di lancio per l'espansione nel Golfo, mentre marchi come La Mer investono nei flagship store del Sud-Est asiatico per catturare i flussi del turismo di lusso. I diversi regimi normativi richiedono capacità di conformità agili, ma livelli di saturazione inferiori creano potenziale di spazi vuoti. Nel complesso, la diversificazione geografica mitiga la volatilità macroeconomica e sblocca una crescita incrementale del mercato dei negozi di cosmetici e cura della persona.
Panorama competitivo
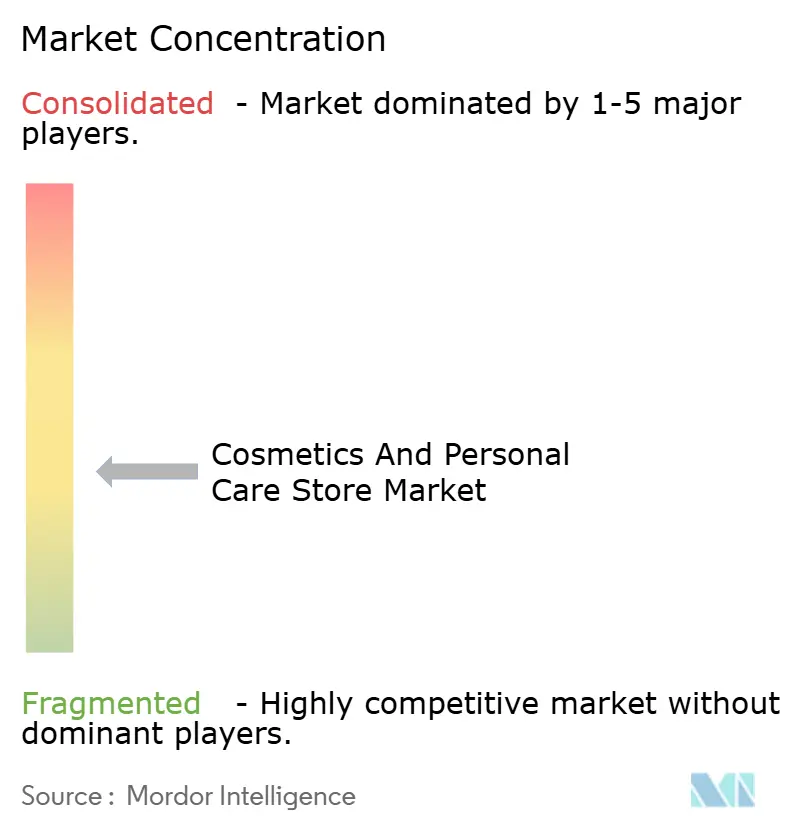
The global cosmetics and personal care store market is moderately concentrated, with leading beauty specialty retailers, department stores, pharmacy chains, and diversified retail groups competing through store expansion, premium brand portfolios, exclusive products, and omnichannel capabilities. Major players such as Sephora, Ulta Beauty, Douglas, A.S. Watson, Sally Beauty, and LVMH continue to strengthen their retail presence across established and emerging beauty markets. At the same time, leading cosmetics and personal care companies are expanding direct-to-consumer and branded retail channels, increasing competition across both physical and digital formats.
Omnichannel capabilities are becoming increasingly important to retail competitiveness. Leading players are integrating physical stores with e-commerce platforms, mobile applications, loyalty ecosystems, and personalized digital experiences. AI-powered product recommendations, virtual try-on tools, beauty diagnostics, and personalized consultations are improving product discovery and customer engagement, while services such as click-and-collect and real-time inventory visibility are creating greater integration between online and offline channels.
Store network expansion remains a key growth strategy, particularly across high-growth urban markets and premium shopping destinations. Leading retailers are adopting a mix of flagship stores, smaller-format outlets, shop-in-shop concepts, and travel-retail locations to increase market reach while controlling operating costs. As the market becomes more competitive, assortment, brand exclusivity, store experience, pricing, digital integration, and geographic reach are emerging as the key factors shaping competitive positioning globally.
Cosmetics and Personal Care Store Industry Leaders
Sephora
Ulta Beauty, Inc.
Gruppo DOUGLAS
Sally Beauty Holdings, Inc.
AS Watson Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: Mecca inaugura a Melbourne il più grande negozio di prodotti di bellezza indipendente al mondo, con una superficie di 4,000 metri quadrati e una gamma completa di servizi esperienziali.
- Luglio 2025: Secondo quanto riferito, L'Oréal sarebbe interessata solo all'acquisizione del business della bellezza di Armani, non dell'intera casa di moda, il che riflette una strategia incentrata sull'espansione del proprio portafoglio di cosmetici piuttosto che sulla diversificazione in settori di lusso diversi dalla bellezza.
- Luglio 2025: l'UE ha proposto aggiornamenti al Regolamento (CE) n. 1223/2009 sui cosmetici per semplificare le norme in materia di sicurezza, etichettatura e ingredienti. Le principali modifiche includono un'approvazione più rapida dei nuovi ingredienti, procedure più chiare per le sostanze CMR, l'eliminazione della pre-notifica per i nanomateriali e la riduzione dei doppi obblighi di segnalazione.
- Settembre 2024: La Mer ha aperto il suo primo flagship store a Bangkok, in Thailandia, abbracciando il tema "Essence of the Sea" per riflettere il suo ingrediente distintivo, il Miracle Broth. Il negozio include una Spa de La Mer con cabine per trattamenti viso e un'estetista, oltre a un angolo regalo con confezioni di lusso firmate.
Global Cosmetics and Personal Care Store Market Report Scope
I negozi di cosmetici e prodotti per la cura della persona offrono ai clienti prodotti cosmetici utilizzati per pulire, migliorare o modificare l'incarnato, la pelle, i capelli, le unghie o i denti. Il mercato dei negozi di cosmetici e prodotti per la cura della persona è segmentato per tipologia di prodotto (decorazione, cura della pelle, cura dei capelli, profumi, igiene orale, bagno e doccia), per canale di distribuzione (negozi specializzati, supermercati/ipermercati, minimarket, farmacie/farmacie) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto fornisce dimensioni e previsioni di mercato per i negozi di cosmetici e prodotti per la cura della persona in volume e valore (USD) per tutti i segmenti sopra indicati.
| Decorativo |
| Skincare Uomo |
| Cura dei capelli |
| Profumo |
| Igiene orale |
| Bagno e doccia |
| Negozi al dettaglio specializzati |
| Supermercato / Ipermercato |
| MINIMARKET |
| Farmacie / Drogherie |
| Negozi di bellezza di punta |
| Saloni di bellezza dei grandi magazzini |
| Negozi pop-up / chioschi |
| Concept Store Omni-channel |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Decorativo | |
| Skincare Uomo | ||
| Cura dei capelli | ||
| Profumo | ||
| Igiene orale | ||
| Bagno e doccia | ||
| Per canale di distribuzione | Negozi al dettaglio specializzati | |
| Supermercato / Ipermercato | ||
| MINIMARKET | ||
| Farmacie / Drogherie | ||
| Per formato del negozio | Negozi di bellezza di punta | |
| Saloni di bellezza dei grandi magazzini | ||
| Negozi pop-up / chioschi | ||
| Concept Store Omni-channel | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual era la dimensione del mercato dei negozi di cosmetici per la cura della persona nel 2026?
Ha raggiunto i 733.29 miliardi di dollari, con un aumento previsto a 865.31 miliardi di dollari entro il 2031, con un CAGR del 3.36%.
Quale regione controlla la quota maggiore delle vendite di cosmetici nei negozi di prodotti per la cura della persona?
L'area Asia-Pacifico è stata in testa con il 37.40% del fatturato globale nel 2025.
Quale segmento di prodotti sta crescendo più velocemente nel commercio al dettaglio di prodotti di bellezza tradizionali?
Si prevede che il settore della cura dei capelli crescerà a un tasso di crescita annuo composto (CAGR) del 8.87% entro il 2031, superando quello della cura della pelle.
Perché le farmacie stanno guadagnando terreno come canale di prodotti di bellezza?
La fiducia nei professionisti sanitari, unita alle aree beauty rinnovate, sta determinando un CAGR del 7.05% per le vendite delle farmacie.
In che modo la strategia omnicanale migliora le prestazioni del negozio?
I clienti che acquistano sia online che offline spendono circa il triplo rispetto agli utenti che utilizzano un solo canale, aumentando così il fatturato complessivo.
Quale formato di negozio presenta il più alto potenziale di crescita?
Si prevede che i concept store omnicanale cresceranno a un CAGR del 12.55% grazie alla perfetta integrazione tra digitale e fisico.


