

Dimensioni e quota di mercato della formazione alla leadership aziendale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
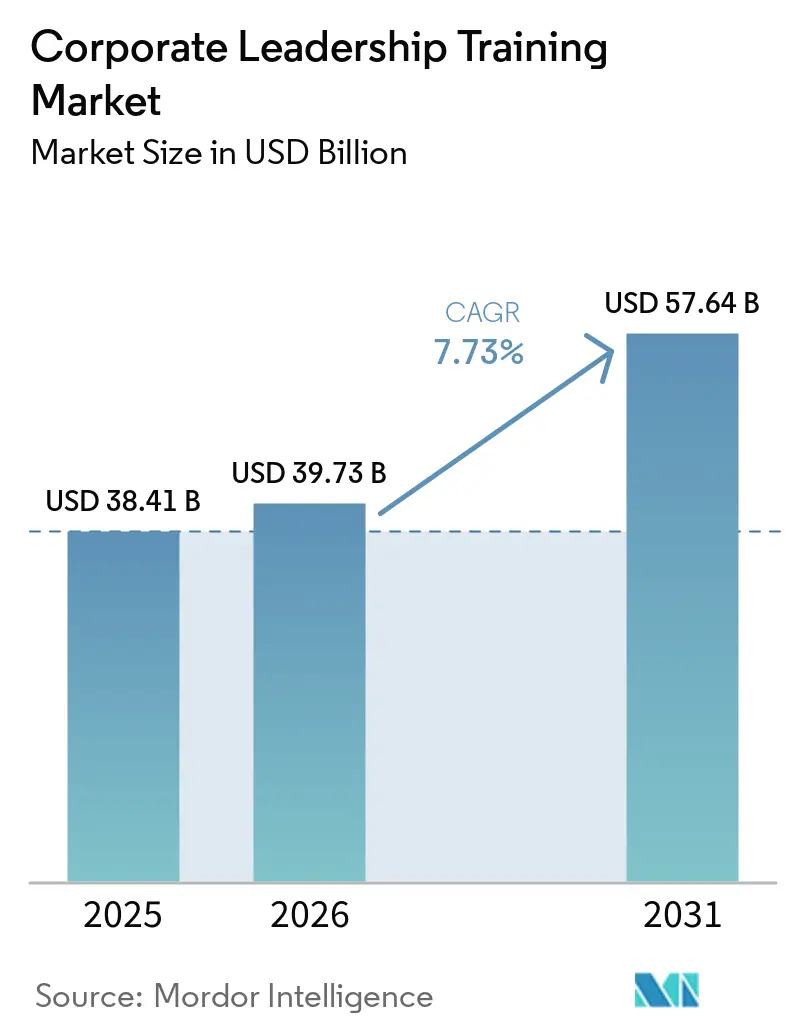
| Dimensione del mercato (2026) | 39.73 miliardo di dollari |
| Dimensione del mercato (2031) | 57.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.73% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla formazione alla leadership aziendale a cura di Mordor Intelligence
Si prevede che il mercato globale della formazione alla leadership aziendale crescerà da 38.41 miliardi di dollari nel 2025 a 39.73 miliardi di dollari nel 2026 e raggiungerà i 57.64 miliardi di dollari entro il 2031, con un CAGR del 7.73% nel periodo 2026-2031. Il mercato sta passando da programmi di coorte periodici a una formazione continua incentrata sull'esecuzione quotidiana. La formazione manageriale e di supervisione è rimasta la principale priorità di finanziamento per il 13° anno consecutivo nel 2026, a testimonianza del suo impatto percepito sulle prestazioni aziendali [1] McKinsey & Company, “The State of Organizations 2026,” McKinsey & Company, mckinsey.com.br . La domanda è trainata dall'adozione dell'IA, dai rischi di successione e dalle lacune nella leadership ibrida, rendendo lo sviluppo della leadership sempre più critico. In Europa, la spesa per conformità è in aumento poiché i mandati sull'alfabetizzazione all'IA trasformano i budget di formazione da facoltativi a obbligatori. Il panorama competitivo rimane frammentato, con i primi cinque fornitori che detengono una quota di mercato combinata del 35% nel 2025. Questa frammentazione crea opportunità per specialisti regionali, piattaforme di coaching digitale e fornitori di formazione supportati da società di consulenza, che possono competere attraverso diversi modelli di erogazione e segmenti di acquirenti.
Punti chiave del rapporto
- Per modalità di erogazione, la formazione in aula deteneva una quota del 42.63% del mercato globale della formazione alla leadership aziendale nel 2025, mentre si prevede che la formazione online crescerà a un tasso annuo composto del 7.94% fino al 2031.
- Per livello di leadership, la leadership di livello intermedio rappresentava una quota del 44.81% del mercato globale della formazione alla leadership aziendale nel 2025, mentre si prevede che la leadership emergente crescerà a un tasso annuo composto dell'8.06% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese rappresentavano una quota del 68.94% del mercato globale della formazione alla leadership aziendale nel 2025, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 9.46% fino al 2031.
- Per settore verticale, nel 2025 il settore BFSI deteneva una quota del 18.53% del mercato globale della formazione alla leadership aziendale, mentre si prevede che il settore IT e telecomunicazioni crescerà a un CAGR del 9.83% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 36.87% del mercato globale della formazione alla leadership aziendale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della formazione alla leadership aziendale
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune nella leadership dei team ibridi e distribuiti | + 1.4% | A livello globale, con la massima intensità in Nord America e Nord Europa. | A breve termine (≤ 2 anni) |
| Ricostruzione del percorso di successione tra i vari livelli manageriali. | + 1.2% | Globale, concentrato in Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| La trasformazione basata sull'IA richiede un aggiornamento delle competenze dei leader. | + 1.8% | A livello globale, con i primi successi in Nord America, nei centri tecnologici dell'Asia-Pacifico e nell'Unione Europea. | A breve termine (≤ 2 anni) |
| Passaggio a percorsi di apprendimento personalizzati e misurabili | + 1.0% | Nord America e Unione Europea, con ricadute sui principali mercati dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Le organizzazioni più snelle ampliano l'ambito di controllo dei manager. | + 0.9% | A livello globale, con effetti più marcati nei mercati post-ristrutturazione come Stati Uniti, Regno Unito e Germania. | Medio termine (2-4 anni) |
| Le difficoltà legate alle politiche di rientro in ufficio aumentano le esigenze di giudizio dei manager. | + 0.6% | Nord America e Unione Europea, con i primi successi nelle città chiave dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune nella leadership dei team ibridi e distribuiti
Il lavoro ibrido ha messo in luce un significativo divario formativo per i manager di prima linea e di livello intermedio nel mercato della formazione alla leadership aziendale. Solo il 25% dei manager ha ricevuto una formazione sulla gestione dei team, a dimostrazione del lento adattamento ai nuovi modelli di lavoro. Uno studio del 2025 ha evidenziato la necessità per i manager di combinare conoscenze tecnologiche, soft skills e competenze manageriali, sottolineando la richiesta di programmi di leadership aggiornati rispetto a moduli ristretti sui team virtuali [2] Cisco, “Hybrid Work 2025, How Leaders Can Get It Right,” Cisco Newsroom, newsroom.cisco.com . I dipendenti della Generazione Z sostengono una leadership abilitata dalla tecnologia e sono più propensi a lasciare i datori di lavoro la cui cultura di leadership non è in linea con le aspettative del lavoro ibrido. Gallup ha identificato una carenza formativa più ampia, con solo il 10% dei manager che ha ricevuto una formazione obbligatoria sulla leadership ibrida. Ciò rivela una sostanziale opportunità per programmi mirati nel mercato della formazione alla leadership aziendale.
Ricostruzione del percorso di successione tra i vari livelli manageriali.
Il rischio di successione è un fattore chiave nel mercato della formazione alla leadership aziendale, poiché le organizzazioni si trovano ad affrontare un elevato turnover e non possono fare affidamento su percorsi di promozione informali. Il 56% delle aziende non disponeva di una strategia di successione strutturata, evidenziando un significativo divario di preparazione per i ruoli critici [3] Society for Human Resource Management, “Why Succession Planning Should Go Beyond the C-Suite,” SHRM, shrm.org . Solo il 20% dei CHRO aveva leader preparati a ricoprire posizioni aziendali essenziali, sottolineando la debolezza del bacino di talenti nelle organizzazioni. La pianificazione della successione è emersa come una delle principali preoccupazioni per la maggior parte dei responsabili delle risorse umane, riflettendo la sua crescente importanza strategica. Di conseguenza, i budget per la formazione sono sempre più legati a risultati misurabili in termini di preparazione, piuttosto che allo sviluppo generale della leadership. I fornitori in grado di accelerare la preparazione alla leadership per i successori di direttori e vicepresidenti sono ben posizionati per assicurarsi contratti a lungo termine e mandati più ampi nel mercato della formazione alla leadership aziendale.
La trasformazione basata sull'IA richiede un aggiornamento delle competenze dei leader.
L'adozione dell'IA sta aumentando la domanda nel mercato della formazione alla leadership aziendale, poiché i manager gestiscono sia il personale che i flussi di lavoro basati sull'IA. Oltre la metà delle organizzazioni (55%) sta integrando l'IA generativa e l'apprendimento automatico nei programmi di leadership, incorporando l'IA nella formazione tradizionale. L'articolo 4 della legge europea sull'IA (AI Act) imporrà requisiti di alfabetizzazione sull'IA a partire da agosto 2026, promuovendo la formazione in materia di conformità in tutte le operazioni europee. I risultati di uno studio del 2026 indicano che le organizzazioni che integrano strategie di IA nelle funzioni HR e di formazione sono il 54% più efficaci. Ciò evidenzia la necessità di integrare la formazione alla leadership basata sull'IA in un più ampio percorso di sviluppo manageriale, piuttosto che considerarla un'area tecnica a sé stante.
Passaggio a percorsi di apprendimento personalizzati e misurabili
Il mercato della formazione alla leadership aziendale sta passando da modelli di iscrizione aperti e uniformi a percorsi di apprendimento personalizzati. Le organizzazioni che utilizzano approcci di apprendimento personalizzati per la forza lavoro hanno quasi tre volte più probabilità di ottenere migliori risultati aziendali e umani nel 2026. Tuttavia, solo l'8% delle organizzazioni si è valutato come altamente efficace nel soddisfare le esigenze di apprendimento continuo. Questo divario avvantaggia i fornitori che si concentrano su competenze, fidelizzazione e qualità del processo decisionale piuttosto che sui tassi di completamento dei corsi. Uno studio del 2025 ha rivelato che il 62% delle organizzazioni si affidava ancora ai sondaggi tra i dipendenti per misurare l'efficacia della leadership, evidenziando i limiti dei sistemi attuali. Poiché gli acquirenti richiedono prove di valore più chiare, il mercato sta assistendo a una crescente domanda di abbonamenti, valutazioni, coaching basato sull'intelligenza artificiale e monitoraggio integrato dell'impatto aziendale all'interno dei processi di apprendimento.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'attribuzione del ROI rimane difficile per i programmi di sviluppo delle competenze trasversali. | -0.5% | A livello globale, la situazione è più critica in Nord America e in Europa, dove il controllo sui direttori finanziari è più elevato. | Medio termine (2-4 anni) |
| Costi elevati del programma e notevole carico di lavoro dovuto all'assenza dall'attività lavorativa. | -0.4% | Globale, particolarmente limitante per le PMI e le organizzazioni con una struttura manageriale snella. | A breve termine (≤ 2 anni) |
| Privacy e attriti tra il consiglio dei lavoratori e la diagnostica basata sull'intelligenza artificiale | -0.3% | L'Unione Europea e il Regno Unito, con ripercussioni sulle aziende globali che impiegano forza lavoro europea | Medio termine (2-4 anni) |
| La stanchezza da contenuti autogestiti indebolisce il trasferimento comportamentale | -0.3% | A livello globale, con l'effetto più marcato nei mercati con un'elevata penetrazione dell'e-learning. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'attribuzione del ROI rimane difficile per i programmi di sviluppo delle competenze trasversali.
Collegare i cambiamenti nel comportamento di leadership ai risultati finanziari rimane una sfida fondamentale nel mercato della formazione alla leadership aziendale. Le pressioni sui costi derivanti dall'IA e i budget più ristretti hanno aumentato la pressione sui team delle risorse umane affinché giustifichino gli investimenti nella formazione. Sebbene il 62% delle organizzazioni utilizzi sondaggi tra i dipendenti per misurare l'efficacia della leadership, questi non soddisfano l'esigenza dei team finanziari di prove operative o commerciali. Molte aziende non monitorano i KPI finanziari per le iniziative di formazione, evidenziando lacune nell'infrastruttura di misurazione rispetto all'innovazione dei contenuti [4] Boston Consulting Group, “To Unlock the Full Value of AI, Invest in Your People,” BCG, bcg.com . Sebbene si preveda che i progressi nell'analisi dei dati affronteranno gradualmente questo problema, la crescita del budget per gli acquirenti aziendali continua a incontrare restrizioni in questo mercato.
Costi elevati del programma e notevole carico di lavoro dovuto all'assenza dall'attività lavorativa.
Il costo rimane una sfida importante nel mercato della formazione alla leadership aziendale. I formati con istruttore spesso richiedono viaggi, tempo del formatore e ore di assenza dei dipendenti dal lavoro. Le grandi aziende gestiscono questi costi più facilmente grazie a budget più consistenti e alla flessibilità offerta dai programmi multi-gruppo. Negli Stati Uniti, le organizzazioni hanno speso 102.8 miliardi di dollari in formazione nel 2025, con le grandi aziende che hanno investito in media 11.7 milioni di dollari all'anno, a dimostrazione del loro vantaggio di scala. Gli acquirenti più piccoli, privi di tali risorse, hanno storicamente investito meno nello sviluppo della leadership. Tuttavia, i modelli di abbonamento a costi inferiori stanno ora migliorando l'accesso. Il mercato sta assistendo a una più rapida adozione del digitale tra gli acquirenti più piccoli, poiché la flessibilità dell'erogazione riduce i costi diretti e minimizza la perdita di tempo da parte del management.
Analisi del segmento
Per modalità di erogazione: la personalizzazione digitale ridefinisce il nucleo ibrido
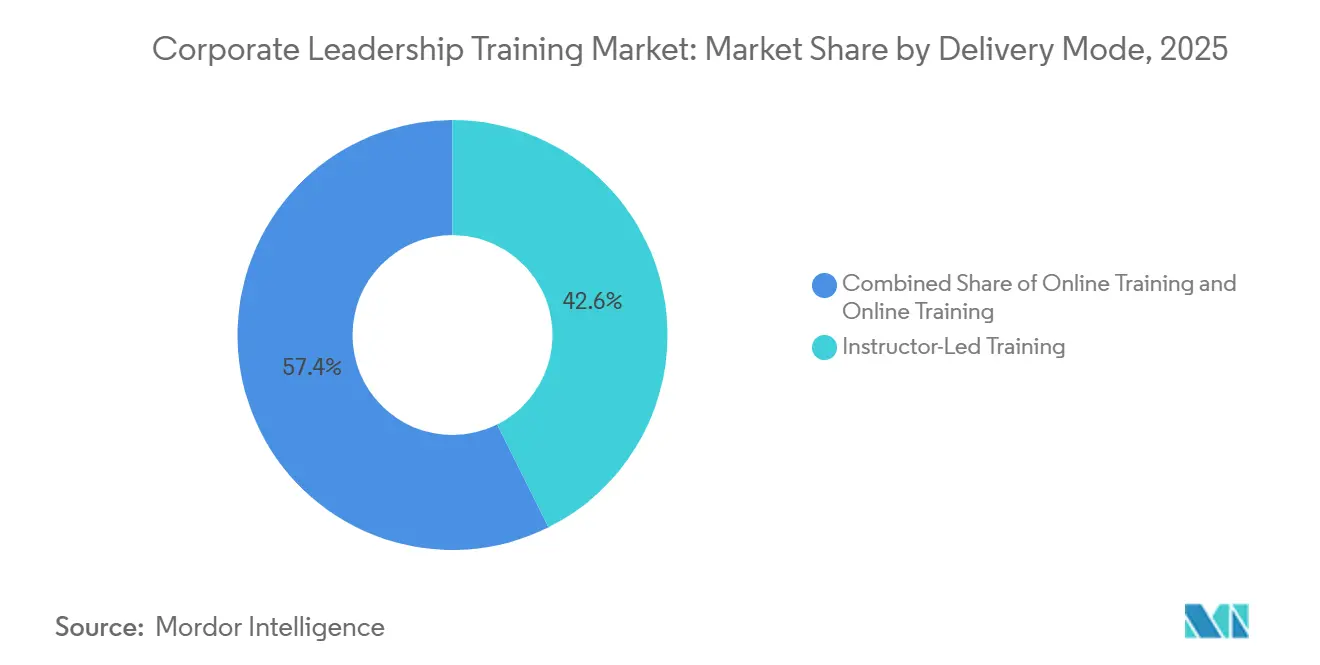
Nel 2025, la formazione in aula (Instructor-Led Training, ILT) deteneva una quota del 42.63% del mercato della formazione alla leadership aziendale. Ciò riflette la continua domanda di esperienze basate sulla fiducia e incentrate sul gruppo a livello dirigenziale e di alta direzione, dove il feedback e la responsabilizzazione hanno la precedenza sulla comodità. Solo il 26% dei leader ha valutato i propri programmi di sviluppo come di alta qualità, il che spiega perché le organizzazioni continuano a investire in esperienze in presenza anziché adottare completamente moduli digitali a basso costo. Il mercato della formazione alla leadership aziendale continua a valorizzare la formazione in presenza per i programmi rivolti ai responsabili decisionali senior o ai successori ad alto potenziale, poiché l'ILT si dimostra efficace nel favorire un cambiamento comportamentale più profondo e una maggiore interazione tra pari.
Si prevede che la formazione online crescerà a un tasso annuo composto (CAGR) del 7.94% fino al 2031, trainata dalla crescente importanza della scalabilità e della flessibilità. Skillsoft ha registrato un aumento del 341% su base annua nell'utilizzo del suo simulatore CAISY nell'anno fiscale 2026, con lo strumento disponibile in oltre 40 lingue, a dimostrazione dell'efficacia e delle capacità di localizzazione dei formati online basati sull'intelligenza artificiale. Le organizzazioni stanno adottando sempre più modelli di erogazione blended che combinano apprendimento in aula, sessioni virtuali con istruttore, strumenti di supporto al lavoro e coaching, rafforzando il ruolo dell'apprendimento ibrido rispetto alla completa sostituzione digitale. Gli acquirenti nei settori regolamentati si stanno concentrando su progetti verificabili e sulla qualità del servizio, consentendo ai programmi online strutturati di espandersi senza sostituire i formati in presenza. La formazione in aula mantiene la sua posizione, mentre i formati online e blended continuano a crescere tra i responsabili di prima linea e i leader emergenti.
Per livello di leadership: i dirigenti di livello intermedio guidano le entrate, i leader emergenti guidano la crescita
Nel 2025, la leadership di livello intermedio deteneva il 44.81% della quota di mercato della formazione alla leadership aziendale, risultando il segmento più ampio. Questo gruppo funge da ponte tra strategia ed esecuzione, traducendo i piani in operazioni quotidiane e gestendo i cambiamenti provenienti dai dirigenti senior e dai team operativi. Il 73% delle organizzazioni riconosce la necessità di ridefinire il ruolo del manager, ma solo una piccola parte ha compiuto progressi significativi, evidenziando una forte domanda insoddisfatta. I programmi per manager di livello intermedio incentrati su coaching, delega ed esecuzione continuano a generare un fatturato considerevole, mentre i programmi per dirigenti di alto livello, pur avendo un numero inferiore di partecipanti, contribuiscono in modo significativo grazie a prezzi più elevati per partecipante.
Il segmento della leadership emergente è quello in più rapida crescita, con un CAGR (tasso di crescita annuale composto) previsto dell'8.06% fino al 2031, a testimonianza di una più ampia espansione dello sviluppo della leadership a tutti i livelli aziendali. Questo cambiamento è guidato dalla crescente enfasi sui percorsi di leadership per i giovani professionisti e sui percorsi di sviluppo strutturati prima che i dipendenti assumano ruoli manageriali. Si allinea inoltre con le strategie di fidelizzazione, poiché i dipendenti più giovani danno priorità alla chiarezza delle opportunità di crescita. Tuttavia, solo il 35% dei leader in prima linea dichiara di trovare il proprio ruolo significativo, il che indica che il solo sviluppo delle competenze potrebbe non essere sufficiente a trattenere i talenti. I fornitori che integrano lo sviluppo delle competenze con la definizione di uno scopo e la chiarezza di carriera sono in una posizione migliore per conquistare quote di mercato in questo segmento della formazione alla leadership aziendale.
In base alle dimensioni dell'organizzazione: le grandi imprese sono il punto di riferimento, le PMI accelerano
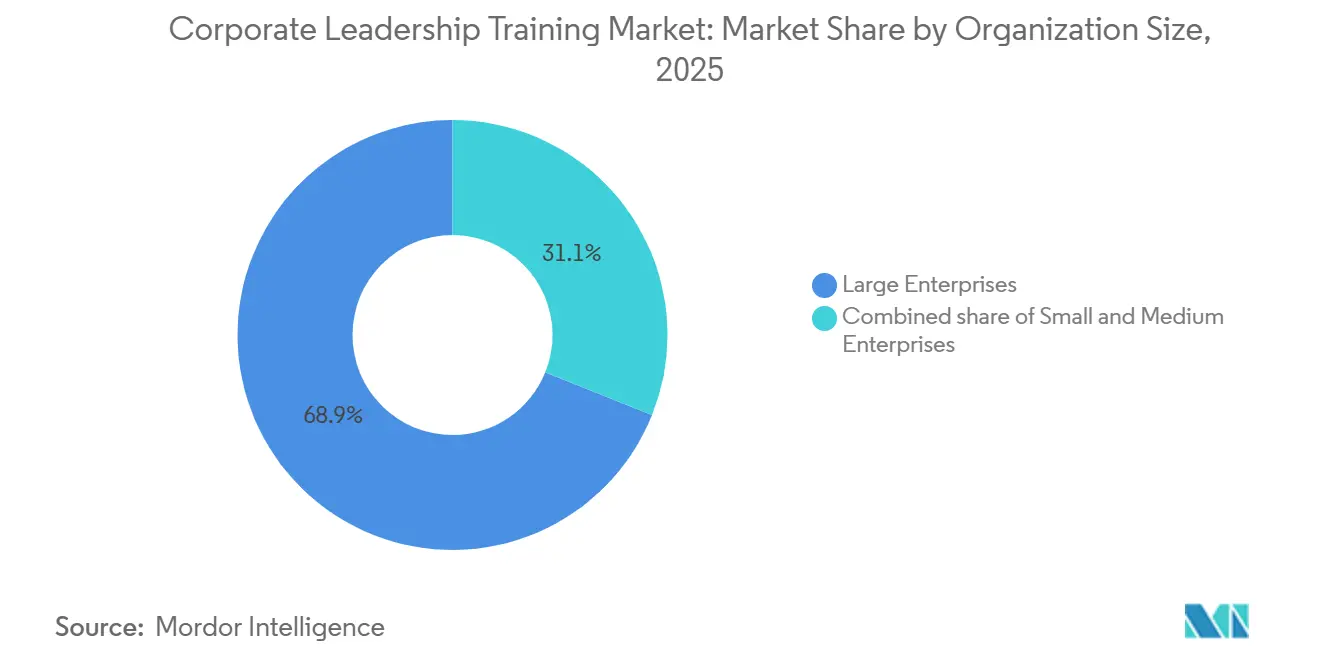
Nel 2025, le grandi imprese rappresentavano il 68.94% del mercato della formazione per la leadership aziendale, grazie a budget più consistenti, processi di approvvigionamento centralizzati e alla capacità di stipulare accordi pluriennali. Queste organizzazioni investono in contenuti personalizzati, gestiscono il tempo libero dei dipendenti e implementano diversi modelli di erogazione a livello regionale e per tutti i livelli dirigenziali. Negli Stati Uniti, le aziende hanno speso 102.8 miliardi di dollari in formazione nel 2025, con un aumento del 4.9% rispetto all'anno precedente. Le grandi aziende hanno speso in media 11.7 milioni di dollari, a testimonianza del loro vantaggio di scala. Sebbene questa cifra sia diminuita rispetto alla media di 13.3 milioni di dollari del 2024, i budget sono rimasti sufficienti a supportare programmi e implementazioni di ampio respiro. Il mercato si basa sulle grandi imprese per la stabilità dei ricavi, in quanto finanziano percorsi formativi completi anziché singoli corsi.
Le PMI cresceranno a un tasso annuo composto del 9.46% fino al 2031, grazie a metodi di erogazione accessibili che riducono le barriere all'accesso. La crescita deriva da una migliore progettazione dei prodotti, da prezzi in abbonamento e da un coaching supportato dall'intelligenza artificiale che si adatta a diverse esigenze senza la necessità di un'intensa attività in presenza. BetterUp ha introdotto l'AI Coaching nel gennaio 2025, combinando l'intelligenza artificiale basata su dati concreti con un coaching umano scalabile per affrontare le sfide di accessibilità economica e personalizzazione per le organizzazioni più piccole. I fornitori offrono sempre più spesso un supporto alla leadership di livello enterprise in formati modulari basati su postazioni, consentendo alle piccole imprese di adottare approcci digitali anziché la consulenza tradizionale. Sebbene le PMI crescano più velocemente del mercato complessivo, il loro fatturato rimane inferiore a quello delle grandi imprese.
Per settore verticale: il settore bancario e finanziario (BFSI) è in testa per spesa, mentre la tecnologia accelera per urgenza.
Nel 2025, il settore BFSI (Banking, Financial Services and Insurance) deteneva una quota del 18.53% del mercato della formazione alla leadership aziendale, trainato da rigorosi requisiti di governance, gerarchie gestionali strutturate e una costante domanda di leadership consapevole dei rischi all'interno di team regolamentati. La formazione alla leadership nel settore BFSI è fondamentale, poiché la qualità della supervisione ha un impatto sulla conformità, sulla fiducia dei clienti e sul controllo operativo. Ciò garantisce una domanda costante anche in periodi di ristrettezze di bilancio, rendendo il settore BFSI una fonte affidabile di formazione strutturata sul mercato.
Il settore IT e delle telecomunicazioni è quello in più rapida crescita, con un CAGR del 9.83% fino al 2031, alimentato dalla rapida espansione, dalle promozioni veloci e dalla necessità di trasformare gli specialisti tecnici in leader. Il settore deve inoltre affrontare la pressione di sviluppare una leadership pronta per l'IA, mantenendo al contempo la velocità di esecuzione, il che aumenta l'importanza di una formazione manageriale strutturata. I settori sanitario e delle scienze della vita sono aree di crescita chiave, poiché le organizzazioni si adattano ai cambiamenti post-pandemici e all'integrazione digitale. Il settore manifatturiero rimane fondamentale per la formazione della leadership in prima linea. Nel luglio 2025, NIIT Learning Systems ha annunciato l'acquisizione di MST Group per potenziare le capacità di apprendimento gestito nei settori industriale e automobilistico tedeschi. La domanda del settore pubblico è in aumento, poiché i governi danno priorità alla preparazione all'IA, alla governance e allo sviluppo della leadership nei dipendenti pubblici, espandendo il mercato oltre i tradizionali acquirenti del settore privato.
Analisi geografica
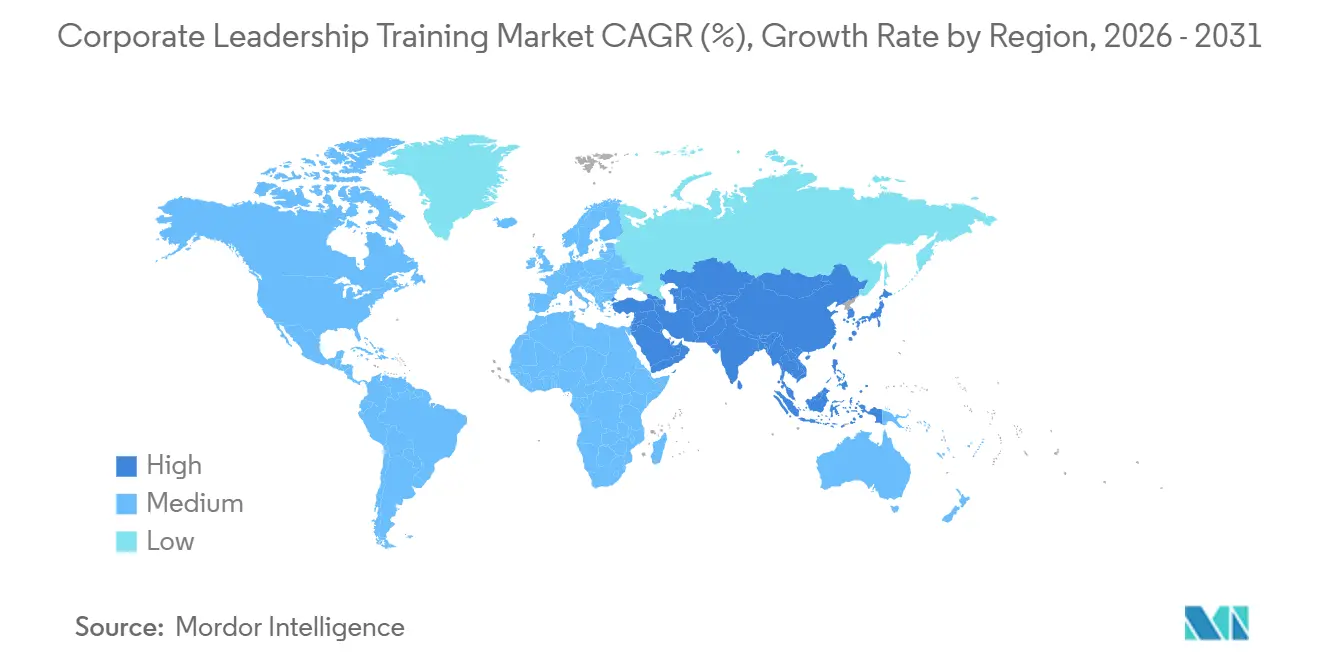
Nel 2025, il Nord America ha rappresentato il 36.87% della quota di mercato della formazione alla leadership aziendale, mantenendo la sua posizione di leader in termini di fatturato. Gli Stati Uniti hanno guidato questo primato grazie alla loro vasta base di formazione aziendale, a un ecosistema consolidato di fornitori esterni e a funzioni di apprendimento aziendale ben strutturate. Le organizzazioni statunitensi hanno speso 102.8 miliardi di dollari in formazione nel 2025, con una spesa per prodotti e servizi esterni in aumento del 29% a 16 miliardi di dollari, a testimonianza della crescente dipendenza da fornitori terzi. Quasi il 25% delle organizzazioni ha ampliato il proprio personale addetto allo sviluppo dei talenti nel 2025, parallelamente a una maggiore adozione di diverse metodologie di erogazione. Canada e Messico hanno contribuito attraverso ricadute positive da programmi multinazionali e investimenti locali nella pianificazione della successione, sebbene l'analisi del ROI rimanga una sfida fondamentale.
La regione Asia-Pacifico è quella in più rapida crescita nel mercato della formazione alla leadership aziendale, con un tasso di crescita annuo composto (CAGR) previsto del 9.83% fino al 2031. La crescita è trainata da un'ampia popolazione di leader emergenti, dalla digitalizzazione delle imprese e da maggiori investimenti nella formazione manageriale in India, Cina, Giappone e Sud-est asiatico. Oltre 5,000 partecipanti provenienti da più di 90 aziende clienti in oltre 30 paesi hanno usufruito dei servizi di sviluppo delle risorse umane nell'anno fiscale 2025, in concomitanza con il lancio di nuovi programmi di leadership in lingua inglese nel 2026. Inoltre, un protocollo d'intesa firmato con la Confederazione dell'Industria Indiana nel maggio 2026 mira a promuovere la governance dell'IA e la formazione alla leadership digitale in India, rafforzando l'infrastruttura di erogazione dei programmi. Questi sviluppi posizionano la regione Asia-Pacifico per una crescita più rapida rispetto ai mercati occidentali.
Il mercato europeo della formazione manageriale aziendale è plasmato dalle pressioni normative e dalla domanda di apprendimento dettata dalla conformità. L'AI Act dell'Unione Europea ha aumentato la necessità di formazione sull'alfabetizzazione all'IA e sull'uso responsabile, aggiungendo un ulteriore livello di conformità ai budget. Germania e Regno Unito sono i mercati più grandi, sebbene il quadro di cogestione tedesco rallenti l'adozione di sistemi diagnostici basati sull'IA, favorendo al contempo i fornitori con una solida documentazione di conformità. NIIT Learning Systems ha acquisito la società tedesca MST Group nel luglio 2025 per 22.37 milioni di euro (24.1 milioni di dollari), a testimonianza della fiducia nella regione DACH. Il Medio Oriente e l'Africa, pur avendo un fatturato inferiore, stanno acquisendo importanza grazie ai programmi nazionali di sviluppo dei talenti e alle iniziative sostenute dai governi.
Panorama competitivo
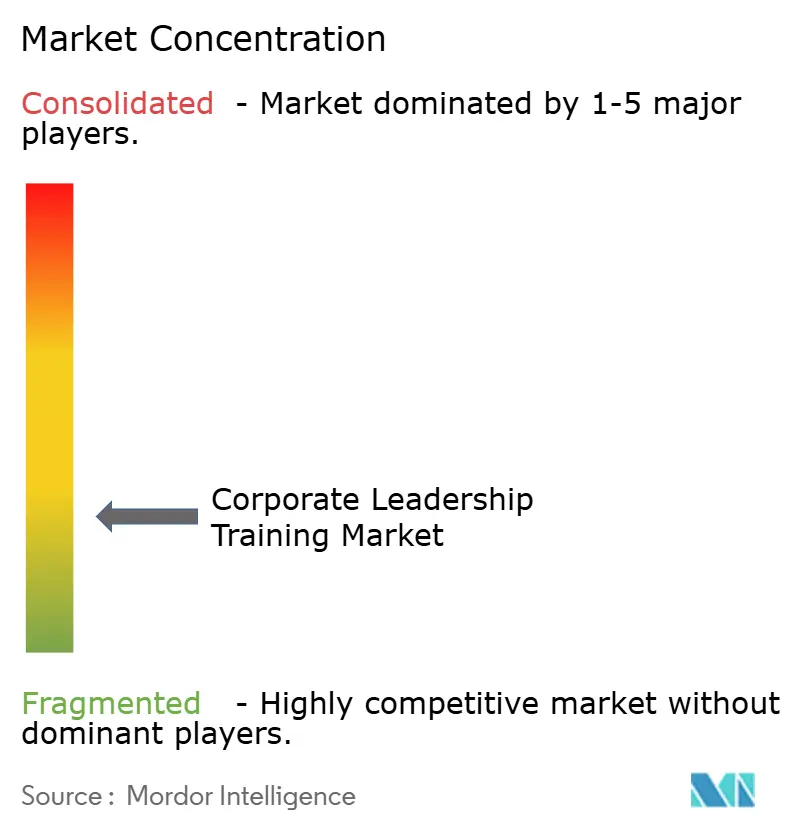
Il mercato della formazione alla leadership aziendale rimane frammentato, con i principali fornitori che detengono una quota limitata del fatturato totale. Dale Carnegie & Associates, FranklinCovey, Korn Ferry, Center for Creative Leadership e Skillsoft detengono collettivamente una piccola parte, lasciando una domanda significativa per specialisti regionali, piattaforme di coaching digitale, istituti accademici affiliati e fornitori legati alla consulenza. Korn Ferry ha lanciato la Korn Ferry Talent Suite all'inizio del 2026, una piattaforma SaaS basata sull'intelligenza artificiale che integra le sue risorse di people science per aumentare i ricavi da abbonamento e ridurre la dipendenza dal lavoro basato su progetti. Skillsoft ha registrato una crescita sostanziale nell'adozione dell'IA nella formazione aziendale, con notevoli aumenti nel completamento dei benchmark di IA e nel lancio di simulatori durante l'anno fiscale 2026.
La concorrenza si sta intensificando nel settore dei programmi di studio specifici e delle valutazioni basate sull'intelligenza artificiale. FranklinCovey ha osservato un cambiamento nella domanda degli acquirenti, che si orienta verso contenuti di leadership incentrati su disciplina esecutiva, fiducia e adattabilità durante le trasformazioni guidate dall'IA. All'inizio del 2026, Pearson e Deloitte hanno annunciato un'alleanza strategica per sviluppare soluzioni complete per la gestione dei talenti, la leadership e lo sviluppo della forza lavoro, segnalando una maggiore concorrenza tra società di consulenza e fornitori di proprietà intellettuale per la formazione. Gli acquirenti aziendali stanno applicando standard di qualità più rigorosi, tra cui la progettazione dei servizi e le credenziali di coaching, rendendo difficile per i fornitori a basso costo competere esclusivamente sul prezzo. A differenza di altri settori delle tecnologie per le risorse umane, il mercato non si sta consolidando rapidamente sotto il controllo di pochi attori dominanti.
Le realtà più piccole continuano a rivoluzionare il mercato con modelli di erogazione scalabili. CoachHub ha ottenuto un significativo finanziamento per la crescita alla fine del 2024, al fine di espandere gli investimenti nell'intelligenza artificiale e l'offerta di prodotti, a dimostrazione della fiducia degli investitori nelle piattaforme di coaching digitale. BetterUp ha lanciato AI Coaching all'inizio del 2025, passando da un modello di coaching esclusivamente umano a un approccio ibrido. Tutte le aziende menzionate rimangono rilevanti nello sviluppo della leadership, nel coaching e nella formazione aziendale. Mentre nomi emergenti come Cornerstone OnDemand e Pearson Enterprise Learning & Skills guadagnano visibilità, il mercato continua a supportare una vasta gamma di fornitori, anziché consolidarsi in una struttura in cui il vincitore prende la maggior parte.
Formazione alla leadership aziendale per leader del settore
Dale Carnegie & Associates
Franklin Covey
Korn Ferry
Centro per la leadership creativa
Skillsoft
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Skillsoft ha lanciato il suo Leadership Development Refresh (SLDP) sulla piattaforma Percipio, con 12 moduli basati su un framework di eccellenza sviluppato con 11 esperti. L'aggiornamento include un'esperienza utente modernizzata e supporta oltre 95 milioni di utenti, tra cui il 60% delle aziende Fortune 1000.
- Maggio 2026: NUS-ISS (Istituto di Scienze dei Sistemi dell'Università Nazionale di Singapore) ha firmato un protocollo d'intesa con la Confederazione dell'Industria Indiana (CII) in occasione del CII Annual Business Summit 2026 a Nuova Delhi per promuovere la governance dell'IA e la formazione alla leadership digitale in India, con programmi biennali previsti fino al 2028.
- Aprile 2026: GLOBIS Corporation ha lanciato in Giappone il suo primo Visionary Leadership Program in lingua inglese, rivolto a dirigenti di tutto il mondo. Entro l'anno fiscale 2025, l'obiettivo è di offrire programmi di sviluppo della leadership a oltre 5,000 partecipanti provenienti da più di 90 aziende clienti in oltre 30 paesi.
- Febbraio 2026: Pearson e Deloitte hanno stretto un'alleanza strategica per sviluppare e fornire soluzioni integrate per lo sviluppo dei talenti, della leadership e della forza lavoro a imprese e governi di tutto il mondo, combinando l'esperienza di Pearson nel settore dell'apprendimento con le capacità di consulenza e la rete di clienti di Deloitte.
Ambito del rapporto sul mercato globale della formazione alla leadership aziendale
| Formazione online |
| Formazione con istruttore |
| Allenamento misto |
| Leadership emergente |
| Leadership di livello intermedio |
| Leadership Esecutivo |
| Grandi imprese |
| Piccole e medie imprese |
| Tecnologia dell'informazione e telecomunicazioni |
| BFSI |
| Sanità e scienze della vita |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Servizi professionali |
| Energia e Utilities |
| Imprese del settore pubblico e a partecipazione statale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per modalità di consegna | Formazione online | |
| Formazione con istruttore | ||
| Allenamento misto | ||
| Per livello di leadership | Leadership emergente | |
| Leadership di livello intermedio | ||
| Leadership Esecutivo | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per settore verticale | Tecnologia dell'informazione e telecomunicazioni | |
| BFSI | ||
| Sanità e scienze della vita | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Servizi professionali | ||
| Energia e Utilities | ||
| Imprese del settore pubblico e a partecipazione statale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della formazione alla leadership aziendale entro il 2031?
Si prevede che il mercato della formazione alla leadership aziendale raggiungerà i 57.64 miliardi di dollari entro il 2031, rispetto ai 39.73 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.73% nel periodo 2026-2031.
Quale formato di distribuzione genera maggiori ricavi e quale cresce più rapidamente?
Nel 2025, la formazione in aula con istruttore deteneva la quota maggiore del 42.63%, mentre si prevede che la formazione online crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.94% fino al 2031.
Perché le aziende stanno aumentando proprio ora gli investimenti nello sviluppo della leadership?
La spesa è sostenuta dalla formazione continua dei manager in ambito di intelligenza artificiale, dalla copertura dei piani di successione, dalla carenza di competenze per il lavoro ibrido e da una maggiore pressione per dimostrare risultati di leadership misurabili.
Quale livello di leadership genera oggi la maggiore domanda?
Nel 2025, la leadership di livello intermedio ha rappresentato la quota maggiore, pari al 44.81%, poiché questi manager si trovano al centro dell'esecuzione e del cambiamento organizzativo.
Quale gruppo di acquirenti si sta espandendo più rapidamente?
Le PMI stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.46% fino al 2031, grazie alle piattaforme digitali e al supporto basato sull'intelligenza artificiale che riducono i costi e le barriere di implementazione che un tempo limitavano l'adozione.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.83% fino al 2031, grazie ai crescenti investimenti in talenti, alla maggiore disponibilità di leader emergenti e al rafforzamento delle partnership istituzionali in tutta la regione.


