

Dimensioni e quota di mercato dei minimarket
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
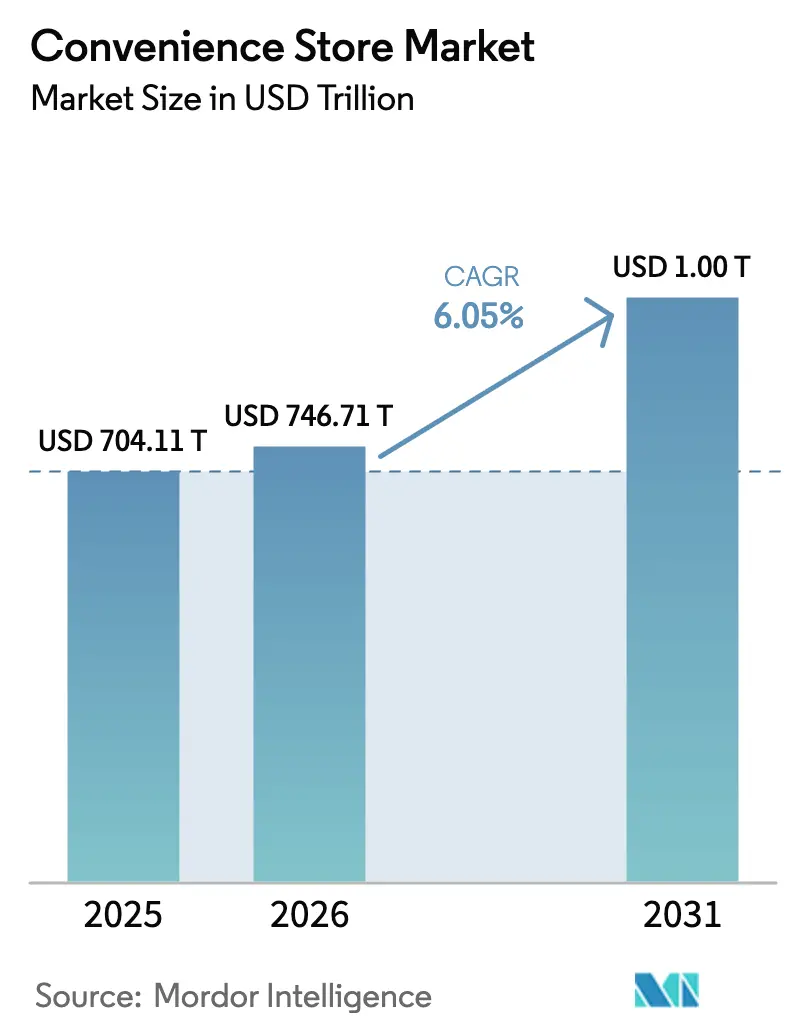
| Dimensione del mercato (2026) | 746.71 miliardo di dollari |
| Dimensione del mercato (2031) | 1001.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
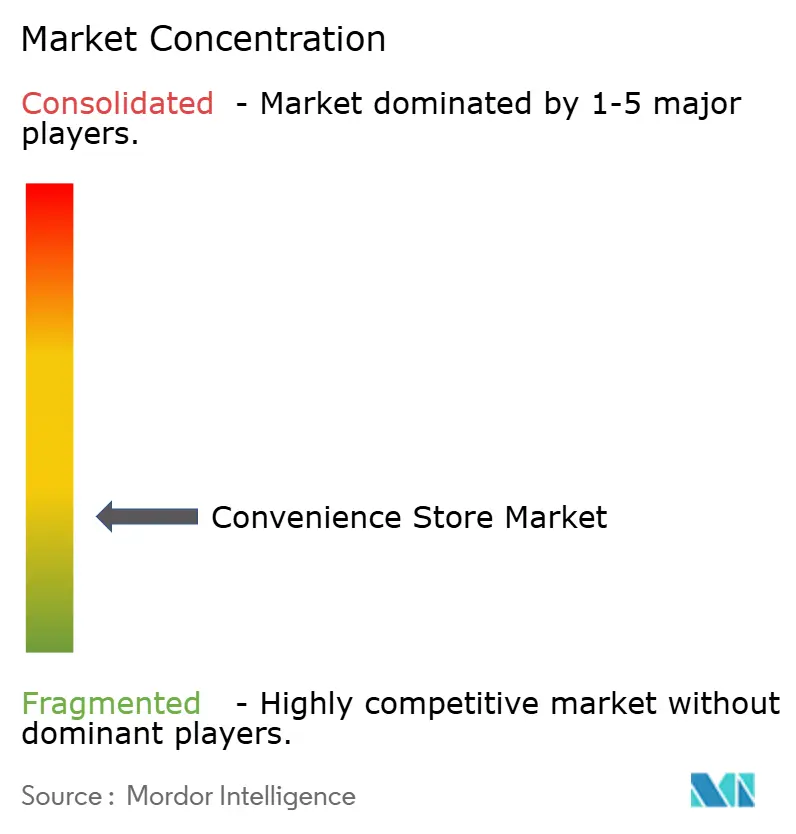
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei minimarket di Mordor Intelligence
Il mercato dei minimarket aveva un valore di 704.11 miliardi di dollari nel 2025 e si prevede che crescerà da 746.71 miliardi di dollari nel 2026 a 1001.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% durante il periodo di previsione (2026-2031). La crescita è trainata dalla migrazione verso le aree urbane, dalla crescente domanda di acquisti immediati e dall'integrazione digitale di strumenti di ordinazione, fidelizzazione e pagamento in tutti i formati. Gli operatori stanno ampliando i menu di cibi pronti, integrando le stazioni di ricarica per veicoli elettrici e applicando analisi in tempo reale per ridurre i tempi di rifornimento, il che aumenta il valore medio dello scontrino anche quando i volumi di carburante diminuiscono. Le acquisizioni da parte di fondi di private equity e le fusioni e acquisizioni aziendali rimangono attive perché il settore offre flussi di cassa prevedibili e un flusso costante di clienti, mentre gli incentivi normativi per le infrastrutture di energia alternativa aprono nuove fonti di reddito. L'intensità competitiva all'interno del mercato rimane moderata, poiché le principali catene rappresentano solo una quota limitata del fatturato globale. Questo scenario crea opportunità per gli operatori di fascia media e regionale di acquisire un vantaggio competitivo concentrandosi su strategie di localizzazione, ampliando i propri portafogli di prodotti e sfruttando attività promozionali basate sui dati per attrarre e fidelizzare i clienti.
Punti chiave del rapporto
- Per categoria di prodotto, i prodotti di prima necessità hanno dominato il mercato dei minimarket con una quota del 56.12% nel 2025; si prevede che i prodotti di emergenza aumenteranno a un CAGR del 9.38% entro il 2031.
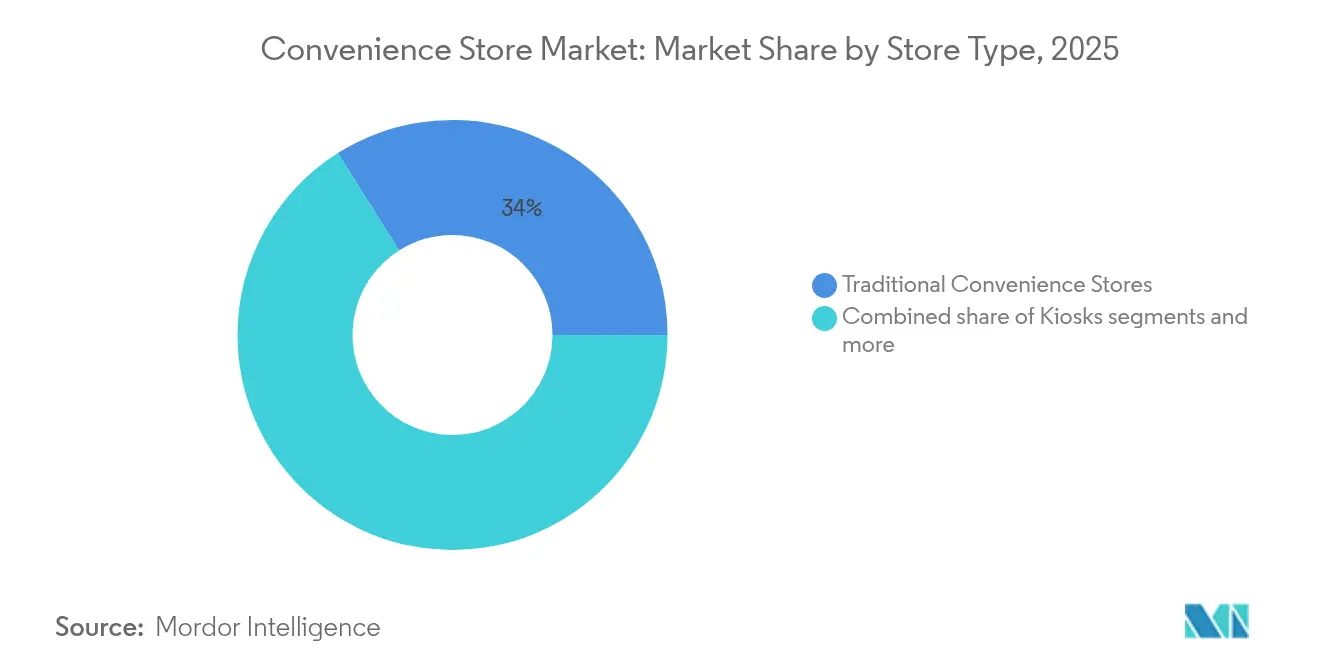
- Per tipologia di negozio, nel 2025 i minimarket tradizionali detenevano una quota di fatturato del 33.95% del mercato dei minimarket, mentre gli ipermercati stanno crescendo a un CAGR del 10.35% fino al 2031.
- In base al modello di proprietà, nel 2025 le catene di proprietà aziendale rappresentavano il 47.05% del mercato dei minimarket; i negozi in franchising sono destinati a crescere a un CAGR del 9.45% nel periodo di previsione.
- In termini geografici, il Nord America ha rappresentato il 38.10% del fatturato del mercato dei minimarket nel 2025, mentre si prevede che l'Asia-Pacifico registrerà il CAGR regionale più rapido, pari all'8.22% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei minimarket
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Picco della domanda di micro-evasione degli ordini nelle aree urbane | + 1.2% | Globale, concentrato in aree urbane dense | Medio termine (2-4 anni) |
| Raggruppamenti di private equity ricchi di liquidità | + 0.8% | Nord America ed Europa principalmente | A breve termine (≤ 2 anni) |
| Commissioni per la lotteria e il gioco d'azzardo digitale | + 0.6% | Nord America, espansione in APAC | Medio termine (2-4 anni) |
| Aumento del traffico pedonale tramite caricabatterie EV | + 1.1% | Nord America e UE leader, APAC seguito | A lungo termine (≥ 4 anni) |
| Ritiro dei kit pasto in abbonamento | + 0.4% | Nord America e Europa urbane | Medio termine (2-4 anni) |
| Analisi del planogramma in tempo reale | + 0.7% | I mercati globali tecnologicamente avanzati per primi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Picco della domanda di micro-evasione degli ordini nelle aree urbane
I centri urbani densamente popolati si affidano sempre più ai minimarket come hub dell'ultimo miglio per servizi di consegna in due ore e in giornata, consentendo agli operatori di servire sia ordini walk-in che ordini digitali dallo stesso scaffale. Nel 2024, Casey's ha completato l'acquisizione di uno Star Food Store situato in Texas, rafforzando strategicamente la propria presenza in zone favorevoli alle consegne. Si prevede che questa acquisizione genererà ricavi incrementali mantenendo una crescita minima dei costi fissi, riflettendo un approccio calcolato all'espansione operativa e all'ottimizzazione delle risorse. L'espansione di 70 negozi di Wawa nel sud-est segue una logica simile, garantendo nodi sufficienti per garantire finestre di consegna di 15 minuti. Gli strumenti di planogramma in tempo reale trasmettono i segnali di domanda direttamente ai centri di distribuzione, mantenendo in magazzino gli SKU ad alta velocità e riducendo gli sprechi. Le normative urbanistiche comunali riservano sempre più permessi di parcheggio a bordo strada alle aziende che gestiscono punti vendita fisici, spostando il vantaggio competitivo verso i marchi di minimarket affermati.
Raggruppamenti di private equity ricchi di liquidità
First Reserve ha esplorato una vendita di Refuel per 1.5 miliardi di dollari, sottolineando come gli sponsor finanziari considerino la categoria difensiva, generatrice di cassa e pronta per l'uscita [1] Greg Lindenberg, “Casey's Exceeds $1 Billion in EBITDA for First Time in C-Store Chain's History,” CSP Daily News, cspdailynews.com . La decisione di Arko Corp. di cedere i suoi negozi gestiti direttamente, valutati a 2 miliardi di dollari, riflette significative opportunità sia per gli acquirenti strategici che per gli sponsor di private equity. La recente acquisizione da parte di Casey dei siti CEFCO dimostra come le aziende utilizzino strategicamente il finanziamento del debito per competere con il capitale privato, ottenendo efficienze operative in aree come l'approvvigionamento di carburante e la logistica degli alimenti preparati. Questi sviluppi, nel loro complesso, guidano la professionalizzazione delle operazioni, migliorano la standardizzazione dei dati e facilitano l'accesso al capitale nel mercato dei minimarket, promuovendo un panorama industriale più competitivo e snello.
Commissioni per la lotteria e il gioco d'azzardo digitale
L'approvazione delle lotterie online in Massachusetts e l'introduzione dei terminali self-service in Canada hanno generato entrate da commissioni ad alto margine che richiedono poca manodopera aggiuntiva. I canali digitali migliorano significativamente l'accessibilità e la distribuzione delle vendite dei biglietti, consentendo un coinvolgimento più ampio del pubblico. Nel frattempo, i negozi fisici fungono da punti di contatto strategici facilitando le attività di riscatto dei premi, che a loro volta generano ricavi incrementali attraverso l'aumento delle vendite accessorie. I moduli di verifica dell'età si integrano con l'hardware POS esistente, una barriera per le bodegas indipendenti ma un semplice aggiornamento per gli operatori delle catene. Con la ricerca di nuove entrate fiscali da parte degli stati americani, si prevede che un numero sempre maggiore di giurisdizioni autorizzerà le lotterie digitali, sostenendo questo motore nel medio termine.
Aumento del traffico pedonale tramite caricabatterie EV
Pilot Company, che gestisce una rete di oltre 130 stazioni di ricarica rapida, ha registrato una crescita significativa sia del traffico clienti che dei ricavi. Questa espansione evidenzia la crescente domanda di infrastrutture per veicoli elettrici (EV) e il suo impatto positivo sulle prestazioni aziendali [2] Consumer Reports Staff, “Where to Charge Your Electric Car,” Consumer Reports, consumerreports.org . Una considerevole percentuale di conducenti di veicoli elettrici (EV) acquista cibo o bevande durante le sessioni di ricarica, che in genere durano diversi minuti. Questo comportamento si traduce in valori di transazione più elevati rispetto alle visite degli utenti di veicoli a benzina. Gli incentivi fiscali federali attualmente sovvenzionano fino a una parte significativa delle spese di installazione per i caricabatterie rapidi a corrente continua, migliorando così il ritorno sull'investimento per le aziende che adottano questa tecnologia. Inoltre, i primi ad adottare questa tecnologia ottengono un vantaggio competitivo grazie all'esclusività della posizione, poiché i quadri normativi richiedono sempre più l'integrazione delle infrastrutture per veicoli elettrici nei nuovi sviluppi immobiliari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rinnovi crescenti dei contratti di locazione urbana | -1.4% | Centri urbani globali, in particolare nel Nord America | A breve termine (≤ 2 anni) |
| Limiti più severi per i prodotti HFSS | -0.9% | Leader in Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Carenza di manodopera e aumento del salario minimo | -1.1% | Mercati sviluppati a livello globale | A breve termine (≤ 2 anni) |
| Responsabilità per la sicurezza informatica dei sistemi di self-checkout | -0.6% | Mercati tecnologicamente avanzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rinnovi crescenti dei contratti di locazione urbana
Nel quarto trimestre del 2024, il canone medio di locazione per i centri commerciali negli Stati Uniti ha raggiunto i 24.76 dollari al piede quadrato, riflettendo la continua domanda di spazi commerciali e la resilienza del mercato immobiliare commerciale (CBRE.COM). La compressione del tasso di capitalizzazione continua a sostenere valutazioni immobiliari elevate, che, a loro volta, determinano aumenti significativi nei tassi di rinnovo. Questa tendenza emerge in un momento in cui le sfide macroeconomiche stanno esercitando una pressione sulla spesa discrezionale dei consumatori. 7-Eleven ha chiuso 400 siti nordamericani sottoperformanti alla fine del 2024, principalmente in aree metropolitane ad alta intensità di affitto, per riciclare il capitale in formati ad alto rendimento. Le leggi urbanistiche spesso bloccano la delocalizzazione in quartieri più economici senza un nuovo permesso per i serbatoi di carburante, bloccando gli operatori in scale mobili che comprimono i margini.
Carenza di manodopera e aumento del salario minimo
Casey ha ridotto le ore di lavoro per sette trimestri consecutivi, ma ha comunque dovuto affrontare un leggero aumento delle spese per i dipendenti a parità di negozio nell'anno fiscale 2024. I turni notturni rimangono i più difficili da gestire a causa di problemi di sicurezza e della scarsa disponibilità di mezzi pubblici. Murphy USA ha registrato un aumento delle spese operative, principalmente dovuto all'aumento dei salari e dei costi di manutenzione. Questa tendenza è in gran parte attribuibile alle giurisdizioni che implementano aumenti del salario minimo a un ritmo superiore ai miglioramenti della produttività, esercitando così una pressione al rialzo sulle spese operative a livello di punto vendita. Le casse automatiche, l'inventario basato sull'intelligenza artificiale e i distributori automatici di carburante attenuano, ma non compensano completamente, la pressione al rialzo, in particolare per i negozi indipendenti che non hanno le dimensioni necessarie per ammortizzare la tecnologia.
Analisi del segmento
Per tipo di prodotto: i prodotti di emergenza guidano la crescita dei premi
I prodotti di base hanno rappresentato il 56.12% del fatturato del 2025 all'interno della quota di mercato dei minimarket, sottolineando la dipendenza dei consumatori da bevande, snack e beni di prima necessità. I prodotti di emergenza, sebbene più piccoli in termini assoluti, dovrebbero crescere a un CAGR del 9.38%, capitalizzando sulle perturbazioni meteorologiche e sugli shock di approvvigionamento che reindirizzano gli acquirenti dai supermercati ai negozi più vicini. La crisi del COVID-19 ha dimostrato la resilienza del formato come nodo di quasi-servizio pubblico quando i punti vendita più grandi hanno dovuto affrontare il coprifuoco. I cibi pronti accentuano la differenziazione: Casey's ha aumentato il fatturato dei cibi pronti e delle bevande dispensate dell'11.4% su base annua, raggiungendo i 349 milioni di dollari nel terzo trimestre del 2024, a dimostrazione dell'incremento del margine derivante dalle linee di prodotti caldi. I prodotti d'impulso si collocano tra i due, alimentati da un posizionamento strategico di cap-cap e da pacchetti promozionali che sfruttano la psicologia del consumo immediato.
I consumatori si aspettano sempre più assortimenti di prodotti, caricabatterie portatili, acqua in bottiglia e farmaci da banco adatti alle crisi, spingendo la razionalizzazione degli SKU verso articoli di emergenza ad alta rotazione e ad alto margine. Gli operatori si affidano al rilevamento della domanda in tempo reale per preparare questi prodotti in anticipo rispetto a uragani o ondate di calore, proteggendoli da rotture di scorte e rafforzando la fiducia nei marchi. Con l'intensificarsi della volatilità climatica, i prodotti di emergenza potrebbero conquistare una fetta più ampia del mercato dei minimarket, soprattutto nelle regioni soggette a condizioni meteorologiche estreme.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di negozio: i negozi iper-convenience rimodellano le aspettative di formato
Nel 2025, i formati tradizionali a scatola hanno contribuito per il 33.95% al fatturato complessivo, mantenendo il loro ruolo di modello tradizionale che integra le pompe di carburante con le aree di vendita al dettaglio. D'altro canto, i negozi iper-convenience stanno trasformando le dinamiche operative ed economiche del mercato. Questi negozi sfruttano layout compatti di metri quadrati per integrare servizi come bar, cucine fresche e corsie alimentari ampliate, che stanno generando un forte CAGR del 10.35% fino al 2031. La scalabilità di questo formato è esemplificata dagli ibridi per autogrill di QuikTrip in Ohio e Nevada, che combinano corsie per diesel di Classe 8 con servizi aggiuntivi, tra cui punti ristoro con posti a sedere e docce, soddisfacendo una clientela diversificata e migliorando la proposta di valore complessiva.
I minimarket con selezione limitata e i minimarket persistono laddove la zonizzazione impone limiti di metratura o la densità del traffico pedonale premia i micro-formati, come gli hub di transito. I chioschi rimangono una valida alternativa nei corridoi della metropolitana e nei cortili dei campus universitari, concentrandosi su prodotti veloci e monodose. I minimarket ampliati colmano il divario, ampliando gli spazi refrigerati e aggiungendo prodotti di base per attrarre clienti occasionali. La presenza diversificata consente alle catene di adattare le spese in conto capitale alle caratteristiche demografiche locali, mantenendo la rilevanza nelle reti urbane, suburbane e rurali all'interno del mercato dei minimarket.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di proprietà: la crescita del franchising accelera la penetrazione del mercato
La proprietà aziendale ha governato il 47.05% delle dimensioni del mercato dei minimarket nel 2025, riflettendo la capacità di bilancio e i vantaggi di un processo decisionale centralizzato. I negozi in franchising, in crescita a un CAGR del 9.45%, offrono ai marchi un'espansione a basso impiego di asset, garantendo al contempo agli imprenditori strategie consolidate, acquisti all'ingrosso e piattaforme tecnologiche. Il mix di acquisizioni e franchising di Casey, che ha aggiunto 228 punti vendita Fikes nel terzo trimestre del 2025, evidenzia un percorso di crescita ibrido che incrementa le vendite a livello di sistema senza sovraccaricare la casa madre.
Gli indipendenti continuano a essere il fulcro delle comunità rurali, spesso dove le grandi catene evitano le rotte a basso volume. Tuttavia, devono affrontare ostacoli di capitale per la ricarica dei veicoli elettrici, la sicurezza dei dati e la regolamentazione salariale. I programmi di prestito che sostengono preferibilmente le piccole imprese sostengono questa categoria, ma lo slancio di consolidamento rimane, dimostrato dall'acquisizione da parte di Nouria dei 132 negozi di Enmarket nel 2024. Nel tempo, si prevede che i modelli di franchising e aziendali assorbiranno una quota maggiore della quota di mercato dei minimarket, rafforzando l'efficienza degli appalti e l'implementazione della tecnologia.
Analisi geografica
Mercato dei minimarket in Nord America
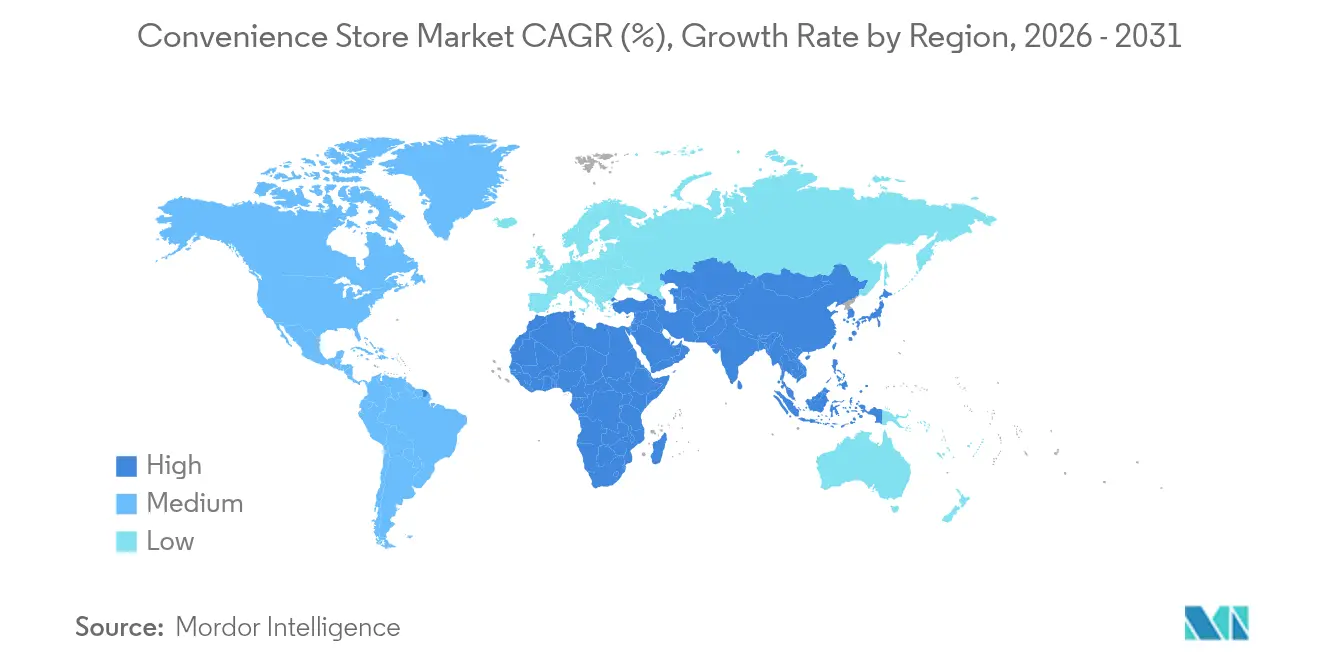
Nel 2025, il Nord America ha contribuito al fatturato totale per il 38.10%, trainato principalmente da strategie consolidate di integrazione dei carburanti e da un'elevata prevalenza di automobili di proprietà delle famiglie. Nel terzo trimestre del 2025, catene con sede negli Stati Uniti come Casey's hanno registrato solidi margini di profitto sui carburanti, aumentando strategicamente la quota di vendite interne attribuite a offerte di cibo pronto ad alto margine. Contemporaneamente, il Canada si è affermato come leader nelle iniziative di sostenibilità, come dimostra la collaborazione di 7-Eleven Canada nel 2023 con un'app per lo spreco alimentare, che ha impedito con successo lo spreco di 130,000 pasti. Questa iniziativa ha anche gettato le basi per implementazioni simili nel mercato statunitense. Sul fronte del consolidamento, si prevede che l'offerta di acquisizione da 47.2 miliardi di dollari di Alimentation Couche-Tard per Seven & i richiederà la cessione di alcuni punti vendita per conformarsi ai requisiti normativi, una mossa che potrebbe alterare significativamente le dinamiche competitive all'interno della regione.
Mercato dei minimarket in Asia-Pacifico e Medio Oriente
L'area Asia-Pacifico è destinata a registrare la crescita più elevata, con un CAGR dell'8.22%, trainata da spazi abitativi ridotti e da un reddito disponibile in aumento che favorisce gli spostamenti rapidi. Lawson prevede di raddoppiare le sedi all'estero portandole a 14,000, e FamilyMart sta riorganizzando la sua rete in Cina, entrando nel mercato statunitense, a sottolineare le sue ambizioni transfrontaliere. I pionieri giapponesi si concentrano su cibi caldi proprietari e tecnologie senza cassiere; la sudcoreana GS25 promuove la fidelizzazione tramite ecosistemi di super-app che integrano pagamenti, consegne a domicilio e media. Il Medio Oriente rimane un paese emergente ma promettente: l'AL Sulaiman Group dell'Arabia Saudita amplierà Circle K da 40 a 300 sedi entro cinque anni, puntando su ospedali, università e uffici.
Mercato dei minimarket in Europa e America Latina
L'Europa presenta una maturità temperata dal rigore normativo. I limiti dei prodotti ad alto contenuto di grassi saturi (HFSS) spingono le catene a riformulare le linee di snack e a commercializzare gamme più salutari, fornendo un modello successivamente esportato in tutto il mondo. La svizzera Coop Pronto ottimizza gli assortimenti in piccole confezioni e la refrigerazione a basso consumo energetico per soddisfare sia gli obiettivi di redditività che quelli ambientali. L'America Latina, in particolare la rete di 8,100 punti vendita del Brasile con una penetrazione del franchising del 60%, evidenzia una crescente domanda da parte della classe media e fornisce una posizione strategica per i principali colossi nordamericani che si espandono verso sud.
Panorama normativo
I minimarket operano in base a normative sovrapposte in materia di vendita al dettaglio, sicurezza alimentare, pagamenti ed energia, che variano da paese a paese, aumentando i costi di conformità e rafforzando i vantaggi delle economie di scala. In Europa, i limiti sui prodotti ad alto contenuto di grassi, sale e zucchero (HFSS) stanno restringendo le opzioni di merchandising e spingendo alla riformulazione e alla revisione dell'assortimento. Negli Stati Uniti e in diverse province canadesi, con l'espansione delle approvazioni per le lotterie digitali, comprese quelle per le lotterie online in Massachusetts e l'implementazione di terminali self-service in Canada, si stanno introducendo controlli sulla verifica dell'età e sulla distribuzione di giochi d'azzardo o lotterie. Le catene con sistemi POS e programmi fedeltà standardizzati possono implementare controlli sull'età e registri di controllo più rapidamente rispetto ai negozi indipendenti.
Le politiche di transizione energetica stanno influenzando anche l'economia dei siti di ricarica. I governi stanno utilizzando incentivi per portare le colonnine di ricarica per veicoli elettrici nelle aree di servizio dei centri commerciali e molti operatori stanno abbinando il tempo di sosta per la ricarica a offerte di cibo e bevande. A livello aziendale, i requisiti di trasparenza e governance incidono sull'allocazione del capitale e sulla cadenza delle fusioni e acquisizioni. Seven & i Holdings opera nel rispetto dei quadri normativi della Japan Financial Services Agency e della Borsa di Tokyo, mentre i documenti depositati da Alimentation Couche-Tard presso le autorità di vigilanza sui titoli canadesi (SEDAR+) definiscono le dichiarazioni di rischio in materia fiscale, contabile e di cambiamenti normativi transfrontalieri, elementi rilevanti per le acquisizioni e l'integrazione tra diverse giurisdizioni.
Analisi della catena del valore
La catena del valore dei minimarket inizia con l'approvvigionamento dai produttori e grossisti di beni di largo consumo, prosegue con la fornitura di carburante (ove applicabile), i centri di distribuzione e il rifornimento dell'ultimo miglio ai punti vendita, per poi arrivare alla monetizzazione rivolta al consumatore tramite servizi di ristorazione, programmi fedeltà e aggregatori di consegne digitali. Le grandi aziende internalizzano sempre più la distribuzione e i flussi di dati. Alimentation Couche-Tard ha evidenziato gli investimenti nell'espansione dei centri di distribuzione e nella tecnologia per aumentare l'agilità della catena di approvvigionamento, mentre le principali catene utilizzano planogrammi e analisi della domanda per migliorare la disponibilità a scaffale e ridurre le perdite e il deterioramento.
A valle della filiera, le catene si stanno espandendo oltre la semplice vendita al dettaglio di prodotti, includendo servizi che aumentano il margine di profitto per visita. La produzione di alimenti pronti (cucine interne e supporto di servizi di ristorazione collettiva), i pagamenti e i servizi finanziari si stanno integrando sempre più nell'offerta del negozio; in Giappone, FamilyMart sta incorporando l'infrastruttura ATM di Seven Bank nella sua rete per integrare l'accesso al contante e i servizi di transazione nel formato. Nei mercati sviluppati, la carenza di manodopera e le responsabilità in materia di sicurezza informatica nelle casse self-service stanno spingendo gli investimenti nell'automazione, in controlli POS più rigorosi e in procedure operative standardizzate, a vantaggio delle catene in franchising e di proprietà aziendale che possono ammortizzare la tecnologia e la conformità su una rete di negozi più ampia.
Panorama competitivo
Una moderata frammentazione caratterizza il settore dei minimarket, con sette catene e mezzo statunitensi che coprono solo un quarto dei punti vendita, lasciando ampio spazio ai consolidatori. 7-Eleven controlla l'8.2% dei punti vendita, seguito da Circle K con circa 5,833 punti vendita. L'adozione della tecnologia distingue i leader dai ritardatari: la rete di vendita al dettaglio di 7-Eleven sfrutta i dati sulla fedeltà per vendere promozioni mirate, mentre Casey's applica modelli di inventario basati sull'intelligenza artificiale che riducono le rotture di stock e il deterioramento. Il cambiamento nel settore della ristorazione rimane fondamentale; 7-Eleven ora registra il cibo come la sua categoria più importante negli Stati Uniti, superando le sigarette in un contesto di calo dei volumi di tabacco.
L'espansione degli spazi vuoti si concentra sulle aree rurali sottoservite e sui deserti urbani, dove prima non c'erano più supermercati con una linea completa. L'integrazione della ricarica dei veicoli elettrici funge anche da fossato: le stazioni di ricarica rapida da costa a costa di Pilot attraggono automobilisti con redditi più elevati che si convertono all'acquisto di caffè premium o pasti pronti. Piattaforme di commercio rapido come DoorDash creano simbiosi anziché competizione, utilizzando i minimarket come nodi di dark-store per la consegna di generi alimentari in 15 minuti, importando vendite incrementali senza spazi aggiuntivi.
Il capitale privato accelera il cambiamento. L'operazione di Nouria nel sud-est e la mega-offerta di Couche-Tard mettono in luce l'attrattiva del settore in un contesto di inflazione e volatilità della domanda di carburante. La sicurezza informatica rimane un tallone d'Achille; una violazione delle carte di pagamento nel gennaio 2025 presso Gas Express, il più grande affiliato statunitense di Circle K, ha innescato un'iniziativa di rafforzamento dei POS a livello di catena. Le catene che padroneggiano sia la resilienza digitale che l'efficienza operativa amplieranno il divario prestazionale con l'aumento dei costi di conformità.
Leader del settore dei minimarket
7-Eleven (Seven & i Holdings)
Alimentazione Couche-Tard (Cerchio K)
FamilyMart
Lawson
GS25 (GS al dettaglio)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: FamilyMart ha lanciato il progetto Next FamilyMart e ha inaugurato il flagship store FAMIMA PARK AZABUDAI a Tokyo il 10 luglio 2026. L'espansione del formato esperienziale nei minimarket urbani rafforza il coinvolgimento dei consumatori e le opportunità di acquisto di prodotti premium. Questo rappresenta un notevole passo avanti nella differenziazione a livello di punto vendita e nella valorizzazione delle esperienze di punta in un mercato regionale già saturo.
- Luglio 2026: FamilyMart ha lanciato il progetto Next FamilyMart e inaugurato il flagship store FAMIMA PARK AZABUDAI a Tokyo il 10 luglio 2026, nell'ambito di una nuova iniziativa per l'esperienza di acquisto nei minimarket. Questa mossa posiziona il marchio all'incrocio tra innovazione nel settore retail ed esperienze immersive per i consumatori. Amplia la presenza del marchio a Tokyo e segnala una strategia incentrata sui format esperienziali.
- Luglio 2026: GS25 (GS Retail) - Ha registrato un aumento di 100 volte delle vendite cumulative di album e merchandising K-pop rispetto ai livelli del 2023, sfruttando l'app Our Neighborhood GS e la rete di negozi per raggiungere i clienti stranieri e la fascia demografica 10-20 anni. L'impennata delle vendite di merchandising intersettoriale genera un maggiore afflusso di clienti e rafforza il modello di coinvolgimento basato sull'app. Questo sviluppo evidenzia il valore della combinazione tra la portata digitale e le attivazioni strategiche in negozio.
Ambito del rapporto sul mercato globale dei minimarket
Un minimarket è un negozio al dettaglio che rende disponibili beni essenziali costituiti da generi alimentari come uova, pane, burro e latte, medicinali da banco, bevande analcoliche, ecc., con alcuni minimarket che vendono prodotti alcolici limitati.
Il mercato dei minimarket è segmentato per tipi di prodotto, tipi di negozi e regione. Per tipi di prodotto, il mercato è suddiviso in prodotti di base, prodotti d’impulso e prodotti di emergenza. In base al tipo di negozio, il mercato è suddiviso in chioschi, mini minimarket, minimarket a selezione limitata, minimarket tradizionali, minimarket estesi e minimarket iper. Per regione, il mercato è suddiviso in Nord America, America Latina, Europa, Medio Oriente, Africa e Asia Pacifico.
Il rapporto offre dimensioni del mercato e previsioni per il mercato in valore (USD) dei minimarket per tutti i segmenti di cui sopra.
| Prodotti di base |
| Prodotti d'impulso |
| Prodotti di emergenza |
| Totem |
| Mini minimarket |
| Minimarket a selezione limitata |
| Minimarket tradizionali |
| Minimarket ampliati |
| Negozi iperconvenienti |
| Negozi indipendenti |
| Negozi in franchising |
| Catene di proprietà aziendale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | Belgio | |
| Olanda | ||
| Lussemburgo | ||
| NORDICI | Danmark | |
| Finlandia | ||
| Islanda | ||
| Norvegia | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est asiatico | Singapore | |
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
| Per tipo di prodotto | Prodotti di base | ||
| Prodotti d'impulso | |||
| Prodotti di emergenza | |||
| Per tipo di negozio | Totem | ||
| Mini minimarket | |||
| Minimarket a selezione limitata | |||
| Minimarket tradizionali | |||
| Minimarket ampliati | |||
| Negozi iperconvenienti | |||
| Per modello di proprietà | Negozi indipendenti | ||
| Negozi in franchising | |||
| Catene di proprietà aziendale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Perù | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| BENELUX | Belgio | ||
| Olanda | |||
| Lussemburgo | |||
| NORDICI | Danmark | ||
| Finlandia | |||
| Islanda | |||
| Norvegia | |||
| Svezia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Sud-Est asiatico | Singapore | ||
| Malaysia | |||
| Tailandia | |||
| Indonesia | |||
| Vietnam | |||
| Philippines | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Arabia Saudita | ||
| Emirati Arabi Uniti | |||
| Sud Africa | |||
| Nigeria | |||
| Resto del Medio Oriente e dell'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei minimarket nel 2026?
Il mercato dei minimarket raggiungerà i 746.71 miliardi di dollari nel 2026, con un'espansione verso i 1001.62 miliardi di dollari entro il 2031, con un CAGR del 6.05%.
Quale categoria di prodotti cresce più velocemente nei minimarket?
I prodotti di emergenza registrano il maggiore slancio, con un tasso di crescita annuo composto (CAGR) previsto del 9.38% entro il 2031, poiché gli acquirenti cercano articoli adatti alle situazioni di crisi.
Perché i supermercati ipermercati stanno guadagnando popolarità?
Le superfici più ampie supportano la ristorazione, un assortimento più ampio di prodotti alimentari e la ricarica dei veicoli elettrici, aiutando i formati ipermercati a registrare un CAGR del 10.35% e a superare le scatole tradizionali.
Quale regione offre le maggiori prospettive di crescita?
L'area Asia-Pacifico è in testa all'espansione regionale con un CAGR previsto dell'8.22%, grazie all'urbanizzazione e all'aumento del reddito disponibile.
In che modo la ricarica dei veicoli elettrici aumenta i ricavi dei negozi?
I negozi dotati di stazioni di ricarica rapide segnalano un aumento del 4% del traffico pedonale e del 5% delle vendite, poiché l'89% dei conducenti di veicoli elettrici effettua acquisti in negozio durante l'attesa.
Cosa guida l'attività di M&A nel settore?
Flussi di cassa prevedibili, proprietà frammentata e sinergie nell'approvvigionamento di carburante e nell'analisi dei dati attraggono sia investitori privati che acquirenti aziendali.


