

Dimensioni e quota di mercato dei forni a microonde commerciali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
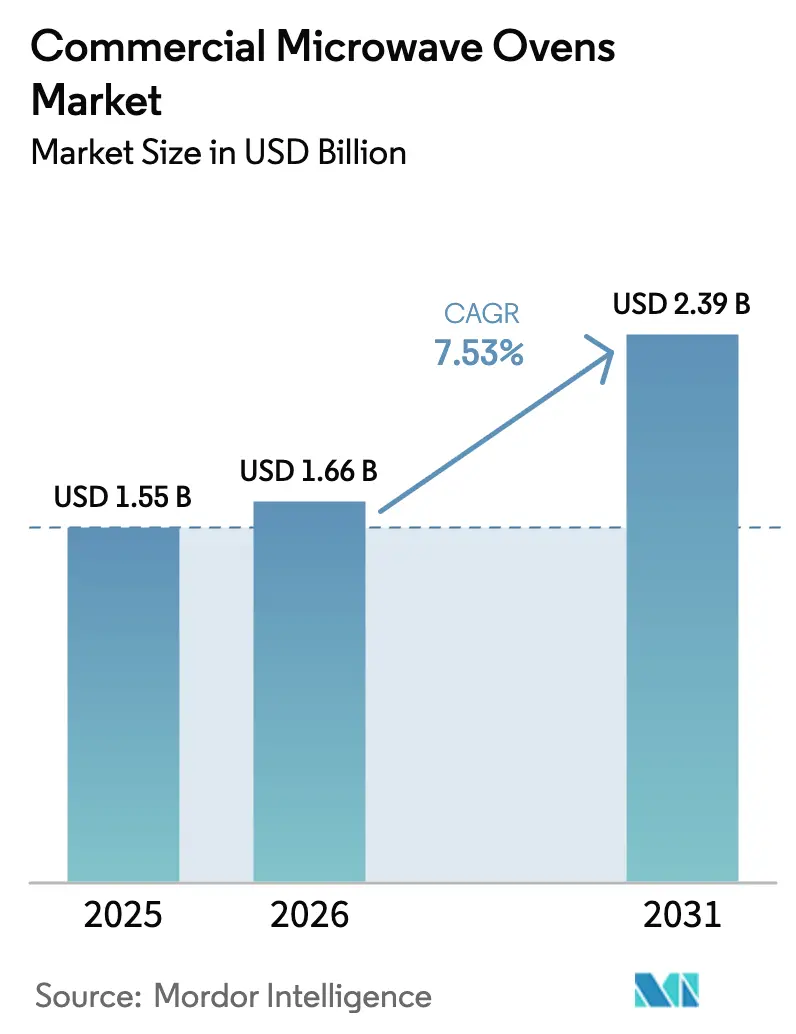
| Dimensione del mercato (2026) | 1.66 miliardo di dollari |
| Dimensione del mercato (2031) | 2.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.53% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
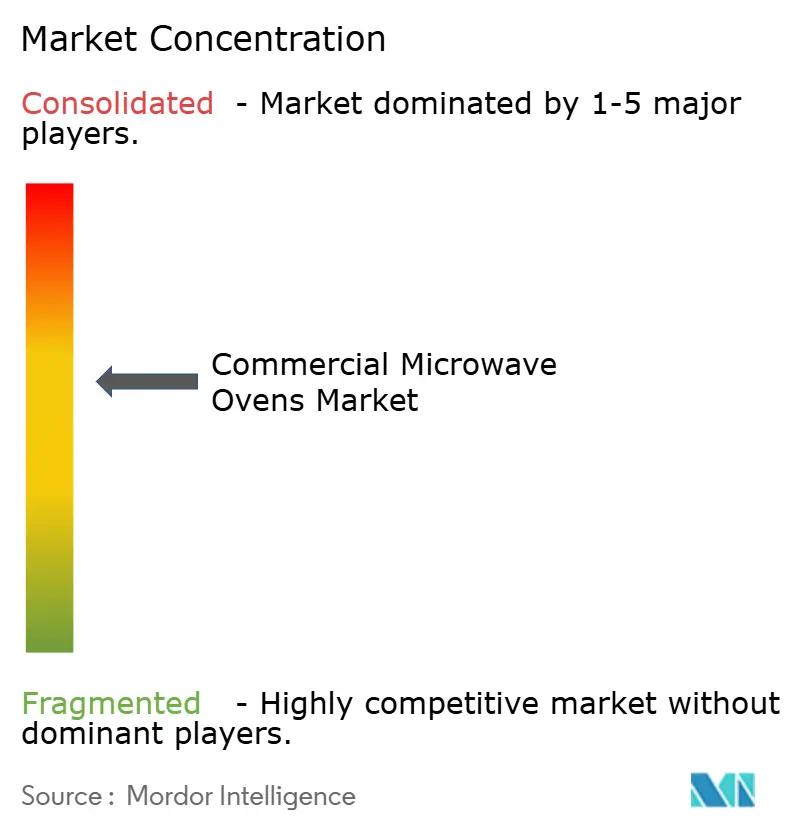
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei forni a microonde commerciali di Mordor Intelligence
Si prevede che il mercato dei forni a microonde commerciali crescerà da 1.56 miliardi di dollari nel 2025 a 1.66 miliardi di dollari nel 2026 e raggiungerà i 2.39 miliardi di dollari entro il 2031, con un CAGR del 7.53% nel periodo 2026-2031. Il profilo di crescita è in linea con i cicli di modernizzazione delle cucine e con il passaggio ad apparecchiature programmabili e connesse che riducono i tempi di formazione e stabilizzano la qualità del prodotto durante la carenza di manodopera. Gli operatori prediligono formati ad alta velocità senza ventilazione che aggiungono cibo caldo senza dover modificare la ventilazione, il che aiuta a massimizzare la produttività in spazi ridotti. I modelli per impieghi gravosi superiori a 2 kilowatt hanno guidato gli acquisti a breve termine, mentre le combinazioni ad alta velocità che integrano microonde, convezione e a impatto sono diventate la tecnologia da tenere d'occhio grazie alla riduzione dei tempi di ciclo e alla versatilità del menu. Le catene di fast food continuano a sostenere la domanda, aumentando la consegna e il ritiro di formati pesanti che dipendono da un riscaldamento costante e da una rapida velocità di servizio.
Punti chiave del rapporto
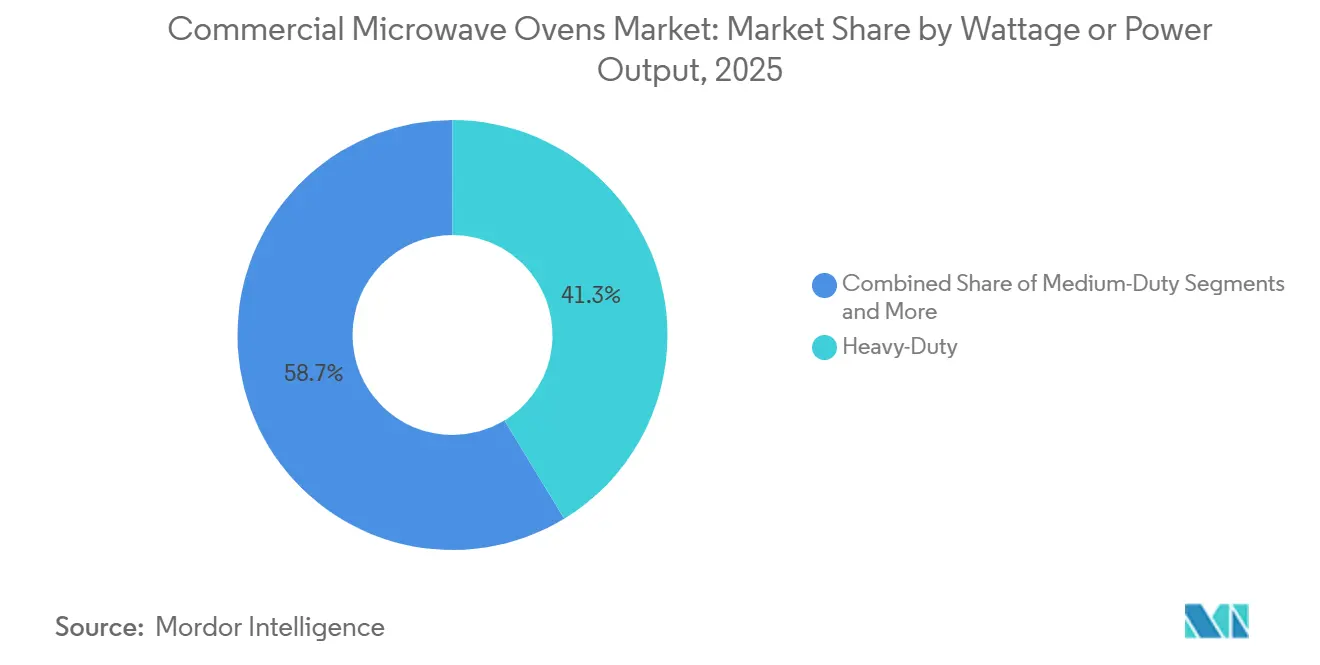
- In termini di potenza in uscita, i modelli per impieghi gravosi superiori a 2 kilowatt rappresentavano il 41.26% del mercato dei forni a microonde commerciali nel 2025 e si prevede che cresceranno del 9.37% annuo fino al 2031.
- Per tipologia di prodotto, le unità da banco o indipendenti hanno dominato il mercato dei forni a microonde commerciali con il 49.35% nel 2025, mentre si prevede che i forni ad alta velocità o combinati cresceranno a un CAGR dell'11.72% fino al 2031.
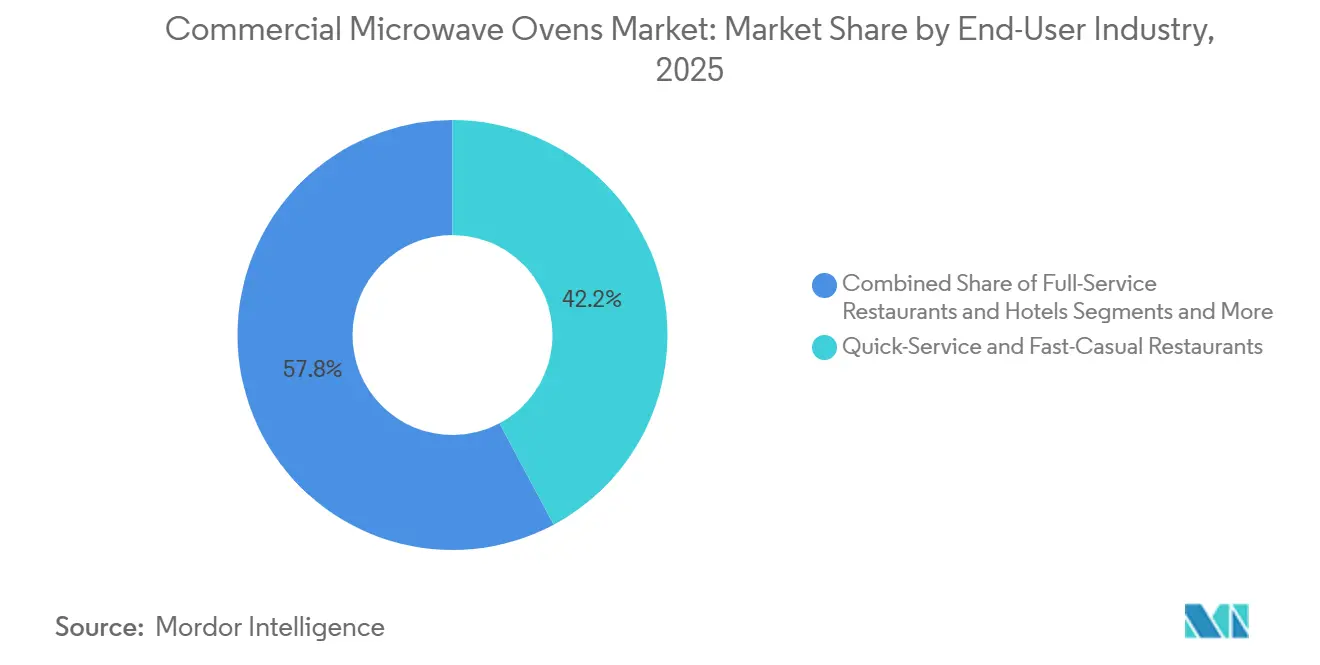
- Per settore di utilizzo finale, nel 2025 i ristoranti fast food rappresentavano il 42.24% della quota di mercato dei forni a microonde commerciali, mentre i minimarket e i supermercati sono destinati a crescere del 9.33% annuo fino al 2031.
- Per canale di distribuzione, il B2C o al dettaglio ha conquistato il 53.35% del mercato dei forni a microonde commerciali nel 2025, mentre si prevede che il B2B o le vendite dirette registreranno un CAGR del 10.24% fino al 2031.
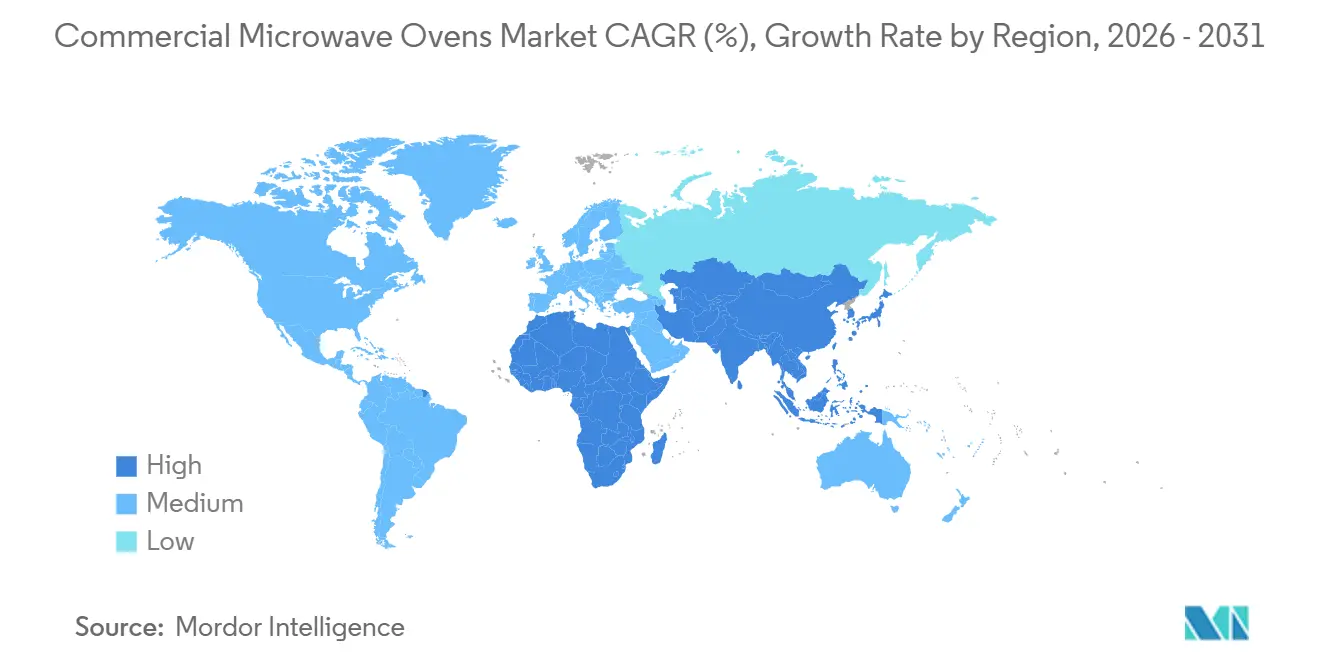
- In termini geografici, nel 2025 il Nord America si è assicurato il 36.65% del mercato dei forni a microonde commerciali, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.32% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei forni a microonde commerciali
Analisi dell'impatto dei conducenti
| Guidatore | ~ (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I ristoranti QSR si espandono e le cucine per la consegna dei pasti prosperano | + 2.1% | Globale, con i primi guadagni in Nord America, Cina e India | Medio termine (2-4 anni) |
| Le tecnologie Magnetron e Inverter diventano più efficienti dal punto di vista energetico | + 0.9% | Europa, aree metropolitane degli Stati Uniti ad alta intensità di servizi, Giappone | A lungo termine (≥ 4 anni) |
| L'automazione in cucina aumenta a causa della carenza di manodopera post-Covid | + 1.8% | Nucleo del Nord America, con ricaduta sull'Europa occidentale | A breve termine (≤ 2 anni) |
| I forni programmabili beneficiano di controlli più rigorosi sulla sicurezza alimentare | + 0.7% | Nord America, UE | Medio termine (2-4 anni) |
| I forni combinati ad alta velocità senza sfiato registrano una crescente popolarità | + 1.3% | Mercati urbani a livello globale, in particolare con impronta <1,000 piedi quadrati | Medio termine (2-4 anni) |
| L'autodiagnosi basata sull'intelligenza artificiale riduce i tempi di inattività | + 0.6% | Primi utilizzatori: Giappone, Corea del Sud, catene QSR statunitensi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I ristoranti QSR si espandono e le cucine per la consegna dei pasti prosperano
Negli Stati Uniti, i ristoranti fast food continuano a espandersi, supportati da una crescita costante anno su anno e da un forte contributo all'economia complessiva. I modelli di ordinazione sono sempre più orientati verso il consumo fuori sede, aumentando le aspettative di prestazioni di riscaldamento costanti e di un rigoroso controllo dei tempi durante i periodi di punta. Gli operatori stanno dando priorità a cicli di cottura programmabili che preservano la consistenza, eliminano i punti freddi e migliorano la soddisfazione del cliente. I formati di forni a cottura rapida e ad alta velocità, che riducono drasticamente i tempi di preparazione senza compromettere la qualità, si allineano bene a queste esigenze operative e aiutano a gestire i picchi di volume legati agli ordini digitali. Poiché il mercato dei forni a microonde commerciali punta a una rapida implementazione nelle regioni ad alta crescita, i produttori verticalmente integrati che offrono sistemi basati sull'intelligenza artificiale con tempi di consegna rapidi sono ben posizionati per supportare l'espansione della catena, soprattutto dove ingombri ridotti ed efficienza produttiva sono fondamentali.
Le tecnologie Magnetron e Inverter diventano più efficienti dal punto di vista energetico
I sistemi basati su inverter forniscono un flusso di energia continuo anziché la tradizionale pulsazione on-off, riducendo l'assorbimento di potenza e garantendo risultati ripetibili per prodotti sensibili che possono bruciarsi durante i picchi di potenza. Gli operatori europei che devono far fronte a tariffe elettriche al dettaglio elevate hanno accelerato la modellazione del ritorno sull'investimento e stanno privilegiando piattaforme inverter che prolungano anche la durata dei componenti rispetto ai tradizionali modelli pulsati. I player affermati del settore elettronico che generano liquidità da componenti adiacenti ad alta efficienza stanno indirizzando i finanziamenti alla ricerca e sviluppo di inverter, e questa roadmap sta iniziando a influenzare le piattaforme commerciali del settore. I generatori RF a stato solido, che sostituiscono i magnetron con moduli di potenza a semiconduttore che offrono un controllo più preciso e zero ritardi di riscaldamento, rimangono premium a causa del costo di capitale più elevato, ma rappresentano il passo successivo nella cottura di precisione. Con la maturazione del mercato dei forni a microonde commerciali nelle regioni sensibili al consumo energetico, la selezione della tecnologia tiene sempre più conto del costo totale di proprietà piuttosto che del solo prezzo di vendita, un cambiamento rafforzato dai requisiti di efficienza energetica e dagli obiettivi di risparmio del ciclo di vita. Le informative finanziarie aziendali mostrano anche come la crescita degli utili nei settori dell'energia e dei semiconduttori supporti l'innovazione che può essere introdotta nelle piattaforme per cucine professionali.
L'automazione in cucina aumenta a causa della carenza di manodopera post-Covid
Negli Stati Uniti, i tassi di posti vacanti nei ristoranti sono rimasti prossimi al 12% fino al 2024 e hanno continuato a esercitare pressioni sui rapporti tra personale e personale nel 2025, il che ha mantenuto l'automazione nella tabella di marcia a breve termine per molte catene. Un'ampia quota di ristoranti ha introdotto la tecnologia nel 2024 e prevede di continuare nel 2025, citando la necessità di dequalificare il lavoro di preparazione e standardizzare la produzione con semplici routine a pulsante. I cicli di cottura rapida programmabili riducono i tempi di formazione memorizzando passaggi in più fasi che qualsiasi membro del personale può eseguire durante l'ora di punta, mantenendo una qualità costante. Il coinvolgimento del personale di sala trae vantaggio quando le attività ripetitive del retrobottega vengono automatizzate, il che aiuta a mantenere la velocità del servizio nelle ore di punta. I modelli di adozione suggeriscono che il mercato dei forni a microonde commerciali continuerà a integrare funzionalità come ricette cloud e diagnostica di servizio connessa che riducono il carico di lavoro e stabilizzano i tempi di attività nei locali più affollati. Le comunicazioni di settore evidenziano anche progetti pilota di robotica e altri progetti di automazione che integrano i forni connessi e contribuiscono a colmare le lacune di personale senza sacrificare la sicurezza o la produttività.
I forni programmabili beneficiano di controlli più rigorosi sulla sicurezza alimentare
I revisori stanno ponendo sempre maggiore enfasi sulla verificabilità digitale delle registrazioni di cottura nelle strutture più grandi e nella ristorazione collettiva, rendendo la registrazione integrata dei dati HACCP un requisito pratico. I forni a microonde commerciali programmabili forniscono profili di temperatura e tempo con tag che eliminano la necessità di registri cartacei, e le dashboard cloud presentano lo stato e la cronologia in tempo reale per l'intera flotta. Le piattaforme multimodali che combinano microonde, vapore e aria calda supportano menu diversificati, acquisendo al contempo registrazioni complete del ciclo di cottura, facilmente verificabili dai revisori. L'agenda politica include anche misure di etichettatura alimentare e nutrizionali con obiettivi di pubblicazione nel 2026, il che mantiene la conformità all'ordine del giorno per i grandi operatori multisito e i loro partner fornitori di apparecchiature. Poiché il mercato dei forni a microonde commerciali si allinea con gli audit basati sui dati, le piattaforme connesse che automatizzano la conformità offrono un chiaro ritorno sull'investimento, riducendo i rischi e le attività di monitoraggio manuale [1] US Food and Drug Administration, “Foods Program Regulations Under Development,” US Food and Drug Administration, fda.gov . Le suite di connettività dei leader di categoria, che includono la rendicontazione energetica e il monitoraggio remoto, sono già standard in molte installazioni e continuano ad evolversi con i nuovi requisiti di sicurezza informatica e di condivisione dei dati tra le regioni.
Analisi dell'impatto delle restrizioni
| moderazione | ~ (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi delle materie prime, tra cui acciaio e semiconduttori | -1.1% | Catene di fornitura globali | A breve termine (≤ 2 anni) |
| La concorrenza sempre più serrata dei forni a convezione a cottura rapida | -0.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Maggiori preoccupazioni sulla sicurezza informatica associate ai modelli connessi all'IoT | -0.4% | Segmenti aziendali in Nord America, UE | A lungo termine (≥ 4 anni) |
| Normative incerte sulle emissioni RF nei mercati emergenti | -0.3% | Medio Oriente, Africa, mercati selezionati del Sud-est asiatico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi delle materie prime, tra cui acciaio e semiconduttori
L'inflazione dei costi di produzione di acciaio e componenti elettronici influenza i preventivi e i tempi di consegna, il che può ritardare gli acquisti pianificati nei segmenti sensibili al valore. I produttori hanno parzialmente mitigato l'esposizione attraverso acquisti su larga scala, strategie multi-sourcing e standardizzazione della progettazione per migliorare l'intercambiabilità dei componenti. Alcune catene rispondono estendendo i cicli di sostituzione o dando priorità alle ristrutturazioni, il che ridistribuisce il flusso degli ordini verso contratti di assistenza e ricambi. La visibilità dei prezzi migliora con accordi aziendali diretti, ma i piccoli acquirenti indipendenti devono ancora affrontare variazioni dei prezzi di listino e variabilità nelle consegne. Il mercato dei forni a microonde commerciali bilancia queste difficoltà enfatizzando il risparmio energetico, le garanzie di operatività e le caratteristiche prestazionali che giustificano il ritorno dell'investimento in presenza di budget di capitale limitati, con funzionalità di connettività e monitoraggio remoto inquadrate come ulteriori leve di riduzione dei costi nei contratti di assistenza. Anche le linee guida per gli acquisti delle grandi catene ora valutano i tempi di consegna dei fornitori e la disponibilità dei ricambi sullo stesso piano delle caratteristiche principali per ridurre il rischio di interruzioni durante i periodi di punta.
La concorrenza sempre più serrata dei forni a convezione a cottura rapida
Le piattaforme di cottura rapida a convezione che si basano su aria ad alta velocità e controlli intelligenti del flusso d'aria competono a livelli di velocità simili, il che può rallentare l'adozione tra gli operatori che preferiscono ridurre al minimo l'uso del microonde negli ambienti di sala. Questi sistemi promuovono qualità di doratura e croccantezza e hanno conquistato la fedeltà di panetterie e caffetterie dove la consistenza è un attributo centrale. Il posizionamento competitivo, quindi, dipende dalla flessibilità del ciclo, dall'ingombro e dal consumo elettrico, con i modelli multimodali che includono il microonde che spesso superano la pura convezione quando la velocità è il vincolo principale. I formatori di prodotto e i team culinari impostano test pilota per mostrare l'output del ciclo affiancato, che supporta valutazioni dirette nelle specifiche della catena. Poiché il mercato dei forni a microonde commerciali presenta sempre più design ibridi ad alta velocità, la sovrapposizione con la cottura rapida a convezione si sta trasformando in una corsa alle funzionalità in cui gli ingressi a microonde integrati influenzano i risultati quando i secondi contano nelle metriche dei tempi di coda [2] Merrychef Product Team, “Products,” Merrychef, merrychef.com . Il lavoro in corso sull'efficienza energetica e la governance delle ricette cloud aggiungono separazione tra costi operativi e standardizzazione, aspetto importante nelle operazioni multi-sede che si basano su aggiornamenti centralizzati.
Analisi del segmento
In base a potenza/potenza in uscita: il predominio dei motori pesanti riflette la domanda di volume
I forni a microonde commerciali ad alta potenza con potenza superiore a 2.0 kilowatt rappresentavano il 41.26% del mercato nel 2025, riflettendo le esigenze di locali ad alta produttività che richiedono velocità e costanza durante i periodi di punta. Si prevede che il segmento crescerà del 9.37% annuo fino al 2031, supportato dai formati drive-through che devono mantenere tempi di attesa inferiori ai due minuti, gestendo al contempo un menu più ampio. I modelli di media potenza nella fascia da 1.2 a 2.0 kilowatt si adattano a mense e uffici con volumi medi, dove i picchi di carico sono prevedibili e i budget sono orientati a design commerciali entry-level durevoli. I forni leggeri con potenza inferiore a 1.2 kilowatt sono destinati a locali compatti che privilegiano ingombri ridotti e cicli semplici rispetto al riscaldamento simultaneo di più articoli. Con l'adattamento del mercato dei forni a microonde commerciali all'aumento delle vendite fuori sede, i livelli di potenza vengono specificati per adattarsi ai profili di picco degli ordini previsti, piuttosto che ai tradizionali archetipi di back-of-house.
Le roadmap ingegneristiche continuano a enfatizzare la densità di potenza e l'uniformità, con design a doppio magnetron che bilanciano velocità e copertura della cavità per ridurre i punti freddi a livelli di potenza elevati. I lanci di prodotti che promuovono un riscaldamento più rapido e un flusso d'aria più uniforme mostrano come la categoria stia entrando nel territorio degli ibridi ad alta velocità con una migliore doratura, preservando al contempo la velocità del microonde. Un'attenzione particolare è rivolta all'impilabilità e alla distanza verticale, che influenzano il numero di unità che possono essere inserite in una linea senza compromettere l'aspirazione dell'aria. Anche la durata della piattaforma e il design del sistema di raffreddamento rimangono centrali, poiché cicli di potenza più elevati generano carichi termici che influiscono sulla durata dei componenti durante i lunghi orari di apertura. Questi perfezionamenti aiutano il mercato dei forni a microonde commerciali a mantenere la leadership nel settore dei forni a microonde pesanti su larga scala e a preservare la coerenza nelle cucine di grandi catene, dove la stabilità nei periodi di picco è fondamentale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: la flessibilità guida la leadership nel settore dei piani di lavoro, l'innovazione alimenta l'ascesa ad alta velocità
Le unità da banco e indipendenti hanno conquistato il 49.35% del mercato nel 2025 grazie all'installazione plug-and-play e alla compatibilità con i layout tradizionali privi di aperture integrate. Si prevede che i forni ad alta velocità o combinati che integrano microonde, convezione e a impatto cresceranno a un CAGR dell'11.72% fino al 2031, il che riflette la crescente domanda di cicli più brevi e menu versatili senza retrofit della cappa. I formati da incasso mantengono un posto nelle cucine a servizio completo con ristrutturazioni programmate, ma i cicli decisionali e la complessità dell'installazione rallentano l'aumento delle quote di mercato rispetto alla crescita dei piani di lavoro. Lo sviluppo del prodotto presenta cavità più grandi all'interno di telai compatti, in modo che si adattino a piatti standard e teglie di mezza misura, migliorando l'utilizzo per metro quadro. Questa varietà mantiene il mercato dei forni a microonde commerciali reattivo alle realtà di layout di QSR, convenience e vendita al dettaglio di piccoli formati.
L'innovazione nella categoria dei forni da banco si concentra su design impilabili con ingombri ridotti, che offrono comunque elevate velocità di flusso d'aria e flessibilità multimodale. La connettività e la gestione delle ricette tramite cloud stanno diventando requisiti standard nelle installazioni multi-sede, riducendo i tempi di riqualificazione e stabilizzando i risultati tra i turni. Le gamme ad alta velocità continuano a migliorare il rapporto cavità/ingombro e il controllo dei cicli per raggiungere gli obiettivi di velocità per pizze, panini e prodotti da forno. Le comunicazioni dei fornitori evidenziano cicli più rapidi dell'80% rispetto ai metodi convenzionali, il che favorisce la massima prontezza e alza il limite dell'innovazione nei menu in spazi ristretti. Questi progressi nella progettazione e nel software sostengono lo slancio del mercato dei forni a microonde commerciali, nei modelli da banco e ibridi che bilanciano velocità, qualità e ingombro nei locali urbani.
Per settore dell'utente finale: i ristoranti QSR guidano la quota di mercato, i minimarket sono in testa
I ristoranti fast food e fast casual hanno rappresentato il 42.24% del fatturato degli utenti finali nel 2025, grazie alla crescita del numero di unità e all'ampliamento dei menu che richiedono un riscaldamento preciso in tempi stretti. Si prevede che i minimarket e i supermercati cresceranno del 9.33% annuo fino al 2031, grazie alla diffusione dei programmi di hot grab-and-go che contribuiranno a monetizzare gli spazi sottoutilizzati nelle fasce orarie dedicate alla colazione e al pranzo. I ristoranti e gli hotel a servizio completo contribuiscono a una domanda di sostituzione costante e continuano ad aggiungere funzionalità di connettività per centralizzare il controllo e la tenuta dei registri. Luoghi istituzionali come ospedali, scuole e aeroporti si orientano verso forni compatibili con l'HACCP e dashboard di gestione della flotta che supportano gli audit e la conformità alle normative. Il mercato dei forni a microonde commerciali continua a consolidarsi attorno a casi d'uso che abbinano cicli rapidi a qualità ripetibile e profili di cottura documentati.
Le vendite fuori sede rappresentano ora una quota maggiore del fatturato. I progettisti di cucine rispondono con progetti di linee che distribuiscono il carico su più microonde o cavità ad alta velocità per gestire i picchi di produzione senza creare code. Anche il confezionamento e il coordinamento dei cicli sono importanti, poiché il mantenimento della temperatura e la consistenza favoriscono la ripetizione degli ordini e una più ampia adozione dei menu. Questi fattori mantengono le prestazioni di riscaldamento al centro della scelta delle apparecchiature e aumentano l'importanza dei cicli programmabili che mantengono il gusto e la struttura di tutti gli articoli. Il mercato dei forni a microonde commerciali è, quindi, strettamente legato al modo in cui le catene di distribuzione standardizzano i flussi di produzione digitale e integrano i forni connessi in stack di automazione più ampi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'ampiezza della vendita al dettaglio incontra l'efficienza diretta
I canali B2C o retail, inclusi negozi multimarca, outlet di marchi esclusivi, piattaforme online e altri punti vendita, hanno rappresentato il 53.35% delle dimensioni del mercato della distribuzione nel 2025, grazie all'ampia copertura geografica e al cross-selling di accessori. Si prevede che le vendite B2B o dirette ai produttori registreranno un CAGR del 10.24% fino al 2031, poiché le grandi catene negozieranno contratti di volume che includono formazione e livelli di servizio di supporto dedicati. I negozi multimarca supportano confronti affiancati per gli acquirenti indipendenti, mentre gli showroom dei marchi sfruttano dimostrazioni immersive che abbreviano i cicli decisionali. Le vendite online continuano a crescere per articoli di piccole dimensioni e di rifornimento, sebbene i forni di fascia alta traggano ancora vantaggio dalle consulenze dal vivo per la pianificazione dell'installazione e le condizioni di finanziamento. Con un numero sempre maggiore di accordi aziendali che integrano connettività, gestione delle ricette e pacchetti di servizi, il mercato dei forni a microonde commerciali sta assistendo a un ruolo sempre più importante dei canali diretti nei programmi di standardizzazione della catena.
Le prestazioni del canale diretto riflettono anche i centri di innovazione dei produttori che portano i progettisti in cucine di prova controllate per testare le voci del menu e raccogliere dati sui tempi. In questi contesti è possibile dimostrare l'integrazione della piattaforma con dashboard cloud e portali di servizio, aumentando la fiducia tra i team di cucina centrali e le reti di franchising. Il commercio al dettaglio svolge ancora un ruolo fondamentale per gli operatori indipendenti che necessitano di unità sostitutive immediate o opzioni entry-level con programmabilità di base. La scoperta digitale tramite cataloghi e configuratori online alimenta sia i percorsi diretti che quelli al dettaglio e crea un acquirente più informato prima della consulenza finale. Questo approccio integrato consente al mercato dei forni a microonde commerciali di servire sia i clienti aziendali che quelli indipendenti senza compromettere i vantaggi derivanti dalla standardizzazione e dal supporto contrattuale.
Analisi geografica
Il Nord America ha dominato una quota di mercato del 36.65% nel 2025, poiché un'ampia base installata e le difficoltà di manodopera hanno sostenuto la domanda di forni programmabili che stabilizzano la produzione con meno personale specializzato. I tassi di posti vacanti nella regione si sono mantenuti intorno al 12% nel 2024 e nel 2025, in linea con i piani di investimento in automazione e apparecchiature connesse che riducono i tempi di formazione e migliorano la coerenza. I negozi urbani beneficiano di design ad alta velocità senza ventilazione che eliminano i costi delle cappe e consentono di preparare menu caldi in siti di dimensioni inferiori a 1,000 metri quadrati, soprattutto in corridoi commerciali ad alta densità. Le catene canadesi continuano ad adottare apparecchiature abilitate all'IoT per semplificare la governance multi-sito con ricette cloud e dashboard di servizio. Il coordinamento delle forniture transfrontaliere all'interno dell'USMCA supporta il flusso di componenti, mentre le discussioni tariffarie dall'inizio del 2025 hanno aumentato l'enfasi sulla diversificazione dei fornitori per gestire l'esposizione in assemblaggi complessi.
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.32% dal 2026 al 2031, trainata dalla crescente penetrazione delle catene di distribuzione e dagli investimenti in apparecchiature automatizzate compatte per negozi di piccole dimensioni. La crescita della Cina nei formati a servizio limitato e la capacità dei produttori regionali di ridurre i tempi di consegna supportano implementazioni più rapide nelle città di secondo livello e oltre. L'espansione dell'India nei punti vendita di fast food fino al 2026 aumenta la domanda di forni da banco robusti e ad alta velocità che funzionino con griglie variabili, e le reti di franchising stanno inserendo i requisiti delle ricette cloud nelle specifiche per coordinare i menu tra le regioni. Giappone e Corea del Sud continuano a essere leader nella diagnostica connessa e nella gestione remota delle ricette, che riduce i cicli di supporto e rende più pratica l'ottimizzazione tra siti. Il mercato dei forni a microonde commerciali beneficia di strutture di produzione verticalmente integrate che possono spedire unità abilitate all'intelligenza artificiale con tempi di consegna rapidi nelle pipeline dei negozi del Sud-est asiatico.
Le dimensioni del mercato europeo sono determinate da misure di ecodesign e priorità energetiche che spingono gli operatori verso piattaforme inverter efficienti e una supervisione connessa per le flotte. L'agenda di ecodesign dell'Unione Europea per i piccoli elettrodomestici include aspettative più restrittive in termini di consumo energetico inattivo nel 2026, in linea con gli sforzi degli operatori per ridurre le bollette elettriche a causa delle tariffe al dettaglio più elevate in diversi Stati membri. Il carbonio del ciclo di vita e il costo totale di proprietà sono inclusi nelle valutazioni, e elenchi come Energy Star e l'Energy Technology List del Regno Unito rimangono indicatori utili nei processi di selezione dei prodotti. Le piattaforme combinate e ad alta velocità con capacità di rete e conformità pubblicata alla Direttiva UE sulle apparecchiature radio contribuiscono a ridurre le difficoltà di approvvigionamento per gli acquirenti aziendali con rigorosi standard di sicurezza informatica. Al di fuori dell'Europa, i centri di domanda sudamericani in Brasile, Argentina, Cile e Perù aggiornano le apparecchiature legacy nella ristorazione urbana, mentre Medio Oriente e Africa continuano a beneficiare della crescita del settore alberghiero nei paesi del Consiglio di Cooperazione del Golfo, con hotel e strutture turistiche di lusso che specificano standard internazionali. Il mercato dei forni a microonde commerciali in queste regioni enfatizza la durata, la riparabilità e la documentazione di conformità per servire gli acquirenti multinazionali e per operare all'interno degli ecosistemi di servizi locali.
Panorama normativo
I requisiti normativi per i forni a microonde commerciali si basano sulla sicurezza dalle radiazioni e sulla conformità alla sicurezza elettrica. Negli Stati Uniti, i prodotti devono essere conformi agli standard di prestazione FDA per le apparecchiature a microonde e a radiofrequenza ai sensi del 21 CFR 1030.10, inclusi i limiti di dispersione RF e i dispositivi di sicurezza obbligatori. I test di sicurezza e conformità dei prodotti sono inoltre strutturati attorno a standard importanti come UL 923 negli Stati Uniti e IEC 60335-2-90:2024 a livello internazionale per i forni a microonde commerciali, il che influenza il modo in cui i produttori convalidano i progetti e documentano la conformità per le vendite in più paesi.
I requisiti energetici variano a seconda della giurisdizione, influenzando la pianificazione dei modelli connessi e ad alta velocità per le grandi flotte. In Canada, Natural Resources Canada (NRCan) ha inasprito i limiti di potenza in standby per i forni a microonde, fissando a 0.6 W il limite per le unità prodotte a partire dal 22 giugno 2026. Negli Stati Uniti, il Dipartimento dell'Energia ha pubblicato il 16 maggio 2025 una proposta di regolamento per abrogare gli standard di risparmio energetico per i forni a microonde, aumentando l'incertezza sui percorsi federali di test e conformità energetica, nonostante gli operatori continuino a dare priorità al costo totale di proprietà e alle caratteristiche di efficienza in fase di acquisto.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento globale di acciaio inossidabile e componenti elettrici ed elettronici, tra cui magnetron o moduli RF a stato solido di nuova generazione, inverter, alimentatori, controllori, guide d'onda, cavità e gruppi di porte e interblocchi. Segue la progettazione OEM, insieme alla certificazione e ai test in conformità ai requisiti di sicurezza e di emissioni applicabili, e infine l'assemblaggio finale. I proprietari dei marchi e gli OEM come ACP, Inc. (Ali Group) ed Electrolux Professional si affidano a una rete di produzione e assistenza distribuita, e i prodotti vengono distribuiti tramite distributori principali, rivenditori regionali e programmi aziendali diretti che includono assistenza all'installazione, formazione e contratti di assistenza, soprattutto per i forni ad alta velocità e combinati installati in catene multi-sede.
La logistica e le condizioni commerciali influenzano sempre più i costi di consegna e i tempi di produzione, in particolare per i sistemi di controllo e i sottogruppi in acciaio inossidabile provenienti da tutto il mondo. La volatilità dei costi di trasporto e transito, legata ai principali punti critici, è stata indicata come una variabile operativa per le esportazioni di attrezzature da cucina, e le variazioni tariffarie, come l'aumento del 18% della tariffa di transito dell'Autorità del Canale di Suez, in vigore dal 15 luglio 2026, dimostrano perché importatori e produttori di apparecchiature originali (OEM) rivedono le strategie di approvvigionamento, le scorte di sicurezza e le opzioni di assemblaggio regionale. A valle, le organizzazioni di assistenza e la distribuzione dei ricambi, inclusi magnetron e inverter, gruppi porta, schede e filtri, incidono sui tempi di attività e sul costo totale di proprietà, rendendo la disponibilità dei ricambi e la copertura tecnica fondamentali per aggiudicarsi le specifiche della catena di fornitura.
Panorama competitivo
Il mercato dei forni a microonde commerciali è moderatamente concentrato, con le prime cinque aziende che controllano circa la metà della quota globale, lasciando opportunità agli specialisti concentrati su tecnologie specifiche o esigenze di utilizzo finale. Panasonic, Midea Group con Galanz, Sharp, il portafoglio di Ali Group, inclusi Merrychef e Amana Commercial, e Whirlpool costituiscono i principali attori globali, supportati da una produzione su larga scala e da un forte riconoscimento del marchio. Samsung e LG estendono la loro competenza negli elettrodomestici connessi alle cucine professionali integrando telecamere, logica di cottura basata sull'intelligenza artificiale e connettività Wi-Fi per garantire la coerenza delle ricette in tutta la catena. Middleby Corporation continua a sviluppare le sue linee di forni ad alta velocità TurboChef e Merrychef all'interno di un più ampio ecosistema di ristorazione commerciale incentrato su velocità, tempi di attività e integrazione di sistema. Concorrenti multimodali come Rational rafforzano la domanda di forni che combinano microonde, vapore e aria calda, attraendo gli operatori che cercano multifunzionalità in un ingombro ridotto.
Le iniziative strategiche in tutto il settore enfatizzano l'integrazione verticale, le piattaforme di servizi connessi e una più rapida espansione nei mercati dell'area Asia-Pacifico. Middleby ha annunciato l'intenzione di scorporare il suo segmento di trasformazione alimentare in una società pubblica indipendente entro il 2026, consentendo alla sua divisione di ristorazione commerciale di perseguire acquisizioni con una struttura del capitale più mirata. La piattaforma di ristorazione commerciale dell'azienda ha generato 2.38 miliardi di dollari di fatturato nel 2024 con margini EBITDA rettificati superiori al 27%, a dimostrazione delle solide performance nei forni ad alta velocità e nei servizi connessi. Panasonic ha evidenziato la sua resilienza finanziaria nel 2025, espandendo al contempo le partnership per assistenti di cottura basati sull'intelligenza artificiale che aiutano a standardizzare la produzione nelle catene di ristoranti. Samsung ha inoltre introdotto sistemi di telecamere basati sull'intelligenza artificiale che riconoscono automaticamente il cibo e ottimizzano le impostazioni, riducendo i requisiti di formazione e semplificando i flussi di lavoro in cucina.
La scala produttiva e l'accesso ai componenti vengono sempre più utilizzati per ridurre i tempi di consegna e stabilizzare le catene di approvvigionamento. Midea ha investito 8.8 miliardi di RMB (1.21 miliardi di dollari) in R&S durante la prima metà del 2025 e ha raggiunto 43 miliardi di RMB (5.89 miliardi di dollari) in tre anni, espandendo al contempo la produzione all'estero per migliorare la reattività regionale e ridurre il rischio logistico [3] Midea Global Communications, “Midea Wins Forbes China Flagship Brand Again,” Midea Group, midea.com . Whirlpool ha stanziato 300 milioni di dollari per gli stabilimenti statunitensi nel 2025 per migliorare l'automazione, l'efficienza energetica e la produzione nazionale di elettrodomestici connessi [4] Whirlpool Investor Relations, “Q3 2025 Earnings Presentation,” Whirlpool Corporation, whirlpoolcorporation.com . Alto-Shaam ha presentato nuovi forni per la nutrizione scolastica e ha celebrato un importante anniversario con modelli combinati certificati Energy Star progettati per l'affidabilità e l'efficienza istituzionale. In tutto il settore, i fornitori stanno rafforzando la documentazione sulla sicurezza informatica per soddisfare i requisiti in continua evoluzione dell'UE, mentre la tecnologia RF a stato solido rimane una soluzione di alto livello ma promettente per un controllo energetico più preciso nelle future piattaforme connesse.
Leader del settore dei forni a microonde commerciali
-
Panasonic Corporation
-
Gruppo Midea (Galanz)
-
Sharp Corporation
-
Gruppo Ali (Amana/Menumaster)
-
Whirlpool Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: EnWave Corporation ha firmato un accordo di licenza commerciale esclusiva, con pagamento di royalty, con The Dry Hub in Egitto, vincolandolo all'acquisto di un essiccatore sottovuoto a energia radiante (REV) da 10 kW per applicazioni commerciali. L'accordo amplia la capacità di lavorazione industriale tramite microonde attraverso un modello di licenza, dimostrando come le piattaforme a microonde vengano commercializzate anche al di fuori dei tradizionali forni per la ristorazione.
- Dicembre 2025: Sharp Electronics Canada ha ampliato la sua presenza nel mercato canadese dei forni a microonde professionali nominando The Riccio Group (Oakville, Ontario) come distributore autorizzato, garantendo così una maggiore disponibilità di unità TwinTouch per uso medio e pesante. Il rafforzamento della distribuzione regionale migliora l'accesso, la copertura del servizio e il supporto per le specifiche tecniche per gli acquirenti del settore della ristorazione che standardizzano le apparecchiature in più sedi.
- Febbraio 2024: Panasonic ha rinnovato la sua gamma di forni a microonde professionali nei principali canali della ristorazione, ponendo l'accento sul controllo basato su inverter e sulla migliore programmabilità per risultati ripetibili. Gli aggiornamenti dei prodotti hanno rafforzato il passaggio al riscaldamento di precisione e alla semplificazione delle operazioni, allineandosi ai requisiti delle catene di ristorazione in termini di processi standardizzati e tempi di formazione ridotti.
Ambito e metodologia
I forni a microonde sono dispositivi elettronici che utilizzano onde elettromagnetiche per cucinare e riscaldare cibi e bevande in un breve periodo di tempo. Le onde elettromagnetiche o microonde irradiano calore sotto forma di energia a microonde. Questa energia è esposta alle molecole d'acqua presenti nei prodotti alimentari. Il mercato dei forni a microonde commerciali è segmentato per tipo di prodotto (forni a microonde commerciali per servizio pesante, forni a microonde commerciali per servizio medio e forni a microonde commerciali per servizio leggero), tipo di capacità del prodotto (tipo inferiore a 1 piede cubi, da 1 a 1.9 piedi cubi tipo e tipo superiore a 2 piedi cubi), applicazione (settore della ristorazione, industria alimentare e altre applicazioni), funzione di controllo (controlli dei pulsanti e controlli del quadrante), canale di distribuzione (negozi multimarca, negozi specializzati, negozi online e altri tipi di distribuzione canali) e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore (in USD) per tutti i segmenti di cui sopra.
| Per impieghi leggeri (meno di 1.2 kW) |
| Potenza media (1.2–2.0 kW) |
| Per impieghi gravosi (oltre 2.0 kW) |
| Piano di lavoro / Autoportante |
| Da incasso / sopra il piano cottura |
| Alta velocità / Combinazione |
| Ristoranti fast-casual e fast-service |
| Ristoranti e hotel con servizio completo |
| Negozi di alimentari e di convenienza |
| Ristorazione istituzionale (ospedali, scuole, aeroporti) |
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Direttamente dai Produttori |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per potenza in uscita / potenza in uscita | Per impieghi leggeri (meno di 1.2 kW) | |
| Potenza media (1.2–2.0 kW) | ||
| Per impieghi gravosi (oltre 2.0 kW) | ||
| Per tipo di prodotto | Piano di lavoro / Autoportante | |
| Da incasso / sopra il piano cottura | ||
| Alta velocità / Combinazione | ||
| Per settore degli utenti finali | Ristoranti fast-casual e fast-service | |
| Ristoranti e hotel con servizio completo | ||
| Negozi di alimentari e di convenienza | ||
| Ristorazione istituzionale (ospedali, scuole, aeroporti) | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Direttamente dai Produttori | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive del mercato dei forni a microonde commerciali fino al 2031?
Il mercato dei forni a microonde commerciali ha raggiunto le dimensioni di 1.66 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.39 miliardi di dollari entro il 2031 con un CAGR del 7.53%, riflettendo la domanda sostenuta di formati ad alta velocità programmabili e senza sfiato nei servizi di ristorazione multi-sito.
Quali tipologie di prodotti stanno crescendo più rapidamente nei forni a microonde commerciali?
Si prevede che i forni ad alta velocità o combinati che integrano microonde, convezione e a impatto aumenteranno dell'11.72% annuo fino al 2031, poiché gli operatori perseguono la riduzione dei tempi di ciclo e la versatilità del menu senza cappe.
Quali sono gli utenti finali che registrano la maggiore domanda di forni a microonde commerciali?
I ristoranti fast food hanno dominato il mercato con una quota del 42.24% nel 2025, grazie alle loro elevate esigenze di produttività, mentre i minimarket e i supermercati sono quelli in più rapida crescita, con un CAGR del 9.33%, grazie all'espansione del cibo caldo da asporto.
Quale regione è leader e quale regione crescerà più rapidamente nel settore dei forni a microonde commerciali?
Il Nord America è stato in testa con una quota del 36.65% nel 2025, mentre si prevede che l'Asia-Pacifico sarà la regione con la crescita più rapida, con un CAGR dell'11.32% dal 2026 al 2031, grazie all'implementazione di catene e formati compatti e automatizzati.
Quale classe di potenza è la più diffusa nel panorama dei forni a microonde commerciali?
I forni per impieghi gravosi superiori a 2.0 kilowatt hanno rappresentato il 41.26% del fatturato nel 2025 e si prevede che cresceranno del 9.37% annuo fino al 2031, poiché i formati drive-through e quelli per consegne a domicilio si concentrano su velocità e coerenza.
In che modo la connettività influenza le decisioni di acquisto dei forni a microonde commerciali?
Gli acquirenti stanno dando priorità ai forni con Wi-Fi, gestione delle ricette tramite cloud e manutenzione predittiva, poiché queste funzionalità riducono i tempi di formazione, migliorano la conformità e riducono i tempi di inattività non pianificati nelle flotte di grandi dimensioni.


