

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 20.06 miliardo di dollari |
| Dimensione del mercato (2031) | 26.42 miliardo di dollari |
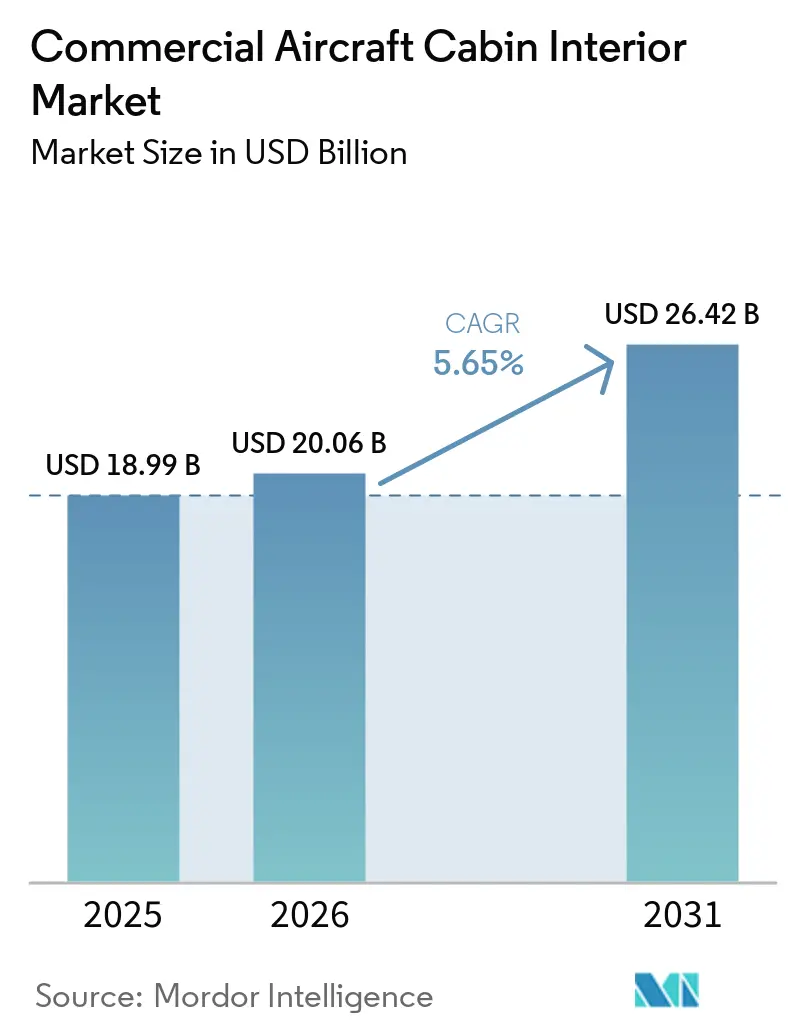
| Tasso di crescita (2026 - 2031) | 5.65% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
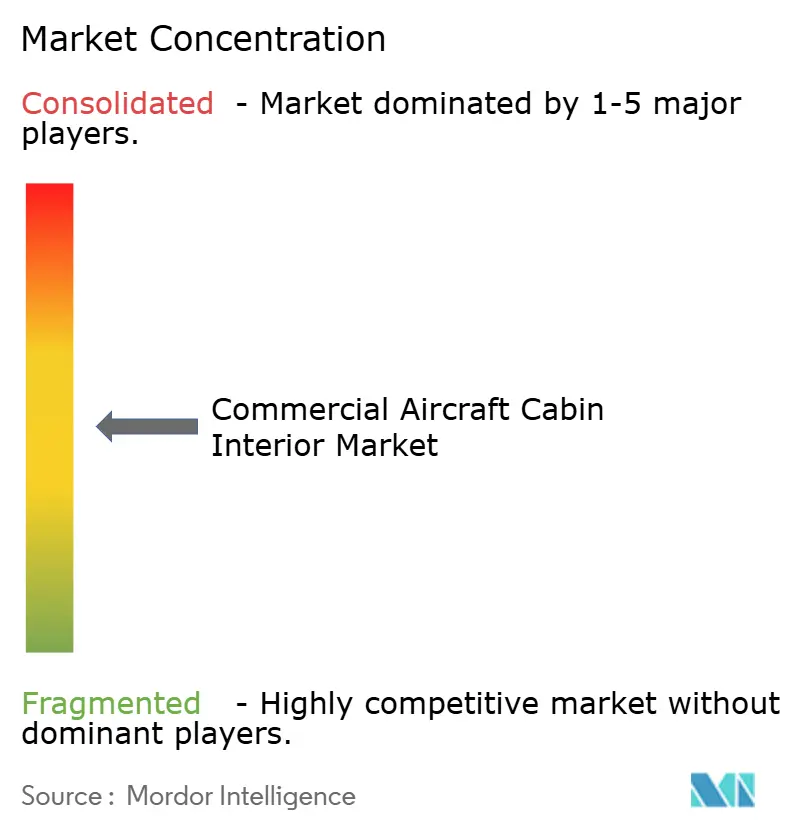
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli interni delle cabine degli aerei commerciali di Mordor Intelligence
Si prevede che il mercato degli interni delle cabine degli aerei commerciali crescerà da 18.99 miliardi di dollari nel 2025 a 20.06 miliardi di dollari nel 2026, per poi raggiungere i 26.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.65% nel periodo 2026-2031. Le compagnie aeree stanno procedendo con la modernizzazione dell'intera flotta, monetizzando le cabine premium e conformandosi alle normative in continua evoluzione in materia di sicurezza e accessibilità, il che amplia la domanda potenziale all'interno del mercato degli interni delle cabine degli aerei commerciali. Gli aggiornamenti dei sedili dominano la spesa immediata, ma l'accelerazione più marcata proviene dagli aggiornamenti dei sistemi di intrattenimento e connettività in volo (IFEC) ad alta intensità di dati, che promettono un aumento dei ricavi ancillari. I pannelli compositi leggeri, le certificazioni obbligatorie per i sedili a 16 g e l'ampliamento delle finestre di retrofit per le flotte di A350 e B787 garantiscono un flusso prevedibile di sostituzioni. Le variazioni regionali sono altrettanto marcate: le compagnie aeree dell'Asia-Pacifico detengono la leadership in termini di volumi, i vettori africani registrano la crescita composta più rapida e gli operatori nordamericani definiscono parametri normativi che hanno ripercussioni a livello globale.
Punti chiave del rapporto
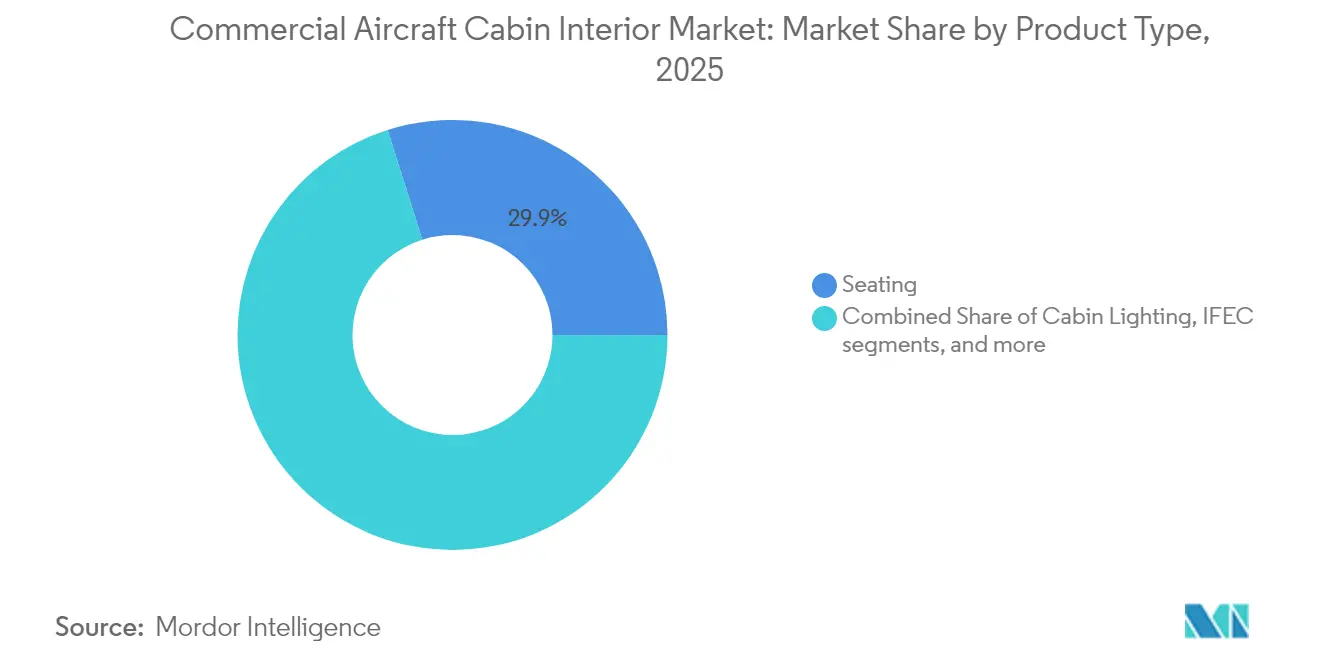
- Per tipologia di prodotto, i sistemi di seduta hanno rappresentato il 29.88% del fatturato del 2025, mentre le soluzioni IFEC stanno avanzando a un CAGR dell'8.26% fino al 2031.
- Per tipologia di aeromobile, le piattaforme a fusoliera stretta hanno catturato il 48.62% della domanda del 2025; i jet regionali sono in espansione a un CAGR del 6.78% fino al 2031.
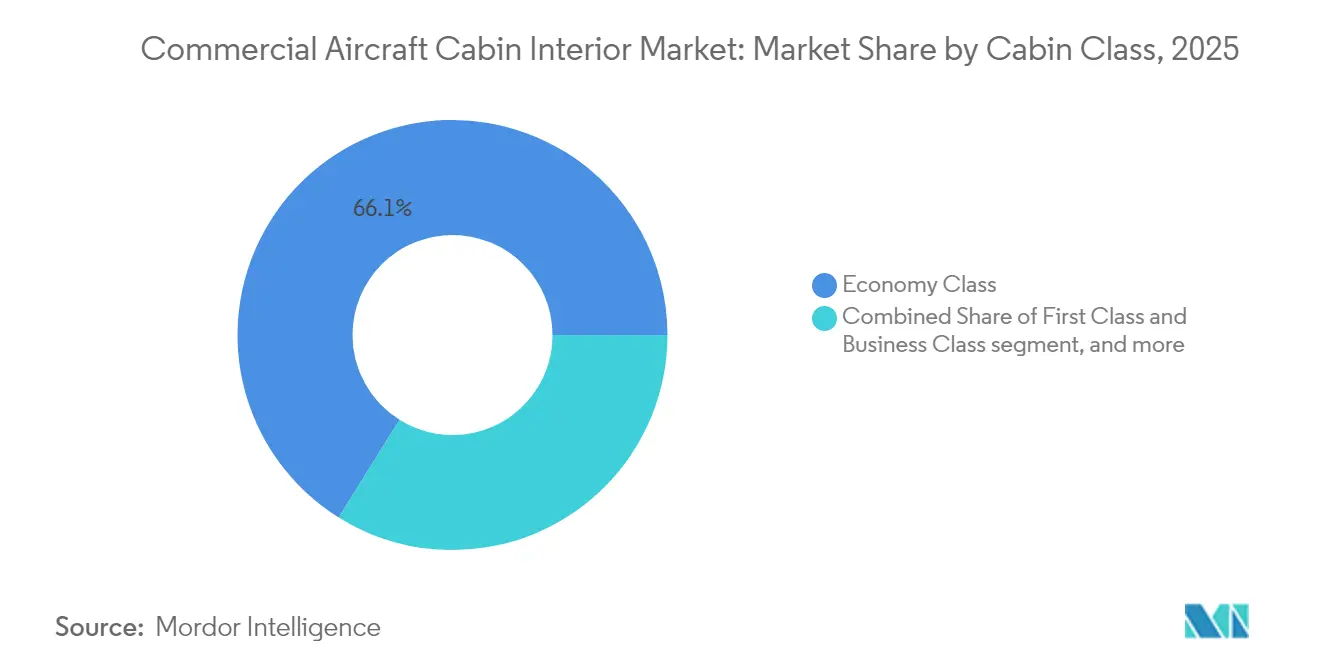
- Per classe di cabina, la classe economica ha mantenuto una quota del 66.12% nel 2025, mentre la classe economica premium sta crescendo a un CAGR del 9.19% nell'orizzonte di previsione.
- In base al tipo di adattamento, le installazioni OEM hanno contribuito per il 70.02% al valore del 2025, mentre le installazioni aftermarket stanno crescendo a un CAGR del 7.53% nel periodo 2026-2031.
- In base ai materiali, i compositi hanno dominato una quota del 47.35% nel 2025; i termoplastici avanzati hanno registrato il CAGR più rapido, pari all'8.82% fino al 2031.
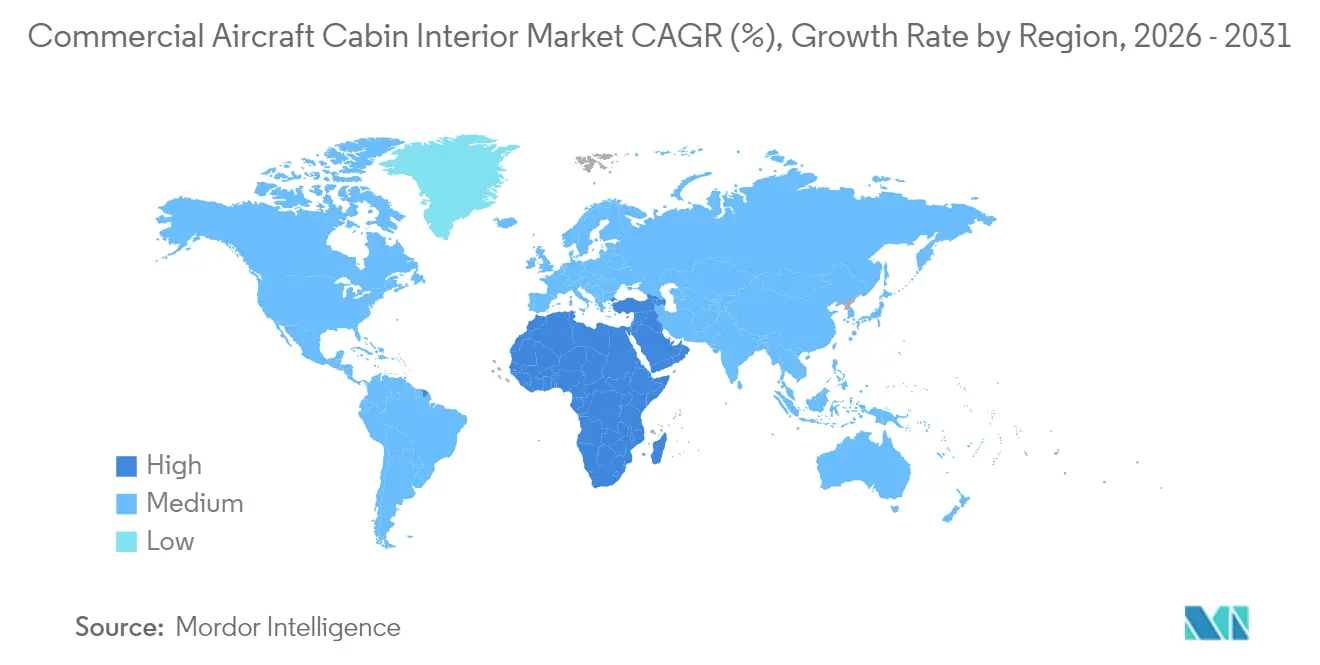
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 37.11% nel 2025; la regione Medio Oriente e Africa sta progredendo a un CAGR del 7.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli interni delle cabine degli aerei commerciali
Analisi dell'impatto del conducente
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle ristrutturazioni di fascia alta per monetizzare il mercato immobiliare delle baite | 1.20% | Globale; adozione precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Cicli obbligatori di sostituzione del sedile di guida con certificazione del sedile da 16 g | 0.90% | Globale; ricaduta sui mercati emergenti | A breve termine (≤ 2 anni) |
| Pannelli compositi ultraleggeri che riducono il consumo di carburante e i costi del carburante per l'aviazione sostenibile (SAF) | 1.10% | Globale; adozione del core APAC | A lungo termine (≥ 4 anni) |
| L'accessibilità impone la creazione di nuove categorie di spesa | 0.70% | Nord America e UE; espansione in tutto il mondo | Medio termine (2-4 anni) |
| La monetizzazione dei dati delle cabine connesse accelera gli aggiornamenti IFEC | 1.30% | Globale; prima le rotte premium | A breve termine (≤ 2 anni) |
| Le flotte di A350 e B787 raggiungono la finestra di ammodernamento di 8 anni | 0.80% | Globale; grandi compagnie aeree di bandiera | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento delle ristrutturazioni di fascia Premium Economy per monetizzare il mercato immobiliare delle baite
Le compagnie aeree stanno intensificando le riconfigurazioni delle cabine per includere sezioni di classe premium economy che offrono un aumento dei ricavi senza aumentare la capacità degli aeromobili. Delta Air Lines ha registrato un aumento del 15% dei ricavi sulle rotte dopo l'introduzione della classe premium economy e prevede un incremento di 500 milioni di dollari di entrate annuali una volta concluso il programma di installazione nel 2026. [1] Fonte: Delta Air Lines, "Investor Update Q4 2024", delta.com United Airlines ha già rimodernato più di 200 aeromobili entro la fine del 2024, abbinando l'aumento del passo dei sedili a un servizio pasti migliorato per attrarre sia i viaggiatori per piacere che i viaggiatori d'affari attenti al costo. [2] Fonte: United Airlines, "Fleet Modernization Briefing", united.com Le modifiche integrate ai servizi igienici e ai corridoi, intraprese simultaneamente per la conformità all'accessibilità, migliorano l'economia del progetto raggruppando i tempi di inattività. L'ottimizzazione della densità della cabina limita la diluizione delle entrate e le flotte di aeromobili a fusoliera stretta ad alta occupazione emergono come prime ad adottare questa soluzione. Mentre le principali compagnie di navigazione nordamericane dimostrano un aumento dei profitti, gli operatori in Europa e nella regione Asia-Pacifico stanno accelerando programmi di ammodernamento simili.
Certificazione obbligatoria del sedile 16-g Cicli di sostituzione del sedile di guida
Le soglie di test dinamici a 16 g della Federal Aviation Administration (FAA) impongono la sostituzione dei sedili obsoleti installati prima del 2009. American Airlines ha stanziato 2.1 miliardi di dollari nel 2024 per soddisfare l'obbligo nelle flotte narrowbody e regionali, comprimendo i tempi di conformità per evitare sanzioni per messa a terra. Anche i vettori regionali che gestiscono piattaforme CRJ ed ERJ obsolete sono soggetti a tale obbligo, nonostante i buffer di capitale più ridotti, creando una serie di ordini concentrati che mettono a dura prova la capacità dei fornitori. I produttori danno priorità ai laboratori di certificazione rispetto alle linee di produzione, prolungando i tempi di consegna per i programmi di sedili non regolamentati. La portata globale della norma deriva da accordi bilaterali di aeronavigabilità che consentono alla FAA di approvare il benchmark di fatto, trascinando gli operatori dei mercati emergenti nello stesso ciclo di sostituzione.
Pannelli compositi ultraleggeri che riducono il consumo di carburante e i costi SAF
I pannelli interni avanzati che sfruttano termoplastici rinforzati con fibra di carbonio riducono il peso della cabina del 15-20% rispetto agli assemblaggi in alluminio. Con i premi SAF che si attestano sui 3-4 dollari al gallone rispetto al carburante per aerei convenzionale, ogni riduzione di 100 libbre si traduce in un risparmio annuo di carburante di 13,000 dollari per aeromobile secondo il modello peso-costo pubblicato da Boeing. [3] Fonte: Boeing, "Weight-Savings Calculator", boeing.com Le compagnie aeree ora accettano prezzi dei componenti superiori del 25-30% poiché i periodi di ritorno sull'investimento (ROI) si riducono a tre o quattro anni. Il fornitore austriaco FACC AG ha segnalato ordini in arretrato che si estendono fino a 24 mesi, poiché vettori e società di leasing bloccano le allocazioni per i prossimi controlli di manutenzione. Gli operatori di aeromobili a fusoliera larga nell'Asia-Pacifico sono tra i primi ad adottare questa tecnologia, riscontrando ulteriori vantaggi nelle missioni a lungo raggio ad alta intensità di carburante.
L'accessibilità impone la creazione di nuove categorie di spesa
Le normative del Dipartimento dei Trasporti degli Stati Uniti (DoT) impongono servizi igienici accessibili alle sedie a rotelle e posti riservati sugli aerei con più di 125 posti entro il 2026. Le compagnie aeree sostengono un costo di 150,000-300,000 dollari per widebody per l'ammodernamento dei servizi igienici e la riconfigurazione della cabina, con un potenziale di spesa complessivo stimato in 800 milioni di dollari. Le sanzioni per inosservanza possono raggiungere i 27,500 dollari per volo, spingendo gli operatori a combinare gli ammodernamenti per l'accessibilità con programmi più ampi di rinnovamento della cabina. I vettori internazionali che servono destinazioni negli Stati Uniti devono conformarsi a tali normative indipendentemente dalle normative del paese di origine, globalizzando di fatto il requisito. Le compagnie aeree europee e mediorientali stanno adottando modelli di ammodernamento anticipati ideati dalle principali compagnie aeree americane per semplificare la certificazione.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella catena di fornitura nelle certificazioni di sedili e schiume | -0.8% | Globale; acuto in Nord America | A breve termine (≤ 2 anni) |
| Elevato fabbisogno di capitale iniziale per la ripresa delle compagnie aeree dopo il COVID | -0.6% | Globale; i mercati emergenti sono i più colpiti | Medio termine (2-4 anni) |
| Complessità della certificazione per nuovi eco-materiali | -0.4% | Globale; leadership normativa dell'UE | A lungo termine (≥ 4 anni) |
| Aumento dei costi di conformità FST | -0.5% | Globale; i mercati sviluppati sono i più rigorosi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella catena di fornitura nelle certificazioni di sedili e schiume
I protocolli di infiammabilità aggiornati richiedono che le nuove formulazioni di schiuma superino i test FAA, che ora si estendono per 12-18 mesi. RECARO Aircraft Seating ha segnalato ritardi medi nelle consegne di 6-8 mesi sui programmi widebody nel corso del 2024. Thompson Aero ha temporaneamente sospeso le vendite del suo nuovo sedile premium-economy fino a quando le schiume alternative non avranno superato i test. Le compagnie aeree che operano aerei narrowbody ad alto ciclo di vita subiscono cali di fatturato quando i controlli più pesanti superano i tempi di fermo programmati a causa di ritardi negli interni. Questi colli di bottiglia riducono lo slancio del retrofit, riducendo di 0.8 punti percentuali il CAGR previsto.
Elevato fabbisogno di capitale iniziale per la ripresa delle compagnie aeree dopo il COVID
I rapporti di servizio del debito rimangono al 15-20% dei ricavi per la maggior parte delle compagnie aeree di bandiera, limitando i budget discrezionali per l'ammodernamento con l'intensificarsi dei cicli di ammodernamento delle cabine. Air France-KLM ha rinviato 400 milioni di dollari di ammodernamenti pianificati per preservare la liquidità, mentre Lufthansa ha prolungato gli intervalli di ammodernamento a 12 anni. Gli operatori più piccoli non hanno accesso a finanziamenti a basso costo e devono autofinanziare le modifiche richieste dai locatori. A meno che la ripresa del traffico non acceleri oltre i livelli del 2025, si prevede che la scarsità di capitale ridurrà di 0.6 punti percentuali la crescita di base.
Analisi del segmento
Per tipo di prodotto: i sistemi di seduta mantengono la scala mentre IFEC detta il ritmo
Nel 2025, i sedili hanno contribuito per il 29.88% alla quota di mercato degli interni delle cabine degli aerei commerciali, confermandosi il principale fattore di valore all'interno del mercato. Le compagnie aeree hanno pagato tra i 15,000 e i 25,000 dollari per unità di classe business premium e tra i 2,500 e i 4,000 dollari per i moduli di classe economy, garantendo che i programmi di sedili siano integrati nei budget di retrofit. Le piattaforme IFEC, tuttavia, registrano il CAGR più rapido, pari all'8.26%, mentre la connettività si trasforma da un vantaggio a una fonte di fatturato.
La nuova domanda si concentra su sedili che combinano peso ridotto, ricarica wireless e sistemi di allerta integrati per l'equipaggio. Le configurazioni in classe economica diventano più dense, pur mantenendo un'enfasi sull'ergonomia e sul design slanciato per ridurre al minimo il disagio dei passeggeri. Nel frattempo, i fornitori di sistemi di intrattenimento a bordo (IFEC) si stanno orientando verso architetture indipendenti dal satellite per garantire la ridondanza della larghezza di banda. Il mercato degli interni delle cabine degli aerei commerciali continua a collegare l'adozione degli IFEC a punteggi Net Promoter Score (NPS) più elevati, consentendo alle compagnie aeree di offrire esperienze in stile lounge anche sulle rotte con aeromobili a fusoliera stretta. La riprogettazione delle cucine di bordo e l'aggiornamento dell'illuminazione a LED completano la spesa per sedili e IFEC, ma il loro valore assoluto rimane inferiore a causa dei prezzi più bassi dei componenti. Questi componenti costituiscono una parte importante degli interni degli aerei moderni , poiché le compagnie aeree integrano sempre più comfort, connettività, sicurezza e design leggero in tutta la cabina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di aeromobile: Specchietti retrovisori per aerei a fusoliera stretta
I jet a fusoliera stretta hanno catturato il 48.62% della domanda del 2025, rappresentando la quota più elevata in assoluto nel mercato degli interni di cabina per aerei commerciali. L'intensità di volo e il predominio del 70% nel portafoglio OEM mantengono questa categoria cruciale per i fornitori di sedili e monumenti. I jet regionali registrano il CAGR più elevato, pari al 6.78%, alimentato dalla crescita della connettività punto-punto nelle città secondarie.
I widebody tendono verso l'innovazione di classe premium: porte a tutta altezza con privacy, lounge self-service e IFEC di nuova generazione sono standard sulle rotte a lungo raggio. Al contrario, i widebody come l'A380 registrano investimenti modesti negli interni, con l'accelerazione dei pensionamenti. Il mercato degli interni delle cabine degli aerei commerciali osserva l'attenzione delle compagnie aeree sul dimensionamento corretto della capacità, reindirizzando indirettamente i capitali dai modelli sovradimensionati verso jet regionali a corridoio singolo ad alto utilizzo e di nuova generazione.
Per classe di cabina: il volume della Economy incontra la crescita dei Premium
L'Economy rappresenterà ancora il 66.12% dei ricavi del 2025, un risultato naturale del calcolo della densità di posti, ma la Premium Economy crescerà a un CAGR del 9.19%, superando tutte le altre classi nel mercato degli interni di cabina degli aerei commerciali. I rendimenti sono superiori del 40-60% rispetto alle tariffe Economy, pur occupando solo il 15-20% di spazio in più, a conferma di una rapida adozione.
Business e prima classe continuano a crescere grazie ai viaggi aziendali, ma le installazioni privilegiano gusci per la privacy, monitor più grandi e disposizione sfalsata dei posti a sedere che ottimizzano lo spazio in cabina. Le compagnie aeree stanno rimodellando le gerarchie a bordo: alcune flotte di aerei a fusoliera stretta ora dispongono di cabine mini-premium-economy per attrarre viaggiatori leisure ad alto rendimento, a dimostrazione di come il mercato degli interni di cabina degli aerei commerciali si stia muovendo oltre le strutture binarie di classe.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di adattamento: scala OEM rispetto allo slancio del mercato dei ricambi
Gli equipaggiamenti OEM hanno generato il 70.02% del fatturato del 2025, sostenuti dall'accelerazione delle attività di Airbus e Boeing e dai percorsi di certificazione senza soluzione di continuità. Ciononostante, i retrofit aftermarket crescono a un CAGR del 7.53%, conquistando una fetta sempre più ampia del mercato degli interni di cabina degli aerei commerciali, consentendo alle compagnie aeree di prolungare la vita utile dei velivoli e introdurre layout incentrati sul fatturato senza dover acquistare nuovi scafi.
Le decisioni relative al retrofit sono sempre più sincronizzate con i controlli di manutenzione intensiva, comprimendo i tempi di installazione a 4-6 settimane. Monumenti modulari e rack IFEC plug-and-play riducono i giorni di permanenza a terra degli aeromobili, anticipando il VAN del retrofit rispetto alle consegne greenfield per diverse compagnie aeree. Le compagnie aeree sfruttano anche l'aftermarket per testare nuovi concetti di classe su flotte limitate prima di integrarli in futuri ordini OEM.
Per materiale: i compositi portano, i termoplastici accelerano
I compositi hanno detenuto il 47.35% del valore nel 2025 e hanno consolidato la leadership tecnologica nel mercato degli interni delle cabine degli aerei commerciali. La superiorità nel rapporto resistenza/peso consente strutture più sottili senza compromettere i margini di sicurezza, mentre l'integrazione di antenne e sensori favorisce la multifunzionalità. I materiali termoplastici avanzati registrano il CAGR più elevato, pari all'8.82%, grazie alla riciclabilità, ai tempi di polimerizzazione ridotti e alla compatibilità con la produzione additiva.
L'alluminio mantiene la sua rilevanza per i programmi sensibili ai costi e per i sottotelai portanti, dove i compromessi in termini di peso sono minimi. L'acciaio e le leghe speciali sono impiegati in cerniere schermate o ad alta sollecitazione. Le resine sostenibili e le fibre di origine biologica stanno entrando nel processo di certificazione, ma occuperanno volumi di nicchia finché i costi dei test non si alleggeriranno. Ciononostante, la sostituzione dei materiali rimane un elemento di differenziazione fondamentale che i fornitori utilizzano per giustificare i sovrapprezzi e ottenere accordi a lungo termine.
Analisi geografica
APAC Commercial Aircraft Cabin Interior Market
L'area Asia-Pacifico ha controllato il 37.11% della spesa del 2025, diventando il territorio più influente nel mercato degli interni di cabina per aerei commerciali. La sola Cina ha ricevuto oltre 400 nuovi aeromobili nel 2024 e punta a una media di 500 arrivi annui entro il 2030, generando volumi di allestimento costanti. L'aumento del traffico aereo e i piani aggressivi di espansione della flotta in India aggiungono ulteriore zavorra, mentre il Giappone indirizza gli investimenti verso perfezionamenti di cabina di fascia alta per proteggere la sua quota di rendimento premium. Le compagnie aeree low-cost del Sud-Est asiatico adottano interni uniformi, enfatizzando i rapidi turni di volo e l'elevato numero di posti a sedere per mantenere basse le tariffe.
MEA and South America Commercial Aircraft Cabin Interior Market
La regione del Medio Oriente e dell'Africa registra la crescita più rapida, con un CAGR del 7.31% fino al 2031. Ethiopian Airlines è leader nella crescita degli aerei a fusoliera larga, combinando il rinnovamento delle cabine con l'espansione delle rotte verso l'Asia e il Nord America. Al contrario, South African Airways sfrutta il periodo di ristrutturazione per standardizzare gli interni e migliorare l'intercambiabilità della flotta. Le carenze infrastrutturali, la limitata capacità di manutenzione, riparazione e revisione (MRO) e le restrizioni valutarie rappresentano degli ostacoli, ma la demografia favorevole e la ripresa del turismo compensano questi impedimenti. Le società di leasing di aeromobili commerciali svolgono un ruolo fondamentale importando aerei più recenti dotati di interni moderni, accelerando la modernizzazione senza ingenti investimenti di capitale. Pur essendo più piccole in termini di numero di aeromobili, le compagnie aeree del Medio Oriente esercitano un'influenza sproporzionata sulle tendenze di design della classe premium. Le compagnie di bandiera del Golfo continuano a essere pioniere nelle configurazioni a lunghissimo raggio con docce, aree comuni e illuminazione personalizzata che ispirano l'emulazione altrove. Il Sud America registra un'attività costante, seppur più lenta, incentrata principalmente sul rinnovamento degli aerei a fusoliera stretta, in quanto le compagnie aeree razionalizzano le flotte dopo la pandemia. Queste correnti incrociate geografiche mantengono il mercato degli interni delle cabine degli aerei commerciali diversificato e resiliente agli shock locali.
North America and Europe Commercial Aircraft Cabin Interior Market
Nord America ed Europa mostrano dinamiche di sostituzione mature, dove il mercato degli interni delle cabine degli aerei commerciali si orienta verso programmi di retrofit. Le compagnie aeree statunitensi si concentrano sul rispetto delle tempistiche di accessibilità del Dipartimento dei Trasporti (DOT) e sul lancio di ecosistemi di cabine connesse che sbloccano flussi di entrate pubblicitarie. Gli operatori europei combinano gli imperativi di sostenibilità con il miglioramento del comfort dei passeggeri, sperimentando materiali di origine biologica nonostante i problemi di certificazione. La leadership normativa in entrambe le regioni stabilisce di fatto parametri di riferimento globali che i fornitori devono soddisfare per rimanere idonei a mercati più ampi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
I cinque principali fornitori, Safran SA, Collins Aerospace (RTX Corporation), RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH), Diehl Stiftung & Co. KG e Panasonic Holdings Corporation, collocano il mercato degli interni di cabina per aerei commerciali in una posizione moderatamente concentrata. Il contratto da 1.2 miliardi di dollari di Safran con Air India, valido per il 2025, sottolinea il valore strategico dei portafogli di fornitori che spaziano da sedili, cucine di bordo e illuminazione. Collins Aerospace sfrutta l'integrazione avionica per unire i flussi di dati di cabina e cockpit, rafforzando il suo appeal differenziato durante le revisioni della strategia digitale delle compagnie aeree.
Fusioni e acquisizioni mirate rimangono la via privilegiata per l'espansione delle capacità. L'acquisizione da parte di Diehl Aviation, nel 2024, della divisione sedili premium di Thompson Aero incrementa la profondità di progettazione e la presenza produttiva in Nord America. RECARO è entrata in Polonia con uno stabilimento da 200 milioni di dollari focalizzato sulla domanda europea, diversificando la propria presenza industriale oltre la Germania. La partnership di Panasonic con Starlink la posiziona all'intersezione tra hardware di cabina e connettività a bassa latenza, anticipando i nuovi operatori che promuovono lo streaming diretto al dispositivo.
Gli specialisti più piccoli si concentrano su spazi di valore come monumenti modulari e plastiche sostenibili. Il telaio in titanio di Expliseat dimostra che una riduzione drastica del peso continua a catturare l'attenzione delle compagnie aeree, anche in mercati di nicchia come i jet regionali. L'illuminazione di emergenza a lunga durata di Luminator dimostra che i miglioramenti incrementali possono conquistare spazi di retrofit quando esistono percorsi di certificazione semplici. Il ritmo dell'innovazione rimane elevato, ma le barriere normative e ingegneristiche sostengono una moderata intensità competitiva.
Leader del settore degli interni delle cabine degli aerei commerciali
Diehl Stiftung & Co. KG
Safran SA
Panasonic Corporation
Collins Aerospaziale (RTX Corporation)
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: Con un programma di ammodernamento della flotta da 400 milioni di dollari, Air India ha avviato il retrofit dei suoi vecchi B787-8 widebody. Nel luglio 2025, Air India ha inviato il primo dei 26 aeromobili (VT-ANT) allo stabilimento Boeing di Victorville, in California. Un secondo aereo è previsto per lo stesso viaggio nell'ottobre 2025, ed entrambi dovrebbero rientrare in servizio entro dicembre 2025.
- Giugno 2024: all'Aircraft Interiors Expo 2024, Collins Aerospace, una sussidiaria di RTX Corporation, ha presentato il suo sedile principale Helix™, progettato su misura per aeromobili a fusoliera stretta. Il sedile Helix è progettato per essere più leggero dei suoi predecessori nel segmento economy, migliorando al contempo il comfort ergonomico e massimizzando lo spazio abitativo, senza compromettere la densità della cabina.
Ambito del rapporto sul mercato globale degli interni delle cabine degli aerei commerciali
Per tipo di prodotto
| Posti a sedere |
| Illuminazione cabina |
| Intrattenimento e connettività in volo (IFEC) |
| Galea e Monumento |
| Sistemi di servizi igienici |
| Finestre e parabrezza della cabina |
| Vani portaoggetti superiori |
| Pannelli interni e assi del pavimento |
| Altro |
Per tipo di aeromobile
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
Per classe di cabina
| Prima classe e Business Class |
| Classe economica premium |
| Classe economica |
Per tipo di adattamento
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
Per materiale
| compositi |
| Leghe di alluminio |
| Acciaio e altre leghe |
| Termoplastiche avanzate |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Posti a sedere | ||
| Illuminazione cabina | |||
| Intrattenimento e connettività in volo (IFEC) | |||
| Galea e Monumento | |||
| Sistemi di servizi igienici | |||
| Finestre e parabrezza della cabina | |||
| Vani portaoggetti superiori | |||
| Pannelli interni e assi del pavimento | |||
| Altro | |||
| Per tipo di aeromobile | Velivoli a fusoliera stretta | ||
| Aerei widebody | |||
| Jet regionali | |||
| Per classe di cabina | Prima classe e Business Class | ||
| Classe economica premium | |||
| Classe economica | |||
| Per tipo di adattamento | Produttore di apparecchiature originali (OEM) | ||
| aftermarket | |||
| Per materiale | compositi | ||
| Leghe di alluminio | |||
| Acciaio e altre leghe | |||
| Termoplastiche avanzate | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Indonesia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipologia di prodotto - I prodotti per l'interno delle cabine degli aerei commerciali come i sedili dei passeggeri, l'illuminazione della cabina, il sistema di intrattenimento in volo, i finestrini delle cabine, i servizi igienici, la cambusa e i contenitori di stivaggio sono stati inclusi nel tipo di prodotto in questo studio.
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aeromobili passeggeri come narrowbody e widebody che sono a corridoio singolo ea corridoio doppio.
- Classe di cabina - Business e First Class, economy e premium economy sono classi di viaggio aereo fornite dalle compagnie aeree che offrono vari servizi ai passeggeri.
| Parola chiave | Definizione |
|---|---|
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| High Dynamic Range (HDR) | La gamma dinamica descrive il rapporto tra le parti più luminose e quelle più scure di un'immagine. L'HDR viene utilizzato per acquisire una gamma dinamica maggiore rispetto all'SDR. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| Agenzia europea per la sicurezza aerea (EASA) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Display 4K | La risoluzione 4K si riferisce a una risoluzione del display orizzontale di circa 4,000 pixel. |
| Diodo organico a emissione di luce (OLED) | È il diodo emettitore di luce (LED) in cui lo strato elettroluminescente emissivo è una pellicola di composto organico che emette luce in risposta a una corrente elettrica. |
| Tempo medio tra guasti (MTBF) | Il tempo medio tra i guasti è il tempo trascorso previsto tra i guasti intrinseci di un sistema meccanico o elettronico, durante il normale funzionamento del sistema. |
| (Vettore a basso costo (LCC) | È una compagnia aerea gestita ponendo particolare enfasi sulla minimizzazione dei costi operativi e senza alcuni dei servizi e delle comodità tradizionali forniti nella tariffa |
| Finestre dimmerabili elettronicamente (EDW) | Si tratta di un tipo di finestra che blocca fino al 99.96% di tutta la luce visibile e fornisce un'opacità completa, integrata nella cassetta della finestra del pannello della parete laterale. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Passaggio 2: costruire un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




