

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.74 miliardo di dollari |
| Dimensione del mercato (2031) | 16.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.28% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
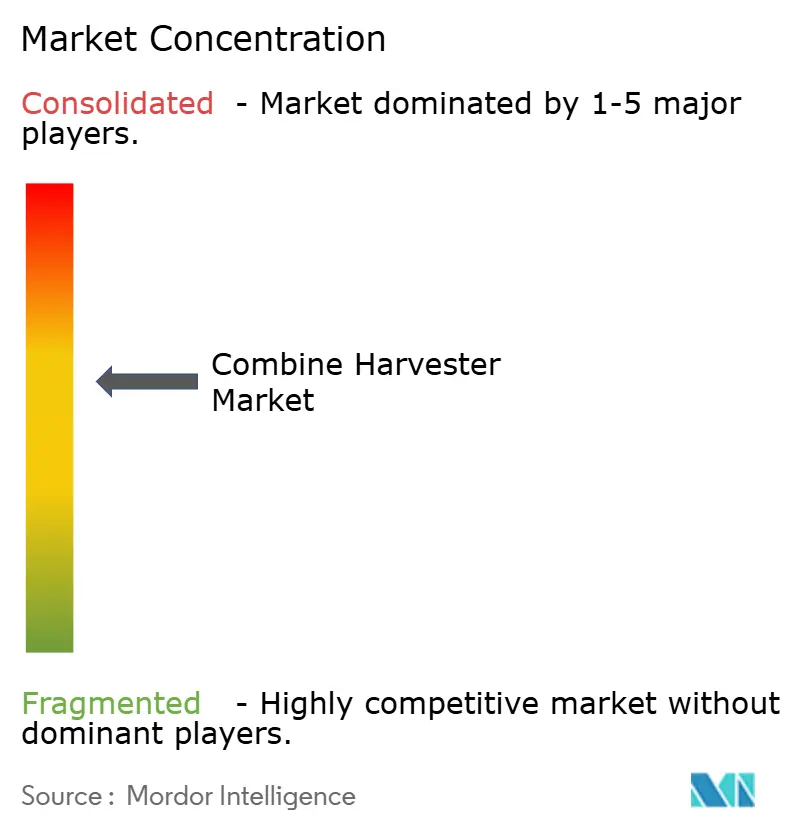
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle mietitrebbie di Mordor Intelligence
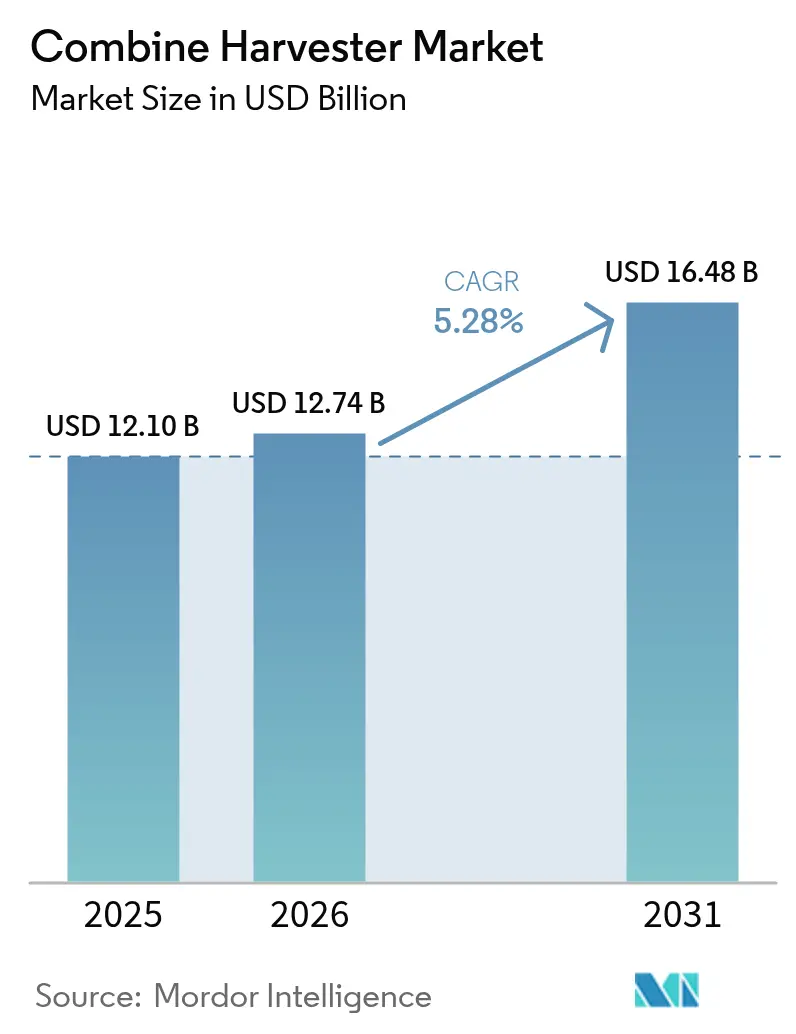
Si stima che il mercato delle mietitrebbie nel 2026 raggiungerà i 12.74 miliardi di dollari, in crescita rispetto ai 12.10 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 16.48 miliardi di dollari, con un CAGR del 5.28% nel periodo 2026-2031. Le prospettive riflettono la solida domanda di mietitrebbie ad alta capacità, la costante adozione di suite per l'agricoltura di precisione e la svolta dei produttori verso software embedded che monetizzano l'analisi dei dati. L'aumento dei sussidi governativi per la meccanizzazione nell'area Asia-Pacifico, la persistente carenza di manodopera rurale nelle economie sviluppate e il passaggio delle aziende a modelli di servizio basati su abbonamento rafforzano collettivamente la traiettoria di crescita dei ricavi. La pressione competitiva si concentra ora sul raggiungimento di incrementi di produttività, sulla predisposizione all'autonomia e sulla riprogettazione di telai rispettosi del suolo e conformi alle nuove normative sulla compattazione. La rapida meccanizzazione in Cina e India, i programmi di supporto europei e la legislazione nordamericana sul diritto alla riparazione stanno rimodellando le priorità degli acquirenti.
Punti chiave del rapporto
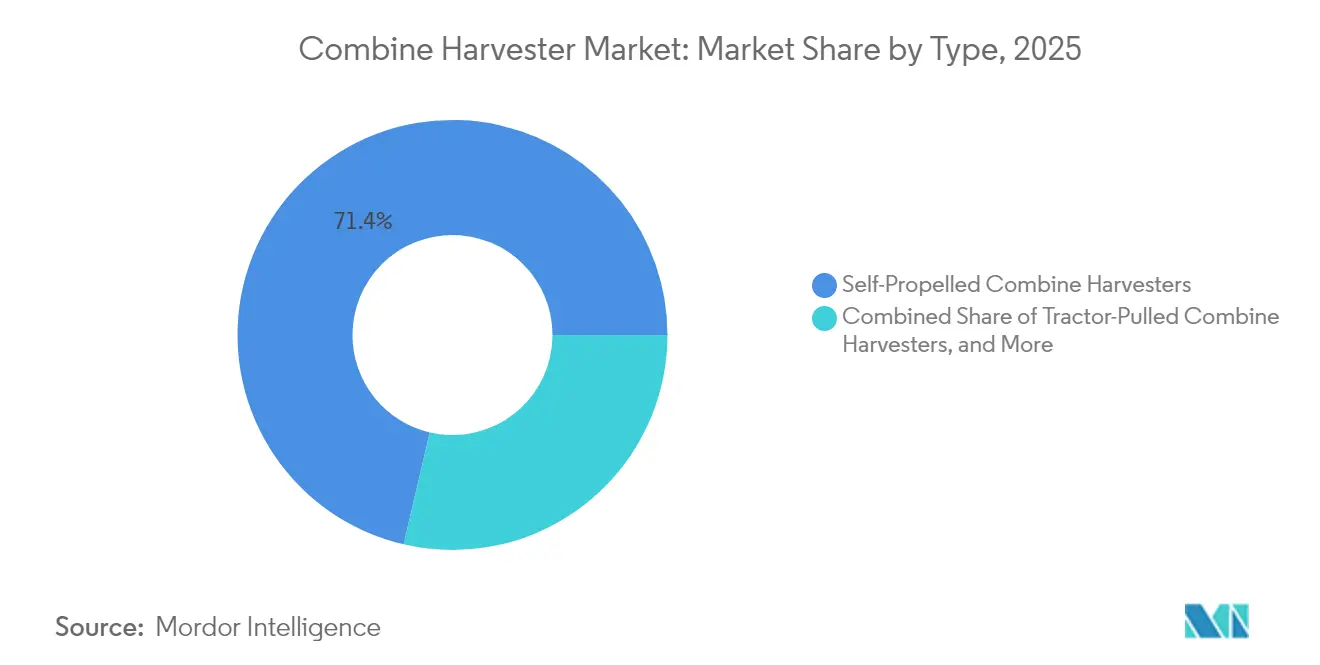
- Per tipologia, i modelli semoventi hanno guidato il mercato delle mietitrebbie con una quota del 71.35% nel 2025. Si prevede che le mietitrebbie trainate da trattore cresceranno a un CAGR del 7.35% fino al 2031.
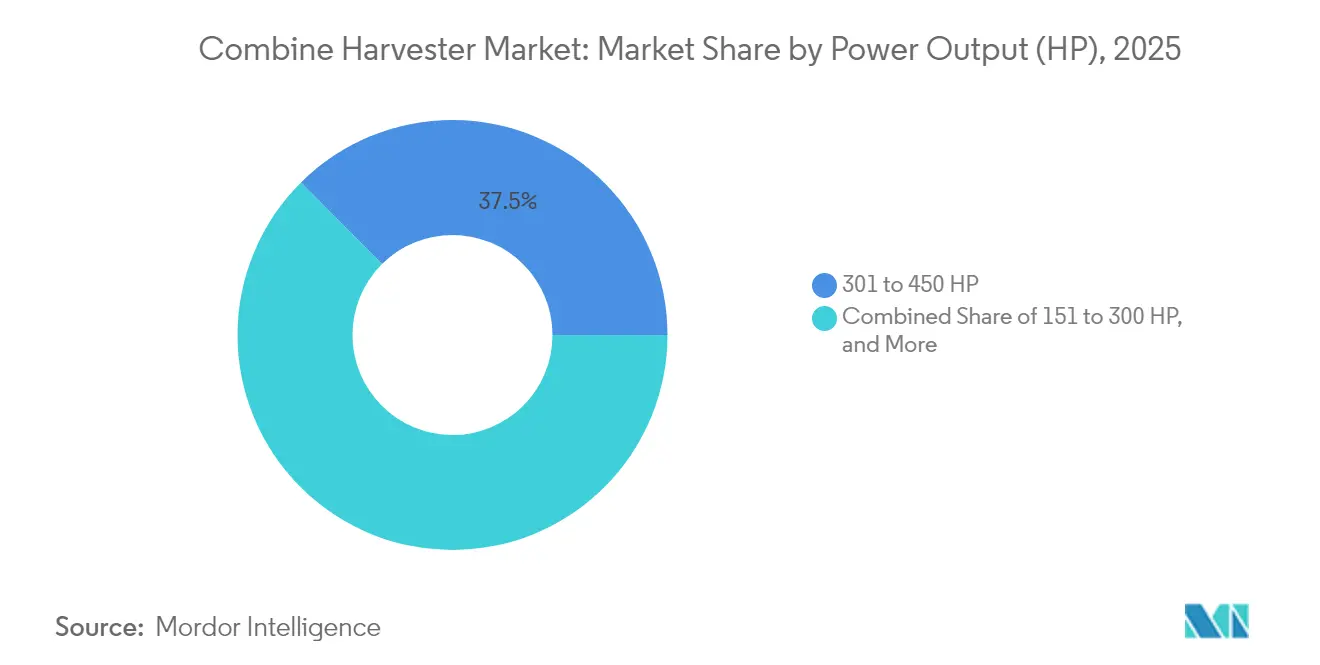
- In base alla potenza erogata, la classe da 301 a 450 CV ha rappresentato il 37.45% del mercato delle mietitrebbie nel 2025, mentre le macchine con una potenza erogata superiore a 450 CV dovrebbero registrare il tasso di crescita più rapido, pari al 7.02%, dal 2025 al 2031.
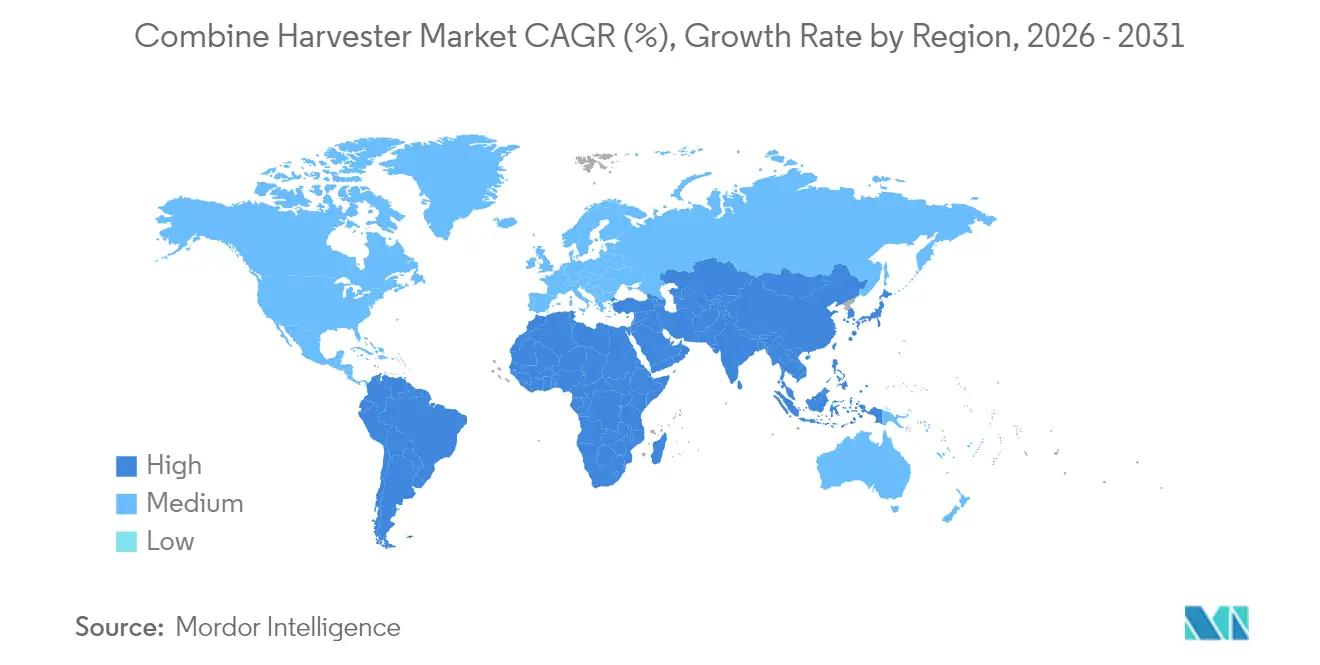
- In termini geografici, il Nord America ha mantenuto una quota di fatturato del 31.85% nel 2025, mentre la regione Asia-Pacifico sta registrando un CAGR dell'7.85% fino al 2031, superando tutte le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle mietitrebbie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente meccanizzazione agricola nelle economie emergenti | + 1.8% | Asia-Pacifico, Africa e Sud America | Medio termine (2-4 anni) |
| Persistente carenza di manodopera rurale e inflazione salariale | + 1.5% | Globale, con concentrazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Adozione di suite di meccanizzazione per l'agricoltura di precisione | + 1.2% | Nord America, Europa e Australia | Medio termine (2-4 anni) |
| Integrazione della manutenzione predittiva basata sull'intelligenza artificiale | + 0.8% | Adozione globale e precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Monetizzazione dei crediti di carbonio per la raccolta a basse perdite | + 0.5% | Focus normativo globale in Europa e California | A lungo termine (≥ 4 anni) |
| Piattaforme di finanziamento OEM rivolte ai piccoli proprietari terrieri | + 0.7% | Asia-Pacifico, Africa e Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente meccanizzazione agricola nelle economie emergenti
Sovvenzioni governative e centri di noleggio continuano ad ampliare l'accesso alle attrezzature. La sotto-missione indiana sulla meccanizzazione agricola rimborsa il 40-50% dei costi di acquisto e ha implementato oltre 40,900 centri di noleggio, portando la meccanizzazione dal 40% verso il benchmark cinese del 60% [1] Fonte: Press Information Bureau, “Mechanisation of Indian Agriculture,” pib.gov.in . L'obiettivo politico cinese di una meccanizzazione del 75% entro il 2025 attrae fornitori multinazionali in joint venture che aggirano i dazi di importazione [2] Fonte: International Trade Administration, “China Agricultural Machinery Market,” trade.gov . Simili schemi di sovvenzione in Brasile e in diverse nazioni africane illustrano una spinta strutturale che amplia il mercato delle mietitrebbie.
Persistente carenza di manodopera rurale e inflazione salariale
I tassi di disoccupazione inferiori al 3% in molte regioni produttrici di cereali hanno spinto i salari agricoli a livelli record, riducendo la finestra di ammortamento per le piattaforme di trebbiatura autonome. I grandi coltivatori statunitensi citano ora la scarsità di manodopera come principale giustificazione per la migrazione verso mietitrebbie ad alta potenza configurate per l'impiego su più turni con un solo operatore. L'Europa occidentale rispecchia questa tensione, con i produttori di latte e di seminativi che riducono gli ettari ogni volta che non è possibile garantire manodopera per la raccolta in tempo. Questa scarsità di manodopera è particolarmente acuta durante le stagioni di raccolta, quando la tempistica è fondamentale, determinando una domanda di mietitrebbie ad alta capacità in grado di massimizzare le finestre operative con un intervento umano minimo.
Adozione di suite di meccanizzazione per l'agricoltura di precisione
L'automazione basata su sensori sta passando dall'essere un optional a uno standard integrato. I principali produttori di apparecchiature originali (OEM) integrano algoritmi di mappatura della resa, monitoraggio delle perdite e velocità di avanzamento che promettono un aumento della produttività del 15-20% per gli operatori medi. I portali in abbonamento traducono i dati delle macchine in consigli agronomici fruibili, generando un livello di fatturato ricorrente che attenua i cali ciclici delle vendite di attrezzature. Questo salto di funzionalità consolida il software di precisione come il prossimo campo di battaglia competitivo nel mercato delle mietitrebbie. Questi sistemi generano preziosi flussi di dati che consentono la manutenzione predittiva e l'ottimizzazione operativa, creando opportunità di fatturato ricorrente attraverso servizi in abbonamento.
Integrazione della manutenzione predittiva basata sull'intelligenza artificiale
La diagnostica in tempo reale evita costosi guasti stagionali. Le telecamere collegate al cloud segnalano le deviazioni nella qualità della granella, mentre l'analisi delle vibrazioni modella l'affaticamento dei componenti per programmare la sostituzione dei componenti prima del guasto. Le flotte che adottano per prime mostrano una riduzione dei tempi di fermo del 15-25%, prolungando la durata del motore e stabilizzando i valori residui. Con la scadenza dei costi di connettività, gli OEM spostano sempre più gli utenti verso piani telematici annuali che ampliano i margini di post-vendita. Questi sistemi riducono il tradizionale modello di manutenzione reattiva, riducendo potenzialmente i tempi di fermo delle attrezzature durante le stagioni di punta della raccolta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato requisito di capitale iniziale | -1.2% | Globale, particolarmente acuto nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Reti di assistenza post-vendita limitate | -0.8% | Asia-Pacifico, Africa e regioni rurali a livello globale | Medio termine (2-4 anni) |
| Dipendenza dai prezzi volatili delle colture di materie prime | -1.0% | Impatto globale e ciclico | A breve termine (≤ 2 anni) |
| Normative sulla compattazione rapida del suolo | -0.6% | Europa e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato requisito di capitale iniziale
Le nuove ammiraglie sono spesso quotate tra i 400,000 e i 500,000 dollari. Gli elevati tassi di interesse aumentano i costi di gestione annuali per unità, allungando i periodi di pareggio anche per le aziende agricole ben capitalizzate. Sebbene i contratti di leasing e di noleggio operativo attutiscano il colpo, i piccoli coltivatori continuano a rimandare gli acquisti, rallentando la crescita a breve termine del mercato delle mietitrebbie. L'attenzione strategica di AGCO alle soluzioni di finanziamento OEM e l'espansione delle capacità di finanziamento di John Deere in Brasile dimostrano che i produttori sono consapevoli del fatto che l'accessibilità alle attrezzature dipende sempre più da strutture di pagamento innovative piuttosto che da modelli di acquisto tradizionali.
Reti di assistenza post-vendita limitate
L'hardware di precisione richiede tecnici esperti sia in idraulica che in diagnostica basata sull'apprendimento automatico. Le lacune nella copertura nell'Africa subsahariana e in alcune parti dell'Associazione delle Nazioni del Sud-Est Asiatico (ASEAN) espongono i proprietari a tempi di fermo macchina dovuti alla raccolta. I portali di assistenza digitale offrono un sollievo parziale, ma i depositi fisici di ricambi e i tecnici specializzati sul campo rimangono indispensabili. I produttori stanno rispondendo attraverso piattaforme di assistenza digitale e funzionalità di diagnostica remota, ma il vincolo fondamentale della copertura geografica dei servizi rimane un ostacolo significativo alla penetrazione del mercato nelle regioni rurali dove le mietitrebbie sono maggiormente richieste.
Analisi del segmento
Per tipo: Il dominio semovente guida l'innovazione
Il segmento semovente ha generato una quota di mercato del 71.35% nel mercato delle mietitrebbie nel 2025, sottolineando il suo primato nelle operazioni su grandi superfici. Si prevede che le sole varianti trainate da trattore aumenteranno il CAGR del segmento al 7.35% entro il 2031, poiché la trebbiatura a doppio flusso aumenta la ritenzione della granella. Le mietitrebbie azionate da presa di forza rimangono valide tra i coltivatori attenti ai costi, ma i continui retrofit di sistemi autonomi stanno iniziando a sfumare i confini tra le categorie tradizionali. Le mietitrebbie trainate da trattore resistono nelle proprietà terriere sensibili ai costi o frammentate, soprattutto dove i capitali disponibili sono modesti. I produttori perfezionano le trasmissioni ibride che riducono il consumo di carburante fino al 10%, aumentando l'attrattiva per gli operatori che devono destreggiarsi tra diesel, AdBlue e costi di manutenzione.
I proprietari di flotte preferiscono le piattaforme semoventi per il loro raggio di sterzata ridotto, la telematica integrata e la compatibilità con testate da 12 a 18 file. Gli OEM ora rilasciano un firmware over-the-air che adatta la luce del controbattitore e la velocità del rotore all'umidità del raccolto, ottimizzando la produttività dalle attuali fasce di potenza. Con l'inasprimento delle future normative sulla compattazione, i sottocarri articolati e le opzioni a carreggiata larga stanno guadagnando terreno in questo segmento leader del mercato delle mietitrebbie. La pipeline di innovazione del segmento si concentra sull'espansione delle dimensioni del mercato delle mietitrebbie combinate attraverso moduli autonomi che consentono a un singolo operatore di supervisionare più unità su campi adiacenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per potenza in uscita: il segmento ad alta potenza cattura la domanda premium
La fascia di potenza compresa tra 301 e 450 CV rappresentava il 37.45% del mercato delle mietitrebbie nel 2025, grazie al suo rapporto costo-capacità. Le unità di potenza superiore a 450 CV, tuttavia, registrano un CAGR del 7.02% fino al 2031, poiché le mega-aziende agricole del Nord e del Sud America stanno consolidando i campi e comprimendo i calendari di raccolta. Gli elevati prezzi dei cereali durante le fasi di crescita ciclica giustificano ulteriormente queste macchine, i cui drappi da 45 piedi e le testate mais a 18 file puliscono gli acri a una velocità senza pari.
I modelli con potenza inferiore a 150 CV sono adatti a colture specializzate e regioni in forte pendenza, dove la manovrabilità prevale sulla forza bruta. La classe da 151 a 300 CV si rivolge alle aziende agricole di medie dimensioni che cercano flessibilità per colture multiple. In tutte le fasce di potenza, le soglie di emissione Tier 4 e, in via di sviluppo, Tier 5 impongono la ricalibrazione del motore e l'aggiornamento dei sistemi di riduzione catalitica selettiva (SCR), spingendo gli acquirenti verso propulsori più puliti ma più complessi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle mietitrebbie in Nord America
Il Nord America ha mantenuto il 31.85% del fatturato nel 2025, riflettendo una meccanizzazione avanzata e cicli di sostituzione consolidati. La spesa in conto capitale si è tuttavia attenuata, poiché i coltivatori si sono preparati a un calo previsto nelle consegne di grandi attrezzature nel 2025. Gli aiuti federali destinati all'agricoltura climaticamente intelligente potrebbero ammortizzare gli ordini nella seconda metà dell'anno, soprattutto per le mietitrebbie dotate di kit di bilanciamento dei residui che danno diritto a sovvenzioni per la salute del suolo. Il settore agricolo canadese beneficia della forte domanda di esportazioni di cereali e del sostegno governativo all'adozione dell'agricoltura di precisione, mentre la crescente meccanizzazione agricola in Messico offre opportunità di espansione per i produttori nordamericani.
Mercato delle mietitrebbie nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita con un CAGR dell'7.85% fino al 2031. Il divario di meccanizzazione dell'India si è ridotto rapidamente. I centri di noleggio personalizzati, finanziati da sussidi, ora finanziano le sessioni di trebbiatura per i piccoli agricoltori che non possono ancora acquistare direttamente le macchine. L'obiettivo di meccanizzazione del 75% della Cina stimola la domanda di mietitrebbie di fascia alta assemblate localmente, che evitano i dazi all'importazione pur mantenendo suite di sensori esteri. Giappone e Australia rappresentano mercati maturi con un focus sull'agricoltura di precisione e sulle tecnologie di automazione, mentre i paesi del Sud-est asiatico presentano opportunità emergenti con l'aumento della domanda di produttività agricola.
Mercato delle mietitrebbie in Europa e Sud America
Il mercato europeo si raffredda a causa dell'inflazione dei costi di produzione e dei più severi obblighi ambientali. Il Regolamento Macchine UE 2023/1230 stabilisce nuovi limiti per la convalida della sicurezza autonoma, aumentando i budget per la ricerca e sviluppo per la conformità. Al contrario, Brasile e Argentina sfruttano flussi di cassa trainati dalle esportazioni che finanziano l'aggiornamento di mietitrebbie da 350 CV o più dotate di pod telematici che semplificano l'ottimizzazione della flotta. Il Sud America beneficia di una solida performance nelle esportazioni agricole, con la lavorazione record della canna da zucchero in Brasile, pari a 713 milioni di tonnellate nel 2023, a sostegno della domanda di attrezzature, mentre la leadership dell'Argentina nelle biotecnologie agricole crea opportunità per l'integrazione nell'agricoltura di precisione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Nei principali mercati, le mietitrebbie sono influenzate dai requisiti di circolazione su strada per i macchinari mobili non stradali, dalle norme di sicurezza funzionale e di frenatura per i veicoli agricoli e dagli standard di sicurezza armonizzati per le mietitrebbie. Nell'Unione europea, il regolamento (UE) 2025/14 ha istituito un quadro armonizzato di omologazione per i macchinari mobili non stradali che circolano su strade pubbliche, e il regolamento (UE) 2025/1117 ha aggiornato i requisiti relativi ai veicoli agricoli e forestali, aumentando le esigenze di ingegneria della conformità per i produttori di apparecchiature originali (OEM) che vendono macchine che si spostano tra i campi e le strade pubbliche.
L'attività di standardizzazione sta inasprendo le specifiche a livello di macchina e la protezione dell'operatore. Nel maggio 2026, la norma EN ISO 4254-7:2017/A1:2026 ha aggiornato i requisiti di sicurezza per le mietitrebbie agricole, comprese le mietitrebbie stesse, rafforzando le aspettative in materia di progettazione e documentazione. In Cina, la norma GB/T 20790-2024 ha introdotto requisiti tecnici aggiornati per le mietitrebbie a carico frontale, implementati nel novembre 2024, e la norma GB/T 46267-2025 ha definito le mietitrebbie a carico completo di grandi dimensioni utilizzando soglie come una velocità di alimentazione nominale di 12 kg/s e una potenza superiore a 160 kW, supportando gli acquisti e il posizionamento del prodotto attorno a configurazioni a maggiore capacità. Negli Stati Uniti, l'EPA statunitense ha pubblicato nel luglio 2026 delle proposte di modifica relative ad alcune disposizioni di conformità per i motori per impieghi gravosi e non stradali, una normativa che i produttori di attrezzature stanno monitorando perché può influenzare l'operatività durante la stagione e le strategie di conformità alle emissioni.
Panorama competitivo
La concentrazione del mercato delle mietitrebbie è moderatamente consolidata. I principali produttori Deere & Company, CNH Industrial NV, Kubota Corporation, AGCO Corporation e Claas KGaA mbH controllano la quota maggiore del mercato delle mietitrebbie. La loro forza combinata di R&S finanzia rapidi cicli di aggiornamenti di testate, automazione e trasmissione. L'acquisto da parte di AGCO Corporation dell'2% di Trimble Ag per 85 miliardi di dollari nel 2023 sottolinea la corsa per assicurarsi una proprietà intellettuale nell'agricoltura di precisione che si estenda a flotte miste. CNH Industrial NV punta a margini EBIT (utile prima di interessi e imposte) del 16-17% a metà ciclo, integrando servizi digitali e introducendo la serie AF10 con 775 CV e un costo di proprietà inferiore del 15%.
Le partnership strategiche rispecchiano il passaggio del settore dal metallo ai microchip. L'accordo di New Holland con Bluewhite introduce retrofit autonomi che garantiscono un risparmio di manodopera dell'85% nelle colture specializzate. Deere & Company collabora con i fornitori di servizi satellitari per estendere la connettività delle macchine, consentendo aggiornamenti via etere e il coordinamento della flotta tra aziende agricole. Nel frattempo, le controversie legali sul diritto alla riparazione costringono gli OEM a bilanciare la protezione del software con la buona volontà degli agricoltori.
Kubota Corporation domina il mercato asiatico delle macchine per il riso con mietitrebbie inferiori a 200 CV, mentre Rostselmash rafforza la sua presenza nell'Europa orientale. Fornitori di componenti come Linamar, reduce dall'acquisizione di Bourgault, puntano a integrarsi nei sistemi di automazione OEM con comandi intelligenti della testata. I nuovi operatori devono destreggiarsi tra barriere di certificazione, rigide gerarchie tra i concessionari e costi elevati di attrezzaggio per i motori Tier 4 final.
Leader del settore delle mietitrebbie
Deere & Company
Società Kubota
Claas KGaA GmbH
Società AGCO
CNH Industrial NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: John Deere ha finalizzato un accordo con la Commissione Federale per il Commercio degli Stati Uniti e cinque stati per fornire agli agricoltori l'accesso a strumenti di diagnostica e riparazione per le attrezzature attuali e future. L'accordo rafforza l'importanza della manutenibilità e dell'accesso agli strumenti come elemento distintivo delle mietitrebbie connesse, influenzando il modo in cui i produttori di apparecchiature originali (OEM) presentano le funzionalità software e il supporto ricambi per l'intera base installata.
- Giugno 2026: Kubota ha annunciato l'imminente lancio delle mietitrebbie KC6115 e KC6130 (modelli a 6 file), con disponibilità sul mercato prevista per gennaio 2027. La gamma di prodotti in fase di sviluppo conferma la continua attività di aggiornamento delle piattaforme di media capacità e supporta il posizionamento competitivo nei segmenti in cui gli acquirenti cercano un equilibrio tra produttività e costi di gestione.
- Gennaio 2026: John Deere ha delineato i piani per un nuovo centro di distribuzione ricambi a Hebron, Indiana, e per l'ampliamento dello stabilimento di Kernersville, Carolina del Nord, rafforzando i tempi di attività e la logistica post-vendita in tutto il Nord America. Questi investimenti ampliano la disponibilità di ricambi e le reti di supporto regionali, rispondendo alle esigenze di assistenza a valle nei mercati chiave.
Ambito del rapporto sul mercato globale delle mietitrebbie
Una mietitrebbia, una macchina agricola versatile, è progettata per raccogliere in modo efficiente vari raccolti di cereali, tra cui grano, mais, riso, orzo, avena e soia. Il mercato delle mietitrebbie è segmentato per tipo in semoventi, mietitrebbie trainate da trattore e mietitrebbie alimentate da presa di forza e per area geografica in Nord America, Europa, Asia-Pacifico, Sud America e Africa. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo
| Si muove da sola in autonomia |
| Mietitrebbia trainata dal trattore |
| Mietitrebbia azionata dalla presa di forza |
Per potenza in uscita (HP)
| Meno di 150 HP |
| da 151 a 300 HP |
| da 301 a 450 HP |
| Sopra i 450 HP |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo | Si muove da sola in autonomia | |
| Mietitrebbia trainata dal trattore | ||
| Mietitrebbia azionata dalla presa di forza | ||
| Per potenza in uscita (HP) | Meno di 150 HP | |
| da 151 a 300 HP | ||
| da 301 a 450 HP | ||
| Sopra i 450 HP | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle mietitrebbie nel 2026 e qual è il suo tasso di crescita?
Il mercato delle mietitrebbie ha raggiunto i 12.74 miliardi di dollari nel 2026 e si prevede che aumenterà a un CAGR del 5.28%, raggiungendo i 16.48 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida per le mietitrebbie?
L'area Asia-Pacifico è in testa con un CAGR dell'7.85% fino al 2031, alimentato dalla meccanizzazione basata sui sussidi.
Quale segmento detiene la quota di mercato più ampia per tipologia?
Nel 71.35, le unità semoventi hanno conquistato il 2025% della quota di mercato delle mietitrebbie.
Perché le mietitrebbie ad alta potenza stanno guadagnando terreno?
Le aziende agricole stanno accorpando i terreni e necessitano di macchine da 450 CV o più per terminare i raccolti in periodi di tempo più brevi, determinando un CAGR del 7.02% per quel segmento.
In che modo gli OEM stanno affrontando la questione dell'accessibilità economica delle apparecchiature?
I produttori espandono i modelli di finanziamento interno e di noleggio a ore, che riducono le spese iniziali in contanti per i piccoli proprietari terrieri.


