

Dimensioni e quota di mercato del latte e della crema di cocco
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
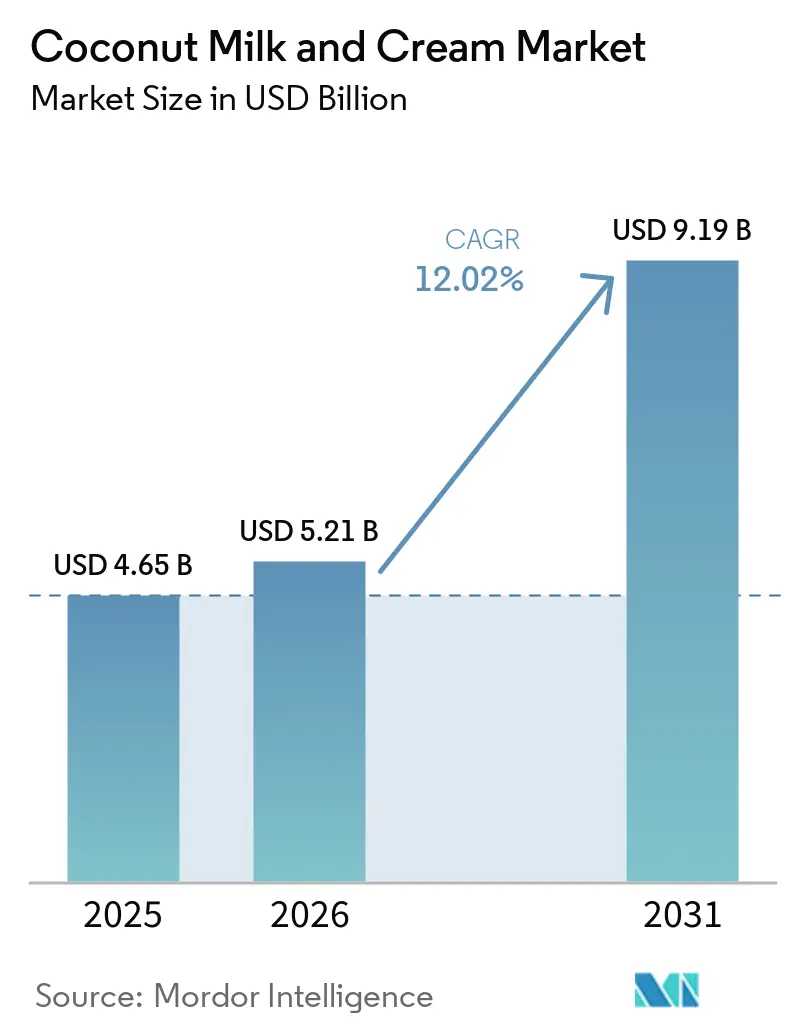
| Dimensione del mercato (2026) | 5.21 miliardo di dollari |
| Dimensione del mercato (2031) | 9.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.02% CAGR |
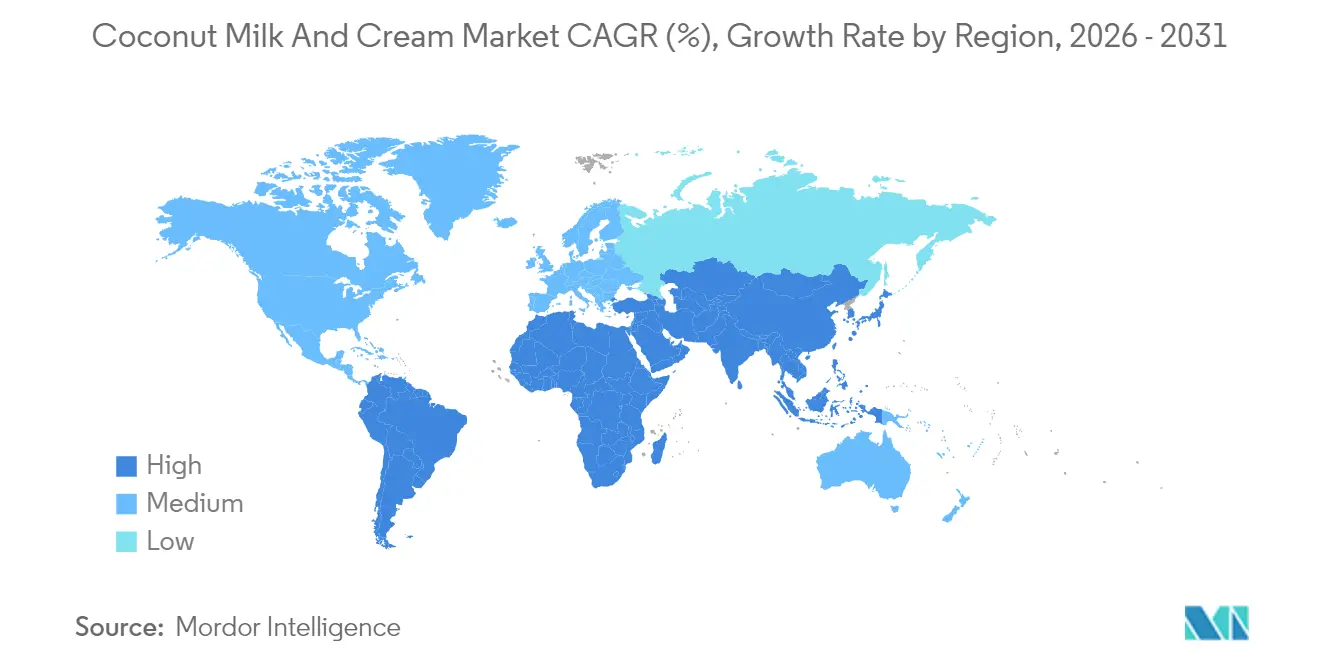
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
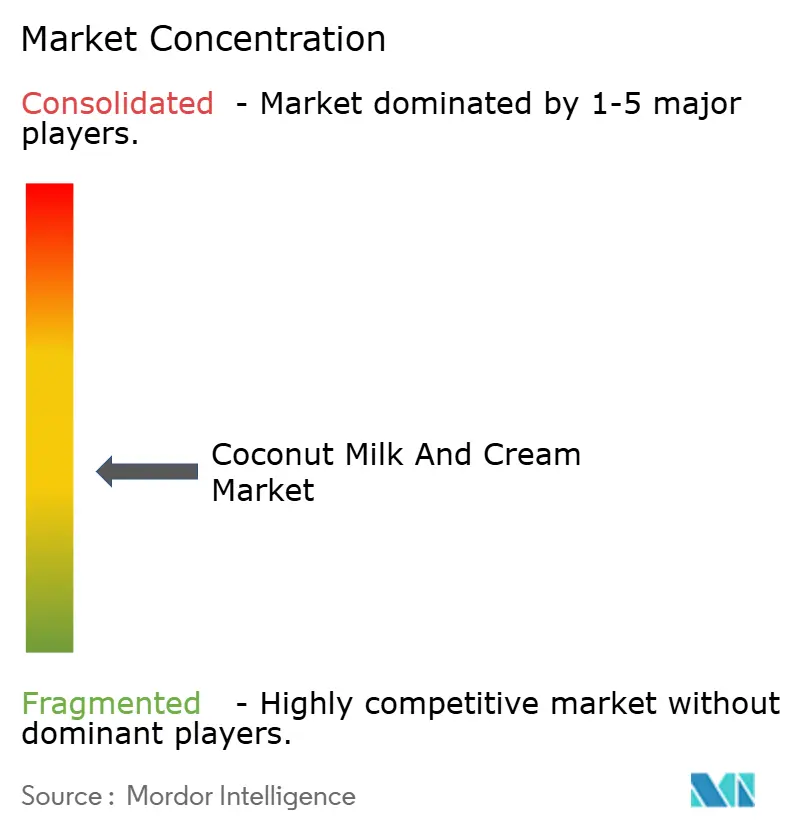
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del latte e della crema di cocco a cura di Mordor Intelligence
Si stima che il mercato del latte e della crema di cocco nel 2026 raggiungerà i 5.21 miliardi di dollari, in crescita rispetto ai 4.65 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 9.19 miliardi di dollari, con un CAGR del 12.02% nel periodo 2026-2031. La crescita del mercato è trainata dalla crescente domanda di prodotti nutrizionali a base vegetale, da una più ampia gamma di applicazioni culinarie e dall'espansione dei canali di vendita al dettaglio organizzati. I vantaggi funzionali dei prodotti, tra cui trigliceridi a catena media, elettroliti naturali e profili di ingredienti puri, contribuiscono al loro appeal sul mercato. Gli aspetti di sostenibilità della coltivazione del cocco, caratterizzata da palme a lunga produttività e da esigenze di irrigazione minime, sostengono ulteriormente la crescita del mercato. L'espansione del mercato è inoltre supportata dall'aumento della capacità produttiva dei trasformatori integrati e dall'implementazione di certificazioni di tracciabilità e di approvvigionamento etico, che hanno portato a una maggiore presenza nel retail premium. Nonostante le interruzioni del raccolto dovute a El Niño abbiano causato fluttuazioni dei prezzi, l'associazione dei consumatori di prezzi più elevati con la qualità e l'origine ha influenzato positivamente la crescita del valore del mercato.
Punti chiave del rapporto
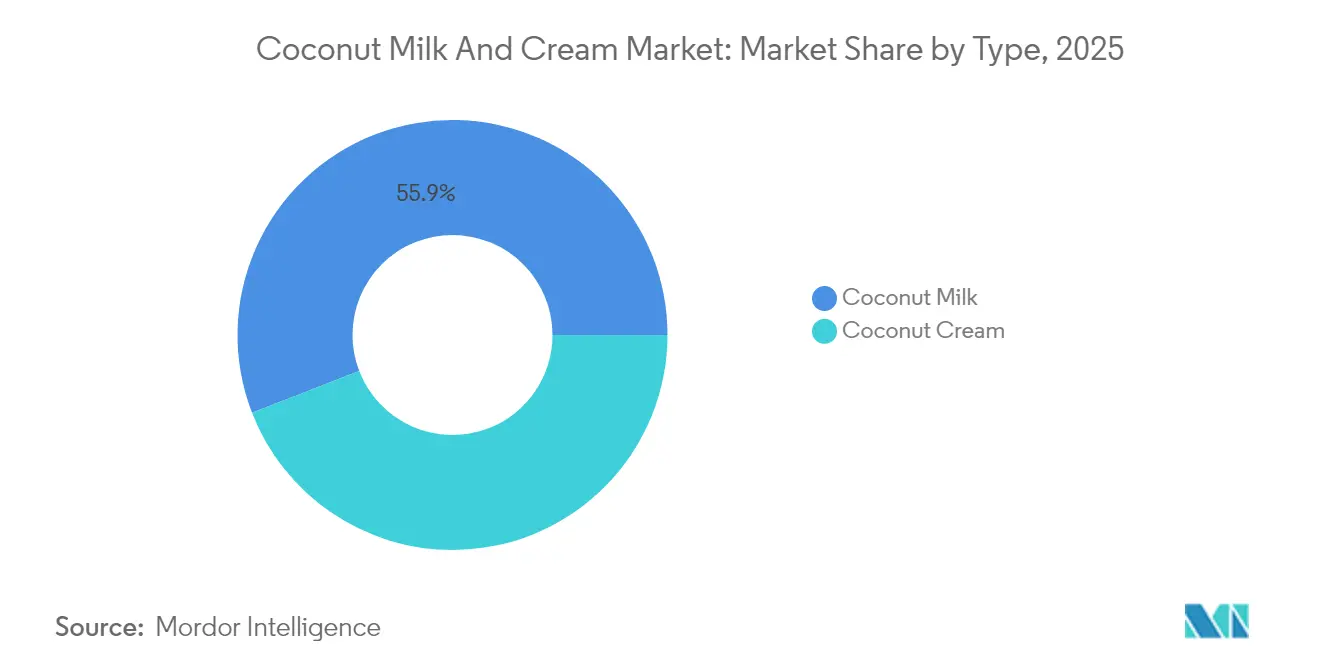
- Per tipologia di prodotto, il latte di cocco deteneva il 55.88% della quota di mercato del latte e della panna di cocco nel 2025, mentre si prevede che la panna di cocco crescerà a un CAGR del 13.05% tra il 2026 e il 2031.
- Per categoria, nel 65.92 le offerte convenzionali rappresentavano il 2025% del mercato del latte e della panna di cocco, mentre le linee biologiche sono destinate a crescere a un CAGR del 16.18% entro il 2031.
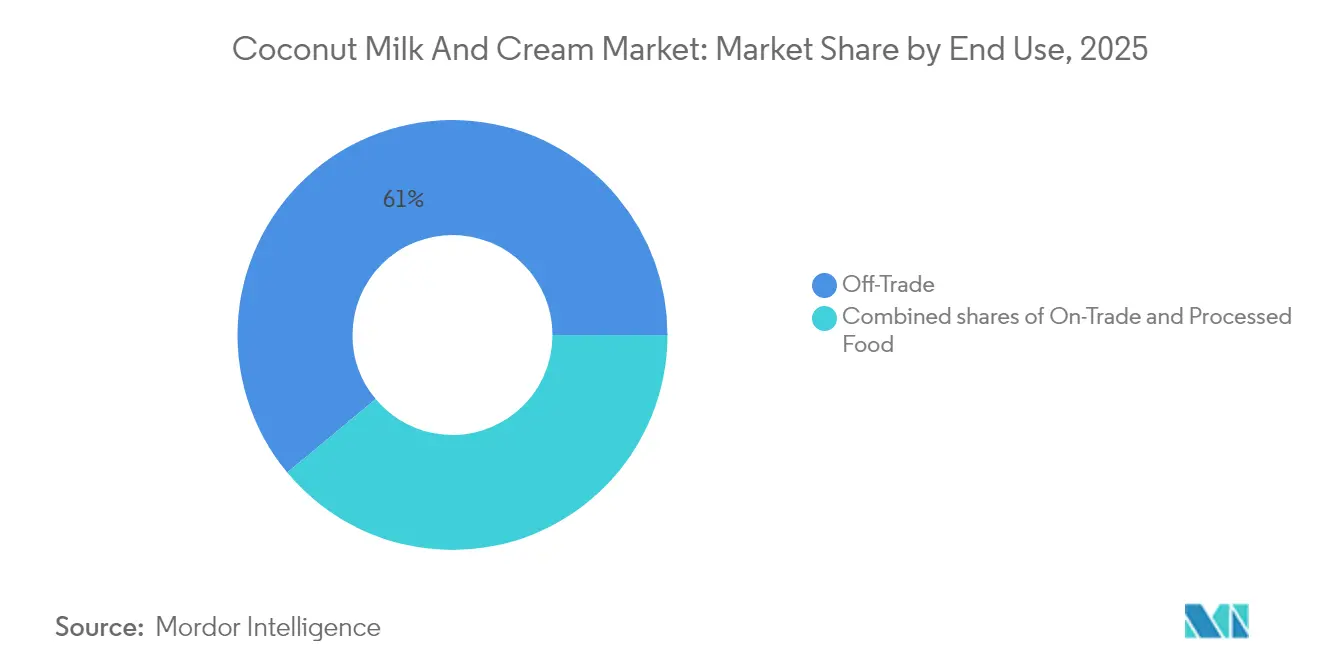
- In base all'utilizzo finale, i canali off-trade hanno conquistato una quota di fatturato del 61.05% nel 2025, mentre le applicazioni per alimenti trasformati si posizionano per il CAGR più elevato, pari al 13.52%, nel periodo di previsione.
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di valore del 54.62% nel 2025, ma si prevede che il Nord America registrerà il CAGR più rapido, pari al 13.72%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del latte e della crema di cocco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di una dieta vegana e a base vegetale | + 2.1% | Nord America, Europa, Globale | Medio termine (2-4 anni) |
| Intolleranza al lattosio in aumento | + 1.8% | Asia-Pacifico, Nord America | A lungo termine (≥ 4 anni) |
| Preferenza per gli ingredienti con etichetta pulita | + 1.5% | Nord America, UE, APAC | Medio termine (2-4 anni) |
| Focus sull'approvvigionamento etico e sostenibile | + 1.2% | UE, Nord America, APAC urbano | A lungo termine (≥ 4 anni) |
| Formati di imballaggio che prolungano la durata di conservazione | + 0.9% | Mercati sviluppati in tutto il mondo | A breve termine (≤ 2 anni) |
| Certificazioni alimentari consolidate | + 0.8% | UE, Nord America, APAC emergente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per le diete a base vegetale e vegane
Il mercato del latte di cocco ha subito una notevole trasformazione, evolvendosi da prodotto salutistico specializzato a valida alternativa al latte vaccino ampiamente diffusa nell'industria alimentare e delle bevande a livello globale. Questo cambiamento riflette le mutate preferenze dei consumatori, che apprezzano sempre di più le caratteristiche funzionali e sensoriali distintive del prodotto. La consistenza ricca e cremosa del latte di cocco, unita alle sue eccezionali prestazioni nelle preparazioni culinarie ad alte temperature, lo ha reso un ingrediente versatile sia nelle cucine professionali che in quelle domestiche. L'accettazione del mercato si è estesa oltre i tradizionali consumatori di alimenti a base vegetale, includendo un pubblico più ampio, tra cui i flexitariani e le persone attente alla salute che desiderano ridurre il consumo di latticini mantenendo al contempo un'esperienza di gusto e consistenza familiare. Questa tendenza è particolarmente evidente nei mercati europei, come evidenziato dal rapporto GFI Europe 2024, che documenta una crescita costante nei principali paesi, tra cui Francia, Germania, Italia, Spagna, Paesi Bassi e Regno Unito. L'espansione del mercato è stata notevolmente supportata dall'introduzione di prodotti a marchio del distributore a prezzi accessibili, soprattutto nella categoria del latte e delle bevande a base vegetale, rendendo queste alternative più accessibili a una base di consumatori più ampia [1] Fonte: Good Food Institute, “Vendite al dettaglio di prodotti a base vegetale in sei paesi europei, dal 2022 al 2024”, gfieurope.org.
La crescente intolleranza al lattosio alimenta la domanda di alternative ai latticini
L'intolleranza al lattosio colpisce una parte significativa della popolazione adulta mondiale, creando un mercato considerevole per le alternative al latte vaccino a base di cocco. A differenza dei consumi dettati dalle tendenze, la necessità medica delle persone intolleranti al lattosio garantisce una domanda costante in diverse categorie di prodotti. Il latte di cocco offre vantaggi rispetto alle alternative a base di soia e frutta a guscio grazie alla sua composizione enzimatica naturale e all'assenza di allergeni comuni, soprattutto nei mercati in cui sono diffuse molteplici sensibilità alimentari. La regione Asia-Pacifico mostra un forte potenziale di mercato grazie agli alti tassi di intolleranza genetica al lattosio e ai consolidati modelli di consumo di latte di cocco. Il crescente riconoscimento e la diagnosi medica dell'intolleranza al lattosio come causa di problemi digestivi continuano ad espandere il mercato oltre i segmenti di consumatori tradizionali, poiché gli operatori sanitari raccomandano sempre più spesso alternative al latte vaccino ai loro pazienti. Questa validazione medica rafforza le prospettive di crescita del mercato, poiché i consumatori cercano soluzioni a lungo termine per le loro esigenze dietetiche piuttosto che seguire tendenze alimentari temporanee. Secondo il Boston Children's Hospital, circa 30-50 milioni di americani sono intolleranti al lattosio. Ciò include l'80% degli afroamericani e dei nativi americani e oltre il 90% degli asiatici-americani [2] Fonte: Boston's Children's Hospital, "Intolleranza al lattosio", childrenshospital.org.
Preferenza dei consumatori per ingredienti naturali e prodotti a etichetta pulita
La composizione semplice degli ingredienti e i requisiti minimi di lavorazione del latte di cocco gli conferiscono un netto vantaggio competitivo nel mercato delle alternative vegetali. La sua formulazione rimane semplice e lineare, in netto contrasto con le alternative che dipendono da stabilizzanti, emulsionanti e agenti mascheranti il sapore. Studi sui consumatori dimostrano che i prodotti a base di cocco ricevono costantemente valutazioni di naturalità più elevate, principalmente perché i consumatori riconoscono e si fidano del cocco come ingrediente alimentare integrale familiare. Questa percezione positiva del mercato consente alle aziende di implementare strategie di prezzo premium, poiché i consumatori dimostrano una forte disponibilità a pagare di più per prodotti che considerano minimamente lavorati. In risposta a questa dinamica di mercato, i principali marchi hanno iniziato a implementare sistemi di tracciabilità completi per documentare l'approvvigionamento di cocco da aziende agricole e stabilimenti di lavorazione, rispondendo alla crescente domanda di trasparenza degli ingredienti da parte dei consumatori.
Crescente interesse per prodotti alimentari sostenibili e di provenienza etica
La crescente enfasi sulla sostenibilità si è trasformata da obiettivo ambizioso a fattore di acquisto chiave, con la coltivazione del cocco che offre vantaggi ambientali rispetto alla produzione lattiero-casearia e ad altre alternative alla frutta secca. Le palme da cocco dimostrano benefici ambientali grazie alla loro durata produttiva multigenerazionale e al contributo alla preservazione degli ecosistemi tropicali, a differenza delle colture annuali che richiedono frequenti interventi sul suolo e input agricoli. Il profilo di sostenibilità, tuttavia, deve affrontare sfide dovute al problema del lavoro minorile nei principali paesi produttori, in particolare nelle Filippine, dove l'industria sta implementando programmi di certificazione e partnership con gli agricoltori per migliorare l'etica della filiera. Il Regolamento sulla deforestazione dell'Unione Europea offre opportunità ai fornitori di cocco conformi di accedere ai mercati europei premium, creando al contempo barriere per le fonti non conformi. L'impatto delle certificazioni di sostenibilità sul comportamento dei consumatori varia a seconda della regione, con i mercati europei e nordamericani che mostrano la più forte correlazione tra certificazioni ambientali e decisioni di acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide normative in materia di etichettatura e standard di sicurezza alimentare | -1.2% | Principalmente UE e Nord America, in espansione a livello globale | Medio termine (2-4 anni) |
| Disponibilità limitata di noci di cocco crude di alta qualità in alcune regioni | -0.8% | Catena di fornitura globale, acuta nelle regioni di lavorazione | A breve termine (≤ 2 anni) |
| Costo elevato del latte e della panna di cocco rispetto ai latticini convenzionali | -0.6% | Mercati emergenti globali, particolarmente sensibili ai prezzi | A lungo termine (≥ 4 anni) |
| Sfide nel garantire un approvvigionamento sostenibile ed etico lungo tutta la catena di fornitura | -0.4% | Mercati di conformità UE e Nord America, regioni di produzione APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide normative in materia di etichettatura e standard di sicurezza alimentare
La complessità normativa relativa alla nomenclatura del latte vegetale crea barriere all'ingresso sul mercato e costi di conformità che hanno un impatto sproporzionato sui piccoli produttori di latte di cocco, avvantaggiando al contempo gli operatori consolidati dotati di competenze e risorse normative. Le restrizioni dell'Unione Europea sull'uso della terminologia casearia per le alternative vegetali richiedono strategie di etichettatura attente che evitino la confusione dei consumatori e al contempo mantengano l'attrattiva del prodotto, creando spese legali e di marketing continue che riducono i margini di redditività. Le differenze negli standard di sicurezza alimentare tra le diverse giurisdizioni richiedono molteplici protocolli di produzione e regimi di test, particolarmente impegnativi per i prodotti a base di latte di cocco che richiedono specifici controlli dei patogeni a causa del loro pH neutro e dei profili nutrizionali che possono supportare la crescita microbica. Le linee guida in continua evoluzione della FDA sui requisiti di etichettatura nutrizionale del latte vegetale creano incertezza per le tempistiche di sviluppo del prodotto e le strategie di marketing, poiché le aziende devono bilanciare la conformità normativa con le esigenze di posizionamento competitivo. I requisiti di certificazione biologica aggiungono ulteriori livelli di complessità, poiché l'approvvigionamento di cocco deve soddisfare diversi standard biologici nazionali che potrebbero entrare in conflitto o richiedere sistemi di gestione della catena di approvvigionamento separati per i diversi mercati di esportazione.
Disponibilità limitata di noci di cocco crude di alta qualità in alcune regioni
La concentrazione delle catene di approvvigionamento nelle regioni tropicali produttrici di cocco espone il settore a rischi derivanti da eventi meteorologici estremi, instabilità politica ed epidemie di malattie agricole, che possono limitare la produzione globale di latte di cocco. I fenomeni meteorologici di El Niño nel 2024 hanno influenzato la resa delle noci di cocco nelle Filippine, in Indonesia e nello Sri Lanka, causando aumenti dei prezzi delle materie prime che riducono i margini di profitto dei trasformatori e limitano la crescita del mercato nei segmenti sensibili al prezzo. La necessità di varietà di cocco di alta qualità per la produzione di latte crea vincoli di approvvigionamento, poiché il latte di cocco per uso alimentare richiede specifici livelli di maturazione, contenuto di grassi e profili aromatici provenienti da noci di cocco selezionate. Le difficoltà nel trasporto e nella conservazione delle noci di cocco fresche limitano la localizzazione degli impianti di trasformazione e comportano rischi di degrado della qualità, colpendo in particolare i trasformatori più piccoli privi di sistemi avanzati di gestione della catena di approvvigionamento. La stabilità dell'offerta a lungo termine è minacciata dagli impatti dei cambiamenti climatici sulla produttività delle palme da cocco, con l'innalzamento del livello del mare e la variazione dei modelli di precipitazione che interessano le regioni di coltivazione tradizionali, mentre le nuove aree di coltivazione richiedono decenni per diventare produttive. Nel 2025, il settore del cocco si trova ad affrontare una disponibilità limitata di noci di cocco grezze di alta qualità in alcune regioni, ostacolando la crescita del mercato. Sfide come il calo della produttività, le condizioni meteorologiche estreme, l'invecchiamento delle piantagioni e le cattive pratiche agronomiche limitano l'offerta, influenzando la capacità del settore di soddisfare la crescente domanda di diversi prodotti a base di cocco, limitando così il potenziale di espansione [3] Fonte: International Coconut Community, “Coconut,” coconutcommunity.org.
Analisi del segmento
Per tipo di prodotto: il segmento della crema guida la crescita dei prodotti premium
Il latte di cocco mantiene la sua posizione dominante nella segmentazione delle tipologie di prodotto, conquistando una quota di mercato del 55.88% nel 2025. Questa sostanziale presenza sul mercato deriva dalla sua diffusa applicazione in varie preparazioni culinarie e dalla forte accettazione da parte dei consumatori come alternativa affidabile al latte vaccino. La versatilità del latte di cocco, sia nelle cucine domestiche che in quelle professionali, lo ha affermato come ingrediente essenziale in diverse categorie alimentari.
Nel frattempo, la crema di cocco dimostra un notevole potenziale di crescita, con un tasso di crescita annuo composto (CAGR) del 13.05% fino al 2031. Questa crescita è trainata principalmente dalla sua crescente adozione negli ambienti della ristorazione professionale e dalle sue superiori caratteristiche funzionali nelle applicazioni di cottura e pasticceria. Gli chef professionisti scelgono costantemente la crema di cocco per le sue eccezionali prestazioni nella cottura ad alte temperature, nella preparazione di salse e nella realizzazione di dessert, ambiti in cui le alternative standard al latte di cocco spesso risultano inadeguate. I produttori alimentari incorporano sempre più la crema di cocco nelle formulazioni dei loro prodotti premium, in particolare nei gelati, nel cioccolato e nei prodotti dolciari, dove la sua ricca consistenza e le stabili proprietà emulsionanti migliorano significativamente la qualità del prodotto finale. L'evoluzione del segmento continua con sviluppi innovativi, esemplificati da aziende come Whole Moon, che ha introdotto formulazioni a base di polpa di cocco intera che offrono profili proteici completi, mantenendo al contempo il posizionamento premium sul mercato che alimenta l'espansione della categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Il segmento biologico cattura il premio salutista
I prodotti a base di cocco convenzionali detengono una quota di mercato del 65.92% nel 2025, trainati da catene di fornitura consolidate e prezzi competitivi che ne consentono un'ampia adozione da parte dei consumatori in tutti i segmenti economici. Si prevede che il segmento biologico crescerà a un CAGR del 16.18% fino al 2031, poiché i consumatori si dimostreranno disposti a pagare un sovrapprezzo del 30-50% per prodotti a base di cocco biologici certificati che soddisfano le esigenze di salute e ambiente. Questo modello di crescita evidenzia una divisione del mercato tra consumatori tradizionali attenti ai costi e acquirenti del segmento premium.
La crescita del consumo di latte di cocco biologico deriva da una migliore efficienza della catena di approvvigionamento, che ha aumentato la disponibilità del prodotto e ridotto le differenze di prezzo rispetto alle opzioni convenzionali. L'espansione del segmento è ulteriormente supportata da una maggiore allocazione dello spazio sugli scaffali nei principali supermercati, poiché la domanda dei consumatori convalida il posizionamento premium rispetto ai tradizionali negozi di alimenti naturali.
Per utilizzo finale: predominio del commercio al dettaglio con crescita dell'innovazione B2B
Il segmento off-trade detiene una quota di mercato sostanziale del 61.05% nel 2025, comprendendo una rete diversificata di canali di vendita al dettaglio, tra cui supermercati, ipermercati, minimarket e rivenditori online. Questa posizione dominante riflette la riuscita trasformazione del latte di cocco da ingrediente di nicchia a prodotto essenziale per la casa, supportata da strategie di espansione al dettaglio complete e da iniziative mirate di educazione del consumatore. L'ampia disponibilità su più punti di contatto al dettaglio ha permesso ai consumatori di integrare facilmente il latte di cocco nelle loro abitudini culinarie quotidiane, mentre i rivenditori hanno ottimizzato il posizionamento sugli scaffali e le attività promozionali per favorire sia gli acquisti di prova che la fidelizzazione dei clienti.
Il segmento degli alimenti trasformati mostra un notevole potenziale di crescita, con un CAGR previsto del 13.52% fino al 2031, a dimostrazione della crescente adozione del latte di cocco da parte dei produttori alimentari come ingrediente versatile. Questa traiettoria di crescita è guidata dalle iniziative strategiche dei produttori volte a riformulare le linee di prodotti esistenti, sostituendo additivi e componenti caseari convenzionali con alternative a base di cocco. Questo cambiamento è in linea con le preferenze dei consumatori per ingredienti naturali e riconoscibili, pur mantenendo la funzionalità e gli standard prestazionali del prodotto. Nel panorama della distribuzione, i supermercati e gli ipermercati tradizionali mantengono la loro posizione di leadership, mentre le piattaforme di vendita al dettaglio online continuano a conquistare quote di mercato crescenti attraverso offerte innovative come modelli di abbonamento e programmi di acquisto all'ingrosso progettati per servire i consumatori abituali di latte di cocco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del latte e della crema di cocco nella regione Asia-Pacifico
La regione Asia-Pacifico detiene una quota di mercato globale del 54.62% nel 2025, forte di una solida base nella coltivazione del cocco e di modelli di consumo profondamente radicati. La leadership di mercato della regione è il risultato diretto dei suoi vantaggi competitivi in termini di costi di produzione e di reti di filiera consolidate, supportate da generazioni di esperienza nella coltivazione e lavorazione del cocco.
Mercato del latte e della crema di cocco nelle Americhe, in EMEA e in APAC
Il Nord America si è rivelato il mercato più dinamico, raggiungendo un notevole CAGR del 13.72% entro il 2031. Questa crescita è alimentata principalmente dalla crescente adozione di diete a base vegetale da parte dei consumatori e dalla loro disponibilità a investire in prodotti di latte di cocco di alta qualità, creando condizioni favorevoli per i produttori al mantenimento di margini di profitto elevati. I mercati europei continuano a evolversi con requisiti rigorosi per i prodotti biologici e sostenibili, in particolare con l'attuazione del Regolamento UE sulla deforestazione nel 2024-2025. Nel frattempo, il Sud America mostra sviluppi promettenti nonostante i limiti infrastrutturali, mentre il Medio Oriente e l'Africa rappresentano opportunità emergenti guidate dall'urbanizzazione e dalle mutevoli preferenze dei consumatori. Le recenti attività di mercato, tra cui l'introduzione del latte di cocco fortificato da parte di Dehusk nelle Filippine, dimostrano la risposta del settore alla crescente domanda regionale, rafforzando al contempo le capacità di esportazione.
Panorama normativo
Il commercio internazionale e la conformità dei prodotti a base di latte e crema di cocco sono regolamentati dal Codex Alimentarius, in particolare dallo Standard per i prodotti acquosi a base di cocco (CXS 240-2003, modificato nel 2024). Tale standard definisce le aspettative in termini di composizione che vengono utilizzate per supportare le specifiche degli acquirenti nei canali di esportazione.
I requisiti di etichettatura si basano sui principi generali di etichettatura del Codex (CXS 1-1985), che influenzano le modalità di dichiarazione degli ingredienti e di descrizione dell'identità del prodotto per gli articoli ricostituiti. Per garantire la conformità commerciale, gli Stati Uniti hanno introdotto l'obbligo di segnalazione completa del codice HTS a 10 cifre per le spedizioni a base di cocco nel settembre 2025, inasprendo la disciplina della documentazione.
Analisi della catena del valore
La catena del valore inizia con la coltivazione della noce di cocco, che rimane dominata da piccoli agricoltori nelle principali aree di origine. Prosegue poi con le fasi di raccolta e lavorazione primaria (sbucciatura, decorticazione ed essiccazione), prima che le fasi di trasformazione industriale, come la triturazione, la pressatura, la standardizzazione, l'omogeneizzazione e il trattamento termico (UHT/asettico o in autoclave), supportino la distribuzione a temperatura ambiente sia per i clienti al dettaglio che per quelli B2B.
I trasformatori e i proprietari di marchi orientati all'esportazione coordinano il controllo qualità, il confezionamento (lattine e cartoni asettici) e la logistica per le reti di vendita al dettaglio, fornendo al contempo alimenti trasformati e servizi di ristorazione. In questi contesti, la costanza del contenuto di grassi e del profilo sensoriale diventa un vincolo fondamentale per la riformulazione dei prodotti e le prestazioni culinarie. I colli di bottiglia sono più evidenti a monte della filiera e negli stabilimenti di produzione, tra cui l'invecchiamento delle piantagioni che limita la disponibilità di noci di cocco grezze, la variabilità della resa dovuta alle condizioni meteorologiche (incluso il periodo di El Niño fino a maggio 2024 nelle principali aree di origine) e la concorrenza per le noci di cocco da parte di canali di esportazione alternativi. I trasformatori devono inoltre affrontare problemi di intensità energetica e carenze infrastrutturali, il che ha incoraggiato pratiche circolari come l'utilizzo di gusci e bucce per la produzione di energia da biomassa, come evidenziato dall'iniziativa di Chaokoh di alimentare le operazioni di trasformazione con biomassa riciclata. La resilienza operativa è un altro problema ricorrente, con eventi come il terremoto del giugno 2026 nel sud delle Filippine che hanno causato interruzioni temporanee della lavorazione per controlli di sicurezza.
Panorama competitivo
Il mercato del latte e della panna di cocco presenta una moderata frammentazione, offrendo significative opportunità sia per le aziende consolidate che cercano di consolidare le proprie quote di mercato, sia per i nuovi entranti che mirano a crescere attraverso strategie di differenziazione. I principali attori del settore come Thai Coconut, Vita Coco e Goya Foods mantengono le loro posizioni di mercato grazie ai vantaggi dell'integrazione verticale e a reti di distribuzione consolidate. Al contrario, i marchi emergenti hanno conquistato con successo quote di mercato concentrandosi su offerte di prodotti premium, ottenendo certificazioni biologiche e implementando canali di vendita diretta al consumatore che aggirano le tradizionali barriere della vendita al dettaglio.
Le partnership strategiche tra i trasformatori di cocco e le principali aziende alimentari continuano a rimodellare il panorama competitivo del settore. Un esempio degno di nota è l'accordo ampliato di Century Pacific con Vita Coco, che include un sostanziale investimento di 40 milioni di dollari in capacità produttiva annunciato a luglio 2024, volto a garantire relazioni di fornitura a lungo termine. Il mercato si è evoluto oltre la tradizionale concorrenza basata su prezzo e distribuzione, poiché aziende come Nestlé investono nell'innovazione di prodotto, sviluppando formulazioni specializzate a base di grassi della frutta che migliorano sia le caratteristiche sensoriali che le prestazioni funzionali nelle applicazioni del latte vegetale.
Il mercato offre numerose opportunità in segmenti specializzati, in particolare nello sviluppo di formulazioni di latte di cocco di qualità barista, nella creazione di prodotti fortificati che rispondono a specifiche esigenze nutrizionali e nell'implementazione di soluzioni di packaging sostenibili che bilanciano le esigenze ambientali con la protezione del prodotto. Le aziende che investono in sistemi avanzati di tracciabilità della supply chain e in meccanismi di verifica dell'approvvigionamento sostenibile stanno ottenendo vantaggi competitivi, poiché sia i requisiti normativi che le preferenze dei consumatori richiedono sempre più una maggiore trasparenza nell'approvvigionamento degli ingredienti e nelle metodologie di produzione.
Leader del settore del latte e della crema di cocco
Thai Coconut Public Co. Ltd.
Theppadungporn Coconut Co., Ltd.
Azienda Goya Foods Inc.
Danone SA
McCormick & Company Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: sono stati resi noti gli aggiornamenti in materia di sostenibilità e gestione energetica per le attività di Chaokoh, con le certificazioni ISO 14001:2015 e ISO 50001:2018. La comunicazione evidenzia la continua integrazione dei programmi di gestione ambientale ed energetica che fornitori e rivenditori utilizzano come criteri di selezione per il latte e la crema di cocco prodotti all'interno dell'ecosistema di Chaokoh.
- Giugno 2025: Il lancio di una bevanda estende l'utilizzo del latte di cocco ai formati pronti da bere, con la presentazione di ChaSiam al SIAL China 2025. Questa espansione amplia il portafoglio di bevande producibili attraverso linee integrate di lavorazione del cocco e supporta i canali di private label e OEM.
- Luglio 2024: è stato annunciato un investimento in una linea di produzione di bevande a base di polpa di cocco, destinata ad aumentare la capacità produttiva di acqua di cocco da 360,000 a 398,000 tonnellate all'anno. Questo potenziamento rafforza la capacità produttiva e supporta l'approvvigionamento integrato per i canali di distribuzione del latte e della crema di cocco.
Ambito e metodologia
Il latte e la crema di cocco sono ingredienti ottenuti dalla cottura a fuoco lento di cocco grattugiato e acqua in diverse proporzioni. Il mercato studiato è stato segmentato per categoria, applicazione e area geografica. In base alla categoria, il mercato è suddiviso in biologico e convenzionale. In base all'applicazione, il mercato è suddiviso in alimenti trasformati, crema e latte di cocco al dettaglio/confezionati e ristorazione. Il segmento degli alimenti trasformati è ulteriormente suddiviso in prodotti da forno, dolciumi, latticini, dessert surgelati e altri alimenti trasformati. Il rapporto fornisce inoltre approfondimenti sui principali paesi di tutte le principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in termini di valore (in milioni di dollari).
| Latte di cocco |
| Crema di cocco |
| Organic |
| Convenzionale |
| Cibo trattato | |
| In commercio | |
| Fuori commercio | Supermarket / Ipermercato |
| Negozi di alimentari e di convenienza | |
| Rivenditori online | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Latte di cocco | |
| Crema di cocco | ||
| Per Categoria | Organic | |
| Convenzionale | ||
| Per uso finale | Cibo trattato | |
| In commercio | ||
| Fuori commercio | Supermarket / Ipermercato | |
| Negozi di alimentari e di convenienza | ||
| Rivenditori online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del latte e della panna di cocco nel 2026?
Il mercato del latte e della panna di cocco è stimato in 5.21 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 9.19 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che il mercato registrerà un CAGR del 12.02% tra il 2026 e il 2031, trainato dall'adozione di diete a base vegetale e dalla domanda di prodotti clean-label.
Quale regione guida le vendite globali?
L'area Asia-Pacifico detiene la quota maggiore, pari al 54.62% del fatturato del 2025, grazie alle catene di fornitura integrate e ai consumi tradizionali.
Quale segmento sta crescendo più velocemente?
Si prevede che la crema di cocco crescerà a un CAGR del 13.05% entro il 2031, grazie alle applicazioni premium nei settori della ristorazione e della pasticceria.
Come affrontano le aziende le problematiche legate alla sostenibilità?
I principali trasformatori stanno investendo in fonti tracciabili, certificazioni del commercio equo e solidale e monitoraggio satellitare per soddisfare le nuove norme dell'UE sulla deforestazione.


