

Dimensioni e quota del mercato delle cucine cloud
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 44.78 miliardo di dollari |
| Dimensione del mercato (2031) | 90.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.11% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle cucine cloud di Mordor Intelligence
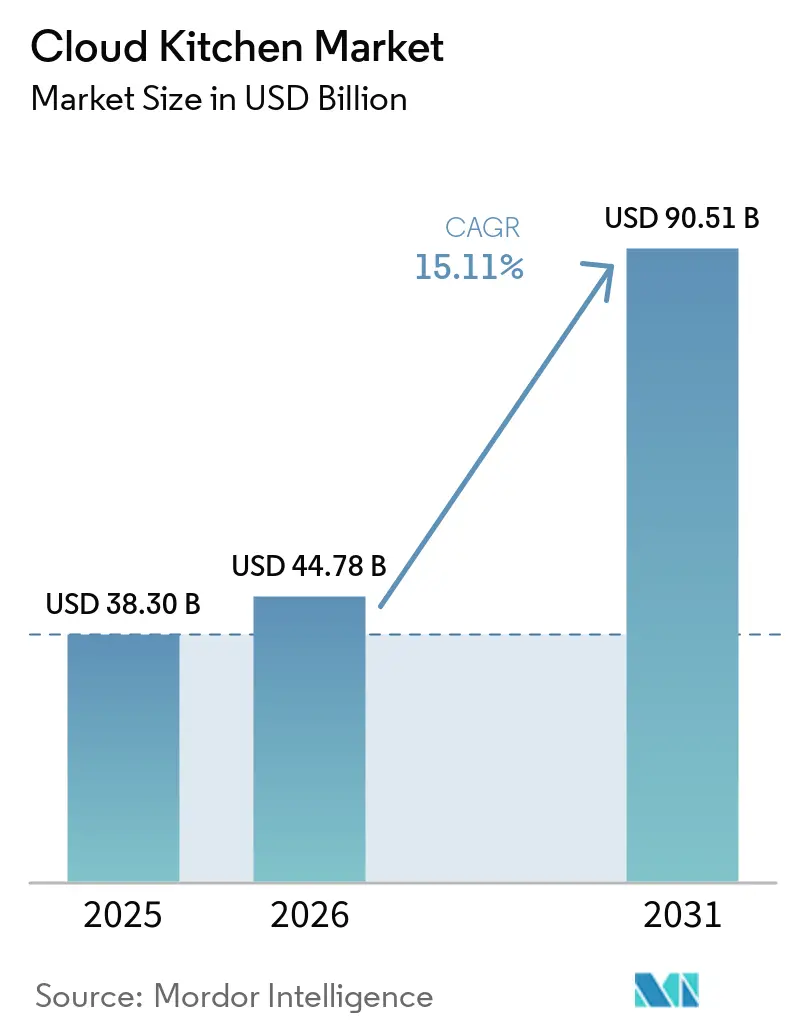
Si prevede che il mercato delle cloud kitchen crescerà da 38.30 miliardi di dollari nel 2025 a 44.78 miliardi di dollari nel 2026, raggiungendo i 90.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.11% nel periodo 2026-2031. La crescente preferenza per gli ordini tramite app, la rapida urbanizzazione e i continui finanziamenti di venture capital stanno trainando questa crescita. Le regioni più mature stanno passando dall'espansione della rete alla focalizzazione sulla redditività a livello di singola unità, mantenendo lo slancio di crescita. Il panorama competitivo nel mercato delle cloud kitchen si sta evolvendo con il consolidamento degli operatori verticalmente integrati, sottolineando l'importanza di possedere l'interfaccia di ordinazione piuttosto che affidarsi ad aggregatori di terze parti.
L'automazione nel mercato delle cloud kitchen, precedentemente in fase pilota, è ora in fase di implementazione su larga scala. Robot di assemblaggio ad alta produttività e previsioni della domanda basate sull'intelligenza artificiale stanno riducendo i costi del lavoro e minimizzando gli sprechi di magazzino. Inoltre, le città di secondo livello nelle regioni Asia-Pacifico e America Latina offrono significative opportunità di crescita per il mercato delle cloud kitchen. La crescente diffusione degli smartphone in queste aree consente gli ordini diretti al consumatore, eliminando i costi fissi associati ai formati di ristorazione tradizionali ed espandendo il mercato potenziale complessivo per le cloud kitchen. In Europa e in alcune regioni degli Stati Uniti, le normative sulla sostenibilità stanno promuovendo l'adozione di imballaggi riciclabili o compostabili. Se da un lato ciò comporta pressioni sui costi, dall'altro crea anche opportunità per gli operatori di posizionarsi come marchi premium, rispettando rigorosi standard ambientali.
Punti chiave del rapporto
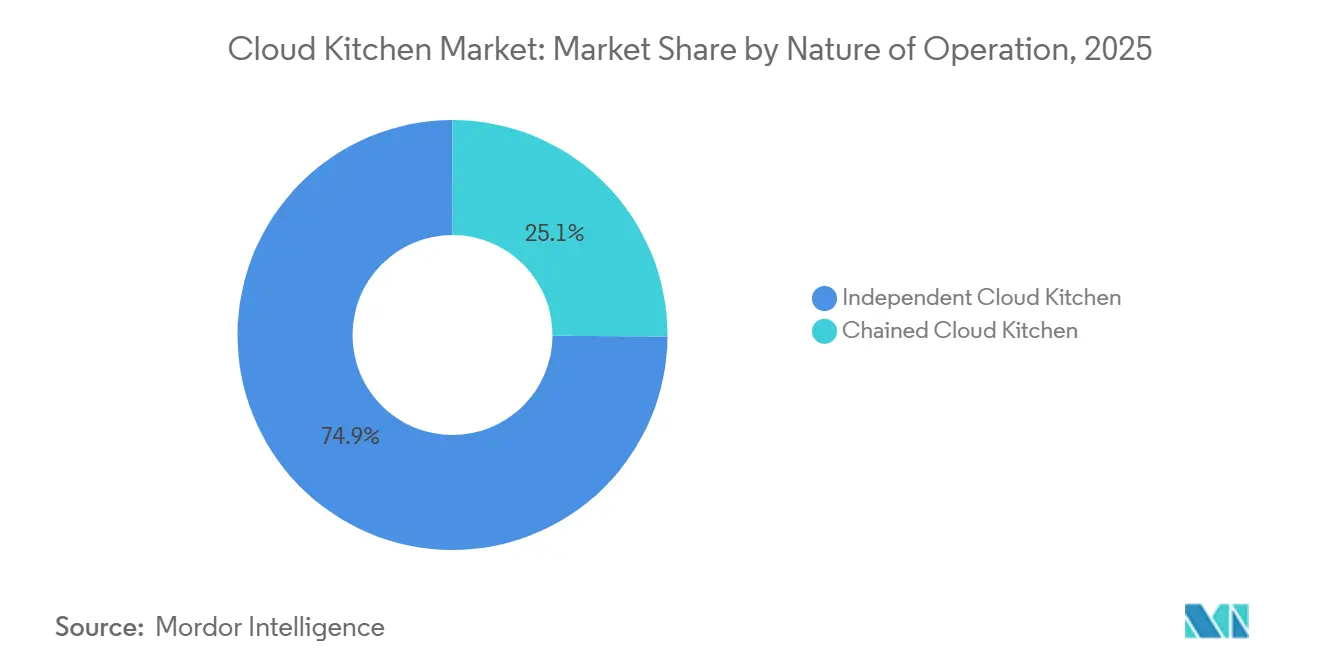
- Per natura del loro funzionamento, gli operatori indipendenti detenevano la quota di mercato maggiore nel settore delle cloud kitchen nel 2025, pari al 74.88%, mentre si prevede che gli operatori appartenenti a catene cresceranno a un tasso annuo composto del 17.58% fino al 2031.
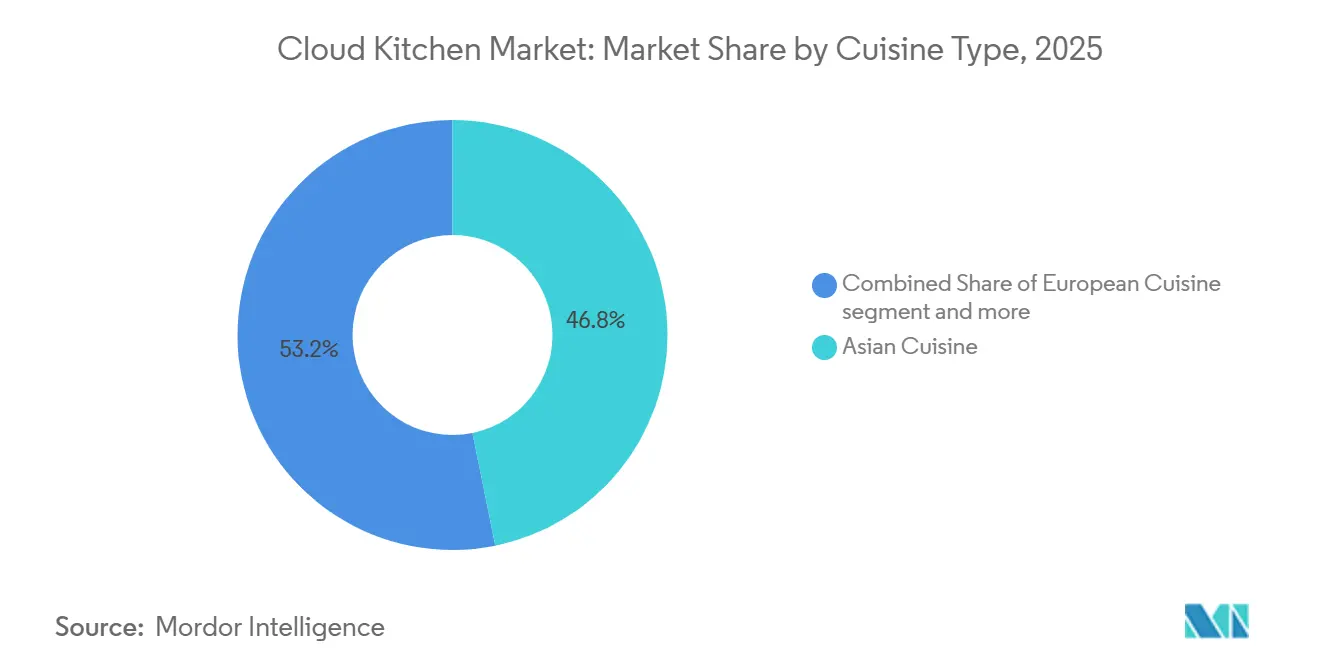
- Per tipologia di cucina, la cucina asiatica ha rappresentato il 48.41% del mercato delle cloud kitchen nel 2025, mentre si prevede che la cucina europea crescerà a un tasso annuo composto del 17.69% tra il 2026 e il 2031.
- In base al modello di ordinazione, gli aggregatori di terze parti detenevano una quota del 62.24% del mercato delle cucine virtuali nel 2025, mentre i piani di abbonamento per i pasti stanno guidando il settore con un CAGR del 17.09% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 41.22% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto del 18.24% fino al 2031, superando qualsiasi altra regione nel mercato delle cucine virtuali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cucine cloud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diffusione capillare di app e piattaforme online per la consegna di cibo a domicilio. | + 3.2% | Azienda globale, con una penetrazione massima nella regione Asia-Pacifico (India, Cina, Sud-est asiatico) e nei mercati maturi del Nord America. | Medio termine (2-4 anni) |
| Costi operativi inferiori rispetto ai ristoranti tradizionali. | + 4.1% | Globale, più forte nei centri urbani con affitti elevati (New York, Londra, Mumbai, San Paolo) | A breve termine (≤ 2 anni) |
| Ordinazione tramite tecnologia e diffusione dei dispositivi mobili | + 2.8% | L'Asia-Pacifico e il Medio Oriente sono in testa; l'Africa sta emergendo. | Medio termine (2-4 anni) |
| Urbanizzazione e cambiamenti negli stili di vita | + 2.5% | Asia-Pacifico (India, Indonesia, Vietnam), Medio Oriente (Arabia Saudita, Emirati Arabi Uniti), America Latina (Brasile, Messico) | A lungo termine (≥ 4 anni) |
| L'emergere di marchi virtuali e cucine multi-concept | + 2.0% | Nord America ed Europa tra i primi ad adottare la tecnologia; la regione Asia-Pacifico si sta espandendo rapidamente. | Medio termine (2-4 anni) |
| Co-locazione di dark kitchen all'interno di centri di distribuzione al dettaglio | + 1.6% | Nord America (partnership con Kroger e Walmart), Europa (progetti pilota con Tesco e Carrefour) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diffusione capillare di app e piattaforme online per la consegna di cibo a domicilio.
Nel 2025, il 74% della popolazione mondiale utilizzava internet, in aumento rispetto al 71% del 2024. Ciò equivale a 6 miliardi di utenti, rispetto ai 5.8 miliardi dell'anno precedente, secondo l'Unione Internazionale delle Telecomunicazioni.[1]Fonte: Unione Internazionale delle Telecomunicazioni, "Utilizzo di Internet", itu.intLe reti di piattaforme all'interno del mercato delle cucine virtuali creano un vantaggio competitivo per gli operatori dominanti: coloro che registrano un'elevata densità di ordini su un'unica piattaforma ottengono posizionamenti algoritmici più favorevoli. Questo riduce i costi di acquisizione clienti per ordine e migliora la competitività dei prezzi, un aspetto difficile da eguagliare per le cucine più piccole. Nel 2024, Deliveroo ha ampliato le proprie attività aggiungendo circa 3,000 punti vendita e riducendo del 20% i margini di profitto ponderati sulle vendite nel Regno Unito e in Irlanda attraverso il suo Value Programme.
Questa iniziativa ha compresso i margini per gli operatori indipendenti che non hanno le dimensioni necessarie per negoziare riduzioni simili delle commissioni. La pratica degli ordini cumulativi, in cui un singolo autista ritira più ordini da cucine vicine, migliora l'efficienza delle consegne ma concentra il volume in aree ad alta densità di cucine, svantaggiando gli operatori isolati. La tendenza all'ottimizzazione iperlocale ha reso il successo delle piattaforme nel mercato delle cloud kitchen dipendente dalla densità di cucine a livello di quartiere piuttosto che dalla copertura a livello cittadino, a vantaggio degli operatori situati nelle zone preferite dagli aggregatori. Inoltre, il crescente utilizzo dei telefoni cellulari supporta il mercato della consegna di cibo. I dispositivi mobili offrono una notevole comodità per ordinare cibo. Ad esempio, nel 2025, l'82% delle persone di età pari o superiore a 10 anni a livello globale possedeva un telefono cellulare, secondo quanto riportato dall'Unione Internazionale delle Telecomunicazioni.[2]Fonte: Unione Internazionale delle Telecomunicazioni, "Proprietà di telefoni cellulari", itu.int.
Costi operativi inferiori rispetto ai ristoranti tradizionali
Le aziende che operano nel mercato delle cloud kitchen riducono i costi immobiliari dal 40% al 60% operando in aree industriali o secondarie. I costi del lavoro, che rappresentano dal 25% al 35% del fatturato nei ristoranti tradizionali, scendono al 20%-25% nei modelli dedicati esclusivamente alle consegne a domicilio. I margini di profitto per le ghost kitchen variano dall'8% al 15%, significativamente superiori ai margini del 3%-9% dei ristoranti convenzionali, anche includendo le commissioni della piattaforma. Gli operatori europei dichiarano di aver ridotto i costi generali dal 30% al 50% eliminando il personale di sala, l'arredamento e le spese immobiliari a contatto con il pubblico. Kitopi, con oltre 200 sedi in cinque mercati del GCC, ha raggiunto la redditività centralizzando gli acquisti e standardizzando la disposizione delle cucine, evidenziando come le economie di scala generino efficienze di costo non accessibili agli operatori con una singola unità. Questo vantaggio in termini di costi rafforza il mercato delle cloud kitchen, in particolare nelle aree urbane con affitti elevati come New York, Londra e Mumbai, dove gli spazi commerciali di pregio sono significativamente più costosi rispetto agli affitti dei magazzini industriali. Questo crea un vantaggio strutturale per le cucine virtuali che i ristoranti tradizionali non possono ottenere senza sacrificare l'afflusso di clienti.
Ordinazione tramite tecnologia e diffusione dei dispositivi mobili
Entro il 2025, si prevede che quasi il 45% delle cucine professionali adotterà strumenti di intelligenza artificiale. Questi strumenti supporteranno la previsione delle scorte e la pianificazione della domanda, riducendo efficacemente gli sprechi alimentari. Il rifornimento predittivo non solo minimizza gli sprechi, ma aumenta anche i margini di profitto. I sistemi unificati di punto vendita e visualizzazione in cucina stanno ottimizzando le operazioni nel mercato delle cucine virtuali, consolidando gli ordini provenienti da diverse piattaforme di consegna in un'unica dashboard. Questa integrazione risolve il problema della gestione complessa dei tablet e riduce gli errori negli ordini, che spesso comportano rimborsi e riordini. Nel febbraio 2025, Rebel Foods ha lanciato QuickiES, un innovativo servizio di consegna in 15 minuti. Utilizzando la previsione della domanda basata sull'intelligenza artificiale, QuickiES posiziona strategicamente le scorte nei micro-centri di distribuzione, riducendo i tempi di consegna al di sotto dello standard di settore di 30-45 minuti. La piattaforma SKOS di Kitopi sta trasformando la gestione degli ordini integrando la gestione del menu, l'instradamento degli ordini e l'analisi aziendale. Ciò consente agli operatori di aggiornare i menu su tutte le piattaforme di consegna da un'unica interfaccia e di sospendere istantaneamente gli articoli esauriti. Il passaggio da un modello operativo reattivo a uno predittivo rappresenta un cambiamento epocale nel mercato delle cucine virtuali. Le cucine ora preparano gli ordini con alta probabilità di successo prima ancora che i clienti li effettuino. Questo cambiamento non solo trasforma i costi fissi del lavoro in costi variabili, ma aumenta anche la produttività per metro quadro.
Urbanizzazione e cambiamenti negli stili di vita
Le aree urbane, brulicanti di attività, stanno trainando la crescita del mercato delle cloud kitchen. Nel 2024, la Banca Mondiale ha riportato che il 58% della popolazione mondiale viveva in aree urbane.[3]Fonte: Banca Mondiale, "Popolazione urbana", worldbank.orgSi prevede che il mercato delle cloud kitchen in Arabia Saudita crescerà, trainato dalla strategia di urbanizzazione Vision 2030, che mira a concentrare la popolazione a Riyadh, Jeddah e NEOM. Nel secondo trimestre del 2024, il Brasile ha registrato una spesa di 61.4 miliardi di BRL per pasti consumati fuori casa e con consegna a domicilio, a testimonianza di un cambiamento verso la ristorazione veloce, dato che le famiglie con doppio reddito riducono sempre più la cucina casalinga. Swiggy gestisce 1,102 dark store in 128 città dell'India, combinando le cloud kitchen con la micro-evasione degli ordini di generi alimentari. Questa integrazione tra la consegna di cibo e l'infrastruttura di commercio rapido genera economie di scala: un singolo dark store può gestire ordini da ristoranti, consegne di generi alimentari e kit di pasti in abbonamento, distribuendo i costi fissi su più flussi di entrate e migliorando il ritorno sul capitale investito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide relative alla qualità e alla consistenza degli alimenti | -2.3% | A livello globale, la situazione è particolarmente grave nei mercati con sistemi di controllo della sicurezza alimentare deboli (India, Sud-est asiatico, alcune zone dell'America Latina). | A breve termine (≤ 2 anni) |
| La pressione delle commissioni degli aggregatori sui margini degli operatori | -3.5% | A livello globale, la situazione è più grave in Nord America ed Europa, dove dominano DoorDash, Uber Eats e Deliveroo. | A breve termine (≤ 2 anni) |
| Logistica complessa e problematiche relative alla consegna dell'ultimo miglio. | -1.8% | Mercati emergenti con infrastrutture di distribuzione frammentate (Africa, alcune zone dell'America Latina, Sud-est asiatico) | Medio termine (2-4 anni) |
| Problemi relativi agli imballaggi e alla sostenibilità | -1.2% | Europa (GDPR, obblighi di responsabilità estesa del produttore), California, alcune città asiatiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide relative alla qualità e alla consistenza degli alimenti
Nel Regno Unito, gli ispettori sanitari, sulla base di uno studio del National Institute for Health Research, hanno individuato nell'"invisibilità" delle dark kitchen, che spesso operano con nomi commerciali diversi, in locali non registrati e con orari irregolari, il principale ostacolo a ispezioni efficaci. Gli operatori del mercato delle cloud kitchen hanno evidenziato un problema significativo: le piattaforme di consegna possono impiegare fino a due giorni per aggiornare le informazioni su allergeni o ingredienti. Questo ritardo crea un rischio, consentendo ai clienti con allergie di ordinare inconsapevolmente prodotti non sicuri. L'elevato turnover del personale e la carenza di personale aggravano ulteriormente questi rischi. I lavoratori temporanei, spesso privi di un'adeguata formazione in materia di sicurezza alimentare, potrebbero non rispettare i protocolli HACCP essenziali, compromettendo il controllo della temperatura, la prevenzione della contaminazione incrociata e la separazione degli allergeni. Una ricerca di CloudKitchens indica che quasi il 70% dei clienti preferisce ordinare da ristoranti con sede fisica. Questo dato evidenzia una mancanza di fiducia che le ghost kitchen devono colmare concentrandosi su un'immagine professionale, una filiera trasparente e una gestione proattiva delle recensioni.
La pressione delle commissioni degli aggregatori sui margini degli operatori
DoorDash e Uber Eats applicano in genere commissioni che vanno dal 15% al 30%. Tuttavia, considerando le spese di marketing, i chargeback e l'elaborazione dei pagamenti, le percentuali effettive di guadagno salgono al 40-50%. Questo significa che gli operatori trattengono in definitiva dal 60% al 70% del valore lordo dell'ordine. Consideriamo un modello finanziario per una ghost kitchen monomarca: con un valore medio dell'ordine di 22 dollari e 80 ordini gestiti al giorno, genera un fatturato lordo mensile di 52,800 dollari. Tuttavia, dopo aver considerato una commissione della piattaforma del 25% (13,200 dollari), il 30% per i costi del cibo (15,840 dollari), l'imballaggio (2,640 dollari), la manodopera (10,560 dollari), l'affitto (3,000 dollari) e le utenze (2,500 dollari), l'utile netto si attesta a 3,560 dollari, pari a un margine del 6.7%.
Tuttavia, anche un calo di soli tre dollari nel valore medio degli ordini, una diminuzione del 15% del volume degli ordini o un aumento di cinque punti percentuali delle commissioni possono mandare l'azienda in perdita. Per contrastare la pressione delle commissioni, gli operatori del mercato delle cucine virtuali stanno sempre più spesso creando canali di ordinazione diretta tramite siti web e app proprietari, negoziando tariffe ridotte in base al volume e applicando strategicamente prezzi più alti sulle piattaforme aggregatrici, offrendo al contempo sconti per gli ordini diretti. A conferma di questa tendenza, Wonder Group ha acquisito Grubhub per la considerevole cifra di 650 milioni di dollari nel 2025, evidenziando l'integrazione verticale come mezzo per aggirare le commissioni delle piattaforme e sfruttare appieno il valore del cliente nel tempo.
Analisi del segmento
Per sua natura operativa: gli operatori indipendenti dominano, mentre le catene accelerano.
Nel 2025, gli operatori indipendenti detenevano una quota significativa del 74.88% del fatturato del mercato delle cloud kitchen, a dimostrazione dell'attrattiva di questo settore per gli imprenditori, grazie alle basse barriere all'ingresso in termini di capitale e alla flessibilità dei menu. Questa tendenza persiste nelle periferie e nelle città di medie dimensioni, dove la capacità di adattarsi rapidamente ai gusti locali offre agli operatori indipendenti un vantaggio rispetto ai grandi player. Tuttavia, con l'inasprimento dei controlli sulla sicurezza alimentare e l'aumento dei costi di conformità degli imballaggi, questi operatori indipendenti si trovano ad affrontare margini di profitto ridotti, con conseguenti tassi di chiusura più elevati rispetto alle catene. Inoltre, con l'importanza del branding digitale, gli operatori indipendenti investono sempre di più in campagne di search marketing a pagamento per mantenere la visibilità rispetto alle catene favorite dagli algoritmi, gonfiando di conseguenza i costi di acquisizione clienti rispetto alle vendite.
Le catene di cloud kitchen sono destinate a superare la crescita del mercato, espandendosi a un robusto tasso di crescita annuo composto (CAGR) del 17.58% dal 2026 al 2031, grazie al loro potere d'acquisto aziendale e alla capacità di mantenere processi standardizzati. Ad esempio, Rebel Foods, con la sua vasta rete di 450 cucine, utilizza centri di preparazione centralizzati per la produzione in serie di salse e sughi. Questa strategia non solo minimizza la variabilità degli ingredienti, ma migliora anche la coerenza dell'offerta. Inoltre, la notorietà del marchio facilita l'esperienza per i nuovi utenti, aumentando sia i tassi di conversione che il valore a vita del cliente. Con una mossa strategica, le catene hanno iniziato a negoziare contratti a tariffa fissa con gli aggregatori, assicurandosi accordi al di sotto del 20%. Questo cambiamento riduce la disparità di costi tra i canali di aggregazione e quelli diretti. Di conseguenza, grazie all'effetto cumulativo della leva operativa, la quota di mercato delle cloud kitchen attribuibile a queste catene è destinata a più che raddoppiare entro il 2031.
Per tipologia di cucina: predominano i piatti base asiatici, mentre i concetti europei si distinguono per la loro raffinatezza.
Nel 2025, la cucina asiatica ha conquistato una quota del 48.41% del mercato delle cucine virtuali, trainata da piatti ad alto tasso di rotazione come riso fritto e ramen, che mantengono la qualità durante la consegna. Le sinergie tra gli ingredienti hanno ottimizzato le scorte e ridotto gli sprechi, mentre i sapori decisi hanno mascherato efficacemente le piccole variazioni di temperatura. Nei Paesi del Consiglio di Cooperazione del Golfo (CCG), dove gli espatriati rappresentano oltre un terzo della popolazione, l'aumento della domanda ha incrementato il numero medio di ordini giornalieri e rafforzato i flussi di ordini futuri.
Tra il 2026 e il 2031, si prevede che la cucina europea crescerà a un tasso annuo composto (CAGR) del 17.69%, principalmente grazie alla sua attenzione per la pasta artigianale e i piatti da bistrot di alta qualità. Con un valore medio degli ordini di circa 30 euro, gli operatori possono applicare supplementi per imballaggi sostenibili senza incidere significativamente sulla domanda. Il branding guidato dagli chef e gli abbinamenti personalizzati con i vini aiutano gli operatori a intercettare la spesa discrezionale nei mercati occidentali maturi. Tuttavia, la necessità di contenitori compartimentati avanzati per preservare la delicatezza dei piatti aumenta i costi di imballaggio per ordine, potenzialmente incidendo sui margini netti, a meno che non vengano compensati da strategie di prezzo mirate. Questi fattori sono cruciali per definire strategie competitive nel mercato delle cloud kitchen.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Modello di ordinamento: gli aggregatori regnano sovrani, ma gli abbonamenti fidelizzano gli utenti
Nel 2025, gli aggregatori di terze parti hanno gestito il 62.24% del volume globale degli ordini, sfruttando le loro ampie basi di utenti e i sistemi di raccomandazione avanzati. Le cucine che raggiungono tempi di preparazione di altissimo livello possono aumentare la dimensione del carrello del 12% rispetto alle prestazioni medie, beneficiando della prioritizzazione algoritmica. Tuttavia, le strutture tariffarie riducono la redditività e amplificano i rischi di dipendenza, spingendo le catene più grandi a integrare o acquisire capacità di consegna, trasformando così il mercato delle cucine virtuali.
Sebbene i piani di abbonamento per i pasti rappresentino ancora un canale di nicchia, stanno crescendo a un ritmo sostenuto del 17.09% di CAGR e presentano elevati tassi di fidelizzazione. Nel 2025, HelloFresh Factor ha lanciato il suo servizio in Germania, combinando piatti pronti da scaldare con kit per la preparazione dei pasti e raggiungendo un tasso di abbandono trimestrale inferiore al 5%. La domanda prevedibile consente agli operatori di ottimizzare la pianificazione del personale, ridurre al minimo gli errori di previsione e produrre in lotti i piatti principali del menu, riducendo i costi unitari. Questo modello evita inoltre di dipendere da modifiche discrezionali degli algoritmi da parte delle piattaforme di aggregazione, offrendo un vantaggio strategico per le aziende in fase di crescita.
Analisi geografica
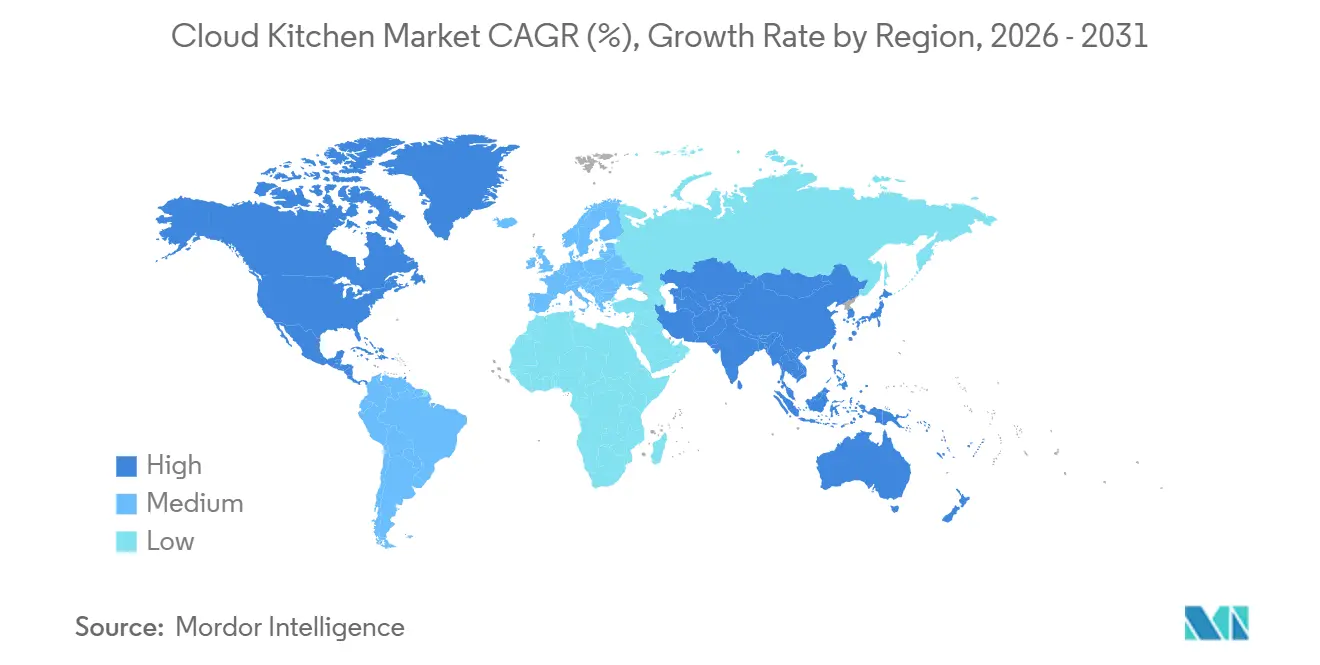
Mercato delle cucine virtuali in Asia-Pacifico e Arabia Saudita
Nel 2025, la regione Asia-Pacifico ha guidato il mercato delle cloud kitchen, rappresentando una quota di fatturato del 41.22%. Si prevede che la regione crescerà a un robusto tasso annuo composto (CAGR) del 18.24% fino al 2031. India, Indonesia e Cina sono all'avanguardia, con un'adozione degli smartphone che supera l'80% tra gli adulti urbani e i portafogli digitali che consentono pagamenti senza intoppi. Aziende come Rebel Foods e Swiggy stanno trainando la crescita combinando grandi magazzini temporanei (dark store) con la consegna rapida di generi alimentari. Questo approccio diversifica i flussi di entrate massimizzando al contempo l'utilizzo delle risorse fisse. Inoltre, la Vision 2030 dell'Arabia Saudita e le iniziative di pianificazione urbana della città di NEOM stanno supportando il mercato regionale delle cloud kitchen, destinando zone specifiche alle strutture dedicate esclusivamente alle consegne.
Mercato delle cucine cloud in Nord America ed Europa
Il Nord America, un mercato maturo, è caratterizzato dal predominio degli aggregatori e da normative sul lavoro più rigide. Il Wonder Group sta espandendo i suoi hub a integrazione verticale lungo la costa orientale, strategicamente posizionati vicino ad aree residenziali densamente popolate per garantire consegne più rapide e mantenere la qualità dei prodotti alimentari. Allo stesso modo, il modello "negozio all'interno del negozio" di Kitchen United nei supermercati Kroger evidenzia un cambiamento nel ruolo dei rivenditori, che passano da semplici inquilini a partner collaborativi. Questa strategia non solo crea nuove opportunità di guadagno, ma rafforza anche la fiducia dei consumatori attraverso la presenza fisica. In California, le normative sulla sostenibilità hanno aumentato i costi di conformità, ma hanno anche stimolato l'innovazione negli imballaggi compostabili, definendo tendenze che vengono adottate in Europa.
Mercato delle cucine virtuali nelle Americhe e in Medio Oriente e Africa
Il Sud America, il Medio Oriente e l'Africa si trovano in fasi di sviluppo iniziali, ma mostrano un significativo potenziale di crescita. Nel 2024, il mercato brasiliano della ristorazione da asporto ha raggiunto i 61.4 miliardi di real brasiliani, con il Messico che ha seguito un andamento di crescita simile grazie ai progressi del fintech che hanno facilitato la transizione dai pagamenti in contanti a quelli digitali. I mercati del CCG beneficiano di un forte potere d'acquisto e di una forza lavoro cosmopolita, mentre l'Africa subsahariana deve affrontare sfide a causa di un'infrastruttura della catena del freddo frammentata. Tuttavia, il franchising strategico e le soluzioni di ordinazione mobile-first stanno contribuendo a colmare queste lacune, posizionando le economie emergenti come centri di domanda cruciali nella prossima fase del mercato globale delle cloud kitchen.
Panorama competitivo
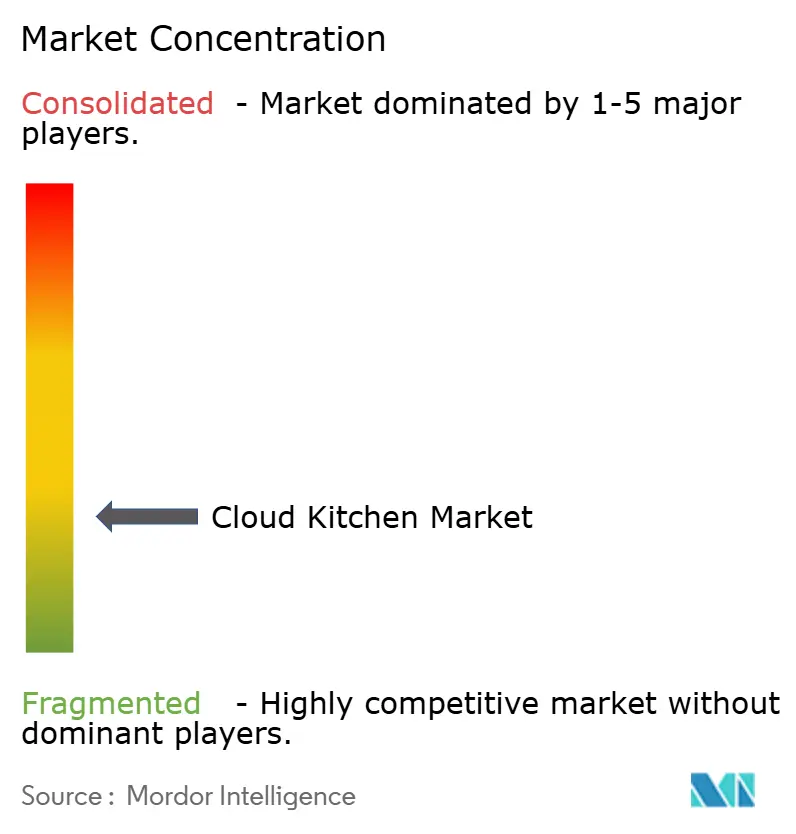
Il mercato delle cloud kitchen rimane frammentato, dominato da operatori consolidati, aggregatori di servizi di consegna e un numero crescente di startup. Aziende leader come Rebel Foods, CloudKitchens, Kitopi e Grab Holdings Limited (GrabKitchen) stanno consolidando la propria posizione sfruttando portafogli multimarca, piattaforme tecnologiche proprietarie e strategie di espansione internazionale. Allo stesso tempo, aggregatori di servizi di consegna come Zomato, Swiggy, DoorDash e Meituan stanno rafforzando la propria presenza lanciando o investendo in reti di cloud kitchen, ottenendo così un maggiore controllo sulla catena del valore.
Anche le catene di ristoranti tradizionali, tra cui Wendy's e Pizza Hut, si stanno unendo alla competizione introducendo punti vendita dedicati esclusivamente alla consegna a domicilio per ridurre i costi fissi. Tuttavia, con l'intensificarsi della concorrenza, operatori indipendenti stanno entrando nel mercato, attratti dalle barriere d'ingresso relativamente basse. Per competere efficacemente in questo mercato affollato, molti operatori stanno adottando sistemi di gestione della cucina basati sull'intelligenza artificiale, la robotica e partnership virtuali con altri marchi per migliorare l'efficienza operativa ed espandere la propria clientela. La competitività di questo mercato è caratterizzata dalla costante ricerca di economie di scala, velocità e differenziazione tecnologica.
Gli operatori di cloud kitchen utilizzano sempre più spesso analisi avanzate dei dati per ottimizzare l'offerta dei menu in base alle preferenze dei consumatori in tempo reale e ai gusti regionali. Le innovazioni nella consegna senza contatto e nell'evasione automatizzata degli ordini stanno accelerando i tempi di servizio e migliorando la soddisfazione del cliente. Le partnership con startup del settore food tech e fornitori di ingredienti consentono cicli di sviluppo del prodotto più rapidi. Con la crescente consapevolezza dei consumatori, le iniziative di sostenibilità, come gli imballaggi ecocompatibili e le operazioni di cucina a basso consumo energetico, stanno diventando fattori di differenziazione cruciali. Insieme, queste strategie consentono alle cloud kitchen di rimanere agili e competitive nel mercato globale.
Leader del settore della cucina cloud
-
CloudCucine
-
Cibi ribelli
-
Kitopi Catering Services LLC
-
Tutti mangiano (C3)
-
Grab Holdings Limited (GrabKitchen)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: la star di Tollywood Akkineni Naga Chaitanya ha lanciato Scuzi, una nuova cloud kitchen a Hyderabad che offre comfort food globale, promuovendo l'espansione di cloud kitchen guidate da celebrità nei mercati regionali. Questa iniziativa segue il successo della sua cloud kitchen panasiatica, Shoyu. Scuzi si concentra sul comfort food con un tocco globale, offrendo piatti come hamburger, pizze, pasta e altro ancora, disponibili per la consegna tramite piattaforme come Swiggy e Zomato.
- Marzo 2025: CloudKitchens ha lanciato la piattaforma Otter POS, consolidando gli ordini multicanale con il supporto dei display da cucina. L'azienda utilizza Otter POS per gestire gli ordini provenienti da diverse fonti, come punti vendita in negozio, piattaforme di ordinazione online e app di consegna, tramite un'unica interfaccia unificata. Questo sistema centralizzato contribuisce a semplificare le operazioni e a ridurre gli errori.
- Febbraio 2025: Rebel Foods, un'azienda di cloud kitchen, ha lanciato "QuickiES", un'app indipendente rivolta al mercato delle consegne di cibo a domicilio in 15 minuti, posizionandosi al di sopra di giganti rivali come Zomato e Swiggy. Nella sua fase pilota, QuickiES si concentra su specifici codici PIN a Mumbai, offrendo consegne di oltre 45 marchi.
- Ottobre 2024: la società pubblica Fruitas Holdings acquisisce Fly Kitchen Inc., aggiungendo quattro cucine ed espandendo le sue capacità di consegna multimarca nell'area metropolitana di Manila.
Ambito del rapporto sul mercato globale delle cucine cloud
Una cloud kitchen (nota anche come ghost kitchen, dark kitchen o virtual kitchen) è un'attività di ristorazione che effettua esclusivamente consegne a domicilio e opera senza una sala da pranzo fisica o un punto vendita. Il mercato delle cloud kitchen è segmentato per tipologia di attività, tipo di cucina, modello di ordinazione e area geografica. Per tipologia di attività, il mercato è segmentato in cloud kitchen indipendenti e cloud kitchen appartenenti a catene. Per tipo di cucina, il mercato è segmentato in cucina asiatica, cucina europea, cucina mediorientale, cucina messicana, cucina nordamericana e altri tipi di cucina. Per modello di ordinazione, il mercato è segmentato in piattaforme di aggregazione di terze parti, siti web/app direct-to-consumer e piani di abbonamento per i pasti. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le previsioni di mercato sono fornite in termini di valore (USD).
| Cucina cloud indipendente |
| Cucina con nuvole incatenate |
| Cucina asiatica |
| Cucina europea |
| Cucina mediorientale |
| Cucina messicana |
| Cucina nordamericana |
| Altri tipi di cucina |
| Piattaforme di aggregazione di terze parti |
| Siti web/app diretti al consumatore |
| Piani pasto in abbonamento |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per natura dell'operazione | Cucina cloud indipendente | |
| Cucina con nuvole incatenate | ||
| Per tipo di cucina | Cucina asiatica | |
| Cucina europea | ||
| Cucina mediorientale | ||
| Cucina messicana | ||
| Cucina nordamericana | ||
| Altri tipi di cucina | ||
| Ordinando il modello | Piattaforme di aggregazione di terze parti | |
| Siti web/app diretti al consumatore | ||
| Piani pasto in abbonamento | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle cloud kitchen entro il 2031?
Si prevede che il settore raggiungerà i 90.51 miliardi di dollari entro il 2031, a testimonianza della forte adozione da parte dei consumatori e dei continui finanziamenti di capitale di rischio.
Quale regione sta registrando la crescita più rapida nell'implementazione di cucine virtuali?
La regione Asia-Pacifico è in testa con una previsione di crescita annua composta (CAGR) del 18.24% fino al 2031, sostenuta dall'elevata diffusione degli smartphone e da politiche di urbanizzazione favorevoli.
In che modo le commissioni delle piattaforme di aggregazione influiscono sulla redditività delle cucine?
Le commissioni effettive possono superare il 40%, riducendo i margini degli operatori a cifre a una sola cifra, a meno che non vengano mitigate da canali di vendita diretta al consumatore o da strategie di integrazione verticale.
Perché i piani di abbonamento per i pasti stanno riscuotendo sempre più successo?
Gli abbonamenti garantiscono una domanda prevedibile e un valore a vita del cliente più elevato, consentendo alle cucine di ottimizzare la pianificazione del personale e la produzione a lotti per ridurre i costi.


