

Dimensioni e quota del mercato dei prodotti per la pulizia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
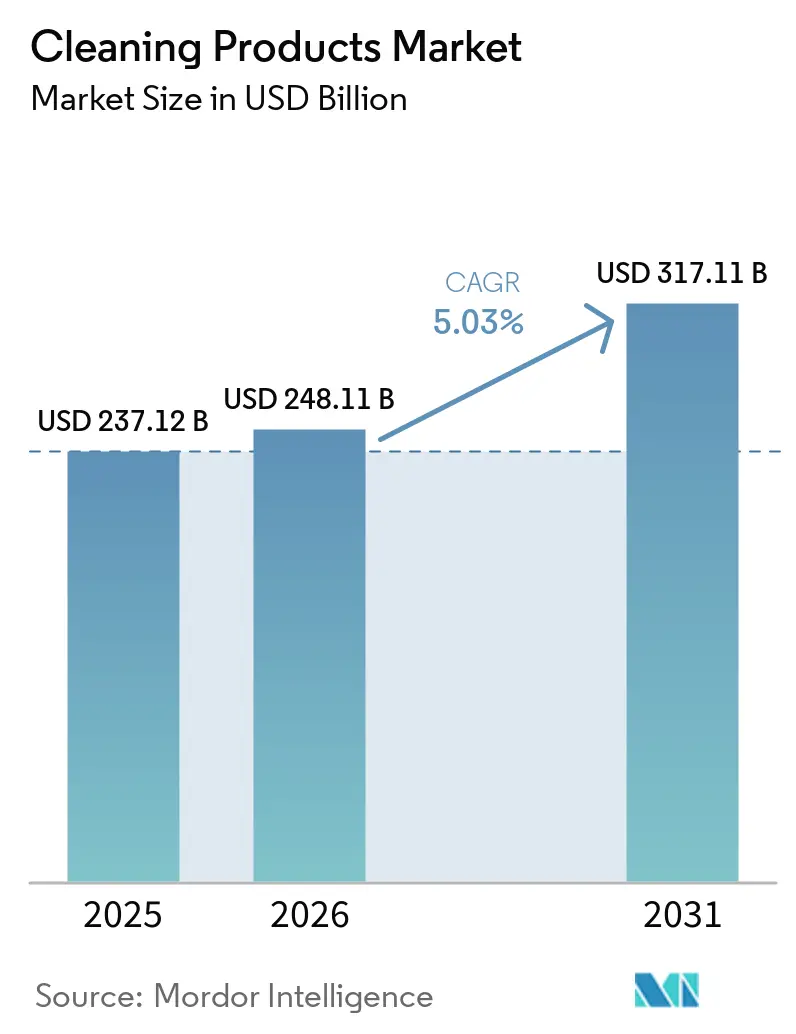
| Dimensione del mercato (2026) | 248.11 miliardo di dollari |
| Dimensione del mercato (2031) | 317.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti per la pulizia di Mordor Intelligence
Il mercato dei prodotti per la pulizia è stato valutato a 237.12 miliardi di dollari nel 2025 e si stima che crescerà da 248.11 miliardi di dollari nel 2026 a 317.11 miliardi di dollari entro il 2031, con un CAGR del 5.03% durante il periodo di previsione (2026-2031). I requisiti normativi più stringenti per i tensioattivi biodegradabili, l'implementazione di protocolli igienici più rigorosi a seguito della pandemia e la rapida crescita dei servizi di abbonamento diretti al consumatore stanno influenzando significativamente la scienza delle formulazioni e le strategie di accesso al mercato. L'aumento del reddito disponibile nelle economie emergenti sta guidando gli acquisti per la prima volta, mentre l'espansione dei prodotti a marchio del distributore nei mercati maturi sta riducendo i premi di prezzo tradizionalmente sostenuti dai marchi affermati. Le fluttuazioni dei prezzi delle materie prime per i prodotti oleochimici e petrolchimici stanno spingendo le aziende ad adottare approcci di integrazione verticale e multi-sourcing. Le aziende che eccellono nell'ingegneria enzimatica, nella tracciabilità digitale e negli imballaggi ricaricabili sono ben posizionate per ottenere vantaggi di prezzo, poiché gli appalti pubblici danno sempre più priorità a soluzioni sostenibili verificate. Questi cambiamenti stanno creando opportunità per le aziende di allinearsi alle preferenze dei consumatori e alle aspettative normative in continua evoluzione, garantendo crescita e competitività sul mercato a lungo termine.
Punti chiave del rapporto
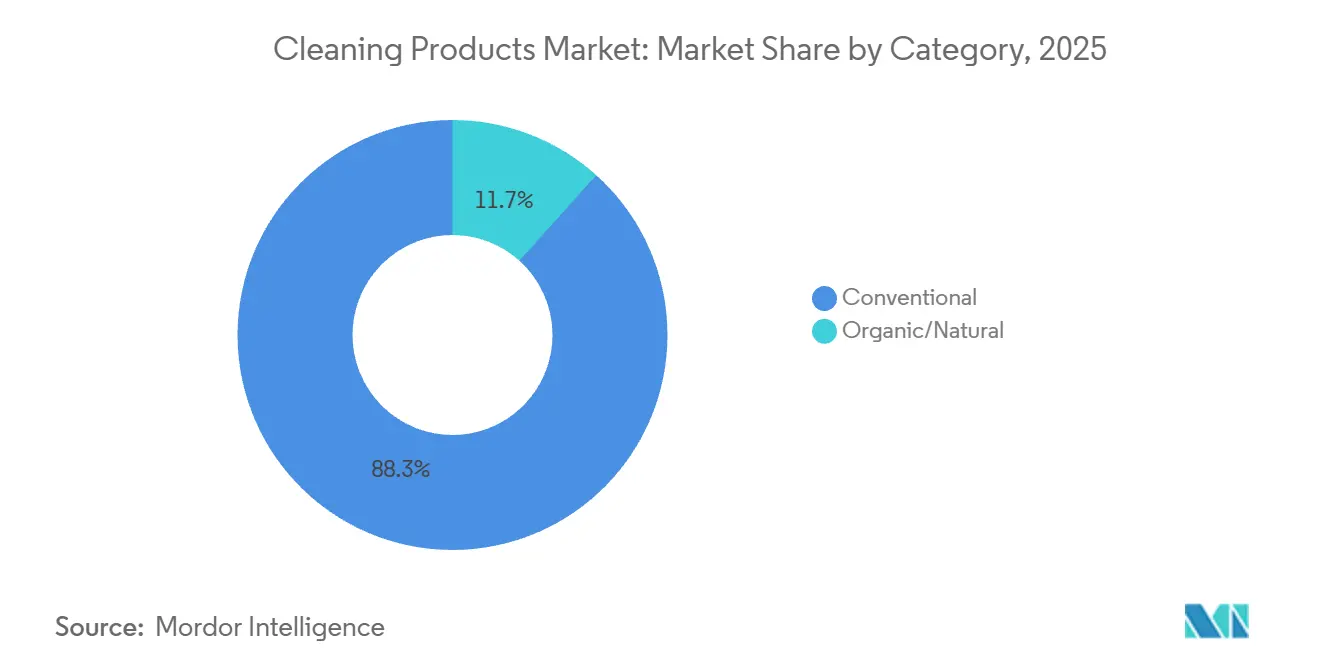
- Per categoria, i prodotti convenzionali hanno registrato una quota di fatturato pari all'88.34% nel 2025, mentre le alternative biologiche e naturali stanno registrando un CAGR dell'8.32% fino al 2031.
- Per tipologia di prodotto, nel 2025 il settore della cura del bucato ha rappresentato il 35.32% del fatturato; si prevede che i prodotti per la pulizia delle superfici cresceranno a un CAGR del 5.88% entro il 2031.
- In base alla forma, nel 2025 i formati liquidi rappresentavano il 48.11% del mercato dei prodotti per la pulizia, mentre le salviette cresceranno a un CAGR del 6.51% fino al 2031.
- Per tipologia di applicazione, gli usi domestici e residenziali hanno rappresentato il 73.12% della domanda nel 2025, tuttavia si prevede che la domanda istituzionale e commerciale crescerà a un tasso annuo composto dell'8.34% fino al 2031.
- Per canale di distribuzione, i punti vendita al dettaglio detenevano il 78.26% del valore nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.11% fino al 2031.
- In termini geografici, si prevede che il Nord America rappresenterà il 29.34% del valore di mercato nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 6.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti per la pulizia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passare a prodotti ecocompatibili, biodegradabili e non tossici | + 1.2% | A livello globale, con la maggiore diffusione in Nord America e Unione Europea. | Medio termine (2-4 anni) |
| Richiesta di formulazioni naturali e a base vegetale in concomitanza con la preferenza per opzioni prive di sostanze chimiche | + 0.9% | Nord America, Unione Europea e Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Stili di vita frenetici dei professionisti che lavorano e che preferiscono formati convenienti | + 0.7% | Globale, in particolare i centri urbani dell'Asia-Pacifico e del Nord America | A breve termine (≤ 2 anni) |
| Crescita di prodotti specializzati per superfici specifiche | + 0.6% | Nord America, Unione Europea e segmenti istituzionali a livello globale | Medio termine (2-4 anni) |
| Progressi tecnologici nelle formulazioni per una migliore efficacia e risultati più duraturi | + 0.8% | Con una presenza globale e una concentrazione di attività di ricerca e sviluppo in Nord America, Unione Europea e Giappone. | A lungo termine (≥ 4 anni) |
| Preferenza per prodotti con fragranze gradevoli e confezioni accattivanti | + 0.5% | Globale, con segmenti premium in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio a prodotti ecocompatibili, biodegradabili e non tossici.
I quadri normativi stanno diventando sempre più stringenti in materia di biodegradabilità e tossicità acquatica dei tensioattivi, spingendo i produttori a riformulare i prodotti per rimanere competitivi sul mercato. Il Regolamento sui detergenti rivisto dell'Unione Europea, la cui entrata in vigore è prevista per il 2027, richiederà passaporti digitali per i prodotti al fine di tracciare l'origine degli ingredienti e le emissioni del ciclo di vita. Analogamente, il programma Safer Choice dell'Agenzia per la protezione ambientale degli Stati Uniti (EPA) si è ampliato nel 2025, introducendo restrizioni sulle microplastiche e criteri più rigorosi per i composti organici volatili [1] Fonte: Environmental Protection Agency, “EPA's Safer Choice and Design for the Environment (DfE) Standard,” epa.gov . In risposta a questi cambiamenti normativi, la divisione bioscienze di Unilever ha lanciato nel 2024 una piattaforma di biosurfattanti, utilizzando canna da zucchero fermentata. Questa innovazione ha raggiunto un'elevata biodegradabilità in breve tempo, nel rispetto dei protocolli dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), consentendo all'azienda di soddisfare la domanda derivante dalle normative in mercati chiave come Germania e Paesi Bassi. Inoltre, nel 2025 Clorox ha introdotto una linea di disinfettanti a base di perossido di idrogeno, eliminando i composti di ammonio quaternario per rispondere alle preoccupazioni degli acquirenti istituzionali in merito alla resistenza antimicrobica e alla qualità dell'aria interna. Questi cambiamenti non sono dettati esclusivamente da esigenze di conformità, ma riflettono anche un'enfasi strategica sulla trasparenza degli ingredienti come elemento di differenziazione competitiva. Ciò è particolarmente rilevante nei mercati in cui le etichette ecologiche, come l'Ecolabel dell'Unione Europea e Nordic Swan, comportano prezzi significativamente più elevati.
Aumento della domanda di formulazioni naturali e a base vegetale, in un contesto di preferenza per opzioni prive di sostanze chimiche.
Lo scetticismo dei consumatori nei confronti delle sostanze chimiche di sintesi sta guidando la crescente adozione di tensioattivi, enzimi e conservanti di origine vegetale. Tuttavia, questa transizione pone sfide formulative, in particolare per quanto riguarda la stabilità e l'efficacia microbica. La recente presentazione agli investitori di Procter & Gamble ha evidenziato il successo della sua linea di prodotti per il bucato a base vegetale, che utilizza tensioattivi derivati da olio di cocco e di palmisti. Questa linea di prodotti ha guadagnato una notevole popolarità nel segmento premium nordamericano subito dopo il suo lancio, superando le alternative sintetiche in termini di tassi di riacquisto. Seventh Generation, una sussidiaria di Unilever, ha ampliato il suo portafoglio di fragranze a base di oli essenziali nel 2024. L'azienda ha collaborato con DSM-Firmenich per sviluppare tecnologie di incapsulamento che migliorano la durata della fragranza senza ricorrere a ftalati o muschi sintetici. Nonostante questi progressi, i conservanti naturali come il sorbato di potassio e il benzoato di sodio presentano intervalli di stabilità del pH più ristretti rispetto agli isotiazolinoni tradizionali. Questa limitazione ha spinto i marchi a investire nella logistica della catena del freddo e ad adottare un'etichettatura con data di scadenza più breve. I quadri normativi rimangono incoerenti: la Food and Drug Administration statunitense mantiene un sistema di divulgazione volontaria, mentre l'Agenzia europea per le sostanze chimiche impone l'etichettatura obbligatoria degli allergeni ai sensi dell'Allegato diciassette alla Registrazione, Valutazione, Autorizzazione e Restrizione delle sostanze chimiche.
Gli stili di vita frenetici dei professionisti che lavorano prediligono formati pratici
I formati monodose e le unità premisurate stanno diventando sempre più popolari, poiché le famiglie impegnate danno priorità alla praticità rispetto agli acquisti all'ingrosso. Questa tendenza sta rimodellando l'economia del packaging e la logistica della supply chain. Ad esempio, i fogli per il bucato di Earth Breeze, introdotti nel 2020, hanno ridotto significativamente la necessità di contenitori di plastica e ridotto il peso delle spedizioni di una percentuale sostanziale. Questa innovazione supporta i modelli di abbonamento diretti al consumatore, consentendo alle aziende di aggirare i tradizionali ricarichi del commercio al dettaglio. Analogamente, i Tide Pods di The Procter & Gamble Company hanno riscosso un notevole successo nel mercato nordamericano, con i formati monodose che stanno guadagnando terreno grazie a vantaggi come il controllo delle porzioni e la riduzione al minimo degli errori di dosaggio. Il mercato delle salviette si sta espandendo a un tasso di crescita annuo di oltre il 6%. Gli acquirenti istituzionali nei settori sanitario e alberghiero stanno adottando sempre più formati pre-impregnati per standardizzare i protocolli di disinfezione e ridurre al minimo i rischi di contaminazione incrociata. La linea di salviette disinfettanti di Clorox ha registrato vendite significative, con la maggior parte del suo volume venduto attraverso i canali del commercio elettronico. I modelli di rifornimento automatico basati su abbonamento in questi canali stanno migliorando il valore del ciclo di vita del cliente. Tuttavia, questo passaggio ai formati monouso comporta delle sfide. Le salviette monouso contribuiscono allo smaltimento in discarica, portando a controlli normativi in regioni come la California e l'Unione Europea. Le preoccupazioni si concentrano sulle dichiarazioni di biodegradabilità e sugli standard di smaltibilità, evidenziando i compromessi ambientali associati a questi prodotti.
Crescita dei prodotti specializzati per superfici specifiche
Le formulazioni specifiche per le diverse superfici stanno diventando sempre più popolari, poiché i consumatori si rendono conto che i detergenti universali spesso non sono efficaci su materiali come granito, acciaio inossidabile e legno ingegnerizzato. Questa tendenza ha creato opportunità per prodotti di nicchia di fascia alta. Ad esempio, la linea Finish di Reckitt Benckiser per lavastoviglie ha introdotto nel 2024 una variante per la protezione del vetro, con rivestimenti a base di silicati per prevenire la corrosione. Questo prodotto ha conquistato il 18% del segmento europeo dei detersivi per lavastoviglie premium entro 12 mesi. Allo stesso modo, le salviette Windex Electronics di SC Johnson, lanciate nel 2025, presentano formulazioni senza alcol progettate per prevenire danni agli schermi OLED (diodi organici a emissione di luce) e LCD (display a cristalli liquidi), rispondendo a una preoccupazione fondamentale per gli acquirenti commerciali nei settori della vendita al dettaglio e dell'ospitalità. Inoltre, Ecolab ha ampliato la sua linea di prodotti per istituti nel 2024 includendo detergenti per pavimenti a pH neutro specificamente formulati per le piastrelle in vinile di lusso. Questo materiale per pavimenti rappresenta il 35% delle installazioni commerciali in Nord America, ma richiede una chimica non alcalina per evitare lo scolorimento. Anche i fattori di conformità stanno diventando critici, poiché i marchi devono gestire gli standard di efficacia antimicrobica ISO 22196 e i protocolli di biodegradabilità ASTM D5343, che variano a seconda del substrato e del metodo di applicazione [2] Fonte: Organizzazione internazionale per la standardizzazione, “ISO 22196:2011”, iso.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normativa e differenze regionali | -0.6% | A livello globale, con i maggiori attriti nell'Unione Europea e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Preoccupazioni per la salute dei consumatori riguardo alle sostanze chimiche aggressive che causano allergie | -0.4% | Nord America e Unione Europea, con una crescente consapevolezza nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Bassa fedeltà al marchio poiché i consumatori cambiano in base a promozioni o prove | -0.5% | Globale, in particolare nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Interruzioni della catena di approvvigionamento che portano a carenze di ingredienti | -0.7% | Globale, con un impatto acuto in Asia-Pacifico e Sud America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità normativa e differenze regionali
Le diverse normative in materia di sostanze chimiche nelle varie regioni stanno aumentando i costi di conformità e frammentando i portafogli prodotti, in particolare per i marchi multinazionali che operano nell'Unione Europea, negli Stati Uniti e nella regione Asia-Pacifico. Il regolamento UE sulla registrazione, valutazione, autorizzazione e restrizione delle sostanze chimiche (REAM) richiede la registrazione e la presentazione di dossier di sicurezza per circa 1,800 sostanze utilizzate nei prodotti per la pulizia. Al contrario, gli Stati Uniti adottano un quadro normativo volontario denominato Safer Choice, privo di meccanismi di controllo, con conseguenti oneri di conformità disomogenei. Gli standard cinesi rivisti GB per la biodegradabilità dei tensioattivi, entrati in vigore nel 2024, impongono una degradazione del 60% entro 28 giorni, una soglia di 10 punti percentuali più restrittiva rispetto allo standard 301B dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), rendendo necessarie riformulazioni per i marchi destinati al mercato cinese. Il rapporto annuale 2024 di Henkel AG & Co. KGaA ha rivelato costi di conformità normativa pari a 38 milioni di euro, che rappresentano l'1.2% del fatturato dei prodotti per la pulizia, principalmente a causa dei test tossicologici e della preparazione del dossier per i nuovi ingredienti [3] Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "Test n. 301: Biodegradabilità pronta", oecd.org . I marchi più piccoli, privi delle risorse per gestire questi complessi quadri normativi, stanno perdendo quote di mercato a favore delle multinazionali con team dedicati agli affari regolatori.
Preoccupazioni dei consumatori per la salute a causa di sostanze chimiche aggressive che causano allergie
Le crescenti preoccupazioni sul legame tra conservanti, profumi e tensioattivi con dermatite da contatto e sensibilizzazione respiratoria stanno spingendo verso la riformulazione dei prodotti. Tuttavia, questi sostituti spesso incidono sulle prestazioni del prodotto o sulla sua stabilità a scaffale. Il parere del Comitato Scientifico Europeo per la Sicurezza dei Consumatori sul metilisotiazolinone ha raccomandato limiti di concentrazione inferiori a una soglia specifica nei prodotti leave-on, portando a riformulazioni in una parte significativa delle unità di stoccaggio (SKU) di prodotti per la pulizia europei. Analogamente, la valutazione dell'Agenzia per la Protezione Ambientale degli Stati Uniti sui composti di ammonio quaternario ha evidenziato rischi di irritazione respiratoria in ambienti di lavoro, spingendo gli acquirenti istituzionali a dare priorità a disinfettanti privi di composti di ammonio quaternario nei contratti di approvvigionamento. Il rapporto sulla sostenibilità di Unilever ha rivelato che una parte del suo portafoglio di prodotti per la pulizia è stata sottoposta a una riformulazione degli allergeni, sostituendo le fragranze sintetiche con oli essenziali ed estratti botanici. Tuttavia, queste modifiche hanno comportato un notevole aumento dei costi delle materie prime. Inoltre, sono in aumento le cause legali contro i consumatori, con azioni legali collettive in California e a New York che prendono di mira i marchi per allergeni non dichiarati e dichiarazioni fuorvianti di "ipoallergenicità".
Analisi del segmento
Per categoria: La dominanza convenzionale maschera l'accelerazione organica
I prodotti convenzionali rappresentavano l'88.34% della quota di mercato nel 2025, supportati da un brand equity di lunga data, da ampie reti di distribuzione al dettaglio e da prezzi che attraggono le famiglie attente ai costi. Tuttavia, le alternative biologiche e naturali stanno crescendo a un tasso annuo dell'8.32%, trainate dal supporto normativo e dalla crescente domanda di trasparenza degli ingredienti da parte dei consumatori, che stanno rimodellando le dinamiche competitive. La linea convenzionale Tide di Procter & Gamble Company ha generato un fatturato di 4.8 miliardi di dollari nel 2024, utilizzando la tecnologia enzimatica e l'incapsulamento delle fragranze per mantenere il suo posizionamento premium. Nel frattempo, il suo Tide Purclean a base vegetale ha conquistato il 3% del mercato nordamericano del bucato entro tre anni dal suo lancio.
Seventh Generation, la sussidiaria biologica di Unilever, ha registrato una crescita del fatturato del 22% nel 2025, supportata dalle etichette di prodotto certificate Biobased del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e dalle partnership con rivenditori come Whole Foods e Target. Le formulazioni biologiche devono affrontare sfide legate alla percezione dell'efficacia da parte dei consumatori e ai sovrapprezzi di prezzo, che in media superano del 35% quelli dei prodotti convenzionali. Tuttavia, marchi diretti al consumatore come Blueland e Grove Collaborative stanno affrontando queste problematiche aggirando i ricarichi dei rivenditori attraverso modelli di abbonamento che contribuiscono a ridurre i costi di acquisizione clienti.
Per tipo di prodotto: i detergenti per superfici superano la cura del bucato
I prodotti per la cura del bucato hanno rappresentato una quota di mercato del 35.32% nel 2025, riflettendo abitudini consolidate dei consumatori e alti tassi di riacquisto. Allo stesso tempo, i detergenti per superfici hanno registrato un tasso di crescita annuo del 5.88%, trainato dagli acquirenti istituzionali che danno priorità all'efficacia disinfettante e alla riduzione dei tempi di azione, in particolare nei settori sanitario e alberghiero. Gli spray e le salviette disinfettanti di Clorox hanno generato 1.9 miliardi di dollari di fatturato nel 2024, con il 58% del volume destinato ai canali istituzionali. Questi prodotti beneficiano delle dichiarazioni di efficacia contro agenti patogeni come SARS-CoV-2 e norovirus registrate dall'Environmental Protection Agency (EPA), che consentono prezzi premium. Il portafoglio di detergenti per superfici istituzionali di Ecolab è cresciuto del 14% nel 2025, supportato da contratti di approvvigionamento ospedaliero che enfatizzano tempi di azione di 1 minuto e compatibilità con superfici ad alto contatto come acciaio inossidabile e policarbonato.
Nel 2025, i detersivi per piatti detenevano una quota di mercato del 18%, con innovazioni incentrate sull'efficienza idrica. Le pastiglie Finish Quantum di Reckitt, ad esempio, contengono agenti pre-ammollanti che eliminano la necessità di cicli di risciacquo nelle lavastoviglie professionali. I detergenti per WC e bagno, per pavimenti e per vetri e metalli hanno contribuito complessivamente al 28% del fatturato nel 2025, con una crescita concentrata nei mercati emergenti. L'aumento dei redditi e l'urbanizzazione in queste regioni stanno trainando i primi acquisti. In Nord America, la linea Windex di SC Johnson ha introdotto nel 2024 una formula anti-aloni per i vetri delle auto, puntando al mercato dei prodotti per la cura dell'auto da 2.3 miliardi di dollari.
Per forma: le salviette aumentano a causa della domanda di prodotti convenienti
Le salviette stanno crescendo a un tasso annuo del 6.51%, rappresentando la crescita più rapida tra tutti i formati. Questa crescita è trainata dalla crescente adozione da parte di famiglie e acquirenti istituzionali grazie ai loro substrati pre-impregnati, che eliminano gli errori di dosaggio e riducono i rischi di contaminazione incrociata. Tuttavia, le preoccupazioni ambientali relative alla possibilità di smaltirli nel water e ai rifiuti in discarica hanno portato a interventi normativi. I formati liquidi rappresentavano una quota di mercato del 48.11% nel 2025, trainati dalla popolarità dei flaconi spray e dei concentrati ricaricabili. Questi formati attraggono i consumatori attenti all'ambiente che mirano a ridurre il consumo di plastica. Ad esempio, la linea di concentrati Mr. Clean di The Procter & Gamble Company, lanciata nel 2024, offre 10 ricariche per flacone, riducendo gli sprechi di imballaggio dell'85% e conquistando il 7% del mercato nordamericano dei detergenti per superfici in 18 mesi.
I formati in polvere, storicamente dominanti nella cura del bucato, sono scesi al 12% del mercato nel 2025, con il passaggio dei consumatori ai formati liquidi e in capsule. Queste alternative si sciolgono più rapidamente in acqua fredda e lasciano meno residui. Le formulazioni in gel e crema, che rappresentano il 9% del mercato nel 2025, sono preferite per superfici verticali come WC e interni di forni grazie alla loro viscosità, che impedisce il deflusso e prolunga il tempo di contatto. Compresse e aerosol hanno rappresentato complessivamente l'11% del fatturato nel 2025. Tuttavia, gli aerosol hanno dovuto affrontare sfide a causa delle normative sui composti organici volatili in regioni come la California e l'Unione Europea.
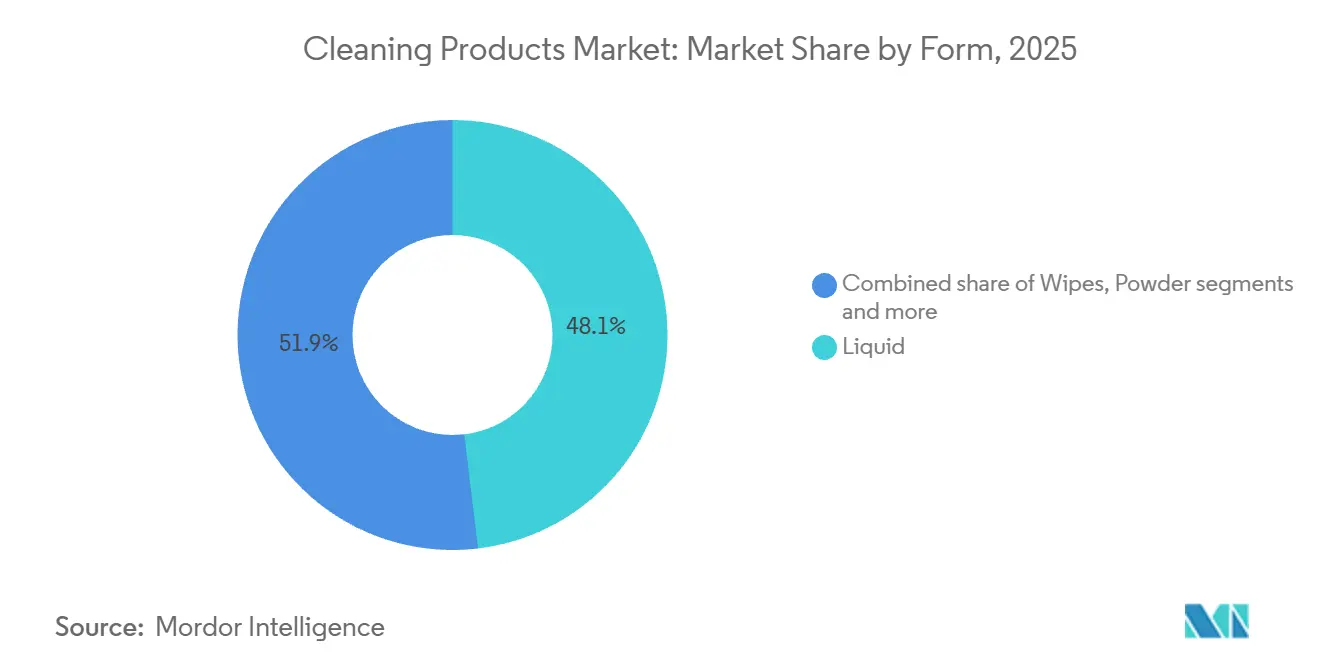
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il segmento istituzionale accelera
Le applicazioni istituzionali e commerciali stanno registrando un tasso di crescita annuo dell'8.34%, superando i segmenti domestico e residenziale. Questa crescita è trainata da strutture sanitarie, uffici aziendali e operatori del settore alberghiero che adottano protocolli di sanificazione più rigorosi e soluzioni di inventario gestite dai fornitori. Nel 2025, le applicazioni domestiche e residenziali rappresentavano una quota di mercato del 73.12%. Gli acquisti frequenti di prodotti come detersivi per il bucato, detersivi per i piatti e detergenti per superfici stanno sostenendo questo segmento; tuttavia, la crescita sta rallentando nei mercati maturi con elevati tassi di penetrazione. Il portafoglio istituzionale di Diversey, che si prevede servirà un numero significativo di strutture a livello globale nei prossimi anni, punta su formulazioni concentrate e sistemi di dosaggio automatizzati volti a ridurre i costi di manodopera e garantire la precisione del dosaggio.
Secondo i documenti depositati da Ecolab presso la Securities and Exchange Commission (SEC) degli Stati Uniti, una parte sostanziale del fatturato dei suoi prodotti per la pulizia proviene da canali istituzionali, con il settore sanitario che contribuisce in modo significativo, seguito da vicino dalla ristorazione. Le strutture sanitarie stanno dando sempre più priorità ai disinfettanti registrati dall'Environmental Protection Agency (EPA) con dichiarazioni di efficacia contro le spore di Clostridioides difficile. Questo requisito limita le opzioni di prodotto e favorisce prezzi elevati. I disinfettanti a base di candeggina di Clorox Healthcare detengono una quota significativa del segmento ospedaliero degli Stati Uniti, beneficiando di tempi di contatto brevi e compatibilità con le apparecchiature mediche elettroniche.
Per canale di distribuzione: il predominio del commercio al dettaglio persiste nonostante la crescita dell'e-commerce
I canali di vendita al dettaglio rappresentavano una quota di mercato del 78.26% nel 2025 e si prevede che cresceranno a un tasso annuo del 9.11%. Supermercati e ipermercati hanno contribuito in modo significativo al volume delle vendite al dettaglio attraverso strategie come prezzi promozionali ed espositori frontali, che stimolano efficacemente gli acquisti d'impulso. Il commercio al dettaglio online si è rivelato il sottocanale in più rapida crescita, espandendosi costantemente grazie ai modelli di abbonamento e agli algoritmi di rifornimento automatizzati. Queste innovazioni riducono i costi di acquisizione dei clienti e migliorano il valore del ciclo di vita del cliente. Ad esempio, il programma "Abbonati e Risparmia" di Amazon ha conquistato una quota considerevole del mercato e-commerce di prodotti per la pulizia degli Stati Uniti, offrendo sconti sugli ordini ricorrenti e sfruttando l'analisi predittiva per ottimizzare i tempi di consegna.
I negozi di alimentari e di prossimità, pur rappresentando una quota minore ma essenziale della distribuzione al dettaglio, servivano principalmente acquisti di prima necessità e famiglie urbane con capacità di stoccaggio limitate per prodotti sfusi. I canali di approvvigionamento all'ingrosso e aziendali si rivolgevano agli acquirenti istituzionali attraverso sistemi di inventario gestiti dai fornitori e metodi di consegna just-in-time, che riducono al minimo le esigenze di stoccaggio in loco. Il modello di vendita istituzionale di Ecolab, che combina la fornitura di prodotti con il leasing di attrezzature e i servizi di formazione, ha generato ricavi significativi, con la maggior parte dei clienti impegnati in contratti pluriennali.
Analisi geografica
Mercato nordamericano dei prodotti per la pulizia
Nel 2025, il Nord America ha dominato il mercato dei prodotti per la pulizia, detenendo una quota del 29.34%. La regione beneficia di un'elevata consapevolezza dei consumatori in materia di igiene, pulizia e sanificazione. La forte spesa delle famiglie per prodotti per la pulizia e la disinfezione sostiene ulteriormente la domanda di mercato. La presenza di marchi nazionali e internazionali affermati contribuisce all'ampia disponibilità di prodotti e alla penetrazione del mercato. Anche la crescente adozione di soluzioni di pulizia pratiche e specializzate influenza le abitudini di acquisto dei consumatori. Inoltre, la presenza di supermercati, ipermercati, negozi specializzati e piattaforme di e-commerce ben sviluppate garantisce un ampio accesso ai prodotti per la pulizia in tutta la regione.
Mercato dei prodotti per la pulizia in Medio Oriente e Africa
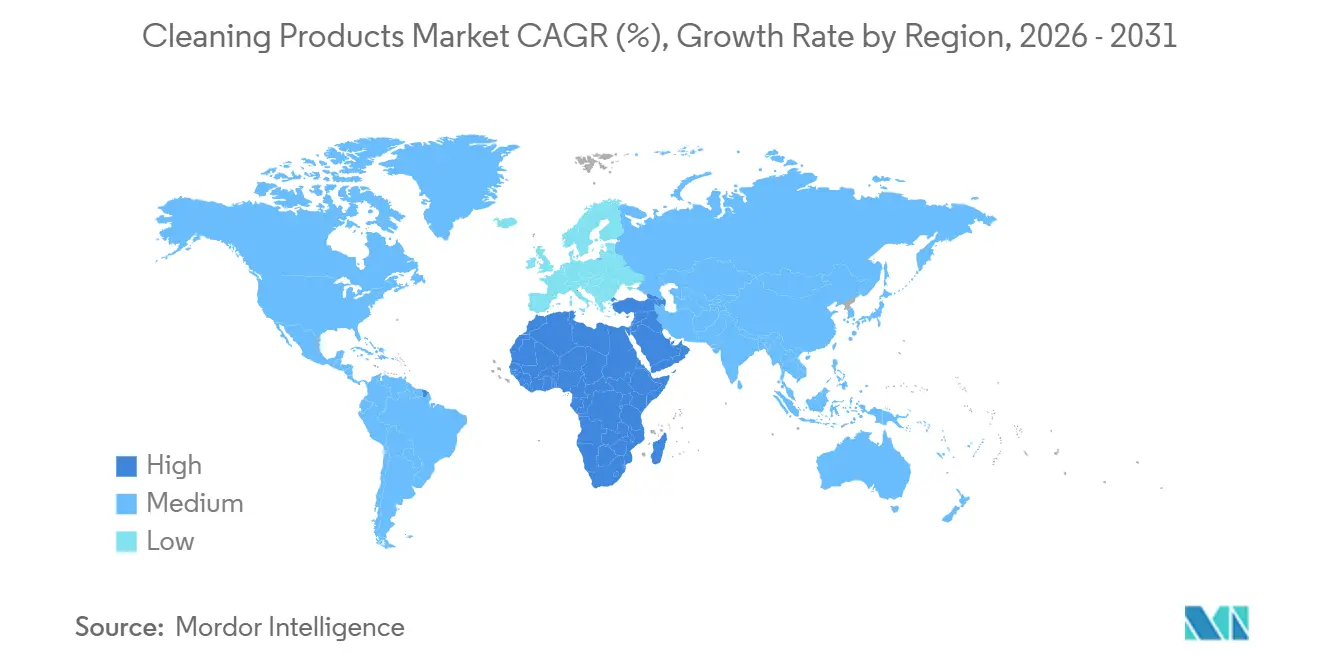
La regione del Medio Oriente e dell'Africa è il segmento in più rapida crescita, con un tasso di espansione annuale del 6.65%. Questa crescita è alimentata dallo sviluppo delle infrastrutture, dalle iniziative igieniche promosse dai governi e dalla crescente popolazione di espatriati nei paesi del Consiglio di Cooperazione del Golfo. Il mercato dell'Arabia Saudita è in rapida espansione, trainato dagli investimenti previsti dalla Vision 2030 nelle infrastrutture sanitarie e alberghiere. Negli Emirati Arabi Uniti, il mercato è caratterizzato da un elevato consumo pro capite e da una forte propensione alla premiumizzazione, con il 48% delle famiglie che acquisterà prodotti ecocertificati nel 2025, registrando la più alta penetrazione nella regione. Questi fattori, nel loro complesso, posizionano il Medio Oriente e l'Africa come un'area chiave di crescita all'interno del mercato globale dei prodotti per la pulizia.
Mercato dei prodotti per la pulizia in Europa e nella regione Asia-Pacifico
Europa, Asia-Pacifico e Sud America rappresentano mercati importanti per i prodotti per la pulizia, sostenuti da una crescente consapevolezza in materia di igiene e da modelli di consumo domestici in continua evoluzione. L'Europa beneficia di una forte domanda di soluzioni per la pulizia di alta qualità, sostenibili ed ecocompatibili. L'Asia-Pacifico è trainata dall'urbanizzazione, dall'aumento del reddito disponibile e dalla maggiore consapevolezza dell'igiene domestica, soprattutto nelle economie emergenti. Il Sud America sta assistendo a una crescente domanda di prodotti per la pulizia pratici ed efficaci, grazie all'espansione della vendita al dettaglio moderna e dell'e-commerce. In queste regioni, i produttori si stanno concentrando sempre più sull'innovazione di prodotto, sulla praticità e sulle formulazioni sostenibili.
Panorama competitivo
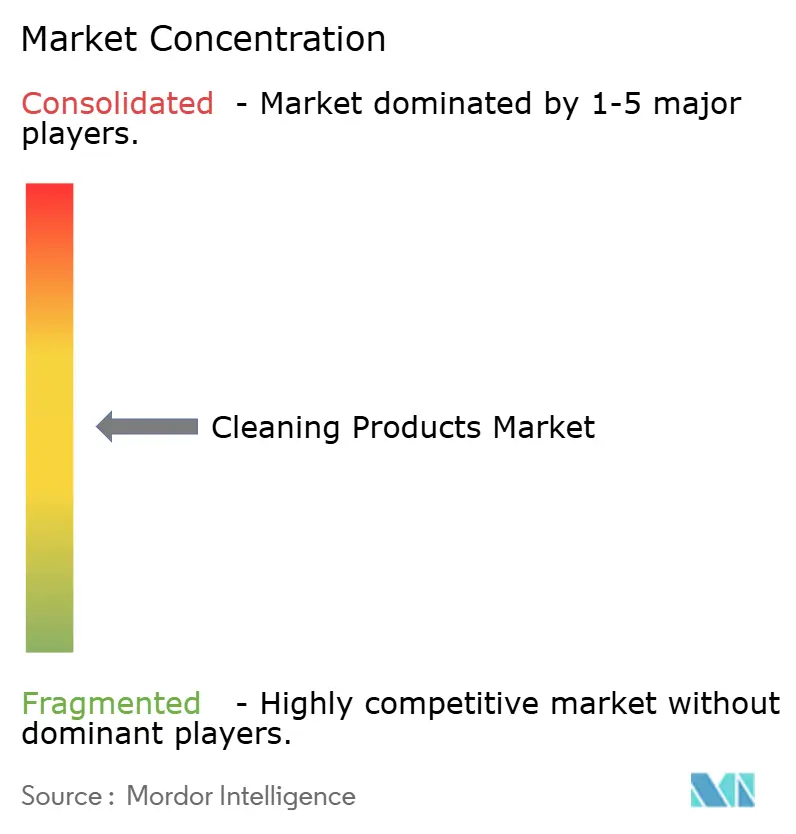
Il mercato dei prodotti per la pulizia mostra una moderata concentrazione, offrendo opportunità a specialisti regionali, marchi privati e aziende di vendita diretta al consumatore di acquisire quote di mercato attraverso un posizionamento di nicchia e approcci flessibili di go-to-market. Multinazionali affermate come Procter & Gamble, Unilever, Henkel e Reckitt Benckiser utilizzano i loro portafogli brevettuali nell'ingegneria enzimatica, nella tecnologia di incapsulamento e nella chimica dei tensioattivi per mantenere le proprie posizioni nei segmenti premium. Tuttavia, questi operatori storici devono affrontare pressioni sui margini dovute all'espansione dei prodotti a marchio privato negli ipermercati europei e nelle catene alimentari nordamericane, dove i rivenditori stanno sviluppando formulazioni proprietarie che offrono prestazioni comparabili a prezzi circa il 25% inferiori rispetto alle alternative di marca. Il rapporto 10-K del 2024 della Securities and Exchange Commission (SEC) di Procter & Gamble ha rivelato 127 brevetti attivi relativi a formulazioni di prodotti per la pulizia, tra cui 18 depositi nel 2024 incentrati sulla stabilità enzimatica in acqua fredda e sugli abrasivi privi di microplastiche, evidenziando il ruolo fondamentale della proprietà intellettuale nel mantenimento dei vantaggi competitivi.
Marchi diretti al consumatore come Blueland e Grove Collaborative stanno aggirando i tradizionali margini di profitto del retail sfruttando modelli di abbonamento e marketing sui social media. Questi marchi si rivolgono efficacemente ai consumatori della generazione Millennial e Z, che danno priorità alla sostenibilità e alla trasparenza degli ingredienti rispetto alla reputazione consolidata del marchio. Inoltre, stanno emergendo nuove opportunità nei segmenti istituzionali, dove i sistemi di inventario gestiti dai fornitori e le tecnologie di erogazione automatizzata contribuiscono a ridurre i costi di manodopera e a garantire un dosaggio accurato. Questa proposta di valore è particolarmente interessante per le strutture sanitarie e gli operatori del settore alberghiero che devono far fronte a una persistente carenza di personale. Ecolab e Diversey attualmente dominano i canali istituzionali, rappresentando collettivamente il 42% del mercato globale della pulizia commerciale nel 2025. Tuttavia, operatori più piccoli come Avmor e Betco stanno guadagnando terreno attraverso reti di distribuzione regionali e formulazioni specializzate su misura per applicazioni di nicchia, come la lavorazione alimentare e la produzione farmaceutica.
L'adozione della tecnologia sta progredendo rapidamente, con distributori automatici abilitati all'Internet of Things (IoT) che monitorano i modelli di utilizzo e automatizzano i processi di riordino, riducendo al minimo le rotture di stock e ottimizzando la gestione dell'inventario. La presentazione agli investitori del 2025 di Reckitt Benckiser ha sottolineato i suoi sforzi di trasformazione digitale, che includono l'integrazione di tag RFID (Radio Frequency Identification) e analisi basate su cloud per fornire ai clienti istituzionali dati sui consumi in tempo reale e avvisi di manutenzione predittiva.
Leader del settore dei prodotti per la pulizia
L'azienda Procter & Gamble
Unilever SpA
Henkel AG & Co. KGaA
Reckitt Benckiser Group plc
Azienda Colgate-Palmolive
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: First Quality Enterprises ha annunciato l'acquisizione di Henkel's Retailer Brands in Nord America, creando una nuova divisione denominata First Quality Home Care Products, che ha ampliato il portafoglio dell'azienda nelle categorie detersivi, prodotti per la finitura dei tessuti e lavastoviglie.
- Maggio 2025: Clean Cult, la prima azienda al mondo a confezionare prodotti per la pulizia in cartoni di carta, ha annunciato il lancio a livello nazionale in ben 1,800 negozi Target e su Target.com.
- Aprile 2025: Unilever lancia prodotti per la pulizia della casa a base di probiotici, segnando un passaggio verso microrganismi benefici che forniscono benefici di pulizia duraturi, favorendo al contempo la salute del microbioma interno.
- Luglio 2024: Ecolab lancia Disinfectant 1 Wipe, la prima salvietta disinfettante 100% senza plastica e facilmente degradabile, registrata dall'EPA, con capacità di disinfezione ospedaliera in 1 minuto. Realizzata al 100% con fibre di polpa di legno, la salvietta ha raggiunto un tasso di biodegradazione del 94.3% in test di 15 giorni, riducendo al contempo l'utilizzo totale della salvietta del 36%.
Ambito del rapporto sul mercato globale dei prodotti per la pulizia
Il mercato globale dei prodotti per la pulizia si concentra sulla produzione e vendita di prodotti per la casa, commerciali e istituzionali. Questi prodotti includono detersivi per il bucato, detergenti per superfici, prodotti per il lavaggio delle stoviglie, detergenti per il bagno e detergenti per pavimenti. Formulazioni sia convenzionali che ecologiche sono disponibili attraverso vari canali di distribuzione. Il mercato è segmentato per categoria in convenzionali e biologici o naturali, per tipologia di prodotto in prodotti per la cura del bucato, detergenti per superfici, prodotti per il lavaggio delle stoviglie, detergenti per WC o bagno, detergenti per pavimenti, detergenti per vetri e metalli e altri detergenti speciali, per forma in liquidi, polveri, gel e creme, salviette, compresse e aerosol, per applicazione in ambito domestico o residenziale, istituzionale e commerciale, per canale di distribuzione in acquisti all'ingrosso o aziendali e al dettaglio. Il commercio al dettaglio è ulteriormente segmentato in supermercati e ipermercati, minimarket o negozi di alimentari, vendita al dettaglio online e altri canali di distribuzione, e per area geografica in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Convenzionale |
| Biologico/Naturale |
| Prodotti per la cura del bucato |
| Detergenti per superfici |
| Prodotti per lavare i piatti |
| Detergenti per WC/bagno |
| Detergenti per pavimenti |
| Detergenti per vetri e metalli |
| Altri detergenti speciali |
| Liquido |
| Pastello |
| Gel e crema |
| salviette |
| Compresse e Aerosol |
| Famiglia/Residenziale |
| Istituzionale e commerciale |
| Acquisti all'ingrosso/aziendali | |
| Settore Retail | Supermercati e ipermercati |
| Convenienza / negozi di alimentari | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per Categoria | Convenzionale | |
| Biologico/Naturale | ||
| Per tipo di prodotto | Prodotti per la cura del bucato | |
| Detergenti per superfici | ||
| Prodotti per lavare i piatti | ||
| Detergenti per WC/bagno | ||
| Detergenti per pavimenti | ||
| Detergenti per vetri e metalli | ||
| Altri detergenti speciali | ||
| Per modulo | Liquido | |
| Pastello | ||
| Gel e crema | ||
| salviette | ||
| Compresse e Aerosol | ||
| Per Applicazione | Famiglia/Residenziale | |
| Istituzionale e commerciale | ||
| Per canale di distribuzione | Acquisti all'ingrosso/aziendali | |
| Settore Retail | Supermercati e ipermercati | |
| Convenienza / negozi di alimentari | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di detergenti per la casa e per le istituzioni nel 2031?
Si prevede che il mercato dei prodotti per la pulizia raggiungerà i 317.11 miliardi di dollari entro il 2031, riflettendo la continua adozione sia in ambito domestico che istituzionale.
Quali tipologie di prodotto stanno crescendo più rapidamente?
Le salviette pre-imbevute stanno aumentando a un CAGR del 6.51%, poiché consumatori e istituzioni preferiscono la praticità del prodotto pronto all'uso.
Perché i biosurfattanti stanno guadagnando terreno?
Sono conformi alle nuove norme sulla biodegradabilità e aiutano i marchi a ottenere premi di etichettatura ecologica pari a circa il 15%, riducendo al contempo la tossicità acquatica.
Quali regioni dovrebbero registrare la crescita più rapida?
Si prevede che la regione del Medio Oriente e dell'Africa crescerà al ritmo del 6.65% annuo fino al 2031, grazie anche alle campagne per l'edilizia sanitaria e l'igiene.


