

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
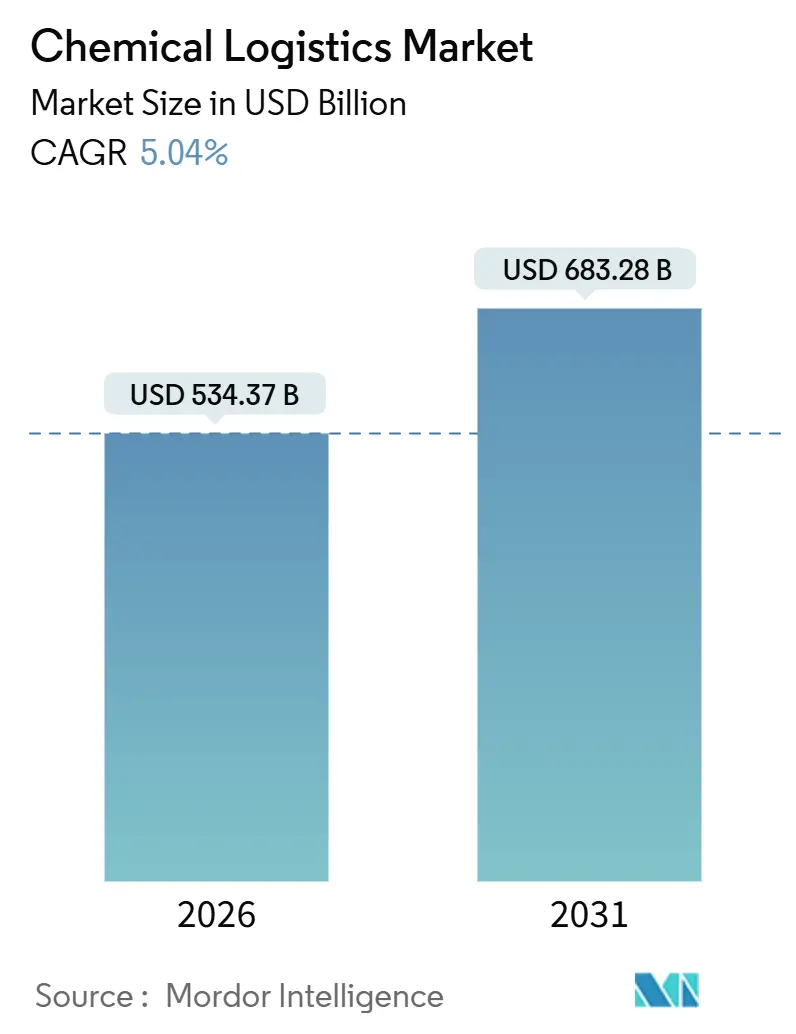
| Dimensione del mercato (2026) | 534.37 miliardo di dollari |
| Dimensione del mercato (2031) | 683.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.04% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
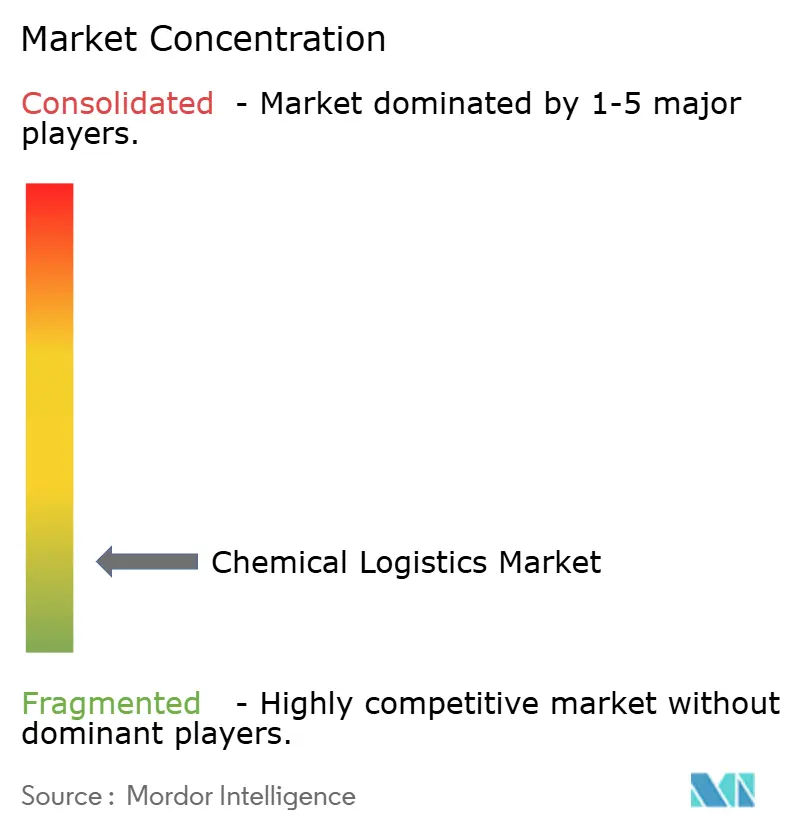
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica chimica di Mordor Intelligence
Si stima che il mercato della logistica chimica avrà un valore di 534.37 miliardi di dollari nel 2026 e si prevede che raggiungerà i 683.28 miliardi di dollari entro il 2031, con un CAGR del 5.04% nel periodo di previsione (2026-2031).
Simulazioni di gemelli digitali, sistemi di visibilità basati sull'intelligenza artificiale e obblighi di trasporto a basse emissioni di carbonio stanno rimodellando l'orchestrazione della supply chain, premiando i fornitori che coniugano rigore nella conformità con la disciplina dei costi. La crescente produzione chimica e l'ampliamento della base di consumo dell'area Asia-Pacifico stanno allungando la domanda di tonnellate-miglio, nonostante la sovracapacità produttiva incoraggi la diversificazione dei corridoi. Le reti multimodali, in particolare le combinazioni ferrovia-mare, stanno offrendo risparmi di emissioni fino all'81% rispetto alle tratte esclusivamente su strada, creando un vantaggio strutturale in termini di costi per gli operatori che padroneggiano la complessità delle interfacce. Le normative ADR e CLP dell'UE più severe, insieme all'aumento delle tariffe sui materiali pericolosi negli Stati Uniti, stanno accelerando il consolidamento, poiché le flotte più piccole faticano a finanziare le infrastrutture di conformità. Infine, la crescita dei premi si sta spostando verso aree di servizi a temperatura controllata e a valore aggiunto, dove risorse specializzate, telematica e personale certificato generano margini difendibili.
Punti chiave del rapporto
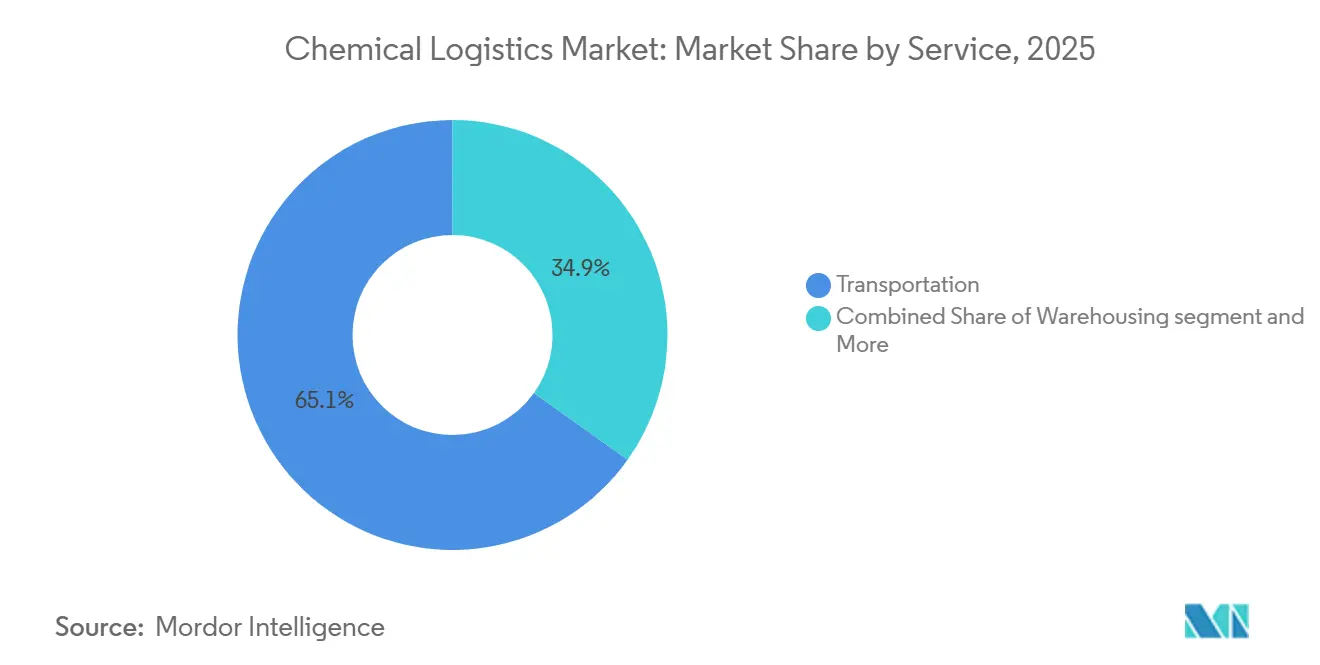
- Per tipologia di servizio, nel 2025 il trasporto deteneva il 65.14% della quota di mercato della logistica chimica, mentre gli altri servizi stanno crescendo a un CAGR del 6.41% entro il 2031.
- Per quanto riguarda l'utente finale, nel 2025 il settore Oil & Gas ha rappresentato il 30.57% del mercato della logistica chimica, mentre si prevede che i prodotti chimici speciali registreranno un CAGR del 6.72% entro il 2031.
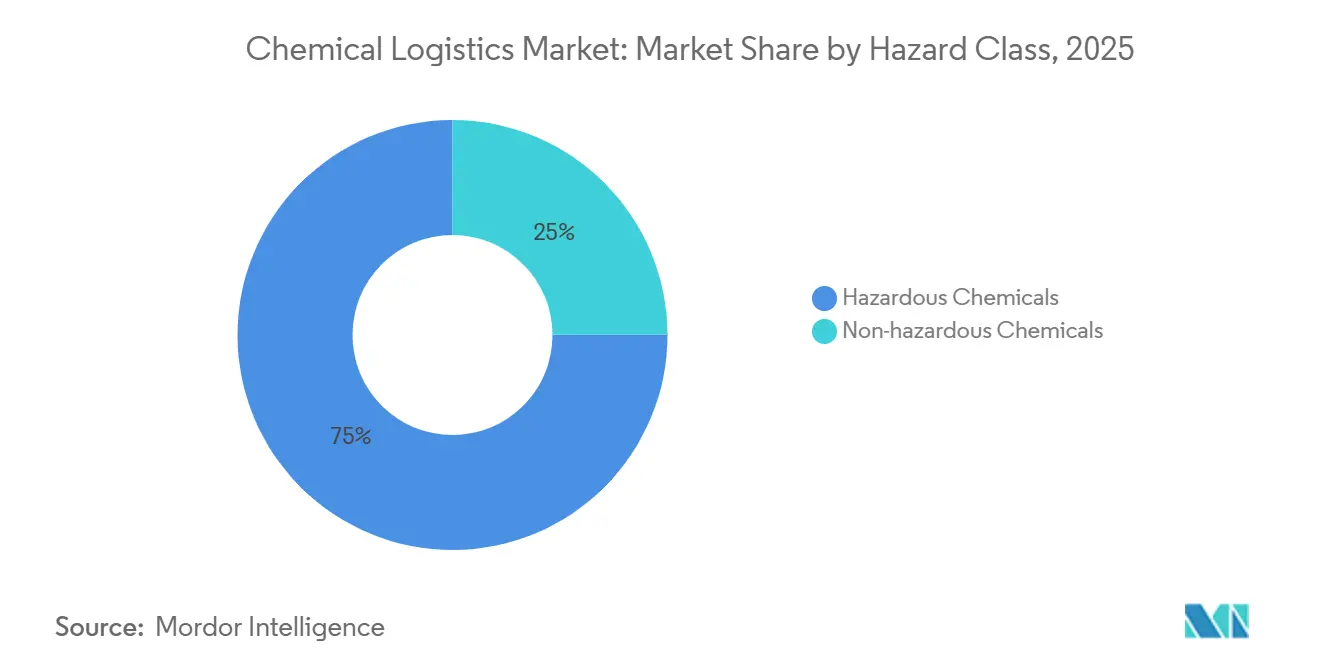
- Per classe di rischio, le sostanze chimiche pericolose hanno rappresentato il 75.04% delle spedizioni del 2025, mentre le merci non pericolose stanno crescendo a un CAGR del 5.64% entro il 2031.
- In base al controllo della temperatura, i flussi non a temperatura controllata hanno conquistato una quota del 61.53% nel 2025, ma la logistica a temperatura controllata si sta espandendo a un CAGR del 7.25% fino al 2031.
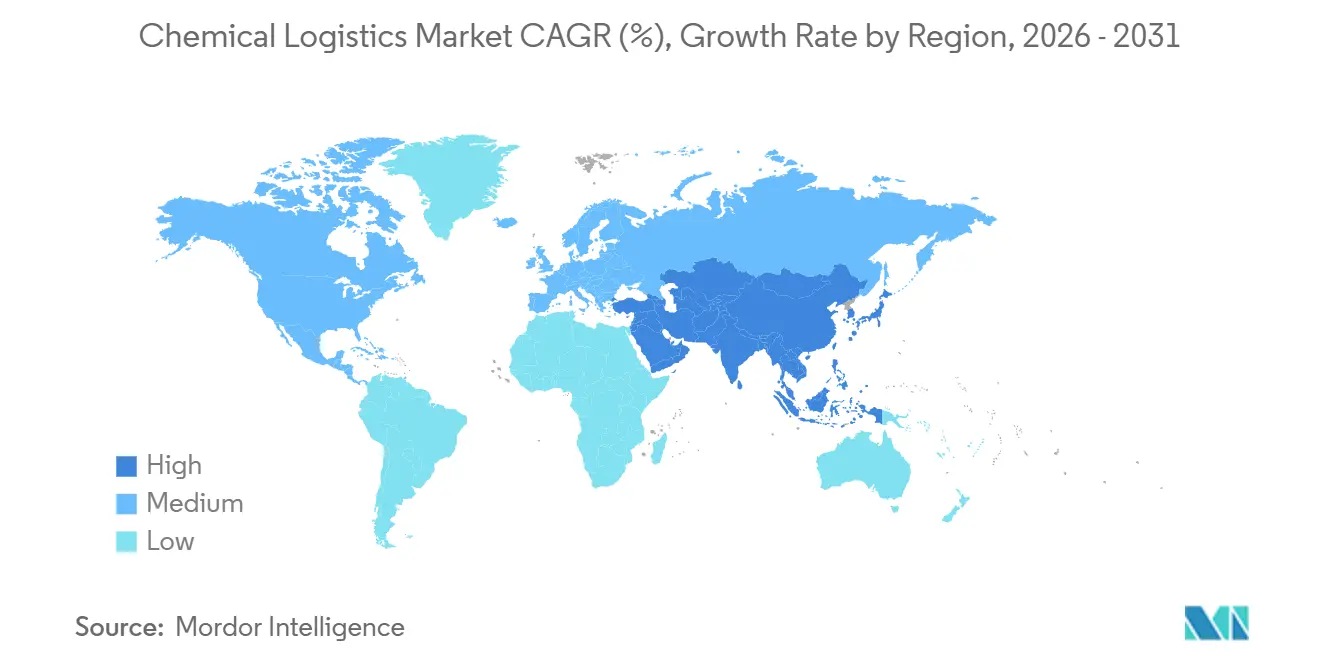
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 39.21% nel 2025 e si sta espandendo a un CAGR del 6.31% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della logistica chimica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione chimica asiatica | + 1.3% | Asia-Pacifico, Medio Oriente, Europa | Medio termine (2-4 anni) |
| Reti multimodali per merci pericolose | + 0.7% | Global | A lungo termine (≥ 4 anni) |
| Spinta normativa per asset più sicuri e più verdi | + 0.9% | Europa, Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Esternalizzazione a specialisti 3PL/4PL | + 0.8% | Global | Medio termine (2-4 anni) |
| Metanolo a basso tenore di carbonio e catene bio | + 0.5% | Europa, Asia-Pacifico, Americhe | A lungo termine (≥ 4 anni) |
| Visibilità basata sull'intelligenza artificiale e gemelli digitali | + 0.6% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione della produzione chimica asiatica incrementa i volumi a lungo raggio
Le zone PCPIR dell'India e gli aumenti di capacità della Cina continentale hanno spostato le rotte di esportazione verso Europa e Nord America, allungando le distanze di viaggio e aumentando la domanda di tonnellate-miglio. Le modifiche alle rotte successive al Mar Rosso hanno ulteriormente esteso i tipici transiti Asia-Europa, supportando l'utilizzo delle navi e le opportunità intermodali lungo i corridoi ferrovia-mare. Gli incentivi governativi in India stanno concentrando la produzione nei cluster costieri, ma i modelli di consumo nell'entroterra stanno imponendo tratte nazionali più lunghe che premiano gli operatori con soluzioni integrate su rotaia, strada e chiatta.
Crescente utilizzo di reti multimodali per merci pericolose: costi e sicurezza
I sistemi intermodali mare-rotaia riducono le emissioni di gas serra dell'81% e i costi logistici del 70% rispetto al trasporto esclusivamente su strada, ma la loro adozione dipende da un allineamento normativo senza soluzione di continuità nei punti di interscambio modale. La Federal Railroad Administration statunitense evidenzia le locomotive bimodali e l'elettrificazione intermittente come soluzioni economicamente vantaggiose per i corridoi di trasporto di prodotti chimici sfusi, se supportate da partnership con le aziende di servizi pubblici. Operatori europei come Bertschi evitano già 300,000 tonnellate di CO₂ all'anno grazie a terminal integrati che sincronizzano i collegamenti ferroviari, fluviali e stradali [1]. Bertschi Group, “Sustainability and Intermodal Transport,” bertschi.com
Spinta normativa per risorse e pratiche logistiche più sicure e più ecologiche
Il regolamento CLP rivisto dall'UE ha attivato l'obbligo di etichettatura digitale e di imballaggi riutilizzabili a dicembre 2024, obbligando i proprietari di flotte a implementare sistemi di tracciamento e tracciabilità e pool di contenitori riutilizzabili. L'ADR 2025 inasprisce le specifiche dei veicoli e le certificazioni dei conducenti, mentre le tariffe statunitensi sui materiali pericolosi sono aumentate a 3,000 dollari per trasportatore, con un conseguente forte aumento dei costi di conformità. Queste norme convergenti favoriscono gli operatori storici con flotte dedicate al trasporto di materiali pericolosi e uffici legali.
Esternalizzazione delle funzioni della catena di fornitura a specialisti 3PL/4PL
Circa il 76% dei produttori chimici prevede di aumentare la dipendenza da terze parti, riallocando il capitale interno in ricerca e sviluppo. Il programma di logistica sanitaria di DHL da 2 miliardi di euro (2.33 miliardi di dollari) sta aggiungendo hub certificati GDP e flotte a temperatura controllata che i produttori con un singolo stabilimento non possono replicare economicamente. I nuovi modelli 4PL offrono agli spedizionieri un unico punto di riferimento, aggregando al contempo la capacità tra più vettori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di capex e assicurazione | -0.9% | Global | Medio termine (2-4 anni) |
| Conformità multigiurisdizionale frammentata | -0.6% | Global | A lungo termine (≥ 4 anni) |
| Volatilità del prezzo del carburante | -0.8% | Global | A breve termine (≤ 2 anni) |
| Carenza di conducenti certificati per il trasporto di materiali pericolosi | -1.0% | Asia, Africa, America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti elevati di asset e assicurazioni con elevati investimenti in conto capitale
Cisterne ISO in acciaio inossidabile, telai a temperatura controllata e magazzini antideflagranti costano 2-3 volte di più rispetto agli equivalenti per merci generiche. L'estensione della linea di credito di Peacock Container, legata alla sostenibilità, del valore di 350 milioni di dollari, sottolinea l'entità del capitale necessario per il rinnovo della flotta [2] Peacock Container, “Sustainability-Linked Debt Facility Extension,” peacockcontainer.com . I premi assicurativi ora assorbono fino al 5% dei ricavi per i trasporti di merci pericolose, amplificando le barriere all'ingresso.
Oneri di conformità frammentati e multigiurisdizionali
Le differenze nella classificazione dei pericoli, nell'etichettatura e nella documentazione transfrontaliera costringono gli operatori a mantenere protocolli di conformità paralleli. I più recenti regolamenti modello delle Nazioni Unite aggiungono norme sulle batterie agli ioni di sodio che alcuni stati non adotteranno prima del 2027, obbligando a rietichettare il carico a metà viaggio quando attraversa i confini dei paesi early adopter. I corridoi africani sono particolarmente complessi, con ogni membro dell'Area di libero scambio continentale africana che mantiene codici hazmat univoci.
Analisi del segmento
Per tipo di servizio: soluzioni integrate per aumentare la redditività
Il settore dei trasporti ha mantenuto il 65.14% della quota di mercato della logistica chimica nel 2025, poiché il trasporto fisico rimane inevitabile. Tuttavia, si prevede che gli altri servizi, che coprono le piattaforme di miscelazione, gestione della conformità e orchestrazione, cresceranno a un CAGR del 6.41%, riflettendo la domanda degli spedizionieri di soluzioni complete che riducano gli oneri amministrativi. Il magazzino a valore aggiunto consolida i programmi di capitale circolante posizionando le scorte vicino agli hub di consumo, mentre le piattaforme digitali acquisiscono i dati di scarico che supportano la pianificazione predittiva e la rendicontazione delle emissioni. L'acquisizione di CryoPDP da parte di DHL ha aggiunto 600,000 spedizioni termosensibili all'anno, dimostrando come i tuck-in possano accelerare l'espansione delle capacità.
I modelli 4PL di seconda generazione monetizzano l'orchestrazione raggruppando l'approvvigionamento dei vettori, l'analisi delle torri di controllo e la documentazione di conformità in pacchetti di abbonamento. Man mano che gli spedizionieri integrano queste API nei sistemi di pianificazione delle risorse aziendali, i costi di transizione aumentano, consentendo ai fornitori di servizi logistici di difendere i margini anche nel trasporto di merci. Di conseguenza, il mercato della logistica chimica sta assistendo a una migrazione dei profitti dal tonnellaggio verso informazioni, gestione del rischio e personalizzazione vicina al cliente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: Accelerazione dei prodotti chimici speciali
Nel 2025, il settore Oil & Gas deteneva il 30.57% del mercato della logistica chimica, grazie ai flussi consolidati dalla raffineria al settore petrolchimico, ma la sua bassa crescita espone i fornitori alla pressione sui prezzi. Il settore Specialty Chemicals dovrebbe registrare un CAGR del 6.72%, poiché gli elettroliti per batterie agli ioni di litio e gli intermedi farmaceutici richiedono una movimentazione di precisione, registrazioni della catena di custodia e ambienti a temperatura stabile. L'Argonne National Laboratory prevede che la produzione di elettroliti per batterie supererà i 1,300 GWh entro il 2030, moltiplicando la domanda di contenitori cisterna a umidità controllata.
Il traffico farmaceutico e cosmetico garantisce la stabilità dei ricavi poiché i protocolli GDP o GMP impongono lo stoccaggio certificato e il trasporto tracciato, conferendo ai vettori conformi un potere di determinazione dei prezzi. I cambiamenti nelle materie prime cosmetiche verso gli estratti botanici creano rotte ad alta frequenza e a piccoli lotti, inadatte alle flotte di autocisterne per il trasporto di merci alla rinfusa, ma ideali per il trasferimento di serbatoi ISO e le reti di depositi regionali. Pertanto, il mercato della logistica chimica si trova ad affrontare una crescita biforcuta in cui i flussi di materie prime a basso margine coesistono con nicchie specializzate ad alto servizio che richiedono competenze differenziate [3] Argonne National Laboratory, “Lithium-Ion Battery Production and Supply Chain Analysis,” anl.gov.
Per classe di rischio: i costi di conformità definiscono i fossati competitivi
Le merci pericolose hanno rappresentato il 75.04% delle spedizioni del 2025, ancorando strutture tariffarie premium che compensano gli elevati costi assicurativi e patrimoniali. Le spedizioni non pericolose, con un CAGR del 5.64%, stanno beneficiando delle riformulazioni della chimica verde che declassano le classi di pericolo, riducendo i requisiti di documentazione e attrezzature. La PHMSA ha aumentato la registrazione dei materiali pericolosi a 3,000 dollari e le sanzioni civili di oltre 100,000 dollari al giorno, creando rischi esistenziali per gli operatori inadempienti.
Le flotte leader sfruttano queste barriere integrando software di conformità che automatizzano il recupero delle schede di sicurezza (MSDS), la stampa delle etichette e la convalida incrociata delle normative, riducendo i tempi amministrativi. Tuttavia, i nuovi operatori del trasporto merci generico stanno prendendo di mira i volumi di merci non pericolose attraverso la concorrenza sui prezzi, spingendo gli operatori storici a difendere la propria quota di mercato attraverso l'affidabilità del servizio e la trasparenza digitale. Questo divario sta orientando il mercato della logistica chimica verso una concorrenza a doppio binario, in cui la competenza prevale sulle dimensioni nel settore dei materiali pericolosi, mentre la leadership di costo conta di più nelle categorie benigne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Controllo della temperatura: la catena del freddo supera la massa
Sebbene i carichi non a temperatura controllata rappresentino ancora il 61.53% del volume, il segmento a temperatura controllata si sta espandendo a un CAGR del 7.25%, superando ogni altra fetta del mercato della logistica chimica. I dispositivi IoT ora forniscono allarmi di temperatura e pressione in tempo reale e molte flotte aggiungono fonti di alimentazione ridondanti e materiali a cambiamento di fase per soddisfare le finestre di stabilità dei prodotti farmaceutici e degli elettroliti delle batterie. Il programma di gestione remota dei container di Maersk offre la garanzia della temperatura a livello di corsia, riducendo al minimo le perdite di prodotto dovute a escursioni termiche.
I rendimenti più elevati compensano l'intensità di capitale: le tariffe di trasporto premium possono essere superiori del 150% rispetto ai livelli di carico a temperatura ambiente e gli spedizionieri sono disposti a pagare quando un singolo picco di temperatura può distruggere 5 milioni di dollari di principio attivo farmaceutico. L'espansione dei corridoi per le batterie dei veicoli elettrici in Europa e nella regione Asia-Pacifico aggiunge flussi incrementali, con specifiche elevate, che i piccoli trasportatori nazionali faticano a servire. Di conseguenza, gli investimenti in cisterne frigorifere avanzate e nella telematica rimarranno un fattore di differenziazione chiave nel mercato della logistica chimica.
Analisi geografica
Mercato della logistica chimica nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 39.21% del fatturato globale nel 2025 e si espanderà a un CAGR del 6.31% fino al 2031. L'eccesso di capacità di esportazione della Cina sta stimolando il commercio intra-asiatico e dirottando le merci verso l'India e il Sud-est asiatico, creando nuove rotte multimodali dove convergono porti, corridoi merci dedicati e trasporto costiero. I cluster PCPIR dell'India ancorano complessi integrati lungo le coste occidentali e orientali, ma la crescita della domanda interna sta estendendo le tratte nazionali strada-rotaia, amplificando la domanda di servizi di riposizionamento di cisterne ISO.
Mercato della logistica chimica in Nord America ed Europa
Il Nord America e l'Europa rimangono mercati di primaria importanza, supportati da estese reti ferroviarie, rigide norme di sicurezza e alti tassi di adozione del digitale. Le revisioni dei quadri normativi ADR e CLP in Europa richiedono flotte aggiornate ed etichette digitali, incoraggiando gli spedizionieri a stipulare contratti a lungo termine con fornitori certificati. In Nord America, i corridoi ferroviari integrati che collegano i complessi petrolchimici della costa del Golfo ai consumatori del Midwest offrono opzioni convenienti e a basse emissioni che favoriscono gli operatori che possiedono terminali di trasporto merci.
Mercato della logistica chimica in Sud America e Africa
Il Sud America e l'Africa offrono vantaggi mitigati da lacune infrastrutturali. I lunghi tempi di sosta nei porti di Lagos, Durban e Mombasa aumentano i costi di inventario e costringono i vettori a creare scorte di sicurezza. L'Area di libero scambio continentale africana aspira ad armonizzare le procedure doganali, ma la frammentazione provvisoria richiede competenze specifiche per paese e partnership localizzate [4] MDPI, “African Continental Free Trade Area and Logistics Challenges,” mdpi.com . Nonostante questi ostacoli, le tendenze al nearshoring in America Latina stanno spingendo i produttori chimici a delocalizzare le fasi di lavorazione intermedie più vicino agli acquirenti statunitensi, stimolando lo sviluppo di corridoi per i fornitori con personale bilingue e reti di spedizionieri doganali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La logistica dei prodotti chimici è influenzata dalla sovrapposizione di normative sulla sicurezza chimica e sul trasporto di merci pericolose, e richiede sempre più documentazione digitale e una classificazione coerente tra le diverse modalità di trasporto. In Europa, il regolamento CLP (UE) 2024/2865 rivisto ha introdotto nuovi requisiti nel dicembre 2024, e l'ECHA ha pubblicato disposizioni transitorie che entreranno in vigore nel 2026. Queste finestre di adeguamento graduale influiscono sulle scorte già immesse sul mercato e aumentano la necessità di un controllo più rigoroso della tracciabilità e dell'etichettatura in tutti i magazzini e nodi di distribuzione.
Per quanto riguarda gli standard di trasporto, il ciclo del 2026 ha rafforzato l'allineamento tra trasporto aereo, marittimo e terrestre. L'emendamento 42-24 del Codice IMDG e le Istruzioni tecniche ICAO 2026 sono entrate pienamente in vigore per i movimenti marittimi e aerei a partire da gennaio 2026. Negli Stati Uniti, la Pipeline and Hazardous Materials Safety Administration (PHMSA) ha emesso una norma definitiva ai sensi dell'HM-265, in vigore dal 13 febbraio 2026, e ha promosso una proposta di norma di armonizzazione (HM-215R) che fa riferimento agli aggiornamenti ICAO e IMDG, rafforzando un più ampio cambiamento verso una documentazione, una formazione e una conformità di imballaggio armonizzate per i fornitori di servizi di trasporto multimodale.
Analisi della catena del valore
La catena del valore della logistica chimica si estende dai produttori e distributori di prodotti chimici ai fornitori di imballaggi e contenitori cisterna (serbatoi ISO, IBC, fusti), agli operatori di trasporto conformi (autocisterne, ferrovia, trasporto marittimo/corto, trasporto aereo di merci pericolose) e alle infrastrutture specializzate di stoccaggio e movimentazione (magazzini per materiali pericolosi, impianti a temperatura controllata, terminal e siti di trasbordo). I fornitori di servizi si differenziano per la gestione del rischio (classificazione, controllo delle schede di sicurezza/schede di dati di sicurezza, documentazione relativa alle merci pericolose), per le operazioni certificate (personale qualificato e audit) e per i livelli di orchestrazione come torri di controllo, visibilità e rendicontazione delle emissioni di carbonio. I trasferimenti multimodali rappresentano un punto critico sia per l'affidabilità del servizio che per la conformità.
Le recenti mosse del settore indicano una maggiore integrazione di capacità e competenze lungo tutta la catena per offrire soluzioni integrate. In Nord America, Quantix ha annunciato partnership con MC Tank Lines e Leahy Transport (gennaio 2026) per espandere la copertura del trasporto di liquidi, mentre Rinchem ha annunciato una fusione con Dupre Logistics (gennaio 2026) per collegare lo stoccaggio di prodotti chimici con la capacità di distribuzione e trasporto. Sul fronte clienti e associazioni, ECTA, Cefic ed ECLIC hanno evidenziato l'importanza degli standard di dati interoperabili e della connettività basata su API negli sforzi di digitalizzazione del 2026, riflettendo un passaggio da un'esecuzione incentrata sui documenti a uno scambio di dati standardizzato in grado di supportare la conformità multigiurisdizionale e la visibilità su vettori, depositi e terminali.
Panorama competitivo
Il mercato della logistica chimica è frammentato; i primi cinque fornitori hanno conquistato circa il 25% della quota globale nel 2025. Scalabilità, asset specializzati e infrastrutture di conformità sono alla base del vantaggio competitivo. DHL, Kuehne + Nagel e Maersk integrano trasporto, magazzinaggio e orchestrazione digitale, consentendo modelli di fatturazione unificata che trovano riscontro tra gli spedizionieri multinazionali. DSV ha consolidato la propria posizione acquisendo DB Schenker per 14.3 miliardi di euro (16.70 miliardi di dollari), con l'obiettivo di realizzare sinergie annuali per 9.0 miliardi di corone danesi (1.41 miliardi di dollari) entro il 2028.
Le aree di interesse strategico includono capacità a temperatura controllata, parametri di sostenibilità e piattaforme digitali. L'investimento di 2 miliardi di euro (2.33 miliardi di dollari) di DHL in logistica sanitaria aggiunge nodi conformi al PIL in tutti i continenti, mentre la suite di visibilità di Kuehne + Nagel fornisce la contabilità del carbonio a livello di spedizione, in linea con gli obiettivi Scope 3 dei produttori chimici. I broker digitali emergenti aggregano la capacità di cisterne e container inutilizzati, ma spesso non dispongono di licenze, copertura assicurativa e pool di autisti per gestire i trasporti di merci pericolose, limitando il rischio di interruzioni.
Specialisti di asset come HOYER, Den Hartogh e Bertschi mantengono un vantaggio nei depositi ISO-tank, nei depositi ferroviari e nel know-how intermodale, coltivando contratti a lungo termine che attenuano le flessioni cicliche. Gli armatori di petroliere stanno rendendo le loro flotte più ecologiche; NYK-Stolt ha ordinato sei navi pronte per il metanolo con propulsione ibrida a batteria, anticipando l'inasprimento delle normative IMO. In definitiva, l'intensità competitiva dipenderà dalla capacità di fondere conformità, sostenibilità e trasparenza digitale in proposte di servizi integrati.
Leader del settore della logistica chimica
Gruppo Deutsche Post DHL
Kuehne + Nagel
BDP Internazionale
DSV
AP Moller - Maersk
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: DHL Group ha ampliato il proprio portafoglio di servizi di logistica per le nuove energie in segmenti quali lo stoccaggio di energia tramite batterie, l'idrogeno e le infrastrutture solari. Questa mossa rafforza la posizione di DHL nei flussi industriali specializzati e altamente regolamentati che si sovrappongono ai requisiti di gestione della logistica chimica e amplia la gamma di servizi a valore aggiunto oltre il trasporto standard.
- Febbraio 2026: DSV ha firmato un accordo quadro biennale con Hapag-Lloyd per la riduzione di 18,000 tonnellate di emissioni di CO2e attraverso l'utilizzo di combustibili marini sostenibili nel trasporto marittimo. Questo formalizza l'accesso a capacità a basse emissioni sulle principali rotte marittime utilizzate per il trasporto di prodotti chimici e sottolinea l'importanza della verifica della contabilità delle emissioni negli appalti degli spedizionieri.
- Aprile 2025: DHL Supply Chain ha stipulato un accordo quinquennale di partnership logistica con Sanyo Chemical Industries in Giappone, assumendosi la responsabilità della logistica nazionale. Il contratto sottolinea il passaggio all'outsourcing in stile LLP/4PL nel settore chimico, dove i fornitori gestiscono processi integrati di trasporto, magazzinaggio e conformità nell'ambito di un unico modello di governance operativa.
Ambito e metodologia
L'industria della logistica chimica comprende il trasporto di prodotti, la maggior parte dei quali richiede un'attenzione particolare nella manipolazione e nello stoccaggio per prevenire pericoli come combustione, contaminazione e fuoriuscita. Il trasporto di merci pericolose come i liquidi infiammabili è una parte importante della logistica chimica globale.
Il mercato globale della logistica chimica è segmentato per servizio (trasporti, magazzinaggio, dogane e sicurezza, logistica verde, servizi di consulenza e gestione e altri), per modalità di trasporto (strade, ferrovie, vie aeree, vie navigabili, oleodotti), per utente finale (industria farmaceutica, industria cosmetica, industria petrolifera e del gas, industria di prodotti chimici speciali e altri utenti finali) e per area geografica (Nord America, Asia-Pacifico, Europa, Medio Oriente e Africa e Sud America).
Il rapporto offre dimensioni del mercato e previsioni per il mercato globale della logistica chimica in valore (miliardi di dollari) per tutti i segmenti di cui sopra. Il rapporto copre anche l'impatto di COVID-19 sul mercato.
Per servizio
| Trasporti | Strada |
| Traversa | |
| Mare/Oceano | |
| Aria | |
| Magazzinaggio, distribuzione e gestione dell'inventario | |
| Altri servizi |
Per settore degli utenti finali
| Pharmaceutical |
| Cosmetici e cura della persona |
| Olio e gas |
| Prodotti chimici speciali |
| Altri utenti finali |
Per classe di pericolo
| Prodotti chimici pericolosi |
| Prodotti chimici non pericolosi |
Dal controllo della temperatura
| Temperatura controllata (refrigerata/riscaldata) |
| Non a temperatura controllata |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per servizio | Trasporti | Strada |
| Traversa | ||
| Mare/Oceano | ||
| Aria | ||
| Magazzinaggio, distribuzione e gestione dell'inventario | ||
| Altri servizi | ||
| Per settore degli utenti finali | Pharmaceutical | |
| Cosmetici e cura della persona | ||
| Olio e gas | ||
| Prodotti chimici speciali | ||
| Altri utenti finali | ||
| Per classe di pericolo | Prodotti chimici pericolosi | |
| Prodotti chimici non pericolosi | ||
| Dal controllo della temperatura | Temperatura controllata (refrigerata/riscaldata) | |
| Non a temperatura controllata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della logistica chimica nel 2031?
Si prevede che il mercato della logistica chimica raggiungerà i 683.28 miliardi di dollari entro il 2031.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 6.31%, il più alto tra tutte le regioni.
Quale categoria di servizi si sta espandendo più rapidamente dei trasporti?
Altri servizi, tra cui blending, conformità e orchestrazione, stanno avanzando a un CAGR del 6.41%.
Perché le spedizioni a temperatura controllata stanno guadagnando quota?
Il loro CAGR del 7.25% è alimentato da prodotti chimici farmaceutici ed elettroliti per batterie che richiedono una rigorosa stabilità termica.
In che modo la regolamentazione influenza il consolidamento del mercato?
I requisiti più stringenti in materia di ADR, CLP e tariffe per i materiali pericolosi aumentano i costi di conformità, incoraggiando fusioni tra operatori che possono distribuire i costi fissi su volumi maggiori.


