

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 228.80 miliardo di dollari |
| Dimensione del mercato (2031) | 333.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.84% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
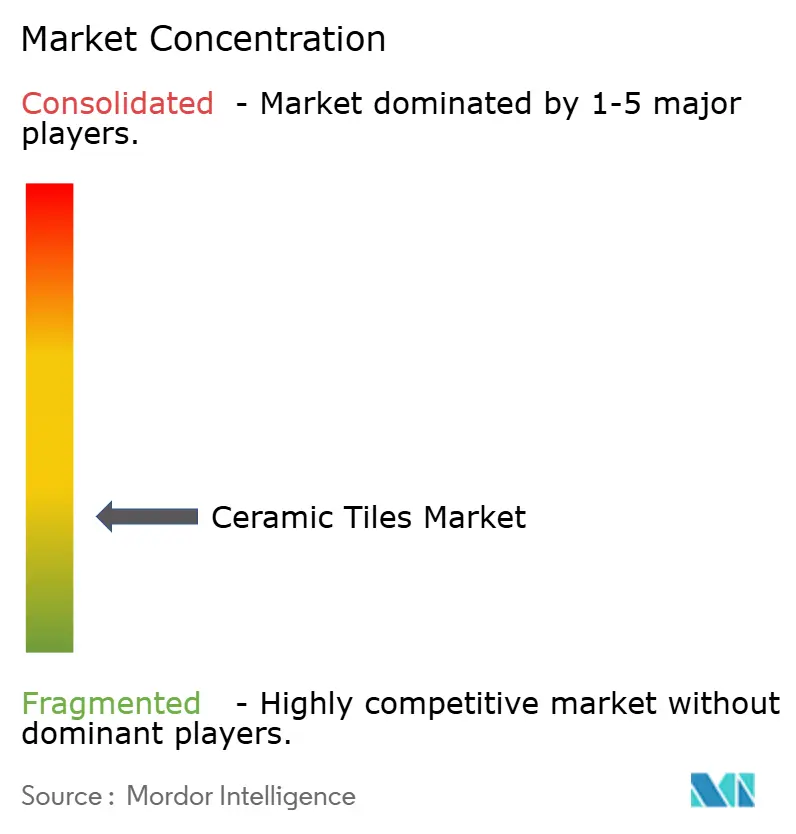
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle piastrelle in ceramica di Mordor Intelligence
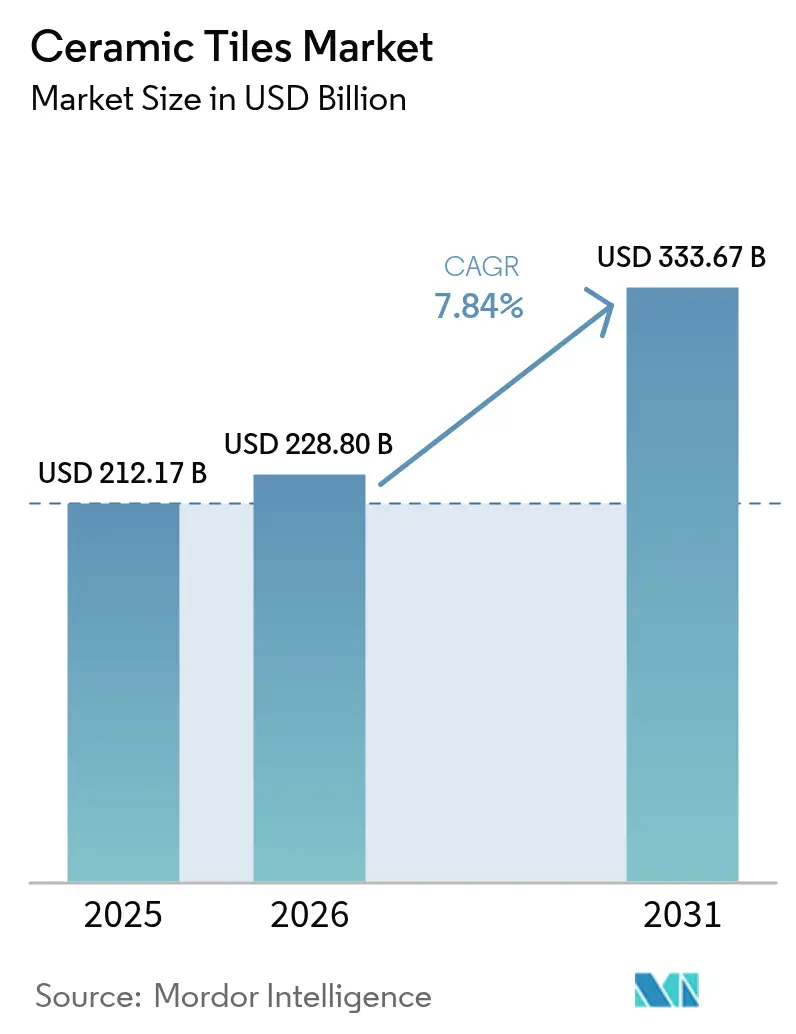
Si stima che il mercato delle piastrelle in ceramica nel 2026 raggiungerà i 228.8 miliardi di dollari, in crescita rispetto ai 212.17 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 333.67 miliardi di dollari, con un CAGR del 7.84% nel periodo 2026-2031. La costante spesa pubblica per le infrastrutture, la rapida migrazione urbana nell'area Asia-Pacifico e la preferenza dei consumatori per superfici durevoli e facili da pulire rafforzano questa espansione. I nuovi pacchetti di spesa pubblica negli Stati Uniti e i continui sviluppi di metropolitane, aeroporti e smart city in India e nel Sud-est asiatico stanno ampliando la base di riferimento per i prodotti per pavimenti e rivestimenti. La domanda beneficia anche della tecnologia che stampa effetti iperrealistici di pietra, legno e metallo su impasti in porcellana, consentendo la premiumizzazione senza la volatilità dei prezzi dei materiali naturali. Le normative ambientali in Europa accelerano l'introduzione di forni a basse emissioni di carbonio e di miscele grezze a base di scarti, mentre i canali di vendita al dettaglio online ampliano la disponibilità dei prodotti e la trasparenza dei prezzi in tutto il mondo.
Punti chiave del rapporto
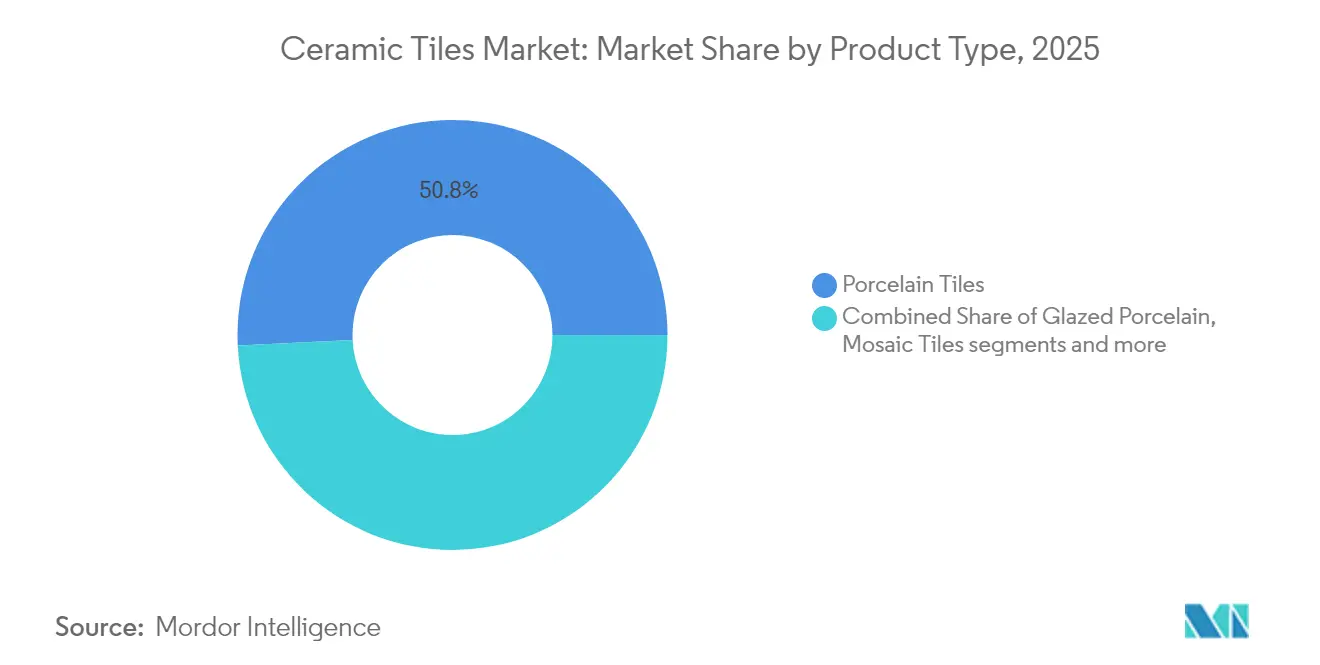
- Per tipologia di prodotto, le piastrelle in porcellana hanno guidato il mercato delle piastrelle in ceramica con il 50.78% nel 2025; si prevede che la porcellana smaltata registrerà il CAGR più rapido, pari all'8.42%, fino al 2031.
- Per applicazione, nel 48.22 le piastrelle per pavimenti rappresentavano il 2025% delle dimensioni del mercato delle piastrelle in ceramica, mentre le piastrelle da rivestimento avanzano al CAGR più elevato dell'8.16% fino al 2031.
- In base all'utente finale, il segmento residenziale ha detenuto una quota di fatturato del 54.62% nel 2025; il segmento commerciale registra il CAGR più rapido, pari al 7.76% fino al 2031.
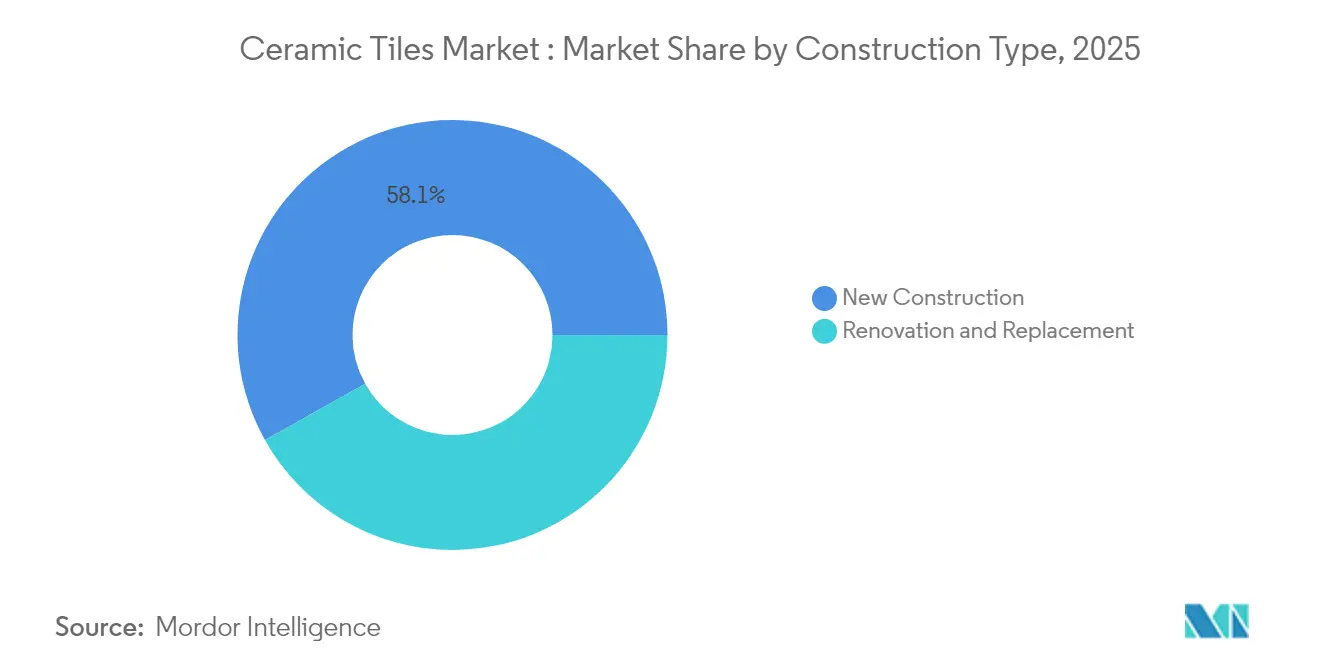
- In base al tipo di costruzione, nel 58.12 le nuove costruzioni hanno rappresentato il 2025% del mercato delle piastrelle in ceramica, ma le ristrutturazioni e le sostituzioni stanno registrando una crescita più rapida, con un CAGR del 7.52%.
- Per canale di distribuzione, i rivenditori indipendenti e i centri per la casa hanno registrato una quota del 41.75% nel 2025; la vendita al dettaglio online sta crescendo a un CAGR del 10.31%.
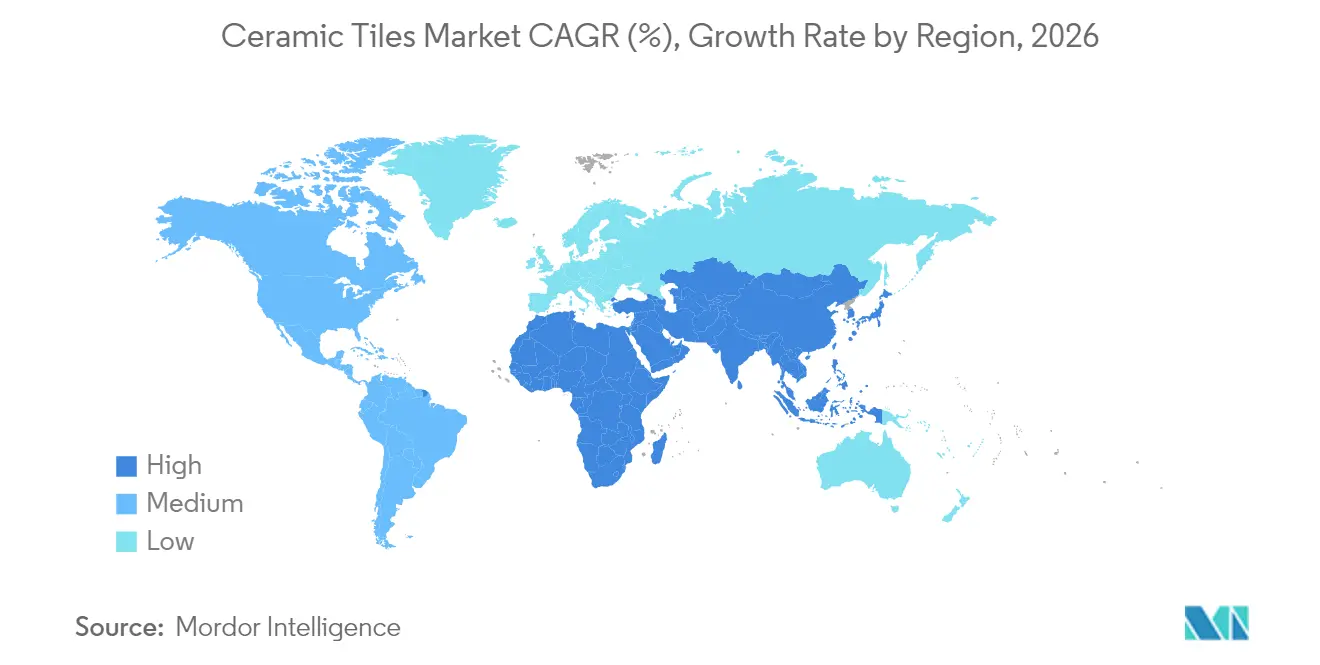
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di mercato del 47.12% nel 2025 e ha registrato anche il CAGR più elevato, pari all'8.33% fino al 2031.
- Il mercato delle piastrelle in ceramica è moderatamente frammentato. I cinque principali operatori, Mohawk Industries, Grupo Lamosa, SCG Ceramics, Kajaria Ceramics e RAK Ceramics, detengono complessivamente una quota di mercato significativa nel 2024.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piastrelle in ceramica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dello sviluppo edilizio e infrastrutturale | + 2.1% | Globale, con concentrazione in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Crescente domanda di soluzioni per pavimenti estetiche e durevoli | + 1.8% | Segmenti premium globali, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Crescente preferenza per prodotti eco-compatibili e sostenibili | + 1.3% | Europa e Nord America, estendendosi all'Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nella tecnologia di produzione | + 1.0% | Globale, guidato dai produttori europei e asiatici | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile e cambiamento dello stile di vita | + 0.9% | Asia-Pacifico e mercati emergenti | Medio termine (2-4 anni) |
| Infrastrutture edilizie obsolete in aumento e domanda di attività di ristrutturazione | + 0.7% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costruzione e ampliamento delle infrastrutture
La spesa globale in conto capitale per corridoi di trasporto, centrali energetiche e complessi a uso misto sta stimolando ordini ingenti per il mercato delle piastrelle in ceramica. Negli Stati Uniti, i programmi federali pluriennali stanziano collettivamente 1.2 trilioni di dollari per strade, ponti, fabbriche di semiconduttori e impianti per l'energia pulita, generando una domanda sostenuta di gres porcellanato ad alta resistenza, specificato per fabbriche e data center. La Belt and Road Initiative cinese promuove la costruzione di stazioni ferroviarie e abitazioni ad alta intensità di piastrelle nelle economie partner, mentre i governi dell'ASEAN aumentano i budget per le opere civili, favorendo prodotti per pavimenti con una durata utile di 30 anni. I fornitori di aggregati e cemento registrano una crescita del fatturato a due cifre, a dimostrazione di un robusto consumo a valle di superfici ceramiche.
Richiesta di superfici estetiche e durevoli
I designer combinano sempre più l'impatto visivo con le prestazioni, alimentando l'adozione di doghe di grande formato e lastre effetto marmo. Le stampanti a getto d'inchiostro replicano venature e riflessi metallici che rivaleggiano con la pietra di cava, ma con un peso inferiore e in varianti cromatiche ripetibili. L'aumento del formato – lastre in gres porcellanato fino a 1.8 m x 3.6 m – riduce le fughe e conferisce una continuità perfetta, apprezzata negli uffici open space e nelle residenze di lusso. Le smaltature a cottura rapida riducono i cicli di produzione, consentendo frequenti introduzioni di stili che rispecchiano le tendenze della moda. Il mercato delle piastrelle in ceramica guadagna quote di mercato anche rispetto al legno massello in cucine e scantinati, dove la resistenza all'umidità è fondamentale. Gli architetti richiedono finiture antistatiche per i pavimenti destinati all'assemblaggio di componenti elettronici, ampliando l'appeal funzionale oltre l'aspetto decorativo.
Preferenza per prodotti eco-compatibili
Gli obiettivi di economia circolare spingono i produttori europei a recuperare il calore dei forni, riciclare i fanghi e sostituire l'argilla vergine con sottoprodotti industriali. Gli impianti italiani ora riciclano fino al 100% degli scarti crudi e utilizzano bruciatori ad alta efficienza che riducono di un quinto le emissioni di CO₂ per metro quadrato rispetto ai livelli del 2010. Una ricerca in Polonia dimostra che l'integrazione di rifiuti minerari riduce il costo della miscela grezza fino al 35%, mantenendo al contempo una resistenza alla flessione superiore a 40 MPa per gli impasti in gres porcellanato. Le certificazioni ecologiche influenzano sempre di più gli acquisti al dettaglio, soprattutto in Germania e nei paesi nordici. Le linee guida governative per gli appalti pubblici che favoriscono i materiali da costruzione a basse emissioni di carbonio amplificano questo cambiamento e aprono opportunità di esportazione per i produttori asiatici conformi.
Avanzamenti della tecnologia manifatturiera
Automazione, sistemi di visione e controllo di processo basato sull'intelligenza artificiale aumentano la resa e l'uniformità. Le piattaforme di esecuzione a livello di impianto regolano le curve del forno in tempo reale, riducendo energia e scarti. Le testine di stampa piezoelettriche di nuova generazione applicano una smaltatura digitale selettiva, riducendo l'overspray e gli sprechi di pigmento. Le linee integrate di pressatura e cottura riducono i tempi di consegna, consentendo ai produttori di cambiare design in poche ore per soddisfare gli ordini online. I fornitori di apparecchiature promuovono contratti di servizio modulari che distribuiscono i costi in conto capitale e garantiscono tempi di attività, consentendo alle aziende di medie dimensioni di scalare in modo competitivo e quindi espandere il mercato delle piastrelle ceramiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di installazione e manutenzione | -1.4% | Globale, con un impatto particolare sui segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Fragilità e rischio di crepe | -1.2% | Globale, con un impatto maggiore nelle zone sismiche e nelle regioni con clima estremo | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime | -1.1% | Globale, con un impatto acuto nelle regioni dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Preoccupazioni ambientali nella produzione | -0.8% | Europa e Nord America in testa, in espansione verso l'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di installazione e manutenzione
In molti mercati sviluppati, la disponibilità di piastrellisti qualificati è ancora scarsa, con conseguente aumento dei costi di manodopera e allungamento dei tempi di realizzazione dei progetti. Le lastre in gres porcellanato di grande formato richiedono attrezzature di sollevamento specializzate e stucchi epossidici, con un aumento del 15-25% del budget di installazione rispetto ai prodotti standard da 60 cm. Mentre i proprietari di casa possono installare autonomamente le doghe viniliche flottanti in un solo fine settimana, le ristrutturazioni in ceramica richiedono un'impermeabilizzazione professionale e la preparazione del sottofondo. Le associazioni di settore hanno intensificato i programmi di certificazione, ma l'offerta di squadre certificate è inferiore alla domanda, frenando la crescita dei volumi a breve termine, soprattutto nelle ristrutturazioni.
Volatilità dei prezzi delle materie prime
I prezzi del feldspato, dello zircone e del gas naturale fluttuano a causa delle interruzioni minerarie e degli eventi geopolitici, erodendo i margini dei produttori. Mohawk Industries ha sostenuto costi aggiuntivi per input pari a 41 milioni di dollari nel primo trimestre del 2025, sottolineando l'esposizione alle oscillazioni a monte [1] Fonte: Mohawk Industries, “Risultati del primo trimestre 2025”, mohawkindustries.com . Studi sui minerali portoghesi confermano che le miscele di feldspato di sodio favoriscono una cottura rapida ma hanno prezzi più elevati, mentre il feldspato di potassio migliora la resistenza ma la sua fornitura è geograficamente disomogenea. I picchi dei prezzi del gas in Europa spingono al passaggio del combustibile per forni a GPL o a progetti pilota di idrogeno, sebbene i costi di adozione rimangano elevati per gli impianti più piccoli. Le strategie di copertura e di approvvigionamento multiplo attenuano, ma non eliminano, il rischio di volatilità.
Analisi del segmento
Per tipo di prodotto: il dominio della porcellana determina il passaggio al segmento premium
Le piastrelle in gres porcellanato si sono assicurate il 50.78% della quota di mercato delle piastrelle in ceramica nel 2025, grazie a tassi di assorbimento d'acqua inferiori allo 0.5% e a una resistenza al gelo ideale per piazze esterne e hub di transito. Si prevede che il gres porcellanato smaltato, con l'ausilio della decorazione a getto d'inchiostro, registrerà un CAGR dell'8.42% entro il 2031, superando i formati in ceramica smaltata e mosaico. I consumatori percepiscono la sua massa colorata e la classe di abrasione ≥ PEI IV come prova di longevità, incoraggiando la sostituzione del marmo nelle hall di hotel e aeroporti.
Lo slancio di questo segmento traina l'intero mercato delle piastrelle in ceramica, poiché i produttori sfruttano i forni continui per la produzione in serie di grandi lastre sottili per facciate , riducendo il carico strutturale pur mantenendo la resistenza agli urti. Le piastrelle a mosaico, sebbene di nicchia, stanno conquistando quote di mercato nelle spa di lusso, dove l'estetica artigianale giustifica prezzi più elevati. Le innovazioni con smalto al rame, che offrono un'azione antimicrobica, ne ampliano l'utilizzo nelle aree di manipolazione degli alimenti e negli ospedali, dimostrando come la diversificazione dei prodotti sia alla base di una crescita sostenuta dei ricavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le piastrelle del pavimento sono in piombo mentre i segmenti delle pareti accelerano
Nel 48.22, le installazioni a pavimento rappresentavano il 2025% del mercato delle piastrelle in ceramica, trainate dalle specifiche obbligatorie per le aree umide e i corridoi ad alto traffico. Il gres porcellanato antiscivolo e le piastrelle in cava di qualità industriale predominano nelle cucine commerciali, nei magazzini e nelle stazioni di transito, garantendo la stabilità dei volumi di base.
Le applicazioni a parete, con un CAGR dell'8.16% entro il 2031, prosperano grazie alle superfici strutturate e 3D impiegate dagli architetti per pareti decorative, reception di hotel e fondali di negozi. L'ampia gamma di design aumenta i prezzi medi di vendita e gli smalti facili da pulire soddisfano i requisiti igienici del settore alberghiero. L'utilizzo su tetti e facciate rimane concentrato nelle regioni mediterranee e andine, dove la massa termica e la resistenza alla grandine della ceramica sono apprezzate, mentre i piani di lavoro, le piscine e le applicazioni di nicchia ampliano complessivamente la domanda totale.
Da parte dell'utente finale: la fondazione residenziale supporta la crescita commerciale
L'edilizia residenziale e le ristrutturazioni fai da te hanno mantenuto il segmento residenziale al 54.62% di quota nel 2025: i proprietari di casa prediligono la porcellana in cucine e bagni per aumentare il valore di rivendita e ridurre il rischio di danni causati dall'acqua. Gli alloggi multifamiliari costruiti dagli sviluppatori nelle economie in rapida urbanizzazione garantiscono una domanda di base e incoraggiano i distributori a offrire SKU a prezzi convenienti.
I progetti commerciali, tuttavia, registrano il CAGR più rapido, pari al 7.76%, poiché i proprietari di uffici e i rivenditori si affidano a superfici antimicrobiche e a basso contenuto di COV che rassicurano gli occupanti. Palazzi, scuole e strutture sanitarie ad alto utilizzo richiedono doghe in gres porcellanato rettificato per resistenza ed estetica. Gli impianti industriali adottano piastrelle resistenti agli acidi per camere bianche e pavimenti per processi chimici, diversificando la base di fatturato del mercato delle piastrelle ceramiche.
Per tipo di costruzione: i nuovi progetti prevalgono nonostante lo slancio delle ristrutturazioni
Nel 58.12, le nuove costruzioni hanno rappresentato il 2025% del mercato delle piastrelle in ceramica, trainate da aree residenziali greenfield e megaprogetti pubblici che integrano la pavimentazione già in fase di progetto. Gli acquisti all'ingrosso riducono i costi logistici unitari, rafforzando la competitività di prezzo rispetto al vinile di lusso e al parquet ingegnerizzato.
Le ristrutturazioni cresceranno a un CAGR del 7.52% fino al 2031, poiché gli edifici di mezza età negli Stati Uniti, in Europa e in Giappone richiedono interventi di ammodernamento degli interni per soddisfare le norme di benessere post-pandemiche. I rivestimenti in piastrelle sottili consentono interventi di ristrutturazione senza demolizione, riducendo i tempi di inattività di hotel e centri commerciali. I programmi di retrofitting finanziati dal governo e volti all'efficienza energetica stimolano ulteriormente la domanda di sostituzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il commercio al dettaglio tradizionale affronta la rivoluzione digitale
I punti vendita indipendenti e le catene di centri per la casa controllavano insieme una quota del 41.75% nel 2025, sfruttando le vignette degli showroom e le segnalazioni di installatori accreditati per convertire il traffico di persone senza appuntamento. I distributori regionali si stanno consolidando per espandere gli assortimenti e la portata logistica.
L'e-commerce, in crescita a un CAGR del 10.31%, rimodella i percorsi di acquisto: i configuratori ad alta definizione consentono ai consumatori di visualizzare i bagni in realtà aumentata e i servizi di sample box riducono i cicli decisionali. I produttori sperimentano l'evasione degli ordini direttamente in loco per i contractor, bypassando gli intermediari per gli ordini commerciali di grandi dimensioni. I modelli ibridi click-and-collect, quindi, emergono come il formato omnicanale predefinito per il mercato delle piastrelle in ceramica.
Analisi geografica
Mercato delle piastrelle in ceramica nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 47.12% del fatturato globale nel 2025 e si prevede che la crescita complessiva raggiungerà l'8.33% annuo fino al 2031, grazie a un'edilizia residenziale urbana di massa, all'ampliamento delle aree metropolitane e ai distretti produttivi orientati all'esportazione. Le province interne della Cina stanno incrementando la capacità produttiva in prossimità dei giacimenti di argilla, mentre l'India sta sviluppando progetti di smart city e alloggi a prezzi accessibili che prevedono l'utilizzo di pavimenti in gres porcellanato. Gli oltre 100 produttori vietnamiti, concentrati nel nord, si affidano a prodotti chimici importati per gli smalti, ma nel 80 hanno comunque raggiunto un mix produttivo combinato composto all'20% da piastrelle smaltate e al 2024% da piastrelle in gres porcellanato. Gli accordi commerciali dell'ASEAN consentono flussi esenti da dazi, favorendo catene di approvvigionamento integrate a livello regionale.
Mercato delle piastrelle in ceramica in Nord America
Il Nord America rappresenta un'arena matura ma strategicamente importante, dove i produttori nazionali si tutelano da futuri dazi antidumping. Il consumo di piastrelle negli Stati Uniti è sceso a 264.5 milioni di m² nel 2024, a fronte degli elevati tassi ipotecari, ma le spese federali per gli impianti di semiconduttori e batterie sostengono i volumi a lungo termine. Mohawk Industries sfrutta forni verticalmente integrati in Tennessee e Texas per ridurre i tempi di consegna e garantire le specifiche dei progetti pubblici. Il Canada finanzia ristrutturazioni di ospedali e trasporti che richiedono sempre più materiali a basse emissioni di carbonio, mentre il Grupo Lamosa del Messico gestisce impianti in tutta l'America Latina per diversificare l'esposizione valutaria.
Mercato delle piastrelle in ceramica in EMEA
L'Europa, pur registrando un calo della produzione del 18% nel 2023 a causa dei picchi energetici, rappresenta ancora il 50% delle esportazioni globali di macchinari per piastrelle (assopiastrelle.it). Gli impianti a ciclo chiuso italiani riciclano il 100% degli scarti crudi, dimostrando la loro leadership ambientale. La Spagna promuove progetti pilota di forni a idrogeno per raggiungere gli obiettivi Net-Zero dell'UE, mentre la carenza di argilla in Polonia determina maggiori importazioni e volatilità dei prezzi spot. In Medio Oriente e Africa, l'Egitto produce 200 milioni di m² all'anno utilizzando risorse di scisto a basso costo, e il distretto di Ras Al Khaimah negli Emirati Arabi Uniti ospita 40,000 aziende industriali registrate, alimentando la relativa domanda di finiture superficiali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le piastrelle di ceramica vendute nell'Unione Europea sono soggette al Regolamento sui prodotti da costruzione (CPR) (UE) n. 305/2011 e alla norma armonizzata di prodotto EN 14411:2016, che definiscono i requisiti prestazionali, i metodi di prova e la valutazione della conformità per la marcatura CE. Anche la politica commerciale influenza i flussi transfrontalieri, poiché l'UE mantiene dazi antidumping definitivi sulle piastrelle di ceramica provenienti dalla Cina ai sensi del Regolamento di esecuzione (UE) 2024/493 della Commissione, aumentando gli oneri di conformità e documentazione per importatori e distributori.
I requisiti relativi alla sostenibilità si stanno inasprendo attraverso standard e programmi nazionali. Nell'aprile 2026, il CEN ha pubblicato la norma EN 17160:2026, che stabilisce le regole di categoria di prodotto per le dichiarazioni ambientali di prodotto (EPD) per le piastrelle ceramiche e formalizza i dati necessari per la valutazione del ciclo di vita utilizzati per l'approvvigionamento e la specifica. In Cina, la norma GB/T 35610-2024 (valutazione dei prodotti ecocompatibili per le piastrelle ceramiche) è entrata in vigore il 1° maggio 2025, mentre la norma GB/T 47396-2026 è stata pubblicata il 31 marzo 2026 per guidare la valutazione delle tecnologie di risparmio energetico e di riduzione delle emissioni di carbonio nelle ceramiche per l'edilizia e i sanitari (con implementazione prevista per il 1° ottobre 2026), spingendo i produttori verso prestazioni documentate in termini di efficienza ed emissioni.
Analisi della catena del valore
La catena del valore delle piastrelle in ceramica inizia con le materie prime a monte (argilla, feldspato, zircone e altri minerali) e l'energia impiegata, per poi passare alla lavorazione di impasti, smalti, pigmenti e inchiostri forniti da produttori di prodotti chimici specializzati. La produzione comprende l'essiccazione a spruzzo, la pressatura, la smaltatura e la decorazione digitale, la cottura in forno, la rettifica, la lucidatura e il confezionamento, con i produttori di macchinari e forni che forniscono attrezzature e automazione. Gli standard e i requisiti di prova influenzano la progettazione del prodotto e il controllo qualità lungo tutta la catena, e la norma ISO/TC 189 fornisce una standardizzazione internazionale per le piastrelle in ceramica, inclusi i metodi di prova per dimensioni, resistenza all'usura e resistenza allo scivolamento, a supporto dell'esportazione e delle specifiche nei progetti commerciali.
A valle della filiera, le piastrelle vengono distribuite attraverso canali che includono distributori, rivenditori indipendenti e catene di negozi di bricolage, vendite dirette agli appaltatori e un canale di vendita online in espansione che sta cambiando le pratiche di campionatura, visualizzazione e consegna in cantiere. Organismi di coordinamento del settore come il World Ceramic Tiles Forum (WCTF) collegano le associazioni nazionali (tra cui ASCER, Anfacer e TCNA) su temi quali le statistiche commerciali e la regolamentazione della sostenibilità, che influenzano le dichiarazioni di prodotto e l'accesso al mercato. I colli di bottiglia evidenziati lungo la catena del valore includono la concentrazione di aree di approvvigionamento di materie prime critiche, in particolare per il feldspato, l'esposizione alle fluttuazioni dei prezzi dell'energia per la cottura in forno e i rischi logistici come i tassi di danneggiamento delle piastrelle di grande formato e la complessità dello sdoganamento per le spedizioni transfrontaliere. Queste pressioni incoraggiano la formazione di cluster e partnership locali con i fornitori in ecosistemi produttivi come Morbi, nel Gujarat.
Panorama competitivo
Il mercato delle piastrelle in ceramica è moderatamente frammentato. I cinque principali operatori – Mohawk Industries, Grupo Lamosa, SCG Ceramics, Kajaria Ceramics e RAK Ceramics – detengono collettivamente una quota di fatturato stimata intorno al 30%, lasciando spazio agli specialisti regionali. I vantaggi di scala derivano da miniere di argilla di proprietà, impianti di produzione di fritte interni e hub di distribuzione a livello continentale.
Le aziende perseguono l'integrazione verticale e la diversificazione geografica. Mohawk ha ampliato la capacità produttiva di 30 milioni di m² attraverso un nuovo stabilimento in Tennessee, mentre il Grupo Lamosa ha acquisito l'unità spagnola Baldocer per entrare nei segmenti premium del Mediterraneo. SCG Ceramics unisce le reti thailandesi e vietnamite per garantire la continuità delle materie prime e ridurre i tempi di trasporto verso l'Australia.
La differenziazione tecnologica si intensifica: la suite "fabbrica digitale" di KEDA Industrial integra sensori IoT, sistemi di selezione per la visione artificiale e manutenzione predittiva, consentendo ai piccoli impianti di replicare la migliore resa della categoria. I produttori sviluppano anche smalti antibatterici e tegole riflettenti solari per rispondere alle normative edilizie in continua evoluzione. L'interesse del private equity nei fornitori di macchinari – esemplificato da One Equity Partners che supporta il Gruppo Siti B&T – segnala fiducia nei cicli dei beni strumentali legati alla più ampia crescita del mercato delle piastrelle ceramiche.
Leader del settore delle piastrelle in ceramica
Mohawk Industries
Gruppo Lamosa
SCG Ceramics PCL
Ceramica Kajaria
RAK Ceramic
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: SCG Decor Public Company Limited (SCGD) ha annunciato un investimento di oltre 1.6 miliardi di THB negli stabilimenti produttivi in Vietnam e Thailandia nell'ambito del suo programma di ottimizzazione regionale, che include la conversione di linee di produzione e l'aumento della capacità produttiva di porcellana smaltata. L'annuncio concentra la produzione in un numero minore di linee ad alta capacità e favorisce il passaggio a formati di porcellana smaltata a maggior valore aggiunto, con ripercussioni sulla disponibilità di fornitura a livello regionale in tutta l'ASEAN.
- Aprile 2025: Il Dipartimento del Commercio degli Stati Uniti ha finalizzato le determinazioni positive in materia di dazi compensativi sulle importazioni di piastrelle di ceramica dall'India. La decisione intensifica i controlli sulla conformità in merito all'origine e ai sussidi, modificando le dinamiche dei costi di sbarco per gli importatori e i distributori che riforniscono il mercato statunitense delle piastrelle.
- Luglio 2024: Transom Capital ha fuso Virginia Tile con Galleher per creare una piattaforma di distribuzione nazionale che comprende ceramiche, parquet e materiali per l'installazione. La presenza combinata rafforza il potere contrattuale negli acquisti e la portata logistica, supportando appaltatori e rivenditori con un assortimento più ampio di superfici da un unico partner di canale consolidato.
Ambito del rapporto sul mercato globale delle piastrelle in ceramica
Le piastrelle di ceramica comprendono argilla e materiali naturali come sabbia, quarzo e acqua. Le piastrelle di ceramica vengono utilizzate nelle case, nei ristoranti, negli uffici, nei negozi, ecc., come rivestimenti dei bagni e pavimenti delle cucine. Il mercato delle piastrelle di ceramica è segmentato per tipo di prodotto, applicazione, costruzione, utente finale e area geografica.
Il mercato è segmentato per prodotto in smaltato, porcellanato e antigraffio. Per applicazione, il mercato è segmentato in piastrelle per pavimenti e rivestimenti. Per costruzione, il mercato è segmentato in nuove costruzioni e sostituzioni e ristrutturazioni. Per utente finale, il mercato è segmentato in residenziale e commerciale. Il mercato è geograficamente segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Piastrelle di porcellana |
| Piastrelle in ceramica smaltata |
| Piastrelle in ceramica non smaltata |
| Tessere di mosaico |
| Altro |
Per Applicazione
| Pavimento |
| Muro |
| Roofing |
| Altro |
Per utente finale
| Residenziale |
| Commerciale |
| Industriale |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione e sostituzione |
Per canale di distribuzione
| Rivenditori indipendenti |
| Grandi centri per la casa |
| Vendita al dettaglio online |
| Vendita diretta agli appaltatori |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia Pacific | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Piastrelle di porcellana | |
| Piastrelle in ceramica smaltata | ||
| Piastrelle in ceramica non smaltata | ||
| Tessere di mosaico | ||
| Altro | ||
| Per Applicazione | Pavimento | |
| Muro | ||
| Roofing | ||
| Altro | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione e sostituzione | ||
| Per canale di distribuzione | Rivenditori indipendenti | |
| Grandi centri per la casa | ||
| Vendita al dettaglio online | ||
| Vendita diretta agli appaltatori | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia Pacific | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle piastrelle in ceramica?
Il mercato delle piastrelle in ceramica genererà 228.8 miliardi di dollari nel 2026.
Quanto velocemente si prevede che crescerà il mercato delle piastrelle in ceramica?
Si prevede che crescerà a un CAGR del 7.84% e raggiungerà i 333.67 miliardi di USD entro il 2031.
Qual è la regione in più rapida crescita nel mercato delle piastrelle in ceramica?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quale regione è leader nel consumo di piastrelle in ceramica?
L'area Asia-Pacifico detiene il 47.12% del fatturato globale e registra il CAGR più rapido, pari all'8.33% fino al 2031.
Quali anni copre questo mercato delle piastrelle di ceramica?
Il rapporto copre le dimensioni storiche del mercato delle piastrelle in ceramica per anni: 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede anche le dimensioni del mercato delle piastrelle in ceramica per anni: 2026, 2027, 2028, 2029, 2030 e 2031.
Perché le piastrelle in porcellana sono così diffuse?
Il basso assorbimento d'acqua, l'elevata resistenza e la versatilità estetica della porcellana hanno garantito una quota di mercato del 50.78% nel 2025.
In che modo l'e-commerce sta cambiando la distribuzione delle piastrelle?
I canali online, in espansione a un CAGR del 10.31%, consentono agli acquirenti di visualizzare le stanze, ordinare campioni e programmare la consegna diretta in loco, stimolando modelli di vendita al dettaglio ibridi.


