

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 49.02 miliardo di dollari |
| Dimensione del mercato (2031) | 61.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.73% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
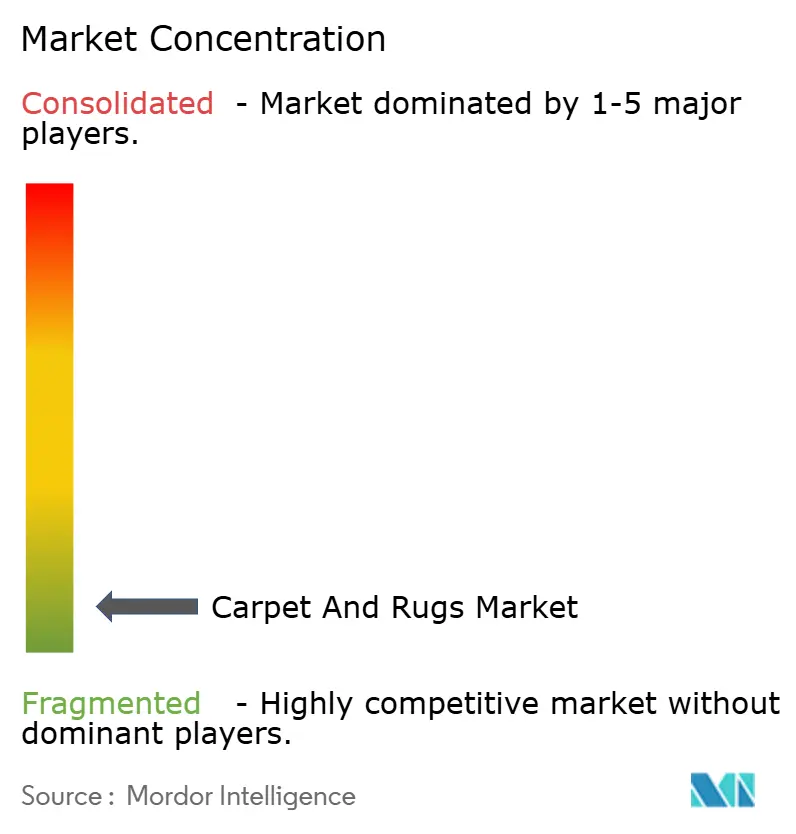
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di tappeti e moquette a cura di Mordor Intelligence
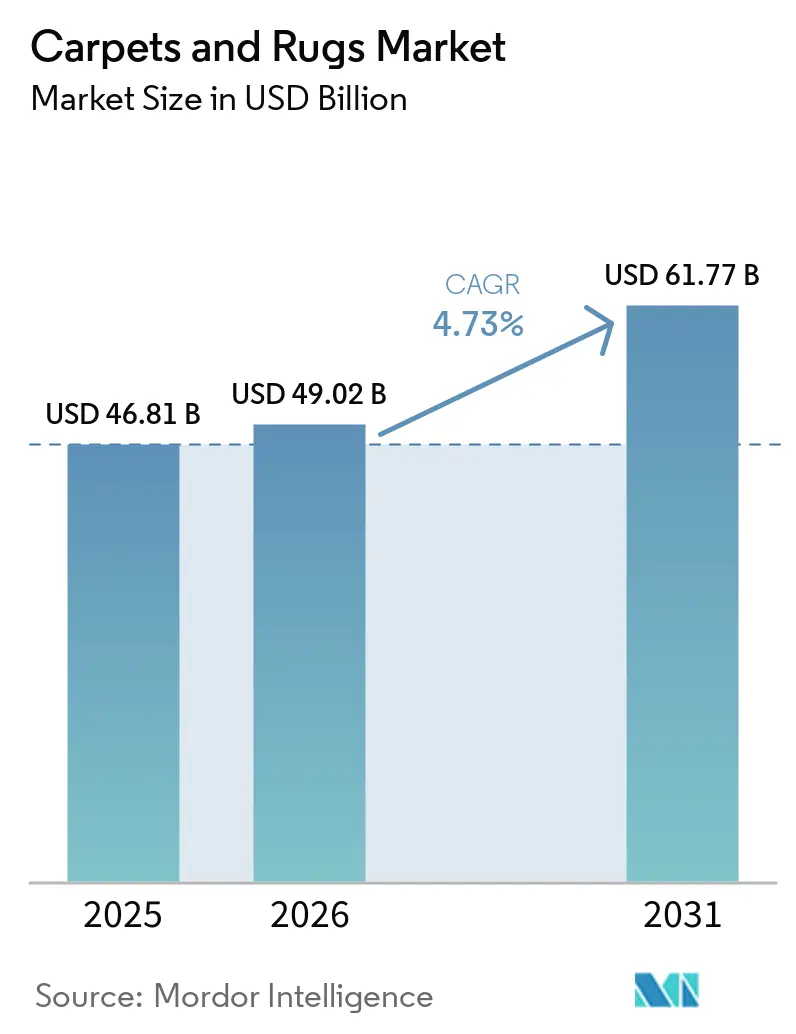
Il mercato dei tappeti e delle moquette aveva un valore di 46.81 miliardi di dollari nel 2025 e si prevede che crescerà da 49.02 miliardi di dollari nel 2026 a 61.77 miliardi di dollari entro il 2031, con un CAGR del 4.73% durante il periodo di previsione (2026-2031).
L'espansione continua nonostante la crescente concorrenza dei pavimenti in superficie dura, trainata dalla resilienza della spesa residenziale, dall'accelerazione dell'adozione dell'e-commerce e dalla sostenuta attività di ristrutturazione commerciale. La rapida urbanizzazione nell'area Asia-Pacifico, una marcata transizione verso materiali sostenibili e la premiumizzazione nelle economie mature stanno guidando l'innovazione di prodotto e gli investimenti in nuove capacità. Gli operatori verticalmente integrati stanno sfruttando la produzione interna di filati e la distribuzione omnicanale per proteggere i margini dai volatili costi del petrolio, mentre i marchi più piccoli si concentrano su estetiche di nicchia e modelli di vendita diretta al consumatore. Le normative governative che premiano il design circolare ed estendono la responsabilità del produttore stanno aumentando contemporaneamente i costi di conformità e stimolando l'innovazione, spingendo il mercato dei tappeti e delle moquette verso una produzione a basse emissioni di carbonio e strategie di riciclo a circuito chiuso.
Punti chiave del rapporto
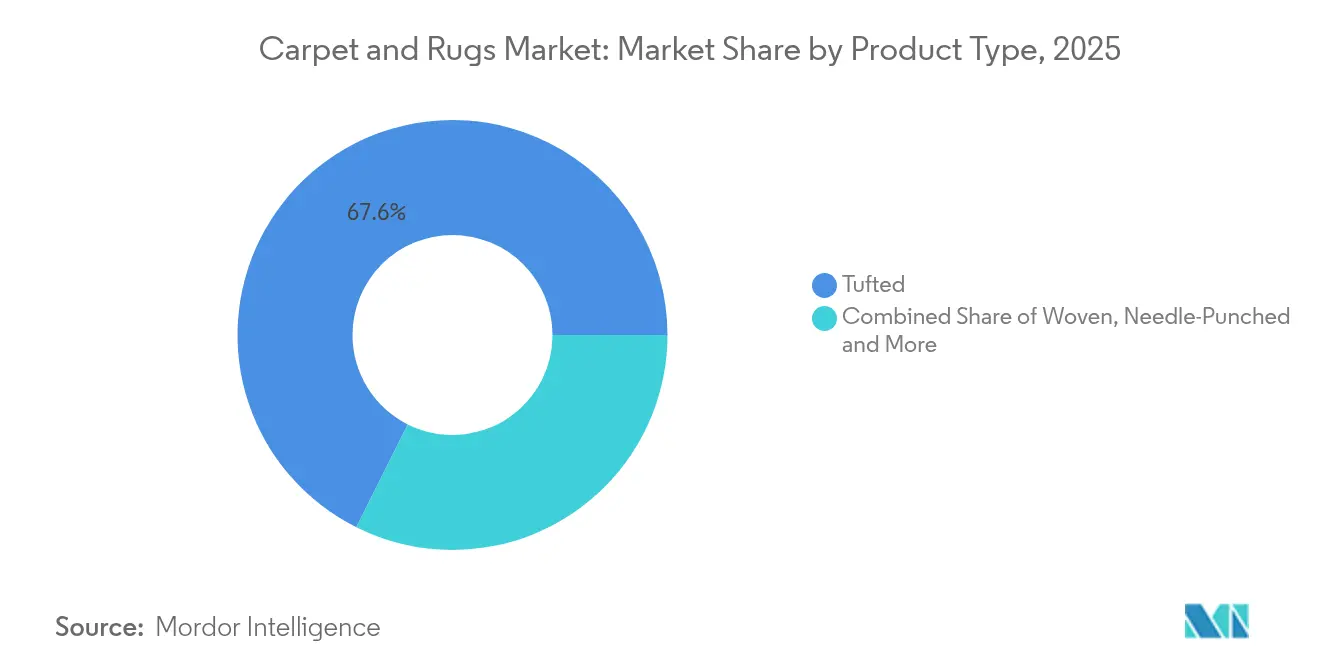
- Per tipologia, i prodotti tufted hanno dominato il mercato dei tappeti e moquette con il 67.62% nel 2025; i tappeti annodati hanno registrato il CAGR più rapido, pari al 5.28%, fino al 2031.
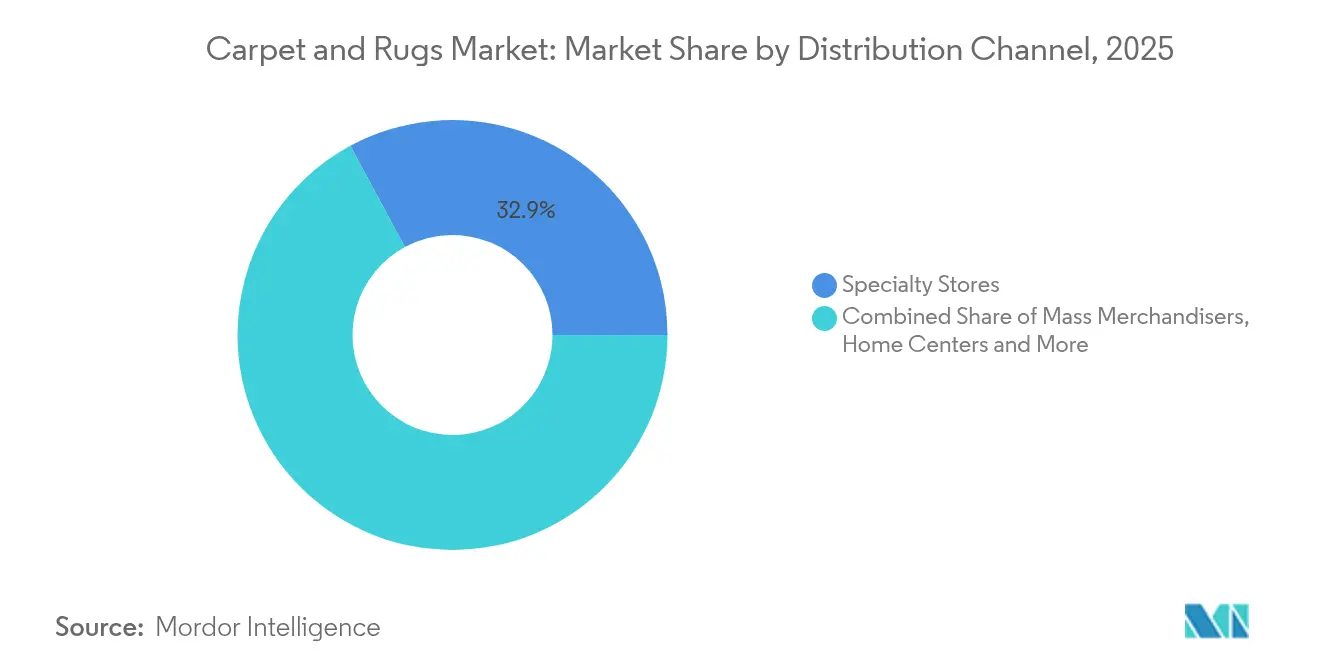
- Per canale di distribuzione, nel 2025 i negozi specializzati detenevano una quota di fatturato del 32.88%, mentre i rivenditori online si sono espansi a un tasso di crescita annuo composto (CAGR) del 7.48% fino al 2031 nel mercato dei tappeti e delle moquette.
- In base al settore di utilizzo finale, il segmento residenziale ha catturato il 66.92% delle dimensioni del mercato dei tappeti e dei moquette nel 2025 e continua a crescere a un CAGR del 5.73%.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 31.55%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.06% fino al 2031 nel mercato dei tappeti e delle moquette.
- Mohawk Industries, Shaw Industries Group, Oriental Weavers Carpet Co., Interface e Beaulieu International Group sono tra le aziende leader che detengono complessivamente una quota di mercato significativa nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale di tappeti e moquette
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sul CAGR | Rilevanza geografica | Impatto massimo |
|---|---|---|---|
| Crescente domanda di arredamento e design d'interni | + 1.2% | Globale, con particolare attenzione al Nord America e all'Europa | Medio termine |
| Crescente domanda di prodotti sostenibili ed eco-compatibili nell'arredamento della casa | + 0.9% | Nord America, Europa, APAC urbano | A lungo termine |
| Espansione dei canali di vendita al dettaglio online | + 0.7% | Globale, con un impatto maggiore nei mercati sviluppati | Breve termine |
| Presenza di iniziative governative e politiche commerciali | + 0.4% | India, Medio Oriente, Europa | Medio termine |
| Crescita nei settori dell'ospitalità e del commercio | + 0.6% | Globale, con particolare attenzione all'APAC e al Medio Oriente | Medio termine |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di arredamento e design d'interni
Gli spazi domestici sono diventati veri e propri gioielli di stile. I consumatori considerano sempre più i tappeti come elementi decorativi centrali, catalizzando la domanda di colori vivaci, stampe digitali e motivi personalizzati. Il tasso di crescita annuo composto (CAGR) del 5.87% del segmento residenziale sottolinea questo cambiamento, mentre i fornitori incrementano la produzione su richiesta per offrire modelli premium a breve termine senza aumentare le scorte.
Crescente domanda di prodotti sostenibili ed eco-compatibili nell'arredamento della casa
Oggi, il controllo ambientale si estende dalla fonte delle fibre fino allo smaltimento a fine vita. I marchi che utilizzano filati in PET riciclato o di origine biologica, tinture a basse emissioni e una catena di approvvigionamento trasparente godono di un maggiore potere di determinazione dei prezzi tra i consumatori più giovani. Interface, attraverso il suo programma Carbon Neutral Floors, fornisce piastrelle di moquette a impatto zero, dalla produzione alla distribuzione, trasformando la conformità in valore per il marchio.
Espansione dei canali di vendita al dettaglio online
La migrazione digitale continua inarrestabile, con app di visualizzazione che permettono agli acquirenti di proiettare i motivi dei tappeti in ambienti reali. L'e-commerce supera i tradizionali showroom grazie alla possibilità di provare i tappeti senza problemi, ai resi gratuiti e alla spedizione diretta. Le piattaforme pure-play e i principali operatori omnichannel stanno ridefinendo i margini e l'acquisizione di clienti, costringendo i rivenditori specializzati a reinventare i format dei negozi attorno a consulenze di design esperienziali.
Presenza di iniziative governative e politiche commerciali
Gli incentivi all'esportazione in India e l'allentamento delle tariffe doganali in alcune parti del Medio Oriente facilitano l'ingresso sul mercato dei marchi di tessuti annodati a mano prodotti localmente, mentre lo spostamento delle imposte commerciali tra le principali economie impone una ricalibrazione della catena di approvvigionamento. I produttori lungimiranti diversificano l'approvvigionamento e la finitura nearshore per tutelarsi dalla volatilità normativa.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sul CAGR | Rilevanza geografica | Impatto massimo |
|---|---|---|---|
| Cannibalizzazione di LVT e SPC negli allestimenti di negozi al dettaglio e scuole | -1.1% | Nord America, Europa | Breve termine |
| I prezzi del petrolio greggio aumentano i costi delle materie prime PP e nylon | -0.7% | Global | Medio termine |
| Le tasse UE sulla responsabilità estesa del produttore aumentano i costi di fine vita | -0.5% | Unione Europea | A lungo termine |
| L'abbandono degli artigiani qualificati minaccia le catene di fornitura di tessuti annodati a mano (India, Iran) | -0.3% | Asia meridionale, Medio Oriente | A lungo termine |
| Fonte: Intelligenza di Mordor | |||
Cannibalizzazione di LVT e SPC negli allestimenti di negozi al dettaglio e scuole
I pavimenti in piastrelle di vinile di lusso e in materiali compositi plastici e pietra uniscono estetica e bassi costi di gestione, erodendo il ruolo della moquette nei corridoi commerciali ad alto traffico. Poiché la goffratura fotorealistica imita il legno e il marmo, i facility manager optano per superfici dure e resistenti, limitando le specifiche della moquette alle zone acustiche e alle aree lounge.
I prezzi del petrolio greggio aumentano i costi delle materie prime PP e nylon
La volatilità a monte riduce i margini poiché l'85% del tonnellaggio di fibre per tappeti rimane derivato dal petrolio. Giganti integrati come Mohawk Industries compensano gli shock di input grazie alla capacità di produzione di filati captive, ma i trasformatori più piccoli si trovano ad affrontare difficoltà di capitale circolante, il che spinge alla creazione di alleanze per l'approvvigionamento di polimeri riciclati e partnership di ricerca e sviluppo basate su fonti biologiche.
Analisi del segmento
Per tipo di prodotto: Tufted Scale, Knotted Prestige
Nel 2025, le offerte tufted rappresentavano il 67.62% della quota di mercato di tappeti e moquette, a dimostrazione della loro economicità e dei rapidi cicli di produzione. I continui aggiornamenti dei macchinari multi-ago consentono ora di realizzare complesse grafiche a pelo lungo, mantenendone la rilevanza nei programmi di ristrutturazione commerciale. Le costruzioni intrecciate occupano la fascia media in termini di durata, risultando attraenti per le hall degli hotel che richiedono stabilità dimensionale. Sebbene di piccole dimensioni, la nicchia dell'annodato a mano sta crescendo a un CAGR del 5.28%, poiché gli acquirenti facoltosi ricercano l'artigianato tradizionale. L'offerta limitata di tappeti annodati aumenta i prezzi medi di vendita, ma l'abbandono degli artigiani in India e Iran minaccia la continuità della filiera. I produttori stanno adottando incentivi per la formazione professionale e miscele ibride lana-seta per ampliare la gamma di design, salvaguardando al contempo le tecniche tradizionali. Il segmento tufted ha dominato il 67.62% del mercato dei tappeti nel 2025, mentre i tappeti annodati hanno registrato il ritmo di espansione del valore più rapido.
In tutte le varietà, i produttori utilizzano PET riciclato e nylon tinto in massa per ridurre le emissioni dei laboratori di tintura. La stampa digitale colma ora il divario estetico tra tufted e tessuto, democratizzando così le immagini ad alta definizione per i prodotti di fascia media. Queste innovazioni convergenti sostengono la scala di prodotti del mercato dei tappeti e dei moquette, dal livello economico a quello ultra-lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: competenza fisica vs. scala digitale
I negozi specializzati hanno mantenuto una quota di fatturato del 32.88% nel 2025 grazie a servizi di vendita e installazione consulenziali che semplificano le complesse scelte di fibre, imbottiture e cuciture per i proprietari di casa. Tuttavia, i rivenditori online stanno crescendo a un CAGR del 7.48%, sfruttando il merchandising algoritmico e il campionamento rapido per conquistare i clienti in cerca di praticità. Il risultato è un percorso integrato in cui gli acquirenti ricercano i modelli online e finalizzano le selezioni in negozio o viceversa.
I grandi magazzini sfruttano la presenza nazionale per promuovere pacchetti di valore, mentre le catene di negozi per la casa abbinano moquette e materiali di ristrutturazione per catturare la spesa del progetto. Le nuove imprese che vendono direttamente al consumatore spediscono tappeti sottovuoto e promuovono coperture lavabili in lavatrice, sconvolgendo le norme di installazione. I rivenditori tradizionali rispondono con postazioni di realtà virtuale negli showroom e programmi di ritiro "white glove" che integrano la sostenibilità nei contratti di servizio. L'equazione del canale ora ruota attorno all'agilità dell'ultimo miglio e alla garanzia di manutenzione post-acquisto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: slancio residenziale
Le applicazioni residenziali hanno conquistato il 66.92% della quota di mercato di tappeti e moquette nel 2025, con un tasso di crescita annuo composto (CAGR) del 5.73%. Gli spazi abitativi post-pandemia si trasformano in uffici, palestre e aule, ravvivando l'interesse per pavimenti morbidi che attutiscono i rumori e offrono comfort termico. Il poliestere tinto in massa resiste alle macchie, rendendolo ideale per soggiorni familiari e zone dedicate agli animali domestici, mentre i supporti impermeabili ne consentono l'utilizzo in cucina e in cantina. Nel frattempo, le piastrelle modulari per moquette popolano le postazioni di lavoro domestiche flessibili, rispecchiando le tendenze commerciali.
La domanda commerciale rimane diversificata. Gli uffici prediligono le moquette a quadrati senza cuciture per una sostituzione selettiva in base all'evoluzione dei modelli di occupazione. Gli hotel specificano motivi personalizzati che richiamano la narrativa del marchio, con sottofondi progettati per resistere al calpestio e all'usura causata dai carrelli. Le strutture sanitarie utilizzano moquette antimicrobiche a basso contenuto di VOC per attutire il rumore nei corridoi dei pazienti. I siti industriali adottano tappeti agugliati con dissipazione elettrostatica o resistenza chimica, mentre la moquette per autoveicoli rappresenta un'altra applicazione specializzata. In tutti i contesti, i facility manager richiedono sempre più spesso Dichiarazioni Ambientali di Prodotto (EPA) per documentare l'impatto ambientale dall'inizio alla fine del ciclo di vita del prodotto, integrando gli indicatori chiave di prestazione (KPI) di sostenibilità nei processi di valutazione degli acquisti.
Analisi geografica
Mercato nordamericano di tappeti e moquette
Nel 2025, il Nord America deteneva il 31.55% della quota di mercato di tappeti e moquette, sostenuta da un elevato consumo pro capite e da un robusto ciclo di sostituzione residenziale. I climi più freddi favoriscono l'isolamento termico con la moquette e gli incentivi alla ristrutturazione sostengono le vendite in un contesto di immobili di vecchia data. Prevale la tendenza al premium, con i consumatori che passano a stili con motivi a loop-cut-loop e nylon riciclato. Il Canada segue tendenze simili, soprattutto nelle nuove costruzioni di appartamenti, mentre gli stimoli immobiliari messicani e l'espansione della classe media alimentano una crescita incrementale dei volumi.
Mercato dei tappeti e delle moquette nella regione Asia-Pacifico
L'area Asia-Pacifico rappresenta la traiettoria più rapida, con un CAGR del 7.06% fino al 2031. La migrazione urbana e l'aumento del reddito disponibile in Cina, India, Indonesia e Vietnam aumentano la domanda di tappeti di fascia media in appartamenti e complessi ad uso misto. La Cina rimane il gigante dei consumi, mentre l'India si distingue per le piante annodate a mano e tuftate orientate all'esportazione in Rajasthan e Uttar Pradesh. Gli sviluppatori in Australia e Corea del Sud integrano le etichette ecologiche nelle gare d'appalto, amplificando ulteriormente la domanda di prodotti sostenibili. Si prevede che la quota dell'area Asia-Pacifico nel mercato dei tappeti e delle moquette supererà un quarto entro il 2031, sottolineando il suo ruolo di motore di crescita.
Mercato dei tappeti e delle moquette in EMEA e Sud America
L'Europa detiene un valore significativo grazie a rigide normative sull'ecodesign che spingono il settore verso la circolarità. Il quadro normativo europeo sulla responsabilità estesa del produttore (Extended Producer Responsibility) assegna tariffe di smaltimento ai produttori, accelerando la ricerca e sviluppo sui sistemi di supporto riciclabili. I mercati nordici premiano la certificazione "cradle-to-cradle" con prezzi maggiorati, mentre Germania e Regno Unito dominano i volumi regionali grazie a solidi programmi di ristrutturazione. Il Sud America mostra un impulso emergente, principalmente in Brasile e Cile, dove l'edilizia alberghiera è in forte espansione. Il Medio Oriente e l'Africa si rivolgono a progetti di ospitalità di lusso e residenze signorili; gli Emirati Arabi Uniti e l'Arabia Saudita importano miscele di lana e seta personalizzate per progetti di alto profilo, sostenendo la fascia premium del mercato dei tappeti e delle moquette.
Panorama competitivo
Innovazione e sostenibilità guidano il successo futuro
Il successo nel settore dei tappeti dipende sempre di più dalla capacità delle aziende di allinearsi alle preferenze dei consumatori in continua evoluzione e ai requisiti di sostenibilità. I leader di mercato stanno investendo molto in processi di produzione sostenibili, materiali riciclati e linee di prodotti ecocompatibili per mantenere il loro vantaggio competitivo. Le aziende si stanno anche concentrando sullo sviluppo di tecnologie intelligenti per tappeti, caratteristiche di durata migliorate e capacità di progettazione innovative per differenziare le loro offerte. La capacità di fornire soluzioni personalizzate, servizi di installazione efficienti e un supporto post-vendita completo è diventata fondamentale per mantenere la quota di mercato sia nei segmenti residenziali che commerciali.
Il successo futuro sul mercato richiederà alle aziende di affrontare in modo efficace la crescente minaccia delle soluzioni alternative per pavimenti, adattandosi al contempo ai mutevoli scenari normativi riguardanti l'impatto ambientale e la sicurezza dei prodotti. I player emergenti possono guadagnare terreno concentrandosi su segmenti di mercato di nicchia, sviluppando caratteristiche di prodotto innovative e stabilendo solide reti di distribuzione regionali. La crescente importanza dei canali di vendita online e delle strategie di marketing digitale presenta sia opportunità che sfide per i partecipanti al mercato. Le aziende devono anche considerare la concentrazione del potere d'acquisto tra i grandi clienti commerciali e la crescente influenza di interior designer e architetti nelle decisioni sulle specifiche dei prodotti.
Leader del settore dei tappeti e delle moquette
Mohawk Industries Inc.
Shaw Industries Group, Inc.
Oriental Weavers Carpet Co.
Interfaccia, Inc.
Gruppo internazionale Beaulieu
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: Oriental Weavers inaugura un'unità di tintura di filati in poliestere a 10th of Ramadan City per rafforzare la capacità produttiva interna di filati.
- Marzo 2025: Interface ha stanziato 45 milioni di dollari per incrementare la produzione di piastrelle per moquette modulari nel suo stabilimento in Georgia, aggiungendo macchinari progettati per nylon riciclato al 100%.
- Febbraio 2024: Shaw Floors ha presentato sei stili Pet Perfect+ dotati della tecnologia LifeGuard Spill-Proof per le famiglie con animali domestici.
Ambito e metodologia
Tappeti e moquette sono rivestimenti per pavimenti tessili comunemente utilizzati in ambienti residenziali, commerciali e d'ufficio. Offrono vantaggi sia pratici che visivi aggiungendo calore, comfort e isolamento, oltre a migliorare l'estetica generale di uno spazio. Nel rapporto viene fornita un’analisi di fondo completa dell’industria dei tappeti e delle moquette, comprendente le tendenze emergenti per segmenti e mercati regionali, i principali attori del mercato, le dinamiche di mercato e la panoramica del mercato.
Il mercato delle moquette e dei tappetini è segmentato per tipologia, applicazione, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in tufted, tessuto, agugliato, annodato e altri (loop, shag, poliestere, tappeto berbero). Per applicazione, il mercato è segmentato in residenziale e commerciale. Per canale di distribuzione, il mercato è segmentato in mass merchandiser, centri casalinghi, negozi specializzati e altri canali di distribuzione (rivenditori produttori, club di magazzino, rivenditori discount, distributori e società di vendita omnicanale); per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni (in USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Moretta |
| Intessuto |
| Agugliato |
| annodata |
| Altri (Loop, Shag, Braided, ecc.) |
Per canale di distribuzione
| Merchandiser di massa |
| Centri domestici |
| Negozi specializzati |
| Altri canali (rivenditori al dettaglio, club di magazzino, sconti, omnicanale) |
Per uso finale
| Residenziale | |
| Uffici commerciali | Ospitalità e tempo libero |
| Centri commerciali e al dettaglio | |
| Strutture sanitarie | |
| Istituzionale (Istruzione e Governo) | |
| Impianti di produzione industriale | |
| Magazzini e hub logistici | |
| Camere bianche e ambienti controllati | |
| Altri impianti industriali | |
| Industriale |
Nord America
| Stati Uniti |
| Canada |
| Messico |
Sud America
| Brasile |
| Perù |
| Cile |
| Argentina |
| Resto del Sud America |
Asia-Pacifico
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) |
| Resto dell'Asia-Pacifico |
Europa
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
Medio Oriente & Africa
| Emirati Arabi Uniti |
| Arabia Saudita |
| Sud Africa |
| Nigeria |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Moretta | |
| Intessuto | ||
| Agugliato | ||
| annodata | ||
| Altri (Loop, Shag, Braided, ecc.) | ||
| Per canale di distribuzione | Merchandiser di massa | |
| Centri domestici | ||
| Negozi specializzati | ||
| Altri canali (rivenditori al dettaglio, club di magazzino, sconti, omnicanale) | ||
| Per uso finale | Residenziale | |
| Uffici commerciali | Ospitalità e tempo libero | |
| Centri commerciali e al dettaglio | ||
| Strutture sanitarie | ||
| Istituzionale (Istruzione e Governo) | ||
| Impianti di produzione industriale | ||
| Magazzini e hub logistici | ||
| Camere bianche e ambienti controllati | ||
| Altri impianti industriali | ||
| Industriale | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore di mercato dei tappeti e dei moquette?
Si stima che il mercato dei tappeti e dei moquette valga 49.02 miliardi di dollari nel 2026 e si prevede che raggiungerà i 61.77 miliardi di dollari entro il 2031.
In quale regione il mercato dei tappeti e dei moquette sta crescendo più rapidamente?
L'area Asia-Pacifico è il motore della crescita: si prevede che aumenterà a un CAGR dell'7.06% entro il 2031, in quanto l'urbanizzazione e l'aumento dei redditi stimoleranno la domanda.
Quali sono le aziende leader nel mercato dei tappeti e dei moquette?
Mohawk Industries, Shaw Industries Group, Oriental Weavers Carpet Co., Interface e Beaulieu International Group detengono complessivamente la quota di fatturato maggiore.
Quale tipo di tappeto mostra il tasso di crescita più elevato?
I tappeti annodati a mano registrano la crescita più rapida, con un CAGR dell'5.28%, trainati dalla domanda di prodotti artigianali di lusso da parte dei consumatori.
In che modo la sostenibilità influenza le decisioni di acquisto dei tappeti?
Gli acquirenti privilegiano sempre di più i prodotti realizzati con fibre riciclate o di origine biologica e cercano la verifica della bassa impronta di carbonio, incrementando la domanda di prodotti come i pavimenti Carbon Neutral di Interface.


