

Dimensioni e quota del mercato dell'analisi aziendale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
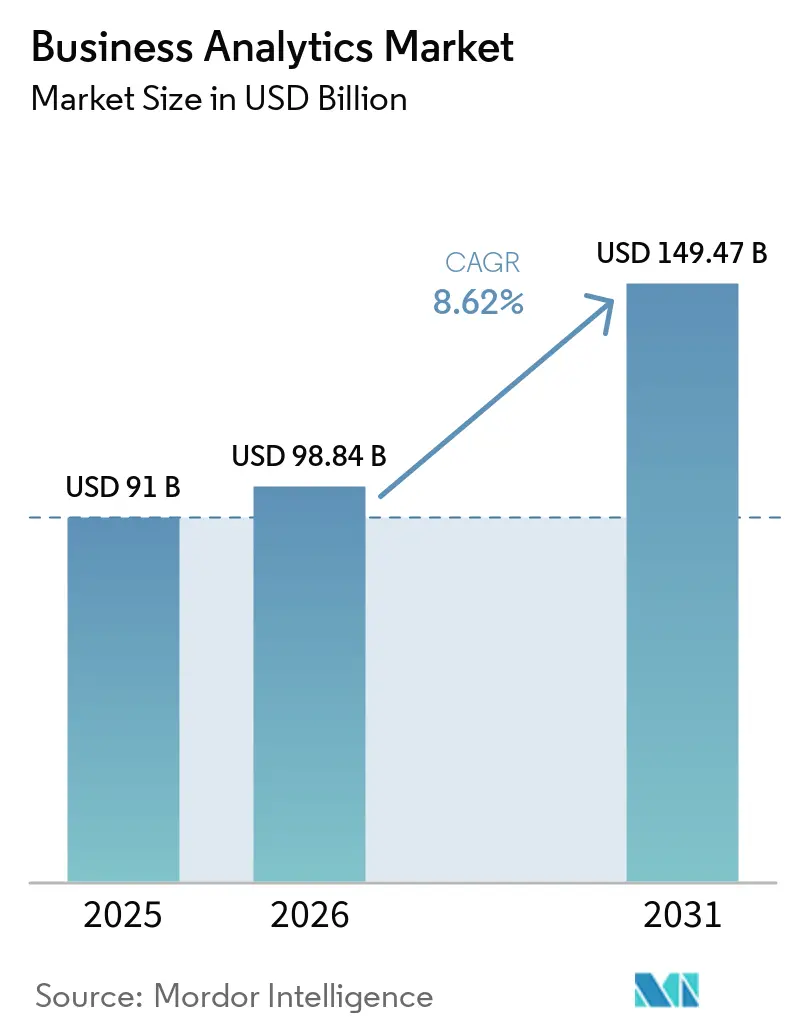
| Dimensione del mercato (2026) | 98.84 miliardo di dollari |
| Dimensione del mercato (2031) | 149.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi aziendale di Mordor Intelligence
Il mercato dell'analisi aziendale aveva un valore di 91 miliardi di dollari nel 2025 e si prevede che crescerà da 98.84 miliardi di dollari nel 2026 a 149.47 miliardi di dollari entro il 2031, con un CAGR dell'8.62% durante il periodo di previsione (2026-2031). Piattaforme cloud-native, automazione basata sull'intelligenza artificiale e una spinta diffusa verso la trasformazione digitale sono alla base di questa espansione. Le organizzazioni di tutti i settori integrano ora l'analisi nei flussi di lavoro quotidiani per individuare inefficienze, migliorare il coinvolgimento dei clienti e ridurre i cicli decisionali. La convergenza dell'intelligenza artificiale con le consolidate piattaforme di analisi sta spostando la disciplina dalla reportistica retrospettiva all'intelligenza predittiva in tempo reale, mentre la diffusa adozione del cloud abbassa le barriere d'ingresso per le aziende di ogni dimensione. L'intensità competitiva rimane elevata, poiché i fornitori di software aziendale tradizionali rinnovano i loro portfolio per stare al passo con il ritmo imposto dagli specialisti del cloud e dalle startup incentrate sull'IA che promettono implementazioni più rapide ed esperienze utente più semplici. La carenza di talenti, le norme sulla sovranità dei dati e gli elevati costi iniziali continuano a frenare la crescita, ma non hanno arrestato la migrazione strutturale verso operazioni incentrate sui dati.
Punti chiave del rapporto
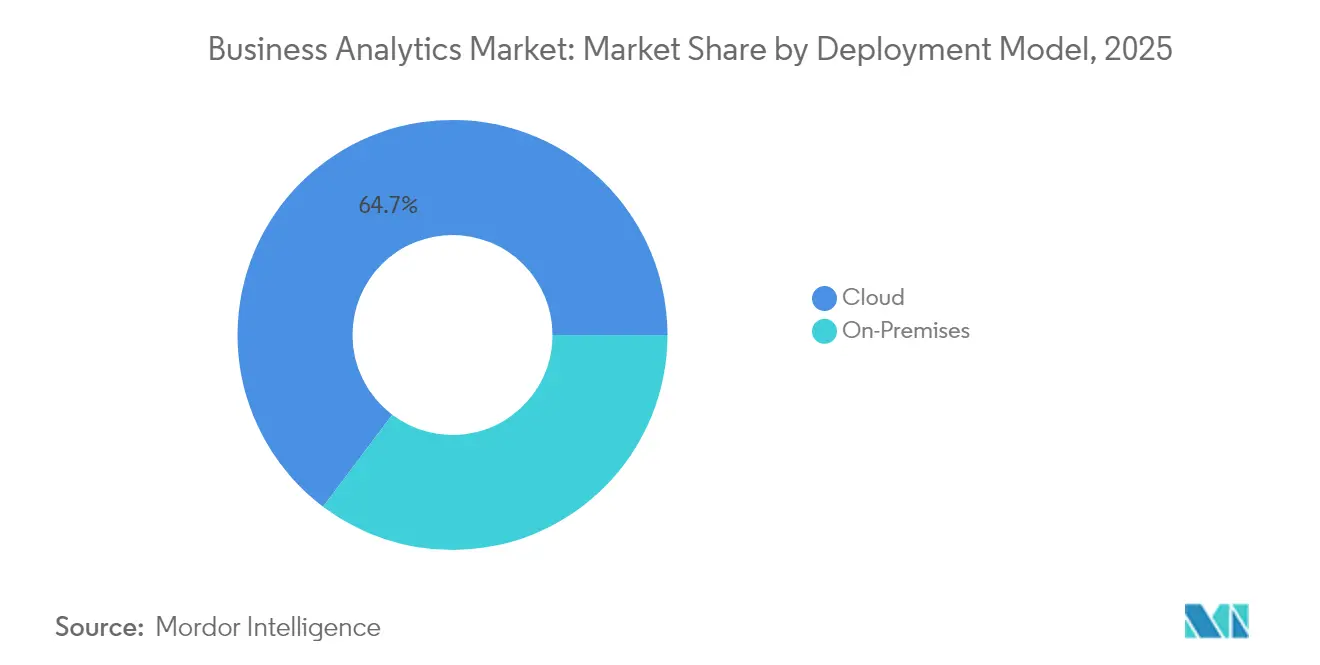
- In base al modello di implementazione, il segmento cloud ha conquistato il 64.72% della quota di mercato dell'analisi aziendale nel 2025 e continua a crescere a un CAGR del 10.18% fino al 2031.
- Per tipologia di analisi, l'analisi descrittiva ha rappresentato il 32.05% dei ricavi nel 2025, mentre si prevede che l'analisi predittiva crescerà a un CAGR dell'8.74% entro il 2031.
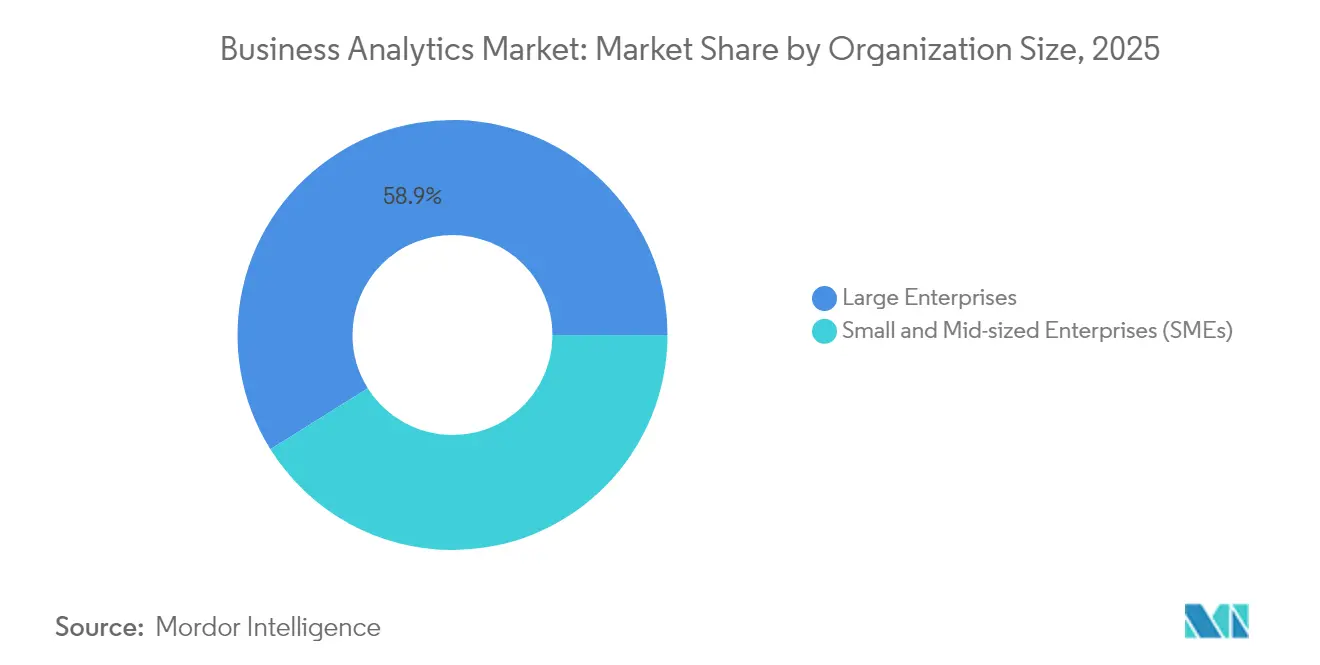
- In base alle dimensioni dell'organizzazione, nel 58.92 le grandi imprese detenevano una quota del 2025% del mercato dell'analisi aziendale; le piccole e medie imprese hanno registrato la crescita più rapida, con un CAGR del 8.98%.
- In base al settore di utilizzo finale, BFSI è stato il primo con una quota di fatturato del 27.95% nel 2025; si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 9.31%.
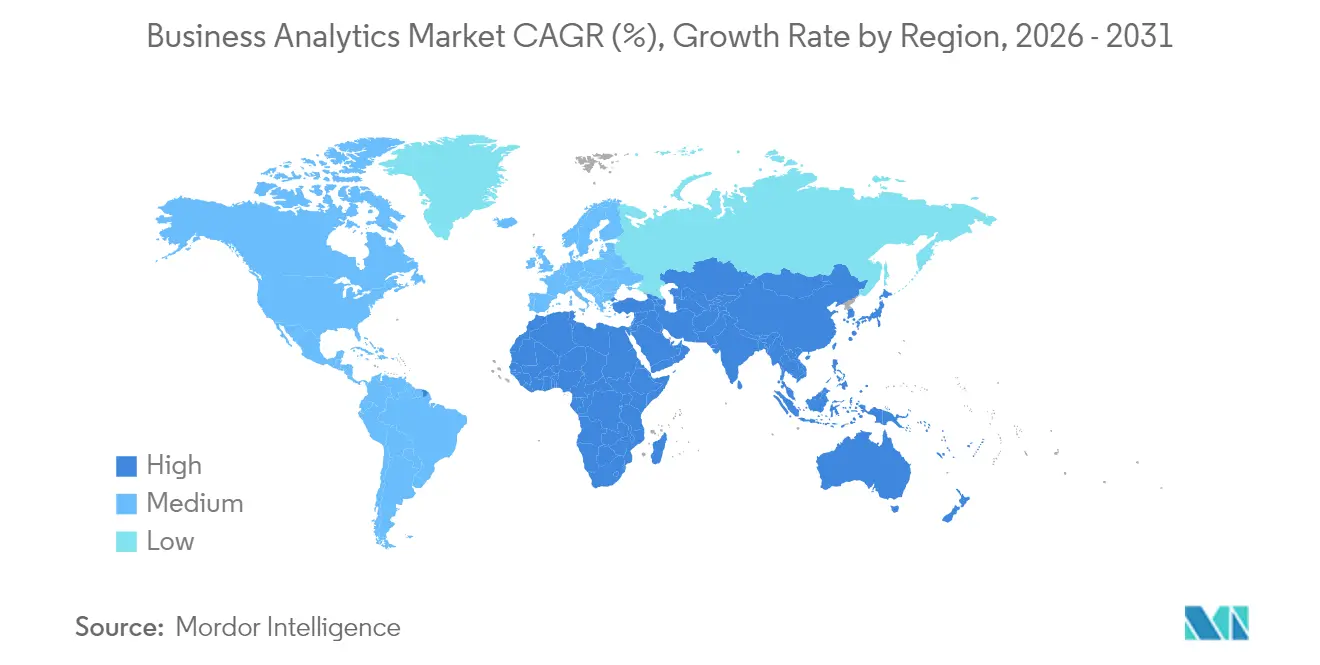
- In termini geografici, il Nord America ha mantenuto il 26.98% del fatturato globale nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 10.12%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'analisi aziendale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione dei big data e adozione del cloud | + 2.1% | Globale, con Nord America e Asia-Pacifico in testa | Medio termine (2-4 anni) |
| Necessità di un processo decisionale in tempo reale | + 1.8% | Globale, in particolare nei settori manifatturiero e finanziario | A breve termine (≤ 2 anni) |
| Infusione di AI/ML nelle piattaforme di analisi | + 2.3% | Mercati principali del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Spinta normativa per la conformità basata sui dati | + 1.2% | Europa e Nord America principalmente | A lungo termine (≥ 4 anni) |
| Analisi edge per settori ad alta intensità di IoT | + 1.4% | Centri manifatturieri dell'Asia-Pacifico, centri industriali del Nord America | Medio termine (2-4 anni) |
| Camere bianche per la tutela della privacy dei dati | + 0.9% | Globale, con adozione precoce nella pubblicità e nell'assistenza sanitaria | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Infusione di intelligenza artificiale e apprendimento automatico nelle piattaforme di analisi
L'intelligenza artificiale è passata dall'essere una funzionalità aggiuntiva a una capacità fondamentale all'interno delle piattaforme di business analytics. Nuove versioni come Snowflake Cortex e l'agente Analyst di Microsoft 365 Copilot interpretano il linguaggio naturale, generano automaticamente SQL e forniscono informazioni predittive che un tempo richiedevano un data scientist. [1] Microsoft, “Microsoft 365 Copilot: Analyst Agent,” microsoft.com Le aziende che adottano queste funzionalità segnalano un aumento della produttività del 30-50% nei team di marketing, supply chain e finanza. Con la diminuzione dei costi di addestramento dei modelli, i fornitori di piattaforme integrano l'IA generativa per ampliare l'accesso e automatizzare la preparazione dei dati, inaugurando un'era di "analisi agentiva" in cui agenti autonomi orchestrano pipeline di analisi complesse senza programmazione umana.
Proliferazione dei big data e adozione del cloud
Il volume, la velocità e la varietà dei dati continuano ad aumentare. Oltre 6,000 organizzazioni si scambiano più di 275 petabyte a settimana su BigQuery, evidenziando come l'archiviazione e l'elaborazione cloud elastiche siano diventate il substrato predefinito per l'analisi. [2] Google Cloud, "BigQuery Data Sharing Statistics", cloud.google.com I programmi di innovazione congiunta, come l'accordo quinquennale tra ClickHouse e AWS, accelerano le soluzioni specifiche per i carichi di lavoro finanziari e di e-commerce. I framework cloud consentono inoltre alle aziende di combinare l'elaborazione locale dei dati IoT con dashboard centralizzate, ottenendo un aumento del 10% nell'efficienza delle apparecchiature e una riduzione del 30% dei tempi di inattività non pianificati in ambienti industriali.
Necessità di un processo decisionale in tempo reale
La pressione competitiva costringe le aziende a trattare le informazioni come beni deperibili. Le compagnie assicurative utilizzano prezzi in tempo reale per aumentare il fatturato a due cifre, e gli operatori dei trasporti inseriscono flussi di sensori in tempo reale in modelli di traffico che prevedono la congestione con una precisione pressoché perfetta. Gli impianti edge riducono il time-to-market di un quarto e risparmiano centinaia di migliaia di dollari sulle bollette energetiche ogni mese. Allo stesso modo, i rivenditori si affidano a pipeline di streaming per ridurre i giorni di inventario, aumentando al contempo la disponibilità dei prodotti e la soddisfazione dei clienti.
Analisi edge per settori ad alta intensità di IoT
Produttori, utility e operatori di smart city implementano l'analisi ai margini della rete per eliminare la latenza, preservare la larghezza di banda e rispettare le norme sulla protezione dei dati. I modelli locali ispezionano l'output dei sensori, segnalano anomalie e agiscono automaticamente. La spesa globale per l'edge ha raggiunto i 232 miliardi di dollari nel 2024 e metà delle aziende prevede di standardizzare i flussi di lavoro edge entro il 2025. Partnership consolidate tra produttori di dispositivi, società di telecomunicazioni e fornitori di piattaforme consolidano questi progetti per garantire il trasferimento crittografato dei dati e l'applicazione automatizzata delle policy.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e incertezza del ROI | -1.5% | Globale, in particolare le PMI nei mercati emergenti | A breve termine (≤ 2 anni) |
| Carenza di talenti nell'analisi avanzata | -1.8% | Nord America ed Europa principalmente | Medio termine (2-4 anni) |
| Restrizioni alla sovranità dei dati | -1.1% | Europa, Asia Pacifico con operazioni transfrontaliere | A lungo termine (≥ 4 anni) |
| Lacune nella qualità dei dati ESG | -0.7% | Globale, con particolare attenzione ai settori regolamentati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni alla sovranità dei dati
Le norme contrastanti tra GDPR, CLOUD Act e le leggi nazionali emergenti costringono le multinazionali a progettare stack di dati specifici per regione. Le implementazioni devono garantire l'elaborazione locale, i trasferimenti crittografati e il consenso verificabile, aumentando costi e complessità. [3] ISACA, “Data-Sovereignty Challenges in Public Cloud,” isaca.org Le offerte di cloud sovrano degli hyperscaler e dei fornitori regionali affrontano il problema, tuttavia le organizzazioni devono ancora destreggiarsi tra più fornitori e controlli per soddisfare le autorità di regolamentazione senza frammentare la coerenza analitica.
Carenza di talenti nell'analisi avanzata
La domanda di data scientist, ingegneri di machine learning e traduttori analitici supera l'offerta. I sondaggi mostrano che tre quarti dei professionisti prevedono che la carenza persisterà, erodendo la competitività. Le organizzazioni investono in riqualificazione, hackathon e partnership con le università, ma le iniziative di intelligenza artificiale complesse continuano a bloccarsi quando i ruoli critici rimangono vacanti. Le interfacce low-code e l'ingegneria automatizzata delle feature colmano in parte il divario, ma i talenti specializzati rimangono cruciali per la governance e la supervisione del rischio dei modelli.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud guida l'evoluzione del mercato
Il segmento cloud rappresenterà il 64.72% del fatturato del 2025 e il suo CAGR del 10.18% significa che occuperà una fetta ancora più ampia del mercato dell'analisi aziendale entro il 2031. Minori spese in conto capitale, scalabilità elastica e rapida integrazione con data lake e servizi di intelligenza artificiale ne consolidano l'attrattiva. Certificazioni di sicurezza e funzionalità di conformità automatizzate coprono ora i carichi di lavoro dei settori finanza, sanità e pubblica amministrazione, erodendo gli ultimi baluardi dei sostenitori dell'on-premise.
Le implementazioni on-premise persistono laddove prevalgono requisiti di latenza stringenti, integrazione con sistemi legacy o normative stringenti, ma la loro quota di mercato diminuisce di anno in anno. Le soluzioni ibride, in cui i carichi di lavoro sensibili rimangono protetti dal firewall mentre l'elaborazione dei picchi di lavoro viene spostata sul cloud, offrono una via di transizione. I provider offrono pacchetti di strumenti di migrazione, servizi gestiti e prezzi basati sul consumo per incentivare i clienti più indecisi ad adottare il cloud, rafforzandone la posizione di leader di mercato e motore di crescita. Entro il 2031, si prevede che oltre il 40% degli acquirenti preferirà contratti basati sui risultati, in cui le tariffe dei servizi sono allineate a metriche di valore aziendale piuttosto che alle ore consumate, a conferma dell'importanza strategica di partner affidabili per il mercato dell'analisi aziendale basata sul cloud.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di analisi: l'intelligenza predittiva rimodella il processo decisionale
L'analisi descrittiva ha mantenuto il 32.05% del fatturato del 2025, la fetta più grande del mercato dell'analisi aziendale, eppure le tecniche predittive superano tutte le categorie con un CAGR dell'8.74%. Le organizzazioni si evolvono da dashboard basate sul "cosa è successo" a modelli lungimiranti che segnalano il rischio di abbandono, ottimizzano l'inventario e indirizzano le squadre di manutenzione prima che si verifichino guasti. L'intelligenza artificiale generativa migliora i flussi di lavoro predittivi codificando automaticamente modelli di serie temporali complessi e offrendo simulazioni di scenari per utenti non tecnici.
L'analisi diagnostica funge da ponte, spiegando le cause profonde e alimentando gli algoritmi di previsione. Gli strumenti prescrittivi chiudono il cerchio consigliando l'azione migliore in base a vincoli quali budget o personale. Casi di successo iniziali, come quello di un produttore di beni di consumo che ha risparmiato fino a 200,000 dollari a settimana grazie all'ottimizzazione dei programmi di produzione, ne alimentano un'adozione più ampia. Con la maturazione dei toolkit, i livelli predittivo e prescrittivo convertiranno congiuntamente i dati storici in decisioni automatizzate e contestualizzate in tutte le funzioni.
Per dimensione dell'organizzazione: la crescita delle PMI democratizza l'accesso all'analisi
Le grandi aziende continuano a trainare i volumi, detenendo il 58.92% del fatturato del 2025. Investono massicciamente in data fabric multi-cloud, intelligenza artificiale spiegabile e framework di governance scalabili tra le diverse unità aziendali. Tuttavia, il segmento delle piccole e medie imprese cresce più rapidamente, con un CAGR del 8.98%, trainato da piattaforme low-code, modelli di dati in bundle e abbonamenti a livelli che si adattano a budget ridotti. I programmi per i clienti che garantiscono crediti di servizio e onboarding guidato riducono i cicli di implementazione a settimane anziché mesi.
Questa democratizzazione rimodella gli approcci di go-to-market dei fornitori. Gli strumenti ora si basano su query in linguaggio naturale, insight automatizzati e formazione integrata per adattarsi ai team IT più snelli. Allo stesso tempo, le grandi aziende richiedono funzionalità avanzate come l'integrazione multimodale dei dati, il tracciamento del lignaggio e il controllo degli accessi basato su policy, alimentando un mercato a due velocità in cui semplicità d'uso e governance di livello enterprise coesistono.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la trasformazione dell'assistenza sanitaria accelera la crescita
Gli istituti BFSI hanno assorbito il 27.95% della spesa del 2025, poiché l'analisi del rischio, il rilevamento delle frodi e il reporting normativo rimangono obiettivi fondamentali. Perseguono una visione omnicanale dei clienti e un punteggio creditizio in tempo reale per differenziare i servizi. Tuttavia, il settore sanitario e delle scienze biologiche registra le prospettive più positive, con un CAGR del 9.31%. Gli ospedali utilizzano modelli predittivi per bilanciare la capacità dei posti letto e automatizzare l'allocazione delle scorte, mentre le aziende farmaceutiche implementano l'intelligenza artificiale per semplificare il reclutamento per gli studi clinici e ottimizzare le supply chain.
Il settore manifatturiero utilizza l'analisi avanzata per aumentare l'efficacia complessiva delle apparecchiature di due cifre, mentre i rivenditori utilizzano le previsioni della domanda per ridurre rotture di stock e ribassi. Gli operatori di telecomunicazioni analizzano la telemetria di rete per prevedere interruzioni e incrementare le vendite di servizi a valore aggiunto, mentre le utility applicano la manutenzione predittiva a reti e condotte. Gli enti pubblici adottano piattaforme dati per la conformità fiscale e i servizi ai cittadini, mentre i produttori di energia monitorano le emissioni per raggiungere gli obiettivi di zero emissioni nette.
Analisi geografica
Mercato dell'analisi aziendale in Nord America
Il Nord America detiene il 26.98% del fatturato del 2025 grazie a un ecosistema tecnologico maturo, a un'abbondanza di talenti e all'adozione precoce del cloud. Le aziende perfezionano le piattaforme esistenti con acceleratori di intelligenza artificiale, pipeline di streaming e governance automatizzata, ottenendo un'efficienza incrementale da asset di dati consolidati. Gli Stati Uniti guidano la spesa e il Canada sfrutta l'analisi nei settori verticali delle risorse naturali e dei servizi finanziari. Il Messico adotta piattaforme cloud per supportare la produzione orientata all'export e la logistica transfrontaliera.
Mercato dell'analisi aziendale nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 10.12%, alimentato dalle strategie governative di intelligenza artificiale, dall'ampia adozione del mobile e dalle implementazioni cloud greenfield. La Cina detiene il 37.5% del mercato regionale dell'analisi aziendale, supportata da ecosistemi di pagamento digitale su larga scala e programmi di ammodernamento industriale. Economie ad alta crescita come Vietnam e Filippine superano il 19% di espansione annuale, grazie all'adozione da parte delle PMI dell'analisi SaaS per superare i sistemi legacy. India, Giappone, Corea del Sud e Thailandia destinano sovvenzioni del settore pubblico alla formazione della forza lavoro e allo sviluppo di ecosistemi di dati, creando un terreno fertile per i fornitori di piattaforme.
Mercato dell'analisi aziendale in EMEA e Sud America
L'Europa avanza costantemente, sostenuta da rigide normative sulla privacy e da finanziamenti per la digitalizzazione del settore. Germania, Francia e Regno Unito implementano l'analisi dei dati per l'efficienza produttiva e la conformità finanziaria, mentre le nazioni del sud del mondo ampliano i casi d'uso dell'analisi dei dati nel settore turistico e della vendita al dettaglio. I framework di cloud sovrano e le tecnologie per il miglioramento della privacy rispondono alle esigenze dettate dal GDPR. Il Medio Oriente e l'Africa beneficiano dei programmi per le smart city, soprattutto negli stati del Golfo, mentre il Sud America guadagna terreno grazie all'adozione del cloud in Brasile e Argentina, sebbene le lacune infrastrutturali e la volatilità valutaria ne moderino la pendenza.
Panorama normativo
Le implementazioni di business analytics operano sempre più spesso nell'ambito di regimi di governance dei dati e di intelligenza artificiale intersettoriali che definiscono i controlli del rischio dei modelli, la trasparenza e la localizzazione dell'elaborazione dei dati. Nell'Unione Europea, il Regolamento (UE) 2024/1689 sull'IA è entrato in vigore il 1° agosto 2024, istituendo un quadro orizzontale a livelli di rischio per i sistemi di IA che riguarda funzionalità di analisi come il processo decisionale automatizzato, la profilazione e gli assistenti di IA generativa integrati negli strumenti di BI e di pianificazione. Negli Stati Uniti, il NIST ha aggiornato il suo Profilo di Intelligenza Artificiale Generativa (AI RMF 600-1) l'8 aprile 2026, fornendo un punto di riferimento attuale per le pratiche volontarie di gestione del rischio dell'IA utilizzate dalle imprese per rendere operativa la governance lungo l'intero ciclo di vita dell'IA e dell'analisi.
Anche le politiche relative alle infrastrutture adiacenti e alla connettività influenzano le scelte architetturali per l'analisi dei dati, soprattutto per i carichi di lavoro in tempo reale e in ambienti edge computing. Nel Regno Unito, il Dipartimento per la Scienza, l'Innovazione e la Tecnologia ha definito una nuova Dichiarazione di Priorità Strategiche per le telecomunicazioni il 27 aprile 2026, incaricando Ofcom di allineare le decisioni normative agli obiettivi di crescita economica nazionale e rafforzando l'impulso verso l'aggiornamento delle reti che alimentano l'analisi dei dati in streaming. Negli Stati Uniti, la FCC ha pubblicato un Avviso di Proposta di Regolamentazione il 24 marzo 2026 per riformare le norme relative alla compensazione inter-operatore e alla tariffazione per gli utenti finali nell'ambito della transizione alle reti interamente IP, supportando indirettamente la modernizzazione del trasporto dati e i requisiti di osservabilità legati alle operazioni di analisi a bassa latenza.
Panorama competitivo
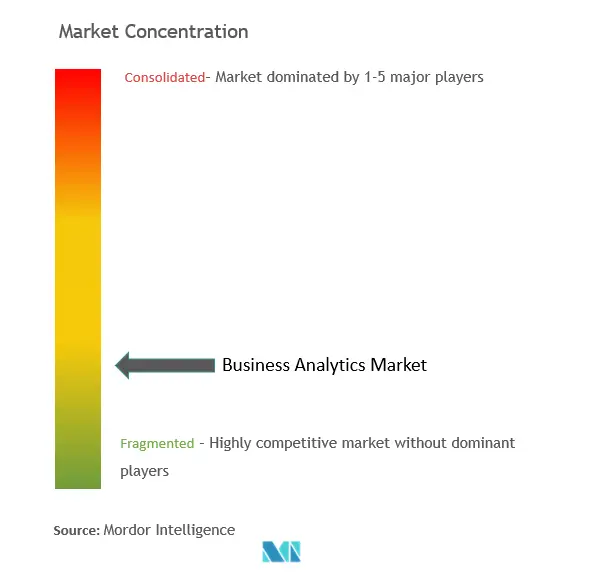
Il mercato dell'analisi aziendale presenta una moderata frammentazione. I primi cinque provider rappresentano circa il 55% del fatturato, lasciando dietro di sé una considerevole coda lunga di specialisti di nicchia. Cloud hyperscaler come AWS, Google Cloud e Microsoft accelerano la velocità delle funzionalità attraverso servizi di intelligenza artificiale integrati e data fabric gestiti. I leader indipendenti delle piattaforme dati Snowflake e Databricks espandono gli ecosistemi tramite venture capital, investimenti strategici e bundle di soluzioni di settore. I fornitori aziendali legacy SAP, Oracle e IBM integrano l'intelligenza artificiale e le query in linguaggio naturale in suite consolidate per proteggere le basi installate.
La concorrenza si intensifica attorno a tre assi. In primo luogo, il time-to-value: strumenti self-service e acquisizione automatizzata riducono i tempi di distribuzione da trimestri a settimane. In secondo luogo, la governance unificata: gli acquirenti insistono affinché i controlli di lignaggio, qualità e policy viaggino con i dati attraverso il cloud. In terzo luogo, la profondità verticale: i fornitori pre-confezionano modelli per la criminalità finanziaria, punteggi di rischio per i pazienti o modelli di produzione per ridurre la personalizzazione. Le startup si differenziano attraverso agenti di intelligenza artificiale specializzati, motori di inferenza causale o analisi che tutelano la privacy, spesso collaborando con piattaforme di distribuzione più grandi.
Fusioni, investimenti e lanci di prodotti sottolineano la corsa alla creazione di stack end-to-end. Cisco ha acquisito Splunk per unificare l'osservabilità e l'analisi della sicurezza. Fivetran ha acquistato Census per integrare i flussi di lavoro ETL e reverse-ETL in un'unica pipeline. Databricks ha acquisito una partecipazione in Omni per semplificare la BI sulla sua piattaforma Lakehouse. I provider stringono anche alleanze pluriennali, ad esempio ClickHouse con AWS, per co-progettare soluzioni ad alte prestazioni per i settori regolamentati. Queste azioni segnalano un consolidamento in corso, nonostante l'emergere di nuovi operatori.
Leader del settore dell'analisi aziendale
Oracle Corporation
IBM Corporation
SAP SE
Microsoft Corporation
Tibco Software Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Oracle ha introdotto un'esperienza di creazione nativa AI per Oracle AI Agent Studio all'interno di Oracle Fusion Cloud Applications. Questa release amplia le modalità con cui le aziende progettano e gestiscono i flussi di lavoro basati su agenti, collegati a casi d'uso operativi e analitici. Inoltre, rafforza il passaggio dalla business intelligence basata su dashboard all'analisi integrata e orientata all'azione all'interno delle applicazioni principali.
- Giugno 2026: SAP, Nokia e Microsoft hanno annunciato un accordo pluriennale per la migrazione del sistema ERP di Nokia utilizzando la metodologia RISE con SAP, ospitata su Microsoft Azure. Il programma dimostra il continuo consolidamento dei dati aziendali e delle funzionalità di analisi su cloud hyperscale per standardizzare la governance. Supporta inoltre gli sforzi volti ad accelerare la trasformazione aziendale abilitata dall'intelligenza artificiale.
- Giugno 2025: ClickHouse ha stipulato un accordo di collaborazione strategica quinquennale con AWS per integrare ClickHouse Cloud con i servizi AWS per l'analisi in tempo reale nei settori finanziario ed e-commerce. L'alleanza aggiunge opzioni di analisi gestite e ad alte prestazioni su infrastrutture hyperscale. Inoltre, aumenta la pressione competitiva sulle piattaforme dati esistenti che gestiscono carichi di lavoro sensibili alla latenza.
Ambito e metodologia
L'analisi aziendale si riferisce alle tecnologie, alle pratiche e alle competenze per l'esplorazione e l'indagine continua, passo dopo passo, delle prestazioni passate delle aziende per ottenere varie informazioni e guidare la strategia e la pianificazione aziendale di conseguenza. Le aziende utilizzano software di analisi aziendale per strumenti di reporting e analisi delle query, analisi avanzate e predittive, intelligence sulla posizione, analisi dei contenuti, piattaforme di data warehousing e gestione delle prestazioni aziendali.
Il mercato dell'analisi aziendale è segmentato per distribuzione (cloud, locale e ibrido), settore degli utenti finali (BFSI, sanità, produzione, vendita al dettaglio, IT e telecomunicazioni) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| On-Premise |
| Cloud |
| Descrittivo |
| Diagnosi |
| Predictive |
| Prescrittivo |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Sanità e scienze della vita |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Telecomunicazioni e IT |
| Governo e settore pubblico |
| Energia e Utilities |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per modello di distribuzione | On-Premise | ||
| Cloud | |||
| Per tipo di analisi | Descrittivo | ||
| Diagnosi | |||
| Predictive | |||
| Prescrittivo | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore degli utenti finali | Banca, servizi finanziari e assicurativi (BFSI) | ||
| Sanità e scienze della vita | |||
| Produzione | |||
| Vendita al dettaglio ed e-commerce | |||
| Telecomunicazioni e IT | |||
| Governo e settore pubblico | |||
| Energia e Utilities | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'analisi aziendale e le sue prospettive di crescita?
Il mercato dell'analisi aziendale valeva 98.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 149.47 miliardi di dollari entro il 2031, pari a un CAGR dell'8.62%.
Quale modello di distribuzione detiene la quota di mercato più ampia nell'analisi aziendale?
L'implementazione del cloud è in testa con una quota del 64.72% nel 2025 ed è anche il segmento in più rapida crescita con un CAGR del 10.18%.
Quale tipologia di analisi si prevede crescerà più rapidamente entro il 2031?
L'analisi predittiva registra il maggiore slancio, con un CAGR dell'8.74%, mentre le aziende passano da un reporting descrittivo ad analisi lungimiranti.
Perché la regione Asia-Pacifico è considerata il motore di crescita per l'analisi aziendale?
Le iniziative governative in materia di intelligenza artificiale, la rapida adozione del cloud e la forte espansione dell'economia digitale determinano un CAGR regionale del 10.12%, il più alto a livello mondiale.
Qual è il principale ostacolo che impedisce una più ampia adozione dell'analisi dei dati?
Una persistente carenza di talenti nei ruoli di analisi avanzata sottrae circa 1.8 punti percentuali al potenziale CAGR, ritardando i progetti e aumentando i costi.


