

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 31.61 miliardo di dollari |
| Dimensione del mercato (2031) | 51.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.15% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
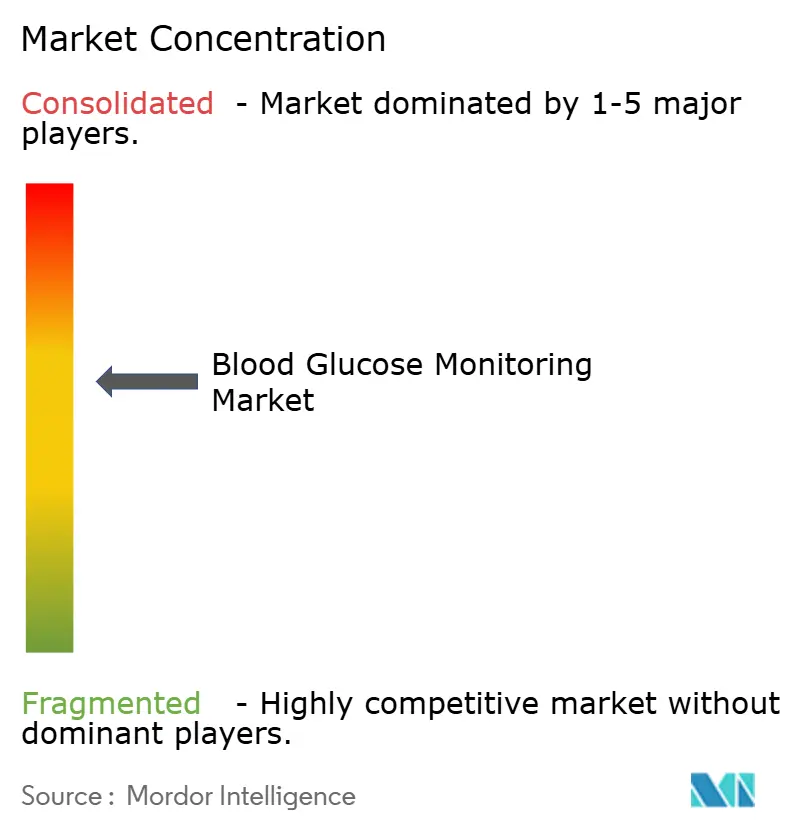
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del monitoraggio della glicemia di Mordor Intelligence
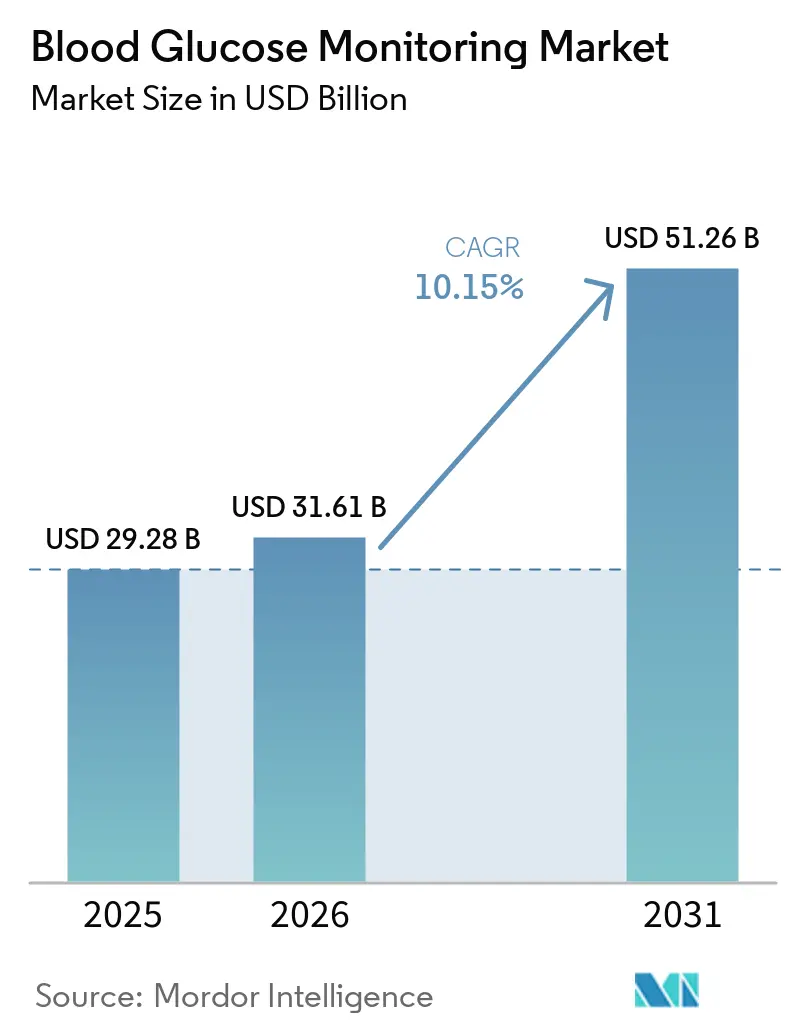
Si prevede che il mercato del monitoraggio della glicemia raggiungerà un valore di 29.28 miliardi di dollari nel 2025, 31.61 miliardi di dollari nel 2026 e 51.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.15% dal 2026 al 2031.
L'espansione del rimborso per il monitoraggio continuo della glicemia (CGM), la miniaturizzazione dei sensori indossabili e l'integrazione dei dati con le terapie digitali sostengono l'accelerazione dei ricavi, nonostante i materiali di consumo per l'automonitoraggio della glicemia (SMBG) subiscano una compressione dei prezzi. L'adozione del CGM sta crescendo più rapidamente in Nord America e nelle aree urbane dell'Asia-Pacifico, favorita dall'espansione della copertura Medicare del 2024 e dai programmi di screening nazionali in Cina che ampliano il bacino di pazienti diagnosticati. L'adozione dell'assistenza domiciliare trae vantaggio dai codici di monitoraggio remoto dei pazienti che monetizzano i dispositivi connessi e riducono le visite di follow-up. Nel frattempo, le piattaforme non invasive sono ancora in fase pre-commerciale, ma attraggono investimenti in ricerca e sviluppo sproporzionati perché i sensori calibrati in fabbrica promettono un monitoraggio senza intoppi una volta superati gli ostacoli normativi. L'intensità competitiva continua a crescere mentre Abbott, Dexcom e Medtronic integrano i dati sulla glicemia in motori di coaching comportamentale che si differenziano per informazioni fruibili piuttosto che per la mera accuratezza.
Punti chiave del rapporto
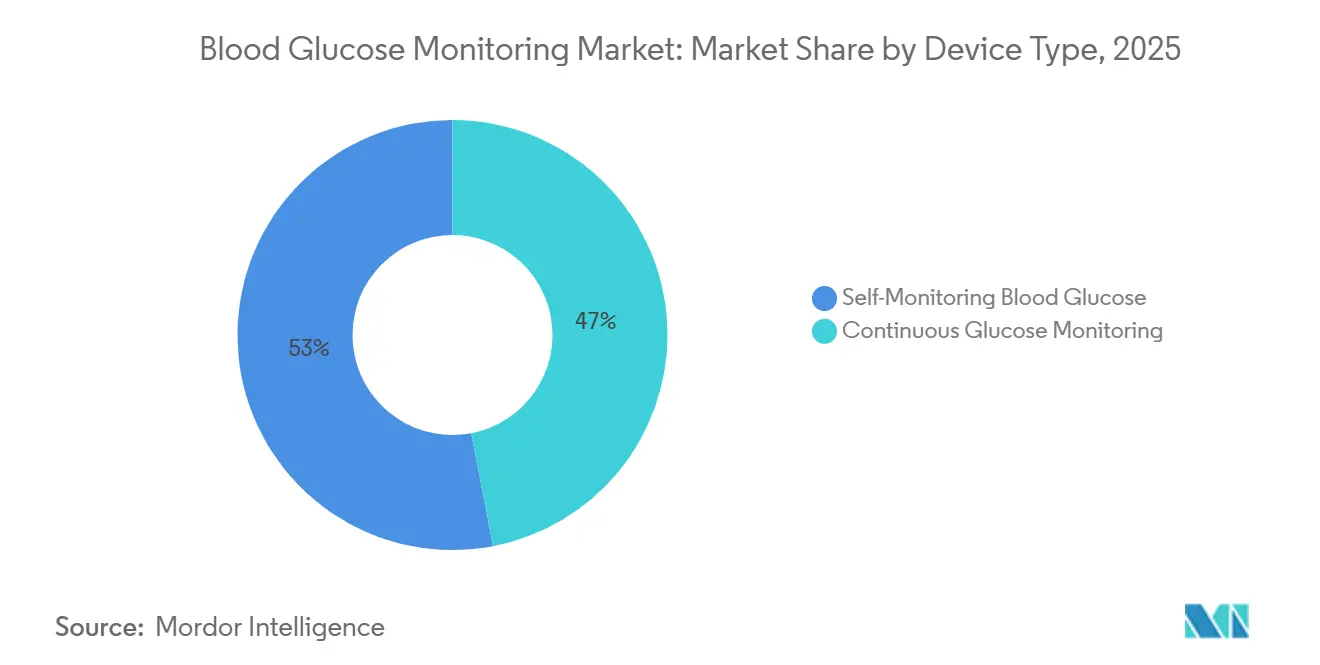
- Per dispositivo, SMBG ha mantenuto una quota di fatturato dell'53.01% nel 2025, mentre CGM si sta espandendo a un CAGR del 15.09% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 l'assistenza domiciliare deteneva il 59.10% della quota di mercato del monitoraggio della glicemia e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.21% fino al 2031.
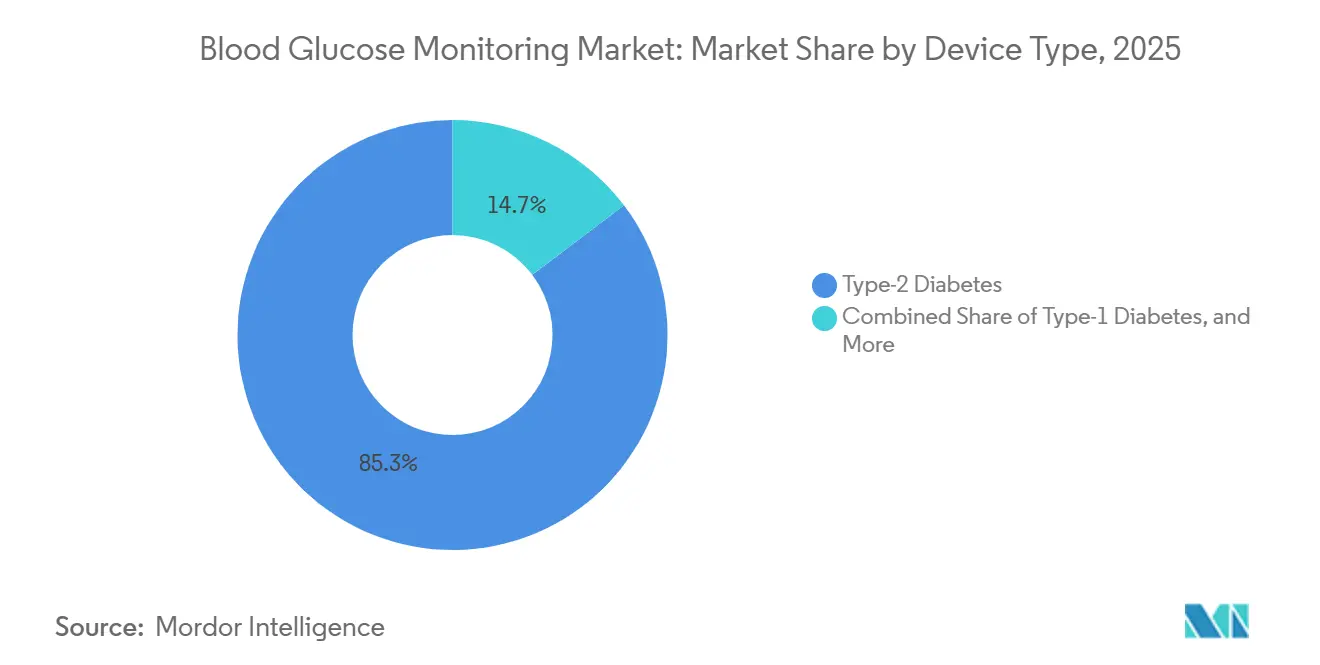
- Per tipologia di paziente, il diabete di tipo 2 ha rappresentato l'85.30% del fatturato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10.34% fino al 2031.
- Per canale di distribuzione, le farmacie al dettaglio detenevano il 54.93% del fatturato del 2025; le piattaforme online stanno accelerando con un CAGR dell'11.71%, poiché i modelli di vendita diretta al consumatore stanno soppiantando le farmacie.
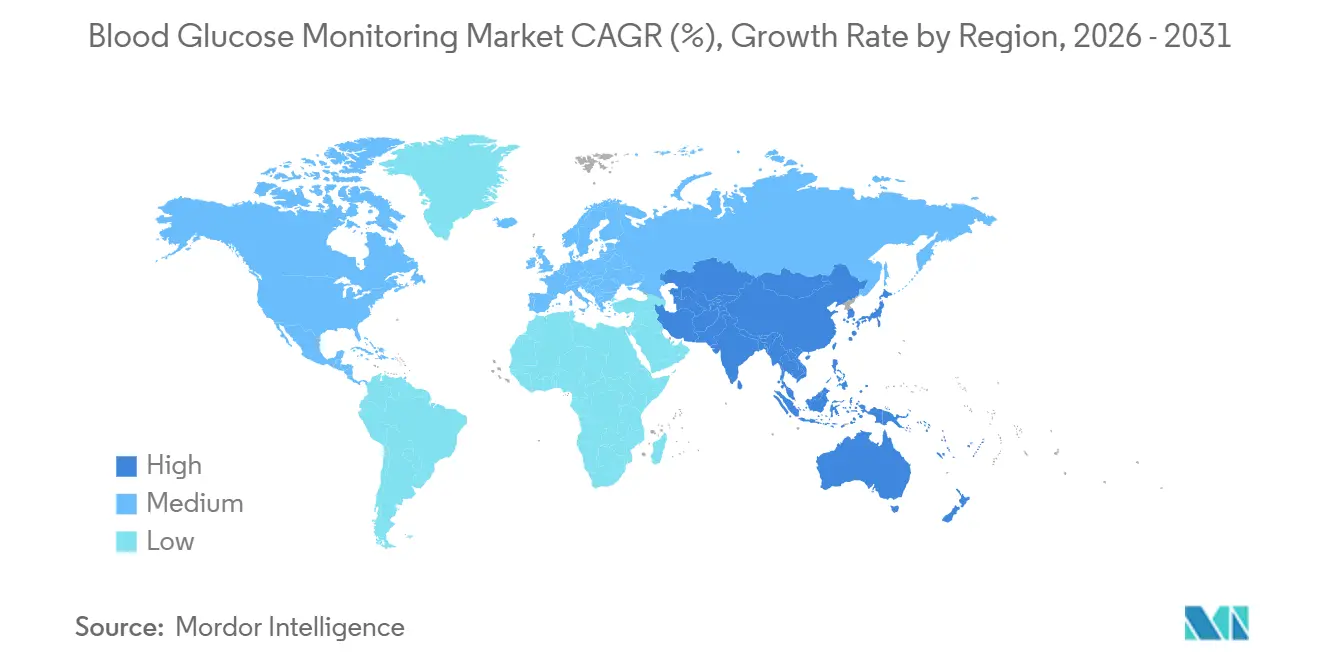
- In termini geografici, il Nord America ha registrato il 41.96% dei ricavi nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR del 8.77% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del monitoraggio della glicemia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare il passaggio dal monitoraggio SMBG intermittente al monitoraggio continuo e connesso del glucosio | + 2.1% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Rapida espansione della prevalenza del diabete e screening precoce nelle economie emergenti | + 1.8% | Cina, India, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Miniaturizzazione e innovazioni nei sensori indossabili migliorano la comodità dell'utente | + 1.5% | Centri globali di ricerca e sviluppo negli Stati Uniti e nell'UE | Medio termine (2-4 anni) |
| Integrazione dei dati del glucosio nella terapia digitale e nel monitoraggio remoto dei pazienti | + 1.3% | Stati Uniti, UE, Giappone, Australia | A breve termine (≤ 2 anni) |
| Collaborazioni strategiche tra aziende farmaceutiche, tecnologiche mediche e big-tech per piattaforme end-to-end | + 0.9% | Stati Uniti ed Europa | Medio termine (2-4 anni) |
| Allineamento multi-pagatore verso il rimborso basato sui risultati | + 0.8% | Stati Uniti, UE, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Accelerare il passaggio dal monitoraggio SMBG intermittente al monitoraggio continuo e connesso della glicemia
L'adozione del CGM sta accelerando perché l'avvio precoce riduce gli eventi di ipoglicemia a lungo termine e semplifica i protocolli di titolazione dell'insulina. Nel Regno Unito, le coorti pediatriche di diabete di tipo 1 hanno raggiunto un tasso di adozione del CGM del 95% entro 36 mesi dalla diagnosi entro il 2024, a dimostrazione di come le linee guida nazionali possano ridefinire lo standard di cura [1] Addala et al., “Continuous Glucose Monitoring Access in Young Children,” BMJ Open Diabetes Research & Care, bmj.com . L'integrazione diretta di Dexcom con Apple Watch nel 2024 elimina un ricevitore separato e fornisce avvisi in tempo reale a 100 milioni di utenti, integrando informazioni sul glucosio nelle routine quotidiane. La decisione di Medicare del 2024 di rimborsare il CGM per i pazienti con diabete di tipo 2 che utilizzano insulina ha ampliato la base di destinatari negli Stati Uniti di 3.5 milioni di beneficiari. Tuttavia, le aziende che già utilizzano le strisce reattive per la misurazione della glicemia (SMBG) si trovano ad affrontare la standardizzazione: le strisce generiche con prezzi inferiori a 0.20 dollari dominano ormai le gare d'appalto in Brasile e in India, erodendo i margini di profitto dei marchi più noti. Questa transizione premia quindi le aziende con portafogli di sensori e livelli di servizio basati sui dati, penalizzando al contempo quelle che si affidano esclusivamente alle strisce reattive tradizionali.
Rapida espansione della prevalenza del diabete e screening precoce nelle economie emergenti
Nel 2024, la prevalenza globale del diabete ha raggiunto 828 milioni di adulti, quadruplicando dal 1990 e lasciando 445 milioni di persone senza diagnosi. I 140 milioni di casi diagnosticati in Cina e i 101 milioni di pazienti in India stimolano lo screening a livello comunitario e creano domanda di soluzioni di monitoraggio accessibili [2] Commissione nazionale per la salute della Cina, "Prevenzione e controllo del diabete", nhc.gov.cn. Le linee guida del 2024 del Consiglio indiano per la ricerca medica raccomandano ora il test del glucosio per tutti gli adulti di età superiore ai 30 anni con un fattore di rischio metabolico, includendo milioni di persone nella popolazione monitorata. Gli stati del Consiglio di cooperazione del Golfo mostrano la più alta prevalenza al mondo, aggiustata per età, e stanno digitalizzando i registri per monitorare l'aderenza, rafforzando i volumi di CGM nonostante le fluttuazioni di bilancio legate al petrolio. Tuttavia, persistono lacune in termini di accessibilità economica: uno studio brasiliano di costo-efficacia ha rilevato che FreeStyle Libre ha ridotto l'ipoglicemia grave del 43%, ma è costato più della spesa sanitaria annuale pro capite in 18 dei 27 stati.
Miniaturizzazione e innovazioni nei sensori indossabili migliorano la comodità dell'utente
I transistor elettrochimici organici (OECT) e gli array di microaghi stanno riducendo l'ingombro dei sensori e prolungando la durata di utilizzo. I prototipi basati su OECT hanno fornito tempi di risposta inferiori a 5 secondi nel 2024, con elettrodi di dimensioni pari a un terzo di quelle degli attuali modelli enzimatici. Biolinq ha ottenuto un'esenzione dalla FDA per dispositivi sperimentali per studiare un microsensore intradermico di 180 giorni che promette un'usura sei volte superiore rispetto agli attuali CGM sottocutanei. La Società giapponese per il diabete ha creato codici di rimborso per i CGM a scansione intermittente nel 2024, segnalando il comfort dell'organo di regolamentazione con flussi di dati non continui per pazienti selezionati. Una piattaforma optoacustica a medio infrarosso ha raggiunto un'accuratezza di livello clinico senza penetrazione cutanea in uno studio su 200 pazienti nel 2024, ma la commercializzazione attende validazioni multicentriche più ampie. Questi progressi migliorano il comfort e la discrezione, ma frammentano anche gli standard con la proliferazione di algoritmi proprietari.
Integrazione dei dati glicemici nella terapia digitale e nel monitoraggio remoto dei pazienti
I dati CGM ora supportano il coaching comportamentale, l'automazione dell'insulina e l'analisi multi-biomarcatore. Dexcom ha investito 75 milioni di dollari in Oura per correlare le escursioni glicemiche con i parametri del sonno e dello stress rilevati dal dispositivo indossabile ad anello, con l'obiettivo di personalizzare gli stimoli sullo stile di vita. L'integrazione del calcolatore di insulina Hedia da parte di Glooko nel 2024 fornisce raccomandazioni di dosaggio basate sui trend del CGM, sull'assunzione di carboidrati e sull'attività fisica, andando così oltre i dashboard retrospettivi. Il MiniMed 780G di Medtronic regola l'insulina basale ogni cinque minuti e ha rappresentato una quota crescente del suo fatturato nel settore del diabete nel 2024, grazie all'approvazione da parte degli enti pagatori europei di sistemi ibridi a circuito chiuso. Le linee guida FDA aggiornate sulla sicurezza informatica nel 2024 obbligano i fornitori a correggere le vulnerabilità entro 30 giorni, elevando l'ostacolo alla conformità per i piccoli operatori. Nel frattempo, il CMS paga i medici per esaminare i dati CGM in base ai nuovi codici di monitoraggio remoto dei pazienti, garantendo la connettività permanente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Persistente divario di accessibilità economica per i dispositivi CGM nelle fasce a basso reddito | -1.2% | APAC, America Latina, Africa subsahariana | A lungo termine (≥ 4 anni) |
| Compressione competitiva dei prezzi nei materiali di consumo SMBG dovuta alla proliferazione di strisce generiche | -0.9% | Globale, acuto in APAC e America Latina | A breve termine (≤ 2 anni) |
| Problemi di interoperabilità e sicurezza informatica ostacolano lo scambio di dati tra dispositivi e app | -0.7% | Stati Uniti, UE, Giappone | Medio termine (2-4 anni) |
| Requisiti di prova rigorosi per sensori non invasivi calibrati in fabbrica | -0.6% | Stati Uniti, UE, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Persistente divario di accessibilità economica per i dispositivi CGM nei segmenti a basso reddito
I sistemi CGM costano in genere tra 1,200 e 3,000 dollari all'anno, ben al di sopra del reddito familiare medio in India, Brasile e gran parte dell'Africa. Il Sistema Sanitario Unificato brasiliano paga solo le strisce reattive, lasciando l'adozione di Libre alle élite private, nonostante una riduzione del 43% delle ipoglicemie gravi dimostrata in uno studio del 2023. Gli ospedali pubblici indiani hanno sensori in meno del 2% delle strutture, limitandone l'accesso nonostante le linee guida ICMR aggiornate che approvano il CGM per i pazienti ad alto rischio. La Cina limita il rimborso al 50% e l'adozione nelle zone rurali è in ritardo rispetto ai centri urbani. Abbott ha introdotto in India un Libre da 10 giorni a un costo inferiore di 30 dollari nel 2024, ma la domanda rimane concentrata nelle cliniche private metropolitane. Queste economie sostengono la domanda di strisce reattive per SMBG a un prezzo inferiore a 0.30 dollari e costringono molti pazienti a sottoporsi a prelievi dal dito.
Compressione dei prezzi competitivi nei materiali di consumo SMBG dovuta alla proliferazione di strisce generiche
I produttori di strisce reattive generiche in Cina e India hanno abbassato i prezzi al dettaglio al di sotto di 0.20 dollari, erodendo i margini di Roche e LifeScan e costringendo gli operatori storici ad aggiungere valore attraverso pacchetti di coaching digitale. I dati sugli acquisti in Brasile mostrano un volume di farmaci generici del 68% nel 2024, evidenziando l'acquisto basato sul prezzo da parte dei comuni in difficoltà economiche. In Africa e nel Sud-est asiatico, il 90% delle forniture per il diabete è ancora pagato di tasca propria, quindi il prezzo unitario determina la scelta del marchio. Alcuni farmaci generici eludono la certificazione ISO 15197:2013, aggravando il divario di prezzo. La conseguente compressione consolida una struttura a due livelli: SMBG a basso costo per le popolazioni che pagano in contanti e CGM premium per le fasce di popolazione assicurate.
Analisi del segmento
Per dispositivo: i sensori CGM catturano l'innovazione Premium
Nel 2025, l'automonitoraggio della glicemia (SMBG) rappresentava l'53.01% del mercato del monitoraggio della glicemia, con una base installata di oltre 200 milioni di utenti di glucometri. Tuttavia, il CGM promuove la creazione di valore: i sensori FreeStyle Libre 3 vengono venduti al dettaglio a 70 dollari al giorno negli Stati Uniti e il Dexcom G7 si integra direttamente con Apple Watch, giustificando prezzi più elevati grazie alle sinergie di ecosistema. La proprietà intellettuale si concentra ora su algoritmi, adesivi ed elettronica miniaturizzata, anziché sulla chimica delle strisce reattive, con un ulteriore spostamento dei budget di ricerca e sviluppo verso il CGM.
Il CAGR previsto del 15.09% da CGM aumenta ogni anno la sua quota di mercato nel monitoraggio della glicemia, mentre i ricavi degli SMBG si appiattiscono sotto la pressione dei dispositivi generici. I trasmettitori stanno scomparendo poiché i display degli smartphone ne assorbono la funzione, riducendo i costi hardware e aumentando al contempo l'app-sticky. I loop integrati con pompa e CGM, come il MiniMed 780G di Medtronic, automatizzano la somministrazione di insulina ogni cinque minuti e ampliano la distanza clinica dalla titolazione tramite puntura del dito. I prototipi non invasivi pre-commerciali ottengono finanziamenti da venture capital, ma devono affrontare tempistiche incerte per sostituire gli operatori storici invasivi, trincerati dietro rigidi vincoli di rimborso.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: l'adozione dell'assistenza domiciliare supera la crescita istituzionale
Nel 2025, ospedali e cliniche detenevano una quota di fatturato del 31.45% grazie agli obblighi di test point-of-care, ma l'assistenza domiciliare deteneva una quota di fatturato del 59.10% e registrerà un CAGR dell'11.21% fino al 2031, grazie all'accelerazione della diffusione dei dispositivi connessi dovuta alle normative sul monitoraggio remoto. Questo cambiamento incrementa la quota di mercato del monitoraggio della glicemia per i marchi e le piattaforme orientati al consumatore che offrono servizi di logistica, onboarding e coaching virtuale.
I sistemi ibridi a circuito chiuso distribuiti dal Servizio Sanitario Nazionale del Regno Unito stanno riducendo le visite ambulatoriali, rafforzando il cambiamento comportamentale verso la gestione domiciliare. I laboratori diagnostici perdono rilevanza poiché il CGM rende meno critici i prelievi trimestrali di A1c. I centri sanitari comunitari cinesi e le normative sulla telemedicina indiana decentralizzano ulteriormente il monitoraggio, favorendo i fornitori con capacità logistica diretta al consumatore e dashboard cloud.
Per tipo di paziente: la dominanza di tipo 2 maschera l'innovazione di tipo 1
Il diabete di tipo 2 ha generato il 85.30% del fatturato del 2025, ma comporta una spesa pro capite inferiore; molti utenti optano per il CGM intermittente o continuano a utilizzare le strisce reattive, riducendo il fatturato pro capite. Le coorti di diabete di tipo 1, sebbene più piccole, guidano l'innovazione dei sensori e i prezzi più elevati, poiché i sistemi ibridi a circuito chiuso stanno diventando standard nelle popolazioni pediatriche.
La decisione di Medicare del 2024 ha raddoppiato il pool di CGM indirizzabili per pazienti di tipo 2, ma i produttori continueranno a fare affidamento sui pazienti di tipo 1 per l'adozione precoce di soluzioni impiantabili e a circuito chiuso. Il diabete gestazionale, pur essendo una nicchia, sta ottenendo supporto per i CGM dopo che uno studio del 2024 su Lancet ha mostrato il 29% in meno di eventi di ipoglicemia neonatale rispetto all'automonitoraggio della glicemia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme online sconvolgono le reti farmaceutiche tradizionali
Le vendite istituzionali hanno rappresentato il 58.13% del fatturato nel 2025, ma i canali online stanno crescendo a un CAGR del 17.51%, poiché i produttori stanno conquistando i margini di profitto al dettaglio. Dexcom vende il suo Stelo da banco esclusivamente online, mentre Abbott India offre consegne in abbonamento che garantiscono la continuità del sensore.
Le farmacie rispondono raggruppando i servizi di coaching o accettando l'erosione dei margini, e alcuni enti pagatori indirizzano i pazienti verso l'e-commerce per ridurre i costi di acquisizione. Nei mercati con una penetrazione di Internet limitata o con problemi di contraffazione, i punti vendita al dettaglio rimangono fondamentali, sostenendo un mix di canali ibrido.
Analisi geografica
Mercato del monitoraggio della glicemia del Nord America
Il Nord America ha mantenuto il 41.96% del fatturato globale nel 2025, grazie all'espansione del CGM di Medicare e all'elevata penetrazione delle assicurazioni private. L'adozione negli Stati Uniti si sta avvicinando alla saturazione nelle coorti di pazienti con diabete di tipo 1, quindi la crescita incrementale dipende da una più ampia copertura per il diabete di tipo 2 e dai programmi di benessere dei datori di lavoro. Il Canada ha aggiunto Libre per tutti i pazienti con diabete di tipo 1 nel 2024, incrementando il volume dei sensori in Ontario, Alberta e British Columbia. La prevalenza del 16% tra gli adulti in Messico presenta una portata significativa, ma l'accessibilità economica limita il CGM alle cliniche private urbane.
Mercato del monitoraggio della glicemia nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.75%, trainato dai 140 milioni di casi diagnosticati in Cina e dai crescenti progetti pilota di rimborso in India. Il rimborso cinese copre solo la metà del costo del sensore, limitando la penetrazione rurale ma stimolando la crescita urbana. Il Giappone ha formalizzato i codici CGM a scansione intermittente nel 2024, innescando una rapida adozione tra i pazienti anziani con diabete di tipo 2. Il Pharmaceutical Benefits Scheme australiano ora sovvenziona i CGM per i regimi intensivi per il diabete di tipo 2, riducendo i giorni di degenza del 30%.
Mercato del monitoraggio della glicemia in Europa, Medio Oriente e America Latina
L'Europa mostra una penetrazione matura, ma continua a espandersi, poiché la Germania finanzia il CGM per i casi di diabete di tipo 2 ad alta intensità di insulina e il Regno Unito impone sistemi ibridi a ciclo chiuso. La prevalenza in Medio Oriente è la più alta a livello globale; il registro digitale dell'Arabia Saudita mira a migliorare l'aderenza e a registrare gli esiti. L'America Latina deve affrontare ostacoli di accessibilità economica: il Brasile acquista strisce reattive generiche a 0.18 dollari e la penetrazione del CGM rimane inferiore al 5% al di fuori degli ospedali urbani privati.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Abbott, Dexcom e Medtronic dominano il mercato del CGM, mentre l'automonitoraggio della glicemia rimane frammentato tra i produttori di strisce reattive generiche asiatiche. La base installata di FreeStyle Libre ha superato i 5 milioni entro il 2024, supportata dalla calibrazione in fabbrica e dalla logistica diretta al consumatore. Dexcom basa la sua differenziazione su avvisi in tempo reale e analisi della glicemia durante il sonno tramite la sua partnership con Oura. Il MiniMed 780G di Medtronic beneficia di approvazioni normative come l'implementazione del sistema ibrido a circuito chiuso del NHS, consolidando la leadership nel settore del CGM con pompa.
Roche e LifeScan combattono la mercificazione delle strisce con pacchetti di coaching digitale, ma i prezzi dei generici sono inferiori del 30-40% rispetto alle offerte di marca [3] Roche, “Half-Year Report 2024,” roche.com . Le innovazioni in aree inesplorate includono microsensori impiantabili: la sonda da 180 giorni di Biolinq è in fase di sperimentazione clinica cruciale, mentre Eversense di Senseonics cerca un rimborso più ampio. Le grandi aziende tecnologiche aumentano la pressione competitiva; l'integrazione di HealthKit di Apple garantisce un'esperienza utente senza interruzioni, intensificando i rischi di dipendenza per i fornitori di app più piccoli. Le norme sulla sicurezza informatica della FDA favoriscono le aziende consolidate con risorse adeguate che possono documentare le distinte base del software e implementare rapidamente le patch.
Leader del settore del monitoraggio della glicemia
PLC Medtronic
Dexcom Inc.
Life Scan Inc.
Abbott Laboratories (Cura del diabete)
F. Hoffmann-La Roche SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: i ricercatori dell'IIT di Madras brevettano un dispositivo di monitoraggio del glucosio minimamente invasivo e conveniente, pensato per essere accessibile a lungo termine alle popolazioni a basso reddito.
- Settembre 2025: Roche ha ricevuto il marchio CE per il monitoraggio continuo del glucosio Accu-Chek SmartGuide e l'integrazione dell'app mySugr, offrendo una gestione unificata del diabete.
Ambito e metodologia
I dispositivi per il monitoraggio della glicemia vengono utilizzati per diagnosticare condizioni sia iperglicemiche che ipoglicemiche nei pazienti diabetici. Il rapporto copre le dinamiche e la crescita del mercato Dispositivi di monitoraggio della glicemia. Il mercato è segmentato per dispositivo (automonitoraggio della glicemia (dispositivi per glucometro, strisce reattive e lancette) e monitoraggio continuo del glucosio (sensori e beni durevoli (ricevitori e trasmettitori)), utente finale (uso ospedaliero/clinico e uso domestico/personale) , indicatori (popolazione con diabete di tipo 1 e popolazione con diabete di tipo 2) e per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina). Il rapporto offre il valore (in USD) e il volume ( in unità) per i segmenti di cui sopra.
Per dispositivo
| Automonitoraggio della glicemia | Glucometri |
| Strisce reattive | |
| Lancette e pungidito | |
| Monitoraggio continuo del glucosio | Sensori |
| Trasmettitori e ricevitori |
Per utente finale
| Ospedali e cliniche |
| Impostazioni per l'assistenza domiciliare |
| Laboratori diagnostici |
Per tipo di paziente
| Diabete di tipo 1 |
| Diabete di tipo 2 |
| Tipi gestazionali e altri |
Per canale di distribuzione
| Vendite istituzionali |
| Farmacie al dettaglio |
| Vendite online |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per dispositivo | Automonitoraggio della glicemia | Glucometri |
| Strisce reattive | ||
| Lancette e pungidito | ||
| Monitoraggio continuo del glucosio | Sensori | |
| Trasmettitori e ricevitori | ||
| Per utente finale | Ospedali e cliniche | |
| Impostazioni per l'assistenza domiciliare | ||
| Laboratori diagnostici | ||
| Per tipo di paziente | Diabete di tipo 1 | |
| Diabete di tipo 2 | ||
| Tipi gestazionali e altri | ||
| Per canale di distribuzione | Vendite istituzionali | |
| Farmacie al dettaglio | ||
| Vendite online | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del monitoraggio della glicemia nel 2026 e qual è il suo CAGR fino al 2031?
Il mercato del monitoraggio della glicemia nel sangue ha raggiunto i 31.61 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 10.15%, raggiungendo i 51.26 miliardi di dollari entro il 2031.
Quale categoria di dispositivi si sta espandendo più rapidamente?
Il monitoraggio continuo del glucosio sta crescendo a un CAGR del 15.09%, superando l'SMBG, con l'ampliamento dei rimborsi e il calo dei prezzi dei sensori.
Quale quota detengono ospedali e cliniche rispetto all'assistenza domiciliare?
Nel 2025, ospedali e cliniche hanno rappresentato il 31.45% del fatturato, mentre l'assistenza domiciliare ha detenuto una quota di mercato del 59.10%, registrando una crescita annua composta (CAGR) dell'11.21% grazie ai codici per il monitoraggio remoto.
Quale regione offre il potenziale di crescita più elevato?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.75% entro il 2031, trainato dai cambiamenti politici in Cina, India, Giappone e Australia.
In che modo i pagatori influenzano l'adozione del CGM?
Medicare e le compagnie assicurative private stanno legando il pagamento ai risultati clinici, approvando automaticamente il CGM per i pazienti ad alto rischio ed espandendo la copertura per le coorti di pazienti di tipo 2 che utilizzano insulina.
Quali innovazioni potrebbero rimodellare il monitoraggio nei prossimi cinque anni?
Sensori impiantabili da 180 giorni e piattaforme ottiche non invasive sono in fase avanzata di sperimentazione e potrebbero ridurre l'usura e l'affaticamento ed eliminare le punture dal dito una volta ottenute le approvazioni normative.


