

Dimensioni e quota del mercato delle tende
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
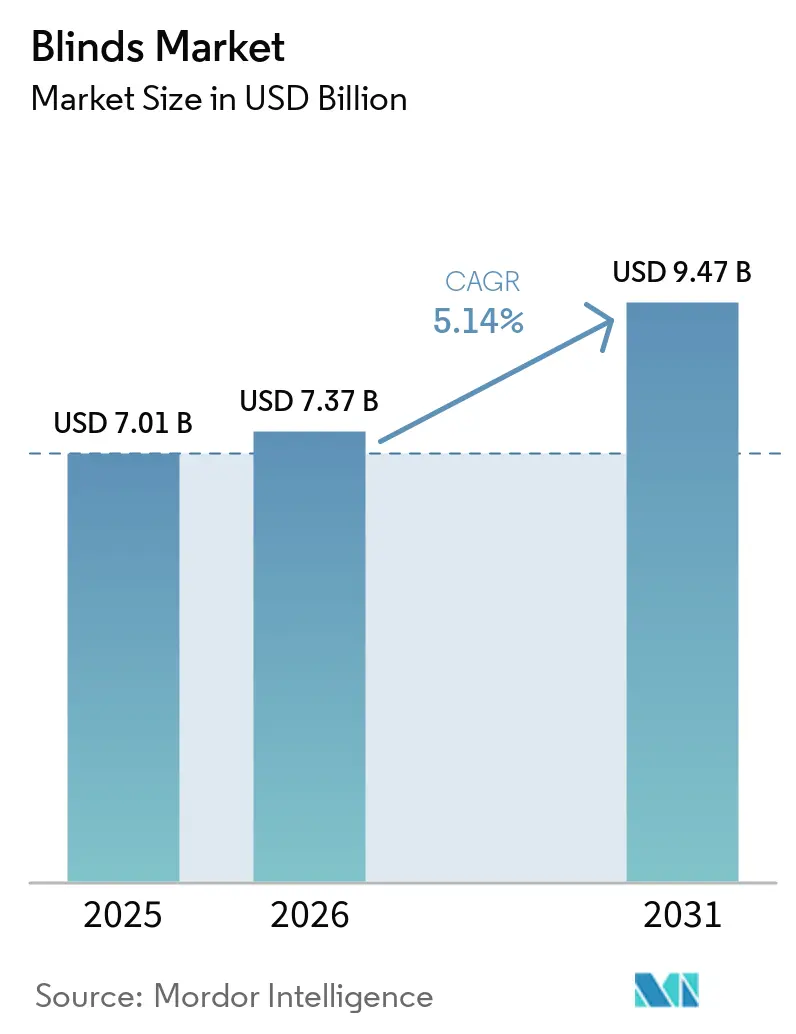
| Dimensione del mercato (2026) | 7.37 miliardo di dollari |
| Dimensione del mercato (2031) | 9.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle tende da sole di Mordor Intelligence
Il mercato globale delle tende ha raggiunto un valore di 7.01 miliardi di dollari nel 2025 e si prevede che crescerà da 7.37 miliardi di dollari nel 2026 a 9.47 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.14% durante il periodo di previsione (2026-2031). Le normative sull'efficienza energetica contenute nello standard ASHRAE 90.1-2022 e nei codici statali come il California Title 24 stanno orientando le specifiche verso soluzioni motorizzate e dotate di sensori. Le ristrutturazioni post-pandemia hanno rilanciato la domanda residenziale e gli sviluppatori immobiliari commerciali stanno adottando sistemi di schermatura compatibili con l'illuminazione circadiana per conformarsi ai requisiti WELL e LEED. Le fluttuazioni dei prezzi di materie prime come alluminio, legno e PVC creano sfide in termini di gestione dei costi, ma al contempo accelerano l'innovazione nei materiali riciclati e di origine biologica. Le piattaforme per la casa intelligente, la connettività IoT e le certificazioni per il benessere ampliano il mercato delle tende indirizzabili ben oltre i tradizionali cicli di sostituzione.
Punti chiave del rapporto
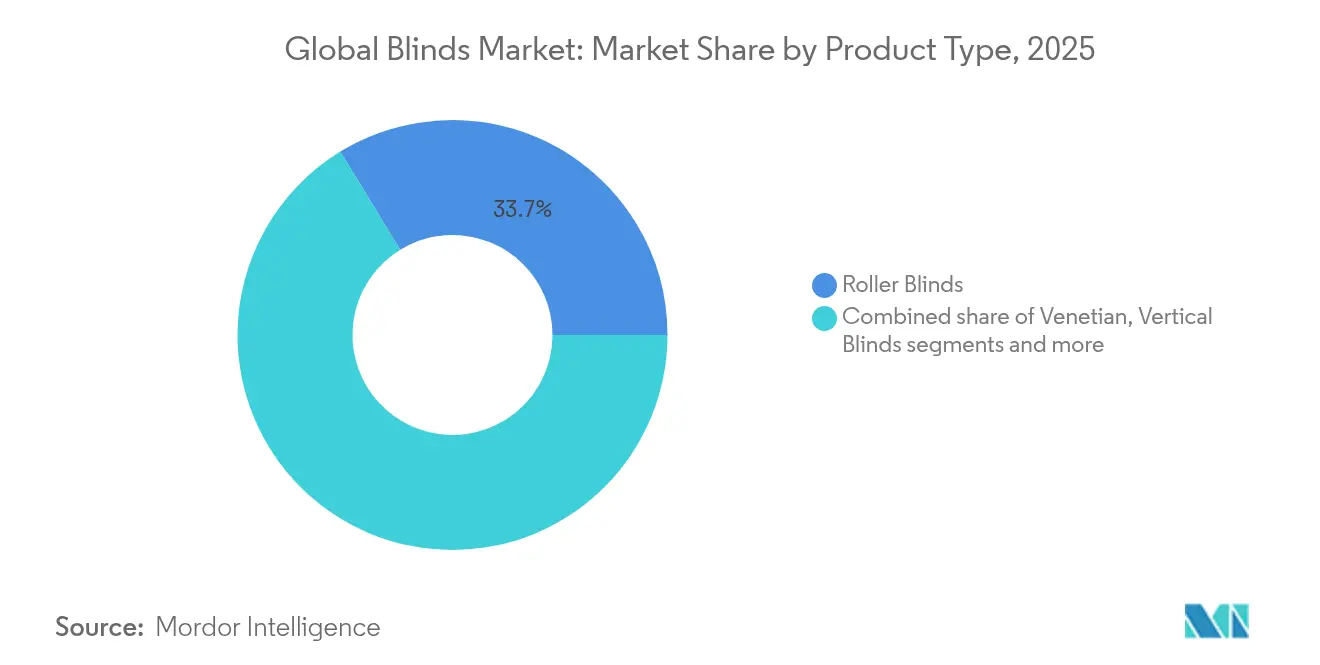
- Per tipologia di prodotto, le tende a rullo hanno dominato il mercato delle tende con il 33.74% nel 2025, mentre si prevede che le tende intelligenti registreranno un CAGR del 7.39% entro il 2031.
- In base alla modalità di funzionamento, i sistemi manuali rappresentavano il 70.42% delle dimensioni del mercato delle tende nel 2025, mentre i modelli motorizzati sono destinati a crescere a un CAGR dell'8.65% entro il 2031.
- In base al materiale, il tessuto ha rappresentato il 36.78% delle dimensioni del mercato delle tende nel 2025; il bambù e altre fibre naturali hanno registrato l'aumento più rapido, con un'espansione del 6.55% annuo nel periodo 2026-2031.
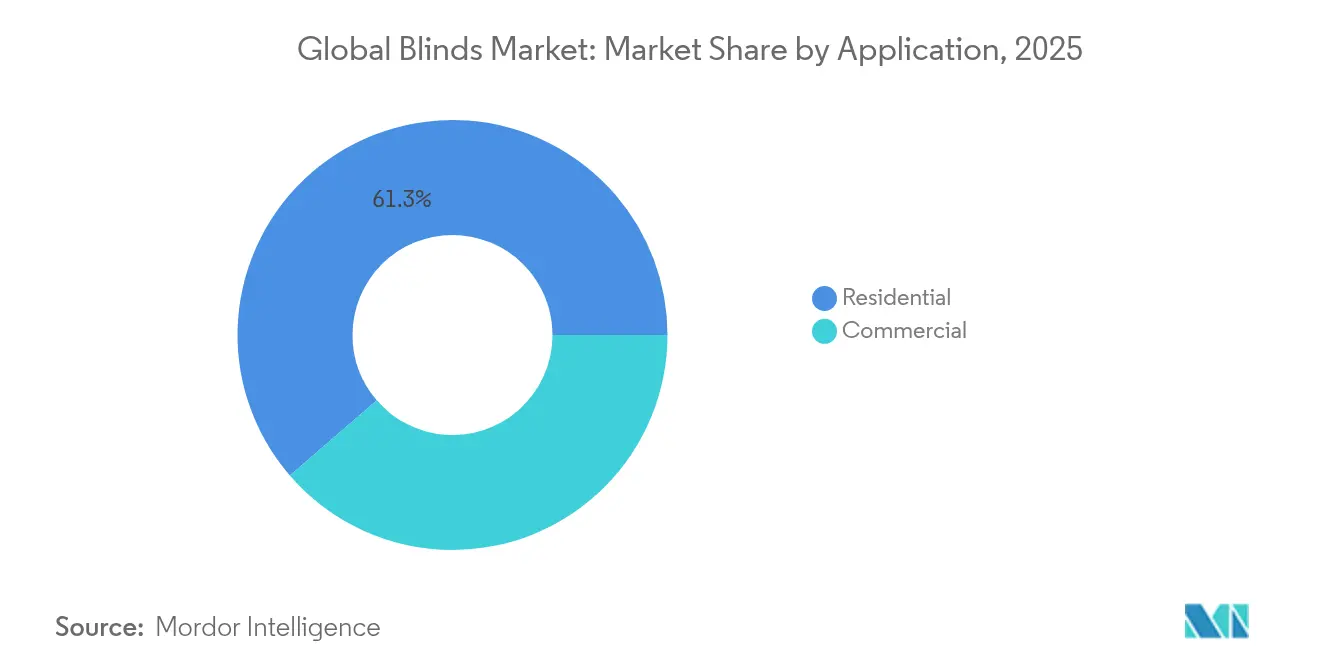
- Per applicazione, il segmento residenziale ha catturato il 61.34% del fatturato del mercato delle tende nel 2025, mentre si prevede che l'uso commerciale aumenterà a un CAGR del 5.81% entro il 2031.
- Per canale di distribuzione, la vendita al dettaglio offline ha mantenuto il 69.22% del fatturato del mercato dei prodotti per non vedenti nel 2025, tuttavia le vendite online stanno crescendo a un tasso annuo composto del 7.08% fino al 2031.
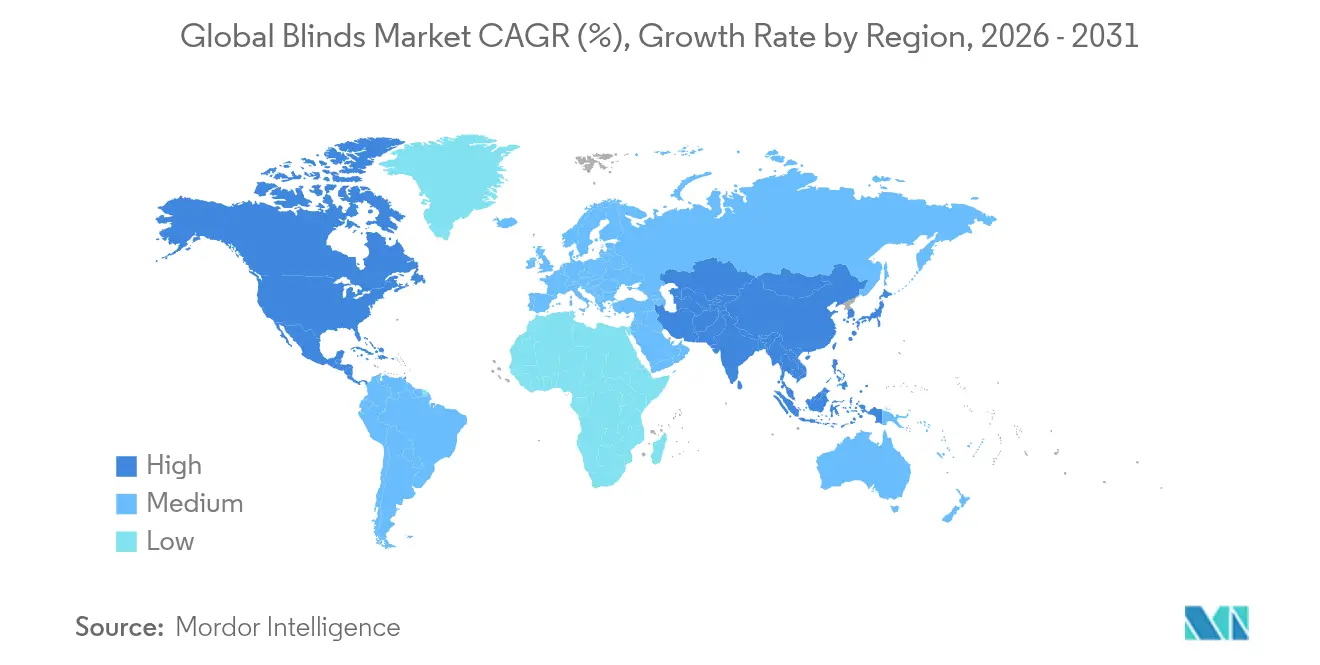
- In termini geografici, il Nord America ha mantenuto il 31.72% del fatturato del mercato delle tende nel 2025, mentre l'area Asia-Pacifico sta avanzando a un CAGR del 6.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle tende
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di smart home e IoT | + 1.2% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Codici e certificazioni edilizie per l'efficienza energetica | + 0.8% | Nord America ed Europa, estendendosi all'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Impennata di ristrutturazioni residenziali post-pandemia | + 0.6% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Espansione immobiliare commerciale e standard di abbagliamento | + 0.5% | Centri urbani globali, forte pipeline APAC | Medio termine (2-4 anni) |
| Sconti assicurativi per tende automatiche tagliafuoco | + 0.3% | Settori commerciali del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Integrazione dell'illuminazione circadiana negli uffici dedicati al benessere | + 0.4% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di Smart Home e IoT
Le tende smart-ready ora si collegano in modo nativo ad assistenti vocali e hub multiprotocollo, trasformando l'ombreggiatura in un nodo standard nelle reti domestiche o degli edifici. I fornitori integrano sensori di luminanza basati su HDR e algoritmi predittivi che tracciano la posizione del sole e la presenza di persone, riducendo così fino alla metà il consumo energetico per l'illuminazione e aumentando al contempo il comfort visivo. Le linee guida nazionali per gli appalti per le strutture federali negli Stati Uniti prevedono controlli automatici delle tende che mantengono l'autonomia in base alla luce naturale, accelerando le specifiche negli edifici pubblici. I modelli di abbonamento per la diagnostica remota e gli aggiornamenti del firmware creano flussi di entrate ricorrenti che orientano il settore verso un'economia orientata ai servizi. Questo cambiamento rafforza le aspettative dei consumatori che ogni tendaggio per finestre sarà prima o poi controllato tramite app.
Codici edilizi per l'efficienza energetica e certificazioni verdi
Il Titolo 24 della California e l'International Energy Conservation Code alzano l'asticella per i coefficienti di guadagno solare-termico e i fattori U, spingendo di fatto gli architetti verso schermature dinamiche abbinate a vetri a bassa emissività. ASHRAE 90.1-2022 amplia il suo ambito per includere le energie rinnovabili in loco, il che amplifica il vantaggio derivante dalla raccolta della luce diurna dal lato della domanda [1] ASHRAE Standing Standards Project Committee, “ANSI/ASHRAE/IES Standard 90.1-2022 – Energy Standard for Buildings Except Low-Rise Residential Buildings,” ashrae.org . Gli edifici che perseguono LEED v4 o WELL v2 ottengono più punti quando le tende automatizzate sono integrate con i controlli della luce diurna, conferendo ai prodotti premium un chiaro vantaggio in termini di conformità. Con l'inasprirsi dei codici, sta emergendo una struttura di prezzi a due livelli: tende manuali di base per semplici interventi di ristrutturazione e sistemi motorizzati ad alto margine che superano le soglie minime di prestazione. I produttori che documentano risparmi energetici misurabili ottengono lo status di fornitore preferenziale nei grandi progetti pubblici.
Standard di espansione immobiliare commerciale e controllo dell'abbagliamento
La domanda di uffici certificati WELL sta stimolando l'adozione di soluzioni avanzate che migliorano la riduzione dell'abbagliamento e garantiscono una distribuzione uniforme della luce naturale. I progettisti stanno scegliendo sempre più tende a rullo basate su algoritmi, progettate con angoli di taglio specifici per le facciate, per soddisfare questi requisiti. La regione Asia-Pacifico continua a registrare una crescita significativa degli spazi per uffici di Grado A, con milioni di metri quadrati aggiunti ogni anno, mentre gli inquilini multinazionali stanno integrando gli standard di benessere del Nord America e dell'Europa nelle loro attività. Negli Stati Uniti, le normative federali che impongono l'uso di tende a protezione della vista nei nuovi edifici governativi stanno influenzando le pratiche del settore in generale. Questo cambiamento normativo sta creando opportunità per i fornitori in grado di dimostrare l'efficacia dei prodotti attraverso studi sulle prestazioni post-occupazione. I fornitori che convalidano con successo le loro soluzioni stanno acquisendo un vantaggio competitivo e si assicurano clienti fidelizzati in questo mercato in continua evoluzione.
Sconti assicurativi legati alle tende automatiche ignifughe
La certificazione NFPA 701 è sempre più spesso inclusa nei contratti di locazione di ospedali e hotel multipiano [2] NFPA, “NFPA 701: Standard Methods of Fire Tests for Flame Propagation of Textiles and Films,” nfpa.org . Le compagnie assicurative offrono riduzioni dei premi ai proprietari di edifici che installano tende motorizzate che reagiscono agli allarmi antincendio ritraendosi o chiudendosi automaticamente, limitando la propagazione del fumo e migliorando la visibilità delle vie di fuga. Poiché i test di conformità richiedono laboratori specializzati, la barriera scoraggia le importazioni a basso costo e protegge il valore dei marchi riconosciuti. Con il rafforzamento delle direttive sulla sicurezza antincendio da parte delle autorità UE e statunitensi, la domanda si sposta verso tessuti e rivestimenti con prestazioni ignifughe documentate. L'integrazione con i sistemi di illuminazione e allarme di emergenza sblocca ulteriori funzionalità IoT, elevando le schermature da semplice arredo a dispositivo di sicurezza vitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tende e drappeggi sostitutivi a basso costo | -0.7% | Mercati globali, in particolare sensibili al prezzo | A breve termine (≤ 2 anni) |
| Prezzi volatili di alluminio, legno e PVC | -0.5% | Regioni manifatturiere globali | Medio termine (2-4 anni) |
| Ostacoli alle interferenze RF per i motori retrofit | -0.3% | Nord America ed Europa | Medio termine (2-4 anni) |
| Esame dei plastificanti del PVC nelle tende in vinile | -0.4% | Inizialmente Europa, allargandosi in tutto il mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tende e drappeggi sostitutivi a basso costo
Le tende prefabbricate dominano il mercato degli alloggi in affitto e dei mercati emergenti, dove le considerazioni di budget spesso prevalgono sull'automazione. Dal 2017 al 2021, le importazioni europee di tende sono aumentate da 1.66 miliardi di dollari a 1.97 miliardi di dollari, sottolineando il fascino duraturo delle alternative tessili che fondono perfettamente arredamento e privacy [3] CBI Ministero degli Affari Esteri, "Potenziale del mercato europeo per le coperture per finestre - Aggiornamento 2023", cbi.eu. Queste tende offrono una soluzione economica per famiglie e aziende alla ricerca di soluzioni per finestre funzionali ma esteticamente gradevoli. Le tende in fibra naturale rispecchiano le tendenze ecocompatibili e hanno un prezzo inferiore rispetto alle tende motorizzate e ai relativi sistemi di controllo. Inoltre, la loro semplice installazione le rende adatte sia agli alloggi per brevi periodi che agli appassionati del fai-da-te, rendendole una scelta preferenziale in questi segmenti. In risposta a questa sfida, i produttori di tende hanno iniziato a offrire pacchetti che includono servizi di installazione e copertura di garanzia, un vantaggio competitivo che attualmente manca alle tende tradizionali. Questa mossa strategica mira ad attrarre i consumatori che privilegiano la comodità e il valore a lungo termine rispetto al risparmio iniziale.
Prezzi volatili degli input di alluminio, legno e PVC
Nello stesso trimestre, i prezzi delle bobine di alluminio, fortemente influenzati dai costi energetici, hanno mostrato una volatilità superiore al 20%, complicando le negoziazioni contrattuali per i progetti di edilizia commerciale. Il prezzo degli input di PVC, direttamente collegato ai derivati del petrolio, rimane altamente suscettibile alle interruzioni della catena di approvvigionamento, con un impatto significativo sui costi di estrusione dei profili veneziani. I produttori stanno mitigando questi rischi adottando strategie di doppio approvvigionamento e integrando materiali riciclati nei processi produttivi. Tuttavia, la persistente volatilità dei prezzi ha portato a investimenti di capitale differiti in nuove linee di produzione, ostacolando l'espansione della capacità. Gli utenti finali, in risposta a queste incertezze, richiedono sempre più accordi a prezzo fisso per gestire la prevedibilità dei costi. Questo cambiamento ha prolungato i cicli di gara, aggiungendo complessità e lunghezza al processo di approvvigionamento.
Analisi del segmento
Per tipo di prodotto: l'innovazione intelligente accelera le categorie tradizionali
Nel 2025, le tende a rullo rappresentavano il 33.74% del fatturato, grazie al minimo ingombro e alla compatibilità con ampie facciate vetrate. Grazie a motori silenziosi e sensori adattivi, coniugano estetica e prestazioni avanzate, ampliando il loro appeal sia negli uffici che nelle abitazioni di fascia media. Le tende smart, pur rappresentando oggi una base di mercato più piccola, registrano un tasso di crescita annuo composto (CAGR) del 7.39% e mostrano la più rapida diffusione tra gli utenti esperti di tecnologia che apprezzano il controllo tramite app e le routine automatizzate. Studi sul campo rivelano che i modelli di tende a rullo dinamiche riducono del 50% il consumo di energia elettrica per l'illuminazione, mantenendo al contempo una luminosità confortevole per il 90% delle ore di utilizzo, consentendo così di ottenere gli incentivi offerti dalle compagnie elettriche per la riduzione dei picchi di consumo. La convergenza dei controller basati sull'intelligenza artificiale con i tessuti tradizionali sfuma i confini tra i prodotti e eleva il mercato delle tende al di là della semplice categoria di prodotto.
I formati veneziani e verticali continuano a dominare gli uffici open space che richiedono un controllo dell'abbagliamento specifico per ogni angolo e la conservazione della vista verso l'esterno. Le tende a pacchetto prosperano negli interni residenziali di lusso, dove i tessuti a strati creano profondità decorativa senza compromettere l'ombreggiatura funzionale. Le varianti cellulari plissettate offrono miglioramenti tangibili in termini di isolamento, integrando gli incentivi governativi per gli interventi di adeguamento termico. I binari a pannello occupano una nicchia nelle hall degli hotel e nelle pareti divisorie per conferenze, eppure dimostrano margini di profitto superiori alla media grazie alla stampa personalizzata e alla progettazione di pannelli di grandi dimensioni. In tutte le categorie, il costo incrementale dei motori integrati e dei chip wireless sta diminuendo, consentendo ai fornitori di pre-cablare l'intelligenza anche in SKU che un tempo venivano spedite esclusivamente manualmente; questo cambiamento amplia costantemente il mercato delle tende indirizzabili tra i consumatori di fascia media.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità operativa: l'automazione trasforma l'esperienza utente
Le unità manuali continuano a dominare, con il 70.42%, grazie al basso costo iniziale e alla semplicità di installazione, soprattutto nei canali di vendita al dettaglio fai da te. Questa quota si sta erodendo poiché i codici edilizi e le politiche ESG aziendali privilegiano le prestazioni del ciclo di vita rispetto al prezzo di acquisto. I sistemi motorizzati, la cui crescita prevista è dell'8.65% annuo, sono adatti agli uffici open space, dove frequenti regolazioni manuali sono impraticabili e i costi di manodopera superano i premi per i motori entro due anni di funzionamento. Innovazioni di retrofit come tubi batteria alimentati a energia solare e telecomandi RF adesivi aggirano i vincoli di cablaggio, rimuovendo una barriera di lunga data all'adozione. La conformità ai protocolli wireless FCC e CE rimane un ostacolo, ma i marchi leader utilizzano ricetrasmettitori modulari in grado di commutare le bande di frequenza per soddisfare le normative regionali, salvaguardando le implementazioni globali.
I controller intelligenti sfruttano l'analisi cloud per prevedere la traiettoria del sole e i modelli di occupazione, gestendo autonomamente le programmazioni che migliorano il comfort degli occupanti e il risparmio energetico. Gli assistenti vocali e le dashboard per la domotica trasformano le tende da semplici elementi d'arredo a caratteristiche interattive, stimolando un maggiore interesse alla sostituzione tra le famiglie più orientate alla tecnologia. I facility manager prediligono le API aperte che si integrano direttamente nelle reti BACnet o KNX, garantendo flessibilità futura. Poiché le dashboard SaaS offrono report energetici e diagnostica dei guasti, i fornitori spostano i ricavi verso pacchetti in abbonamento che includono manutenzione e aggiornamenti del firmware. L'evoluzione dai cordini di azionamento agli algoritmi predittivi esemplifica come l'automazione amplifichi la proposta di valore del mercato delle tende.
Per materiale: la sostenibilità rimodella le preferenze tradizionali
Il tessuto ha mantenuto la quota maggiore, pari al 36.78% del fatturato del 2025, grazie all'ampia gamma di design e all'isolamento acustico negli spazi aperti. Il settore sta ora esplorando filati in PET riciclato e rivestimenti idrorepellenti di origine biologica, posizionando le tende come simboli in prima linea dell'impegno per l'economia circolare. Bambù, juta e altre fibre naturali crescono del 6.55% all'anno, sostenuti dal desiderio dei consumatori di arredi rinnovabili che segnalino visivamente le scelte di sostenibilità. Il legno mantiene il suo prestigio nelle residenze di lusso e negli hotel di lusso, ma la volatilità dei prezzi e le interruzioni di fornitura causate dagli incendi boschivi spingono alcuni a spostarsi verso i materiali compositi ingegnerizzati. Le doghe in alluminio si distinguono nelle torri commerciali per la loro durata e i profili sottili che riducono la coppia del motore, riducendo così il consumo energetico.
Le soluzioni in vinile sono messe a dura prova dalle preoccupazioni per la salute e dai nuovi limiti sui plastificanti, eppure rimangono valide in ambienti umidi come cucine e bagni grazie alla loro facilità di pulizia. I produttori stanno accelerando la ricerca di formulazioni prive di ftalati e di sistemi di recupero del PVC post-consumo, in risposta alle normative UE sempre più stringenti. Gli ibridi ingegnerizzati combinano un supporto in PVC raffinato con superfici in fibra naturale intrecciata, coniugando durata ed eco-estetica e diversificando la gamma di prodotti. Il continuo miglioramento della pigmentazione e della resistenza ai raggi UV garantisce che le alternative sostenibili non compromettano la solidità del colore o la stabilità dimensionale. La strategia dei materiali, pertanto, bilancia i costi di conformità, la percezione del mercato e le prestazioni funzionali, mentre il mercato delle tende si confronta con parametri ambientali più rigorosi.
Per applicazione: la crescita commerciale supera quella residenziale
Le installazioni residenziali generano ancora il 61.34% del fatturato del 2025 grazie all'ampia base installata e ai frequenti cicli di rinnovamento degli arredi. Gli stili di vita post-pandemici stimolano l'interesse per gli uffici domestici e le funzionalità per il benessere, spingendo i proprietari verso tessuti che modulano la luce e mitigano i riflessi sugli schermi e regolano i segnali circadiani. Tuttavia, gli immobili commerciali registrano l'espansione più vivace, con un CAGR del 5.81%, mentre i proprietari si affrettano a raggiungere i punteggi WELL e LEED che determinano i premi di locazione. Le schermature automatiche si abbinano a vetri intelligenti e sistemi HVAC in uffici di grandi dimensioni, hotel e strutture sanitarie, dove il comfort quantificato e i risparmi energetici rafforzano le ipotesi di investimento. Gli ospedali specificano tessuti ignifughi conformi alla norma NFPA 701, mentre le scuole integrano tende che limitano l'accumulo di calore solare e alleviano i riflessi che affaticano la vista degli studenti.
I magazzini industriali utilizzano sempre più tende durevoli in alluminio o rivestite in PVC per gestire l'accumulo di calore causato dai lucernari e proteggere le merci deperibili dall'esposizione ai raggi UV. Le vetrine dei negozi al dettaglio adottano persiane verticali motorizzate, programmate per mettere in risalto la merce esposta alla luce naturale, evitando al contempo lo scolorimento dei tessuti. Gli sviluppatori di immobili multifamiliari integrano tende motorizzate in pacchetti di servizi che differenziano le unità abitative nei competitivi mercati degli affitti. Nel frattempo, le ristrutturazioni istituzionali sfruttano gli incentivi per le utenze che riconoscono le tende come una risorsa in risposta alla domanda, garantendo piani di ammortamento prevedibili. Le esigenze divergenti in questi contesti garantiscono che la diversificazione del portafoglio rimanga fondamentale per i produttori per conquistare l'intera gamma del mercato delle tende.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera
I punti vendita offline hanno mantenuto il 69.22% del fatturato del 2025 grazie alle visite in showroom che consentono una valutazione tattile di tessuti, colori e meccanismi di sollevamento. I grandi rivenditori combinano SKU già pronte con reti di installatori, rendendoli un punto di riferimento unico per i consumatori che hanno poco tempo a disposizione. Le boutique specializzate si ritagliano un margine di profitto grazie a misurazioni effettuate da esperti, archivi di campioni e gestione dei progetti, spesso proponendo aggiornamenti di automazione durante le consulenze a domicilio. I negozi online puri, sebbene di dimensioni più ridotte, crescono del 7.08% all'anno grazie a visualizzatori 3D, guide alle taglie basate sull'intelligenza artificiale e resi semplificati. I modelli di dropshipping collegano i produttori direttamente agli acquirenti finali, comprimendo tempi e costi di consegna ed esponendo i rivenditori tradizionali alla pressione sui margini.
Strategie omnicanale emergono man mano che i produttori integrano i configuratori web con il ritiro in negozio e la pianificazione del servizio. I kit di campioni con codice QR consentono agli acquirenti digitali di toccare i materiali senza entrare in negozio, unendo praticità e conferma sensoriale. L'influencer marketing e i link ai social commerce stimolano gli acquisti d'impulso per gli upgrade degli accessori come telecomandi intelligenti o mantovane decorative. I portali di progetto B2B consentono ai fornitori di definire i prezzi per lotti e monitorare le fasi di produzione, rafforzando la fidelizzazione. Mentre i partner logistici perfezionano la consegna dell'ultimo miglio a livello di pacco di tende ingombranti, il confine competitivo tra online e offline si assottiglia, ampliando l'accesso dei marchi di fascia media al mercato globale delle tende.
Analisi geografica
Mercato delle tende in Nord America
Il Nord America detiene la leadership con una quota di mercato del 31.72%, alimentata da rigorosi codici energetici e da un mercato di proprietari di case maturo e interessato a investire in ammodernamenti per la smart home. Gli inizi dei lavori di costruzione di case unifamiliari hanno raggiunto il massimo degli ultimi 12 mesi di 1.50 milioni di unità a febbraio 2025, sostenendo la domanda di nuove installazioni. Il Titolo 24 e gli standard federali statunitensi per le strutture formalizzano l'oscuramento automatico come percorso di conformità, spingendo i progettisti verso unità motorizzate con prestazioni documentate. I ristrutturatori sfruttano incentivi fiscali e finanziamenti vantaggiosi per integrare i trattamenti per finestre in ristrutturazioni energetiche più ampie, garantendo vendite ripetute nel parco immobiliare obsoleto. Le province canadesi seguono traiettorie simili, con particolare attenzione all'isolamento cellulare e alle tecnologie di sigillatura dei bordi nei climi freddi.
Mercati europei più ampi
L'Europa è il banco di prova per l'innovazione dei materiali ecologici e i principi di progettazione circolare, con una crescita continua da 1.66 miliardi di dollari nel 2017 a 1.97 miliardi di dollari nel 2021, nonostante gli ostacoli della pandemia. Germania, Francia e Regno Unito sostengono la domanda attraverso un mix di programmi di ristrutturazione e iniziative di benessere aziendale. Il Regolamento (UE) 923/2023 rimodella i portafogli prodotti vietando le composizioni in PVC ad alto contenuto di piombo e orientando il mercato delle tende verso fibre naturali e metalli riciclati. L'Europa settentrionale e occidentale presentano progetti avanzati di sfruttamento della luce naturale utilizzando tende integrate nelle facciate, mentre l'Europa meridionale enfatizza la mitigazione dell'apporto di calore solare. I poli produttivi in Polonia e Repubblica Ceca forniscono una produzione economicamente vantaggiosa che integra i centri di distribuzione regionali.
Mercato delle tende nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.02%, trainata dalla rapida urbanizzazione e dalla proliferazione di grattacieli che richiedono soluzioni di facciata sofisticate. Gli sviluppatori in mercati come Cina, India e Sud-est asiatico importano standard di automazione nordamericani ed europei per attrarre inquilini multinazionali. La diversità climatica, dall'umidità tropicale ai monsoni temperati, crea domanda per un'ampia gamma di materiali, dal PVC resistente all'umidità all'alluminio riflettente. Gli ecosistemi domestici intelligenti integrano tende progettate localmente con assistenti vocali nelle lingue regionali, favorendone l'adozione tra le famiglie a medio reddito. La forte crescita dell'e-commerce aggiunge slancio, in particolare in Giappone e Corea del Sud, dove gli spazi abitativi compatti favoriscono servizi di consegna postale su misura che ampliano il mercato complessivo delle tende.
Panorama normativo
Le norme di sicurezza e quelle relative ai pericoli per i bambini continuano a influenzare la progettazione e l'etichettatura dei prodotti per le tende in Nord America. Negli Stati Uniti, la CPSC (Consumer Product Safety Commission) applica i requisiti previsti dalla norma 16 CFR Parte 1260 per le tende su misura e standard, spingendo in pratica i fornitori verso modelli senza corda, corde di azionamento corte (fino a 8 cm) o comunque inaccessibili, come condizione per un'ampia diffusione nella vendita al dettaglio e nei progetti. Il Canada regola le tende con corda tramite Health Canada, ai sensi del Corded Window Coverings Regulations (SOR/2019-97), che stabilisce limiti alla lunghezza accessibile della corda e alle caratteristiche dell'anello/perimetro, influenzando la razionalizzazione dei codici prodotto e le linee guida per l'installazione.
In Europa, la conformità alle normative in materia di sostanze chimiche ed emissioni sta assumendo sempre maggiore importanza per le tende realizzate con un ampio utilizzo di tessuti e polimeri. Le restrizioni del regolamento REACH dell'UE si stanno inasprendo per quanto riguarda le sostanze utilizzate in tessuti, rivestimenti e componenti in plastica, incluso un limite di emissione di formaldeide previsto dall'Allegato XVII, Voce 77, che entrerà in vigore il 6 agosto 2026 per i tessuti e altri articoli non destinati all'arredamento. Anche i sistemi di certificazione per progettisti e rivenditori si stanno evolvendo, con l'introduzione, a partire da giugno 2026, dei valori limite aggiornati dello standard OEKO-TEX Standard 100, che spinge i produttori ad adeguare le formulazioni chimiche di finitura e i flussi di lavoro di verifica per le tende in tessuto.
Analisi della catena del valore
La catena del valore comprende materie prime e input chimici (lamelle ed estrusi di alluminio, filati e rivestimenti tessili, legno e materiali compositi, resine PVC/viniliche, motori ed elettronica di controllo), trasformazione e assemblaggio (tessitura/tintura, formatura delle lamelle, taglio/cucitura, estrusione, integrazione dei motori, collaudo di qualità) e infine distribuzione nei canali di vendita al dettaglio B2C e nei canali di progetto B2B. La Cina rimane un importante hub con ecosistemi verticalmente integrati che combinano la produzione di tessuti, la fornitura di componenti e la produzione di hardware. Anche il Sud-est asiatico, tra cui Vietnam, Thailandia, Indonesia e Malesia, ha assunto un ruolo più rilevante nell'assemblaggio e nella produzione.
Questa struttura di approvvigionamento ibrida aiuta i produttori a bilanciare l'accesso a componenti di automazione specializzati con la diversificazione dei costi e dei rischi, in particolare per le tende motorizzate e intelligenti che dipendono dalla continuità della fornitura di componenti elettronici. I canali offline a valle (centri per la casa, rivenditori specializzati, reti di installatori) rimangono centrali per i prodotti che richiedono misurazioni precise, mentre i configuratori online e le spedizioni dirette al consumatore ampliano la portata delle offerte standardizzate e su misura. Nel 2025, l'incertezza tariffaria e il mutamento del contesto dei dazi hanno accresciuto l'importanza della pianificazione delle scorte, del doppio approvvigionamento e del coordinamento della gestione dei prezzi tra marchi e stabilimenti esteri, mentre l'aumento dei costi di trasporto e dell'energia ha esercitato pressione sui costi di consegna. Queste dinamiche rafforzano il ruolo dei partner regionali per la finitura, l'assemblaggio e l'installazione dell'ultimo miglio, poiché i produttori cercano di proteggere i tempi di consegna, la coerenza qualitativa e la documentazione di conformità in tutti i mercati.
Panorama competitivo
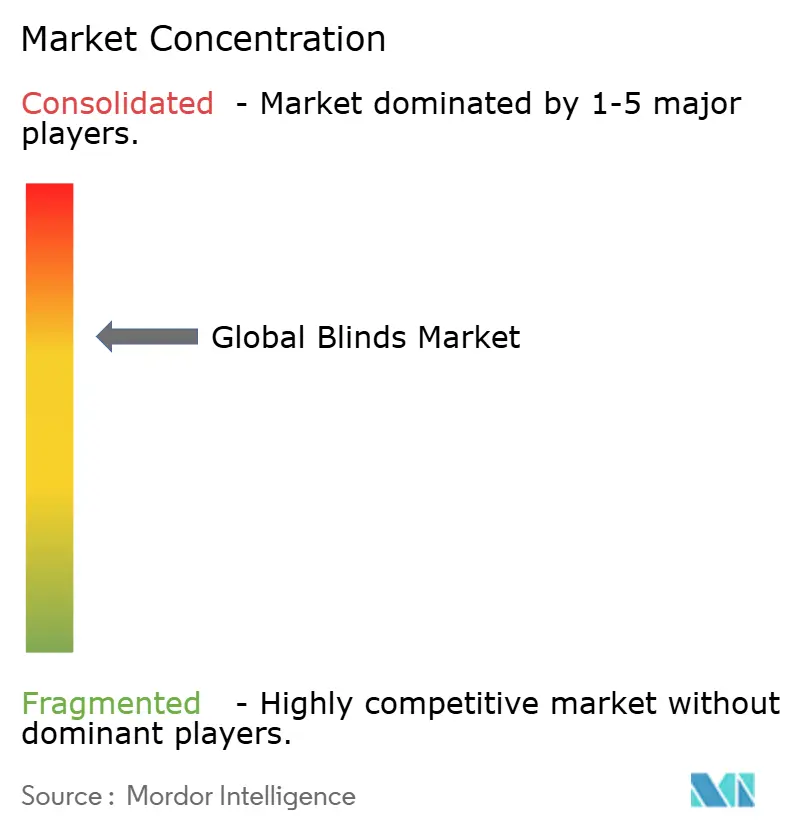
Nel 2024, cinque importanti operatori, tra cui Hunter Douglas, Springs Window Fashions, Somfy, le affiliate di Springs e Nien Made, rappresentavano meno della metà del fatturato del settore, evidenziando una moderata concentrazione. Hunter Douglas ha ampliato la propria presenza sul mercato acquisendo Levolor, Kirsch e 247 Home Furnishings, combinando perfettamente una tradizionale presenza fisica con agili capacità di e-commerce. L'acquisizione di Azenco nel 2024 ha ulteriormente diversificato il suo portafoglio in pergole e soluzioni per il controllo solare esterno, suggerendo potenziali opportunità di cross-selling con le tende da interno. Springs Window Fashions ha registrato un aumento del 5% della sua forza lavoro nel 2024, a dimostrazione di un'espansione della capacità di servire al meglio le catene di negozi per la casa e gli appaltatori commerciali. Queste mosse strategiche da parte di attori chiave sottolineano le dinamiche in evoluzione del mercato delle tende, dove il consolidamento e la diversificazione stanno plasmando le strategie competitive. La moderata concentrazione del fatturato tra questi fornitori riflette la loro capacità di adattarsi alle mutevoli esigenze dei consumatori e alle tendenze del mercato.
Somfy, forte di 50 anni di esperienza nella ricerca e sviluppo di sistemi di controllo motore, si è affermata come leader nelle soluzioni di oscuramento wireless concedendo in licenza protocolli di connettività a partner OEM. Questo approccio ha creato un quasi-standard sul mercato, migliorando la compatibilità tra i dispositivi. I moduli MyLink dell'azienda, che si integrano perfettamente con gli assistenti vocali e i principali hub per la casa intelligente, stanno accelerando l'adozione di soluzioni di retrofit. Concentrandosi su innovazione e integrazione, Somfy sta rispondendo alla crescente domanda di tecnologie per la casa intelligente. Nel frattempo, gli specialisti regionali si stanno differenziando grazie a tempi di consegna rapidi e tessuti adatti alle esigenze locali. Ad esempio, i produttori australiani stanno realizzando tessuti resistenti ai raggi UV, adatti a climi ad alta insolazione, rispondendo efficacemente alle specifiche esigenze regionali.
Gli innovatori di materiali stanno capitalizzando sulla crescente domanda di alternative sostenibili al PVC sviluppando compositi avanzati. I brevetti sui materiali rinforzati con juta, che mantengono la stabilità dimensionale in condizioni di umidità, stanno guidando l'innovazione sul mercato. Questi progressi sono in linea con la più ampia transizione del settore verso soluzioni ecocompatibili. Inoltre, la diversificazione tecnologica, la competenza normativa e una solida logistica omnicanale stanno diventando fattori critici nel determinare il vantaggio competitivo. Con la transizione del mercato delle tende da una produzione di materie prime a un ecosistema orientato alle soluzioni, le aziende che danno priorità a questi elementi sono meglio posizionate per il successo. L'attenzione alla sostenibilità, unita ai progressi tecnologici e all'efficienza della catena di approvvigionamento, sta rimodellando il panorama competitivo e generando opportunità di crescita nel mercato.
Leader del settore delle tende
Cacciatore Douglas
Moda per vetrine di Springs
Sistemi Somfy
Nien Made Enterprise
Hillary
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Hunter Douglas ha annunciato l'ampliamento della compatibilità della sua piattaforma di automazione PowerView, che ora include anche le tende motorizzate di Alta Window Fashions. Questa iniziativa amplia la gamma di prodotti interoperabili a disposizione di rivenditori e installatori che utilizzano PowerView, supportando progetti multimarca senza la necessità di un cambio completo di piattaforma.
- Settembre 2025: Springs Window Fashions ha acquisito Wideband Labs, LLC (PowerShades), azienda statunitense produttrice di tende motorizzate intelligenti e tecnologie di automazione. L'acquisizione rafforza le capacità di automazione di Springs Window Fashions e ne accelera la competitività nei segmenti delle tende motorizzate e intelligenti, dove l'elettronica di controllo e il software rappresentano elementi chiave di differenziazione.
- Maggio 2024: Hunter Douglas ha acquisito Azenco Outdoor per ampliare il proprio portfolio di soluzioni per la protezione solare esterna in Nord America ed Europa. L'aggiunta di pergole e relative soluzioni per il controllo solare esterno favorisce la vendita incrociata con le tende da interno ed estende la presenza di Hunter Douglas in applicazioni di ombreggiatura affini, richieste da chi si occupa di ristrutturazioni residenziali e da sviluppatori commerciali.
Ambito e metodologia
Le tende sono rivestimenti per finestre costituiti da diverse lunghe lamelle verticali o orizzontali realizzate in vari materiali duri come plastica, legno e metallo. Il rapporto presenta un'analisi completa del mercato globale delle tende, che include una valutazione del mercato, le tendenze emergenti per segmenti e mercati regionali, i cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il rapporto presenta anche valutazioni qualitative e quantitative basate sull'analisi dei dati raccolti da analisti di settore e operatori di mercato lungo i punti chiave della catena del valore del settore.
Il mercato delle tende è segmentato per tipologia di prodotto, tipo di materiale, tipo di funzionamento, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in tende a rullo, tende a pannello, tende plissettate, tende alla romana, tende verticali, tende in legno, tende in simil legno e tende in alluminio; per tipologia di materiale, il mercato è segmentato in tende metalliche, tende in plastica, tende sintetiche e altri tipi di materiali; per tipologia di funzionamento, il mercato è segmentato in tende manuali e tende elettriche [automatizzate]; per utente finale, il mercato è segmentato in residenziale e commerciale; per canale di distribuzione, il mercato è segmentato in negozi multimarca, negozi specializzati, online e altri canali di distribuzione; e per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto offre dimensioni e previsioni di mercato per il mercato delle tende in valore (USD) per tutti i segmenti sopra menzionati.
| Tende a rullo |
| veneziane |
| Vertical Blinds |
| tende a pacchetto |
| Tende plissettate / cellulari |
| Tende a pannello |
| Tende intelligenti |
| Tende manuali |
| Tende motorizzate / elettriche |
| Tessuto / Tessile |
| Legno (MDF) |
| Finto legno / composito |
| Alluminio |
| Plastica / Vinile |
| Bambù e fibra naturale |
| Residenziale | |
| Commerciale | Uffici |
| Ospitalità (Hotel e Ristoranti) | |
| Sanità e istituzioni | |
| Industriale e Magazzini |
| Canali B2C/Retail | Negozi specializzati |
| Negozi di articoli per la casa | |
| Grandi magazzini | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Progetti |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tende a rullo | |
| veneziane | ||
| Vertical Blinds | ||
| tende a pacchetto | ||
| Tende plissettate / cellulari | ||
| Tende a pannello | ||
| Tende intelligenti | ||
| Per modalità operativa | Tende manuali | |
| Tende motorizzate / elettriche | ||
| Per materiale | Tessuto / Tessile | |
| Legno (MDF) | ||
| Finto legno / composito | ||
| Alluminio | ||
| Plastica / Vinile | ||
| Bambù e fibra naturale | ||
| Per Applicazione | Residenziale | |
| Commerciale | Uffici | |
| Ospitalità (Hotel e Ristoranti) | ||
| Sanità e istituzioni | ||
| Industriale e Magazzini | ||
| Per canale di distribuzione | Canali B2C/Retail | Negozi specializzati |
| Negozi di articoli per la casa | ||
| Grandi magazzini | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Progetti | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale delle tende?
Nel 7.37 il mercato delle veneziane valeva 2026 miliardi di dollari e si prevede che raggiungerà i 9.47 miliardi di dollari entro il 2031.
Quale tipologia di prodotto genera i ricavi maggiori?
Le tende a rullo sono al primo posto con il 33.74% del fatturato del 2025, trainate dalle applicazioni versatili nei progetti sia residenziali che commerciali.
Quanto velocemente si stanno diffondendo le tende intelligenti?
Le tende intelligenti registreranno un CAGR del 7.39% entro il 2031, il più rapido tra tutte le categorie di prodotti, grazie all'integrazione IoT e agli algoritmi di risparmio energetico.
Perché le tende motorizzate stanno diventando sempre più diffuse negli uffici?
I sistemi motorizzati riducono la manodopera per la regolazione manuale e sono conformi ai requisiti WELL e LEED, supportando un CAGR del 8.65% nel segmento in modalità operativa.
In che modo le nuove norme UE incidono sulle tende in vinile?
Il regolamento (UE) 923/2023 limita il contenuto di piombo nel PVC allo 0.10%, obbligando i produttori a riformulare le tende in vinile o a passare a materiali alternativi.
Quale canale di vendita si sta espandendo più rapidamente?
Le piattaforme online dirette al consumatore crescono a un CAGR del 7.08% offrendo configuratori 3D, spedizioni rapide e guide di installazione semplici che attraggono gli acquirenti esperti di tecnologia.


