

Dimensioni e quota del mercato degli impianti biologici
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 164.36 miliardo di dollari |
| Dimensione del mercato (2031) | 238.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.72% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli impianti biologici di Mordor Intelligence
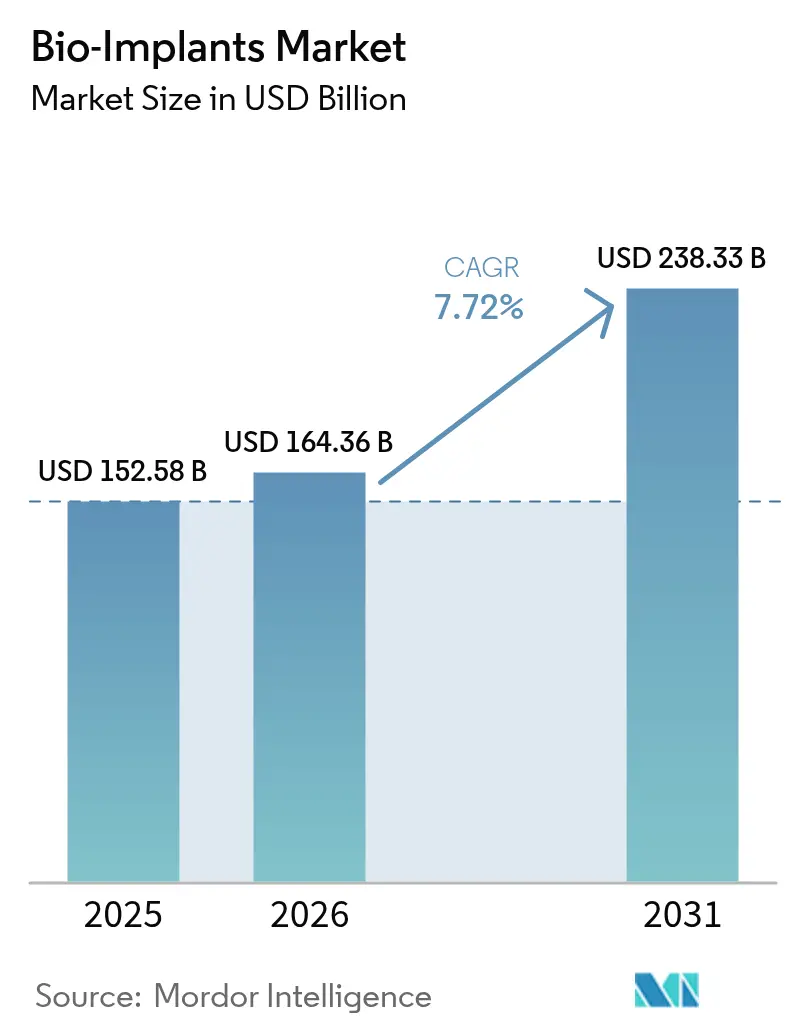
Si prevede che il mercato globale dei bioimpianti crescerà da 152.58 miliardi di dollari nel 2025 a 164.36 miliardi di dollari nel 2026 e raggiungerà i 238.33 miliardi di dollari entro il 2031, con un CAGR del 7.72% nel periodo 2026-2031. La rapida diffusione è trainata dall'invecchiamento della popolazione, dall'aumento della prevalenza delle malattie croniche e dall'uso routinario di dispositivi dotati di sensori che trasmettono dati clinici in tempo reale ai team di assistenza. La domanda è rafforzata da strutture specifiche per il paziente stampate in 3D che riducono i tempi di sala operatoria e migliorano i risultati postoperatori, mentre i materiali bioriassorbibili eliminano gli interventi di estrazione di follow-up. Le iniziative del sistema sanitario verso un rimborso basato sul valore stanno accelerando l'adozione nelle economie emergenti, dove i fornitori si concentrano sul costo dell'episodio totale piuttosto che sul solo prezzo del dispositivo. L'intensità competitiva è in aumento, poiché i principali fornitori acquisiscono innovatori di nicchia per creare portafogli completi per il settore muscoloscheletrico e cardiovascolare.
Punti chiave del rapporto
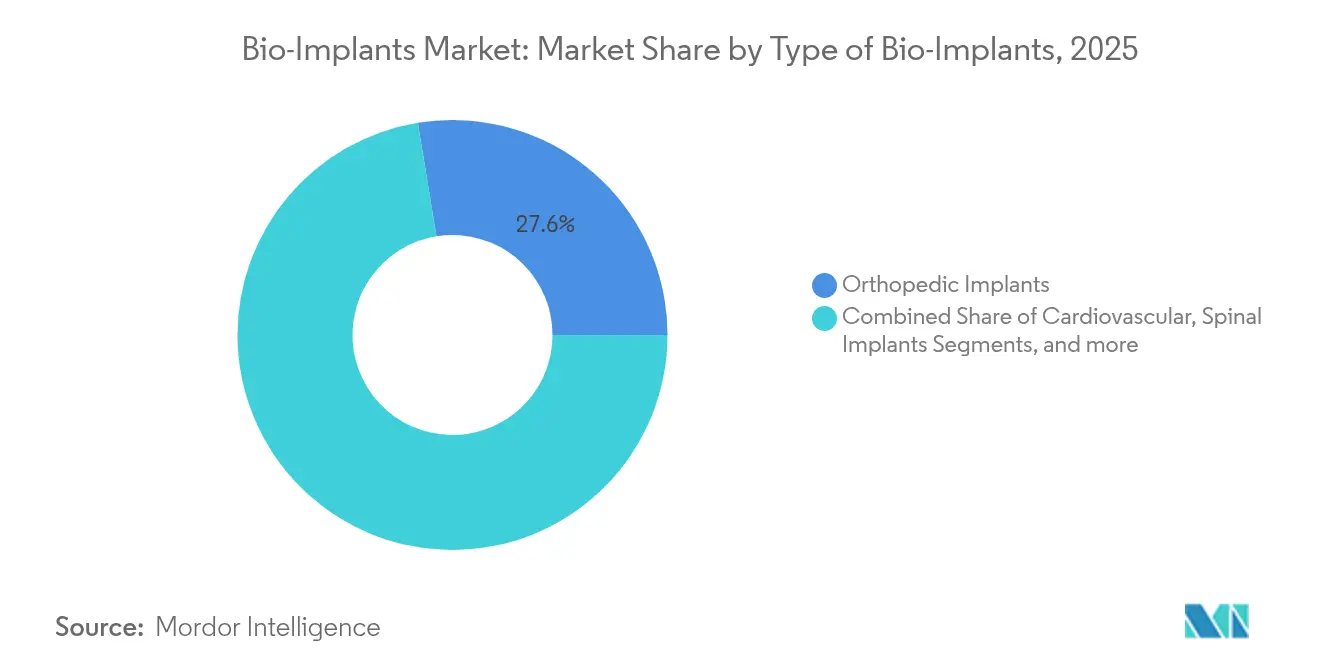
- Per tipologia, nel 27.58 gli impianti ortopedici hanno dominato il mercato degli impianti biologici, con una quota del 2025%; si prevede che gli impianti cardiovascolari cresceranno a un CAGR dell'8.23% fino al 2031.
- In base al materiale, nel 43.72 metalli e leghe rappresentavano il 2025% del mercato dei bioimpianti, mentre si prevede che i biomateriali compositi e ibridi cresceranno a un CAGR dell'8.12% entro il 2031.
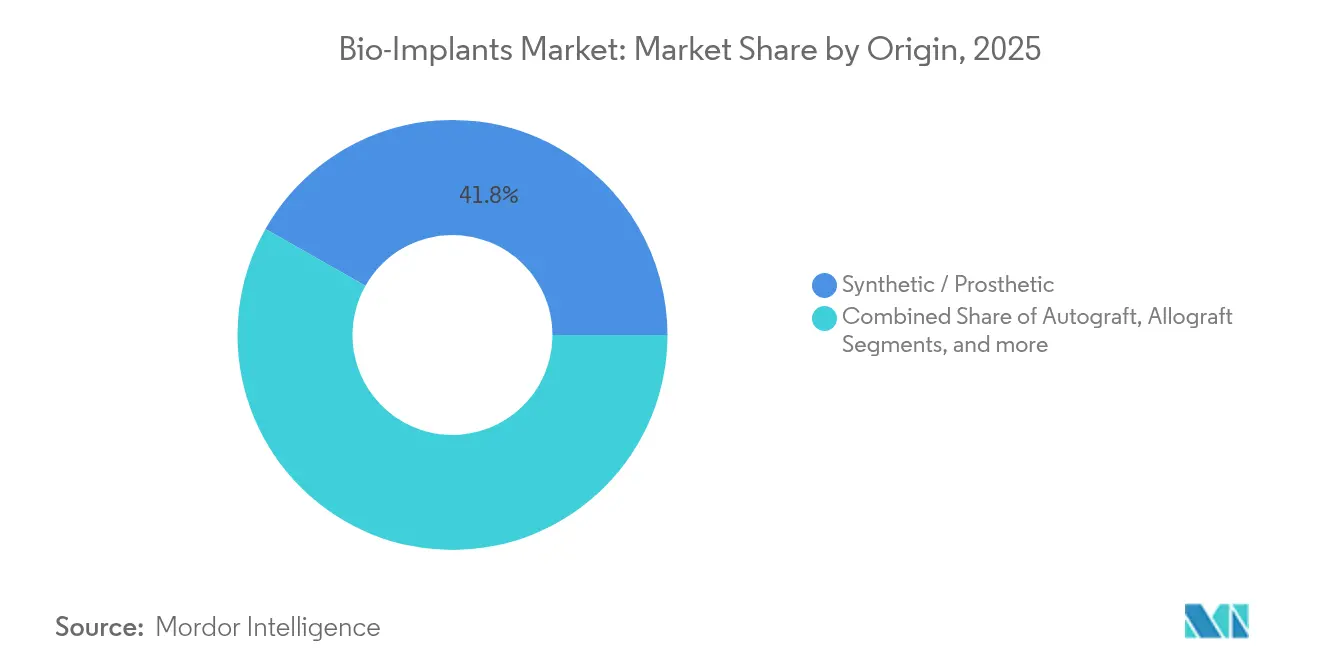
- In base all'origine, nel 41.80 gli impianti sintetici rappresentavano il 2025% del mercato degli impianti biologici; i materiali xenotrapianti sono il segmento in più rapida crescita, con un CAGR dell'8.28%.
- In termini di utenti finali, nel 53.66 gli ospedali dominavano con il 2025% della quota di mercato degli impianti biologici; le cliniche specialistiche stanno accelerando a un CAGR dell'8.19% fino al 2031.
- In termini geografici, il Nord America ha registrato un fatturato del 48.12% nel 2025, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR dell'8.11% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti biologici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del peso delle malattie croniche e legate allo stile di vita | + 1.8% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente preferenza per la chirurgia mini-invasiva | + 1.2% | Nord America e UE; diffusione in Asia-Pacifico | Medio termine (2-4 anni) |
| L'invecchiamento della popolazione accelera i volumi di sostituzione delle articolazioni | + 1.5% | Globale, guidato da Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Aumento degli impianti stampati in 3D specifici per il paziente | + 0.9% | Nord America e nucleo dell'UE; adozione in aumento nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Commercializzazione di impianti bioriassorbibili e dotati di sensori intelligenti | + 1.1% | Precoce adozione nei mercati sviluppati, diffusione a livello globale | Medio termine (2-4 anni) |
| I pacchetti di assistenza basati sul valore stimolano l'adozione degli impianti nei mercati emergenti | + 0.7% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del peso delle malattie croniche e legate allo stile di vita
Diabete, malattie cardiovascolari e disturbi muscoloscheletrici stanno rimodellando i modelli di domanda. Susvimo di Genentech ha ricevuto l'approvazione della Food and Drug Administration (FDA) statunitense nel 2025 come primo impianto oculare a rilascio continuo di farmaci che richiede solo ricariche semestrali, a dimostrazione di come i dispositivi multifunzionali ora affrontino le patologie croniche con un minor numero di interventi. I sistemi sanitari dei paesi ad alto reddito si stanno orientando verso una gestione proattiva, privilegiando impianti a lunga durata che riducono i ricoveri ospedalieri.
Crescente preferenza per la chirurgia mininvasiva
I centri di chirurgia ambulatoriale hanno eseguito 44 milioni di procedure nel 2024 e continueranno a espandersi man mano che gli enti pagatori rimborseranno le protesi articolari ambulatoriali. I produttori di impianti rispondono creando dispositivi ottimizzati per finestre operatorie più brevi e protocolli di dimissione in giornata, ampliando il mercato dei bioimpianti ben oltre le sale operatorie ospedaliere tradizionali.
L'invecchiamento della popolazione accelera i volumi di sostituzione delle articolazioni
La coorte globale di over 65 è destinata a raddoppiare entro il 2050 e i pazienti più giovani ora si aspettano che gli impianti resistano per oltre 30 anni. Aziende come Zimmer Biomet stanno investendo in superfici resistenti all'usura che limitano l'osteolisi e ne prolungano la durata funzionale. I design specifici per il paziente, che mappano le più piccole variazioni anatomiche, stanno guadagnando terreno, poiché longevità e adattamento stanno diventando criteri di acquisto centrali.
Aumento degli impianti stampati in 3D specifici per il paziente
Le autorità di regolamentazione hanno autorizzato la protesi totale dell'astragalo di restor3d, illustrando un percorso chiaro per dispositivi realizzati con la tecnica additiva e personalizzati per ogni paziente. Gli ospedali stanno installando stampanti point-of-care per ridurre i tempi di consegna e controllare le scorte, un cambiamento che amplia l'accesso e riduce gli sprechi. Le strutture reticolari che promuovono la crescita ossea migliorano ulteriormente la fissazione a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Percorsi di rimborso sfavorevoli/frammentati | -1.2% | In tutto il mondo, con un impatto maggiore sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Elevato costo iniziale degli impianti avanzati | -0.8% | Globale, più acuto nelle regioni sensibili ai prezzi | Medio termine (2-4 anni) |
| Vulnerabilità della catena di fornitura per biomateriali speciali | -0.6% | Global | Medio termine (2-4 anni) |
| L'esame ESG e dell'impatto del ciclo di vita ritarda le approvazioni | -0.5% | Globale, colpiti maggiormente nelle regioni sviluppate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale degli impianti avanzati
I dispositivi premium basati su sensori rimangono costosi, il che rende esitanti gli enti pagatori nelle regioni con budget di investimento limitati. I fornitori stanno sviluppando portafogli a più livelli in modo che i sistemi sanitari possano adattare la funzionalità alla realtà economica senza bloccare l'innovazione.
Percorsi di rimborso sfavorevoli/frammentati
Le autorità di regolamentazione spesso approvano la tecnologia anni prima che i piani di rimborso si adeguino. La bozza delle linee guida Medicare del 2025 sugli endpoint clinici per l'osteoartrite del ginocchio riflette i tentativi in corso di allineare gli standard di evidenza, ma l'incoerenza globale continua a ritardare la commercializzazione.
Analisi del segmento
Per tipo di bioimpianti: l'innovazione cardiovascolare stimola la crescita
I dispositivi ortopedici hanno rappresentato il principale segmento di fatturato nel 2025, contribuendo al 27.58% della quota di mercato dei bioimpianti. Gli impianti cardiovascolari, tuttavia, registrano il maggiore slancio con un CAGR dell'8.23%, trainati da valvole transcatetere e sensori emodinamici impiantabili. Il segmento beneficia delle designazioni FDA per dispositivi innovativi, come il cuore artificiale totale di BiVACOR, che mira all'insufficienza terminale. Nell'orizzonte temporale previsto, i pacemaker intelligenti integrati con telemetria remota amplieranno ulteriormente la presenza cardiovascolare nel mercato dei bioimpianti.
L'innovazione ortopedica si mantiene solida grazie alla guida robotica e a una tribologia migliorata che prolunga la durata dei cuscinetti. I neurostimolatori sfruttano algoritmi adattivi per ricalibrarsi in risposta al feedback del paziente, mentre gli impianti cocleari si avvicinano a fattori di forma completamente impiantabili; si prevede che la categoria raggiungerà i 986.4 milioni di dollari entro il 2031. Piattaforme oftalmiche come Susvimo rimodellano le aspettative sulla frequenza dei trattamenti, rafforzando una domanda costante in tutte le linee di impianti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per materiale: l'innovazione dei compositi sfida il dominio dei metalli
Metalli e leghe hanno rappresentato il 43.72% del fatturato del 2025 grazie all'ineguagliabile rapporto resistenza/peso del titanio, ma i compositi cresceranno più rapidamente, con un +8.12%, poiché le varianti in polietere-etere-chetone (PEEK) e acido polilattico (PLA) mitigano la schermatura da stress. Le ceramiche drogate con ioni d'argento antimicrobici riducono il rischio di infezioni e le matrici di vetro bioattive favoriscono l'osteogenesi senza una cascata infiammatoria. Le strutture a gradiente che passano da nuclei rigidi a zone esterne flessibili imitano i tessuti naturali e ampliano le indicazioni per la riparazione dei tessuti molli.
Per origine: dominanza sintetica con accelerazione dello xenotrapianto
I costrutti sintetici hanno mantenuto un vantaggio del 41.80% in termini di fatturato nel 2025, apprezzati per la costanza e la disponibilità illimitata. Gli xenoinnesti registrano la crescita più rapida con un CAGR dell'8.28%, poiché i protocolli di decellularizzazione eliminano le proteine immunogeniche pur mantenendo gli indizi osteoinduttivi; la polvere di xenoinnesti derivata dalla dentina ora supporta la ricostruzione maxillo-facciale. Gli alloinnesti rimangono essenziali nella fusione spinale complessa, dove il volume di prelievo degli autoinnesti è limitato. I chirurghi utilizzano sempre più spesso approcci di innesto ibridi che abbinano i portatori di alloinnesti a riempitivi bioattivi per xenoinnesti, migliorando la stabilità volumetrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le cliniche specialistiche emergono come leader di crescita
Gli ospedali hanno mantenuto il 53.66% del fatturato del 2025, poiché i casi cardiaci e neurologici complessi richiedono ancora reparti intensivi. Il canale delle cliniche specialistiche, tuttavia, si sta espandendo con un CAGR dell'8.19%, sostenuto dall'approvazione da parte degli enti pagatori per l'artroplastica ambulatoriale di spalla e ginocchio. La revisione ASC di Becker rileva che la robotica e la navigazione si stanno ora spostando verso le sale operatorie ambulatoriali, consentendo dimissioni in giornata senza compromettere i risultati. I centri implantologici mirati che integrano servizi chirurgici e riabilitativi offrono percorsi prevedibili e interessanti per gli acquirenti basati sul valore.
Analisi geografica
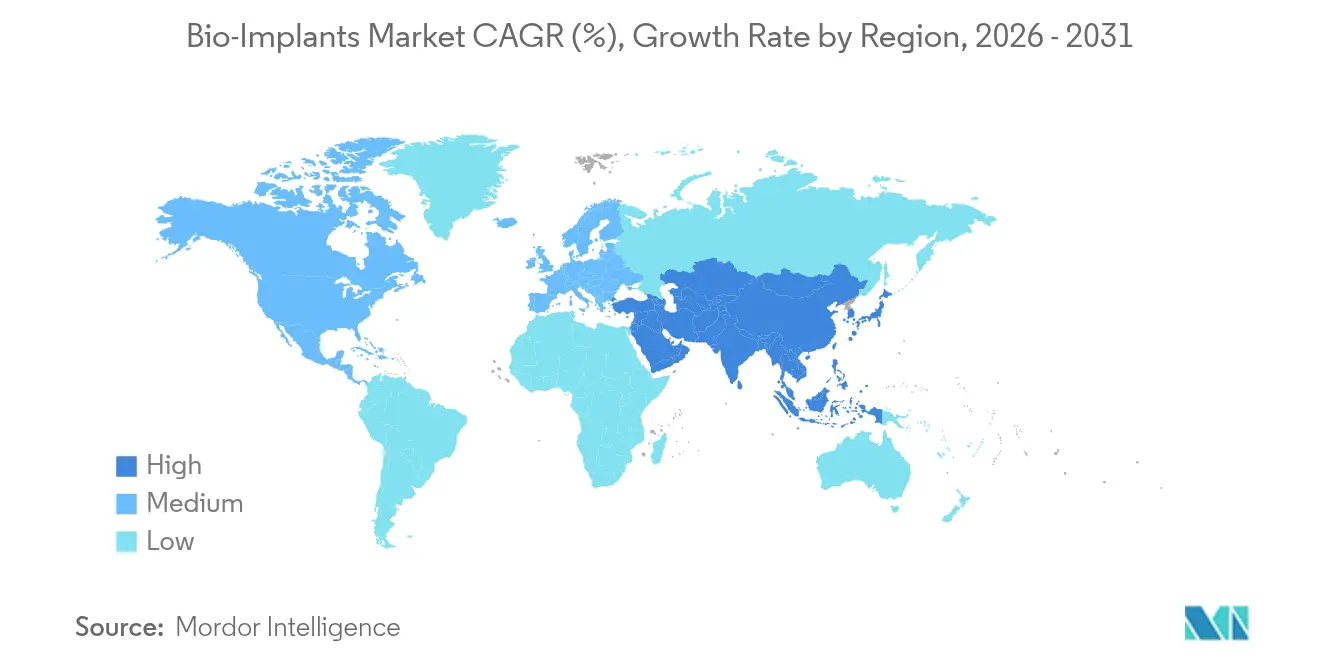
Nel 2025, il Nord America ha detenuto il 48.12% del fatturato globale, poiché la parità di rimborso e gli ecosistemi avanzati di ricerca e sviluppo accelerano l'adozione di neurostimolatori a circuito chiuso come la piattaforma BrainSense di Medtronic, approvata dalla FDA nel 2025. I flussi transfrontalieri di pazienti provenienti da Canada e Messico sostengono ulteriormente la crescita delle procedure, mentre i mix diversificati di pagatori stabilizzano la realizzazione dei prezzi.
L'area Asia-Pacifico è il mercato dei bioimpianti in più rapida crescita, con un CAGR dell'8.11%. La Cina sostiene la produzione nazionale, l'India allinea il suo codice normativo agli standard internazionali e la società giapponese, ormai ultra-anziana, dà priorità ai dispositivi articolari e cardiaci. L'infrastruttura sanitaria digitale in Corea del Sud accelera l'adozione del monitoraggio remoto e i centri di ricerca australiani ospitano studi clinici cruciali che riducono i rischi dei lanci regionali.
L'Europa è alle prese con i colli di bottiglia della certificazione del Regolamento sui Dispositivi Medici (MDR): solo 43 organismi notificati supervisionano mezzo milione di dispositivi, rallentando l'ingresso sul mercato. Le proroghe transitorie fino al 2027 concedono una tregua limitata, ma le aziende devono comunque soddisfare rigorosi requisiti ambientali integrati nei nuovi criteri di appalto. Gli ospedali attenti alla sostenibilità richiedono sempre più spesso analisi del ciclo di vita e imballaggi riciclabili come parte delle gare d'appalto.

Panorama normativo
I bioimpianti sono regolamentati come dispositivi medici nei principali mercati, con gli impianti ad alto rischio soggetti alle più rigorose procedure di revisione pre-commercializzazione e sorveglianza post-commercializzazione. Negli Stati Uniti, la FDA utilizza un approccio basato sul rischio (che include le procedure 510(k), De Novo e PMA). Nel febbraio 2026 è entrato in vigore il Regolamento sui sistemi di gestione della qualità (QMSR), che ha inasprito e modernizzato le aspettative in materia di sistemi di qualità che i produttori devono soddisfare nelle fasi di progettazione, produzione e gestione delle azioni correttive.
In Europa, il Regolamento UE sui dispositivi medici (MDR 2017/745) continua a plasmare la valutazione della conformità attraverso gli organismi notificati, e le continue difficoltà mantengono la pianificazione della conformità al centro dell'attenzione per i fornitori di impianti. La Commissione europea ha adottato il Regolamento di esecuzione (UE) 2026/977 il 4 maggio 2026, che stabilisce requisiti uniformi di gestione della qualità e procedurali per le attività di valutazione della conformità degli organismi notificati, con conseguenti ripercussioni sulle tempistiche e sulla documentazione probatoria per i dispositivi impiantabili di classe IIb e III. Gli enti regolatori stanno inoltre emanando direttive più specifiche per i dispositivi, tra cui le linee guida definitive della FDA (maggio 2026) sulle guide personalizzate per gli impianti ortopedici e la riclassificazione da parte della FDA (in vigore dal 5 giugno 2026) di alcuni riempitivi ossei riassorbibili a base di sali di calcio contenenti un antibatterico aminoglicosidico nella classe II con controlli speciali.
Panorama competitivo
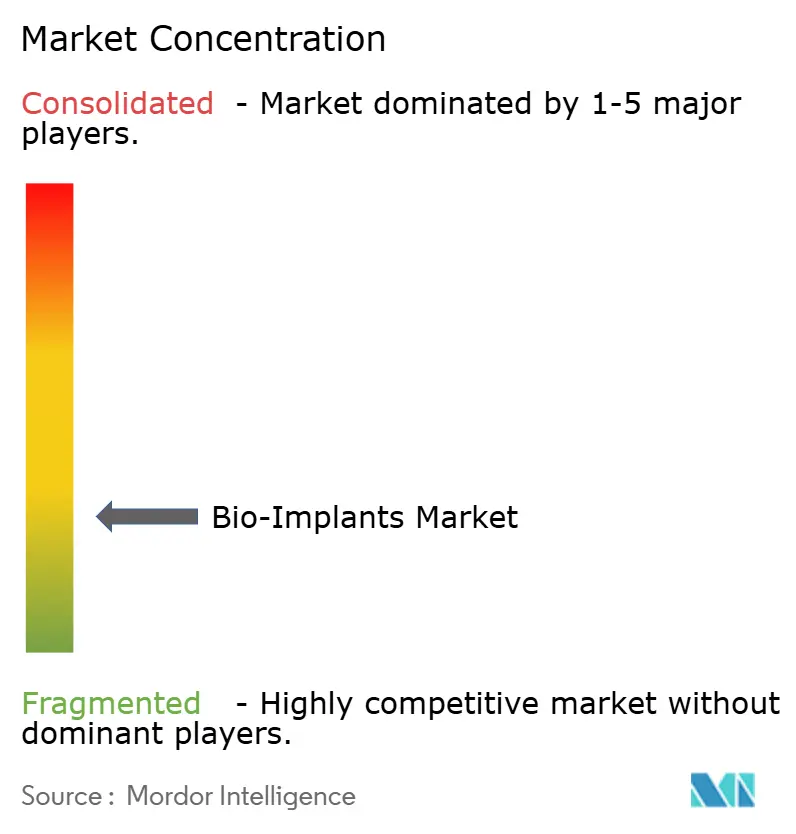
Il mercato dei bioimpianti è moderatamente consolidato. Il portfolio DePuy Synthes di Johnson & Johnson copre ortopedia, traumatologia e medicina sportiva, generando una quota di fatturato stimata del 13% nel 2024. Medtronic aggiunge il 4.86% con la leadership in ambito cardiovascolare e neuromodulazione. Le acquisizioni strategiche illustrano una spinta verso un'offerta muscoloscheletrica completa, esemplificata dall'acquisizione da parte di Enovis di LimaCorporate per 800 milioni di euro per accedere a impianti di spalla personalizzati per il paziente [3] Enovis Corporation, “Completion of LimaCorporate Acquisition,” enovis.com . L'acquisizione di Nevro da parte di Globus Medical per 250 milioni di dollari estende la sua presenza nel settore della colonna vertebrale alla neuromodulazione del dolore.
La differenziazione digitale è in aumento. I principali fornitori integrano software di pianificazione basati sull'intelligenza artificiale che si abbinano a hardware ricco di sensori, creando ecosistemi di dati difficili da eguagliare per i concorrenti più piccoli. Le partnership tra mondo accademico e industria stanno accelerando la creazione di proprietà intellettuale nei neurostimolatori adattivi, e le spin-out universitarie forniscono algoritmi specializzati che ottimizzano il controllo a circuito chiuso. Le posizioni di sostenibilità rafforzano il vantaggio competitivo man mano che gli ospedali aggiungono metriche ambientali alle scorecard.
Leader del settore degli impianti biologici
Zimmer Biomet
Smith & Nephew Plc
Edwards
BioTronik Plc
aap Implantate AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Paragon 28 ha annunciato il lancio commerciale negli Stati Uniti del suo sistema di trasporto osseo. Il lancio amplia le opzioni nei flussi di lavoro di ricostruzione degli arti che si basano su sistemi impiantabili progettati per casi ortopedici complessi. Inoltre, favorisce la differenziazione competitiva in un segmento in cui l'efficienza procedurale e la riproducibilità dei risultati influenzano l'adozione.
- Dicembre 2025: Edwards Lifesciences ha ottenuto l'approvazione della FDA statunitense per il sistema di sostituzione valvolare mitralica transcatetere SAPIEN M3 per il trattamento dell'insufficienza mitralica sintomatica da moderata a grave o grave. L'approvazione amplia la disponibilità della terapia transcatetere nelle cardiopatie strutturali, supportando un bacino di pazienti più ampio per i sistemi valvolari impiantabili. Inoltre, rafforza il passaggio dagli impianti cardiovascolari minimamente invasivi alla pratica clinica di routine.
- Maggio 2024: Il mercato ha continuato a integrare concetti di impianti dotati di sensori e monitorati da remoto nei percorsi di cura di routine, parallelamente a una più ampia migrazione delle procedure verso contesti ambulatoriali e specializzati. Questo cambiamento ha aumentato l'enfasi sugli ecosistemi integrati che combinano impianti, software e gestione dell'assistenza. I produttori hanno dato priorità a design e funzionalità di gestione dei dati in linea con le esigenze di degenza più breve e di monitoraggio a lungo termine.


Ambito del rapporto sul mercato globale degli impianti biologici
Ai sensi del rapporto, un bioimpianto è una protesi utilizzata per normalizzare le funzioni fisiologiche. È costituito da materiali biosintetici, come il collagene, e da prodotti di ingegneria tissutale, come pelle e tessuti artificiali. Alcuni bioimpianti sono realizzati anche con polimeri o biopolimeri. Il mercato dei bioimpianti è segmentato per tipologia di bioimpianti (impianti cardiovascolari, impianti spinali, impianti ortopedici, impianti dentali, impianti oftalmici e altri impianti), materiale (metalli e leghe biomateriali, polimeri e altri materiali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di USD) per i segmenti sopra indicati.
| Impianti cardiovascolari |
| impianti ortopedici |
| Impianti spinali |
| Impianti dentali |
| Impianti oftalmici |
| Impianti neurologici e cocleari |
| Altri impianti |
| Metalli e leghe |
| Polimeri |
| Ceramica e vetro bioattivo |
| Biomateriali compositi e ibridi |
| Altri materiali |
| autotrapianto |
| Allotrapianto |
| Xenotrapianto |
| Sintetico / Prostetico |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di bioimpianti | Impianti cardiovascolari | |
| impianti ortopedici | ||
| Impianti spinali | ||
| Impianti dentali | ||
| Impianti oftalmici | ||
| Impianti neurologici e cocleari | ||
| Altri impianti | ||
| Per materiale | Metalli e leghe | |
| Polimeri | ||
| Ceramica e vetro bioattivo | ||
| Biomateriali compositi e ibridi | ||
| Altri materiali | ||
| Per Origine | autotrapianto | |
| Allotrapianto | ||
| Xenotrapianto | ||
| Sintetico / Prostetico | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli impianti biologici e con quale rapidità sta crescendo?
Il mercato dei bioimpianti è valutato a 164.36 miliardi di dollari nel 2026 e si prevede che salirà a 238.33 miliardi di dollari entro il 2031, registrando un CAGR del 7.72%.
Quale categoria di impianti si sta espandendo più rapidamente?
Gli impianti cardiovascolari mostrano il maggiore slancio, con un CAGR dell'8.23% fino al 2031, grazie alle valvole transcatetere e ai sensori per il monitoraggio a distanza.
Perché le cliniche specialistiche stanno guadagnando quote di mercato rispetto agli ospedali?
L'approvazione da parte degli enti pagatori per l'artroplastica ambulatoriale delle articolazioni e delle spalle, insieme alla migrazione della robotica verso gli ambienti ambulatoriali, sta determinando un CAGR dell'8.19% per le cliniche specialistiche.
Quali regioni offrono il potenziale di crescita più elevato?
L'area Asia-Pacifico è in testa alla crescita con un CAGR dell'8.11% entro il 2031, sostenuto da investimenti sanitari su larga scala e percorsi normativi semplificati.
In che modo gli impianti dotati di sensori intelligenti stanno cambiando i modelli di business?
I dispositivi che trasmettono in streaming dati fisiologici continui consentono servizi di monitoraggio basati su abbonamento, spostando i ricavi dalle vendite una tantum di hardware verso ricavi ricorrenti dai servizi.
Qual è il principale ostacolo normativo in Europa?
I colli di bottiglia nella certificazione del Regolamento sui dispositivi medici (MDR), causati dal fatto che solo 43 organismi notificati gestiscono circa 500,000 dispositivi, stanno ritardando il lancio dei prodotti e frenando la crescita regionale.
Pagina aggiornata l'ultima volta il:



