

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 93.48 miliardo di dollari |
| Dimensione del mercato (2031) | 241.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
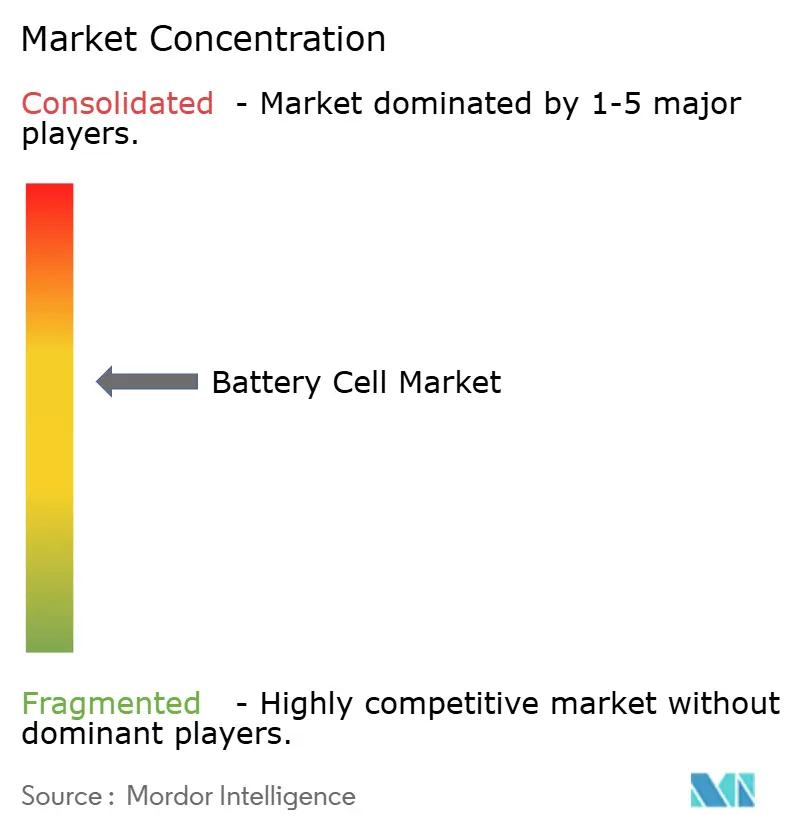
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle celle per batterie di Mordor Intelligence
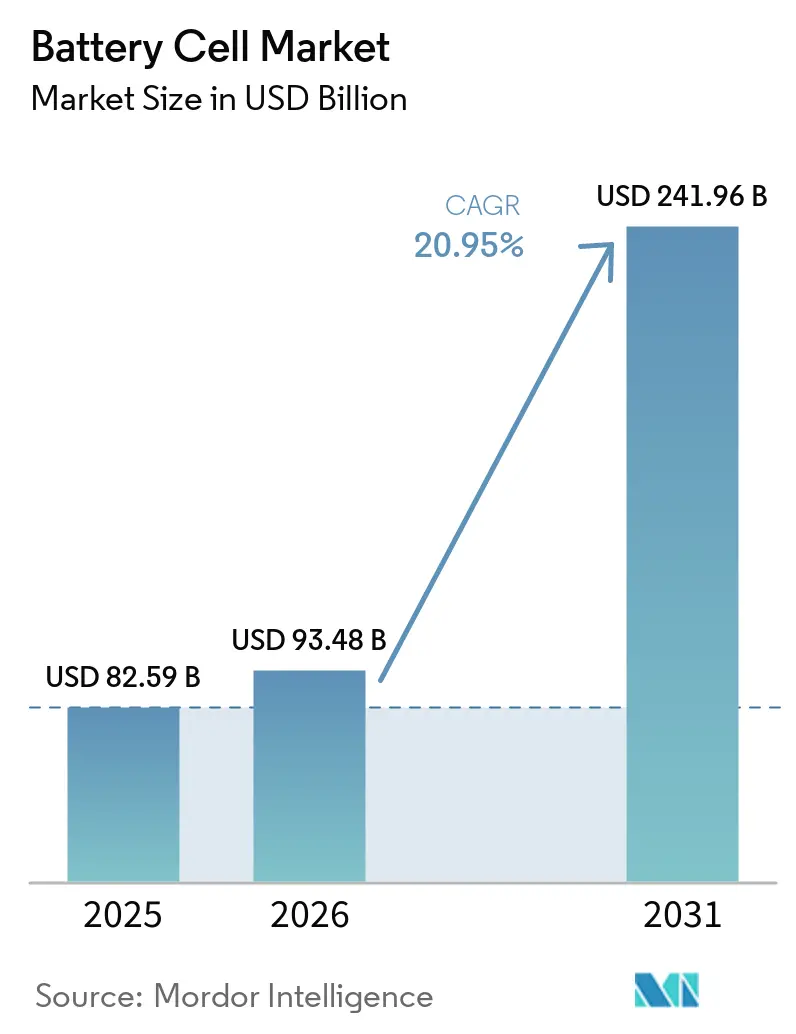
Si prevede che il mercato delle celle per batterie aumenterà da 82.59 miliardi di dollari nel 2025 e 93.48 miliardi di dollari nel 2026 a 241.96 miliardi di dollari entro il 2031, registrando un CAGR del 20.95% tra il 2026 e il 2031.
L'inasprimento delle normative sulle emissioni dei veicoli, l'aumento della crescita degli impianti di accumulo su scala di rete e il rapido calo dei costi dovuti alla curva di apprendimento stanno incrementando la domanda in tutti i principali utilizzi finali. Le case automobilistiche stanno standardizzando i formati cilindrici di classe 4680 per i pacchi strutturali, mentre le utility privilegiano i sistemi al litio-ferro-fosfato che offrono un lungo ciclo di vita a costi contenuti. I programmi regionali di gigafactory in Cina, Stati Uniti e Unione Europea stanno accelerando la capacità produttiva, nonostante l'eccesso di offerta comprima i prezzi, stimolando strategie di doppio approvvigionamento per coprire i rischi politici e legati alle materie prime. Il disaccoppiamento delle catene di approvvigionamento occidentali e cinesi sta inoltre convogliando capitali verso tecnologie allo stato solido e agli ioni di sodio che promettono profili di sicurezza superiori e input minerali localizzati.
Punti chiave del rapporto
- In base al fattore di forma, le celle cilindriche hanno dominato il mercato delle celle per batterie con una quota del 53.5% nel 2025; si prevede che le celle a sacchetto cresceranno a un CAGR del 25.8% fino al 2031.
- In base alla composizione chimica, nel 2025 il nichel-manganese-cobalto rappresentava il 44.9% della quota di mercato delle celle per batterie; le varianti allo stato solido dovrebbero raggiungere un CAGR del 40.5% dal 2026 al 2031.
- Per applicazione, nel 2025 il settore automobilistico deteneva una quota del 55.1% del mercato delle celle per batterie, mentre i sistemi di accumulo di energia stanno avanzando a un CAGR del 29.4% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota del 52.8% nel 2025 e si prevede che crescerà a un CAGR del 25.2% fino al 2031.
- Nel 2024 CATL ha mantenuto una quota globale del 37%, sottolineando la sua leadership anche in un contesto di pressione sui margini dovuta alle oscillazioni dei prezzi del litio.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle celle per batterie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della produzione di veicoli elettrici e obblighi governativi di elettrificazione | 5.2% | Globale, con un impatto massimo in Cina, Europa e Nord America; influenza emergente in India e ASEAN | Medio termine (2-4 anni) |
| Crescita della domanda di accumulo di energia su scala industriale | 4.8% | Globale, con Nord America e Cina in testa alle implementazioni; l'Europa accelera grazie ai mandati sulle energie rinnovabili; adozione precoce in Australia | Medio termine (2-4 anni) |
| Calo del $/kWh dovuto alle curve di apprendimento della produzione su larga scala | 3.5% | Globale, con la Cina che raggiunge i costi più bassi; Nord America ed Europa che beneficiano degli incentivi IRA e BRIS | A lungo termine (≥ 4 anni) |
| Adozione di celle prismatiche cilindriche e di grande formato di classe 4680 | 2.9% | Nord America (guidato da Tesla), Cina (CATL, predominio prismatico BYD), Europa (Northvolt, adozione ACC) | Medio termine (2-4 anni) |
| Accelerazione della costruzione della Gigafactory grazie alle normative sulle batterie dell'IRA e dell'UE | 4.1% | Nord America ed Europa in primo luogo; ricadute sull'ASEAN (Thailandia, Indonesia, Vietnam) e sull'India nell'ambito del programma PLI | A breve termine (≤ 2 anni) |
| Commercializzazione di celle agli ioni di sodio per mobilità a basso costo e ESS | 2.3% | Guidato dalla Cina (CATL, BYD); espansione in India, ASEAN e segmenti sensibili ai costi in Africa e America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della produzione di veicoli elettrici e obblighi governativi di elettrificazione
La produzione globale di veicoli elettrici ha superato i 14 milioni di unità nel 2024 e le normative in California, nell'UE e in Cina stanno comprimendo l'eliminazione graduale dei motori a combustione interna al 2035 o prima. L'Inflation Reduction Act statunitense collega un credito d'imposta per i consumatori di 7,500 dollari all'approvvigionamento di componenti per batterie da partner con cui sono in vigore accordi commerciali, indirizzando l'acquisto di celle verso fornitori nazionali o alleati. [1] Dipartimento del Tesoro, "Inflation Reduction Act Guidance on Clean Vehicles", home.treasury.gov Il limite europeo di CO₂ medio per flotta di 93.6 g/km per il 2025 sta costringendo i marchi tradizionali ad accelerare i lanci di veicoli elettrici a batteria anche dopo che il ritiro dei sussidi in Germania ha causato un calo del 27% nelle immatricolazioni di veicoli plug-in all'inizio del 2024. La Cina ha esteso l'esenzione dall'imposta di acquisto per i veicoli a nuova energia fino al 2027, sostenendo circa la metà della domanda globale di veicoli elettrici. Incentivi divergenti stanno differenziando le tecnologie chimiche: i produttori occidentali prediligono le celle ad alto contenuto di nichel per i modelli a lunga autonomia, mentre le città cinesi di secondo livello adottano pacchi batteria al litio ferro fosfato con un prezzo inferiore a 80 dollari/kWh.
Crescita della domanda di accumulo di energia su scala industriale
Nel 2024, la capacità cumulativa delle batterie su larga scala ha superato i 50 GWh, grazie ai mandati di penetrazione delle energie rinnovabili e ai ricavi dei servizi ancillari che hanno migliorato la redditività dei progetti. Il sito di Moss Landing in California si è espanso fino a 3 GWh dopo un evento termico nel gennaio 2024, segnalando la fiducia dell'operatore nei protocolli di sicurezza migliorati. Il Long Duration Energy Storage Council prevede l'installazione di 1.5 TWh entro il 2040, un incremento di 30 volte che orienta la progettazione chimica verso una durata di 10,000 cicli. [2] Long Duration Energy Storage Council, “Roadmap to Net-Zero,” ldesc.org. ERCOT ha aggiunto 4 GW nel 2024, monetizzando i picchi di prezzo nelle ore di punta superiori a 5,000 USD/MWh e creando flussi di cassa finanziabili senza sussidi. La flotta di batterie di grandi dimensioni dell'Australia ora integra le energie rinnovabili con tassi di penetrazione superiori al 60%, convalidando il predominio del litio-ferro-fosfato negli impianti stazionari.
Calo del $/kWh dovuto alle curve di apprendimento della produzione su larga scala
Nel 2024, i prezzi dei pacchi batteria sono scesi sotto i 100 USD/kWh per i sistemi litio-ferro-fosfato, rendendo i veicoli elettrici non sovvenzionati competitivi in termini di costo totale di proprietà. [3] Akshat Rathi, “Why Battery Prices Fell Below USD 100/kWh,” Bloomberg, bloomberg.com Lo stabilimento CATL di Fuding ha raggiunto costi delle celle di 50 USD/kWh grazie all'integrazione verticale del catodo e alle linee di rivestimento ad alta velocità. Lo stabilimento Panasonic del Kansas ha ridotto il wattora per dollaro del 15% rispetto ai formati 2170 precedenti dopo aver incrementato la produzione di 4680. Samsung SDI e GM puntano a una riduzione del 40% del contenuto di lavoro per kWh nella loro joint venture in Indiana entro il 2026. Nel frattempo, i prezzi spot del carbonato di litio sono scesi a 10,000 USD/tonnellata alla fine del 2024, eliminando l'inflazione delle materie prime e ampliando il margine di riduzione dei costi per gli OEM.
Adozione di celle prismatiche cilindriche e di grande formato di classe 4680
Il Giga Texas di Tesla ha raggiunto una produzione annua di 4 GWh con celle da 4680 celle nel 2024, con l'obiettivo di raggiungere i 100 GWh entro il 2026 per i pacchi Cybertruck e Semi-strutturali. Il pacco celle da 46x80 mm offre un'energia cinque volte superiore a quella di un'unità da 2170 celle e dimezza il numero di saldature, riducendo i costi di assemblaggio di circa il 30%. La linea Arizona di LG Energy Solution e la batteria Blade di BYD illustrano strategie parallele per il grande formato, riducendo gli alloggiamenti dei moduli e aumentando l'utilizzo volumetrico fino al 50%. La standardizzazione emergente sta riducendo il rischio di attrezzaggio per gli OEM non Tesla, incoraggiando l'approvvigionamento da più fonti e accelerando i tempi di ammortamento degli impianti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dell'offerta di minerali critici e picchi di prezzo | -2.8% | Globale, con forti pressioni nelle regioni dipendenti dal litio; la Cina controlla oltre il 60% della raffinazione; limitazioni dell'offerta che interessano Nord America ed Europa | A breve termine (≤ 2 anni) |
| Incidenti antincendio che innescano normative più severe | -1.9% | Globale, con risposte rigorose in Corea del Sud, Stati Uniti ed Europa; la Cina sta implementando gli standard GB; Australia e Giappone stanno rivedendo i codici ESS | Medio termine (2-4 anni) |
| La sovracapacità globale determina una forte concorrenza sui prezzi | -3.2% | Cina-centrica (capacità globale superiore al 70%); pressione sui prezzi che si irradia verso Europa e Nord America; tassi di utilizzo inferiori al 50% per i player di secondo livello | A breve termine (≤ 2 anni) |
| Il calo dei sussidi per i veicoli elettrici e l’incertezza politica frenano la domanda | -2.4% | Europa (riduzione dei sussidi in Germania e Francia), Cina (eliminazione graduale dei sussidi NEV completata nel 2022, estensione dell'esenzione dall'imposta sugli acquisti), Stati Uniti (complessità del credito IRA) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dell'offerta di minerali critici e picchi di prezzo
I prezzi del carbonato di litio sono crollati dell'87% tra la fine del 2022 e la fine del 2024, mandando in bancarotta le miniere marginali e ritardando di 300,000 tonnellate la capacità produttiva pianificata. Il cobalto è sceso del 40% nel 2024, ma la sua concentrazione del 70% nella Repubblica Democratica del Congo sostiene il rischio geopolitico. I premi per il nichel di Classe 1 si sono inaspriti poiché le espansioni di laterite indonesiana hanno aggiunto metallo di bassa qualità non adatto ai catodi delle batterie. L'accordo del 2024 tra Ford e la licenza per le celle al litio-ferro-fosfato CATL per i pickup prodotti in Michigan evidenzia l'abbandono da parte degli OEM della dipendenza dal nichel nonostante un calo del 15% della densità energetica. La divisione tra auto premium ad alto contenuto di nichel e modelli con massa di ferro-fosfato sta frammentando l'approvvigionamento dei catodi e complicando le strategie di copertura.
Incidenti di sicurezza antincendio che innescano normative più severe
Nel 2024, la Corea del Sud ha registrato diversi incendi di sistemi di accumulo di energia (ESS), tra cui quello di Hwaseong che ha causato la morte di 23 lavoratori e ha portato a un audit nazionale di 35,000 container. Nello stesso anno, l'impianto californiano di Moss Landing, con una capacità di 3 GWh, ha subito un evento termico, rafforzando la necessità di test di propagazione secondo le norme IEC 62619 e UL 9540A, che ora aggiungono dai 6 ai 9 mesi ai cicli di certificazione e un costo aggiuntivo di 0.50-1.00 USD/kWh. La città di New York ha reso obbligatoria l'approvazione UL 2849 per tutti i pacchi batteria delle e-bike dopo oltre 200 incendi residenziali, aumentando i costi unitari di circa il 20% per gli operatori di micromobilità. [4] Dipartimento dei vigili del fuoco di New York, “Aggiornamento sulla sicurezza delle batterie agli ioni di litio 2024”, nyc.gov Gli assicuratori hanno aumentato i premi del 30-50% per i siti privi di muri di soppressione del gas o di barriera termica, spese che gli sviluppatori devono trasferire agli acquirenti tramite pagamenti di capacità più elevati.
Analisi del segmento
Per fattore di forma: l'integrazione strutturale determina l'aumento delle tasche
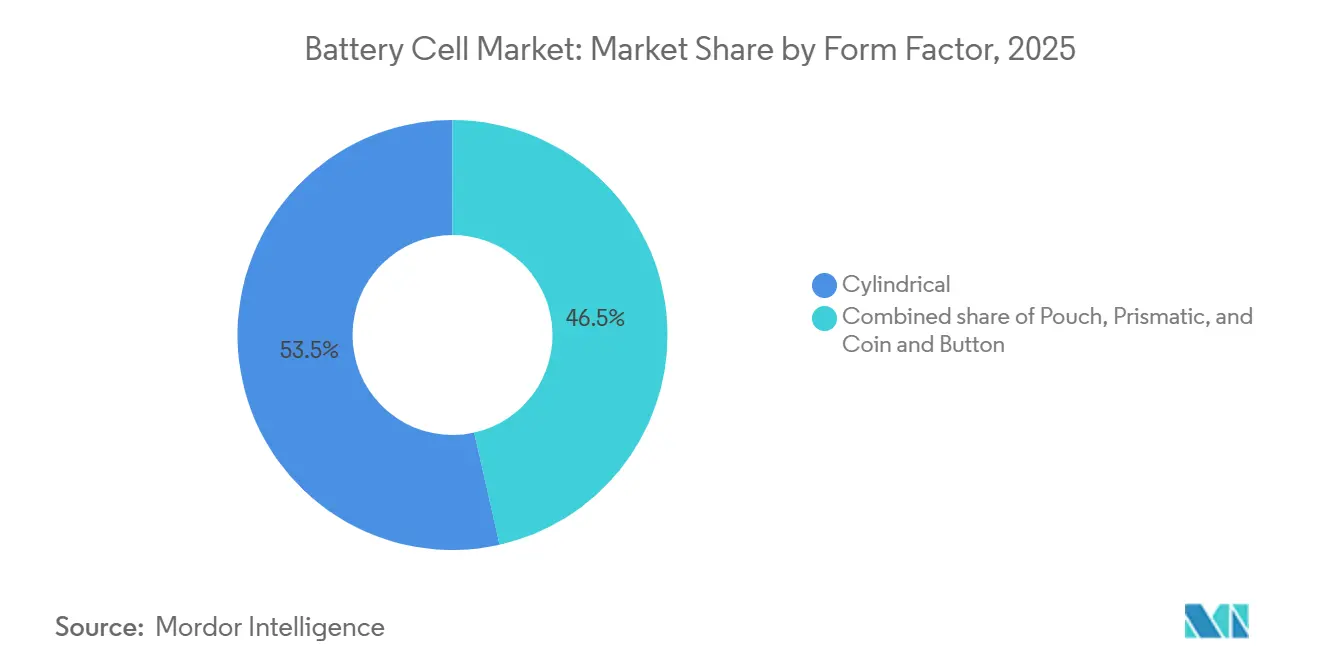
Le celle cilindriche hanno dominato il mercato delle celle per batterie con una quota del 53.5% nel 2025, trainate dalle consolidate linee 18650/2170 e dalla rampa 4680 di Tesla, mentre si prevede che i formati a sacchetto registreranno un CAGR del 25.8% entro il 2031, con l'adozione di design di pacchi batteria senza moduli da parte delle case automobilistiche. Le dimensioni del mercato delle celle per batterie a sacchetto sono destinate a più che triplicare entro il 2031, grazie alle architetture cella-telaio che aumentano l'efficienza volumetrica e riducono il peso a vuoto dei veicoli.
I vantaggi strutturali sono sottolineati dalla batteria Blade di BYD, integrata direttamente nel telaio della berlina Seal del 2024, che garantisce un'autonomia di 600 km con una capacità del pacco batterie inferiore del 20% rispetto alle equivalenti cilindriche. Gli OEM europei stanno seguendo l'esempio; il piano di Volkswagen per le celle unificate si basava originariamente sulla roadmap di Northvolt per le batterie a celle chiuse, sebbene il fallimento del fornitore nel 2024 abbia rinviato la commercializzazione europea di almeno 18 mesi. Persistono problemi di durata: gli involucri flessibili in laminato di alluminio possono gonfiarsi sotto carichi elevati, limitandone l'adozione per le flotte commerciali che richiedono oltre 3,000 cicli. I requisiti normativi per un facile smontaggio previsti dal Regolamento UE sulle batterie potrebbero anche frenare l'adozione delle batterie a celle chiuse in Europa dopo il 2027, preservando il ruolo dei formati cilindrici e prismatici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per chimica: la transizione allo stato solido accelera dalla base bassa
Il nichel-manganese-cobalto ha mantenuto una quota di mercato del 44.9% nelle celle per batterie nel 2025, garantendo autonomie di veicoli elettrici premium superiori a 400 miglia (640 km), ma si prevede che le chimiche allo stato solido cresceranno a un CAGR del 40.5% fino al 2031, partendo da una base di partenza modesta. Il separatore a 15 strati di QuantumScape ha raggiunto una densità di 800 Wh/L nelle sperimentazioni del 2024, attirando finanziamenti da Volkswagen per un impianto da 85 GWh la cui avviamento è previsto per il 2028.
Le batterie al litio-ferro-fosfato hanno superato il 50% delle installazioni di veicoli elettrici per passeggeri in Cina nel 2024, grazie al risparmio di 70 dollari/kWh e all'intrinseca stabilità termica. La produzione di ioni di sodio è iniziata lo stesso anno presso lo stabilimento BYD di Jiangsu da 30 GWh, con l'obiettivo di produrre scooter, biciclette elettriche e sistemi di accumulo stazionari, dove una densità energetica inferiore del 20% è compensata da un costo dei materiali inferiore del 30%. L'ostacolo di capitale per le linee allo stato solido, circa 500 milioni di dollari/GWh, limita la partecipazione alle major verticalmente integrate o alle startup ben finanziate, rafforzando una struttura di mercato a due livelli. Tuttavia, i limiti di impronta di carbonio previsti dal Regolamento UE sulle batterie favoriscono le opzioni allo stato solido che eliminano i solventi infiammabili e riducono l'energia di produzione fino al 30%, offrendo un premio di conformità oltre il 2028.
Per applicazione: l'accumulo di energia supera la crescita del settore automobilistico
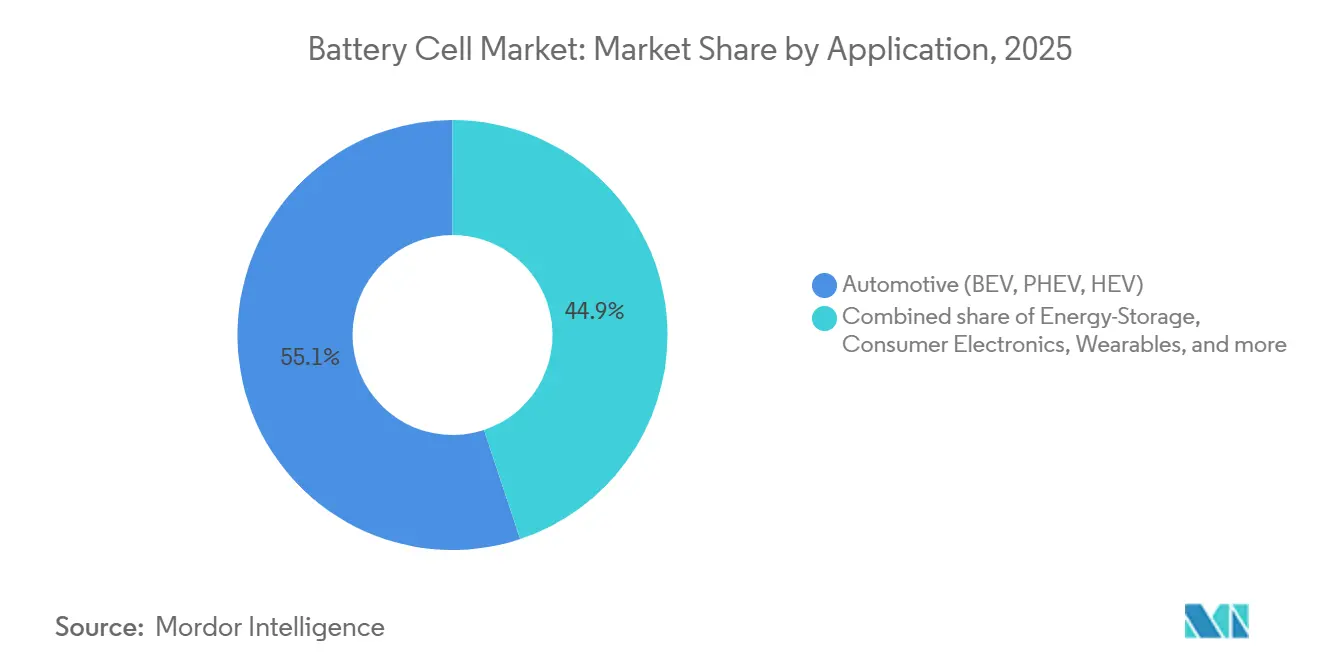
Nel 2025, il settore automobilistico rappresentava il 55.1% del mercato delle celle per batterie, pari a oltre 600 GWh di domanda di celle, ma si prevede che le installazioni di accumulo in rete cresceranno a un CAGR del 29.4% entro il 2031, eclissando la crescita dei veicoli. California, Texas e Australia Meridionale si affidano già alle batterie per la regolazione della frequenza e i servizi di peak-shift, poiché la penetrazione delle energie rinnovabili supera il 50%.
L'elettronica di consumo ha contribuito per circa il 12% al fatturato nel 2025, ma la crescita delle unità si sta stabilizzando, con la capacità degli smartphone che si attesta intorno ai 5,000 mAh. La domanda di utensili elettrici rimane stabile a circa l'8%, alimentata principalmente da celle cilindriche 18650 e 21700 che offrono una durata di 1,000 cicli. Le batterie per avviamento, illuminazione e accensione e la micromobilità hanno aggiunto una quota complessiva del 7%; quest'ultima si trova ad affrontare certificazioni di sicurezza più severe dopo gli incendi di e-bike a New York, aumentando i costi di conformità del 20% ed eliminando le importazioni senza marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle celle per batterie in Asia-Pacifico ed Europa
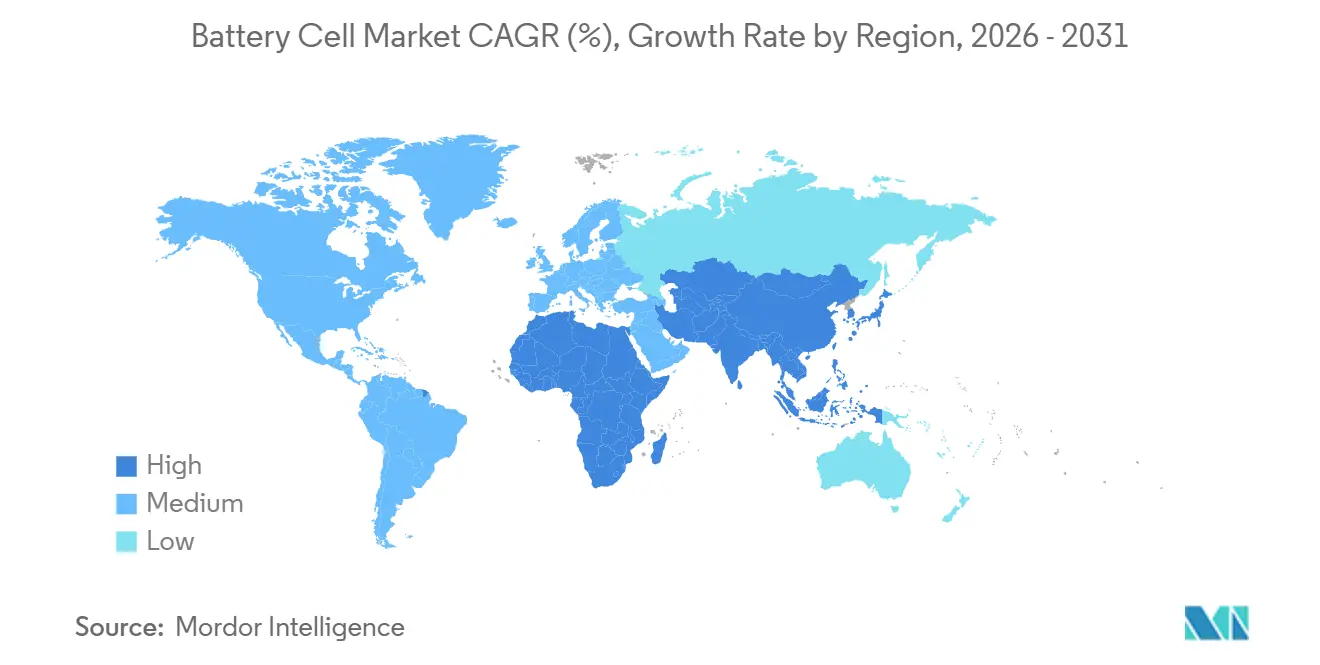
L'area Asia-Pacifico ha mantenuto una quota di mercato dominante del 52.8% nel mercato delle celle per batterie nel 2025 e si prevede che registrerà un CAGR del 25.2% fino al 2031, poiché la Cina detiene il 75% della capacità produttiva globale e il Sud-est asiatico sta scalando la raffinazione di nichel e catodi. Il sito di Fuding da 120 GWh di CATL esemplifica il vantaggio di scala della regione, mentre il suo progetto ungherese da 100 GWh consente l'accesso europeo senza dazi doganali in base alle normative locali.
Mercato delle celle per batterie in Nord America ed Europa
La pipeline di capacità del Nord America supera i 100 GWh tra il 2024 e il 2026, guidata dalle espansioni LG-Honda, Samsung-Stellantis e Panasonic che sbloccano crediti di produzione per l'Advanced Manufacturing Production (ADP) da 35 USD/kWh. L'Europa ha annunciato oltre 1 TWh di potenziali impianti, ma la presentazione della domanda di accesso al Chapter 11 da parte di Northvolt e i ritardi di ACC a Douvrin evidenziano i rischi di esecuzione per i nuovi entranti privi di catene di fornitura verticalmente integrate.
Mercato delle celle per batterie in Sud America, APAC e MEA
Il Sud America detiene attualmente una quota inferiore al 3%, concentrandosi sull'estrazione del litio piuttosto che sulla produzione di celle, mentre Medio Oriente e Africa rimangono centri di domanda in fase iniziale, limitati da vincoli di rete e ostacoli finanziari. Giappone e Corea del Sud stanno passando da modelli orientati esclusivamente all'esportazione a modelli di produzione regionale per soddisfare le soglie di contenuto interno dell'IRA statunitense e mitigare l'aumento dei costi di trasporto.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
La concentrazione del settore è moderata: i primi cinque operatori, CATL, LG Energy Solution, BYD, Panasonic Energy e Samsung SDI, controllavano circa il 65% della capacità globale nel 2024. Il vantaggio del 37% di CATL deriva dall'integrazione "dalla culla al cancello", che spazia dalla raffinazione dei minerali all'assemblaggio degli imballaggi, garantendo una base di costi che i concorrenti più piccoli faticano a eguagliare. Nel 2024 LG e Samsung si sono aggiudicate rispettivamente 8 e 6 miliardi di dollari in joint venture nordamericane, mentre CATL ha concesso in licenza il know-how su litio-ferro-fosfato a Ford per uno stabilimento del Michigan, segnalando uno spostamento verso strutture di fornitura collegate al capitale azionario.
La differenziazione tecnologica si basa sulla costruzione "cell-to-pack", sul rivestimento a secco degli elettrodi e sugli anodi ad alto contenuto di silicio; i formati Blade di BYD e 4680 di Tesla ottengono un premio di prezzo del 10-15% rispetto alle celle di base. CATL ha guidato il numero di brevetti depositati nel 2024 con 1,847, contro i 1,203 di LG e i 987 di Samsung, a sottolineare una corsa agli armamenti in materia di proprietà intellettuale che sta eliminando le barriere all'ingresso per le aziende emergenti. È probabile che il consolidamento spinga i primi cinque produttori verso una quota del 75% entro il 2027, poiché i produttori cinesi di secondo livello eccessivamente indebitati usciranno dal mercato o si fonderanno sotto la pressione dei prezzi.
Le opportunità negli spazi vuoti persistono: QuantumScape, Solid Power e ProLogium hanno attirato 2 miliardi di dollari nel 2024 per linee pilota a stato solido, sebbene senza ancora una produzione commerciale di gigawattora. Le celle agli ioni di sodio, guidate da BYD e CATL, promettono una riduzione dei costi per l'accumulo stazionario e la mobilità a bassa velocità nei mercati emergenti. I limiti normativi sull'impronta di carbonio e gli obblighi relativi al contenuto di materiale riciclato in Europa stanno indirizzando gli appalti verso operatori con filiere upstream verificabili, rimodellando le dinamiche competitive al di là del mero costo.
Leader del settore delle celle per batterie
CATL
BYD (FinDreams)
Soluzione energetica LG
Panasonic energia
Samsung SDI
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Ola Electric ha annunciato un investimento di 235 milioni di dollari nelle sue filiali di produzione di veicoli elettrici (EV) e celle per batterie. Questa iniziativa mira a rafforzare la localizzazione e l'integrazione verticale all'interno dell'ecosistema della mobilità elettrica in India.
- Marzo 2026: Tesla ha annunciato un ulteriore investimento di circa 250 milioni di dollari per espandere la produzione di celle per batterie presso la sua Gigafactory di Grünheide, vicino a Berlino. L'azienda ha aumentato la sua capacità produttiva annua prevista di batterie da 8 GWh a 18 GWh e ha previsto la creazione di oltre 1,500 posti di lavoro legati alla produzione di celle per batterie.
- Febbraio 2026: ProLogium Technology ha avviato la costruzione della sua prima gigafactory europea per batterie a stato solido a Dunkerque, in Francia. L'impianto è destinato alla produzione di celle di batterie al litio-ceramica di quarta generazione per veicoli elettrici.
- Gennaio 2025: Waaree Energy Storage Solutions Private Limited (WESSPL) si è aggiudicata circa 1,003 crore di rupie in un importante round di finanziamento. Questa iniezione di capitale rafforza il precedente annuncio di WESSPL di una spesa in conto capitale (Capex) vicina a 10,000 crore di rupie (circa 1.2 miliardi di dollari) dedicata alla realizzazione di un impianto all'avanguardia da 20 GWh per la produzione avanzata di celle e pacchi batteria agli ioni di litio.
Ambito del rapporto sul mercato globale delle celle per batterie
Una batteria può essere definita come un dispositivo elettrochimico (costituito da una o più celle elettrochimiche) che può essere caricato con una corrente elettrica e scaricato quando richiesto. Le batterie sono solitamente dispositivi costituiti da più celle elettrochimiche collegate a ingressi e uscite esterni.
Il rapporto sul mercato delle celle per batterie è segmentato in base al fattore di forma, alla chimica, all'applicazione e all'area geografica. Per fattore di forma, il mercato è suddiviso in prismatico, cilindrico, a sacchetto, a moneta e a bottone. Per chimica, il mercato è suddiviso in Li-ion NMC, Li-ion LFP, Li-ion NCA, Li-ion LMO/LCO, allo stato solido e agli ioni di sodio. Per applicazione, il mercato è suddiviso in automotive, accumulo di energia, elettronica di consumo, elettroutensili, SLI e micromobilità. Il rapporto copre anche le dimensioni del mercato e le previsioni nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (miliardi di dollari).
Per fattore di forma
| prismatico |
| Flacone |
| Borsa |
| Moneta e bottone |
Per chimica
| NMC agli ioni di litio |
| Li-ion LFP |
| NCA agli ioni di litio |
| Li-ion LMO/LCO |
| Stato solido (semi- e completamente solido) |
| Ioni di sodio e altri emergenti |
Per Applicazione
| Automobilistico (BEV, PHEV, HEV) |
| Accumulo di energia (servizi pubblici, industria e industria, residenziale) |
| Elettronica di consumo e dispositivi indossabili |
| Utensili elettrici e attrezzature da giardinaggio |
| SLI e Micro-mobilità (e-bike, scooter) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per fattore di forma | prismatico | |
| Flacone | ||
| Borsa | ||
| Moneta e bottone | ||
| Per chimica | NMC agli ioni di litio | |
| Li-ion LFP | ||
| NCA agli ioni di litio | ||
| Li-ion LMO/LCO | ||
| Stato solido (semi- e completamente solido) | ||
| Ioni di sodio e altri emergenti | ||
| Per Applicazione | Automobilistico (BEV, PHEV, HEV) | |
| Accumulo di energia (servizi pubblici, industria e industria, residenziale) | ||
| Elettronica di consumo e dispositivi indossabili | ||
| Utensili elettrici e attrezzature da giardinaggio | ||
| SLI e Micro-mobilità (e-bike, scooter) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato globale delle celle per batterie?
Nel 2026 il mercato delle celle per batterie ha raggiunto gli 93.48 miliardi di dollari e si prevede che raggiungerà i 241.96 miliardi di dollari entro il 2031.
Quale regione ha la maggiore capacità produttiva di celle per batterie?
L'area Asia-Pacifico detiene il 52.8% del fatturato del 2025 e ospita circa il 75% della capacità produttiva mondiale, guidata dalla Cina.
Quanto velocemente crescono le batterie su scala di rete rispetto alla domanda del settore automobilistico?
Si prevede che i sistemi di accumulo di energia registreranno un CAGR del 29.4% nel periodo 2026-2031, superando il tasso di crescita medio del settore automobilistico.
Chi sono oggi i principali attori nel settore delle celle per batterie?
CATL, LG Energy Solution, BYD, Panasonic Energy e Samsung SDI detengono insieme circa il 65% della capacità mondiale.
Quali sono le sostanze chimiche che stanno guadagnando più terreno?
Le celle allo stato solido mostrano il CAGR previsto più elevato, pari al 40.5%, mentre le celle agli ioni di sodio stanno emergendo per la mobilità e lo stoccaggio a basso costo.
Quale politica sta guidando gli investimenti nelle gigafactory negli Stati Uniti?
L'Inflation Reduction Act offre un credito di produzione di 35 USD/kWh e incentivi per i consumatori legati al contenuto delle batterie nazionali.


