

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
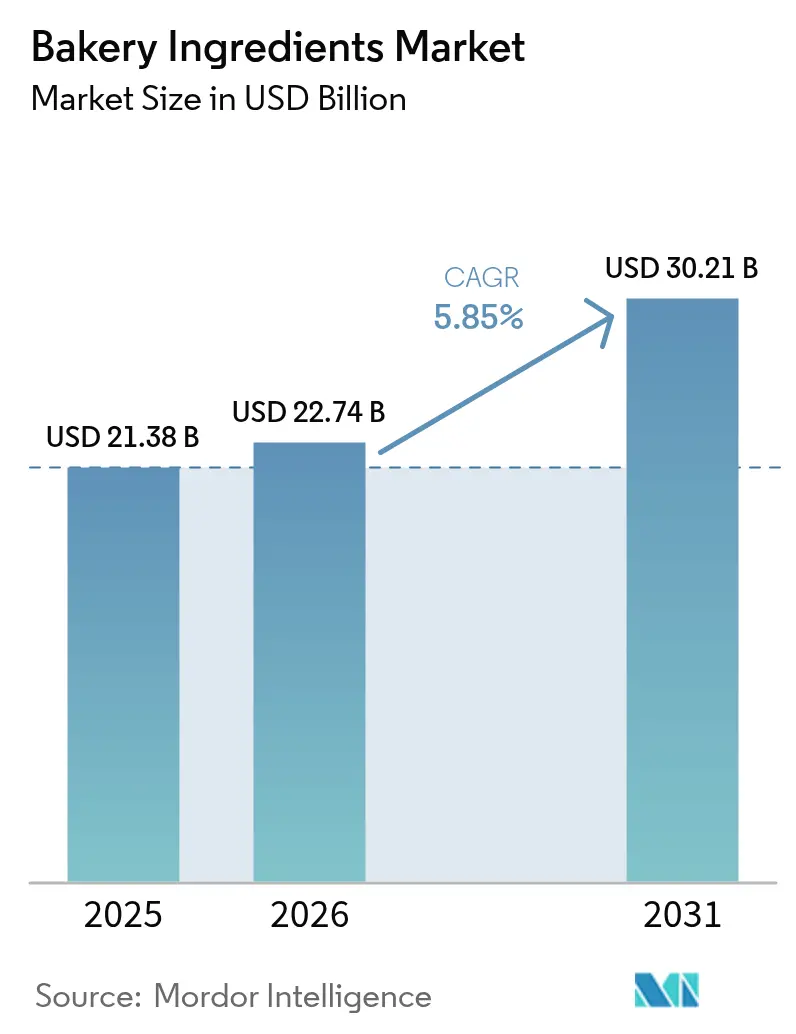
| Dimensione del mercato (2026) | 22.74 miliardo di dollari |
| Dimensione del mercato (2031) | 30.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
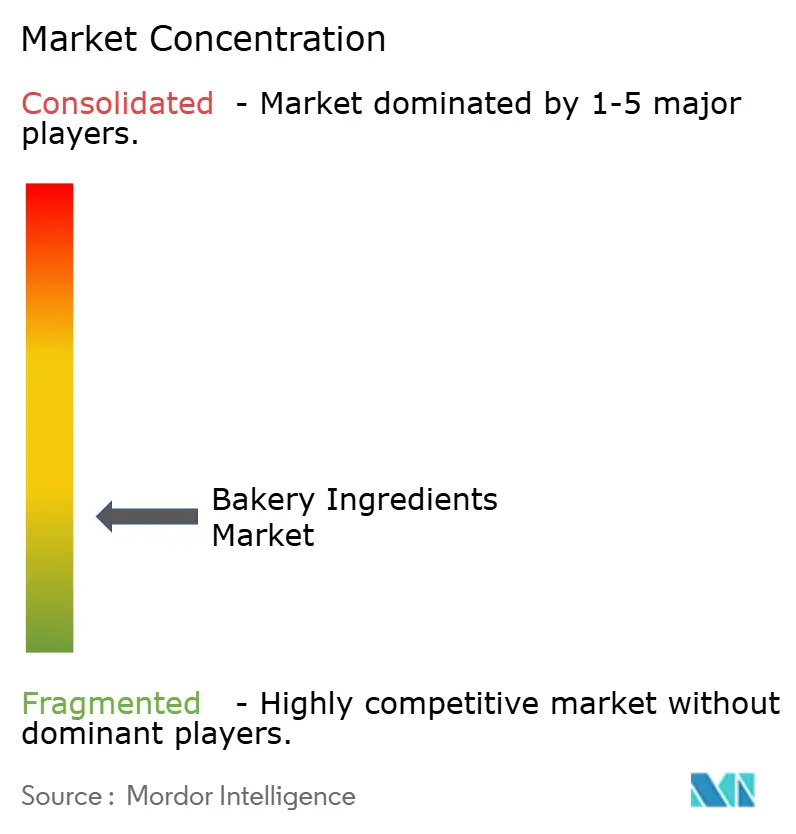
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti da forno di Mordor Intelligence
Il mercato degli ingredienti per prodotti da forno è stato valutato a 21.38 miliardi di dollari nel 2025 e si stima che crescerà dai 22.74 miliardi di dollari del 2026 ai 30.21 miliardi di dollari entro il 2031, con un CAGR del 5.85% nel periodo di previsione (2026-2031). L'urbanizzazione nella regione Asia-Pacifico, le normative UE più severe sui limiti di grassi trans e zuccheri e il crescente utilizzo di condizionatori enzimatici a basso consumo energetico stanno trainando questa crescita. I produttori di ingredienti stanno adottando piattaforme di fermentazione di precisione per produrre equivalenti di vanillina e burro di cacao, aiutando i formulatori di prodotti da forno a gestire le fluttuazioni dei prezzi delle materie prime. Allo stesso tempo, le normative europee sulla tracciabilità della deforestazione stanno incoraggiando una transizione dall'olio di palma convenzionale ad alternative sostenibili come il karité e le varianti di girasole ad alto contenuto oleico. La regione Asia-Pacifico è in testa alla crescita dei volumi, alimentata dalla crescente domanda di pane confezionato, biscotti e prodotti da forno di tipo occidentale in India e Cina, dovuta all'espansione della vendita al dettaglio moderna. La pressione competitiva si sta intensificando con l'espansione dei primi cinque fornitori nella produzione di enzimi e nei laboratori di applicazione, riducendo i margini per le aziende di medie dimensioni.
Punti chiave del rapporto
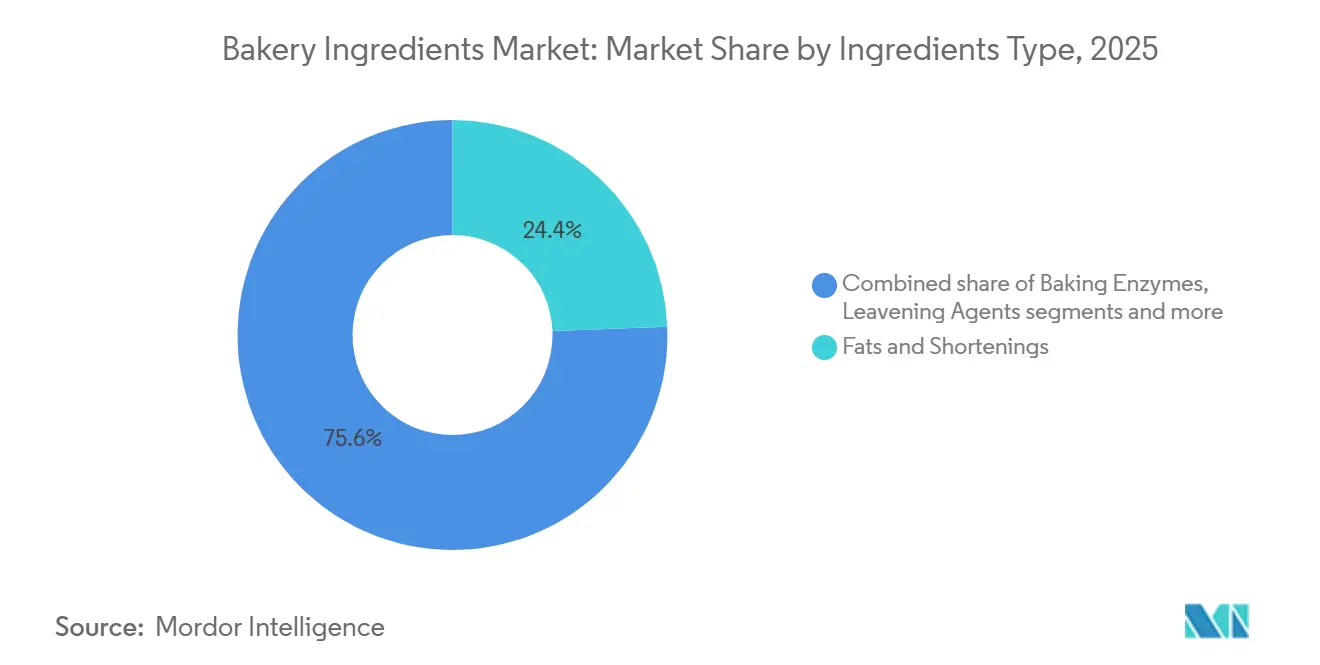
- Per tipologia di ingrediente, nel 2025 grassi e grassi saturi rappresentavano il 24.38% della quota di mercato degli ingredienti da forno, mentre si prevede che gli enzimi da forno cresceranno a un CAGR del 6.84% fino al 2031.
- Per applicazione, il pane ha rappresentato il 45.18% del fatturato del 2025; torte e pasticcini sono destinati a crescere a un CAGR del 6.29% entro il 2031.
- In base alla forma, gli ingredienti secchi hanno catturato il 62.74% del volume nel 2025; si prevede che i formati liquidi cresceranno a un CAGR del 6.48% fino al 2031.
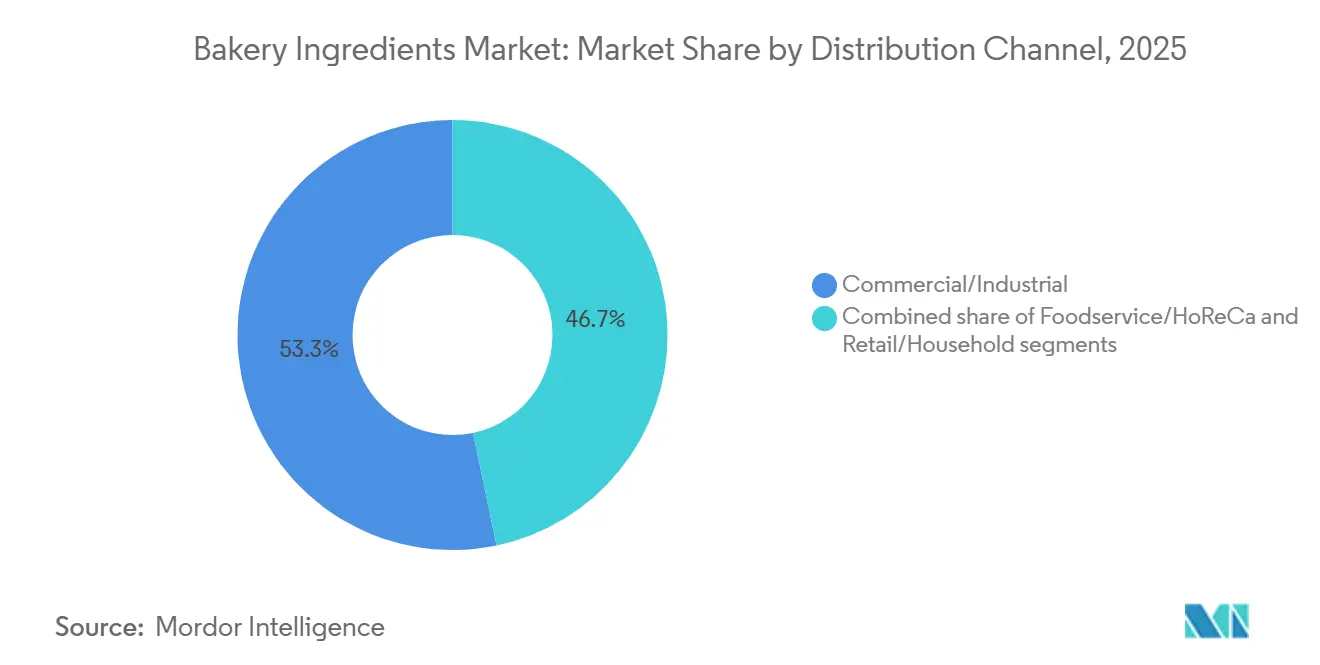
- Per canale di distribuzione, gli acquirenti commerciali e industriali hanno rappresentato il 53.28% delle vendite del 2025, ma i settori della ristorazione e dell'HoReCa stanno crescendo a un CAGR del 7.02% fino al 2031.
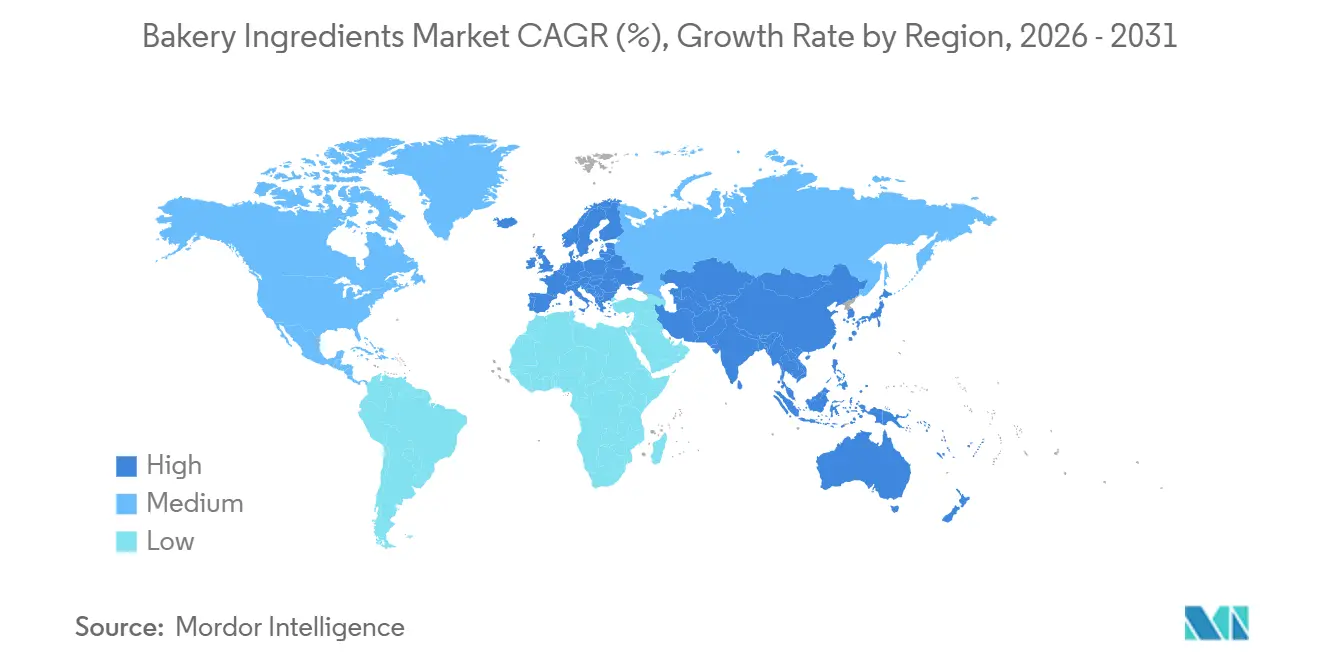
- In termini geografici, l'Europa è in testa con il 33.29% dei ricavi del 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.15% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti per la panificazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per ingredienti naturali e con etichette pulite | + 1.2% | Globale, più forte in Europa e Nord America | Medio termine (2–4 anni) |
| Espansione del panificio di biscotti, frollini e snack | + 0.9% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2–4 anni) |
| La panetteria surgelata e parzialmente cotta è in crescita per la ristorazione | + 1.1% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| La crescente urbanizzazione e il cambiamento degli stili di vita stimolano la domanda | + 1.3% | Asia-Pacifico (Cina, India), Sud America | A lungo termine (≥4 anni) |
| Aumento del condizionamento enzimatico dell'impasto per la cottura a basso consumo energetico | + 0.8% | Adozione globale e anticipata nell'UE e nel Nord America | Medio termine (2–4 anni) |
| Fermentazione di precisione guidata dall'intelligenza artificiale per nuovi precursori del sapore | + 0.6% | Centri di ricerca e sviluppo in Nord America ed Europa, con espansione nell'area Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per ingredienti naturali e clean-etichette
Per conformarsi al Regolamento UE (CE) n. 1333/2008 e soddisfare gli standard di trasparenza stabiliti dalle schede di valutazione dei rivenditori nordamericani, i formulatori stanno sostituendo gli additivi E-number con alternative più familiari, come ammorbidenti per impasti fermentati, emulsionanti di origine vegetale e cocktail di enzimi. I consumatori, in particolare nei mercati emergenti dove l'uso degli smartphone consente la verifica immediata delle etichette, stanno dando sempre più priorità alla sicurezza alimentare e alla trasparenza degli ingredienti. Secondo l'International Food Information Council, nel 2024, il 26% degli intervistati statunitensi ha identificato "Naturale" come la migliore definizione di cibo sano, mentre il 14% ha scelto "NON OGM".[1]Fonte: International Food Information Council, "Food Insight, 2024 IFIC Food & Health SURVEY", foodinsight.orgQuesto cambiamento sta spingendo i fornitori di lecitina a concentrarsi sulla sicurezza di fonti di colza e girasole non OGM. Tuttavia, le sfide geopolitiche in Ucraina e Canada hanno limitato la disponibilità di fosfolipidi. In risposta, alcuni panifici stanno testando emulsionanti derivati da alghe o lievito, che sono ancora in attesa di un'ampia approvazione normativa. I produttori di ingredienti in grado di garantire la completa tracciabilità dal campo alla fabbrica si stanno assicurando contratti a lungo termine con catene multinazionali di fast food, escludendo di fatto i concorrenti dalle gare d'appalto ad alto volume.
Ampliamento della panetteria di biscotti, frollini e snack
Biscotti salutari arricchiti con fibre, proteine vegetali e probiotici stanno occupando sempre più spazio sugli scaffali dei minimarket dell'area Asia-Pacifico. Questa tendenza è alimentata dalla crescita più rapida della vendita al dettaglio di piccole dimensioni rispetto agli ipermercati, poiché i consumatori attenti all'inflazione preferiscono acquisti frequenti e di piccole dimensioni. In India, il settore della spesa online sta guidando l'adozione di marchi di biscotti premium che combinano sapientemente cereali tradizionali, come ragi, jowar e farina di ceci, con sapori occidentali come cioccolato fondente e sale marino. Anche l'industria degli snack da forno sta beneficiando della transizione del settore della ristorazione verso formati "grab-and-go". Gli operatori di fast food nel Sud-est asiatico stanno sostituendo gli snack fritti con alternative al forno per sostenere le campagne anti-obesità guidate dal governo. La crescente produzione di biscotti, frollini e snack sta dando impulso al mercato degli ingredienti da forno. Nel 2024, la produzione di biscotti in Giappone ha raggiunto le 277 tonnellate, secondo l'All Nippon Kashi Association.[2]Fonte: All Nippon Kashi Association (Giappone), "Dati dolciari 2024", okashi.navi.comI fornitori di ingredienti stanno rispondendo alle esigenze del mercato sviluppando sistemi enzimatici che garantiscono croccantezza con un contenuto di grassi inferiore e colori naturali che resistono alla cottura ad alte temperature senza sbiadire, superando una sfida tecnica che aveva ostacolato l'adozione dell'etichetta pulita fino al 2024.
I prodotti da forno surgelati e parzialmente cotti sono in crescita per la ristorazione
Hotel, bar e catene di ristoranti stanno standardizzando gli impasti da scongelare e servire o da lievitare e cuocere per ridurre i costi di manodopera e minimizzare gli sprechi. Questa tendenza si è accelerata con la carenza di manodopera post-pandemia in Nord America ed Europa, che ha fatto aumentare i salari orari del 15-20%. Riflettendo il modo in cui le aziende di ingredienti si stanno allineando alla domanda di servizi di ristorazione, IFF prevede di avviare un'espansione da 70 milioni di dollari e 47,000 piedi quadrati a Cedar Rapids, Iowa, nella seconda metà del 2026. Questa struttura triplicherà la produzione di pezzi di frutta TAURA, pensati per applicazioni surgelate. I formati precotti supportano anche la produzione centralizzata e la distribuzione lungo la catena del freddo, riducendo la necessità di panettieri qualificati nei singoli punti vendita. Tuttavia, l'infrastruttura della catena del freddo rimane sottosviluppata in India e nell'Africa subsahariana. Come soluzione provvisoria, queste regioni si affidano a condizionatori per impasti a temperatura ambiente e miscele di enzimi a lunga conservazione fino a quando la logistica refrigerata non migliorerà.
La crescente urbanizzazione e il cambiamento degli stili di vita stimolano la domanda
Nel 2024, il Population Reference Bureau ha dichiarato che il 53% della popolazione asiatica viveva in aree urbane[3]Fonte: Population Reference Bureau, "World Population Data Sheet", prb.org. Questa fascia demografica urbana, in particolare nelle città di secondo livello in Cina e nelle aree metropolitane in India, sceglie sempre più pane confezionato, pasticcini pronti e porzioni monodose. muffin rispetto alla tradizionale panificazione casalinga. Di conseguenza, i tempi di preparazione dei pasti si stanno riducendo, alimentando una maggiore domanda di prodotti da forno funzionali. Questi prodotti, arricchiti con omega-3, vitamina D e fitosteroli, offrono benefici nutrizionali senza richiedere cambiamenti nelle abitudini alimentari. Inoltre, mentre i consumatori di mezza età in Asia risparmiano sui prodotti di base, spendono di più per dolci di alta qualità. Ciò ha creato un mercato biforcato in cui prosperano sia i biscotti economici che il pane a lievitazione naturale artigianale. In risposta, i fornitori di ingredienti stanno adattando i loro portafogli: offrendo miscele enzimatiche economiche per il pane destinato al mercato di massa e aromi naturali di alta qualità, come vaniglia, matcha e yuzu, per torte e pasticcini ad alto margine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di salute legati a zucchero, grassi e carboidrati raffinati | -0.7% | Globale, acuto in Nord America ed Europa | A breve termine (≤2 anni) |
| Crescente domanda di alternative senza glutine | -0.4% | Nord America e Europa | Medio termine (2–4 anni) |
| Fornitura limitata di emulsionanti non OGM ricchi di fosfolipidi | -0.5% | Globale, critico nell'UE a causa dei mandati non OGM | A breve termine (≤2 anni) |
| Limiti della capacità di fermentazione del lievito dovuti all'elettrificazione | -0.3% | Europa e Nord America, regioni ad alta intensità energetica | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di salute legati allo zucchero, ai grassi e ai carboidrati raffinati
Le linee guida dell'OMS raccomandano di mantenere gli zuccheri liberi al di sotto del 10% dell'apporto energetico totale. In risposta a ciò, paesi come Cile, Messico e Regno Unito hanno introdotto misure come etichette di avvertenza sulla parte anteriore della confezione e tasse sullo zucchero per i prodotti da forno ad alto contenuto di zucchero. Nel 2024, la FDA statunitense ha finalizzato un aggiornamento dell'indicazione del contenuto nutrizionale "salutare", che impone limiti più severi per zuccheri aggiunti e grassi saturi. Questa modifica impedisce a molte torte, biscotti e pasticcini tradizionali di utilizzare l'etichetta "salutare" sulle loro confezioni. Le campagne di sensibilizzazione dei consumatori che evidenziano il legame tra carboidrati raffinati e sindrome metabolica stanno alimentando la domanda di prodotti da forno integrali, ricchi di fibre e arricchiti con proteine. Questa tendenza sta frammentando il mercato e creando sfide per i rivenditori, che ora devono gestire inventari diversificati invece di affidarsi a SKU standardizzate per il pane bianco.
Crescente domanda di alternative senza glutine
Sebbene la celiachia colpisca meno dell'1% della popolazione mondiale, le vendite di prodotti da forno senza glutine stanno crescendo a tassi a due cifre. Questa crescita è trainata dai consumatori che autodiagnosticano la sensibilità al glutine o adottano diete di eliminazione rese popolari dagli influencer del benessere. Tuttavia, i formulatori si trovano ad affrontare notevoli sfide: le farine senza glutine, tra cui riso, sorgo, ceci e grano saraceno, non hanno le proprietà viscoelastiche necessarie per intrappolare i gas durante la fermentazione. Ciò si traduce in consistenze dense e friabili, a meno che queste farine non siano arricchite con idrocolloidi, amidi e isolati proteici, il che può aumentare i costi degli ingredienti dal 30 al 50%. Inoltre, i sistemi enzimatici progettati per i prodotti senza glutine, come la transglutaminasi per la reticolazione delle proteine e le amilasi per ritardare il raffermamento, sono ancora nelle prime fasi di commercializzazione. Ciò limita la loro capacità di eguagliare la durata di conservazione del pane convenzionale. I prodotti senza glutine hanno inoltre un prezzo al dettaglio più alto del 150-200 percento, il che ne ostacola l'adozione nei mercati emergenti, dove la sensibilità al prezzo è elevata e i prodotti da forno a base di grano restano la fonte calorica più conveniente.
Analisi del segmento
Per tipo di ingrediente: i grassi ancorano la consistenza, gli enzimi guidano l'innovazione
Nel 2025, grassi e grassi vegetali rappresentavano il 24.38% del mercato degli ingredienti da forno, contribuendo alla friabilità e alla ritenzione di umidità nei croissant e negli impasti laminati. Il Regolamento UE sulla deforestazione impone la sostituzione dell'olio di palma con burro di karité e olio di girasole ad alto contenuto di acido oleico, sebbene queste alternative comportino un sovrapprezzo del 20-40%. I divieti sui grassi trans hanno aumentato l'uso di grassi interesterificati e di modificazioni lipidiche enzimatiche, ma il termine "interesterificato" rimane poco chiaro per molti sostenitori delle etichette pulite. Gli agenti lievitanti detengono costantemente una quota di mercato di circa il 10%, con innovazioni come il bicarbonato di sodio incapsulato, che ritarda il rilascio di gas fino alla cottura, migliorando il volume negli impasti ad alto contenuto di zucchero. Emulsionanti, dolcificanti, coloranti, aromi e conservanti rappresentano collettivamente una quota minore del mercato degli ingredienti da forno. Con l'eliminazione da parte dei rivenditori di antiossidanti sintetici e coloranti artificiali, le varianti naturali stanno guadagnando terreno.
Gli enzimi per panificazione rappresentano la categoria di ingredienti in più rapida crescita, con un CAGR previsto del 6.84% fino al 2031, trainato dall'efficienza dei costi e dal rispetto dei requisiti di etichettatura pulita. Le amilasi preservano la morbidezza del pane rallentando la retrogradazione dell'amido. Le xilanasi migliorano l'assorbimento d'acqua nelle formulazioni integrali, mentre la glucosio ossidasi rafforza le reti di glutine senza l'utilizzo di ossidanti chimici. Questi enzimi, nel complesso, consentono ai formulatori di ridurre l'utilizzo di emulsionanti del 20-30%. La linea Pristine ampliata di Corbion e le soluzioni enzimatiche di Kerry per l'estensione della shelf life sono progettate per applicazioni su impasti congelati, garantendo la funzionalità degli enzimi dopo la surgelazione e durante la conservazione a freddo prolungata. Le lipasi sono sempre più utilizzate per lo sviluppo del sapore nel lievito madre, promuovendo il rilascio di acidi grassi liberi che conferiscono note acidule e burrose.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il pane domina, le torte sono di qualità superiore
Nel 2025, le applicazioni per la panificazione hanno guidato il mercato degli ingredienti da forno, rappresentando il 45.18% della quota di mercato. Questa leadership è stata sostenuta da un consumo pro capite superiore a 50 chilogrammi all'anno in Europa e Medio Oriente. I consumatori urbani in Nord America e Asia-Pacifico optano sempre più per pane artigianale e a lievitazione naturale, spesso pagando un sovrapprezzo per pagnotte integrali a lenta fermentazione, pubblicizzate per i loro benefici per la salute intestinale. Sul fronte industriale, la produzione di pane si sta spostando verso linee di miscelazione continua ad alta velocità. Queste linee richiedono sistemi enzimatici in grado di fornire prestazioni costanti nonostante le variazioni nella qualità della farina, un vantaggio tecnico che favorisce i fornitori multinazionali con laboratori applicativi e supporto tecnico in loco. Panini, torte, ciambelle, muffin e altre applicazioni rappresentano una quota minore del mercato degli ingredienti da forno, con la loro crescita legata all'adozione da parte della ristorazione di formati precotti che riducono la manodopera e minimizzano gli sprechi.
Torte e pasticcini rappresentano l'applicazione in più rapida crescita, con un CAGR previsto del 6.29% fino al 2031. Questa crescita è trainata principalmente dalle tendenze di premiumizzazione nella regione Asia-Pacifico, dove le panetterie urbane stanno sostituendo i dolci tradizionali con torte da festa in stile occidentale e pasticcerie francesi. Nel mercato della panetteria, il gusto e il piacere sono emersi come i due principali fattori di acquisto, superando il prezzo e le considerazioni sulla salute. Ciò indica la propensione dei consumatori a spendere per grassi di alta qualità, vaniglia naturale e decorazioni esteticamente accattivanti. Per soddisfare questa domanda, i fornitori di ingredienti stanno introducendo sistemi emulsionanti per stabilizzare torte ad alto rapporto, miscele di enzimi che prolungano la durata di conservazione senza refrigerazione e coloranti naturali che resistono a temperature di cottura superiori a 180 °C. Biscotti e frollini, in crescita a un tasso costante di crescita a una cifra media, si stanno suddividendo in due categorie chiave: opzioni salutari arricchite con fibre e proteine vegetali e varietà più golose con inclusioni come gocce di cioccolato, frutta secca e noci. Il segmento dei prodotti indulgenti è ulteriormente supportato dalla recente espansione della capacità produttiva di ingredienti a base di frutta TAURA da parte di IFF in Iowa.
Per forma: prevalgono gli ingredienti secchi, i liquidi guadagnano in automazione
Nel 2025, gli ingredienti in formato secco rappresentavano il 62.74% del mercato degli ingredienti per prodotti da forno, trainati da vantaggi logistici come la conservazione a temperatura ambiente, la maggiore durata di conservazione e la compatibilità con le tradizionali apparecchiature di dosaggio. Questo segmento è guidato da enzimi in polvere, emulsionanti spray-dried e dolcificanti granulari, con innovazioni incentrate sulla granulazione senza polvere e sui rivestimenti a dispersione istantanea che semplificano la manipolazione e migliorano la precisione del dosaggio. I lieviti secchi attivi e istantanei rimangono i principali agenti lievitanti per il pane, mentre il lievito fresco compresso occupa una nicchia nei panifici artigianali, apprezzato per la sua forte fermentazione e il profilo aromatico complesso. Conservanti secchi comuni come il propionato di calcio e i sorbati sono ampiamente utilizzati nel pane confezionato per prevenire muffe e deterioramenti. Tuttavia, le tendenze clean-label stanno guidando un passaggio verso alternative a base di grano fermentato e aceto, che offrono benefici antimicrobici senza richiedere l'etichettatura con il numero E.
Gli ingredienti liquidi stanno registrando un CAGR del 6.48% fino al 2031, alimentato dall'adozione da parte dei panifici industriali di sistemi di dosaggio automatizzati. Questi sistemi introducono in modo efficiente emulsioni, miscele enzimatiche e dolcificanti concentrati nelle impastatrici, eliminando la pesatura manuale e riducendo i rischi di contaminazione incrociata. Gli emulsionanti liquidi offrono una dispersione superiore negli impasti ad alto contenuto di grassi, mentre gli enzimi liquidi consentono l'attivazione su richiesta regolando il pH o la temperatura durante la miscelazione, una flessibilità non disponibile con le formulazioni secche. Coloranti e aromi liquidi stanno guadagnando terreno nelle applicazioni premium per la loro precisa corrispondenza di tonalità e l'intensità del sapore. Tuttavia, richiedono la conservazione refrigerata e hanno una durata di conservazione più breve rispetto alle alternative in polvere, un compromesso che solo i panifici ad alta produttività possono giustificare economicamente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: gli acquirenti industriali guidano, il settore della ristorazione accelera
Nel 2025, i canali commerciali e industriali hanno guidato il mercato degli ingredienti per la panificazione, rappresentando il 53.28% della quota di mercato. Questi canali servono grandi panifici, co-produttori e produttori a marchio privato, concentrandosi su prezzi all'ingrosso, supporto tecnico e affidabilità della supply chain. Gli acquirenti di questo segmento in genere stipulano contratti annuali che includono sconti sui volumi e scorte in conto vendita. Sebbene questi accordi fissino i prezzi, richiedono anche il rispetto di rigorose specifiche di qualità, come limiti microbici, coerenza del colore e tolleranze sull'attività enzimatica. I fornitori di ingredienti più piccoli spesso incontrano difficoltà nel soddisfare questi standard senza la certificazione ISO 22000 o FSSC 22000. Per far fronte a questo problema, le aziende produttrici di ingredienti stanno dispiegando team di assistenza tecnica presso le sedi dei clienti. Questi team collaborano alle formulazioni per ottimizzare costi, durata di conservazione e caratteristiche sensoriali. Questo modello consultivo aumenta i costi di cambio prodotto e protegge gli operatori storici dalla concorrenza basata sui prezzi. D'altro canto, i canali di vendita al dettaglio e per uso domestico, che rappresentano circa il 30% della distribuzione, si rivolgono ai panificatori domestici. Questi consumatori acquistano prodotti come farina, lievito, lievito in polvere e prodotti per la decorazione principalmente attraverso supermercati e piattaforme di e-commerce. Questo segmento ha registrato una crescita significativa durante i lockdown dovuti alla pandemia, ma da allora è tornato alla normalità con la riapertura dei servizi di ristorazione.
I canali Foodservice e HoReCa rappresentano il segmento di distribuzione in più rapida crescita, con un CAGR previsto del 7.02% fino al 2031. Ristoranti, hotel e bar a servizio rapido stanno adottando sempre più impasti surgelati, pane parzialmente cotto e impasti premiscelati per mitigare la carenza di manodopera e l'aumento dei salari. L'espansione di IFF a Cedar Rapids e il nuovo stabilimento di Corbion a Querétaro sono strategicamente posizionati per soddisfare le esigenze dei clienti del settore della ristorazione. Questi acquirenti richiedono confezioni più piccole, consegne frequenti e formati pronti all'uso che richiedono una preparazione minima in loco. Inoltre, gli acquirenti del settore della ristorazione danno priorità alle credenziali di etichetta pulita per allinearsi agli obiettivi di sostenibilità aziendale e alle aspettative di trasparenza dei consumatori. Questa tendenza crea opportunità per ingredienti derivati da enzimi e fermentazione che supportano le dichiarazioni "senza additivi artificiali". Tuttavia, l'approvvigionamento del settore della ristorazione rimane frammentato, con operatori indipendenti, catene regionali e franchising multinazionali, ciascuno con specifiche e processi di approvazione unici. Di conseguenza, i fornitori di ingredienti devono mantenere portafogli SKU diversificati e programmi di produzione flessibili, il che spesso comprime i margini rispetto al canale industriale.
Analisi geografica
Mercato europeo degli ingredienti per prodotti da forno
Nel 2025, l'Europa deteneva una quota dominante del 33.29% del mercato degli ingredienti per la panificazione, guidata da Germania, Francia, Regno Unito, Italia e Spagna. In queste nazioni, il consumo pro capite di prodotti da forno è elevato. Inoltre, questi paesi stabiliscono parametri di riferimento globali con i loro quadri normativi, in particolare in materia di conformità alle norme "clean label" e alla sostenibilità. Con l'entrata in vigore degli obblighi di tracciabilità per la deforestazione a dicembre 2024, si assiste a un notevole passaggio dall'olio di palma ad alternative come il burro di karité e i suoi equivalenti al burro di cacao. Tuttavia, i costi aggiuntivi degli audit della catena di approvvigionamento e delle verifiche di terze parti, che vanno dal 5 al 10%, sono a carico dei panifici di medie dimensioni, con conseguenti aumenti dei prezzi per i consumatori. Le nazioni dell'Europa orientale, in particolare Polonia e Russia, stanno superando le loro controparti occidentali. Questa crescita è alimentata da una maggiore penetrazione del commercio al dettaglio moderno e da un'impennata della domanda di prodotti da forno confezionati e pronti all'uso, trainata dall'urbanizzazione. Tuttavia, le tensioni geopolitiche e le fluttuazioni valutarie pongono sfide per le strategie a lungo termine. In Scandinavia e nel Benelux si sta assistendo a una netta evoluzione verso i prodotti a marchio pulito. Rivenditori come Albert Heijn e Coop stanno proattivamente eliminando gli articoli con coloranti artificiali e conservanti sintetici, spingendo i fornitori a riformulare la loro offerta.
Mercato degli ingredienti per prodotti da forno nella regione Asia-Pacifico
L'area Asia-Pacifico è in rapida ascesa, con un CAGR previsto del 7.15% fino al 2031. Questa crescita è guidata da nazioni come Cina, India e quelle del Sud-Est asiatico. Qui, l'aumento dei redditi, l'urbanizzazione e la propensione verso le diete occidentali stanno ampliando il consumo di prodotti da forno, anche partendo da un punto di partenza modesto. Il settore della vendita al dettaglio di prodotti alimentari in India, valutato 869 miliardi di dollari e in crescita dell'8.5% annuo, sta assistendo all'ascesa di moderni punti vendita di generi alimentari e dell'e-commerce. Queste piattaforme ora propongono in modo prominente pane, biscotti e torte confezionati, un tempo considerati beni di lusso di nicchia solo un decennio prima. Nel frattempo, in Cina, la fiorente classe media si sta orientando verso prodotti di alta qualità come torte per le feste e pasticcini francesi. Questo cambiamento sta amplificando la domanda di grassi di alta qualità, aromi naturali e decorazioni accattivanti. Giappone e Corea del Sud, con i loro mercati maturi, stanno innovando nei prodotti da forno funzionali. Si stanno concentrando su prodotti arricchiti con proteine, a basso indice glicemico (IG) e arricchiti con probiotici, per soddisfare le esigenze della popolazione anziana. Nel Sud-est asiatico, paesi come Thailandia, Indonesia e Vietnam stanno assistendo a un'impennata della domanda di prodotti da forno e biscotti. Ciò è dovuto in gran parte all'aumento dei minimarket e all'aumento del reddito disponibile. Tuttavia, la regione si trova a dover affrontare infrastrutture per la catena del freddo sottosviluppate, che portano a preferire ingredienti stabili a temperatura ambiente e sistemi enzimatici che offrono una maggiore durata di conservazione. Tuttavia, districarsi nel labirinto normativo dell'Asia-Pacifico non è un'impresa da poco. Con entità come FSSAI in India, gli standard GB in Cina e gli sforzi di armonizzazione dell'ASEAN, ciascuna con i propri mandati specifici in materia di etichettatura, approvazione degli additivi e arricchimento, le aziende necessitano di formulazioni localizzate e di una profonda conoscenza della conformità.
Il mercato degli ingredienti per prodotti da forno nelle Americhe e in Medio Oriente e Africa
Il Nord e il Sud America rappresentano circa il 28% del mercato degli ingredienti da forno. In questo ambito, Stati Uniti e Canada sono in prima linea, promuovendo prodotti da forno senza glutine, biologici e non OGM. Questi prodotti vantano un notevole premio al dettaglio, che va dal 50% al 150%. È in corso un significativo cambiamento normativo, con l'aggiornamento dell'affermazione "salutare" della FDA statunitense, finalizzato nel 2024. Questo cambiamento sta orientando le riformulazioni verso cereali integrali, ridotto contenuto di sodio e zuccheri aggiunti. Tale cambiamento avvantaggia intrinsecamente i fornitori di ingredienti, in particolare quelli specializzati in sistemi di fibre, dolcificanti naturali ed esaltatori di sapidità che contrastano l'amaro. In Sud America, nazioni come Brasile, Argentina e Messico stanno adottando sempre più prodotti da forno surgelati nei loro settori della ristorazione. Questa tendenza è rafforzata dal nuovo stabilimento di Corbion a Querétaro e dalle collaborazioni con co-produttori regionali. Il continente mostra anche una forte propensione per i dolcificanti naturali, in particolare la stevia, originaria del Paraguay. Inoltre, si preferisce utilizzare coloranti "clean label" derivati da annatto e curcuma, in linea con i gusti locali e riducendo la dipendenza dalle importazioni. Nel frattempo, Medio Oriente e Africa, pur rappresentando collettivamente meno del 10% del fatturato globale, stanno assistendo a un'impennata. Ciò è dovuto in gran parte alla crescente importanza della certificazione halal per i fornitori multinazionali di ingredienti. Mentre la vendita al dettaglio moderna guadagna terreno negli Stati del Consiglio di Cooperazione del Golfo, in Nigeria e in Sudafrica, permangono delle sfide. L'instabilità politica e la svalutazione della valuta in alcuni mercati aumentano i rischi commerciali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il mercato degli ingredienti per la panificazione opera secondo normative sugli additivi basate su elenchi positivi nelle principali giurisdizioni, pertanto l'autorizzazione e le specifiche esplicite rimangono fondamentali per la commercializzazione. Nell'Unione Europea, il Regolamento (CE) n. 1333/2008 disciplina gli additivi alimentari e gli aggiornamenti di ottobre 2025 (Regolamento (UE) 2025/2058 della Commissione) e gennaio 2026 (Regolamento (UE) 2026/196 della Commissione) hanno rivisto le autorizzazioni e/o le specifiche per diversi agenti testurizzanti e stabilizzanti utilizzati nei sistemi di panificazione, tra cui carragenina, gomma di semi di carruba, gomma di guar, gomma arabica, gomma di xantano, pectine e sodio ottenil succinato di amido. Queste modifiche alle specifiche comportano un lavoro di conformità diretto per fornitori e panifici, che include la riformulazione, la qualificazione dei fornitori e la gestione della transizione delle scorte.
Negli Stati Uniti, la FDA regola gli additivi alimentari attraverso le procedure GRAS (Generally Recognized As Safe) e mantiene condizioni d'uso specifiche per ciascun ingrediente ai sensi del 21 CFR (Code of Federal Regulations), definendo le modalità di impiego di emulsionanti, agenti antiagglomeranti e agenti per il trattamento della farina nelle formulazioni per prodotti da forno. Ad esempio, le normative FDA includono limiti all'uso di azodicarbonammide nella farina di cereali e nella panificazione (21 CFR 172.806). Anche le politiche di etichettatura orientate alla salute stanno spingendo verso una riduzione degli zuccheri aggiunti e dei grassi saturi, come dimostra la finalizzazione, da parte della FDA, di una nuova indicazione nutrizionale "salutare" nel 2024, che valorizza sistemi funzionali come enzimi, fibre e miscele di dolcificanti per supportare la consistenza e la durata di conservazione, nel rispetto di soglie nutrizionali più stringenti.
Analisi della catena del valore
La catena del valore degli ingredienti per la panificazione inizia con materie prime di base (oli e grassi vegetali, zuccheri, amidi, cereali, derivati del latte) e materie prime speciali di origine biologica (enzimi, colture, idrocolloidi, aromi e coloranti). Questi materiali passano attraverso fasi di lavorazione quali frazionamento e interesterificazione per i grassi, fermentazione e lavorazione a valle per enzimi e derivati del lievito, essiccazione a spruzzo per le polveri, miscelazione e standardizzazione. I principali produttori di ingredienti e fornitori di soluzioni riforniscono panifici commerciali e industriali, co-produttori e operatori del settore della ristorazione, con la distribuzione gestita tramite contratti diretti per i clienti ad alto volume e distributori regionali per i panifici artigianali e di medie dimensioni. I laboratori di assistenza tecnica e di applicazione affiancano la produzione come anello chiave, in particolare per enzimi, sistemi emulsionanti e conservanti "clean label", dove le prestazioni dipendono dalla formulazione e dal processo.
I vincoli tendono a concentrarsi sulle tempistiche di approvazione normativa per le soluzioni innovative, sulla capacità specializzata di fermentazione ed essiccazione e sugli oneri di certificazione (biologico, non OGM, halal, kosher), che influenzano i tempi di consegna e la flessibilità di approvvigionamento. La filiera è inoltre esposta alla volatilità a monte dei settori agricolo ed energetico, che colpisce oli, zucchero e cereali, il che supporta misure di resilienza come il doppio approvvigionamento, la stipula di contratti a termine e la prequalificazione di sostituti funzionali. L'adozione dell'automazione nei panifici è aumentata (dal 54% nel 2022 al 63% nel 2025), rafforzando la domanda di formati uniformi e facili da dosare (granulati secchi e sistemi di dosaggio liquido) e favorendo i fornitori in grado di offrire prestazioni standardizzate su linee ad alta velocità e flussi di lavoro per prodotti surgelati o precotti.
Panorama competitivo
Il mercato degli ingredienti da forno rimane frammentato, con i primi cinque operatori che dominano, lasciando al contempo significative opportunità agli specialisti regionali e alle aziende di nicchia produttrici di enzimi o aromi. Questi operatori più piccoli spesso si differenziano attraverso servizi tecnici, competenze applicative e un rapido ingresso sul mercato. I fornitori multinazionali si stanno sempre più integrando a monte nella produzione di enzimi e a valle nei laboratori di sviluppo applicativo. Questa strategia sta comprimendo i margini per i formulatori di fascia media, in particolare quelli privi di tecnologia proprietaria o reti di distribuzione globali. Sviluppi recenti, come l'acquisizione da parte di Lesaffre, nell'ottobre 2024, del business degli estratti di lievito di DSM-Firmenich e l'acquisto da parte di Corbion dell'unità di miglioramento del pane di Novotech in India, illustrano una tendenza al consolidamento. Queste acquisizioni mirano a garantire competenze regionali e filiere di fornitura di lecitina non OGM, soprattutto in vista della carenza di fosfolipidi.
Stanno emergendo opportunità nel settore degli emulsionanti a base vegetale, degli aromi fermentati di precisione e dei sistemi enzimatici specifici per prodotti senza glutine. In questi segmenti, gli operatori affermati si trovano ad affrontare sfide dovute alla scarsa differenziazione dei loro portafogli tradizionali, mentre le tempistiche di approvazione normativa favoriscono le startup biotecnologiche più agili. Le aziende più piccole, come Angel Yeast in Cina, Swiss Bake in India e Bakels nell'area Asia-Pacifico, stanno sfruttando la loro conoscenza del mercato locale e processi decisionali più rapidi. Grazie alla collaborazione con co-produttori regionali, riescono a gestire efficacemente la natura ad alta intensità di capitale della costruzione di nuovi impianti, in particolare nelle economie in crescita.
L'adozione della tecnologia sta creando un divario nel panorama competitivo. Leader come Ingredion stanno utilizzando strumenti come 30 Idea Labs e dizionari di texture basati sull'intelligenza artificiale per accelerare lo sviluppo congiunto con i clienti. Nel frattempo, i player in ritardo si affidano ai prezzi delle materie prime e alle relazioni con i distributori, che si stanno indebolendo con il consolidamento degli acquisti da parte degli acquirenti industriali e la richiesta di co-innovazione tecnica. Un'indagine dell'IFT rivela che il 50% delle aziende alimentari sta investendo nell'intelligenza artificiale per l'ottimizzazione delle formulazioni, mentre il 48% si sta concentrando sul monitoraggio della supply chain. Questa tendenza evidenzia la crescente importanza delle capacità digitali come fattori di differenziazione competitiva critici, accanto alle funzionalità tradizionali degli ingredienti.
Leader del settore degli ingredienti per la panificazione
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
Associata British Foods plc
-
Kerry Group plc
-
DSM Firmenich AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Associated British Foods plc (AB Mauri) ha stretto una partnership con BAKO Group per la distribuzione esclusiva nel Regno Unito di due linee di ingredienti Aromaferm per la fermentazione dei cereali e la produzione di lievito madre. L'accordo amplia l'accesso di AB Mauri ai panifici artigianali e di medie dimensioni attraverso un canale di distribuzione consolidato e aumenta la disponibilità di soluzioni basate sulla fermentazione che supportano la differenziazione del marchio e la coerenza del processo.
- Maggio 2026: Archer Daniels Midland Company ha lanciato otto nuovi ingredienti proteici di origine vegetale in Nord America ed Europa, tra cui una farina di piselli destinata alle applicazioni di panificazione. L'ampliamento del portafoglio supporta lo sviluppo di prodotti ad alto contenuto proteico e a base di farine alternative, offrendo ai formulisti industriali maggiori opzioni per bilanciare gli obiettivi nutrizionali con i requisiti di lavorabilità e consistenza dell'impasto.
- Giugno 2024: Angel Yeast ha stretto una partnership con BakeMark per presentare diverse linee di prodotti con il marchio BakeMark By Angel in occasione di Bakery China 2024. La collaborazione ha unito l'accesso ai prodotti al supporto tecnico, contribuendo ad accelerare l'adozione di soluzioni per ingredienti da forno a base di lievito e fermentazione, pensate per un posizionamento più salutare.
Ambito del rapporto sul mercato globale degli ingredienti da forno
Ingredienti da forno come enzimi, emulsionanti, lieviti in polvere e lievito sono comunemente utilizzati nella produzione di prodotti da forno, tra cui pane, torte, pasticcini, crostate, crostate e altri. Questi ingredienti aiutano a mantenere la freschezza e la morbidezza dei prodotti e a migliorarne la durata di conservazione. Il mercato degli ingredienti da forno è segmentato per tipo di ingrediente, applicazione, forma, canale di distribuzione e area geografica. Per tipo di ingrediente, il mercato è segmentato in enzimi da forno, agenti lievitanti, emulsionanti, grassi e grassi vegetali, dolcificanti, coloranti e aromi, conservanti e altri. Per applicazione, il mercato è segmentato in pane, torte e pasticcini, biscotti e frollini, panini e torte, ciambelle e muffin e altri. Per forma, il mercato è segmentato in secco e liquido. Per canale di distribuzione, il mercato è segmentato in commerciale/industriale, vendita al dettaglio/domestico e ristorazione/horeca. Viene inoltre fornita la segmentazione geografica del mercato, con un'analisi dettagliata di Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore, in dollari USA, per tutti i segmenti sopra menzionati.
Per tipo di ingredienti
| Enzimi da forno |
| Agenti lievitanti |
| Emulsionanti |
| Grassi e accorciamenti |
| Dolcificanti |
| Colori e Sapori |
| conservanti |
| Altro |
Per Applicazione
| Pane |
| Torte E Pasticcini |
| Biscotti e Biscotti |
| Panini e Torte |
| Ciambelle e Muffin |
| Altro |
Per modulo
| Pelle secca |
| Liquido |
Per canale di distribuzione
| Commerciale / Industriale |
| Vendita al dettaglio/famiglie |
| Ristorazione/HoReCa |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ingredienti | Enzimi da forno | |
| Agenti lievitanti | ||
| Emulsionanti | ||
| Grassi e accorciamenti | ||
| Dolcificanti | ||
| Colori e Sapori | ||
| conservanti | ||
| Altro | ||
| Per Applicazione | Pane | |
| Torte E Pasticcini | ||
| Biscotti e Biscotti | ||
| Panini e Torte | ||
| Ciambelle e Muffin | ||
| Altro | ||
| Per modulo | Pelle secca | |
| Liquido | ||
| Per canale di distribuzione | Commerciale / Industriale | |
| Vendita al dettaglio/famiglie | ||
| Ristorazione/HoReCa | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto entro il 2031?
Si prevede che il mercato degli ingredienti da forno raggiungerà i 30.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.85% a partire dal 2026.
Quale regione sta crescendo più velocemente?
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.15% fino al 2031, trainata dall'urbanizzazione, dall'aumento dei redditi e dall'acculturazione alimentare occidentale in Cina, India e nel Sud-est asiatico.
Quali sono i segmenti di ingredienti e applicazioni in più rapida crescita?
Gli enzimi per la panificazione sono il tipo di ingrediente in più rapida crescita, con un CAGR del 6.84%, mentre torte e pasticcini guidano la crescita delle applicazioni con un CAGR del 6.29% fino al 2031.
In che modo le normative sulle etichette pulite incidono sui fornitori?
Gli obblighi di etichettatura pulita dell'UE e del Nord America stanno accelerando la sostituzione degli additivi con numero E con emulsionanti di origine vegetale e soluzioni enzimatiche, favorendo i fornitori con piena tracciabilità e credenziali non OGM.


