

Dimensioni e quota del mercato dei trattori autonomi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.61 miliardo di dollari |
| Dimensione del mercato (2031) | 6.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.47% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trattori autonomi di Mordor Intelligence
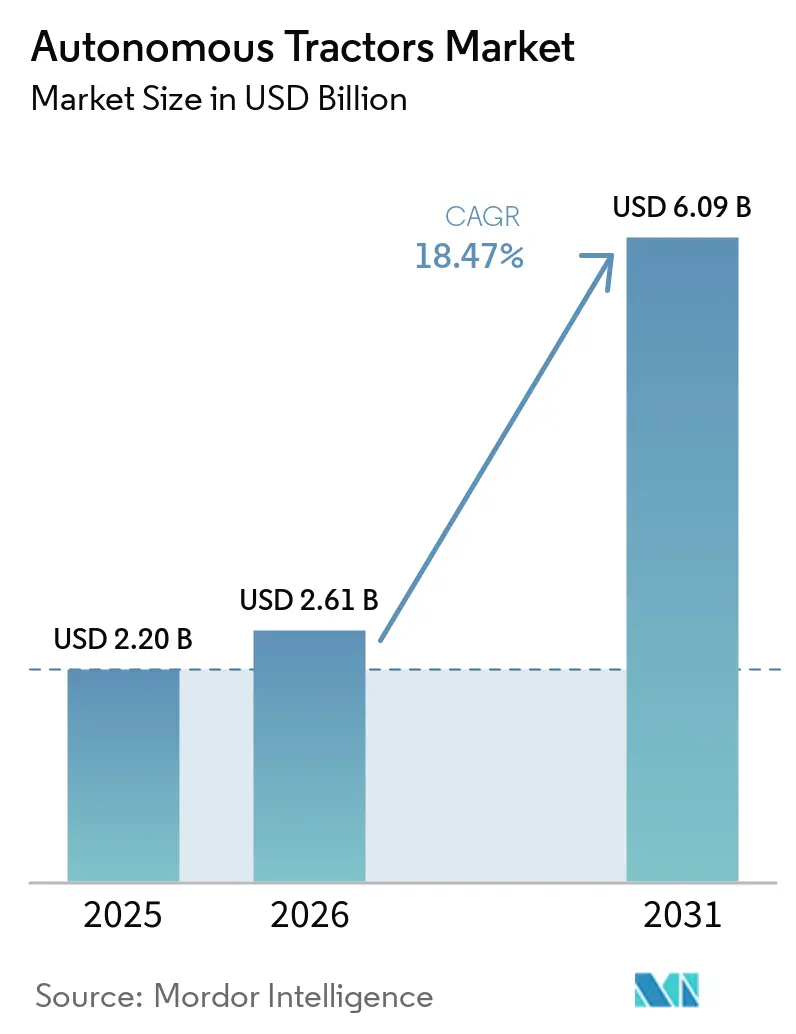
Si prevede che il mercato dei trattori autonomi crescerà da 2.20 miliardi di dollari nel 2025 a 2.61 miliardi di dollari nel 2026, per poi raggiungere i 6.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.47% nel periodo 2026-2031. La carenza di manodopera agricola, l'aumento dei costi salariali e la maggiore diffusione dei sistemi di guida di precisione continuano a sostenere il mercato dei trattori autonomi nelle grandi aziende cerealicole e nelle coltivazioni specializzate. Il mercato beneficia inoltre di una base installata più ampia di trattori predisposti per la guida autonoma, che riduce la barriera di transizione dalla sterzata assistita a livelli più elevati di controllo della macchina. Allo stesso tempo, i produttori affermati difendono la propria posizione attraverso piattaforme software, opzioni di retrofit e modelli di fabbrica predisposti per la guida autonoma, mantenendo la concorrenza attiva e preservando una moderata concentrazione. Le aziende agricole più piccole devono ancora affrontare barriere di costo e normative, ma la direzione a lungo termine del mercato dei trattori autonomi rimane supportata dall'economia del lavoro, dalle esigenze di produttività sul campo e da una più ampia digitalizzazione in agricoltura.
Punti chiave del rapporto
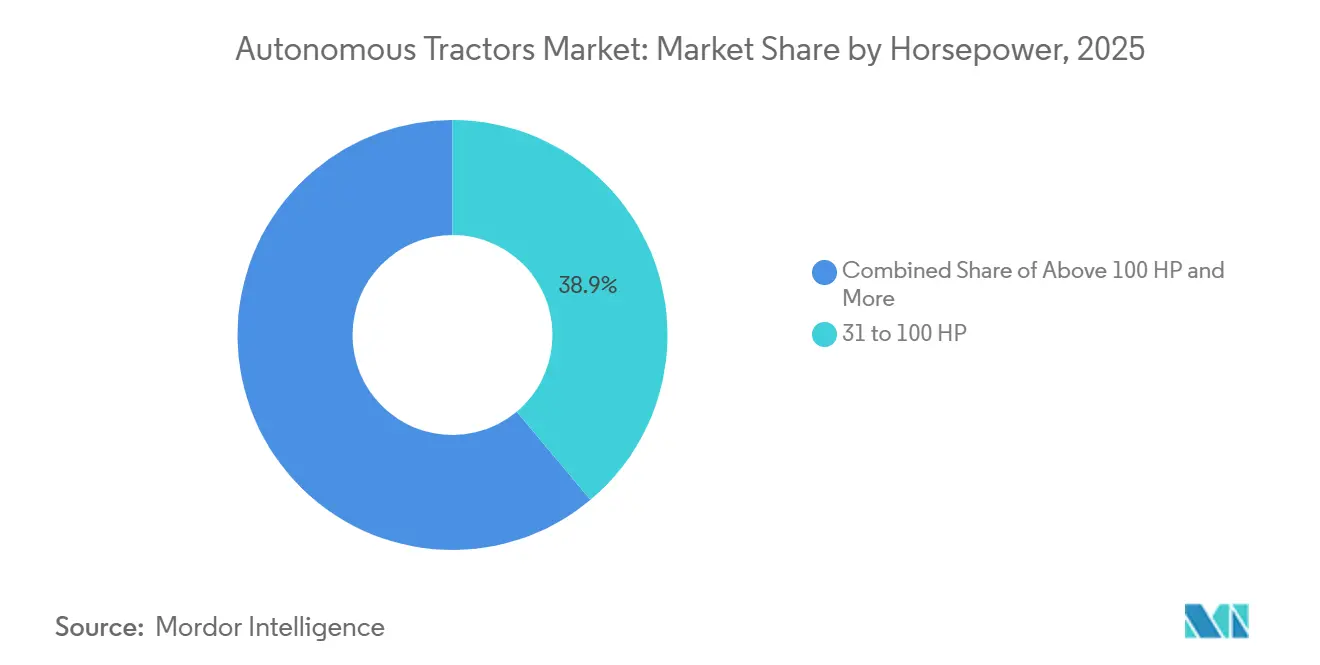
- In termini di potenza, il segmento da 31 a 100 CV deteneva una quota di mercato del 38.9% nel 2025, mentre il segmento oltre i 100 CV è quello in più rapida crescita e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) del 23.4% dal 2026 al 2031.
- Per livello di automazione, i sistemi semiautonomi rappresentavano il 67.6% della quota di mercato nel 2025, mentre i sistemi completamente autonomi erano il segmento in più rapida crescita, con un CAGR del 22.5% fino al 2031.
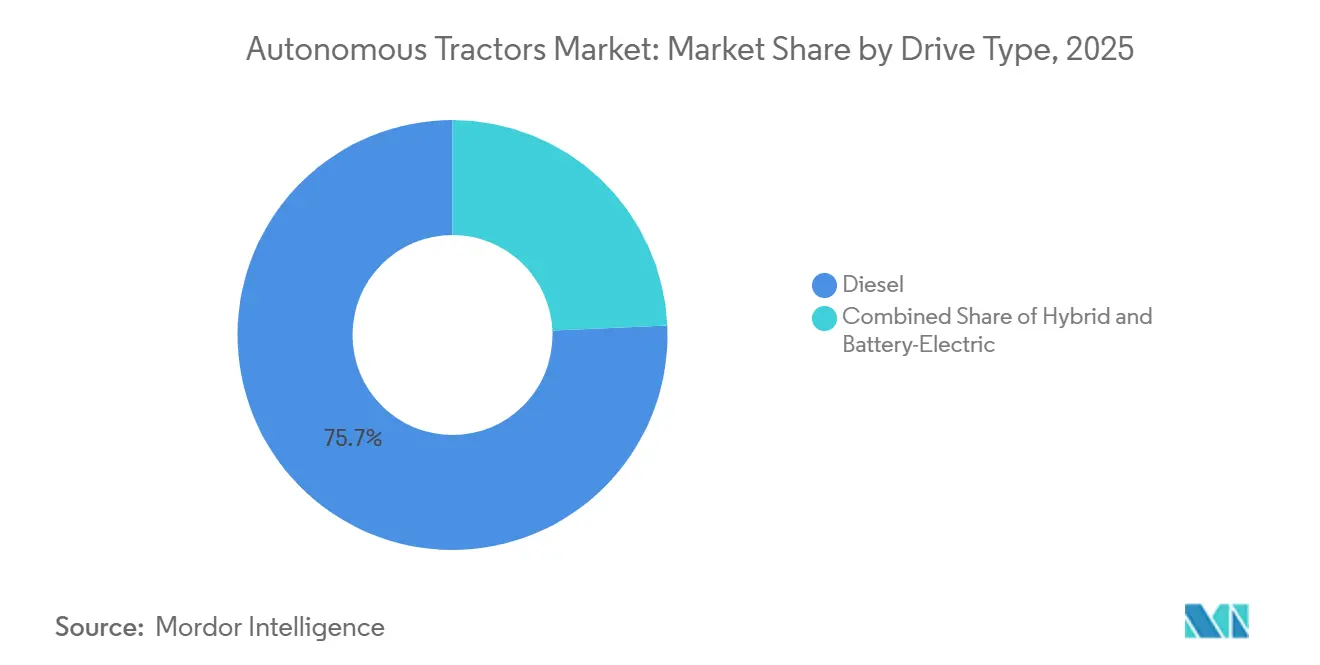
- Per tipologia di propulsione, il segmento Diesel ha rappresentato la quota maggiore con il 75.7% nel 2025, mentre il segmento dei veicoli elettrici a batteria ha registrato la crescita più rapida, con un CAGR del 28.2% fino al 2031.
- Per tipologia di applicazione, la lavorazione del terreno ha rappresentato il segmento più ampio con una quota del 36.9% nel 2025, mentre la gestione di frutteti e vigneti è stato il segmento in più rapida crescita, con un CAGR del 28.0% fino al 2031.
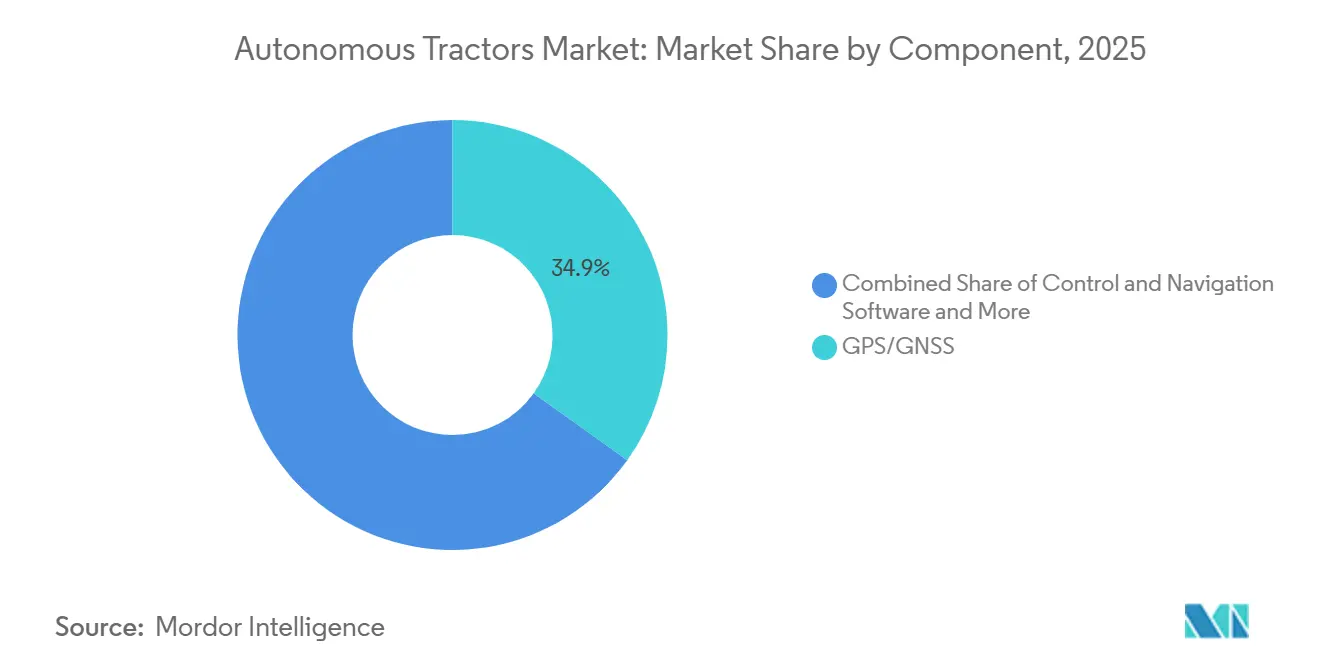
- Per quanto riguarda i componenti, i sistemi GPS/GNSS rappresentavano il 34.9% del mercato dei trattori autonomi nel 2025, mentre i moduli LiDAR e radar erano i segmenti in più rapida crescita, con un CAGR del 22.6% fino al 2031.
- In base alla dimensione delle aziende agricole, le grandi aziende con una superficie superiore a 500 ettari rappresentavano il segmento più ampio con una quota del 45.6% nel 2025, mentre le medie aziende con una superficie compresa tra 100 e 500 ettari erano quelle a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 23.9% fino al 2031.
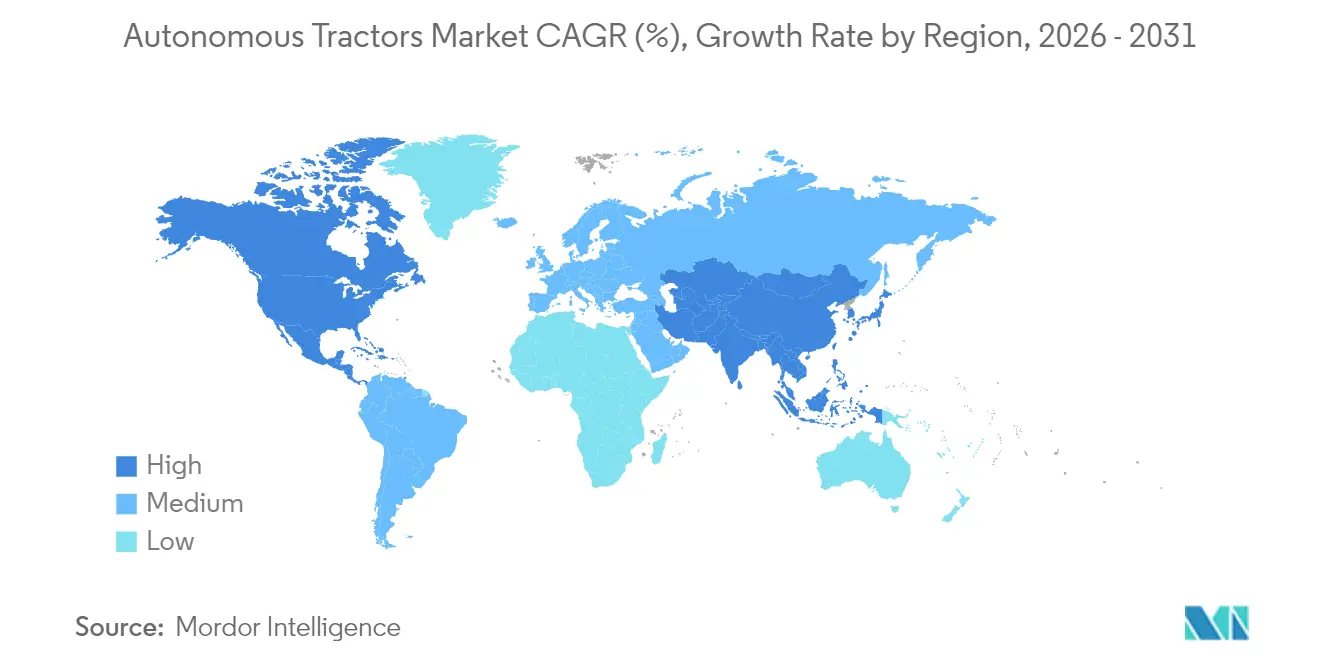
- Dal punto di vista geografico, l'Asia-Pacifico rappresentava il segmento più ampio con una quota del 45.8% nel 2025, mentre il Nord America era il segmento in più rapida crescita, con un CAGR del 22.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trattori autonomi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera agricola e scarsità di operatori | + 4.2% | A livello globale, la pressione più elevata si registra in Nord America, Giappone e Corea del Sud. | A breve termine (≤ 2 anni) |
| Agricoltura di precisione e adozione di sistemi di guida connessi | + 3.5% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Sostegno governativo per attrezzature agricole intelligenti e a basse emissioni | + 2.8% | Europa, Nord America, Corea del Sud e India | Medio termine (2-4 anni) |
| Aumento della produttività grazie alle operazioni sul campo 24 ore su 24 e alla supervisione di più macchine. | + 3.2% | A livello globale, con i primi guadagni in Nord America e Australia. | A breve termine (≤ 2 anni) |
| Kit di retrofit per la guida autonoma e piattaforme per trattori predisposte per la guida autonoma | + 2.5% | Nord America ed Europa, estendendosi all'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Meccanizzazione delle colture specializzate in frutteti e vigneti | + 2.1% | Nord America, Europa e mercati principali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera agricola e scarsità di operatori
La carenza di manodopera agricola rimane il principale fattore trainante della domanda per il mercato dei trattori autonomi. Nell'anno fiscale 2025, il Dipartimento del Lavoro degli Stati Uniti ha certificato oltre 317,000 posizioni agricole temporanee H-2A solo nei primi 3 trimestri, il che ha dimostrato che l'offerta di manodopera interna era ancora insufficiente a soddisfare la domanda agricola stagionale [1] Fonte: Employment and Training Administration, “H-2A Temporary Agricultural Program Selected Statistics Fiscal Year 2025 Q3,” United States Department of Labor, dol.gov . Anche il bacino di manodopera si sta riducendo, poiché l'età media dei lavoratori agricoli nati all'estero ha continuato ad aumentare, indebolendo la disponibilità di manodopera a lungo termine. Ciò rende l'adozione nel mercato dei trattori autonomi meno una questione di efficienza opzionale e più di mantenimento delle operazioni sul campo quando è difficile reperire operatori. Questo contesto favorisce le aziende agricole che già gestiscono flotte dotate di sistemi di guida, perché gli aggiornamenti dalle funzioni supervisionate a una maggiore autonomia possono avvenire più rapidamente rispetto alla sostituzione completa della flotta. Inoltre, supporta il mercato dei trattori autonomi nelle regioni in cui la dipendenza dalla manodopera stagionale è diventata un rischio operativo ricorrente.
Adozione dell'agricoltura di precisione e dei sistemi di guida connessi
L'agricoltura di precisione è diventata la base operativa su cui il mercato dei trattori autonomi sta costruendo un'automazione a valore aggiunto. AGCO Corporation ha introdotto la piattaforma PTx FarmENGAGE nell'agosto 2025 per connettere guida, dati di campo e gestione dell'autonomia tra flotte di marchi diversi, dimostrando che l'integrazione del software sta diventando importante quanto l'hardware del trattore. Le aziende agricole che già utilizzano sistemi di guida automatizzata, confini digitali e registri di campo sono in una posizione migliore per adottare flussi di lavoro autonomi con minori interruzioni. Ciò riduce le difficoltà di transizione e rafforza il valore degli ecosistemi connessi rispetto alle macchine autonome. Significa anche che il mercato dei trattori autonomi si sta muovendo verso una competizione basata su piattaforme, dove la continuità dei dati e la compatibilità della flotta contano tanto quanto le prestazioni meccaniche. Di conseguenza, i produttori con strumenti digitali completi possono estendere la fidelizzazione dei clienti ben oltre la vendita iniziale del trattore.
Sostegno governativo per attrezzature agricole intelligenti e a basse emissioni
I programmi di sostegno pubblico stanno aiutando il mercato dei trattori autonomi a passare dai progetti pilota a una più rapida implementazione commerciale. I Paesi Bassi hanno avviato il loro programma Subsidie Emissieloos Landbouwmaterieel da giugno 2026 a ottobre 2026, stanziando 8.6 milioni di euro (9.3 milioni di dollari USA) per trattori agricoli elettrici e autonomi, con tassi di sovvenzione che raggiungono il 55% per i trattori superiori a 74 kilowatt [2] Fonte: “Subsidie Emissieloos Landbouwmaterieel (SEL)”, Rijksdienst voor Ondernemend Nederland, rvo.nl. Il Nord Dakota ha assegnato 7.5 milioni di dollari USA nel 2025 attraverso il suo Autonomous Agriculture Grant Program per sostenere la commercializzazione e i campi prova per i sistemi agricoli autonomi. Anche il Canada ha annunciato fino a 6.25 milioni di dollari canadesi (4.6 milioni di dollari USA) nel maggio 2026 per il Canadian Agri-Food Automation and Intelligence Network, che supporta tecnologie agricole più pulite e automatizzate. Questi programmi non eliminano le barriere economiche, ma riducono i rischi legati alle prime fasi di implementazione e favoriscono la validazione sul campo. Ciò accresce la fiducia sia degli acquirenti che dei produttori nel mercato dei trattori autonomi.
Aumento della produttività grazie alle operazioni sul campo 24 ore su 24 e alla supervisione di più macchine.
La redditività del mercato dei trattori autonomi è più evidente quando la produzione di lavoro viene misurata su finestre di campo più lunghe. Deere and Company afferma che un agricoltore può supervisionare diverse macchine autonome contemporaneamente attraverso il flusso di lavoro Operations Center Mobile, che modifica il modello di lavoro da un operatore per trattore a un operatore per gruppo di trattori [3] Fonte: Deere and Company, “Autonomous Tractor,” Deere and Company, deere.com . Questo è particolarmente importante durante le brevi finestre di semina, lavorazione e cura delle colture, dove la tempistica influenza l'intera stagione. Il vantaggio non risiede solo nella minore dipendenza dalla manodopera diretta, ma anche in un migliore utilizzo del lavoro notturno e delle ristrette finestre meteorologiche. Le grandi aziende agricole in Nord America e Australia ne traggono il massimo vantaggio perché le dimensioni dei campi e i percorsi di spostamento rendono le operazioni continue più pratiche. Questo vantaggio operativo continua a rafforzare il mercato dei trattori autonomi nei sistemi agricoli ad alta estensione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e ritorno sull'investimento incerto per le piccole aziende agricole. | -3.5% | A livello globale, con particolare gravità nell'Asia meridionale e nel Sud America. | A lungo termine (≥ 4 anni) |
| Sicurezza, responsabilità e ambiguità normative per le operazioni sul campo senza presidio. | -2.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Affidabilità del GNSS, lacune di connettività e rischio informatico nelle flotte connesse | -1.8% | Regioni frutticole e viticole a livello globale e mercati emergenti | Medio termine (2-4 anni) |
| Implementare i colli di bottiglia relativi all'interoperabilità e alla preparazione dei concessionari per l'assistenza | -1.4% | Regioni in via di sviluppo e mercati delle flotte multimarca | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e ritorno sull'investimento incerto per le piccole aziende agricole
L'elevato costo iniziale rimane uno dei limiti più evidenti per il mercato dei trattori autonomi, soprattutto per le aziende agricole di dimensioni inferiori a quelle commerciali. Un pacchetto completo per la guida autonoma include solitamente il trattore, l'hardware di percezione, il software e i costi di gestione della piattaforma, il che allunga i tempi di ammortamento oltre la soglia di sostenibilità per molte piccole aziende. Questo fa sì che l'adozione iniziale sia concentrata nelle grandi aziende cerealicole e negli operatori specializzati con un'elevata capitalizzazione, in grado di ripartire i costi fissi su una superficie maggiore e un maggior numero di ore di utilizzo delle macchine. La pressione aumenta quando i prezzi dei raccolti sono volatili e la visibilità dei flussi di cassa si indebolisce. I modelli di abbonamento e le opzioni di retrofit stanno iniziando a ridurre l'onere d'ingresso, ma una diffusione capillare nel mercato di fascia media dipende ancora da hardware più economico e da finanziamenti più standardizzati. Fino ad allora, il costo continuerà a rallentare il mercato dei trattori autonomi nelle regioni dominate da piccole aziende agricole.
Sicurezza, responsabilità e ambiguità normative per le operazioni sul campo senza presidio
L'incertezza normativa continua a rallentare il mercato dei trattori autonomi, anche laddove la tecnologia stessa sta progredendo rapidamente. Una ricerca presentata alla 16ª Conferenza Internazionale sull'Agricoltura di Precisione ha rilevato che le aziende agricole in California e in diversi mercati europei richiedono ancora la supervisione umana in loco per i trattori autonomi, limitando il risparmio di manodopera derivante dal funzionamento senza operatore. Anche la copertura assicurativa è più cauta, poiché i dati storici sugli incidenti che coinvolgono le macchine agricole autonome sono ancora limitati. La responsabilità diventa più complessa quando danni alle colture o lesioni coinvolgono il produttore del trattore, il fornitore del software, l'agricoltore e i fornitori di sensori di terze parti. Tale incertezza incoraggia una diffusione più lenta dei sistemi completamente autonomi, anche quando le prestazioni dei prototipi sono elevate. Per il mercato dei trattori autonomi, il risultato è un periodo di transizione più lungo, durante il quale i sistemi semi-autonomi rimangono commercialmente più sicuri dei sistemi completamente autonomi.
Analisi del segmento
In termini di potenza: oltre 100 CV aumentano i guadagni con l'aumentare della scala del campo.
Nel 2025, il segmento da 31 a 100 CV deteneva una quota di mercato del 38.9%, e la sua quota nel mercato dei trattori autonomi rifletteva l'ampia base installata di trattori di media potenza per colture a filari già utilizzati nelle grandi coltivazioni. Questa fascia rimane la più ampia perché molte aziende agricole in Nord America ed Europa utilizzano già modelli predisposti per la guida autonoma in questa gamma, rendendo gli aggiornamenti retrofit più pratici rispetto alla sostituzione completa della flotta. Questi trattori sono adatti per le comuni operazioni di semina, irrorazione e lavorazione leggera del terreno, che sono ripetitive e più facili da automatizzare in ambito commerciale. Ciò mantiene stabile la domanda anche se le piattaforme di maggiore potenza stanno attirando l'attenzione. Il settore dei trattori autonomi dipende ancora fortemente da questa gamma perché rappresenta il ponte tra l'adozione della guida assistita e una più ampia autonomia.
Il segmento di potenza superiore a 100 CV è quello in più rapida crescita e si prevede che si espanderà a un CAGR del 23.4% dal 2026 al 2031, poiché le grandi aziende agricole stanno spostando un numero sempre maggiore di operazioni di lavorazione del terreno e di trasporto del grano verso flussi di lavoro senza conducente. AGCO Corporation ha lanciato la serie Fendt 1000 Vario Gen4 alla fine del 2025 con l'autonomia OutRun integrata in fabbrica e le consegne commerciali sono iniziate nel 2026 per i modelli da 400 a 520 CV. Anche Deere & Company ha ampliato la compatibilità per la lavorazione autonoma del terreno sui trattori 8R, 8RX, 9R e 9RX, supportando così le lavorazioni del campo ad alta potenza nelle grandi aziende agricole commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: dominanza semi-autonoma che maschera una transizione strutturale
Si prevede che i sistemi semi-autonomi rappresenteranno il 67.6% della quota di mercato nel 2025. Questo predominio nel mercato dei trattori autonomi è attribuito alla continua dipendenza da operatori con ruoli di supervisione nella maggior parte delle applicazioni commerciali. Questo segmento include la sterzata automatizzata, la svolta a fine campo e il controllo delle sezioni, che i rivenditori possono installare e supportare utilizzando strumenti familiari e interfacce consolidate. Gli agricoltori considerano inoltre questi sistemi a minor rischio, poiché la responsabilità rimane più vicina all'operatore della macchina. Ciò rende questo segmento il principale canale commerciale nel mercato attuale dei trattori autonomi. Si adatta inoltre meglio alle attuali condizioni assicurative e normative nella maggior parte dei paesi.
I sistemi completamente autonomi rappresentano il segmento in più rapida crescita e si prevede che aumenteranno a un tasso annuo composto del 22.5% dal 2026 al 2031, grazie al miglioramento del software, della percezione e degli strumenti di gestione della flotta. AGCO Corporation si è posta l'obiettivo di realizzare un sistema di produzione agricola autonomo a ciclo completo entro il 2030, estendendo l'autonomia oltre la lavorazione del terreno, includendo semina, irrorazione e coordinamento della raccolta. Il percorso di adozione è graduale perché molte aziende agricole definiscono inizialmente i confini dei campi, i registri digitali e instaurano un rapporto di fiducia attraverso l'utilizzo di sistemi semi-autonomi. Ciò significa che l'attuale base installata di sistemi supervisionati funge anche da base per i successivi aggiornamenti a guida autonoma. Nel mercato dei trattori autonomi, questa transizione strutturale è più importante di un semplice confronto tra la quota di mercato attuale e la crescita futura.
Per tipologia di trazione: il diesel è sotto pressione a causa della traiettoria dei costi dei veicoli elettrici a batteria.
Nel 2025, il diesel deteneva una quota di mercato del 75.7% e il suo contributo al mercato dei trattori autonomi è rimasto dominante, mentre la familiarità sul campo continua a favorire le motorizzazioni convenzionali. La maggior parte delle prime implementazioni commerciali di trattori autonomi ha utilizzato piattaforme diesel perché offrono ampi intervalli di funzionamento e si integrano con le reti di assistenza esistenti. I sistemi ibridi rappresentano un'opzione intermedia in alcuni contesti specifici in cui la riduzione del rumore e delle emissioni è importante, ma l'autonomia limita ancora una sostituzione più ampia con sole batterie in molte operazioni sul campo. Ciò mantiene il diesel come segmento più ampio nel mercato dei trattori autonomi nel breve termine. Significa anche che molte aziende agricole adotteranno prima l'autonomia su flotte diesel prima di prendere in considerazione una transizione completa a una nuova motorizzazione.
Il segmento dei veicoli elettrici a batteria è quello in più rapida crescita, con un CAGR del 28.2% dal 2026 al 2031, grazie al sostegno politico e alle applicazioni specialistiche di fascia alta che rafforzano la domanda. Il programma SEL dei Paesi Bassi offre sovvenzioni fino al 55% per alcuni trattori agricoli elettrici con potenza superiore a 74 kilowatt, riducendo il divario di acquisto per i primi acquirenti. Kubota Corporation ha inoltre presentato all'Expo 2025 di Osaka un prototipo di trattore autonomo a celle a combustibile con una potenza equivalente a 100 CV e fino a 12 ore di autonomia, a dimostrazione che le soluzioni a zero emissioni si stanno estendendo oltre le batterie agli ioni di litio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la lavorazione del terreno è fondamentale per le entrate, la gestione dei frutteti ridefinisce la frontiera della crescita.
Nel 2025, la lavorazione del terreno deteneva una quota di mercato del 36.9% e la sua posizione nel mercato dei trattori autonomi è rimasta la più forte, poiché la geometria dei campi aperti facilita la guida, la pianificazione del percorso e il monitoraggio degli ostacoli rispetto ad ambienti con colture più dense. Le grandi aziende agricole in Nord America, Europa e Australia hanno quindi utilizzato la lavorazione del terreno come primo passo pratico verso l'automazione commerciale. Anche la semina rimane uno dei casi d'uso più maturi, poiché il controllo delle file e la mappatura del campo erano già parte dei flussi di lavoro dell'agricoltura di precisione prima che la piena automazione prendesse piede. Queste condizioni mantengono la lavorazione del terreno come l'applicazione più importante nel mercato dei trattori autonomi.
Le operazioni in frutteti e vigneti rappresentano l'applicazione in più rapida crescita, con una crescita prevista del 28.0% CAGR dal 2026 al 2031, trainata dall'elevata esposizione alla manodopera e dal miglioramento della fusione dei sensori che ottimizza la navigazione in filari stretti. CNH Industrial NV ha presentato la serie di robot autonomi New Holland R4 ad Agritechnica 2025, dotata di sistema di posizionamento globale (GPS), LiDAR e telecamere per la falciatura, la lavorazione e l'irrorazione tra i filari di colture specializzate. La ricerca sui sensori ha inoltre confermato le elevate prestazioni di navigazione in frutteti densi, a supporto della fiducia commerciale nei sistemi multisensore. La raccolta rimane un'importante area di sviluppo, ma le operazioni nei frutteti si stanno evolvendo più rapidamente perché il ritorno sull'investimento derivante dalla sostituzione della manodopera è più evidente. Questo cambiamento sta ampliando il mercato potenziale per i trattori autonomi, estendendolo oltre l'agricoltura su larga scala.
Per componente: GPS e GNSS in testa, LiDAR ridefinisce l'architettura di navigazione
Nel 2025, i sistemi GPS/GNSS detenevano una quota di mercato del 34.9% e il loro ruolo nel mercato dei trattori autonomi è rimasto centrale, poiché l'autonomia in campo aperto dipende ancora da un posizionamento preciso come principale riferimento di navigazione. Ricevitori, antenne e servizi di correzione fanno parte di una consolidata catena di fornitura, che supporta la scalabilità e ne garantisce l'ampio utilizzo nelle implementazioni commerciali. Anche i sensori e i sistemi di visione rappresentano una parte importante del valore del sistema, poiché la percezione basata su telecamere è già uno standard per il rilevamento e il monitoraggio degli ostacoli. Deere & Company ha dichiarato che la sua piattaforma di autonomia di seconda generazione utilizza 16 telecamere con campi visivi sovrapposti per supportare la percezione del campo. Questa combinazione mantiene l'hardware di posizionamento come il componente più importante nel mercato dei trattori autonomi.
I moduli LiDAR e radar rappresentano il segmento di componenti in più rapida crescita e si prevede che si espanderanno a un tasso annuo composto (CAGR) del 22.6% dal 2026 al 2031, in quanto il mercato dei trattori autonomi si sta orientando verso sistemi di navigazione più ridondanti e tolleranti alla copertura vegetale. Uno studio del 2025, citato da diverse testate del settore e basato su un lavoro dell'Università della California, Riverside, ha dimostrato che l'odometria adattiva basata su LiDAR può mantenere una localizzazione a livello centimetrico anche con una disponibilità limitata del sistema GPS, rafforzando il valore dei sensori non satellitari negli ambienti frutticoli. Questo è importante perché la crescita delle colture specializzate sta aumentando la domanda di sistemi di navigazione che non si guastino quando la visibilità satellitare si indebolisce. Migliora inoltre la sicurezza in condizioni miste e su terreni variabili. Nel tempo, è probabile che il software collegato a questi sistemi di sensori acquisisca una quota di valore maggiore rispetto all'hardware stesso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dell'azienda agricola: attualmente predominano le grandi aziende, mentre le aziende di medie dimensioni mostrano un potenziale di crescita futura.
Nel 2025, le grandi aziende agricole con una superficie superiore a 500 ettari detenevano una quota di mercato del 45.6%, e il loro ruolo nel mercato dei trattori autonomi riflette il fatto che i costi fissi della tecnologia sono più facili da ripartire su una superficie maggiore, più turni e più ore di utilizzo delle macchine. Queste aziende agricole traggono inoltre maggiori vantaggi dalla supervisione multi-macchina, poiché la manodopera può essere riallocata alla logistica, al monitoraggio delle colture e al supporto decisionale, anziché alla guida diretta. I Paesi con ampie strutture agricole commerciali, come Stati Uniti, Canada, Brasile, Australia e Russia, rappresentano quindi una quota significativa dell'attuale adozione. Ciò rende le grandi aziende agricole il segmento più ampio del mercato dei trattori autonomi odierno. Questo spiega anche perché le prime implementazioni commerciali si siano concentrate su lavorazioni del terreno ad alta potenza e sulla coltivazione dei cereali.
Le aziende agricole di medie dimensioni, tra i 100 e i 500 ettari, rappresentano il segmento in più rapida crescita, con un CAGR del 23.9% dal 2026 al 2031, grazie ai kit di retrofit e ai modelli di abbonamento che abbassano la soglia di adozione. Questo gruppo rappresenta il successivo livello di crescita logico, in quanto sufficientemente ampio da beneficiare della sostituzione della manodopera, ma al contempo più sensibile al prezzo rispetto alle grandi aziende commerciali. Ciò genera un forte interesse per i sistemi che possono essere integrati nei trattori esistenti, piuttosto che acquistati come nuove piattaforme di fabbrica. Le piccole aziende agricole al di sotto dei 100 ettari rimangono meno accessibili all'automazione su scala di trattore, sebbene le piattaforme robotiche compatte possano aprire la strada a un futuro nella coltivazione di colture specializzate. Nel mercato dei trattori autonomi, ciò significa che l'espansione della domanda deriverà non solo da una tecnologia migliore, ma anche da una maggiore applicabilità economica a tutte le dimensioni aziendali.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 45.8% della quota di mercato dei trattori autonomi, risultando la più grande in termini di valore. Il Giappone consolida questa posizione grazie allo sviluppo di robotica agricola avanzata e a un contesto normativo che si è progressivamente orientato verso l'utilizzo di macchinari autonomi. La Cina beneficia di ampie priorità di meccanizzazione, mentre l'India contribuisce in termini di dimensioni grazie all'elevato volume di vendite annuali di trattori, sebbene la natura di piccole aziende agricole e la disomogeneità delle infrastrutture rallentino il raggiungimento della piena autonomia. YANMAR HOLDINGS CO., LTD. ha continuato a sviluppare tecnologie di supporto al lavoro agricolo utilizzando l'intelligenza artificiale e l'edge computing, a testimonianza della spinta della regione verso operazioni agricole pratiche, remote e autonome. Anche la Corea del Sud e l'Australia rimangono importanti, poiché l'invecchiamento della popolazione agricola e l'ampia estensione delle attività agricole favoriscono l'adozione di tali tecnologie in modi diversi.
Il Nord America è il segmento regionale in più rapida crescita nel mercato dei trattori autonomi, con una crescita prevista a un tasso annuo composto (CAGR) del 22.6% dal 2026 al 2031. La regione beneficia di ampie superfici coltivate, elevati costi della manodopera e strutture aziendali che giustificano flussi di lavoro autonomi per la lavorazione del terreno, l'irrorazione e il trasporto di cereali. Deere & Company sta ampliando la propria offerta di lavorazione autonoma del terreno entro il 2026, supportando così la prima significativa base installata commerciale nell'agricoltura su larga scala. Anche il Canada sta sostenendo tecnologie agricole più pulite e automatizzate attraverso finanziamenti pubblici per la Canadian Agri-Food Automation and Intelligence Network. Il Messico è ancora in una fase iniziale di adozione perché le dimensioni ridotte delle aziende agricole riducono la redditività immediata della piena autonomia.
L'Europa rimane una parte importante del mercato dei trattori autonomi perché combina una solida maturità nell'agricoltura di precisione con rigorose aspettative in materia di sicurezza e supervisione normativa. La politica dell'Unione Europea in materia di clima e macchinari sta supportando gli investimenti in attrezzature agricole a basse emissioni e a gestione digitale, sebbene i casi d'uso non presidiati debbano ancora affrontare requisiti di conformità più stringenti rispetto ad altre regioni. Germania, Francia e Regno Unito guidano la domanda regionale, mentre il Medio Oriente e l'Africa rimangono mercati in fase iniziale, incentrati su attività pilota e aziende agricole commerciali. Il Sud America presenta un forte potenziale a lungo termine in Brasile e Argentina, ma i costi di importazione, le lacune di connettività e i problemi di affidabilità dei sistemi di correzione ne limitano ancora una diffusione più rapida.
Panorama competitivo
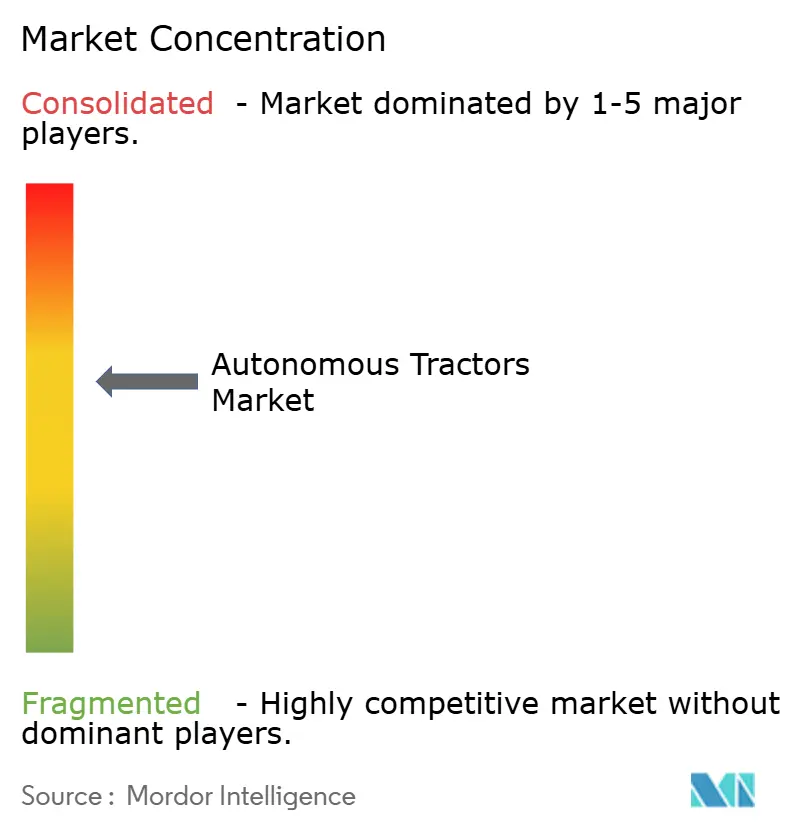
Il mercato dei trattori autonomi è moderatamente concentrato, con Deere and Company, AGCO Corporation, CNH Industrial NV, Kubota Corporation e YANMAR HOLDINGS CO., LTD. che detengono posizioni di rilievo nelle implementazioni commerciali, negli ecosistemi digitali e nelle linee di prodotti predisposte per l'autonomia. Il loro vantaggio deriva da una consolidata base installata di sistemi di guida, da una capillare rete di concessionari e da una vasta gamma di dati agricoli, elementi che i nuovi entranti non riescono a replicare rapidamente. Questo conferisce ai produttori leader un punto di partenza più solido nella formazione dei sistemi di percezione, nella gestione del software della flotta e nel supporto post-vendita. Il mercato dei trattori autonomi si sta quindi orientando verso una competizione basata tanto sulla profondità della piattaforma quanto sulle prestazioni meccaniche. Ciò favorisce le aziende in grado di integrare attrezzature, software e dati di campo all'interno di un unico sistema operativo.
Le mosse strategiche del 2025 e del 2026 dimostrano la rapidità con cui questo modello competitivo si sta evolvendo nel mercato dei trattori autonomi. Deere & Company ha ampliato l'autonomia commerciale grazie al suo sistema di percezione di seconda generazione e alla maggiore compatibilità con i trattori 8R, 8RX, 9R e 9RX. AGCO Corporation ha lanciato il Fendt 1000 Vario Gen4 con funzionalità OutRun integrate e ha introdotto strumenti di autonomia per flotte miste connesse tramite la sua piattaforma PTx. CNH Industrial NV ha utilizzato la serie di robot autonomi New Holland R4 per colmare le lacune nelle colture specializzate, dove la lavorazione a filari stretti e la supervisione remota sono fondamentali. Anche Kubota Corporation ha approfondito la sua presenza nell'autonomia a filari stretti con il suo sistema M5 Narrow collegato ad Agtonomy, ampliando la concorrenza nei vigneti e nei frutteti.
Il mercato dei trattori autonomi ha ancora ampi margini di crescita, poiché la disponibilità commerciale rimane limitata rispetto alla domanda a lungo termine. Una ricerca presentata alla 16ª Conferenza Internazionale sull'Agricoltura di Precisione ha evidenziato che, a partire dal 2024, solo un numero limitato di produttori di apparecchiature originali offriva trattori a guida autonoma disponibili in commercio nel catalogo robot di FutureFarming. Ciò indica che la categoria è ancora nelle sue fasi iniziali, lasciando spazio a opportunità in aree quali i sistemi di retrofit per aziende agricole di medie dimensioni, la navigazione in ambienti con fitta vegetazione e il software per flotte in contesti multimarca. AGCO Corporation si è inoltre posta l'obiettivo di raggiungere 2 miliardi di dollari di fatturato nel settore dell'agricoltura di precisione entro il 2029, il che dimostra perché i ricavi ricorrenti legati al software stiano diventando centrali per la competizione.
Leader del settore dei trattori autonomi
Società Kubota
Società AGCO
YANMAR TENUTE CO., LTD.
Deere & Company
CNH Industrial NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Kubota Corporation ha annunciato al CES 2026 la disponibilità commerciale di un sistema autonomo integrato per il suo trattore speciale M5 Narrow da 105.7 CV, sviluppato in collaborazione con Agtonomy e dotato di sensori basati sull'intelligenza artificiale per la falciatura, l'irrorazione e la gestione della chioma in vigneti e frutteti.
- Novembre 2025: AGCO Corporation ha lanciato la serie di trattori Fendt 1000 Vario Gen4 con sistema di traino e lavorazione del terreno autonomo PTx OutRun integrato in fabbrica, la prima piattaforma AGCO a essere commercializzata con autonomia integrata senza necessità di modifiche successive. Le consegne commerciali sono iniziate nel 2026 per i 4 modelli con potenze da 400 a 520 CV.
- Novembre 2025: CNH Industrial NV ha presentato la serie di robot autonomi New Holland R4 ad Agritechnica 2025, composta da un modello R4 Electric Power con batteria da 40 kilowattora e larghezza di 0.7 metri per vigneti stretti, e un modello R4 Hybrid Power da 59 CV e larghezza di 1.2 metri per frutteti, entrambi guidati da GPS, LiDAR e telecamere di visione con supervisione remota completa tramite app.
Ambito e metodologia
Un trattore autonomo è principalmente un trattore senza conducente che utilizza diversi componenti come GPS, sensori, diodi laser e altri dispositivi per attività agricole. È completamente automatizzato o semiautomatico, per cui il trattore è gestito tramite un telecomando a distanza.
Il mercato dei trattori autonomi è segmentato per potenza (fino a 30 CV, da 31 CV a 100 CV e oltre 100 CV), automazione (completamente automatizzata e semiautomatica) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Africa) .
Il rapporto offre stime di mercato e previsioni del mercato dei trattori autonomi in termini di valore in milioni di dollari per i segmenti sopra menzionati.
| Fino a 30 CV |
| 31 - HP 100 |
| Sopra i 100 HP |
| Semi-autonomo |
| Completamente autonomo |
| Diesel |
| IBRIDO |
| Batteria elettrica |
| coltivazione |
| Semina |
| Raccolta |
| Operazioni di frutteto e vigneto |
| GPS / GNSS |
| Sensori e sistemi di visione |
| Moduli LiDAR e Radar |
| Software di controllo e navigazione |
| Piccola (meno di 100 ha) |
| Medio (100-500 ha) |
| Grande (più di 500 ha) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| UAE | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per cavalli | Fino a 30 CV | |
| 31 - HP 100 | ||
| Sopra i 100 HP | ||
| Per livello di automazione | Semi-autonomo | |
| Completamente autonomo | ||
| Per tipo di unità | Diesel | |
| IBRIDO | ||
| Batteria elettrica | ||
| Per Applicazione | coltivazione | |
| Semina | ||
| Raccolta | ||
| Operazioni di frutteto e vigneto | ||
| Per componente | GPS / GNSS | |
| Sensori e sistemi di visione | ||
| Moduli LiDAR e Radar | ||
| Software di controllo e navigazione | ||
| Per dimensione dell'azienda agricola | Piccola (meno di 100 ha) | |
| Medio (100-500 ha) | ||
| Grande (più di 500 ha) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato dei trattori autonomi nel 2026?
Il mercato dei trattori autonomi ha un valore di 2.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.47%.
Quali sono i fattori che maggiormente incentivano l'adozione dei trattori autonomi?
I principali fattori trainanti sono la carenza di manodopera agricola, l'aumento dei costi salariali e la maggiore diffusione di sistemi di guida di precisione e di agricoltura connessa, soprattutto nelle grandi aziende agricole.
Quale regione è leader nella domanda di trattori autonomi?
La regione Asia-Pacifico rappresenta il segmento regionale più ampio, con una quota del 45.8% nel 2025, mentre il Nord America è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 22.6% fino al 2031.
Quale tipologia di trattore sta crescendo più rapidamente in termini di potenza erogata?
La fascia di potenza superiore a 100 CV è quella in più rapida crescita, con un CAGR del 23.4%, poiché le grandi aziende agricole ottengono i maggiori benefici in termini di manodopera e produttività dalla lavorazione del terreno senza conducente e dal trasporto di cereali con rimorchi.
Perché frutteti e vigneti stanno diventando importanti per questa categoria?
La gestione di frutteti e vigneti è l'applicazione in più rapida crescita, con un CAGR del 28.0%, grazie all'elevata pressione sulla manodopera e al miglioramento della navigazione tramite fusione di sensori in filari stretti e coperti dalla chioma degli alberi.
Quali fattori ostacolano una più ampia diffusione di questa tecnologia nelle aziende agricole di piccole dimensioni?
Gli elevati costi iniziali, l'incerto ritorno sull'investimento, l'ambiguità normativa e la compatibilità tra attrezzi diversi continuano a rallentare l'adozione, soprattutto nelle aziende agricole di piccole dimensioni e con un supporto limitato da parte dei rivenditori.


