

Dimensioni e quota del mercato del software automobilistico
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
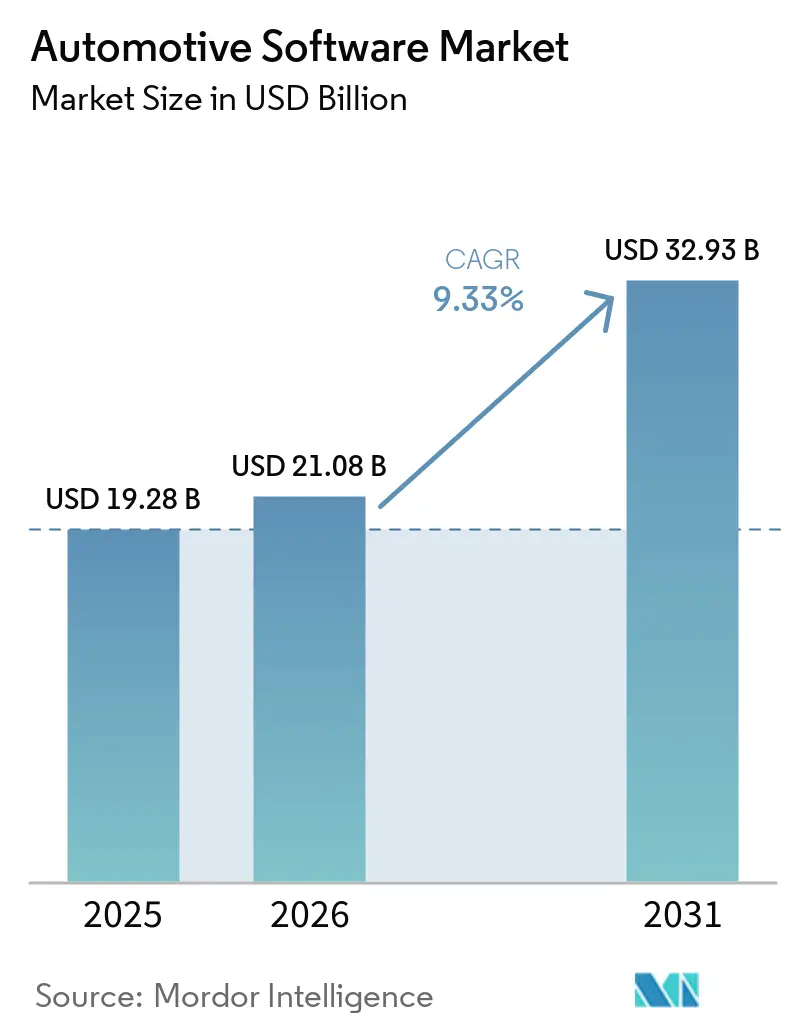
| Dimensione del mercato (2026) | 21.08 miliardo di dollari |
| Dimensione del mercato (2031) | 32.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del software automobilistico di Mordor Intelligence
Si prevede che il mercato del software per il settore automobilistico crescerà da 19.28 miliardi di dollari nel 2025 a 21.08 miliardi di dollari nel 2026 e raggiungerà i 32.93 miliardi di dollari entro il 2031, con un CAGR del 9.33% durante il periodo di previsione (2026-2031). Piattaforme di elaborazione centralizzate, pipeline di aggiornamento continuo over-the-air (OTA) e monetizzazione delle funzionalità basata su abbonamento stanno rimodellando le priorità competitive di produttori e fornitori di veicoli. La spesa software sta aumentando più rapidamente nelle architetture elettriche a batteria, dove algoritmi di gestione dell'energia, strategie termiche e diagnostica basata sul cloud sostituiscono la complessità meccanica tradizionale. Gli obblighi normativi in Europa e Nord America che richiedono un'infrastruttura OTA sicura stanno obbligando ogni programma a integrare funzionalità di sicurezza hardware, crittografia e monitoraggio delle vulnerabilità. Nel frattempo, i produttori di apparecchiature originali (OEM) cinesi stanno offrendo gratuitamente funzionalità di assistenza alla guida di Livello 2+, accelerando la crescita del volume di codice ma comprimendo la monetizzazione a breve termine. In tutte le regioni, il mercato del software per l'automotive si sta evolvendo da un modello di licenza tradizionale verso flussi di entrate ricorrenti legati ai servizi digitali post-vendita, rendendo il middleware e il controllo del sistema operativo centrali per la redditività a lungo termine.
Punti chiave del rapporto
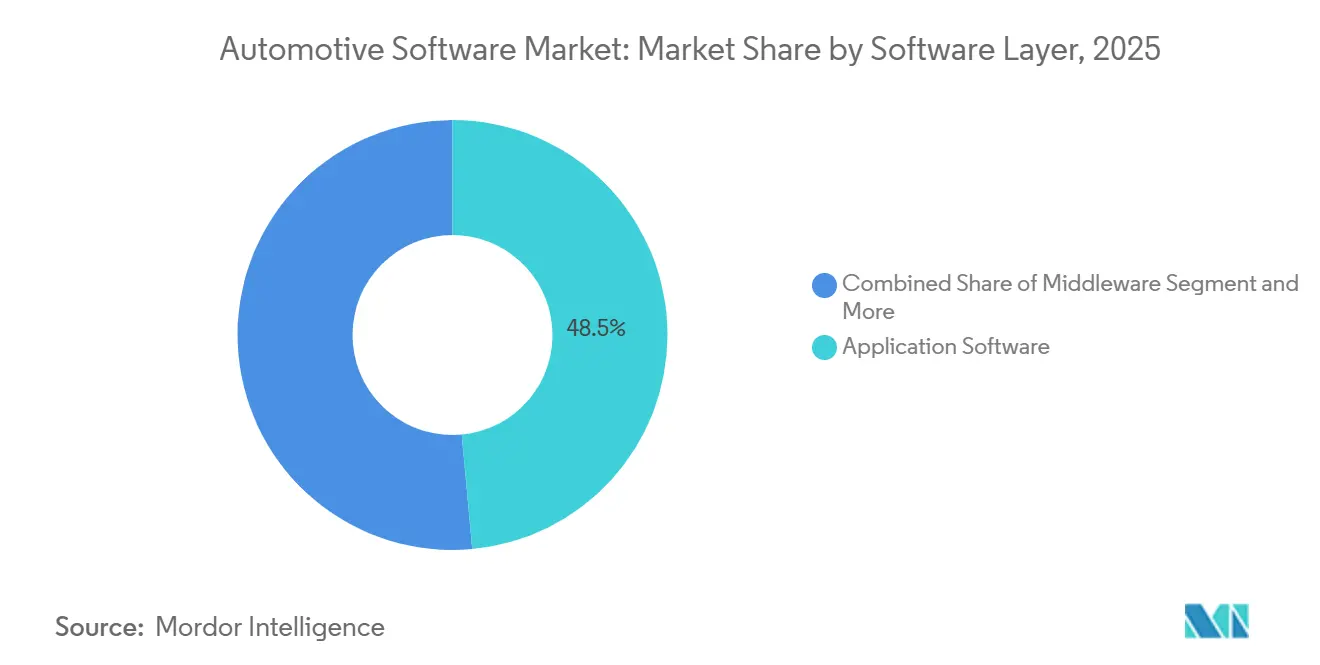
- A livello software, nel 2025 il software applicativo rappresentava il 48.53% della quota di mercato del software automobilistico, mentre si prevede che le piattaforme dei sistemi operativi cresceranno a un CAGR del 9.82% fino al 2031.
- Per applicazione, i sistemi ADAS e di sicurezza hanno dominato il mercato dei software per autoveicoli con il 33.76% nel 2025; si prevede che i software per la gestione della batteria e dei gruppi propulsori cresceranno a un CAGR del 13.35% entro il 2031.
- Per tipologia di veicolo, nel 2025 le autovetture rappresentavano il 74.91% del mercato del software automobilistico, mentre si prevede che i veicoli commerciali leggeri cresceranno a un CAGR del 9.77% nello stesso periodo.
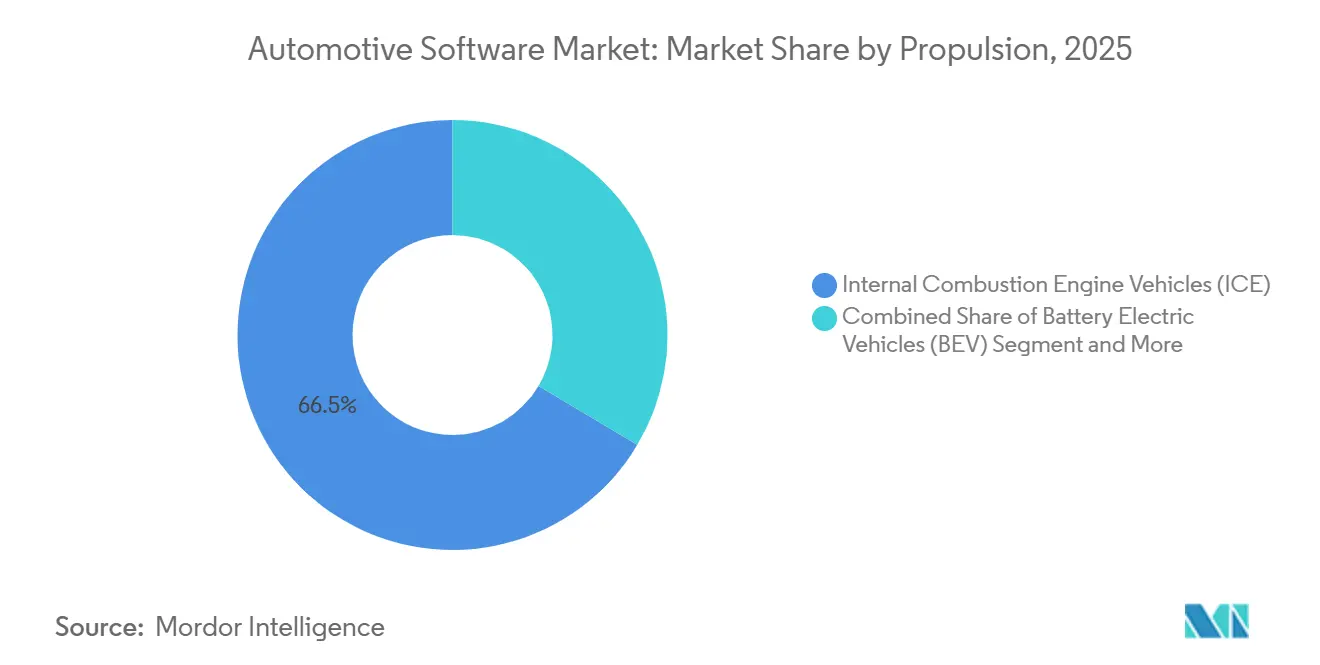
- In base al tipo di propulsione, nel 2025 i veicoli a combustione interna rappresentavano il 66.47% della quota di mercato del software automobilistico, mentre i veicoli elettrici a batteria sono destinati a raggiungere un CAGR del 18.94% entro il 2031.
- In base al modello di distribuzione, il codice embedded di bordo ha conquistato il 92.84% della quota di mercato del software automobilistico nel 2025, mentre si prevede che i servizi cloud o edge off-board cresceranno a un CAGR del 17.44% entro il 2031.
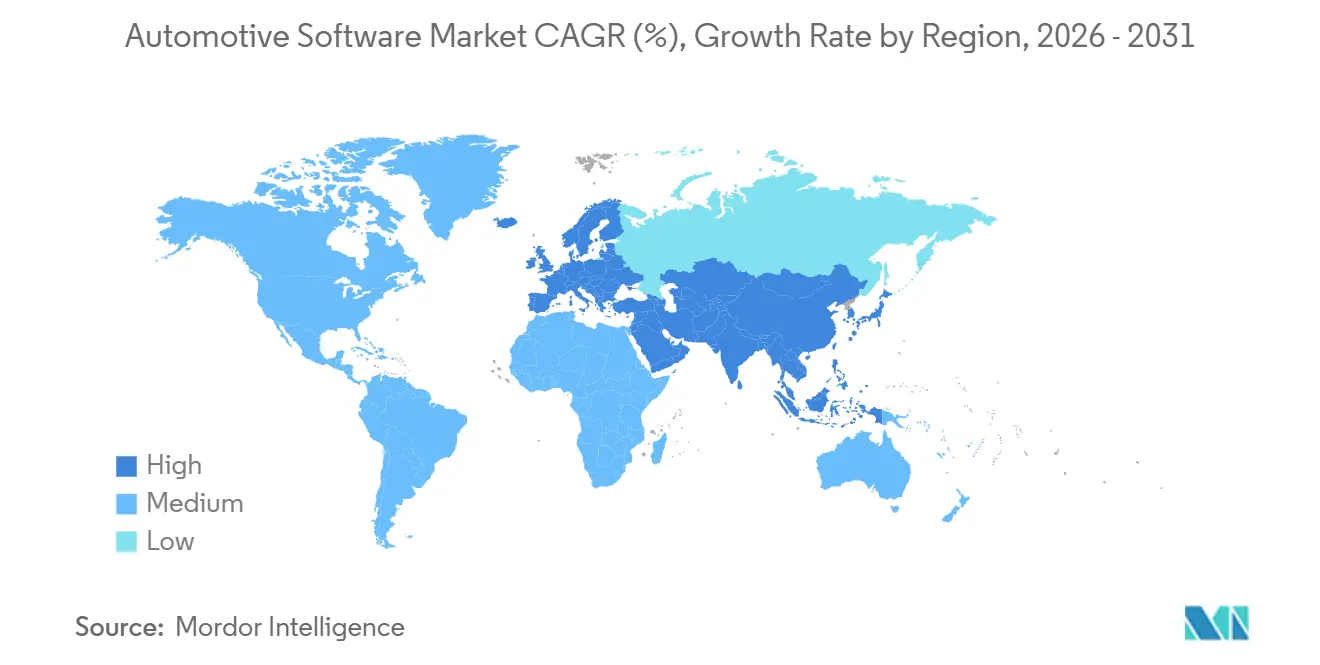
- In termini geografici, l'area Asia-Pacifico deteneva il 39.04% della quota di mercato del software automobilistico nel 2025 e si prevede che crescerà a un CAGR dell'11.79% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software automobilistico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Architetture E/E zonali centralizzate | + 1.9% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Lanci autonomi di livello 2+ | + 2.1% | Asia-Pacifico, in particolare Cina | A breve termine (≤ 2 anni) |
| Mandato di aggiornamento OTA UE WP.29 | + 1.6% | Europa, con ricadute sulle piattaforme globali | A breve termine (≤ 2 anni) |
| Modelli "Funzioni su richiesta" | + 1.4% | Nord America, espansione in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Incentivi EV IRA USA | + 1.2% | Nord America, con trasferimento tecnologico alle piattaforme globali BEV | Medio termine (2-4 anni) |
| Lancio della rete 5G-V2X | + 0.9% | Corea del Sud, schieramenti pilota in Giappone e in alcune città cinesi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli OEM passano ad architetture E/E zonali centralizzate, aumentando la spesa per il middleware
I produttori di veicoli stanno smantellando decine di singoli centraline elettroniche (ECU) in una manciata di domini di calcolo ad alte prestazioni che raggruppano le funzioni per zona fisica anziché per disciplina. Questo approccio riduce il peso del cablaggio, libera spazio in cabina e consente alle applicazioni di condividere le risorse di elaborazione in modo sicuro. Inoltre, eleva il middleware da centro di costo nascosto a livello strategico che instrada il traffico Ethernet ad alta velocità, impone il determinismo in tempo reale e fornisce il partizionamento OTA senza dover riflashare intere immagini. La certificazione di assenza di interferenze ASIL-B o superiore è ora un prerequisito per qualsiasi piattaforma che gestisca carichi di lavoro critici per la sicurezza, restringendo il campo dei fornitori alle aziende con una solida esperienza nella sicurezza funzionale.[1]Abdullah El-Bayoumi, "Applicazioni di guida autonoma critiche per la sicurezza conformi allo standard ISO-26262", International Journal of Safety and Security Engineering, iieta.orgDi conseguenza, la spesa un tempo vincolata al livello applicativo si sta spostando verso sistemi operativi e middleware che promettono portabilità a lungo termine e ricavi ricorrenti, ridefinendo le priorità nell'intero mercato del software automobilistico.
I lanci di veicoli autonomi di livello 2+ da parte di OEM cinesi aumentano il volume del codice ADAS
Le case automobilistiche cinesi hanno scatenato una guerra dei prezzi offrendo funzionalità ADAS avanzate , come la navigazione urbana e il cambio di corsia automatico, integrate nei modelli di massa senza costi aggiuntivi, in netto contrasto con le strategie occidentali di pagamento a consumo. Questa politica di offerte gratuite accelera la crescita del volume di codice, poiché ogni marchio ora compete sulla base dell'ampiezza delle pipeline di fusione dei sensori e della gestione dei casi limite, piuttosto che sul solo hardware. Mentre il fatturato nominale per veicolo diminuisce, il volume di veicoli dotati di sistemi di percezione avanzati aumenta vertiginosamente, alimentando la domanda di sistemi operativi in tempo reale in grado di pianificare carichi di lavoro eterogenei su cluster di elaborazione centralizzati.
Mandato di aggiornamento OTA dell'UE WP.29 per accelerare gli stack software sicuri
I regolamenti R155 e R156 richiedono sistemi di gestione della sicurezza informatica e di gestione degli aggiornamenti software su ogni nuovo veicolo venduto nell'Unione Europea a partire da luglio 2024[2]"Nuove normative sulla sicurezza informatica dei veicoli nel 2024", INCIBE, incibe.esI produttori di apparecchiature originali (OEM) devono implementare catene di avvio sicure, autenticazione basata su certificati e tracciamento continuo delle vulnerabilità, dallo sviluppo fino alla fine del ciclo di vita del prodotto. La direttiva impone l'adozione di moduli di sicurezza hardware e di un'orchestrazione degli aggiornamenti crittografata, standardizzando le basi tecniche necessarie per l'attivazione delle funzionalità post-vendita e i modelli di abbonamento nell'intero mercato del software automobilistico. I fornitori in grado di dimostrare la conformità end-to-end godono di un vantaggio competitivo, mentre i fornitori in ritardo rischiano approvazioni dei prodotti ritardate e potenziali richiami.
Modelli di “funzioni su richiesta” basati su abbonamento che espandono i ricavi post-vendita
I marchi nordamericani stanno separando le funzionalità dei veicoli dal punto di acquisto e le stanno vendendo come prove a tempo limitato, sblocchi permanenti o abbonamenti ricorrenti. I consumatori che accettano componenti aggiuntivi digitali forniscono alle case automobilistiche un flusso di entrate continuo, stabilizzando i margini che la mercificazione dell'hardware ha eroso. Il modello di business richiede una solida gestione delle identità, un'elaborazione sicura dei pagamenti e la verifica dei diritti a bordo del veicolo, aggiungendo una nuova complessità middleware ai vincoli esistenti in tempo reale. Bilanciare il prezzo delle funzionalità con la tolleranza del cliente sta emergendo come una competenza fondamentale per i futuri profitti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard middleware frammentati | -2.3% | Globale, con il maggiore impatto in Europa | Medio termine (2-4 anni) |
| Carenza di sviluppatori AUTOSAR Classic | -1.8% | Europa, con effetti a catena a livello globale | A breve termine (≤ 2 anni) |
| Costi dei test di cyber-omologazione | -1.5% | Europa, con implicazioni globali per gli esportatori | A breve termine (≤ 2 anni) |
| Architetture CAN legacy | -1.2% | Asia (esclusi Cina, Giappone, Corea del Sud), Sud America, Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard middleware frammentati che ostacolano il riutilizzo tra OEM
Nonostante vent'anni di allineamento con AUTOSAR, le estensioni proprietarie rimangono la norma, costringendo i fornitori a riscrivere o modificare il codice per ogni cliente. Questa duplicazione fa lievitare i budget di ingegneria e rallenta i tempi di validazione. I fornitori di piattaforme più piccoli sono particolarmente esposti, poiché ogni deviazione richiede una nuova integrazione e una ricertificazione di sicurezza. Questo spreco economico ritarda l'adozione universale di architetture orientate ai servizi, che altrimenti potrebbero abbassare le barriere all'ingresso e accelerare i cicli di innovazione nel mercato del software automobilistico.
La carenza di sviluppatori AUTOSAR Classic e Adaptive in Europa fa aumentare i costi
Il passaggio ai veicoli software-defined si scontra con la scarsità di talenti. Gli ingegneri esperti in C/C++, linguaggio di programmazione critico per la sicurezza, e nella progettazione basata su modelli godono di stipendi elevati, mentre la concorrenza di settori adiacenti, come gaming, fintech e cloud, allontana i candidati. Gli OEM hanno risposto esternalizzando in regioni a basso costo, ma le differenze di fuso orario e le tutele della proprietà intellettuale aggiungono attrito ai processi. I ritardi nei programmi si ripercuotono a cascata lungo la supply chain, aumentando i costi di inventario e compromettendo le finestre di lancio dei nuovi modelli.
Analisi del segmento
Per livello software: il consolidamento aumenta il valore del sistema operativo
Il software applicativo ha rappresentato il 48.53% del fatturato nel 2025, dominando la quota di mercato del software per il settore automobilistico, poiché infotainment, telematica e sistemi ADAS di base sono in commercio da anni. La tendenza si sta ora invertendo: con le architetture zonali che sostituiscono decine di centraline elettroniche discrete con una manciata di controller di dominio, gli stack di sistemi operativi che garantiscono il partizionamento spazio-temporale diventano cruciali. Si prevede che cresceranno più rapidamente, al 9.82%, fino al 2031, un ritmo legato alla domanda OEM di piattaforme certificate per la sicurezza e toolchain cloud-native. Il consolidamento sposta anche i pool di profitti. Quando un singolo hypervisor gestisce più carichi di lavoro a criticità mista, il middleware che media il traffico e impone l'isolamento dei servizi richiede un sovrapprezzo.
La crescita del firmware è contenuta, poiché le routine di avvio del silicio sono sempre più integrate nei progetti di riferimento system-on-chip. Insieme, queste forze spingono il mercato del software automotive verso una gerarchia a strati in cui il controllo sugli stack di basso livello determina chi si impossessa dei ricavi delle applicazioni downstream. In pratica, i nodi di elaborazione zonali devono separare le attività di gateway in tempo reale da quelle rivolte all'utente, senza compromettere le certificazioni di sicurezza. La progettazione di microkernel e la pianificazione deterministica consentono ai processi di infotainment e di assistenza alla guida di coesistere su hardware comune. Questa strategia riduce la massa dei cablaggi, abbassa i costi della distinta base e accorcia i tempi di convalida, richiedendo che un minor numero di ECU venga sottoposto ad audit indipendenti sulla sicurezza funzionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: ADAS guadagna slancio normativo
I sistemi ADAS e di sicurezza hanno rappresentato il 33.76% del fatturato del mercato dei software per autoveicoli nel 2025, riflettendo l'adozione diffusa di suite di sensori radar e telecamere. L'espansione più rapida, tuttavia, riguarda i software per la gestione di gruppi propulsori e batterie, con un CAGR previsto del 13.35% fino al 2031. L'elettrificazione richiede una stima ad alta risoluzione della temperatura delle celle, dell'invecchiamento e della disponibilità energetica, capacità che i sistemi di controllo della combustione interna non hanno mai richiesto. Le batterie avanzate sono integrate con la logica di frenata rigenerativa, interfacce veicolo-rete e aggiornamenti di calibrazione over-the-air.
I dati ad alta frequenza vengono campionati e immessi in filtri di Kalman o reti neurali per prevedere il degrado, che a sua volta alimenta l'analisi cloud che ottimizza i programmi di ricarica. Questa complessità premia i fornitori con competenze elettrochimiche e ambienti di convalida scalabili. Con l'avvicinarsi del decennio della garanzia delle batterie, la fiducia nella prognostica della durata di vita basata su software diventerà un criterio di acquisto decisivo, ampliando ulteriormente il mercato del software per il settore automotive.
Per tipo di veicolo: le flotte commerciali digitalizzano le operazioni
Nel 2025, le autovetture rappresentavano il 74.91% del fatturato del mercato dei software per il settore automobilistico, ma i veicoli commerciali leggeri cresceranno a un CAGR del 9.77%, poiché gli operatori di flotte cercano di ridurre il costo totale di proprietà attraverso la telematica, la diagnostica remota e la pianificazione automatizzata dei percorsi. Le aziende quantificano il ritorno sull'investimento in termini di risparmio di carburante, tempi di attività e premi assicurativi, rendendo l'adozione del software semplice da giustificare. I gestori di flotte richiedono dashboard unificate che integrino informazioni sullo stato di salute dei veicoli, sulla posizione e sul comportamento dei conducenti.
Gli aggiornamenti over-the-air eliminano i tempi di inattività associati alle visite in officina, mentre gli algoritmi predittivi programmano la manutenzione prima che i guasti blocchino le spedizioni. Le storie di successo sono destinate a tornare nei segmenti consumer una volta dimostrati affidabilità e ritorno dell'investimento. I camion pesanti, sebbene in volumi unitari inferiori, stanno esplorando il platooning e l'autonomia incentrata sulla corsia per far fronte alla carenza di conducenti, rafforzando il concetto che i requisiti commerciali spesso incubano le capacità prima di diffondersi nel più ampio mercato del software automobilistico.
Con la propulsione: la batteria elettrica accelera il valore del software
I veicoli a combustione interna detenevano il 66.47% della quota di mercato del software automobilistico nel 2025, ma i veicoli elettrici a batteria cresceranno a un CAGR del 18.94% fino al 2031, ben al di sopra del trend di crescita del mercato del software automobilistico in generale. Le architetture elettriche introducono nuovi domini software, come il coordinamento delle sessioni di ricarica, l'ottimizzazione dell'involucro termico e la previsione dell'autonomia in tempo reale con carichi variabili, aumentando il volume di codice per unità. Gli incentivi normativi che vincolano i crediti d'imposta alle prestazioni della batteria incentivano algoritmi sempre più intelligenti.
I gemelli digitali sincronizzati sul cloud monitorano lo stato di salute di ciascun pacco batterie, consentendo modifiche al firmware che sbloccano estensioni temporanee dell'autonomia o aumenti di potenza come abbonamenti opzionali. I propulsori ibridi devono coordinare due sistemi di propulsione, ma si prevede che la loro quota si stabilizzerà man mano che la politica favorisce sempre di più i veicoli elettrici puri. La gerarchia che ne risulta pone gli stack software incentrati sui veicoli a batteria (BEV) all'epicentro della futura acquisizione di ricavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: il continuum edge-cloud prende forma
Nel 2025, il codice embedded di bordo rappresentava il 92.84% della quota di mercato del software automobilistico, ma si prevede che i servizi cloud ed edge off-board cresceranno a un CAGR del 17.44% fino al 2031. Il Mobile Data Recorder di BMW, basato su Azure, illustra questo cambiamento: la telemetria raggiunge gli archivi dati cloud in pochi secondi, consentendo agli ingegneri di interrogare i segnali in linguaggio naturale e riducendo i cicli di analisi da giorni a ore. L'architettura separa i cicli di controllo critici per la latenza, che rimangono nel veicolo, dall'addestramento dei modelli e dalle analisi della flotta eseguite off-board.
I gateway edge preelaborano i dati dei sensori per limitare i costi della rete cellulare e preservare la sovranità dei dati. Un partizionamento efficace definirà la competitività futura consentendo iterazioni rapide, patch di sicurezza e sperimentazione di funzionalità senza richiami hardware. Con l'ampliamento della copertura cellulare e la maturazione dello slicing della rete 5G, i livelli di orchestrazione cloud convertiranno i dati grezzi in ricavi ricorrenti derivanti dai servizi, rafforzando la traiettoria del mercato del software automobilistico verso modelli di elaborazione ibridi.
Analisi geografica
Mercato del software automobilistico nella regione Asia-Pacifico
L'area Asia-Pacifico ha detenuto una quota del 39.04% nel 2025 e si prevede che crescerà a un CAGR dell'11.79%, la crescita regionale più rapida nel mercato del software automobilistico. Gli OEM cinesi offrono autonomia di Livello 2+ senza sovrapprezzi, aumentando le basi di codice e accelerando la convergenza del middleware, riducendo al contempo i ricavi derivanti dalle licenze per veicolo. I progetti pilota di implementazione 5G-V2X a livello nazionale in Corea del Sud stanno abilitando servizi cooperativi a bassa latenza che dipendono dall'edge computing. Il Giappone rimane prudente, enfatizzando miglioramenti incrementali dell'affidabilità rispetto a cambiamenti architetturali dirompenti, ma la sua leadership nel settore dei semiconduttori lo posiziona per le future piattaforme di elaborazione centralizzate. L'India, pur con una produzione di veicoli inferiore, si sta evolvendo in un polo globale di ingegneria del software, poiché le multinazionali attingono al suo bacino di talenti per l'integrazione AUTOSAR e lo sviluppo di toolchain cloud.
Mercato del software automobilistico in Europa e Nord America
L'Europa rimane fondamentale perché le normative UNECE richiedono funzionalità OTA sicure in ogni nuovo veicolo. La Germania ospita diversi fornitori di primo livello specializzati in middleware, mentre Regno Unito e Francia si concentrano sui test di sicurezza informatica e sulla ricerca sui gemelli digitali. Il principale ostacolo della regione è la scarsità di ingegneri software certificati per la sicurezza, che gonfia i costi contrattuali e allunga i tempi di lancio. Le disposizioni del Cyber Resilience Act sulle distinte base dei software aggiungono un sovraccarico di conformità, ma creano anche barriere difendibili per le aziende con pipeline di scansione automatizzata delle vulnerabilità. Il Nord America guida il lancio commerciale di funzioni on-demand basate su abbonamento, con gli incentivi per le batterie degli Stati Uniti che accelerano l'adozione di software avanzati per la gestione dell'energia.
Mercato del software automobilistico in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa rappresentano complessivamente una quota minore del mercato del software per il settore automobilistico. I bus CAN obsoleti e le infrastrutture di ricarica limitate rallentano l'implementazione di funzionalità avanzate, ma i progetti pilota di smart city negli Emirati Arabi Uniti e in Arabia Saudita testano la telematica e i servizi di traffico connesso in condizioni controllate. Il costo per includere funzionalità definite dal software sta diminuendo con la maturazione delle piattaforme globali, il che suggerisce che i mercati emergenti potrebbero saltare i passaggi incrementali e adottare architetture centralizzate più rapidamente una volta che l'infrastruttura di base avrà raggiunto la massa critica.
Panorama competitivo
Operatori affermati come Robert Bosch, Continental, BlackBerry QNX, NXP Semiconductors e NVIDIA dominano il mercato del software per il settore automobilistico. Questi fornitori, grazie ai loro solidi legami con gli OEM e alla competenza in materia di sicurezza funzionale, tutelano efficacemente le loro quote di mercato nel middleware e nei sistemi operativi. Gli hyperscaler cloud, Microsoft, Google e AWS, forniscono pipeline CI/CD, gemelli digitali e servizi di sicurezza gestiti che riducono le barriere all'ingresso per i programmi di veicoli emergenti, ma sollevano preoccupazioni da parte degli OEM in merito alla sovranità dei dati. Alleanze open source come SOAFEE ed Eclipse SDV stanno guadagnando terreno, poiché le case automobilistiche cercano di evitare il vendor lock-in, raggruppando i costi di sviluppo non differenziati in repository condivisi.
L'innovazione degli spazi bianchi sta emergendo attorno a sistemi di gestione wireless delle batterie che riducono la massa dei cablaggi, framework di apprendimento federato che conservano i dati grezzi sui veicoli condividendo informazioni tra flotte e orchestrazione OTA a criticità mista in grado di aggiornare centraline elettroniche critiche per la sicurezza insieme all'infotainment senza tempi di inattività. Specialisti più piccoli come TTTech Auto si concentrano sul middleware deterministico, mentre Airbiquity propone l'orchestrazione degli aggiornamenti sicuri come servizio autonomo. I requisiti normativi per la scansione continua delle vulnerabilità e le attestazioni di avvio sicuro offrono un vantaggio agli operatori storici con catene di strumenti DevSecOps consolidate. Tuttavia, le startup agili rispondono con soluzioni specifiche per dominio che possono essere integrate tramite API standardizzate, intensificando la concorrenza per i profitti di nicchia.
Le collaborazioni strategiche stanno diventando comuni: i fornitori di semiconduttori raggruppano kit di sviluppo software e hypervisor con progetti di riferimento hardware, accelerando il time-to-market per gli OEM ma indirizzando i ricavi verso i proprietari delle piattaforme. Nel frattempo, i tradizionali fornitori di primo livello acquisiscono aziende boutique di sicurezza informatica per colmare le lacune di competenze evidenziate dai mandati UNECE. Il confine tra fornitori di hardware e software continua a sfumare, con il successo sempre più misurato dalla completezza e dal livello di certificazione continua dello stack fornito piuttosto che dai singoli prodotti vincenti. Nell'orizzonte di previsione, il posizionamento competitivo dipenderà dalla capacità di mantenere piattaforme sicure e aggiornabili che colleghino l'edge e il cloud, sbloccando al contempo flussi di ricavi ricorrenti fondamentali per la traiettoria di crescita del mercato del software per il settore automobilistico.
Leader del settore del software automobilistico
-
BlackBerry
-
Robert Bosch GmbH
-
Continental AG
-
NXP Semiconductors NV
-
NVIDIA Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: Visteon Corporation ha stretto un'alleanza strategica con TomTom, segnando il debutto del primo assistente di navigazione conversazionale basato su intelligenza artificiale locale per auto al mondo. Questa collaborazione vede la piattaforma cognitoAI di Visteon integrarsi perfettamente con l'applicazione di navigazione automobilistica di TomTom, dando priorità alla privacy degli utenti nella navigazione.
- Gennaio 2026: DXC Technology Company ha lanciato AMBER, una piattaforma software all'avanguardia per il settore automobilistico. Con AMBER, le case automobilistiche possono dimezzare i tempi di sviluppo e la sua metodologia standardizzata promette un ulteriore risparmio sui costi del 30%.
- Dicembre 2025: Siemens ha introdotto la tecnologia PAVE360 Automotive. Questo innovativo software gemello digitale preintegrato e pronto all'uso mira ad affrontare le crescenti sfide dell'integrazione di hardware e software nel settore automotive.
- Giugno 2025: NXP conclude l'acquisizione di TTTech Auto per 625 milioni di dollari, aggiungendo il middleware MotionWise alla sua piattaforma CoreRide.
Ambito del rapporto sul mercato globale del software automobilistico
Il software automobilistico si riferisce ai programmi, alle applicazioni e ai sistemi informatici utilizzati nella progettazione, produzione, funzionamento e manutenzione delle automobili, compresi i software per lo sviluppo e il funzionamento dei componenti e dei sistemi dei veicoli.
Il mercato del software per l'automotive è segmentato in base al livello software, all'applicazione, al tipo di veicolo, alla propulsione, all'implementazione e all'area geografica. Per livello software, il mercato è segmentato in software applicativo, middleware, sistema operativo e firmware/input di base. Per applicazione, il mercato è segmentato in sistemi ADAS e di sicurezza, infotainment e telematica, gestione del gruppo propulsore e della batteria, controllo e comfort della carrozzeria e servizi per veicoli connessi. Per tipo di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti. Per propulsione, il mercato è segmentato in motore a combustione interna, veicoli elettrici a batteria e veicoli elettrici ibridi. Per implementazione, il mercato è segmentato in on-board (embedded) e off-board (cloud/edge). In base alla geografia, il mercato è segmentato in Nord America (Stati Uniti, Canada e resto del Nord America), Sud America (Brasile, Argentina e resto del Sud America), Europa (Germania, Regno Unito, Francia, Italia, Spagna e resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Corea del Sud e resto dell'Asia) e Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Turchia e resto del Medio Oriente e dell'Africa).
Le previsioni di mercato sono fornite in termini di valore (USD).
| Software Applicativo |
| middleware |
| Sistema operativo |
| Firmware / Software di input-output di base |
| ADAS e sistemi di sicurezza |
| Infotainment e telematica |
| Gruppo propulsore e gestione della batteria |
| Controllo del corpo e comfort |
| Servizi per veicoli connessi |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Veicoli con motore a combustione interna (ICE) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici ibridi (HEV/PHEV) |
| A bordo (incorporato) |
| Fuori bordo (Cloud / Edge) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per livello software | Software Applicativo | |
| middleware | ||
| Sistema operativo | ||
| Firmware / Software di input-output di base | ||
| Per Applicazione | ADAS e sistemi di sicurezza | |
| Infotainment e telematica | ||
| Gruppo propulsore e gestione della batteria | ||
| Controllo del corpo e comfort | ||
| Servizi per veicoli connessi | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti | ||
| Per propulsione | Veicoli con motore a combustione interna (ICE) | |
| Batteria veicoli elettrici (BEV) | ||
| Veicoli elettrici ibridi (HEV/PHEV) | ||
| Per distribuzione | A bordo (incorporato) | |
| Fuori bordo (Cloud / Edge) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del software per il settore automobilistico nel 2026 e qual è il suo CAGR previsto?
Si prevede che il mercato del software automobilistico, valutato a 21.08 miliardi di dollari nel 2026, crescerà a un CAGR del 9.33% fino al 2031.
In che modo le normative europee influenzano il software automobilistico?
Le normative UNECE R155 e R156 richiedono una gestione sicura della sicurezza informatica e degli aggiornamenti software su ogni nuovo veicolo, standardizzando di fatto i pipeline OTA crittografati e aumentando le soglie di conformità.
Perché i software per la gestione delle batterie stanno crescendo più velocemente di altre applicazioni?
L'elettrificazione introduce complesse attività di gestione energetica, come la previsione accurata dello stato di salute e il bilanciamento termico, che richiedono algoritmi avanzati e analisi cloud continue.
Quale regione mostra il potenziale di crescita più elevato?
Leader nella regione Asia-Pacifico, grazie agli OEM cinesi che implementano in grandi volumi l'autonomia di Livello 2+ e ai lanci 5G-V2X sudcoreani che consentono servizi edge a bassa latenza.


