

Dimensioni e quota di mercato dell'ospitalità aeroportuale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
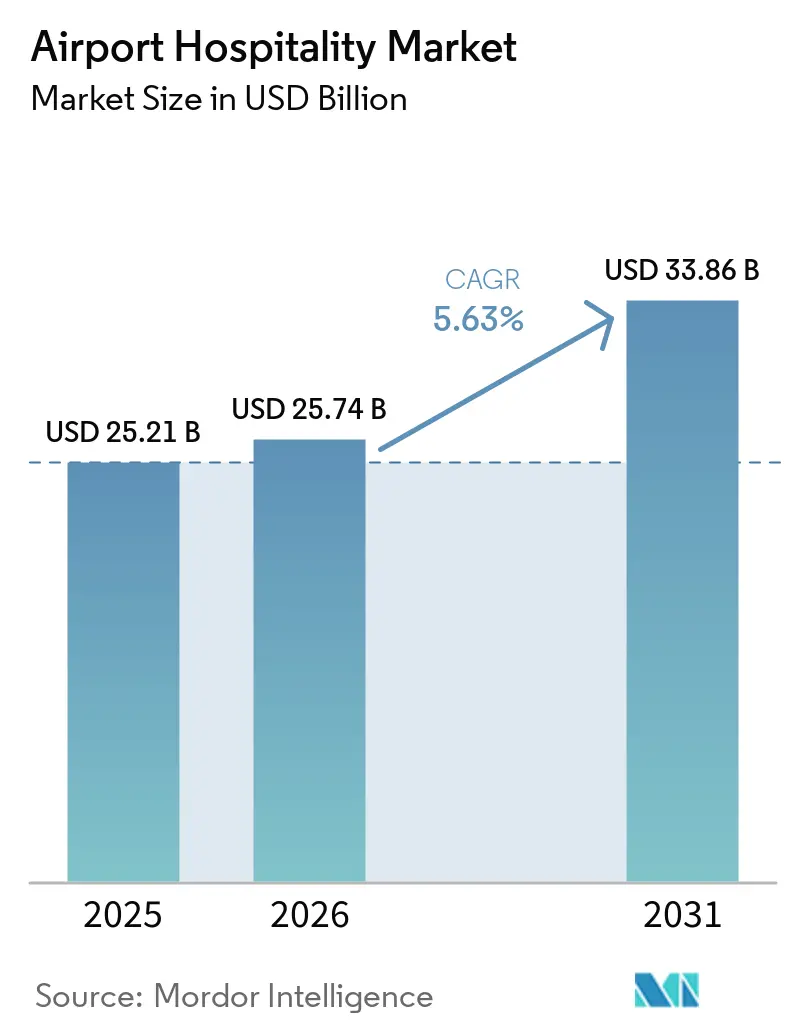
| Dimensione del mercato (2026) | 25.74 miliardo di dollari |
| Dimensione del mercato (2031) | 33.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.63% CAGR |
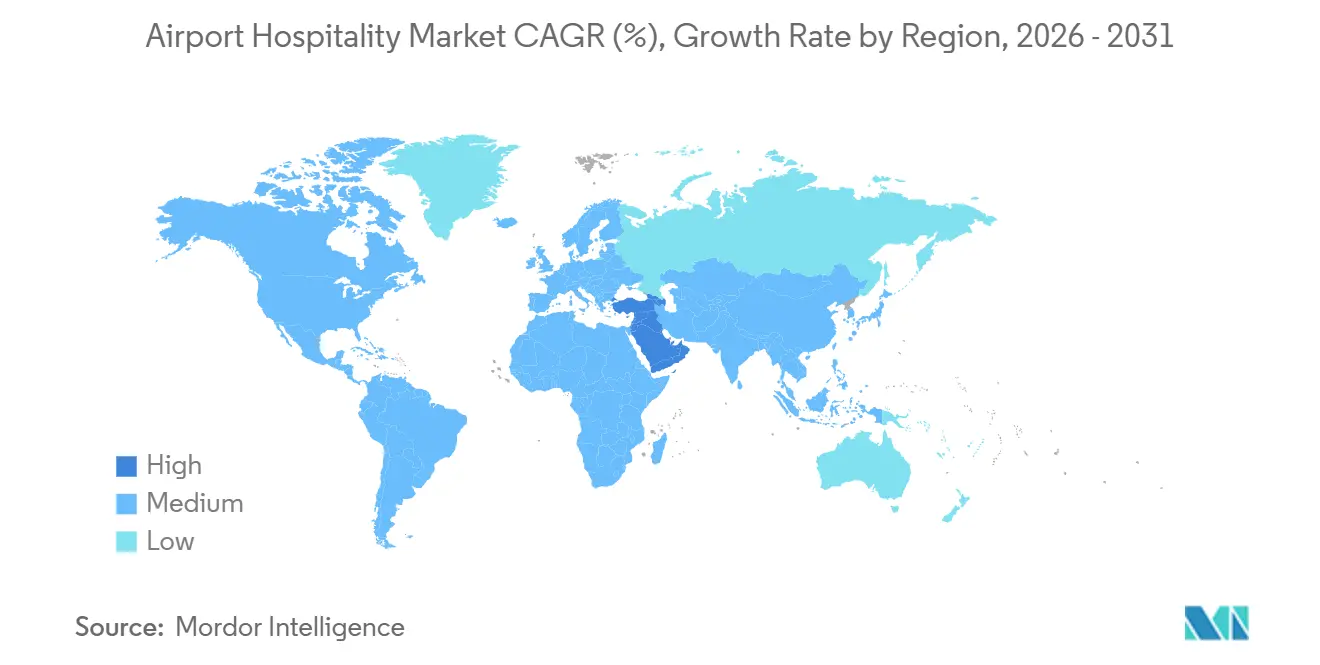
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
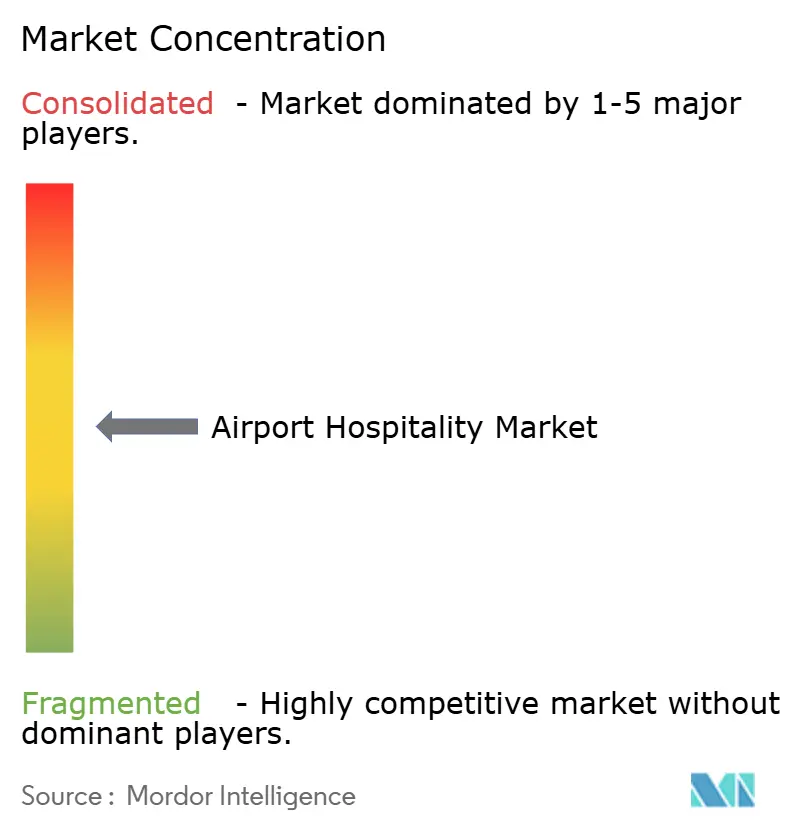
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del settore dell'ospitalità aeroportuale a cura di Mordor Intelligence
Il mercato globale dell'ospitalità aeroportuale valeva 25.21 miliardi di dollari nel 2025 e si prevede che crescerà da 25.74 miliardi di dollari nel 2026 a 33.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.63% durante il periodo di previsione (2026-2031). Il volume dei passeggeri ha raggiunto i 4.99 miliardi nel 2025, incrementando la domanda di lounge, hotel aeroportuali, aree relax, servizi di concierge e altre offerte all'interno dei terminal dei principali aeroporti. La spesa per i viaggi d'affari ha totalizzato 1.57 trilioni di dollari nel 2025 e si prevede che aumenterà nel 2026, trainando la spesa dei viaggiatori con tempi ristretti e con elevate aspettative di servizio. Si prevede che le compagnie aeree genereranno 145 miliardi di dollari di ricavi ancillari nel 2026, a testimonianza della crescente disponibilità dei viaggiatori a pagare per comfort e comodità aggiuntivi oltre al biglietto aereo. Questa tendenza supporta la crescita del mercato in diverse tipologie di servizio. Gli operatori aeroportuali si stanno concentrando sulla ricostruzione dei ricavi non aeronautici, mentre i progressi nella prenotazione digitale, nell'accesso biometrico e nelle partnership di concessione a lungo termine stanno migliorando l'accessibilità e le opportunità di monetizzazione [1] International Air Transport Association, “Global Outlook for Air Transport — June 2026,” IATA, iata.org.
Punti chiave del rapporto
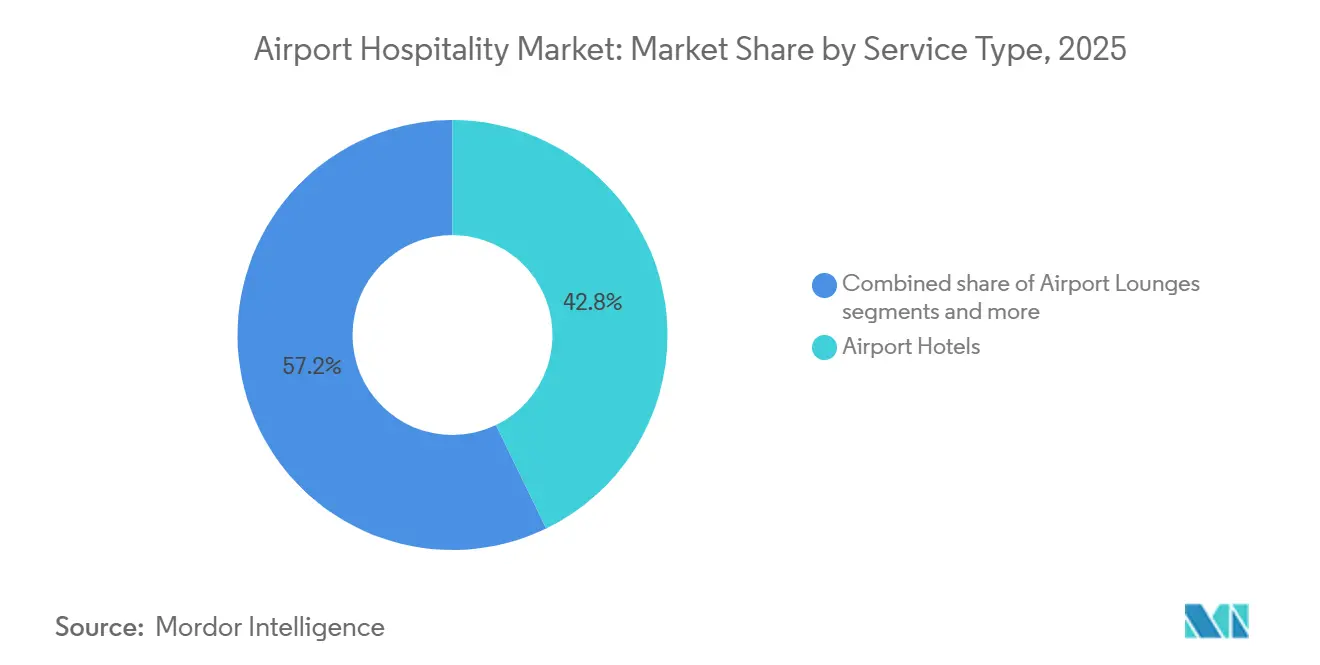
- Per tipologia di servizio, gli hotel aeroportuali detenevano una quota del 42.82% del mercato globale dell'ospitalità aeroportuale nel 2025, mentre si prevede che le "Sleep Pods" e le strutture per micro-soggiorni cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 6.07%, entro il 2031.
- Per tipologia di aeroporto, gli aeroporti internazionali rappresentavano una quota del 56.81% del mercato globale dell'ospitalità aeroportuale nel 2025, mentre si prevede che gli aeroporti hub cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 6.43%, entro il 2031.
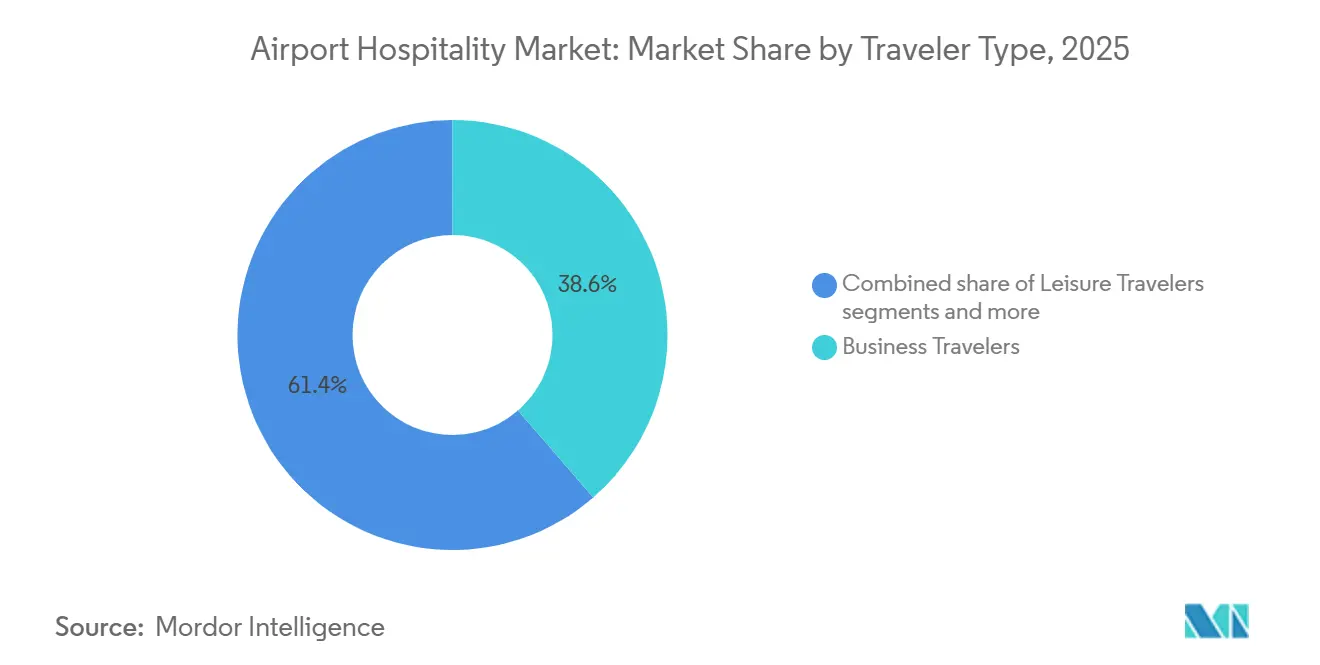
- Per tipologia di viaggiatore, i viaggiatori d'affari rappresentavano il 38.64% del mercato globale dell'ospitalità aeroportuale nel 2025, mentre si prevede che i passeggeri in transito registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.29%, entro il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha conquistato una quota del 33.86% del mercato globale dell'ospitalità aeroportuale nel 2025, mentre si prevede che il Medio Oriente e l'Africa registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.81%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ospitalità aeroportuale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del traffico passeggeri premium e ripresa dei viaggi d'affari | + 1.5% | Global | Medio termine (2-4 anni) |
| Commercializzazione degli aeroporti ed espansione delle entrate non aeronautiche | + 1.2% | Presente a livello globale, con una forte presenza in Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Partnership tra compagnie aeree e aeroporti per un'esperienza di viaggio di alta qualità. | + 0.7% | Nord America, Europa, Medio Oriente | A breve termine (≤ 2 anni) |
| Digitalizzazione dei servizi di lounge, concierge e di ospitalità prenotati in anticipo. | + 0.8% | Global | A breve termine (≤ 2 anni) |
| Espansione degli aeroporti hub e programmi di modernizzazione dei terminal. | + 0.6% | Asia-Pacifico, Medio Oriente e Africa e Nord America | A lungo termine (≥ 4 anni) |
| Aumento della spesa accessoria per comfort, benessere e servizi che consentono di risparmiare tempo. | + 0.5% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del traffico passeggeri premium e ripresa dei viaggi d'affari
Nel 2025, i viaggi d'affari a livello globale hanno raggiunto 1.57 trilioni di dollari e si prevede che raggiungeranno 1.7 trilioni di dollari nel 2026, trainando la domanda per il mercato globale dell'ospitalità aeroportuale. La spesa media per viaggio è aumentata da 834 dollari nel 2024 a 1,128 dollari nel 2025, indicando budget più elevati e una maggiore capacità per i viaggiatori di permettersi l'accesso alle lounge, prodotti per il riposo e servizi fast-track [2] Global Business Travel Association, “Business Travel Index Outlook 2025 — Executive Summary,” GBTA, gbta.org . Si prevede che la spesa per i viaggi d'affari in Europa raggiungerà i 389.9 miliardi di euro (458.64 miliardi di dollari) nel 2026, mantenendo la sua rilevanza come base di domanda di alto valore in un contesto di normalizzazione dei tassi di ripresa post-pandemia. Il mercato beneficia del fatto che un numero inferiore di viaggi, ma di maggior valore, concentra la domanda nei terminal chiave, nei corridoi di transito e negli aeroporti di transito a lungo raggio, dove i tassi di conversione dell'ospitalità sono più elevati rispetto agli aeroporti nazionali più piccoli. Gli operatori che rilevano la spesa attraverso molteplici punti di contatto, come l'accesso alle lounge, i soggiorni brevi, i servizi di ristorazione e l'assistenza concierge, sono ben posizionati per trarre vantaggio da questa tendenza.
Commercializzazione degli aeroporti ed espansione delle entrate non aeronautiche
Nel 2024, gli operatori aeroportuali hanno registrato ricavi non aeronautici pari a 73 miliardi di dollari, con ACI World che prevede una crescita sostenuta a lungo termine, a supporto del mercato globale dell'ospitalità aeroportuale. I ricavi non aeronautici per passeggero sono diminuiti da 8.61 dollari nel 2017 a 7.57 dollari nel 2024, spingendo gli aeroporti a incrementare i ricavi derivanti da negozi, lounge, ristorazione, benessere e servizi di ospitalità, anziché affidarsi esclusivamente alla ripresa del traffico. ACI World ha osservato che oltre 850 aeroporti in più di 90 paesi coinvolgono la partecipazione del settore privato, con 132 transazioni in varie fasi di sviluppo a gennaio 2025. Ciò riflette la crescente adozione di modelli di concessione di terze parti nei sistemi commerciali aeroportuali [3] Airports Council International World, “New Global Guidelines for Airport Development Concession Agreements Amid Record Air Travel Growth,” ACI World, aci.aero . Il mercato trae vantaggio da questo cambiamento, poiché gli operatori specializzati spesso aumentano la spesa dei passeggeri in modo più efficace rispetto alle strutture autogestite, soprattutto quando la riprogettazione dei terminal si concentra su format orientati ai servizi. La piattaforma ANARA di ACI World e le sue iniziative politiche promuovono la condivisione delle conoscenze sulle migliori pratiche commerciali, migliorando le condizioni per le strategie di ricavo basate sull'ospitalità negli aeroporti membri.
Partnership tra compagnie aeree e aeroporti per un'esperienza di viaggio di alta qualità.
L'espansione basata sulle partnership è una strategia di crescita fondamentale nel mercato globale dell'ospitalità aeroportuale. Aeroporti, compagnie aeree, gestori di lounge e piattaforme di accesso per i consumatori collaborano sempre più spesso per condividere investimenti e traffico clienti. Plaza Premium Group e Changi Airport Group hanno annunciato una riqualificazione congiunta dell'ex terminal per passeggeri di importanza commerciale (CIP) presso il Terminal 2 dell'aeroporto Changi di Singapore, creando un terminal privato e un polo lifestyle. Questo evidenzia come le autorità aeroportuali stiano collaborando con operatori specializzati per sviluppare le infrastrutture. Swissport ha ampliato la sua rete Aspire con l'apertura di lounge in aeroporti e in collaborazione con partner, tra cui Verona, e ha confermato l'apertura di ulteriori lounge in Europa e Nord America. Avolta si è assicurata accordi di concessione a lungo termine presso gli aeroporti di Toronto Pearson, Jacksonville e Norfolk, dimostrando come i gestori aeroportuali utilizzino le partnership per migliorare l'offerta di ristorazione e ospitalità nei terminal per periodi prolungati. Questo modello migliora la scalabilità nel mercato globale dell'ospitalità aeroportuale riducendo le barriere all'ingresso, garantendo un volume di passeggeri costante attraverso canali di distribuzione integrati e offrendo stabilità dei ricavi grazie a contratti a lungo termine.
Digitalizzazione dei servizi di lounge, concierge e di ospitalità prenotati in anticipo.
L'accesso digitale sta semplificando il mercato globale dell'ospitalità aeroportuale, migliorando le prenotazioni, la scalabilità e la gestione operativa durante i periodi di punta. Il sondaggio globale sui passeggeri IATA del 2025 ha rilevato che il 50% dei passeggeri aerei a livello globale ha utilizzato l'identificazione biometrica durante il proprio viaggio in aeroporto nel 2025, rispetto al 46% del 2024, a testimonianza della crescente accettazione di strumenti di identificazione contactless. Nel novembre 2025, Emirates ha investito 85 milioni di AED (23.14 milioni di dollari) per installare oltre 200 telecamere biometriche al Terminal 3 dell'aeroporto internazionale di Dubai, consentendo il riconoscimento facciale per l'accesso alle lounge, il check-in e l'imbarco. Priority Pass offre la possibilità di prenotare in anticipo oltre 200 lounge in più di 10 paesi, aiutando gli operatori a gestire la domanda, pianificare l'occupazione e assicurarsi entrate anticipate. Si prevede che il mercato trarrà vantaggio dalla verifica biometrica, dalle prenotazioni tramite app e dai servizi mobile-first, che riducono le code e migliorano l'utilizzo della capacità. Gli operatori che gestiscono questi strumenti digitali sono in grado di migliorare le vendite aggiuntive, l'utilizzo ripetuto e la fidelizzazione della clientela.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di concessione e pressioni sulla ripartizione dei ricavi | -0.8% | Globale, concentrato in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Limiti di capacità negli aeroporti hub consolidati | -0.4% | Europa, Nord America | Medio termine (2-4 anni) |
| Sfide legate all'intensità del lavoro e alla standardizzazione dei servizi. | -0.5% | Global | A breve termine (≤ 2 anni) |
| Esposizione a interruzioni del traffico aereo e volatilità della domanda | -0.6% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di concessione e pressioni sulla ripartizione dei ricavi
Gli elevati costi di concessione hanno un impatto significativo sul mercato globale dell'ospitalità aeroportuale, poiché gli operatori devono affrontare costi fissi per il personale, l'allestimento e la conformità prima che il traffico passeggeri o la spesa si riprendano completamente. ACI World ha riportato che i ricavi aeroportuali totali nel 2024 sono rimasti al di sotto dei livelli pre-pandemia in termini reali, con i ricavi non aeronautici per passeggero anch'essi inferiori ai parametri di riferimento precedenti. Ciò ha indotto le autorità aeroportuali a mantenere tariffe commerciali aggressive. Le linee guida di ACI World per le concessioni del 2025 sottolineano l'importanza di accordi strutturati per lo sviluppo aeroportuale, che richiedono agli operatori di gestire diverse strutture contrattuali, modelli di condivisione dei ricavi e obblighi di prestazione nei vari mercati. Questi fattori limitano la redditività anche con il miglioramento dei volumi di passeggeri, in particolare negli hub principali con un'intensa concorrenza tra le concessioni. Gli operatori con flussi di entrate diversificati, come i pagamenti diretti, le partnership con le compagnie aeree, l'accesso tramite abbonamento e i canali collegati alle carte di credito, sono in una posizione migliore per affrontare queste sfide rispetto a quelli che si affidano a un unico modello di concessione.
Limiti di capacità negli aeroporti hub consolidati
I vincoli di capacità negli aeroporti principali consolidati rappresentano una sfida per il mercato globale dell'ospitalità aeroportuale, poiché la domanda di servizi spesso supera lo spazio commerciale disponibile. In molti hub del Nord America e dell'Europa, la modernizzazione dei terminal viene effettuata all'interno di aeroporti attivi e ad alto traffico, piuttosto che su aree verdi non ancora urbanizzate, aumentando i costi e rallentando l'espansione [4] Federal Aviation Administration (FAA), “Infrastructure Investment and Jobs Act (IIJA) Airport Programs,” FAA, faa.gov.) . Lo spazio limitato riduce gli slot per le concessioni, restringe i posti a sedere nelle lounge e limita la fattibilità di hotel o strutture ricettive con pernottamento più grandi, anche in presenza di domanda da parte dei viaggiatori. Questi vincoli portano a sovraffollamento, liste d'attesa o riduzione della qualità del servizio durante i periodi di punta. Le opportunità di guadagno dipendono non solo dalla crescita del numero di passeggeri, ma anche dalla capacità della configurazione dei terminal di supportare l'espansione dei servizi senza interrompere il flusso di passeggeri e le operazioni di sicurezza.
Analisi del segmento
Per tipologia di servizio: gli hotel aeroportuali sono un fattore chiave per le entrate, mentre le capsule per il sonno ridefiniscono l'economia dei soggiorni brevi.
Nel 2025, gli hotel aeroportuali rappresentavano il 42.82% della quota di mercato globale dell'ospitalità aeroportuale, risultando la categoria di servizi più importante. Questo segmento si rivolge a chi pernotta in scalo, al personale di bordo delle compagnie aeree, a chi parte in anticipo, a chi arriva in ritardo e a chi effettua trasferimenti a lungo raggio. La loro posizione all'interno dell'aeroporto consente di risparmiare tempo e ridurre l'incertezza per i viaggiatori che danno priorità alla puntualità. Gli hotel aeroportuali spesso applicano prezzi più elevati rispetto alle alternative in centro città, poiché il tempo necessario per raggiungere il centro può superare la differenza di prezzo. Questo posizionamento garantisce la loro continua rilevanza nonostante l'emergere di nuovi format.
Le lounge aeroportuali rappresentano il secondo segmento più grande, servendo i viaggiatori tradizionali e un numero crescente di utenti con carte di credito e tessere fedeltà. Priority Pass amplia l'accesso alle lounge attraverso la sua rete globale e il modello di prenotazione anticipata, aiutando gli operatori indipendenti a raggiungere un maggior numero di utenti. Anche le soluzioni di riposo differenziate sono in crescita. Airport Dimensions ha introdotto Sleepover, un concept di "stazione del riposo", a Lima, Dubai e Doha. L'aeroporto internazionale di Miami ha inaugurato le prime stanze dedicate al riposo del Nord America nel 2025, evidenziando la domanda di servizi di riposo di breve durata. Si prevede che le cabine per il riposo e le strutture per micro-soggiorni cresceranno a un tasso di crescita annuo composto (CAGR) del 6.07% entro il 2031, rispondendo alle esigenze di riposo inferiori alle quattro ore non soddisfatte in modo efficiente dagli hotel aeroportuali a servizio completo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di aeroporto: gli aeroporti internazionali gestiscono i volumi di traffico, mentre gli aeroporti hub definiscono la traiettoria di crescita.
Nel 2025, gli aeroporti internazionali rappresentavano il 56.81% del mercato globale dell'ospitalità aeroportuale, grazie all'elevata densità di viaggiatori, ai tempi di sosta più lunghi e al significativo traffico di transito. Questi aeroporti offrono una vasta gamma di servizi, tra cui lounge, alloggi per brevi soggiorni, ristoranti, centri benessere e assistenza concierge in tutti i terminal. I viaggiatori transfrontalieri spesso cercano comfort durante orari irregolari o lunghi scali. I sistemi biometrici e digitali sono fondamentali in questi aeroporti a causa degli elevati volumi di passeggeri e della necessità di gestire in modo efficiente i colli di bottiglia nei servizi. L'indagine globale sui passeggeri IATA del 2025 ha evidenziato il crescente utilizzo della tecnologia biometrica, che consente un accesso più agevole ai servizi nei terminal internazionali.
Si prevede che gli aeroporti hub cresceranno a un tasso annuo composto (CAGR) del 6.43% fino al 2031, diventando così la tipologia di aeroporto in più rapida crescita sul mercato. La crescita è trainata dagli sviluppi in Asia-Pacifico, Medio Oriente e in alcuni aeroporti nordamericani, dove si stanno potenziando le capacità dei terminal. Gli aeroporti hub supportano molteplici servizi di ospitalità, tra cui aree di sosta per i passeggeri in transito, sale d'attesa, accesso diretto ai voli e punti di ristoro. Questa scalabilità rende gli hub più attraenti rispetto agli aeroporti più piccoli, grazie a tempi di sosta più brevi e operazioni più semplici. Sebbene gli aeroporti nazionali e regionali offrano opportunità, gli hub garantiscono il maggior valore a breve termine grazie a una solida pianificazione dei servizi e all'elevato traffico passeggeri.
Per tipologia di viaggiatore: i viaggiatori d'affari mantengono i rendimenti, mentre i passeggeri in transito ampliano la frontiera dei ricavi.
Nel 2025, i viaggiatori d'affari rappresentavano il 38.64% della quota di mercato globale dell'ospitalità aeroportuale, risultando il gruppo più redditizio. Si prevede che i viaggi d'affari a livello globale aumenteranno nel 2026, mantenendo la domanda di servizi aeroportuali anche in periodi di minore fiducia nel settore dei viaggi. Questi viaggiatori privilegiano la puntualità, la privacy, la qualità del riposo e la possibilità di sfruttare al meglio il tempo di attesa rispetto al costo, prediligendo lounge, hotel aeroportuali e servizi che consentono di risparmiare tempo. Gli operatori con una forte presenza negli aeroporti delle rotte ad alta densità di viaggiatori d'affari rimangono ben posizionati sul mercato.
Si prevede che i passeggeri in transito cresceranno a un tasso annuo composto del 6.29% fino al 2031, diventando così la tipologia di viaggiatore in più rapida crescita. Il loro potenziale risiede nei lunghi tempi di sosta negli hub di transito, dove è possibile offrire servizi come la possibilità di dormire, docce e ristorazione senza dover pernottare. Iniziative come il lancio del servizio Sleepover di Airport Dimensions e l'introduzione delle camere per il riposo a Miami dimostrano come gli operatori si stiano adattando alle esigenze di questo gruppo. I viaggiatori per piacere scelgono sempre più spesso opzioni di viaggio con servizi di livello superiore, ampliando il mercato oltre i viaggi d'affari. Il personale di bordo delle compagnie aeree e il personale aeroportuale costituiscono un segmento stabile ma più piccolo, generalmente servito tramite contratti operativi piuttosto che con prezzi di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 33.86% del mercato globale dell'ospitalità aeroportuale, trainata dalla crescita del traffico passeggeri, dall'aumento dei viaggi della classe media e dagli investimenti aeroportuali in Cina, India e Sud-est asiatico. La IATA ha previsto una crescita del traffico passeggeri del 7.3% per il 2026, mentre l'ICAO ha riportato una spesa di 240 miliardi di dollari in infrastrutture tra il 2025 e il 2035. Questi fattori favoriscono la crescita di lounge, hotel, prodotti per il riposo, servizi di ristorazione e assistenza ai passeggeri, in particolare in India.
Il Nord America rimane un mercato chiave grazie alla ripresa del settore non aeronautico e al rinnovamento dei terminal. L'Europa prosegue con la modernizzazione dei terminal e la ristrutturazione delle concessioni. Lagardère Travel Retail ha introdotto nuovi concept all'aeroporto di Düsseldorf nel maggio 2026 e Avolta si è aggiudicata un contratto di 12 anni all'aeroporto di Toronto Pearson nel febbraio 2026, a testimonianza dei continui investimenti nelle piattaforme commerciali aeroportuali. Il Sud America sta acquisendo importanza, con gli operatori che testano concept di formato più ampio. Airport Dimensions ha lanciato Club LIM e Sleepover all'aeroporto di Lima nel giugno 2025, dimostrando la crescita ottenuta grazie a un'offerta commerciale riprogettata.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 6.81% fino al 2031, grazie agli aeroporti ad alto traffico di transito, agli investimenti nel settore aeronautico e ai solidi ricavi non aeronautici. ACI ha registrato un ricavo di 16 dollari per passeggero nel 2024, rispetto alla media globale di 7.57 dollari. Plaza Premium Group si è espansa in Arabia Saudita e Menzies Aviation ha ampliato la sua rete di lounge in Egitto e in altri hub, evidenziando il potenziale di crescita a lungo termine.
Panorama competitivo
Il mercato globale dell'ospitalità aeroportuale è moderatamente concentrato, con pochi operatori che gestiscono una presenza significativa nei settori delle lounge, dei servizi di ristorazione e delle aree relax e concierge. Anche le lounge gestite dalle compagnie aeree, i concessionari locali e gli specialisti di singoli aeroporti contribuiscono al mercato. Plaza Premium Group ha ampliato la sua presenza con nuove strutture a Roma e Dallas, mentre Swissport ha registrato risultati record e ha incrementato la sua rete Aspire, a testimonianza del continuo aumento di capacità negli aeroporti chiave.
La differenziazione competitiva si sta spostando verso strategie di accesso, tecnologia e profondità contrattuale. Gli operatori che integrano prenotazioni digitali, programmi fedeltà, partnership con carte di credito e rapporti con le autorità aeroportuali sono in una posizione migliore per aumentare i ricavi e la portata dei clienti. Iniziative come la pre-prenotazione Priority Pass e l'implementazione della biometria da parte di Emirates evidenziano l'importanza di un accesso agevole senza aumentare lo spazio fisico. Combinare la disciplina contrattuale con le capacità digitali offre un vantaggio competitivo. Tra le mosse strategiche si annoverano l'acquisizione da parte di Avolta di contratti a lungo termine a Toronto, Jacksonville e Norfolk, e la riapertura da parte di Menzies Aviation della sua rinnovata Pearl Lounge a Copenaghen. Le acquisizioni di gategroup si sono concentrate sul catering aereo e sui servizi correlati. Rimangono opportunità nei servizi comfort e nell'integrazione dei prodotti per il riposo nei sistemi di prenotazione, in particolare negli aeroporti con una domanda in crescita ma una copertura limitata da parte degli operatori.
Leader del settore dell'ospitalità aeroportuale
Gruppo Plaza Premium
Gruppo Collinson
Swissport International Ltd.
DNA
Avolta AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: gategroup ha acquisito il 100% delle attività di catering aereo di LSG in Lettonia ed Estonia da Aurelius. Questa espansione include gli aeroporti di Riga e Tallinn con circa 250 dipendenti, a supporto della strategia di creazione di una rete unificata di servizi di ospitalità nei paesi nordici e baltici per le compagnie aeree europee.
- Maggio 2026: Avolta si è aggiudicata un contratto di 12 anni con l'aeroporto internazionale di Norfolk per la gestione di nove punti vendita al dettaglio e di ristorazione, di cui quattro con format ibrido. Questo fa parte del più grande progetto di modernizzazione dell'aeroporto degli ultimi 50 anni.
- Maggio 2026: Menzies Aviation ha riaperto la sua lounge di punta, la Pearl Lounge, presso l'aeroporto di Copenaghen, dopo una ristrutturazione durata tre mesi e costata 2.7 milioni di euro (3.18 milioni di dollari). La struttura, di 800 metri quadrati, può ospitare oltre 180 persone, risultando la più grande Pearl Lounge della rete.
- Marzo 2026: Plaza Premium Group ha inaugurato due lounge presso l'aeroporto internazionale di Dallas Fort Worth, introducendo Plaza Premium First negli Stati Uniti nell'ambito della sua strategia per il Nord America.
Ambito del rapporto sul mercato globale dell'ospitalità aeroportuale
| Hotel Aeroporto |
| Lounge dell'aeroporto |
| Capsule per il riposo e strutture per micro-soggiorni |
| Servizio di accoglienza e concierge |
| Altri servizi di ospitalità aeroportuale |
| Internazionali |
| Aeroporti nazionali |
| Aeroporti regionali/Aeroporti hub |
| Viaggiatori d'affari |
| Viaggiatori di piacere |
| Passeggeri in transito |
| Personale di bordo e personale aeroportuale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Hotel Aeroporto | |
| Lounge dell'aeroporto | ||
| Capsule per il riposo e strutture per micro-soggiorni | ||
| Servizio di accoglienza e concierge | ||
| Altri servizi di ospitalità aeroportuale | ||
| Per tipo di aeroporto | Internazionali | |
| Aeroporti nazionali | ||
| Aeroporti regionali/Aeroporti hub | ||
| Per tipo di viaggiatore | Viaggiatori d'affari | |
| Viaggiatori di piacere | ||
| Passeggeri in transito | ||
| Personale di bordo e personale aeroportuale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato globale dell'ospitalità aeroportuale entro il 2031?
Si prevede che il mercato globale dell'ospitalità aeroportuale raggiungerà i 33.86 miliardi di dollari entro il 2031, passando dai 25.74 miliardi di dollari del 2026 a un tasso di crescita annuo composto (CAGR) del 5.63% nel periodo 2026-2031.
Quali sono i fattori che trainano la crescita del mercato globale dell'ospitalità aeroportuale?
La crescita è sostenuta dall'aumento del traffico passeggeri, dalla ripresa della spesa per i viaggi d'affari, dalla commercializzazione degli aeroporti, dall'accesso digitale alle lounge e ai servizi premium e dalla continua modernizzazione dei terminal.
Quale tipologia di servizio deteneva la quota maggiore nel mercato globale dell'ospitalità aeroportuale?
Nel 2025, gli hotel aeroportuali detenevano la quota maggiore del mercato globale dell'ospitalità aeroportuale, pari al 42.82%, grazie alla domanda generata dagli scali, dai soggiorni degli equipaggi e dalle esigenze di viaggio urgenti.
Quale tipologia di aeroporto sta crescendo più rapidamente nel mercato globale dell'ospitalità aeroportuale?
Si prevede che gli aeroporti hub registreranno la crescita più rapida, con un CAGR previsto del 6.43% fino al 2031, grazie alla nuova capacità e all'ammodernamento dei terminal che creeranno maggiori opportunità nel settore dell'ospitalità.
Quale segmento di viaggiatori contribuisce maggiormente al fatturato del mercato globale dell'ospitalità aeroportuale?
Nel 2025, i viaggiatori d'affari hanno rappresentato il 38.64% del fatturato, costituendo il gruppo di viaggiatori più numeroso, mentre si prevede che i passeggeri in transito registreranno la crescita più rapida fino al 2031.
Quale regione è leader nel mercato globale dell'ospitalità aeroportuale?
Nel 2025, la regione Asia-Pacifico ha dominato il mercato globale dell'ospitalità aeroportuale con una quota del 33.86%, mentre si prevede che il Medio Oriente e l'Africa registreranno il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari al 6.81% fino al 2031.


