

Dimensioni e quota del mercato delle tecnologie aeroportuali avanzate
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.73 miliardo di dollari |
| Dimensione del mercato (2031) | 38.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.66% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
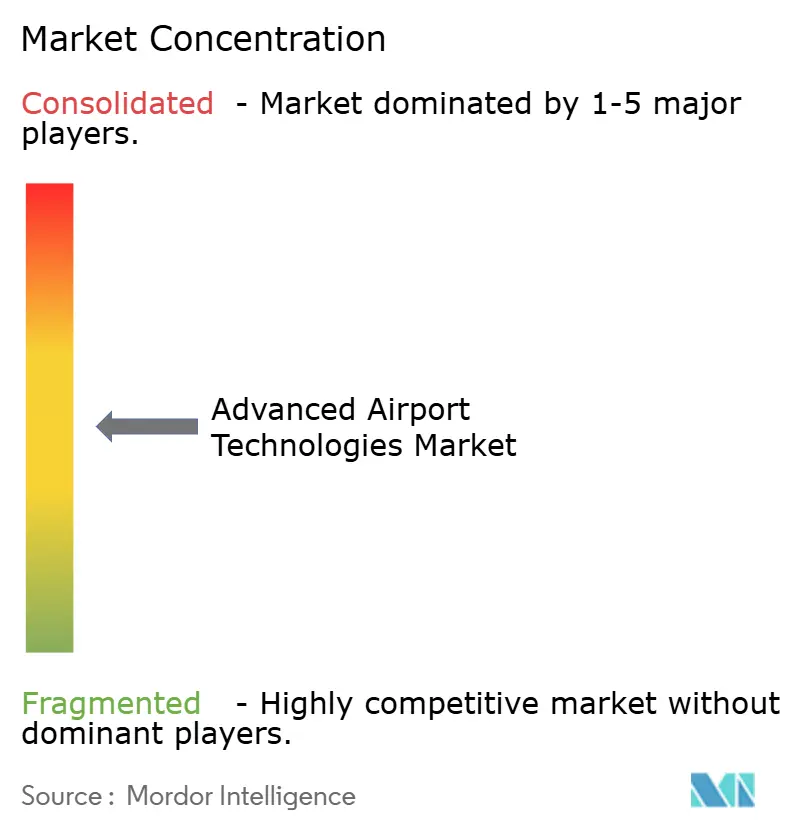
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle tecnologie aeroportuali avanzate di Mordor Intelligence
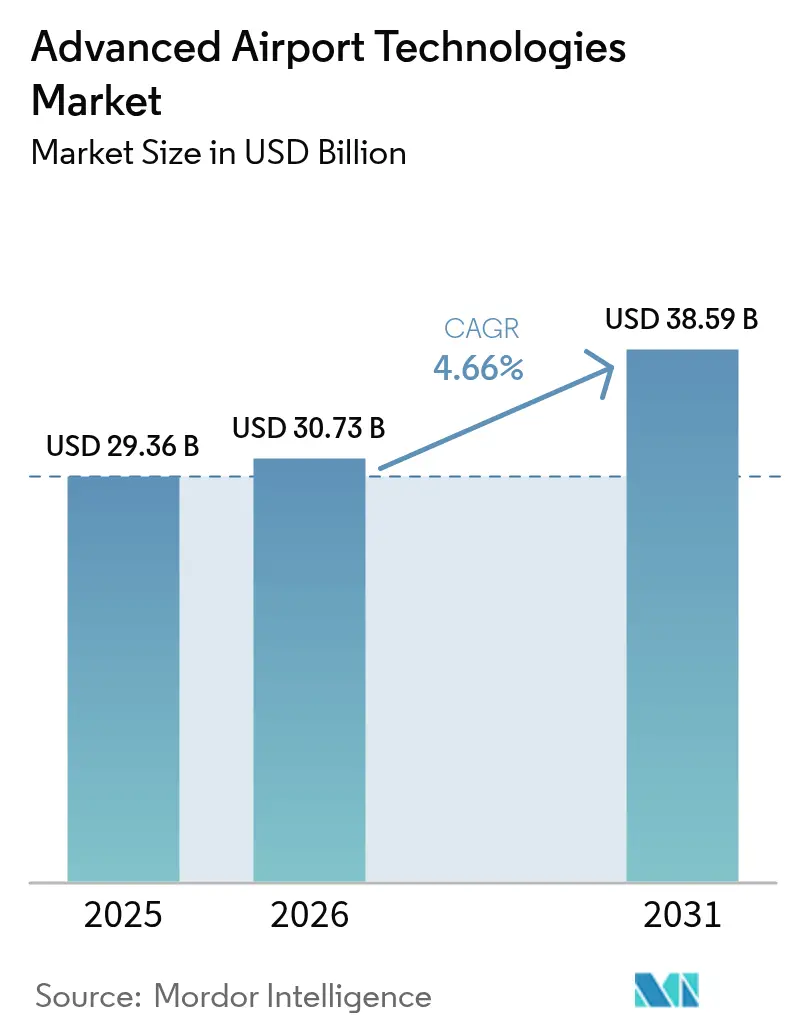
Il mercato delle tecnologie aeroportuali avanzate è stato valutato a 29.36 miliardi di dollari nel 2025 e si stima che crescerà da 30.73 miliardi di dollari nel 2026 a 38.59 miliardi di dollari entro il 2031, con un CAGR del 4.66% durante il periodo di previsione (2026-2031). La solida ripresa del traffico passeggeri, gli aggiornamenti obbligatori della sicurezza e la spesa per la trasformazione digitale continuano a orientare le decisioni di acquisto. Gli aeroporti privilegiano implementazioni che aumentano la produttività e riducono i costi operativi, offrendo alle piattaforme di sicurezza e screening una base di ricavi stabile, mentre le piattaforme cloud e la biometria generano le curve di crescita più ripide. Le strutture regionali con budget limitati si affidano a modelli SaaS e al finanziamento da parte dei fornitori, mentre gli aeroporti hub aggiornano i sistemi legacy per soddisfare gli obiettivi di sostenibilità e resilienza. Le dinamiche competitive rimangono moderate, con conglomerati diversificati che acquisiscono innovatori di nicchia per assicurarsi competenze in intelligenza artificiale e automazione.
Punti chiave del rapporto
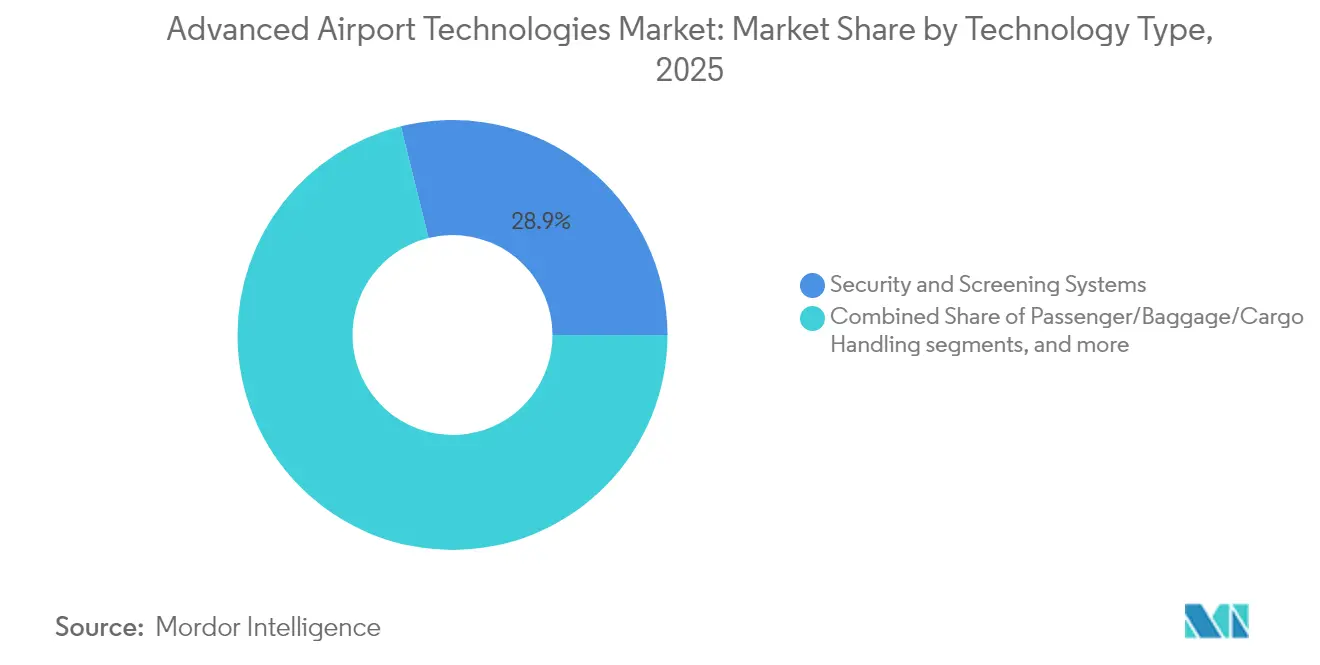
- In base al tipo di tecnologia, nel 28.86 i sistemi di sicurezza e di controllo erano in testa con il 2025% della quota di mercato delle tecnologie aeroportuali avanzate; si prevede che l'identificazione biometrica dei passeggeri registrerà un CAGR del 6.14% fino al 2031.
- Per area operativa, i sistemi lato terminal hanno generato il 43.72% dei ricavi nel 2025, mentre le soluzioni lato aria stanno registrando un CAGR del 5.69% fino al 2031.
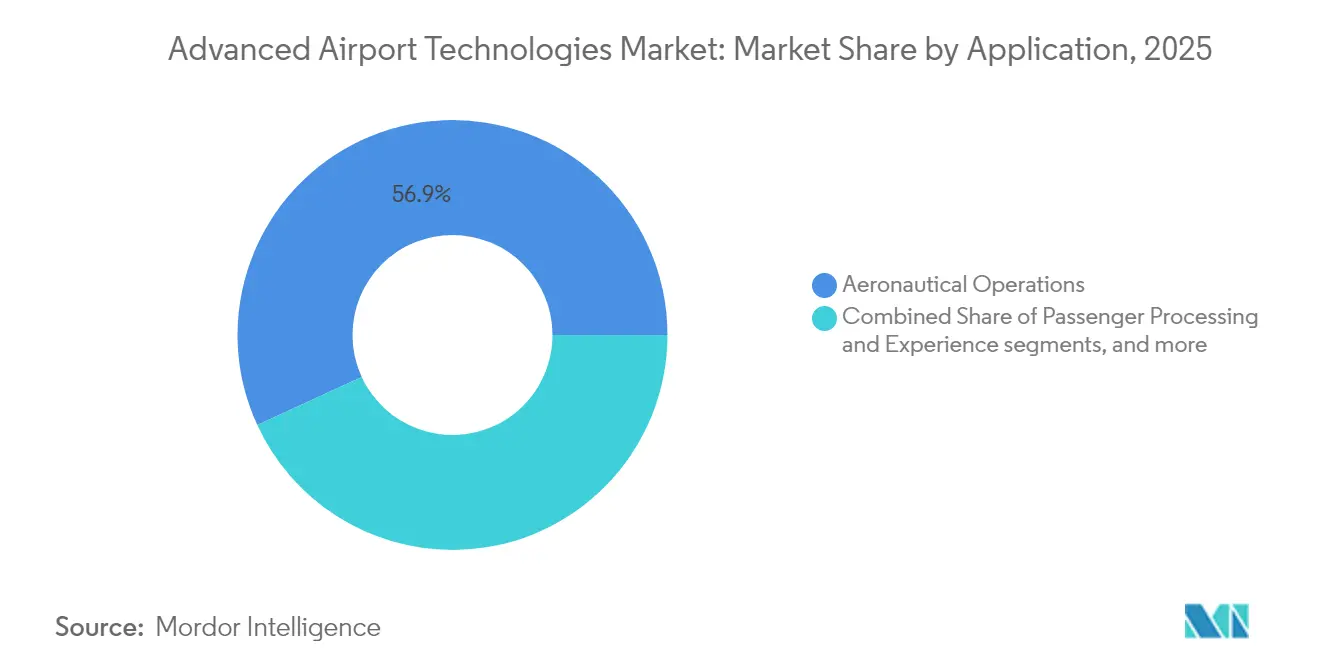
- Per applicazione, nel 56.88 le operazioni aeronautiche detenevano una quota del 2025% del mercato delle tecnologie aeroportuali avanzate; le piattaforme di vendita al dettaglio intelligenti e non aeronautiche accelereranno a un CAGR del 6.01% entro il 2031.
- In base alle dimensioni degli aeroporti, gli hub di Classe A (con più di 25 milioni di passeggeri all'anno (mppa)) hanno catturato il 35.22% delle dimensioni del mercato delle tecnologie aeroportuali avanzate nel 2025; gli aeroporti piccoli e regionali (con meno di 5 mppa) si stanno espandendo a un CAGR del 6.23% fino al 2031.
- In base alla modalità di distribuzione, nel 56.74 i sistemi on-premise hanno rappresentato il 2025% della spesa, mentre le offerte cloud e SaaS stanno crescendo a un CAGR del 5.76% entro il 2031.
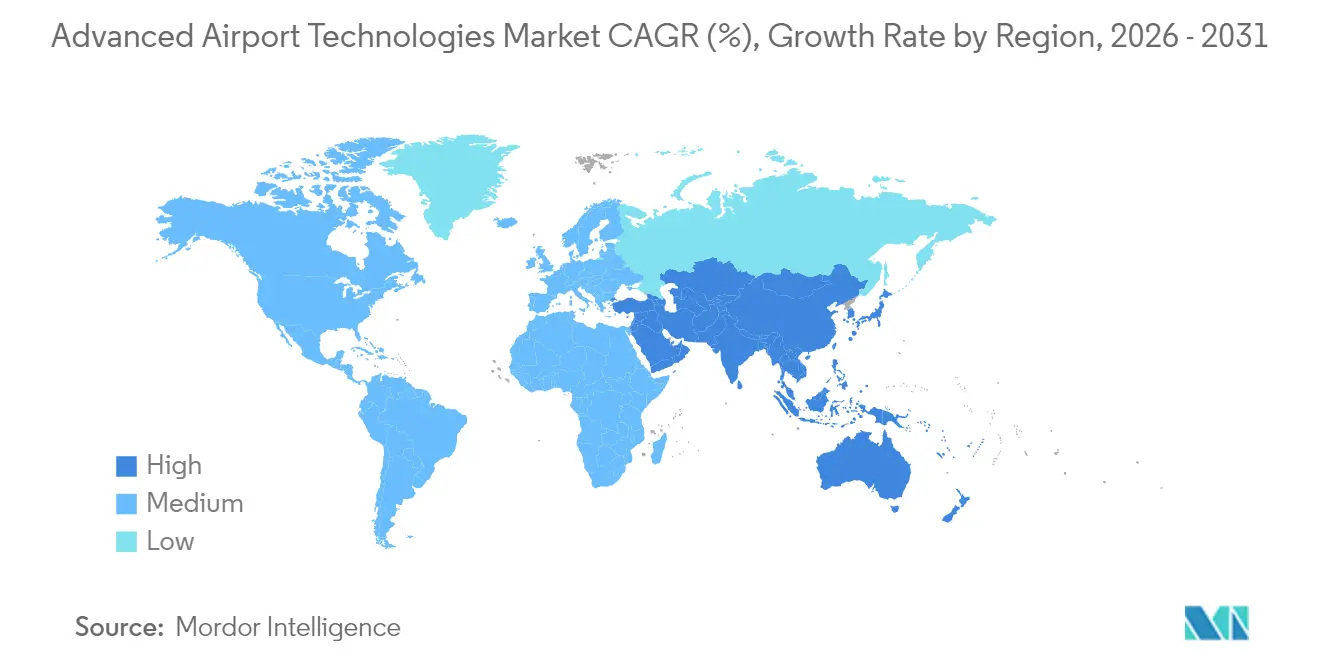
- In termini geografici, nel 34.12 il Nord America deteneva una quota di mercato del 2025%, mentre l'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 7.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle tecnologie aeroportuali avanzate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del volume dei passeggeri aerei e progetti aeroportuali greenfield | + 1.2% | Impatto globale più forte in Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Mandati rigorosi sulla sicurezza aerea globale (ICAO, TSA, EASA) | + 0.9% | Impatto globale e immediato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Rapida implementazione della biometria per un viaggio senza intoppi dei passeggeri | + 0.8% | Nord America e UE in testa, Asia-Pacifico in accelerazione | Medio termine (2-4 anni) |
| Richiesta di dati in tempo reale per ridurre i tempi di consegna | + 0.6% | Adozione globale e tempestiva nei principali hub aeroportuali | A breve termine (≤ 2 anni) |
| Adozione del gemello digitale per operazioni remote e manutenzione predittiva | + 0.4% | Nord America e nucleo dell'UE, con ricadute sull'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Finanziamenti aeroportuali basati su ESG a favore della tecnologia a basse emissioni di carbonio | + 0.3% | L'Europa è in testa, seguita dal Nord America e dall'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del volume dei passeggeri aerei e progetti aeroportuali greenfield
Secondo ACI-World, il traffico passeggeri globale ha superato i livelli pre-pandemia nel 2024, raggiungendo 9.4 miliardi di viaggi e generando urgenti esigenze di capacità. Megaprogetti come il Changi Terminal 5 di Singapore, inaugurato nel maggio 2025, integrano flussi automatizzati di bagagli, controlli intelligenti degli edifici ed energia solare fin dal primo giorno. [1] Singapore Press Holdings, “Changi Terminal 5 Ground-breaking,” straitstimes.com Questa integrazione in fase di progettazione consente agli operatori di evitare costosi retrofit ed eleva le aspettative tecnologiche di base per ogni successiva espansione. I governi dei mercati emergenti finanziano costruzioni simili, spingendo il mercato delle tecnologie aeroportuali avanzate verso piattaforme integrate e pronte per il cloud che si adattano al traffico.
Mandati rigorosi sulla sicurezza aerea globale (ICAO, TSA, EASA)
La scadenza per la tomografia computerizzata (TCM) dell'Unione Europea (UE) e il piano di investimenti della TSA fino al 2029 vincolano l'approvvigionamento di apparecchiature di screening avanzate. La Settimana della Sicurezza 2024 dell'ICAO ha promosso il rilevamento delle minacce potenziato dall'intelligenza artificiale, creando un piano d'azione comune tra le giurisdizioni. Norme armonizzate riducono i costi di personalizzazione, aumentano i volumi gestibili e incoraggiano gli acquisti all'ingrosso, stimolando il mercato delle tecnologie aeroportuali avanzate in ogni regione. Gli aeroporti più piccoli, tuttavia, devono far fronte alla pressione degli orari, accelerando le partnership con i fornitori di apparecchiature che offrono modelli di pagamento a consumo.
Rapida implementazione della biometria per un viaggio senza intoppi dei passeggeri
Le corsie di riconoscimento facciale sono operative in oltre 400 aeroporti statunitensi e il 79% dei viaggiatori ne approva l'uso. [2] Phocuswire, “Traveler Attitudes Toward Biometric ID,” phocuswire.com Gli aeroporti collegano i checkpoint biometrici alle piattaforme di fidelizzazione dei negozi, convertendo code più brevi in spesa incrementale. Il progetto pilota veriScan di BigBear.ai a Denver e l'implementazione dell'ID digitale di Delta a Salt Lake City dimostrano una riduzione dei tempi di permanenza e maggiori ricavi dalle concessioni. Con oltre il 50% degli aeroporti che pianificano implementazioni entro il 2026, il mercato delle tecnologie aeroportuali avanzate prevede che la biometria passi dallo stato di progetto pilota a requisito di base.
Richiesta di dati in tempo reale per ridurre i tempi di consegna
La suite Total Airport Management di Copenhagen Airports ha ridotto i ritardi medi di partenza di 6.5 minuti, con un risparmio di 540,582 dollari in sei mesi. [3] Regional Gateway, “Copenhagen Airport and Assaia Launch TAM Solution,” regionalgateway.net ApronAI, basato sull'intelligenza artificiale, fornisce avvisi predittivi che consentono un ulteriore giro di aeromobili per gate al giorno, traducendosi in riduzioni di ricavi e di emissioni di carbonio. Le reti 5G private migliorano l'efficienza spaziale fino al 50%, mentre i veicoli di spinta autonomi riducono i ritardi di rullaggio del 70%. Tali rendimenti quantificabili sono alla base dei casi di investimento, spingendo il mercato delle tecnologie aeroportuali avanzate verso investimenti incentrati sui dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| CAPEX elevato e lunghi periodi di ammortamento | -0.8% | Globale, l'impatto più forte riguarda gli aeroporti più piccoli | Medio termine (2-4 anni) |
| Crescenti rischi per la sicurezza informatica e la privacy dei dati | -0.6% | Preoccupazione globale, maggiore in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Complessità dell'integrazione legacy-IT | -0.4% | Nord America ed Europa principalmente, impatto limitato nei mercati greenfield | Medio termine (2-4 anni) |
| Colli di bottiglia nel consenso dei passeggeri per la biometria | -0.2% | Europa e mercati attenti alla privacy | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
CAPEX elevato e lunghi periodi di ammortamento
I ricavi in molti aeroporti rimangono al di sotto dei picchi del 2019, con conseguente riduzione dei budget discrezionali. Le strutture di Classe C faticano a finanziare TAC che superano i 3 milioni di dollari a corsia, rallentandone la penetrazione. Le obbligazioni ESG e i contratti airport-as-a-service attenuano gli esborsi iniziali, come dimostra il percorso di finanziamento a zero emissioni di CO₂ dell'aeroporto di Vienna. Tuttavia, gli orizzonti di ammortamento prolungati frenano il mercato delle tecnologie aeroportuali avanzate, soprattutto laddove non è possibile aumentare le tariffe dei servizi.
Crescenti rischi per la sicurezza informatica e la privacy dei dati
Gli aeroporti hanno classificato la sicurezza informatica come la priorità IT principale per il 73% degli intervistati nel 2025, eppure la carenza di competenze allunga i tempi di implementazione. [4] SITA, “SITA Acquires CCM to Integrate Technology with Design,” airport-technology.com Gli attacchi ransomware ai sistemi di controllo della gestione dei bagagli evidenziano l'esposizione operativa. Le norme sulla privacy come il Traveler Privacy Protection Act statunitense impongono obblighi di opt-in e cancellazione, aggiungendo complessità all'integrazione. I costi di conformità frenano la crescita del settore delle tecnologie aeroportuali avanzate fino a quando non matureranno i framework standardizzati.
Analisi del segmento
Per tipo di tecnologia: Dominanza della sicurezza in mezzo alla rivoluzione biometrica
Nel 28.86, i sistemi di sicurezza e screening rappresentavano il 2025% della quota di mercato delle tecnologie aeroportuali avanzate, sostenuti da mandati di controllo dei trasporti (CT) a livello UE che garantiscono il posizionamento delle apparecchiature. Questo segmento fornisce ricavi da servizi ricorrenti affidabili e cicli di sostituzione che stabilizzano i canali di vendita. Il mercato delle tecnologie aeroportuali avanzate per la sicurezza e lo screening ha raggiunto gli 8.47 miliardi di dollari nel 2025 e si prevede che registrerà incrementi a una sola cifra entro il 2031.
Sebbene in calo nel 2025, le piattaforme di identificazione biometrica dei passeggeri si sono espanse a un CAGR del 6.14%, poiché gli aeroporti collegano l'identificazione senza soluzione di continuità ai tassi di conversione duty-free. Le soluzioni ibride che integrano la biometria con l'analisi del rilevamento delle minacce attraggono contratti a pacchetto, spingendo i fornitori di sistemi a raggi X tradizionali verso partnership software. I software per la gestione dei bagagli, delle merci e del flusso di passeggeri, integrando l'analisi in flussi di lavoro precedentemente basati solo su hardware, cavalcano la stessa ondata di adozione. Anche l'elettrificazione dell'assistenza a terra sta rimodellando gli appalti; l'obiettivo dell'aeroporto di Shenzhen di utilizzare veicoli alimentati al 100% con nuove energie indica che gli obiettivi ambientali ora influenzano le schede tecniche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per area operativa: efficienza del terminal rispetto all'innovazione lato volo
Nel 43.72, i sistemi lato terminal rappresentavano il 2025% del mercato delle tecnologie aeroportuali avanzate, riflettendo la concentrazione dei punti di contatto con i passeggeri. La biometria dei checkpoint, la segnaletica digitale e il software di smart retail garantiscono produttività e ricavi accessori, rendendo i terminal la priorità di investimento principale.
Le applicazioni lato volo, sebbene più piccole, hanno registrato un CAGR del 5.69% e si integrano sempre più con le piattaforme dei terminal tramite gemelli digitali. Il sistema di sicurezza delle piste basato su cloud di Saab a Nashville fornisce avvisi in tempo reale in linea con gli obiettivi di consapevolezza al suolo della FAA. I guadagni lato volo sono amplificati dall'allocazione dei gate basata sull'intelligenza artificiale che riduce i tempi di rullaggio, riducendo le emissioni di Scope 1. I sistemi di mobilità lato terra, tra cui il sistema di parcheggio intelligente PARCS installato a Charleston, sbloccano la monetizzazione dell'ultimo miglio e l'acquisizione dei dati, completando le piattaforme olistiche dell'aeroporto.
Per applicazione: le operazioni aeronautiche guidano l'impennata del commercio al dettaglio intelligente
Le operazioni aeronautiche e i sistemi ATC/ATM detengono una quota del 56.88%, riflettendo la spesa obbligatoria per la sicurezza e l'implementazione del programma NextGen. Si prevede che il mercato delle tecnologie aeroportuali avanzate per questo segmento applicativo raggiungerà i 23.59 miliardi di dollari entro il 2031, crescendo con il budget di 16.5 miliardi di dollari stanziato dalla FAA statunitense per la modernizzazione dei sistemi.
Le piattaforme di vendita al dettaglio intelligenti e non aeronautiche hanno registrato un CAGR del 6.01%, con gli aeroporti che puntano alla diversificazione delle entrate. L'analisi della posizione in tempo reale consente ai concessionari di personalizzare l'offerta, incrementando la spesa per passeggero. Gli strumenti di elaborazione dei passeggeri si integrano con i corridoi biometrici e i software di gestione delle risorse sfruttano i sensori IoT per prevedere le esigenze di manutenzione, allineandosi a una riduzione del personale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione/classe dell'aeroporto: spesa dell'hub rispetto alla crescita regionale
Gli hub di Classe A (con una densità di traffico superiore a 25 mppa) rappresentavano il 35.22% del mercato delle tecnologie aeroportuali avanzate nel 2025, sfruttando i flussi di cassa per adottare piattaforme di orchestrazione basate sull'intelligenza artificiale. Questi aeroporti fungono da banco di prova per la biometria e i gemelli digitali prima di passare alla scalabilità a valle.
Gli aeroporti di piccole dimensioni e regionali (meno di 5 milioni di abitanti all'anno) registrano un CAGR del 6.23% fino al 2031, grazie a sovvenzioni governative e abbonamenti cloud che bypassano gli investimenti IT in loco. Il sistema di parcheggio intelligente di McGhee Tyson, operativo in tre giorni, è un esempio tipico di progetti a rapida esecuzione che migliorano il servizio senza ingenti investimenti. Gli aeroporti di medie dimensioni bilanciano i vincoli dando priorità a dashboard a singolo pannello rispetto a soluzioni puntuali e isolate.
Per modalità di distribuzione: la trasformazione del cloud accelera
Le architetture on-premise hanno rappresentato il 56.74% della spesa nel 2025, trainate da rigorosi requisiti di controllo. Tuttavia, le soluzioni cloud e SaaS crescono a un CAGR del 5.76%, supportate da framework di conformità incentrati sul settore aeronautico. La quota di mercato delle tecnologie aeroportuali avanzate per i modelli cloud aumenta notevolmente nelle regioni che costruiscono terminal greenfield privi di stack legacy.
I modelli ibridi guadagneranno terreno man mano che gli aeroporti sposteranno l'analisi e le interfacce passeggeri fuori sede, mantenendo però le funzioni di comando critiche in sede. L'acquisizione di CCM da parte di SITA per integrare design e tecnologia cloud sottolinea la convergenza dei fornitori verso offerte "aeroporto-in-a-box".
Analisi geografica
Mercato nordamericano delle tecnologie aeroportuali avanzate
Il Nord America ha mantenuto il 34.12% dei ricavi del 2025, supportato dal piano di investimenti pluriennale della TSA che dà priorità ai sistemi biometrici e di controllo. Gli aeroporti hub statunitensi sono pionieri nell'introduzione di piloti con identificazione senza attriti, e la spinta all'innovazione digitale di Vancouver mostra un andamento analogo. Tuttavia, la saturazione frena la crescita a una sola cifra. Gli aeroporti canadesi sfruttano i fondi per la resilienza climatica per ammodernamenti ad alta efficienza energetica, accelerando l'illuminazione a LED e l'elettrificazione delle flotte di terra.
Mercato europeo delle tecnologie aeroportuali avanzate
L'Europa sostiene una domanda considerevole attraverso una regolamentazione armonizzata e i requisiti ESG. L'obbligo di tomografia computerizzata (TC) dell'UE garantisce nuove installazioni, mentre la roadmap per l'azzeramento delle emissioni nette dell'aeroporto di Vienna indirizza la spesa verso apparecchiature fotovoltaiche ed elettriche per i servizi a terra. Il traffico passeggeri è aumentato del 9% su base annua nella prima metà del 2024, eppure il 47% degli aeroporti rimane al di sotto dei livelli del 2019, evidenziando una ripresa disomogenea. I finanziamenti legati alla sostenibilità e le norme infrastrutturali Fit-for-55 promuovono la conversione ad asset pronti per la smart grid.
Mercato delle tecnologie aeroportuali avanzate nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.03%, trainata dai 174 milioni di viaggiatori indiani nel 2024 e da un ampio portafoglio di nuovi aeroporti. Il progetto da 5 miliardi di dollari del Terminal 3.5 di Changi integra robotica e intelligenza artificiale, stabilendo un punto di riferimento regionale. Incheon punta al 100% di energia elettrica rinnovabile entro il 2040, incrementando gli ordini per sistemi di gestione energetica intelligenti. L'espansione multi-città della Cina e l'impegno della Corea del Sud nell'ambito del programma RE100 amplificano le opportunità, rendendo la regione il fulcro del mercato delle tecnologie aeroportuali avanzate fino al 2031.
Panorama normativo
La regolamentazione delle tecnologie aeroportuali avanzate è plasmata dagli standard globali di sicurezza e protezione e dalla loro recepimento a livello regionale in norme vincolanti. In Europa, l'EASA ha aggiornato le sue norme di facile accesso per gli aeroporti nel marzo 2026, mentre la NPA 2026-01 promuove l'integrazione delle modifiche all'Allegato 14 dell'ICAO nei requisiti dell'UE. Questo rafforzamento sta incentivando aggiornamenti orientati alla conformità nelle infrastrutture lato pista, nelle procedure operative e nei sistemi digitali di supporto.
Negli Stati Uniti, il FAA Reauthorization Act del 2024 ha creato un percorso più chiaro per gli aeroporti per l'acquisizione di strumenti digitali per la costruzione e la modernizzazione, integrando gli sforzi di modernizzazione in corso relativi al programma NextGen. A livello globale, l'ICAO continua a formalizzare l'agenda della digitalizzazione attraverso le linee guida di implementazione MET-SWIM del marzo 2025 e il Piano di implementazione per i set di dati digitali della regione MID dell'aprile 2026, con date di fornitura previste entro il 2031 per i set di dati di mappatura del terreno, degli ostacoli e degli aeroporti. Queste iniziative supportano la domanda di piattaforme dati interoperabili, controlli di sicurezza informatica e integrazione di sistemi conformi agli standard.
Analisi della catena del valore
La catena del valore comprende (1) gli organismi di standardizzazione e governance (ICAO, IATA, autorità di regolamentazione nazionali e agenzie di sicurezza), (2) i produttori di apparecchiature originali (OEM) e gli integratori di sistemi che forniscono automazione per lo screening, le comunicazioni, l'illuminazione e la gestione dei bagagli, (3) i fornitori di software e piattaforme per i database operativi aeroportuali, la gestione aeroportuale completa, l'analisi dei dati e la biometria, e (4) i gestori aeroportuali, le compagnie aeree e gli operatori di assistenza a terra che acquistano, gestiscono e mantengono questi sistemi. L'interoperabilità e l'adeguatezza operativa sono influenzate da standard di uso comune e di processo come IATA CUPPS per l'elaborazione dei passeggeri e IATA Worldwide Airport Slot Guidelines (WASG), insieme ai requisiti dell'Allegato 14 dell'ICAO per la progettazione e la gestione degli aeroporti.
L'implementazione in genere spazia dalla concezione e progettazione, inclusa l'ammissibilità e la pianificazione per i finanziamenti pubblici ove applicabili, fino all'approvvigionamento, all'integrazione, al rafforzamento della sicurezza informatica, alla messa in servizio e alla manutenzione e agli aggiornamenti a lungo termine. Gli aeroporti ricorrono sempre più spesso a partnership che raggruppano hardware, piattaforme cloud e servizi in un modello di erogazione basato sui risultati, mentre la resilienza della catena di approvvigionamento e i vincoli di personale incidono sui tempi di consegna dei componenti critici e sulla capacità di implementazione sul campo. Ciò sta rafforzando la domanda aeroportuale di interfacce standardizzate, monitoraggio remoto e strumenti di manutenzione predittiva per infrastrutture multi-vendor.
Panorama competitivo
Consolidati operatori multisettoriali come Honeywell International, Inc., Cisco Systems, Inc., Thales Group, Amadeus IT Group SA, Siemens AG e SITA, collaborazioni con gateway di comando e ampi portafogli, consentendo vendite incrociate nei livelli di sicurezza, comunicazioni e automazione degli edifici. Il 2025 ha visto un consolidamento: Vanderlande ha acquisito Siemens Logistics per garantire l'automazione della movimentazione dei bagagli e Toyota Industries ha investito 1.5 trilioni di dollari (anno fiscale 2025-2027) in tecnologie logistiche collegate agli aeroporti, a dimostrazione della concorrenza su larga scala.
Le aziende innovative si concentrano su nicchie ristrette e ad alto valore. Assaia ha acquisito visibilità grazie alle implementazioni di ApronAI, riducendo i ritardi del 6% e aumentando i turni del 4%. BigBear.ai sfrutta la visione artificiale per l'imbarco biometrico, velocizzando i gate senza dover ricorrere a revisioni hardware. Queste aziende ottengono risultati positivi dimostrando un ROI in cicli semestrali, una proposta interessante per i comitati di approvvigionamento guidati dai CFO.
La convergenza delle piattaforme cloud rimodella i ruoli dei fornitori. L'acquisizione di CCM da parte di SITA nell'aprile 2025 integra design, interni e IT in pacchetti chiavi in mano, segnando un passaggio dal software standalone alla fornitura olistica. Le barriere di mercato rimangono moderate; i costi di passaggio favoriscono gli operatori storici, ma gli aeroporti richiedono API aperte, che consentano agli specialisti di interoperare. L'intensità competitiva si concentra sulle capacità di intelligenza artificiale, sulle certificazioni di sicurezza informatica e sulle credenziali di sostenibilità, fattori che ora differenziano le offerte tanto quanto il prezzo.
Leader del settore delle tecnologie aeroportuali avanzate
Gruppo Thales
SITA
Siemens AG
Amadeus IT Group, SA
Honeywell International, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Sun Group e SITA hanno siglato una partnership strategica per implementare sistemi di self-service per l'elaborazione dei passeggeri, l'imbarco biometrico e piattaforme di dati in tempo reale presso gli aeroporti internazionali di Phu Quoc e Van Don in Vietnam. La collaborazione collega la digitalizzazione aeroportuale a un più ampio sviluppo dell'ecosistema dell'aviazione e del turismo, ampliando il ruolo delle piattaforme integrate oltre la semplice automazione dei controlli di sicurezza.
- Aprile 2025: SITA ha acquisito CCM per combinare le proprie capacità di progettazione e realizzazione aeroportuale con le piattaforme tecnologiche e cloud. Ciò consente implementazioni chiavi in mano in cui la progettazione del terminal, i flussi di passeggeri e l'architettura IT vengono progettati congiuntamente, riducendo i tempi di implementazione per i programmi a livello aeroportuale.
- Dicembre 2024: GMR Airports ha lanciato un gemello digitale basato sull'intelligenza artificiale presso l'aeroporto internazionale Rajiv Gandhi. Questa implementazione riflette un passaggio verso una pianificazione operativa basata sui dati e flussi di lavoro di manutenzione predittiva che collegano risorse e processi in tutto l'ambiente aeroportuale.
Ambito e metodologia
Le tecnologie aeroportuali avanzate si riferiscono a innovazioni e sistemi all'avanguardia progettati per migliorare l'efficienza, la sicurezza e l'esperienza dei passeggeri negli aeroporti. Queste tecnologie possono includere autenticazione biometrica, veicoli autonomi, gestione intelligente dei bagagli, controlli di sicurezza basati sull'intelligenza artificiale e soluzioni avanzate di gestione del traffico aereo, rivoluzionando il modo in cui gli aeroporti operano e forniscono servizi.
Il mercato delle tecnologie aeroportuali avanzate è segmentato per tipologia e per area geografica. Per tipo, il mercato è segmentato in comunicazioni aeroportuali, software di gestione aeroportuale, sistemi di parcheggio, sistemi di controllo per la movimentazione di passeggeri, bagagli e merci, sistemi di segnaletica digitale aeroportuale e aiuti all'atterraggio, guida e illuminazione. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Il rapporto offre le dimensioni del mercato e le previsioni per tutti i segmenti di cui sopra in valore (USD)
| Sistemi di comunicazione aeroportuale |
| Software di gestione aeroportuale |
| Movimentazione passeggeri/bagagli/merci |
| Sistemi di sicurezza e screening |
| Attrezzature per la movimentazione a terra e in volo |
| Aiuti all'atterraggio, guida e illuminazione |
| Sistemi di segnaletica digitale aeroportuale |
| Soluzioni intelligenti per il parcheggio e la mobilità a terra |
| Lato terminale |
| Lato aria |
| Lato terra |
| Elaborazione ed esperienza dei passeggeri |
| Operazioni aeronautiche e ATC/ATM |
| Gestione patrimoniale e delle strutture |
| Soluzioni intelligenti per il commercio al dettaglio e i ricavi non aeronautici |
| Mozzi grandi di classe A (superiori a 25 mppa) |
| Aeroporti di media classe B (da 5 a 25 mppa) |
| Aeroporti di piccole dimensioni e regionali di Classe C (meno di 5 mppa) |
| In sede/proprietario |
| Cloud e SaaS |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di tecnologia | Sistemi di comunicazione aeroportuale | ||
| Software di gestione aeroportuale | |||
| Movimentazione passeggeri/bagagli/merci | |||
| Sistemi di sicurezza e screening | |||
| Attrezzature per la movimentazione a terra e in volo | |||
| Aiuti all'atterraggio, guida e illuminazione | |||
| Sistemi di segnaletica digitale aeroportuale | |||
| Soluzioni intelligenti per il parcheggio e la mobilità a terra | |||
| Per area operativa | Lato terminale | ||
| Lato aria | |||
| Lato terra | |||
| Per Applicazione | Elaborazione ed esperienza dei passeggeri | ||
| Operazioni aeronautiche e ATC/ATM | |||
| Gestione patrimoniale e delle strutture | |||
| Soluzioni intelligenti per il commercio al dettaglio e i ricavi non aeronautici | |||
| Per dimensione/classe dell'aeroporto | Mozzi grandi di classe A (superiori a 25 mppa) | ||
| Aeroporti di media classe B (da 5 a 25 mppa) | |||
| Aeroporti di piccole dimensioni e regionali di Classe C (meno di 5 mppa) | |||
| Per modalità di distribuzione | In sede/proprietario | ||
| Cloud e SaaS | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato delle tecnologie aeroportuali avanzate nel 2026?
Il mercato è valutato a 30.73 miliardi di dollari nel 2026 e si prevede che raggiungerà i 38.59 miliardi di dollari entro il 2031, con un CAGR del 4.66%.
Quale segmento cresce più rapidamente nel mercato delle tecnologie aeroportuali avanzate?
L'identificazione biometrica dei passeggeri è in testa con un CAGR del 6.14% fino al 2031, poiché gli aeroporti puntano a garantire viaggi fluidi per i passeggeri.
Perché le implementazioni cloud negli aeroporti stanno accelerando?
Le piattaforme cloud riducono i costi iniziali, offrono scalabilità e soddisfano i nuovi quadri normativi, generando un CAGR del 5.76% entro il 2031.
Quale regione offre le maggiori prospettive di crescita?
L'area Asia-Pacifico registra un CAGR del 7.03%, sostenuto da progetti di costruzione su vasta scala e da una rapida ripresa del traffico passeggeri.
In che modo le preoccupazioni relative alla sicurezza informatica influenzano gli acquisti di tecnologia?
Poiché il 73% degli aeroporti considera la sicurezza informatica una priorità, le soluzioni che soddisfano rigide norme sulla protezione dei dati ottengono la preferenza in fase di approvvigionamento.


