

Dimensioni e quota del mercato della birra allo zenzero
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
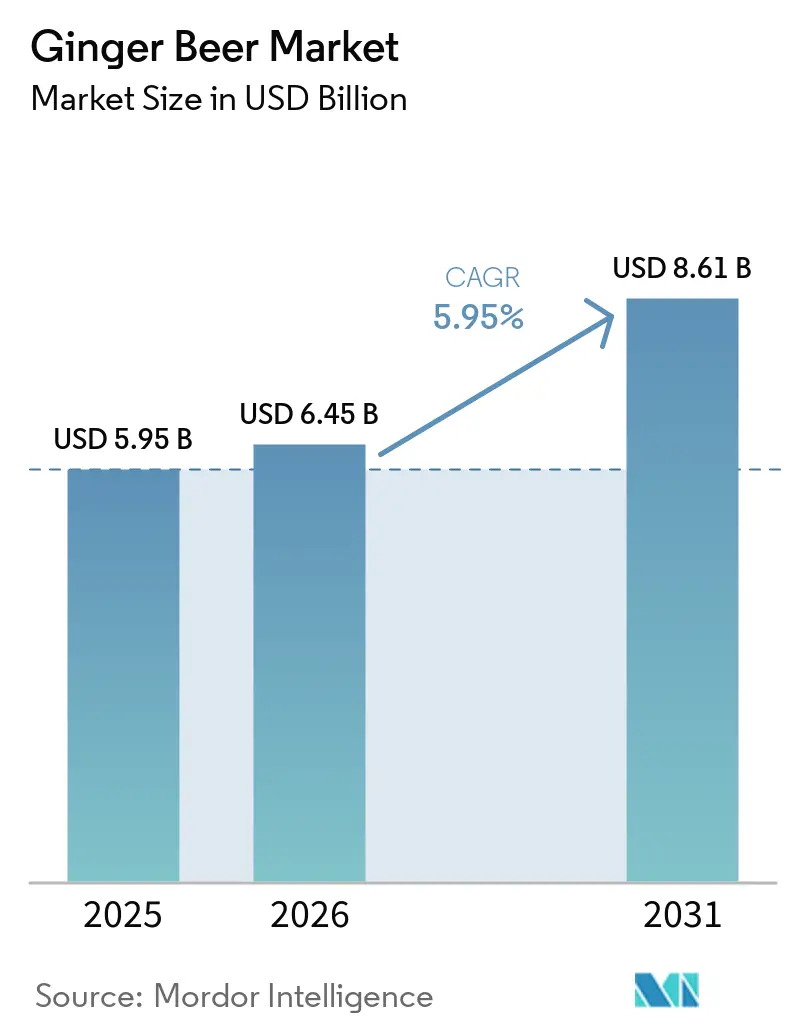
| Dimensione del mercato (2026) | 6.45 miliardo di dollari |
| Dimensione del mercato (2031) | 8.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.95% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
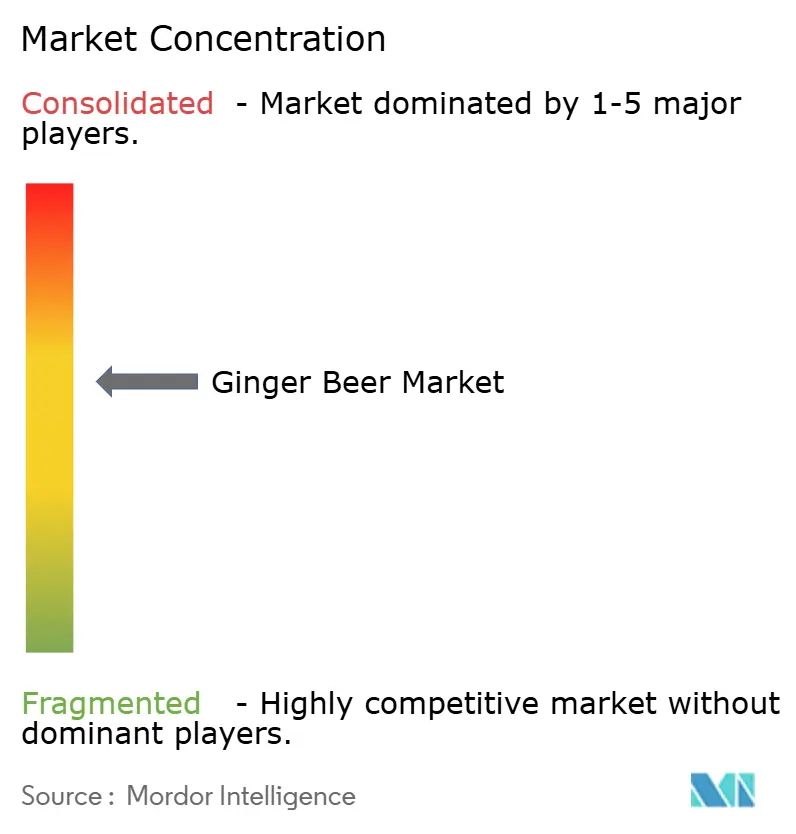
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della birra allo zenzero di Mordor Intelligence
Il mercato globale della ginger beer valeva 5.95 miliardi di dollari nel 2025 e si prevede che crescerà da 6.45 miliardi di dollari nel 2026 a 8.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.95% durante il periodo di previsione (2026-2031). Il crescente interesse dei consumatori per i mixer premium, le bibite funzionali e le occasioni sociali con bevande analcoliche o a basso contenuto alcolico sostiene questa traiettoria, riflettendo una continua espansione strutturale. Le varianti analcoliche continuano a trainare gli acquisti ricorrenti tra i consumatori di tutti i giorni, inclusi gli appassionati di Moscow Mule e gli acquirenti curiosi di provare bevande analcoliche, mentre le linee alcoliche guadagnano terreno grazie alla crescente presenza nei formati pronti da bere (RTD), aumentando la visibilità nei canali di vendita al dettaglio e nei locali. I proprietari dei marchi beneficiano anche dell'evoluzione dell'innovazione degli aromi, poiché lo zenzero rimane uno degli aromi alcolici RTD emergenti più richiesti, incoraggiando infusioni premium come arancia rossa, yuzu e fiori di sambuco che migliorano la differenziazione del prodotto e il potere di determinazione dei prezzi.
Punti chiave del rapporto
- Per tipologia, nel 75.46 i prodotti analcolici hanno dominato il mercato della ginger beer con una quota del 2025%, mentre si prevede che i prodotti alcolici cresceranno a un CAGR del 6.85% fino al 2031.
- In base al gusto, nel 63.70 le ricette originali rappresentavano il 2025% del mercato della ginger beer; le varianti aromatizzate registrano il CAGR previsto più elevato, pari all'8.01% entro il 2031.
- Per quanto riguarda il packaging, le bottiglie di vetro hanno rappresentato il 48.05% della quota nel 2025, mentre le lattine di alluminio sono in crescita a un CAGR del 6.70% fino al 2031.
- Per canale di distribuzione, i punti vendita off-trade hanno conquistato una quota del 69.12% nel 2025, mentre l'on-trade sta crescendo a un CAGR dell'7.65% sulla scia della ripresa della cultura dei cocktail.
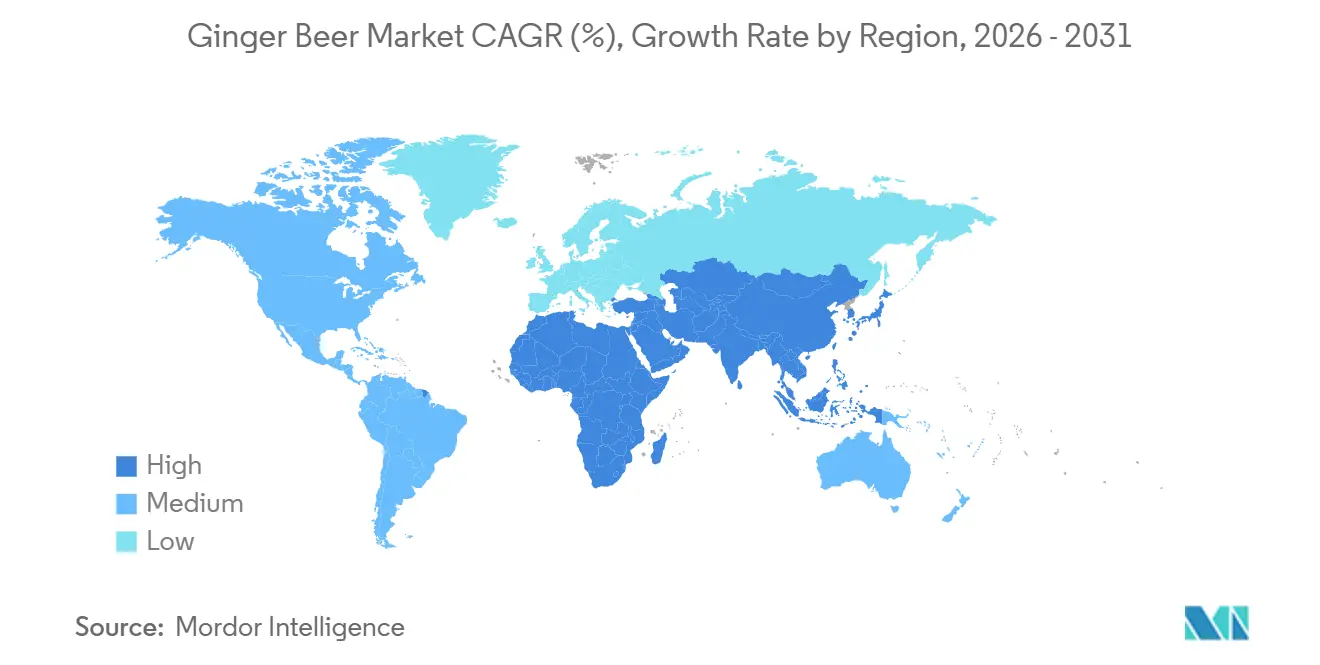
- In termini geografici, nel 32.54 il Nord America ha detenuto una quota di fatturato del 2025%; si prevede che l'area Asia-Pacifico sarà la regione in più rapida crescita, con un CAGR del 8.50% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della ginger beer
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Innovazione e diversificazione accelerate degli aromi | + 1.4% | Mercati emergenti globali, in particolare dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione del segmento delle bevande artigianali | + 1.2% | Globale, con Nord America ed Europa leader | A lungo termine (≥ 4 anni) |
| Posizionamento di alta gamma e orientamento al patrimonio | + 1.0% | Nord America ed Europa, con espansione nell'APAC | Medio termine (2-4 anni) |
| Crescita della cultura dei cocktail e del segmento RTD (Ready-to-Drink) | + 1.6% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| L'influenza dei sapori della fusione culinaria globale | + 0.9% | L'Asia-Pacifico e l'America Latina guidano i profili di fusione | Medio termine (2-4 anni) |
| Adozione dello sviluppo di prodotti guidato dalla tecnologia | + 0.7% | Globale, con regioni manifatturiere avanzate leader | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Innovazione accelerata degli aromi e diversificazione del portafoglio
L'innovazione nel campo degli aromi si sta spingendo oltre i tradizionali profili di zenzero, con marchi che combinano arancia rossa, yuzu, fiori di sambuco e botaniche adattogene per migliorare la differenziazione e l'attrattiva premium. Questa strategia rafforza la visibilità sugli scaffali e supporta prezzi più elevati, come si vede nelle varianti di fascia alta come le collaborazioni con la birra allo zenzero e arancia rossa. Anche l'integrazione funzionale sta accelerando, con offerte che combinano un alto contenuto di zenzero, fibre prebiotiche e adattogeni, mantenendo al contempo un basso contenuto calorico, risultando attraenti per i consumatori attenti alla salute. La linea SodaSmarter di Reed's è un esempio di innovazione funzionale del prodotto, in quanto incorpora 2,000-5,000 mg di zenzero biologico, fibre prebiotiche e adattogeni di funghi in un formato a basso contenuto calorico (30-45 kcal), posizionando efficacemente il marchio all'incrocio tra benefici per la salute ed esperienze di consumo appaganti [1] Fonte: Reed's Inc., “Reed's Launches New Multifunctional Soda Line,” reedsinc.com . Le aziende produttrici di aromi continuano a classificare lo zenzero tra i principali aromi emergenti per le bevande alcoliche pronte da bere, spinte dalla forte preferenza dei consumatori per gli acquisti orientati alla novità. Questa ampia sperimentazione amplia le occasioni di consumo, prolunga il periodo di prova e rafforza la struttura dei prezzi.
Espansione del segmento delle bevande artigianali
Con l'evolversi delle aspettative dei consumatori, il movimento delle bevande artigianali rimane in prima linea, enfatizzando l'autenticità, i processi di fermentazione lenta e la produzione in piccoli lotti che differenziano le offerte dalle alternative prodotte in massa. Questo cambiamento riflette una più ampia preferenza dei consumatori per la qualità artigianale, con i marchi di ginger beer artigianale che spuntano prezzi significativamente superiori del 20-25% rispetto alle bibite gassate convenzionali. I marchi che sfruttano narrazioni basate sulla tradizione, come cicli di fermentazione prolungati e posizionamento degli ingredienti biologici, stanno rafforzando il loro appeal premium e costruendo un solido seguito a livello regionale. Inoltre, gli enti regolatori stanno dando una mano, semplificando le procedure di conformità per i produttori più piccoli. In particolare, le esenzioni di formula del TTB, pensate per la fermentazione tradizionale, sono state una manna per i produttori di ginger beer artigianale [2] Fonte: GOV.UK, “Soft drinks levy extended,” gov.uk. Questo quadro normativo favorevole posiziona i produttori artigianali in modo vantaggioso, consentendo loro di ottenere un maggiore valore aggiunto man mano che i consumatori si orientano sempre più verso opzioni premium di provenienza locale.
Posizionamento del marchio in ottica premium e orientato alla tradizione.
Il branding tradizionale continua a creare vantaggi competitivi sostenibili, rafforzando la provenienza, gli ingredienti di alta qualità e l'autenticità, che vanno oltre la competizione basata sul prezzo. Nel mercato della ginger beer, i marchi che enfatizzano le storie di origine, come l'approvvigionamento di diverse varietà di zenzero e il mantenimento di certificazioni clean-label, stanno rafforzando il loro posizionamento premium e ottenendo prezzi di vendita più elevati. Questo approccio non solo migliora la percezione del valore al dettaglio, ma stimola anche le raccomandazioni dei barman, aumentando la visibilità nei locali e la memorabilità del marchio. L'innovazione nel packaging amplifica ulteriormente questa narrativa premium, con una crescente tendenza verso formati in alluminio percepiti come sostenibili e di alta gamma, che consentono ai marchi di aumentare il valore per oncia. Anche le riformulazioni dei prodotti si stanno evolvendo, combinando lo zenzero naturale con elementi funzionali correlati come la caffeina per intercettare la domanda crossover delle energy drink. Gli elementi tradizionali sono altrettanto influenti nei canali off-premise, dove i consumatori cercano sempre più esperienze "da bar" a casa, aumentando la domanda di mixer premium. La definizione del marchio da parte dei barman crea un effetto alone, incoraggiando la replicazione a casa e rafforzando il potere di determinazione dei prezzi.
Crescita della cultura dei cocktail e del segmento RTD (Ready-to-Drink)
La crescente cultura dei cocktail continua ad espandere il consumo di ginger beer oltre gli usi tradizionali, posizionandola come ingrediente chiave in cocktail premium e bevande pronte da bere (RTD). Cocktail iconici come il Moscow Mule e il Dark & Stormy fungono da porta d'accesso, accelerando l'adozione sia nei locali che a casa. Il mercato si sta evolvendo grazie all'innovazione nel settore RTD, con marchi di ginger beer che collaborano con aziende di liquori per lanciare offerte premiscelate, tra cui Moscow Mule ad alta gradazione alcolica e ginger ale alcoliche, per soddisfare i consumatori attenti alla praticità. Il successo trasversale dei cocktail in stile highball evidenzia ulteriormente il potenziale di diffusione dei profili aromatici a base di zenzero in segmenti più ampi del mercato degli alcolici. La domanda nei locali rimane forte, supportata dalle solide vendite di mixer e dalla continua popolarità dello zenzero tra i gusti più apprezzati. Nel frattempo, l'ascesa dei cocktail artigianali in lattina sta aumentando la visibilità sugli scaffali dei supermercati, nei canali di vendita al dettaglio e nei menu dei bar. Questo slancio su due canali rafforza il ruolo della ginger beer sia nel consumo esperienziale che nella praticità quotidiana, sostenendo la crescita del mercato a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressioni normative derivanti dalle tasse sullo zucchero e dalle norme HFSS | -1.2% | Europa e Regno Unito, in espansione a livello globale | A breve termine (≤ 2 anni) |
| L'intensificarsi della concorrenza delle bevande alternative | -0.8% | Globale, in particolare nei segmenti premium | Medio termine (2-4 anni) |
| Volatilità della catena di approvvigionamento dello zenzero di alta qualità | -0.9% | Globale, con i mercati emergenti più colpiti | A breve termine (≤ 2 anni) |
| Lacune della catena del freddo nei mercati emergenti | -0.6% | Asia-Pacifico, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressioni normative derivanti dalle tasse sullo zucchero e dalle norme HFSS
Le tasse sullo zucchero e le normative HFSS (ad alto contenuto di grassi, sale e zuccheri) continuano a rimodellare la formulazione dei prodotti e le strategie di commercializzazione nell'industria delle bevande. L'estensione nel Regno Unito della tassa sulle bevande analcoliche, che abbassa la soglia imponibile a 4.5 g per 100 ml a partire dal 2028, insieme alle norme HFSS scozzesi che limitano le promozioni multi-acquisto e il posizionamento nei punti vendita, intensifica le pressioni per la conformità.[3]Fonte: Alcohol and Tobacco Tax and Trade Bureau, "Esenzioni di formulazione per la fermentazione tradizionale", ttb.govLe aziende devono ora trovare un equilibrio tra gusto, costi e conformità normativa, trovandosi di fronte a una scelta strategica tra investire in dolcificanti alternativi e formati di confezione più piccoli o assorbire i costi delle imposte con il rischio di un calo dei volumi. Queste normative in continua evoluzione limitano anche la flessibilità promozionale e la visibilità al dettaglio, con un impatto diretto sulle strategie di vendita. Se da un lato si prevede che l'onere normativo riduca di circa 1.2 punti percentuali il CAGR previsto, dall'altro accelera l'innovazione nelle varianti a zero e basso contenuto di zucchero. I marchi che riescono a riformulare i prodotti mantenendo inalterati i profili di gusto possono applicare un prezzo unitario più elevato, trasformando la conformità in un vantaggio competitivo in un contesto di preferenze dei consumatori sempre più orientate verso opzioni più salutari.
Concorrenza crescente da parte di categorie di bevande alternative
Con la crescente diffusione di bibite funzionali, hard seltzer e kombucha, che si rivolgono a consumatori attenti alla salute con un posizionamento a basso contenuto di zuccheri e una forte enfasi sul benessere, la concorrenza nel settore delle bevande alternative si intensifica. La rapida crescita delle bibite prebiotiche, dimostrata dai marchi a basso contenuto di zuccheri in forte espansione che raggiungono vendite al dettaglio considerevoli, evidenzia il cambiamento dei parametri competitivi, sempre più orientati alla funzionalità e all'allineamento normativo. Questo panorama affollato è ulteriormente complicato dalla "saturazione da bevande pronte da bere" (RTD), con molti consumatori che percepiscono un'eccessiva offerta di prodotti e mostrano una scarsa propensione a provarne di nuovi. Di conseguenza, la competizione per lo spazio sugli scaffali si fa più agguerrita, soprattutto nei segmenti premium e "salutari". Per rimanere competitive, le marche di ginger beer devono differenziarsi chiaramente attraverso profili speziati autentici, versatilità nei cocktail e benefici funzionali dello zenzero. Di conseguenza, la categoria sta puntando con decisione sul posizionamento tradizionale e sull'autenticità del sapore per mantenere vivo l'interesse dei consumatori, proteggere le vendite e difendere la quota di mercato dalle alternative emergenti.
Analisi del segmento
Per tipo: il predominio analcolico affronta l'accelerazione alcolica
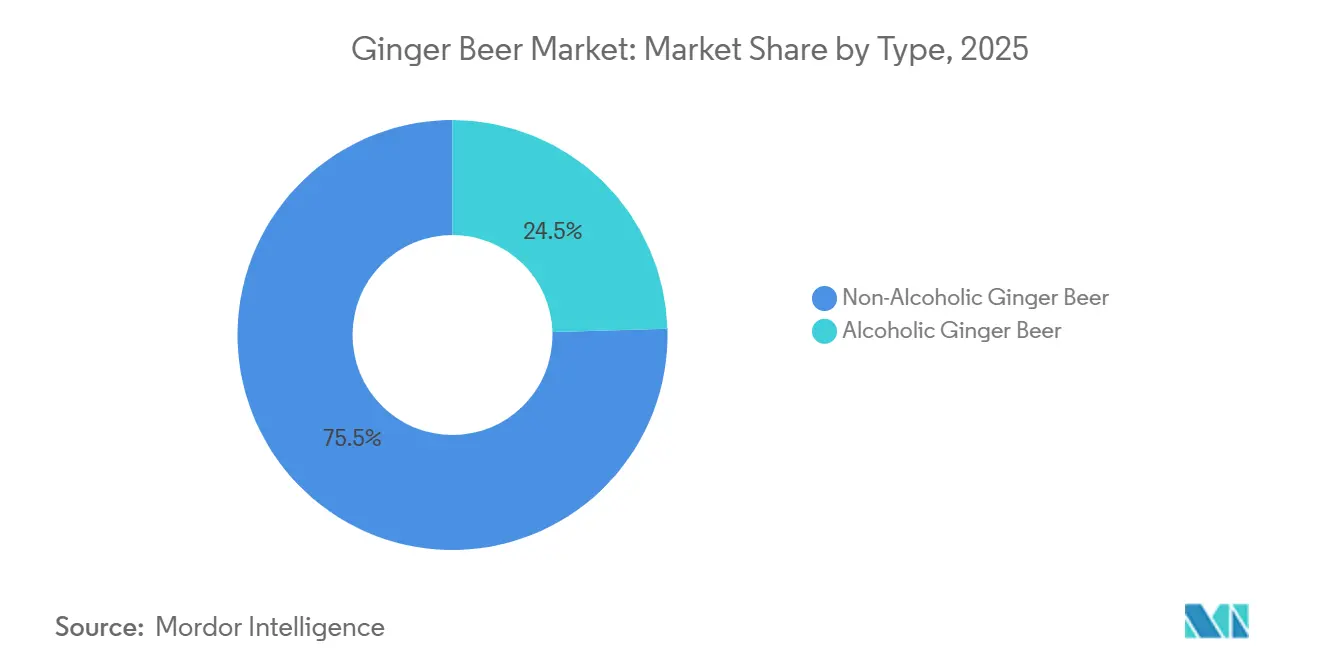
Nonostante le varianti analcoliche detengano una quota di mercato dominante del 75.46% nel 2025, si prevede che il segmento delle ginger beer alcoliche crescerà a un tasso annuo composto (CAGR) più rapido del 6.85%, trainato dalla rapida espansione delle ginger ale alcoliche e delle bevande pronte da bere a base di distillati. Questa divergenza riflette la crescente apertura dei consumatori verso i formati alcolici, in particolare perché prodotti come le varianti del Moscow Mule ad alta gradazione alcolica si assicurano posizioni privilegiate nei frigoriferi, stimolando gli acquisti d'impulso e attirando nuovi segmenti di consumatori. I quadri normativi continuano a supportare questa crescita, sebbene la distribuzione rimanga più complessa a causa dei requisiti di licenza e della dipendenza dai locali.
Il continuo predominio della ginger beer analcolica evidenzia il suo ruolo consolidato sia come bevanda da miscelare che come bevanda orientata al benessere. I marchi stanno sempre più arricchendo le proprie proposte di valore incorporando ingredienti funzionali come zenzero ad alto dosaggio, adattogeni e prebiotici, riposizionando i prodotti verso la salute intestinale e il consumo quotidiano. Allo stesso tempo, anche i produttori di bevande alcoliche stanno integrando elementi funzionali, a testimonianza della convergenza tra le tendenze del piacere e del benessere. Le strategie di distribuzione divergono tra i segmenti: le varianti analcoliche si diffondono efficacemente attraverso i canali di vendita al dettaglio e l'e-commerce, mentre le offerte alcoliche si affidano a reti di distribuzione regolamentate e programmi per bar. Questa doppia espansione rafforza la resilienza complessiva del mercato, riducendo la dipendenza da un singolo canale o contesto normativo e sostenendo al contempo il potenziale di crescita a lungo termine.
Per gusto: Original Resilience, Flavored Momentum
Le ricette classiche continuano a dominare il mercato della ginger beer, rappresentando una quota del 63.70% nel 2025, grazie alla forte fedeltà dei barman e al loro ruolo essenziale in cocktail iconici come il Moscow Mule e il Dark & Stormy. Questa stabilità riflette le consolidate aspettative dei consumatori e l'importanza della coerenza sia nel consumo nei locali che a casa. Tuttavia, si prevede che le varianti aromatizzate cresceranno più rapidamente, con un CAGR del 8.01% fino al 2031, spinte dalla crescente domanda di prodotti innovativi e visivamente accattivanti. Aromi come arancia rossa, yuzu, sambuco, ibisco e peperoncino sono alla guida di questa trasformazione, migliorando la visibilità sugli scaffali e consentendo lanci stagionali a tempo limitato che ampliano le occasioni di consumo. I marchi stanno sfruttando un'unica base di zenzero per diversificare in categorie adiacenti, tra cui bibite prebiotiche, mocktail e bevande funzionali, rafforzando la flessibilità del portafoglio. Allo stesso modo, le aziende devono gestire con attenzione l'espansione delle referenze per evitare la cannibalizzazione dei prodotti principali. I principali produttori stanno quindi adottando una strategia equilibrata, mantenendo una variante originale di punta e introducendo al contempo un numero limitato di referenze con gusti a rotazione, in linea con le preferenze regionali, garantendo così sia l'innovazione che la coerenza del marchio.
Confezionamento: Imballaggi in vetro tradizionali abbinati a un'innovazione sostenibile in alluminio.
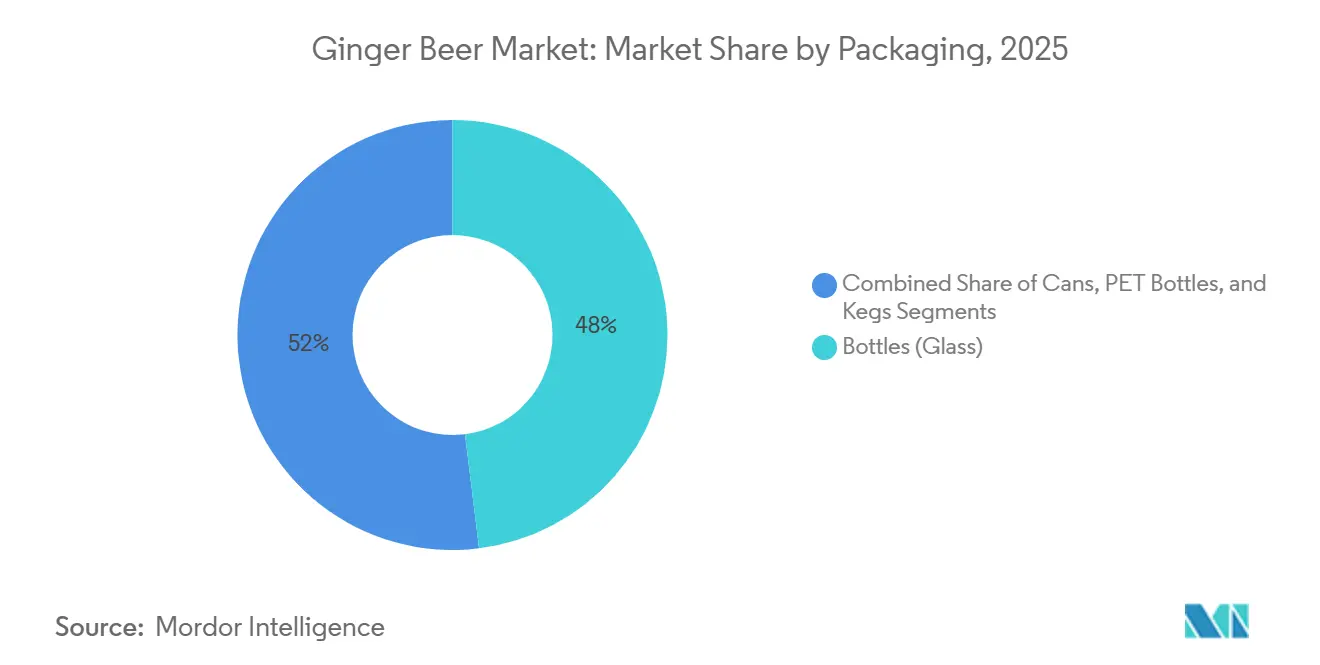
Si prevede che le lattine di alluminio cresceranno a un tasso annuo composto (CAGR) del 6.70%, trainate dalla crescente domanda di sostenibilità, praticità e idoneità per l'e-commerce e la vendita al dettaglio all'ingrosso. Nel frattempo, le bottiglie di vetro manterranno una quota di mercato leader del 48.05% nel 2025, grazie al loro forte posizionamento premium e al fascino tradizionale. Questa dinamica evidenzia la crescente influenza delle considerazioni ambientali, unitamente alla preferenza dei consumatori per imballaggi di alta qualità e tattili. Mentre l'alluminio beneficia di elevati tassi di riciclo e di una logistica leggera, il vetro continua a essere un punto di riferimento per l'autenticità del marchio e la percezione di qualità premium.
Il passaggio all'alluminio è ulteriormente rafforzato dall'efficienza dei costi e dai vantaggi della catena di approvvigionamento, con i marchi che convertono alcuni SKU in lattine per ridurre i costi di trasporto e le rotture, espandendosi al contempo nei canali dei club e dei negozi di prossimità. Allo stesso tempo, innovazioni come la stampa digitale delle lattine e i formati in alluminio richiudibili stanno riducendo il divario tra imballaggi premium e imballaggi di massa.
Gli imballaggi in vetro mantengono la loro importanza nel posizionamento on-premise e artigianale, dove l'impatto visivo e la narrazione del marchio sono fondamentali. Le bottiglie in PET continuano a servire i segmenti sensibili al prezzo, ma devono affrontare delle sfide a causa della minore percezione di sostenibilità e di qualità premium. I marchi leader stanno quindi adottando strategie di packaging multiformato per bilanciare costi, praticità e valore del marchio in diverse occasioni di consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la portata del canale off-trade incontra la velocità del canale on-trade
I canali di vendita al dettaglio continuano a dominare il mercato della ginger beer, rappresentando il 69.12% del valore nel 2025, grazie agli elevati volumi di vendita nei supermercati, negli ipermercati e sulle piattaforme di e-commerce, supportati da promozioni e display secondari. Questo canale garantisce economie di scala e una domanda costante, ulteriormente amplificata dalla crescita del commercio online e delle piattaforme di consegna rapida, che fungono da canali digitali per gli acquisti d'impulso di bevande premium.
Al contrario, si prevede che i canali on-trade cresceranno a un robusto CAGR dell'7.65%, alimentato dalla crescente integrazione delle ginger beer premium nei menu di cocktail e mocktail di bar, ristoranti e club. I prezzi unitari più elevati nei locali aumentano significativamente il valore percepito, mentre le raccomandazioni dei barman e l'inserimento nei menu migliorano la visibilità del marchio e la prova da parte dei consumatori. L'e-commerce si sta affermando come una leva di crescita chiave nel canale off-trade, consentendo il coinvolgimento diretto del consumatore, modelli di abbonamento e innovazione di prodotto basata sui dati. La strategia ottimale combina la distribuzione off-trade ad alto volume con il posizionamento on-trade ad alto margine, creando un effetto alone che rafforza il valore del marchio. Sfruttando la scala off-trade per supportare la premiumizzazione on-trade, i marchi possono massimizzare sia la penetrazione che la redditività in tutti i canali.
Analisi geografica
Mercato della birra allo zenzero in Nord America
Nel 2025, il Nord America si è affermato come leader nel mercato della ginger beer, con una quota di mercato del 32.54% in termini di valore, grazie a un consolidato ecosistema di bevande artigianali, una forte cultura dei cocktail e una continua ripresa del settore della ristorazione. Gli Stati Uniti rimangono il motore della crescita, supportati da operatori dominanti che sfruttano le economie di scala e le partnership distributive per espandere la propria presenza e ridurre i costi logistici. Le alleanze strategiche e l'accesso ai mercati dei capitali favoriscono ulteriormente l'innovazione e l'espansione del portafoglio prodotti, mentre Canada e Messico contribuiscono alla crescita incrementale attraverso l'ampliamento degli spazi espositivi per la vendita al dettaglio e per le bevande alcoliche pronte da bere. Le prospettive per la regione rimangono ancorate alla premiumizzazione e all'innovazione di prodotto.
Mercato europeo della birra allo zenzero
L'Europa riflette un equilibrio tra la forza della tradizione e la pressione normativa. Le tasse sullo zucchero e le restrizioni sugli alimenti ad alto contenuto di grassi, zuccheri e sale (HFSS) stanno accelerando la riformulazione dei prodotti e l'innovazione verso le bevande senza zucchero, comprimendo al contempo i margini delle offerte tradizionali. Tuttavia, la forte propensione dei consumatori a pagare di più per bevande funzionali e premium sostiene le opportunità di crescita. L'intensità competitiva è in aumento, soprattutto nell'Europa meridionale, dove il lancio di nuovi prodotti e di ibridi funzionali sta rimodellando il panorama. Le strategie di localizzazione, tra cui il nearshoring della produzione, stanno diventando sempre più importanti per gestire i costi e i cambiamenti normativi.
Mercato della birra allo zenzero nella regione Asia-Pacifico
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 8.50% fino al 2031, trainata dall'urbanizzazione, dall'aumento dei redditi e dal rapido sviluppo dell'e-commerce e delle infrastrutture della catena del freddo. Tuttavia, le carenze infrastrutturali, in particolare in mercati come l'India, continuano a limitare la distribuzione capillare dei prodotti premium, restringendo la portata ai soli centri urbani. Mercati sviluppati come il Giappone e l'Australia supportano la crescita del segmento premium grazie a una logistica avanzata, mentre la Cina rappresenta un'importante opportunità a lungo termine grazie alla familiarità con lo zenzero e alla crescente domanda di bevande funzionali.
Mercato della birra allo zenzero in Medio Oriente e Sud America
Il Sud America e il Medio Oriente e l'Africa rappresentano attualmente quote di mercato minori, ma offrono un forte potenziale a lungo termine, sostenuto dalla crescita del consumo di bevande e dai trend di urbanizzazione. Le limitazioni infrastrutturali, in particolare per quanto riguarda la conservazione a freddo, favoriscono nel breve termine i formati di confezionamento a lunga conservazione come lattine e bottiglie in PET. I marchi stanno sfruttando sempre più profili aromatici localizzati per entrare in contatto con le preferenze regionali, pur mantenendo l'identità del prodotto principale, consentendo l'espansione anche in contesti con vincoli logistici.
Panorama competitivo
Il mercato della ginger beer rimane moderatamente concentrato, con un livello di concentrazione medio, dove i leader storici coesistono con agili produttori artigianali e innovatori regionali. I principali attori come Fever-Tree, Bundaberg, Reed's, Fentimans, Gosling's e Q Mixers detengono collettivamente una quota di mercato ben inferiore all'80%, lasciando ampio spazio a nuovi operatori di nicchia per crescere attraverso offerte differenziate. I marchi affermati continuano a sfruttare il posizionamento premium, la forza distributiva e la visibilità nei locali, rafforzando il loro vantaggio competitivo e mantenendo l'equilibrio del mercato.
Le partnership strategiche e le acquisizioni stanno plasmando sempre più il panorama del settore, con le grandi aziende di bevande che puntano a segmenti ad alta crescita, funzionali e premium. I recenti investimenti in categorie adiacenti, in particolare nelle bevande per la salute intestinale, evidenziano una più ampia tendenza al consolidamento che potrebbe estendersi anche ai produttori di ginger beer funzionale. Queste mosse consentono una più rapida penetrazione del mercato, combinando al contempo il valore del marchio con ampie reti di distribuzione. La tecnologia si sta affermando come un fattore di differenziazione cruciale, con le principali aziende di bevande che adottano previsioni della domanda basate sull'intelligenza artificiale, ottimizzazione della catena di approvvigionamento e marketing mirato per migliorare i margini e l'efficienza operativa. Anche le aziende di medie dimensioni stanno investendo nell'automazione e in sistemi di produzione flessibili per rimanere competitive.
Nel frattempo, i nuovi operatori più piccoli continuano a ritagliarsi spazio attraverso un posizionamento di nicchia, come l'approvvigionamento da un'unica origine, gli ingredienti funzionali e le narrazioni incentrate sulla sostenibilità, per evitare la concorrenza diretta sui prezzi. Tuttavia, con la maturazione del mercato, le difficoltà di scalabilità persistono, rendendo sempre più probabili alleanze strategiche o acquisizioni. Nel complesso, sebbene il settore rimanga frammentato, si prevede un'accelerazione del consolidamento attorno ai temi della premiumizzazione e dell'innovazione funzionale.
Leader del settore della ginger beer
-
Fever-Tree Drinks Plc
-
Bundaberg Brewed Drinks Pty Ltd.
-
Reed's Inc.
-
Gosling Brothers Limited
-
Fentimans Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Q Mixers ha ampliato il suo portfolio con il lancio di Q Refreshers, una gamma di bevande frizzanti in lattina da 7.5 once (circa 220 ml) arricchite con elettroliti e vitamine, strategicamente posizionate come prodotto a duplice uso, sia per la miscelazione che per il consumo autonomo, con una distribuzione capillare nei principali canali di vendita al dettaglio e di e-commerce, tra cui Kroger, HEB e Amazon.
- Marzo 2026: Stoli Group ha rilanciato la sua birra allo zenzero con una formula rinnovata a base di zenzero naturale, peperoncino, limone e caffeina derivata dai chicchi di caffè, puntando a triplicare i volumi globali e dando priorità all'espansione nell'Europa meridionale e in Cina.
- Febbraio 2025: Molson Coors Beverage Company ha acquisito una partecipazione dell'8.5% in Fever-Tree Drinks plc e i diritti esclusivi di commercializzazione negli Stati Uniti per il suo portafoglio di mixer premium, tra cui la ginger beer. La partnership strategica, del valore di 200 milioni di dollari, rende Molson Coors il secondo maggiore azionista di Fever-Tree. L'accordo consente a Molson Coors di utilizzare la propria rete di distribuzione per espandere la presenza di Fever-Tree nel segmento dei mixer premium in Nord America.
- Gennaio 2025: Carlsberg ha completato l'acquisizione di Britvic plc, un'importante azienda britannica di bevande analcoliche con una presenza significativa nel suo portfolio di ginger beer, a seguito dell'approvazione delle autorità garanti della concorrenza del Regno Unito. L'acquisizione rafforza il portfolio di bevande analcoliche di Carlsberg e offre maggiori capacità distributive per i marchi di bevande miscelate premium nei mercati europei.
Ambito del rapporto sul mercato globale della birra allo zenzero
La birra allo zenzero, una bevanda gassata ottenuta dalla fermentazione o dalla fermentazione dello zenzero, dallo zucchero e dall'acqua, è ampiamente consumata sia come bevanda rinfrescante a sé stante che come ingrediente chiave per i cocktail.
Il mercato globale della ginger beer viene analizzato in base a diverse dimensioni, tra cui tipologia di prodotto, profilo aromatico, tipo di confezionamento, canali di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in ginger beer alcolica e analcolica. Per profilo aromatico, comprende varianti tradizionali e aromatizzate (come agrumi, erbe aromatiche e spezie). Il tipo di confezionamento è classificato in bottiglie di vetro, lattine di alluminio, bottiglie in PET e fusti. I canali di distribuzione comprendono supermercati/ipermercati, minimarket, negozi specializzati, negozi online e canali di ristorazione come bar e ristoranti. Dal punto di vista geografico, lo studio copre i principali mercati, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ciascun segmento, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (milioni di dollari USA) e volume (litri).
| Birra allo zenzero analcolica |
| Birra allo zenzero alcolica |
| Birra allo zenzero originale/tradizionale |
| Birra allo zenzero aromatizzata |
| Bottiglie (vetro) |
| Latte e lattine |
| Bottiglie in PET |
| Fusti |
| In commercio | |
| Fuori commercio | Supermercati e ipermercati |
| Vendita al dettaglio online | |
| Negozi specializzati | |
| Altri canali fuori commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Birra allo zenzero analcolica | |
| Birra allo zenzero alcolica | ||
| Per Sapore | Birra allo zenzero originale/tradizionale | |
| Birra allo zenzero aromatizzata | ||
| Per imballaggio | Bottiglie (vetro) | |
| Latte e lattine | ||
| Bottiglie in PET | ||
| Fusti | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati e ipermercati | |
| Vendita al dettaglio online | ||
| Negozi specializzati | ||
| Altri canali fuori commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale della ginger beer?
Nel 2025 il mercato della birra allo zenzero aveva un valore di 5.95 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che la categoria crescerà a un CAGR del 5.95%, raggiungendo gli 8.61 miliardi di USD entro il 2031.
Quale tipologia di prodotto è leader sul mercato?
Le varianti analcoliche detengono il 75.46% della quota di mercato della ginger beer e rappresentano il principale motore di fatturato.
Quale regione offre le maggiori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 8.50%, trainata dall'aumento dei redditi urbani e dall'adozione dei cocktail.


