

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 626.11 miliardo di dollari |
| Dimensione del mercato (2031) | 930.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.24% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
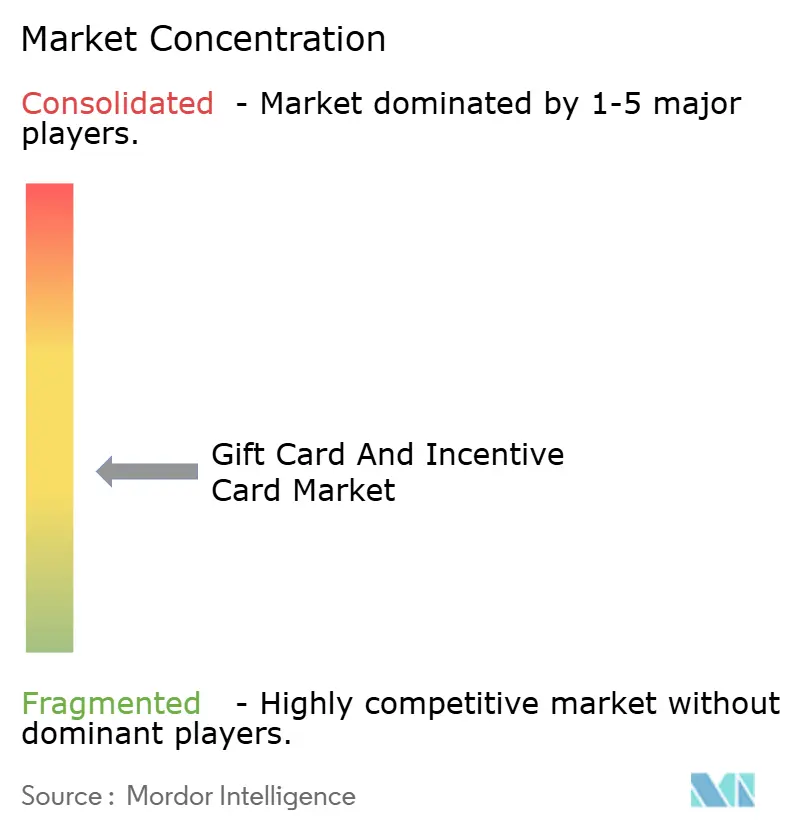
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
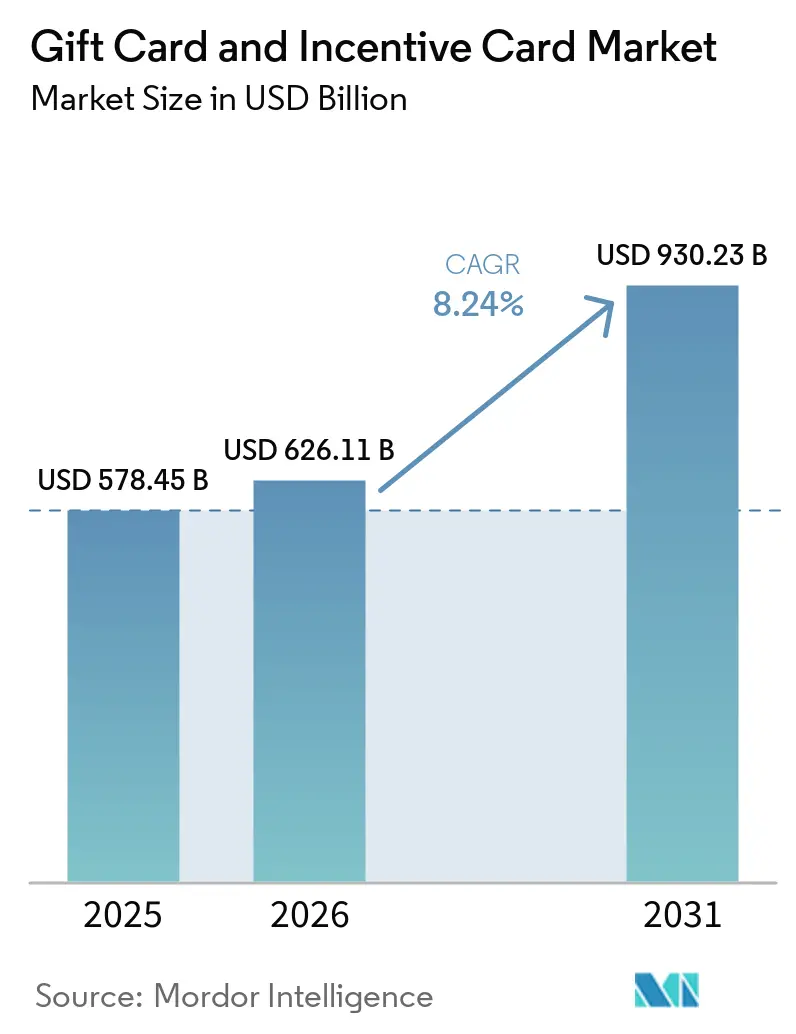
Analisi di mercato delle carte regalo e delle carte incentivo a cura di Mordor Intelligence
Si prevede che il mercato delle carte regalo e delle carte incentivi aumenterà da 578.45 miliardi di dollari nel 2025 e 626.11 miliardi di dollari nel 2026 a 930.23 miliardi di dollari entro il 2031, registrando un CAGR dell'8.24% tra il 2026 e il 2031.
La crescita è supportata dalle piattaforme di e-commerce che elevano i regali digitali ai flussi di pagamento principali e dagli acquisti aziendali che spostano bonus e premi su strumenti prepagati semplici da distribuire e facili da contabilizzare. Le reti open-loop rafforzano l'autorizzazione e la tokenizzazione in tempo reale, migliorando la sicurezza e riducendo al contempo gli attriti di prefinanziamento per emittenti e distributori. I formati digitali beneficiano dell'integrazione del wallet che riduce i ritardi di riscatto poiché i saldi sono associati ai pagamenti e alle credenziali di fidelizzazione. Lo slancio regionale è disomogeneo, con il Nord America che mantiene un'ampia base installata, mentre l'Asia-Pacifico registra un'espansione più rapida grazie all'ubiquità del wallet e alle infrastrutture di pagamento interoperabili [1] Fonte: Marie-Hélène Felt, Angelika Welte e Anna Chernesky, "2024 Methods-of-Payment Survey Report: Cash in an Era of Alternatives", Bank of Canada, bankofcanada.ca.
Punti chiave del rapporto
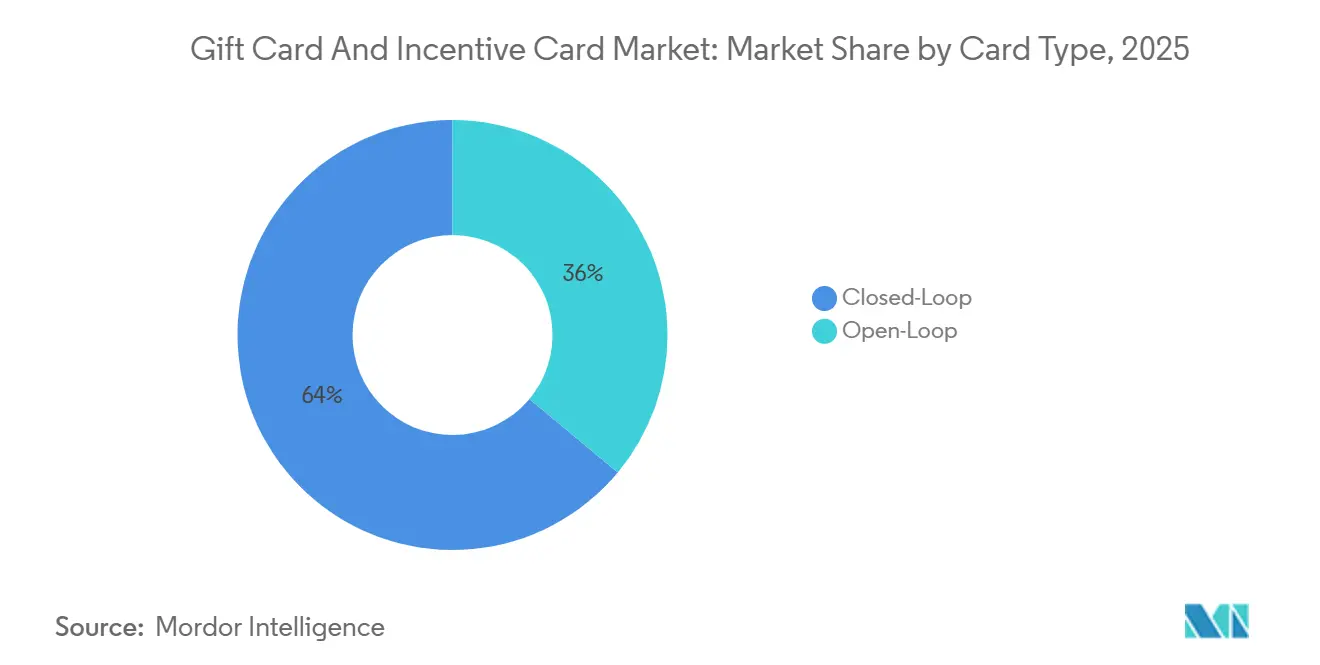
- Per tipologia di carta, il circuito chiuso deteneva una quota del 63.96% nel 2025, mentre si prevede che il circuito aperto crescerà a un CAGR del 9.77% fino al 2031.
- Per tipologia di formato, le carte fisiche hanno detenuto una quota del 56.61% nel 2025, mentre si prevede che quelle digitali cresceranno a un CAGR del 13.45% entro il 2031.
- Per tipologia di consumatore, il segmento individuale deteneva una quota del 70.55% nel 2025, mentre si prevede che il segmento aziendale crescerà a un CAGR del 10.09% fino al 2031.
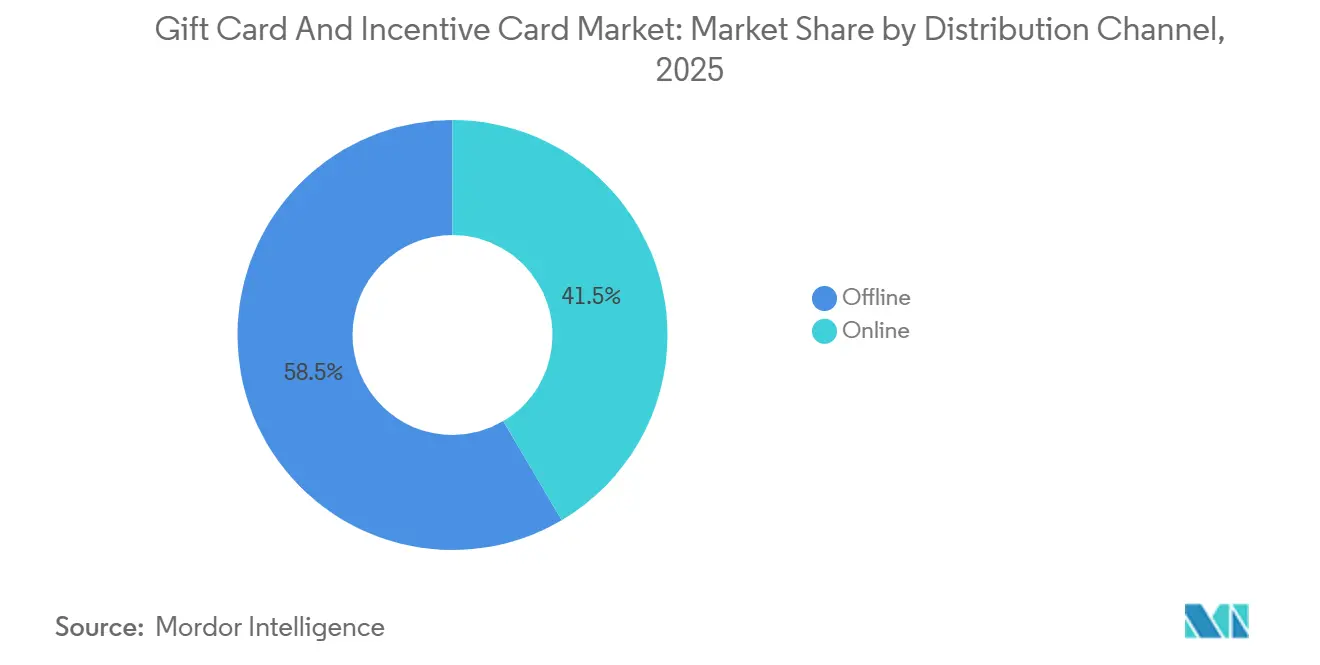
- Per canale di distribuzione, l'offline deteneva una quota del 58.49% nel 2025, mentre si prevede che l'online crescerà a un CAGR del 12.69% fino al 2031.
- Per settore di applicazione, nel 2025 il settore alimentare e delle bevande ha rappresentato una quota del 28.12%, mentre l'elettronica di consumo è destinata a crescere a un CAGR dell'11.02% fino al 2031.
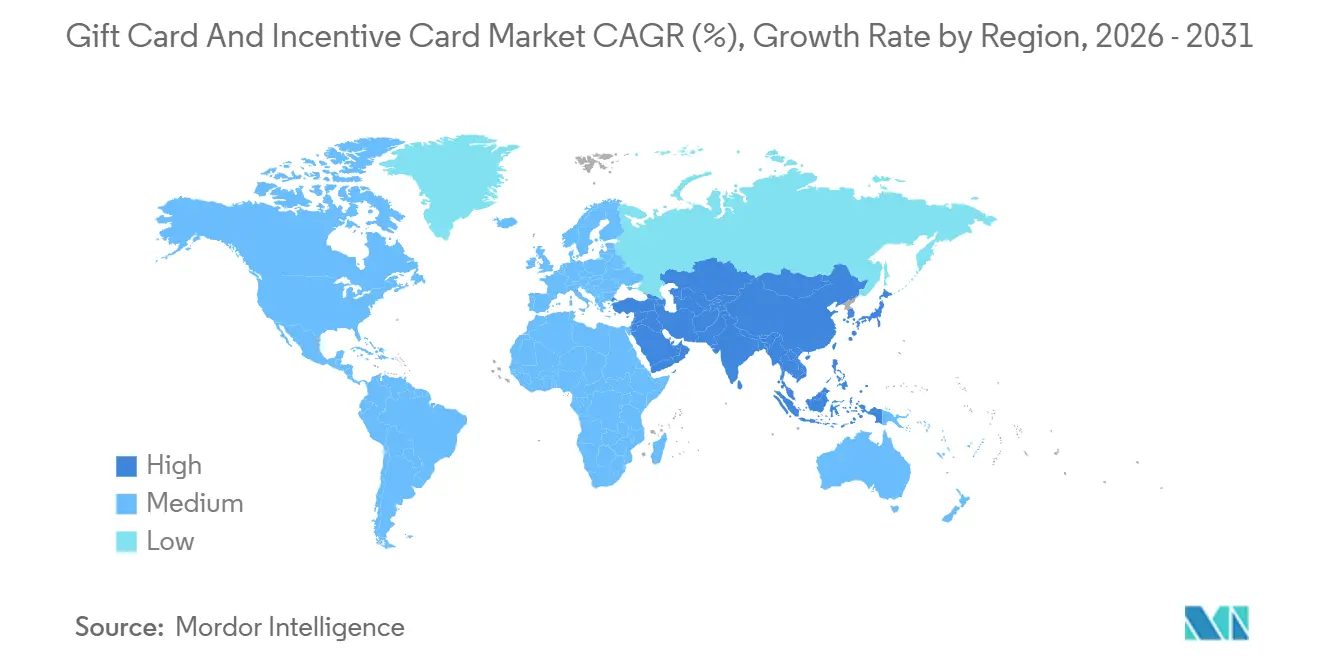
- In termini geografici, il Nord America deteneva una quota del 40.06% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 10.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle carte regalo e delle carte incentivo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom dell'e-commerce sta accelerando l'adozione delle carte regalo digitali | + 2.1% | Globale, con un'influenza del nucleo Asia-Pacifico sul Medio Oriente e sull'Africa | Medio termine (2-4 anni) |
| Ascesa dei programmi di fidelizzazione e incentivazione aziendale | + 1.8% | Nord America ed Europa, espansione in Sud America | Medio termine (2-4 anni) |
| Ecosistemi di pagamento senza contanti e proliferazione dei portafogli digitali | + 2.3% | Dominanza dell'Asia-Pacifico, accelerazione dell'adozione in Nord America | A breve termine (≤ 2 anni) |
| Personalizzazione basata sull'intelligenza artificiale che migliora l'economia delle rotture | + 0.9% | Nord America, primi dispiegamenti in Europa | A lungo termine (≥ 4 anni) |
| Spinta alla sostenibilità favorendo le carte regalo dematerializzate | + 0.7% | Europa guidata dalla regolamentazione, Nord America guidata dal marchio | Medio termine (2-4 anni) |
| Piattaforme di carte regalo transfrontaliere protette da blockchain | + 0.5% | Fase pilota globale, corridoi di rimesse in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom dell'e-commerce accelera l'adozione delle carte regalo digitali
Il commercio al dettaglio online ha conquistato il 27% degli acquisti natalizi negli Stati Uniti nella stagione 2025, con un aumento del 7.8% su base annua, grazie ai consumatori che hanno sfruttato le promozioni anticipate e i flussi di checkout mobile-first che integrano il finanziamento delle carte regalo direttamente nei flussi di lavoro del carrello [2] . Le carte regalo digitali ora rappresentano oltre il 50% delle vendite totali a livello globale, invertendo per la prima volta il predominio dei formati fisici, con i Millennials che mostrano una preferenza del 70% per le e-gift a consegna istantanea che bypassano la latenza postale [3] WUPEX, “Why Digital Gift Cards Market Is Going Digital in 2025-2026: Expert Insights & Future Trends,” WUPEX, www.paymentsdive.com . La presenza di saldi regalo nei portafogli riduce ulteriormente i tempi di riscatto, poiché i consumatori non hanno più bisogno di conservare o gestire carte fisiche. Gli studi sui pagamenti online mostrano anche un ampio collegamento dei portafogli da parte dei titolari di carte, un cambiamento che aiuta i nuovi emittenti di carte regalo digitali a raggiungere i consumatori con il loro metodo di pagamento preferito durante i periodi di punta.
Ascesa dei programmi di fidelizzazione e incentivazione aziendale
Le assegnazioni di carte regalo aziendali rappresentano il 30% dei budget dei programmi in Nord America e il 34% in Europa, con il 70% delle aziende nordamericane che prevede aumenti da moderati a significativi nell'utilizzo nel 2026, poiché le imprese passano dai bonus in contanti agli strumenti prepagati che evitano l'attivazione delle imposte sui salari e offrono un'implementazione digitale immediata [4] Incentive Research Foundation, “Industry Outlook for 2026: Merchandise, Gift Cards, and Event Gifting,” Incentive Research Foundation, theirf.org . Il valore medio delle carte regalo B2B nordamericane è salito a 193 USD nel 2025, rispetto ai 142 USD dell'anno precedente, poiché i programmi di incentivi di canale rivolti ai team di vendita privilegiano carte di valore più elevato per premiare le quote trimestrali. Le piattaforme API-first si collegano ai sistemi HR e CRM per attivare automaticamente l'emissione dei premi al raggiungimento di traguardi definiti, riducendo l'elaborazione manuale e velocizzando la distribuzione su larga scala. Le attività di consolidamento del 2024 hanno inoltre rafforzato i cataloghi API e la portata aziendale, migliorando la copertura tra i vari marchi e le opzioni di pagamento per i programmi aziendali.
Ecosistemi di pagamento senza contanti e proliferazione dei portafogli digitali
I portafogli digitali continuano ad assorbire maggiori volumi di pagamento e funzionalità, tra cui l'archiviazione di saldi regalo e punti fedeltà. Il numero di utenti globali dei portafogli e le traiettorie delle transazioni indicano una crescita sostenuta nell'orizzonte di previsione, ampliando la superficie indirizzabile per l'emissione digitale istantanea e i casi d'uso "tap-to-redeem". In Nord America, un numero maggiore di titolari di carte collega carte di debito e di credito ai portafogli mobili e i pagamenti tramite dispositivi mobili aumentano la loro quota nei punti vendita, un andamento allineato a una maggiore accettazione e familiarità nelle transazioni quotidiane. In India, i player dell'ecosistema hanno introdotto piattaforme intelligenti per carte regalo che consentono la configurazione per cliente o prodotto, riducendo i tempi di implementazione per programmi personalizzati e allineando il valore al comportamento dell'utente in tempo reale. La copertura dei portafogli nei punti di contatto online e in negozio supporta il riscatto dei regali omnicanale, riducendo l'abbandono del pagamento quando gli emittenti supportano i metodi preferiti.
Personalizzazione basata sull'intelligenza artificiale per migliorare l'economia dei guasti
Emittenti e aggregatori applicano l'intelligenza artificiale per modellare la domanda stagionale e consigliare tagli, design e tempistiche che aumentino il coinvolgimento. Una piattaforma ha implementato agenti in linguaggio naturale per consentire ai brand manager di interrogare i modelli di festività e le coorti di transazioni, producendo previsioni a breve termine che si aggiornano con l'avvicinarsi delle stagioni. Ristoranti e rivenditori collegano temi regalo e offerte allo storico degli acquisti, il che aumenta i ricavi delle campagne rispetto alla creatività statica e supporta una maggiore conversione dal messaggio al riscatto. La personalizzazione basata sull'intelligenza artificiale migliora anche il targeting delle categorie principali al momento del regalo, rafforzando la percezione di corrispondenza tra carta e destinatario. Riducendo le offerte non pertinenti, i programmi incoraggiano il primo utilizzo e la ricarica, riducendo i saldi inattivi e migliorando l'economia unitaria nel tempo. I canali digitali aggravano questi effetti perché la consegna e il riscatto avvengono nella stessa sessione, eliminando molti attriti tradizionali per chi fa un regalo per la prima volta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente frode sulle carte regalo e criminalità informatica | -1.4% | Globale, acuto in Nord America | A breve termine (≤ 2 anni) |
| Regolamentazioni divergenti su tariffe/scadenze globali | -0.9% | Armonizzazione europea contro il mosaico statale degli Stati Uniti | Medio termine (2-4 anni) |
| Aumento delle commissioni di attivazione e di interscambio a circuito aperto per le PMI | -0.7% | Nord America, mercati regolamentati in Europa | Medio termine (2-4 anni) |
| Picchi di costi dovuti alle tariffe nelle catene di fornitura delle carte di plastica | -0.6% | Globale, concentrato nei corridoi Stati Uniti-Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Frodi sulle carte regalo e criminalità informatica in aumento
Le perdite totali per frode segnalate sono aumentate notevolmente nel 2024 e le carte regalo rimangono un vettore comune per i truffatori laddove il metodo di pagamento sia specificato. I dati della Federal Trade Commission mostrano un aumento delle perdite e un'ampia quota di attività fraudolente, il che esercita pressione su emittenti e rivenditori affinché migliorino la formazione dei consumatori e i controlli in negozio. Le piattaforme implementano intelligence avanzata sulle minacce e applicano l'intelligenza artificiale per rilevare anomalie, mentre la tokenizzazione sostituisce i dati sensibili in una quota crescente di transazioni. I fornitori di tecnologia evidenziano anche i meccanismi di appropriazione indebita degli account e di raccolta di codice, raccomandando un packaging e un monitoraggio sicuri per ridurre gli schemi di svuotamento. Le nuove norme che entreranno in vigore nel 2026 impongono procedure ragionevoli per la prevenzione delle frodi nel commercio al dettaglio, che istituzionalizzeranno ulteriormente le migliori pratiche per la formazione del personale e le tutele nei punti vendita. Queste misure convergono con gli standard di sicurezza online per rafforzare la base di protezione dei consumatori su tutti i canali.
Aumento delle commissioni di attivazione e di interscambio a ciclo aperto per le PMI
Le piccole e medie imprese affrontano costi relativi più elevati quando implementano strumenti open-loop a causa delle commissioni di attivazione e dell'interscambio sulle transazioni con carta non presente. Questi fattori economici possono favorire alternative closed-loop in cui gli esercenti evitano i pedaggi di rete e mantengono i fondi all'interno dei propri ecosistemi. Gli obblighi di conformità per la sicurezza dei dati aumentano l'onere dei costi per i programmi più piccoli, il che rende la selezione dei partner e il controllo dell'ambito importanti per sostenere i margini. Gli esercenti valutano anche i flussi con carta presente, che beneficiano di tariffe più basse, rispetto alle donazioni online, che dominano le vendite basate sulla convenienza. Man mano che emittenti e acquirenti perfezionano i programmi per piccoli esercenti, la situazione economica potrebbe migliorare, ma la pressione a breve termine rimane un freno concreto all'adozione dell'open-loop tra le PMI.
Analisi del segmento
Per tipo di carta: le varianti a circuito aperto superano gli operatori storici a circuito chiuso in termini di interoperabilità di rete
Le carte closed-loop hanno detenuto il 63.96% nel 2025, mentre si prevede che le opzioni open-loop cresceranno più rapidamente, con un CAGR del 9.77% fino al 2031, poiché l'ampiezza dell'accettazione attrae l'uso aziendale e multi-esercente. I principali rivenditori continuano a preferire le carte closed-loop per mantenere margini e visibilità dei dati, ma le reti open-loop ampliano la copertura attraverso partnership e miglioramenti delle autorizzazioni in tempo reale che riducono i ritardi di finanziamento. La crescita dell'accettazione della rete tra i principali marchi di carte aumenta l'utilità delle carte regalo prepagate open-loop in contesti nazionali e transfrontalieri, aumentando la fiducia degli acquirenti nel riscatto universale. Un'API che supporta l'emissione e il caricamento on-demand consente ai responsabili dei programmi di adattare le tipologie di carta ai casi d'uso, da offerte altamente mirate in ecosistemi chiusi a premi generici spendibili ovunque. Questa flessibilità sostiene una struttura biforcuta nel mercato delle carte regalo e delle carte incentivo, poiché i grandi rivenditori continuano ad affidarsi a programmi proprietari mentre gli acquirenti aziendali diversificano verso l'open-loop per un'ampia accettazione.
I programmi open-loop beneficiano anche di progressi in termini di sicurezza, come la tokenizzazione e gli strumenti di risk scoring in fase di autorizzazione, che riducono i falsi positivi e il rischio di frode sui flussi prepagati. Sul lato closed-loop, le esclusioni di rete riducono il carico normativo e offrono agli emittenti la libertà di progettare funzionalità di prodotto che rafforzino la fidelizzazione, l'adozione di app e i comportamenti di ricarica. Gli aggregatori supportano entrambi i modelli aggiungendo protezioni per il packaging e crittografia per i flussi di attivazione che mitigano gli schemi di "card-draining" nel commercio al dettaglio, poiché sempre più marchi integrano codici QR e wallet nell'emissione, i formati open-loop e closed-loop convergono verso esperienze digitali istantanee che sostituiscono la plastica come metodo predefinito. L'effetto netto è una graduale espansione della quota open-loop, sebbene la scala closed-loop rimanga resiliente laddove gli ordini tramite dispositivi mobili, le integrazioni con i programmi fedeltà e l'economia di rottura favoriscono gli ecosistemi proprietari.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di formato: la consegna digitale eclissa le carte fisiche tramite l'integrazione del portafoglio mobile
Le carte fisiche detenevano una quota del 56.61% nel 2025 e si prevede che i formati digitali cresceranno a un CAGR del 13.45%, con l'integrazione di emissione, consegna e riscatto nei flussi di lavoro mobili. I saldi digitali accessibili tramite wallet eliminano la necessità di maneggiare la plastica, accelerando i tempi di primo utilizzo e riducendo il rischio di smarrimento o danneggiamento. I principali programmi digitali ora integrano funzionalità di personalizzazione, dall'invio di SMS ai regali programmati e ai messaggi video, che estendono il coinvolgimento oltre le festività, alle occasioni quotidiane. I rivenditori e i ristoranti che sono passati ai regali digitali segnalano significative riduzioni dell'uso della plastica monouso, in linea con gli impegni di sostenibilità e le normative sugli imballaggi che favoriscono la dematerializzazione. L'ubiquità del wallet riduce anche l'attrito presso il punto vendita fisico, poiché i saldi sono pronti per il pagamento tramite tap-to-pay insieme alle carte e agli ID fedeltà.
Le carte fisiche mantengono la loro rilevanza quando la presentazione è importante, come ad esempio negli eventi aziendali o in occasioni in cui un oggetto tangibile aggiunge valore percepito. I commercianti riducono i rischi di frode sulle unità fisiche con imballaggi sicuri e indicatori di manomissione più chiari, aggiungendo al contempo l'attivazione tramite codice QR che si collega all'utilizzo digitale immediato. I formati ibridi che combinano biglietti d'auguri con codici scansionabili uniscono il sentimento e il riscatto immediato, ampliando l'attrattiva per i mittenti che preferiscono un oggetto fisico con la comodità del digitale. Con l'inasprirsi degli standard ambientali e la progressiva eliminazione del PVC monouso da parte delle reti, i formati dematerializzati acquisiscono un vantaggio strutturale in termini di costi e conformità. Ciò crea spazio per cicli di innovazione più rapidi nel mercato delle carte regalo e delle carte incentivanti, poiché gli emittenti possono perfezionare le funzionalità digitali senza dover riorganizzare le catene di approvvigionamento fisiche.
Per tipologia di consumatore: il B2B aziendale aumenta mentre le imprese tokenizzano gli incentivi
Nel 2025, i privati hanno detenuto il 70.55% grazie ai regali per le festività e le occasioni speciali, e si prevede che i programmi aziendali cresceranno a un CAGR del 10.09%, poiché le aziende trasferiranno bonus, incentivi alle vendite e riconoscimenti a strumenti prepagati. Le previsioni di bilancio per il 2026 mostrano ampi piani per aumentare l'utilizzo, poiché le carte regalo semplificano l'erogazione e la rendicontazione, il che supporta tagli medi più elevati negli ordini B2B. Le opzioni di pagamento a rate per gli ordini digitali all'ingrosso gestiscono i cicli di cassa degli acquisti durante i periodi di picco delle donazioni, facilitando l'esecuzione di campagne su larga scala da parte delle risorse umane e delle vendite. La distribuzione delle API tramite sistemi HR e CRM automatizza la consegna legata agli eventi di performance, riducendo i tempi di consegna da giorni a secondi e scalando a livello globale con cataloghi localizzati. Con il maturare delle implementazioni aziendali, l'analisi dei modelli di riscatto supporta un migliore targeting per categoria e una migliore negoziazione con i fornitori nel settore delle carte regalo e delle carte incentivo.
Gli acquirenti individuali continuano ad apprezzare la flessibilità, con le carte digitali che velocizzano il passaggio dall'acquisto al primo riscatto. I responsabili dei programmi aziendali danno priorità alla disponibilità di cataloghi transfrontalieri, alla rendicontazione conforme agli obblighi fiscali e alla compatibilità con i portafogli elettronici, per adattarsi sia alla forza lavoro ibrida che a quella da remoto. Gli aggregatori aumentano il valore aziendale offrendo reti di grandi marchi, screening antifrode e percorsi di controllo che soddisfano i requisiti di controllo interno. La complessità dei programmi aumenta con l'aumentare della geografia, quindi i partner che si occupano di protezione dei dati e conformità dei pagamenti in diverse regioni rafforzano la propria posizione presso gli acquirenti multinazionali. Queste dinamiche mantengono il mercato delle carte regalo e delle carte incentivanti in equilibrio tra un utilizzo B2C ad alta frequenza e un'adozione B2B in rapida crescita.
Per canale di distribuzione: le piattaforme online superano i negozi fisici grazie al checkout senza intoppi
L'offline ha detenuto il 58.49% nel 2025 attraverso supermercati, farmacie e grandi magazzini, mentre si prevede che l'online crescerà a un CAGR del 12.69%, poiché il pagamento con un clic e l'archiviazione nel portafoglio riducono l'attrito. Le vetrine digitali dedicate offrono ora cataloghi di grandi marchi con opzioni di pianificazione, personalizzazione e rateizzazione che semplificano gli acquisti sia per i consumatori che per le aziende. Ristoranti, hotel e rivenditori con integrazioni POS attivano e riscattano le carte all'interno dei terminali esistenti, unificando l'accettazione in negozio e online e migliorando la reportistica. I canali online beneficiano anche di una migliore acquisizione dei dati, che alimenta il targeting basato sull'intelligenza artificiale per migliorare l'adeguatezza dell'offerta e la conversione nel tempo. Con l'espansione dell'utilizzo del portafoglio, i consumatori si aspettano che i saldi delle carte regalo siano disponibili sia sul web che in negozio, riducendo il divario tra i canali.
L'offline rimane importante per gli acquisti aziendali all'ingrosso, i regali dell'ultimo minuto e le famiglie che preferiscono la selezione tattile dagli espositori terminali. Gli emittenti ampliano la distribuzione rifornendo i negozi fisici di prodotti digitali open-loop con attivazione QR e caricamento immediato del portafoglio, offrendo agli acquirenti walk-in una comodità digitale immediata. I miglioramenti del packaging e la gestione seriale riducono l'esposizione a schemi di raccolta e svuotamento del codice che prendono di mira gli scaffali dei negozi. I portafogli omnicanale che supportano Apple Pay, Google Pay e Samsung Pay in tutte le tipologie di pagamento mantengono bassi i tassi di abbandono quando sono disponibili i metodi preferiti. Il risultato netto è un costante spostamento del mix verso l'online, poiché il mercato delle carte regalo e delle carte incentivi integra nativamente l'emissione e il riscatto nei percorsi digitali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di applicazione: il predominio del QSR cede il passo all'impennata guidata dalle API dell'elettronica di consumo
Nel 2025, il settore alimentare e delle bevande ha detenuto una quota del 28.12%, supportata da ordini tramite dispositivi mobili, integrazione dei programmi fedeltà e ricarica tramite app che ne favoriscono l'uso frequente. I leader del settore del caffè e del fast food sfruttano programmi a circuito chiuso per la fidelizzazione dei margini e la comprensione dei dati, mentre gli aggregatori estendono la portata della categoria per premi cross-brand. Si prevede che l'elettronica di consumo crescerà a un CAGR dell'11.02%, poiché giochi, abbonamenti ed ecosistemi di app indirizzano gli acquisti attraverso il valore dei regali, espandendo i casi d'uso oltre i cicli delle festività. I leader di categoria abbinano le carte regalo a crediti di abbonamento, valuta in-app e pacchetti di contenuti per rafforzare il coinvolgimento e i modelli di spesa ricorrenti. Con l'aumento degli emittenti che offrono la consegna in tempo reale tramite wallet, l'elettronica e l'intrattenimento si orientano verso regali sempre attivi nel mercato delle carte regalo e delle carte incentivi.
I programmi di bellezza e salute applicano offerte mirate che si adattano alle preferenze dei clienti, mentre i marchi di abbigliamento e calzature utilizzano motori di raccomandazione per abbinare tagli e design alle intenzioni del cliente. Gli emittenti di viaggi e intrattenimento enfatizzano le esperienze, il che mantiene il valore del regalo attraente anche quando l'inflazione dei beni di consumo mette sotto pressione le categorie di vendita al dettaglio tradizionali. I formati ibridi di auguri più digitale aggiungono un'opzione tattile senza sacrificare l'immediatezza del riscatto. Gli acquirenti aziendali indirizzano inoltre la spesa verso le categorie di elettronica durante le campagne di riconoscimento, allineando la forma di ricompensa ai dispositivi e ai servizi utilizzati nel lavoro quotidiano. Questa diversificazione tra i settori verticali amplia la base di utilizzo ad alta frequenza nel settore delle carte regalo e delle carte incentivi.
Analisi geografica
Mercato nordamericano delle carte regalo e delle carte incentivo
Il Nord America deteneva il 40.06% nel 2025, con gli Stati Uniti che fornivano un'ampia base di consumatori e aziende che utilizzavano il valore del regalo nel commercio al dettaglio e nella ristorazione. I sondaggi sui pagamenti dei consumatori mostrano un aumento del collegamento al portafoglio sia tra i titolari di carte di debito che di credito, e i pagamenti mobili stanno aumentando la loro quota nelle transazioni presso i punti vendita rispetto all'anno precedente. Le azioni politiche a livello statale aumentano l'attenzione per il confezionamento sicuro e le aspettative di prevenzione delle frodi per i rivenditori, che determinano i tempi di implementazione e i modelli di costo per i programmi fisici. Le prospettive per gli incentivi aziendali segnalano budget più ampi nel 2026, indicando una continua espansione B2B man mano che le aziende automatizzano i flussi di emissione nei programmi per dipendenti e canali. L'espansione dell'accettazione tra le reti migliora anche la praticità del prepagato open-loop per l'utilizzo cross-merchant, integrando l'ampia presenza dei leader del closed-loop.
Mercato delle carte regalo e delle carte incentivanti nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita con un CAGR previsto del 10.23%, supportato da sistemi di pagamento interoperabili in tempo reale e da un'elevata penetrazione dei portafogli mobili. In India, i responsabili dei programmi hanno lanciato piattaforme intelligenti per carte regalo con sconti configurabili e definizione dell'ambito di prodotto, riducendo i tempi di personalizzazione e allineando l'emissione al comportamento dei consumatori locali. L'accettazione della rete continua ad ampliarsi in Giappone e in altri mercati, il che aumenta l'utilità dei prodotti open-loop nei flussi faccia a faccia e online. Man mano che gli ecosistemi dei portafogli diventano la soluzione predefinita per i trasporti, la vendita al dettaglio e i servizi, l'archiviazione e il riscatto dei regali digitali diventano comportamenti nativi. Questi modelli allineano l'area Asia-Pacifico a una maggiore crescita digitale per il mercato delle carte regalo e delle carte incentivi, con la domanda di aziende e consumatori che converge verso casi d'uso mobili.
Mercato delle carte regalo e delle carte incentivanti in Europa e Messico
L'Europa registra una costante espansione, grazie all'aumento degli standard ambientali e degli obblighi di protezione dei dati che influenzano la progettazione dei programmi. Le norme sulla responsabilità del produttore e sul contenuto degli imballaggi si inaspriscono, il che favorisce l'adozione di supporti cartacei e formati digitali tra gli emittenti che cercano di ridurre il contenuto di plastica. Nei benefit per i dipendenti, uno spin-off del 2024 ha aggiunto flessibilità di capitale e opzioni di acquisizione, consentendo la crescita delle piattaforme di benefit native digitali in Spagna e Messico, sostenendo al contempo i mercati europei principali. L'Europa centrale e orientale vede il progresso degli ibridi a circuito chiuso, con gli operatori dei centri commerciali e le reti di vendita al dettaglio che adottano piattaforme di regali ricche di dati che favoriscono il commercio locale e il riscatto in loco. Con la crescita della copertura del portafoglio e l'espansione dell'accettazione della rete, l'utilità del circuito aperto aumenta, ma i programmi a circuito chiuso continuano a consolidare le strategie di fidelizzazione dei commercianti nei paesi chiave.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle carte regalo e delle carte incentivanti presenta una moderata concentrazione, con infrastrutture di emissione, reti di accesso e API di aggregazione che generano un vantaggio competitivo. Gli aggregatori hanno ampliato il loro stack aziendale attraverso acquisizioni nel 2024 e partnership fintech più solide nel 2025, che hanno ampliato cataloghi digitali, opzioni di pagamento rateale e automazione del flusso di lavoro per gli acquirenti B2B. L'integrazione tra piattaforme regalo e sistemi POS ha migliorato l'attivazione e il riscatto per ristoranti, hotel e retail, riducendo l'attrito operativo per l'accettazione omnicanale. I network di carte hanno investito nel rilevamento delle frodi tramite intelligenza artificiale e nella tokenizzazione su larga scala per rafforzare la fiducia nei flussi prepagati, consentendo al contempo modelli di commercio agentico che anticipano i comportamenti di acquisto automatizzati. I principali negozi digitali hanno continuato a dimostrare elevati benchmark di ottimizzazione mobile, riflettendo un'attenzione alla consegna istantanea e alla personalizzazione come fattori differenzianti nelle prestazioni dei programmi.
Le mosse strategiche evidenziano due percorsi: scala orizzontale e specializzazione verticale. Le società di pagamento hanno introdotto l'accettazione delle criptovalute per i commercianti con prezzi semplificati e un ampio supporto per gli asset, creando un ponte tra gli asset digitali e il valore dei regali al dettaglio per ampie basi di utenti. In India, una nuova piattaforma intelligente per carte regalo è stata lanciata a marzo 2025 per offrire alle aziende un controllo granulare su sconti e gamma di prodotti, riducendo i cicli di progettazione e lancio di programmi personalizzati. I fornitori di benefit per i dipendenti hanno ampliato i portafogli e la portata regionale attraverso acquisizioni e partnership di distribuzione a lungo termine, rafforzando il loro ruolo negli ecosistemi di premi aziendali in Europa e America Latina. I progetti pilota di blockchain negli Stati Uniti hanno introdotto l'archiviazione sicura dei wallet e il riscatto tracciabile per le carte regalo, che risolvono vulnerabilità ampiamente segnalate nel packaging fisico e nell'esposizione del codice.
La crescita dell'accettazione da parte dei principali marchi di carte ha aumentato la parità e la portata in diverse categorie, dalle compagnie aeree e trasporti al commercio al dettaglio e all'ospitalità, rafforzando la necessità di strumenti prepagati open-loop nei programmi aziendali. Gli emittenti e gli aggregatori hanno inoltre posto l'accento su obiettivi ambientali, con la conversione della carta e la dematerializzazione, per soddisfare gli obiettivi di eliminazione del PVC entro il 2028, in linea con gli standard di rete. Con l'approfondimento delle integrazioni POS e l'ampliamento delle vetrine digitali, i leader sfruttano i dati e l'intelligenza artificiale per perfezionare le strategie di tempistica, personalizzazione e denominazione su larga scala. Insieme, queste iniziative consolidano la domanda aziendale all'interno di piattaforme che combinano ampi cataloghi di marchi, solidi controlli antifrode e accettazione omnicanale nel mercato delle carte regalo e delle carte incentive.
Leader del settore delle carte regalo e delle carte incentivo
Amazon.com Inc.
Apple Inc.
Walmart Inc.
Blackhawk Network Holdings Inc.
Pagamenti InComm
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Blackhawk Network e Klarna ampliano la loro partnership per consentire ai consumatori di acquistare carte regalo digitali da oltre 350 marchi su Giftcards.com utilizzando opzioni di pagamento flessibili, tra cui rate senza interessi "Paga in 4 rate".
- Luglio 2025: Blackhawk Network amplia la sua partnership strategica con Recharge Group per fornire accesso globale alle carte regalo digitali sulle piattaforme di Recharge, tra cui Recharge.com e Startselect.com.
- Febbraio 2025: Raise, un'azienda statunitense specializzata in carte regalo digitali e pagamenti tramite blockchain, ha raccolto 63 milioni di dollari di finanziamenti per supportare lo sviluppo del suo programma Smart Cards basato su blockchain, volto a trasformare le carte regalo in valuta al dettaglio programmabile.
- Dicembre 2024: Mastercard finalizza l'acquisizione di Recorded Future, un'azienda globale di intelligence sulle minacce, per migliorare le sue capacità di sicurezza informatica e di analisi basate sull'intelligenza artificiale nei pagamenti e nel rilevamento delle frodi.
Ambito e metodologia
Il mercato delle carte regalo e delle carte incentivo è segmentato per tipologia di carta (carta a circuito chiuso, carta a circuito aperto), per consumatore (privato, azienda), per canale di distribuzione (online, offline), per categoria di spesa (e-commerce e grandi magazzini, ristoranti e bar, supermercati, ipermercati e minimarket, intrattenimento e giochi, negozi specializzati, salute e benessere, viaggi, altro) e per regione (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato delle carte regalo e delle carte incentivo in milioni di dollari USA per i segmenti sopra indicati.
Per tipo di carta
| Scheda ad anello aperto |
| Carta a circuito chiuso |
Per tipo di formato
| Carta digitale |
| Carta fisica |
Per tipo di consumatore
| Individuale (B2C) |
| Aziendale (B2B) |
Per canale di distribuzione
| Online |
| disconnesso |
Per settore di applicazione
| Cibo e bevande |
| Salute, benessere e bellezza |
| Abbigliamento, calzature e accessori |
| Elettronica di consumo |
| Altre industrie |
Per regione
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carta | Scheda ad anello aperto | |
| Carta a circuito chiuso | ||
| Per tipo di formato | Carta digitale | |
| Carta fisica | ||
| Per tipo di consumatore | Individuale (B2C) | |
| Aziendale (B2B) | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per settore di applicazione | Cibo e bevande | |
| Salute, benessere e bellezza | ||
| Abbigliamento, calzature e accessori | ||
| Elettronica di consumo | ||
| Altre industrie | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato globale delle carte regalo e delle carte incentivi?
Il mercato delle carte regalo e delle carte incentivi ha raggiunto i 626.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 930.23 miliardi di dollari entro il 2031, con un CAGR dell'8.24%.
Quali sono i segmenti leader e in più rapida crescita nel mercato delle carte regalo e delle carte incentivi?
Le carte a circuito chiuso sono in testa per quota di mercato, mentre quelle a circuito aperto registrano la crescita più rapida; i formati fisici rimangono oggi più grandi, mentre il digitale cresce più rapidamente; infine, il settore alimentare e delle bevande è in testa per applicazione, mentre l'elettronica di consumo cresce più rapidamente.
In che modo i portafogli digitali stanno influenzando l'adozione nel mercato delle carte regalo e delle carte incentivi?
Il collegamento e l'utilizzo dei portafogli stanno aumentando, affiancando i saldi dei regali alle credenziali di pagamento e riducendo l'attrito di riscatto tra l'accettazione online e quella in negozio.
Quali sono i principali rischi che frenano il mercato delle carte regalo e delle carte incentivi?
Le tendenze in materia di frodi e crimini informatici, le normative divergenti su tariffe e scadenze, la pressione sui costi delle PMI per i programmi a circuito aperto e i costi di input basati sulle tariffe per le carte fisiche rappresentano dei vincoli chiave.
In che modo le aziende utilizzano le carte regalo nei programmi di riconoscimento e incentivazione?
Le aziende ampliano l'emissione B2B tramite integrazioni API con sistemi HR e CRM, adottano opzioni di pagamento rateale per ordini all'ingrosso ed espandono i budget per allineare i premi agli eventi di performance.
Dove si trovano le maggiori opportunità regionali nel mercato delle carte regalo e delle carte incentivi?
La regione Asia-Pacifico è in testa alla crescita grazie all'ubiquità dei portafogli e ai canali di pagamento interoperabili, mentre il Nord America detiene la base più ampia con un'ampia accettazione e casi d'uso aziendali consolidati.


